
Marktgröße und Marktanteile des indischen Energieretrofit-Marktes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 33.66 Milliarden US-Dollar |
| Marktgröße (2027) | 36.54 Milliarden US-Dollar |
| Marktgröße (2032) | 55.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.56 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Energieretrofit-Marktes von Mordor Intelligence
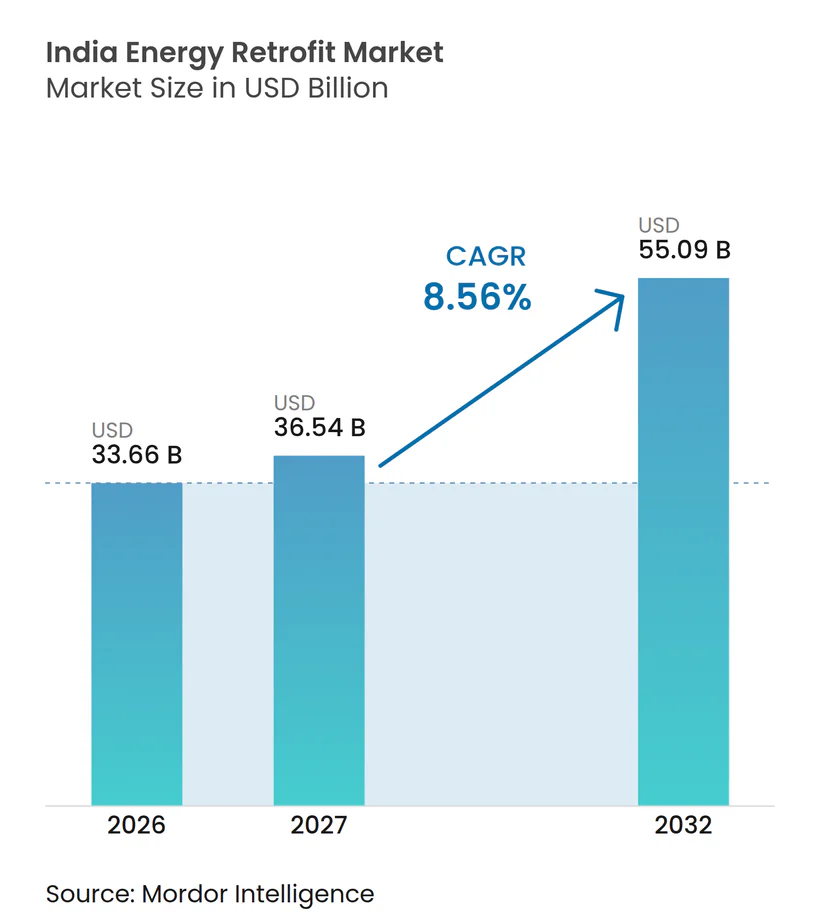
Die Marktgröße des indischen Energieretrofit-Marktes wurde im Jahr 2026 auf 33,66 Milliarden USD geschätzt und soll von 36,54 Milliarden USD im Jahr 2027 auf 55,09 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,56 % während des Prognosezeitraums (2027–2032). Der indische Energieretrofit-Markt wird durch höhere gewerbliche Stromkosten, politische Veränderungen und eine wachsende Nachfrage nach leistungsfähigeren Gebäuden geprägt. Der Handel mit Kohlenstoffgutschriften und geplante Gebäudeenergieratings könnten Effizienzprojekte für Eigentümer relevanter machen, die Betriebskosten steuern und Compliance-Anforderungen erfüllen müssen. Gewerbliche Immobilieneigentümer sehen sich zudem mit steigenden Mieteranforderungen an zertifizierte, energieärmere Arbeitsumgebungen konfrontiert. Der indische Energieretrofit-Markt bietet daher Chancen für Unternehmen, die Ausrüstung, digitale Steuerung, Messung und Finanzierung in einem einzigen Projektmodell kombinieren können. Der Wettbewerb wird voraussichtlich weniger vom Gerätepreis allein abhängen und stärker von verifizierten Einsparungen, Lieferkapazität und der Fähigkeit, an mehreren Standorten zu arbeiten.
Wichtigste Erkenntnisse des Berichts
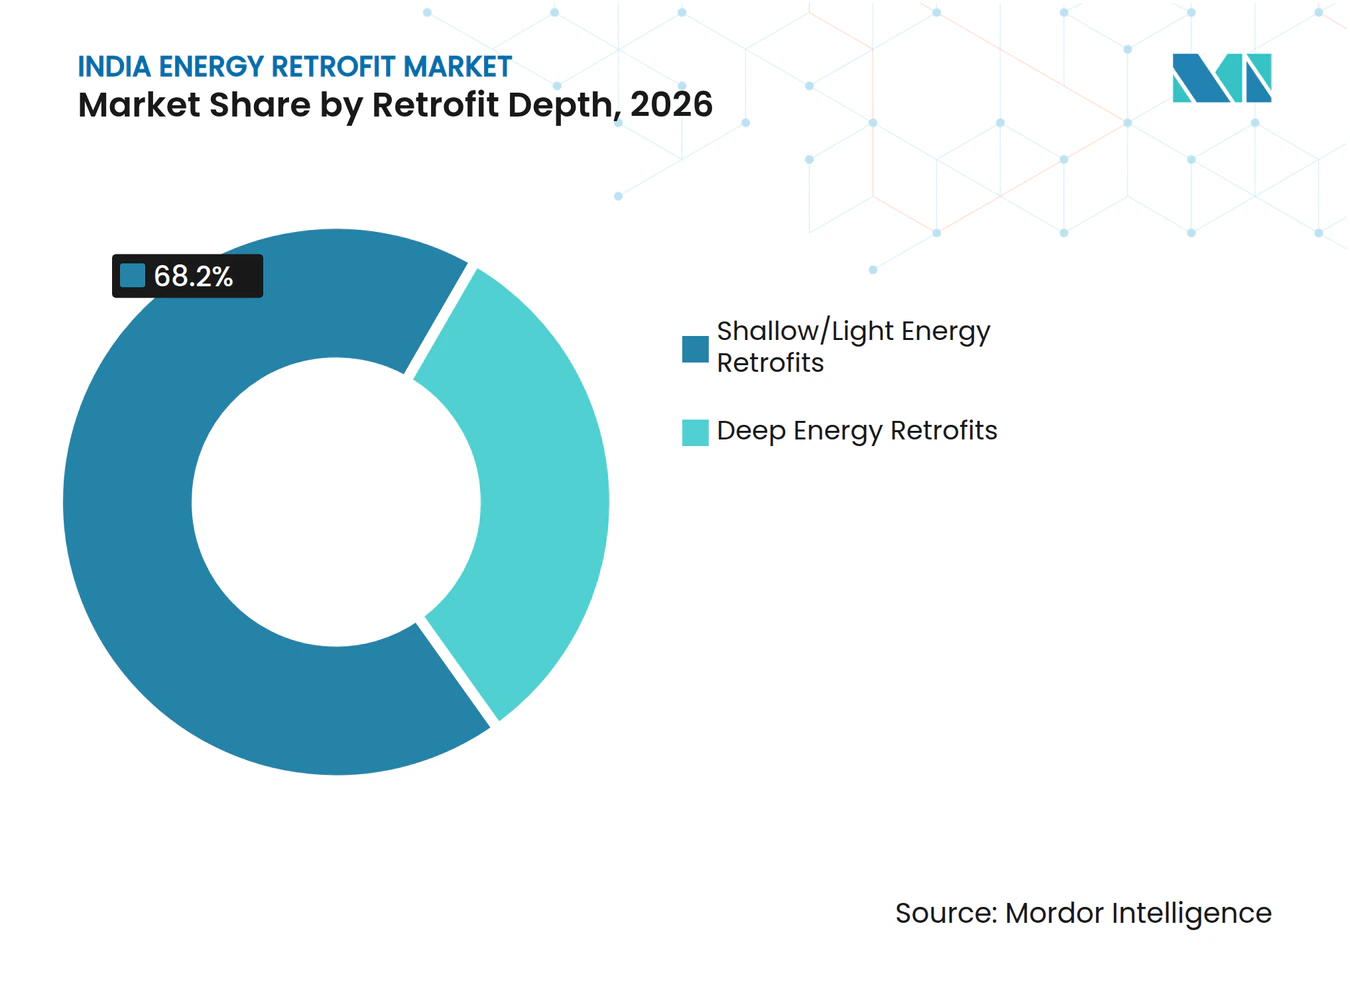
- Nach Retrofit-Tiefe hielten Oberflächliche/Leichte Energieretrofits im Jahr 2026 einen Marktanteil von 68,2 % am indischen Energieretrofit-Markt, während Tiefgreifende Energieretrofits bis 2032 voraussichtlich mit einer CAGR von 10,8 % wachsen werden.
- Nach Technologie entfielen HLK-Systeme im Jahr 2026 auf 30,7 % der Marktgröße des indischen Energieretrofit-Marktes, während Intelligente Gebäudesteuerung und IoT bis 2032 voraussichtlich mit einer CAGR von 12,4 % expandieren werden.
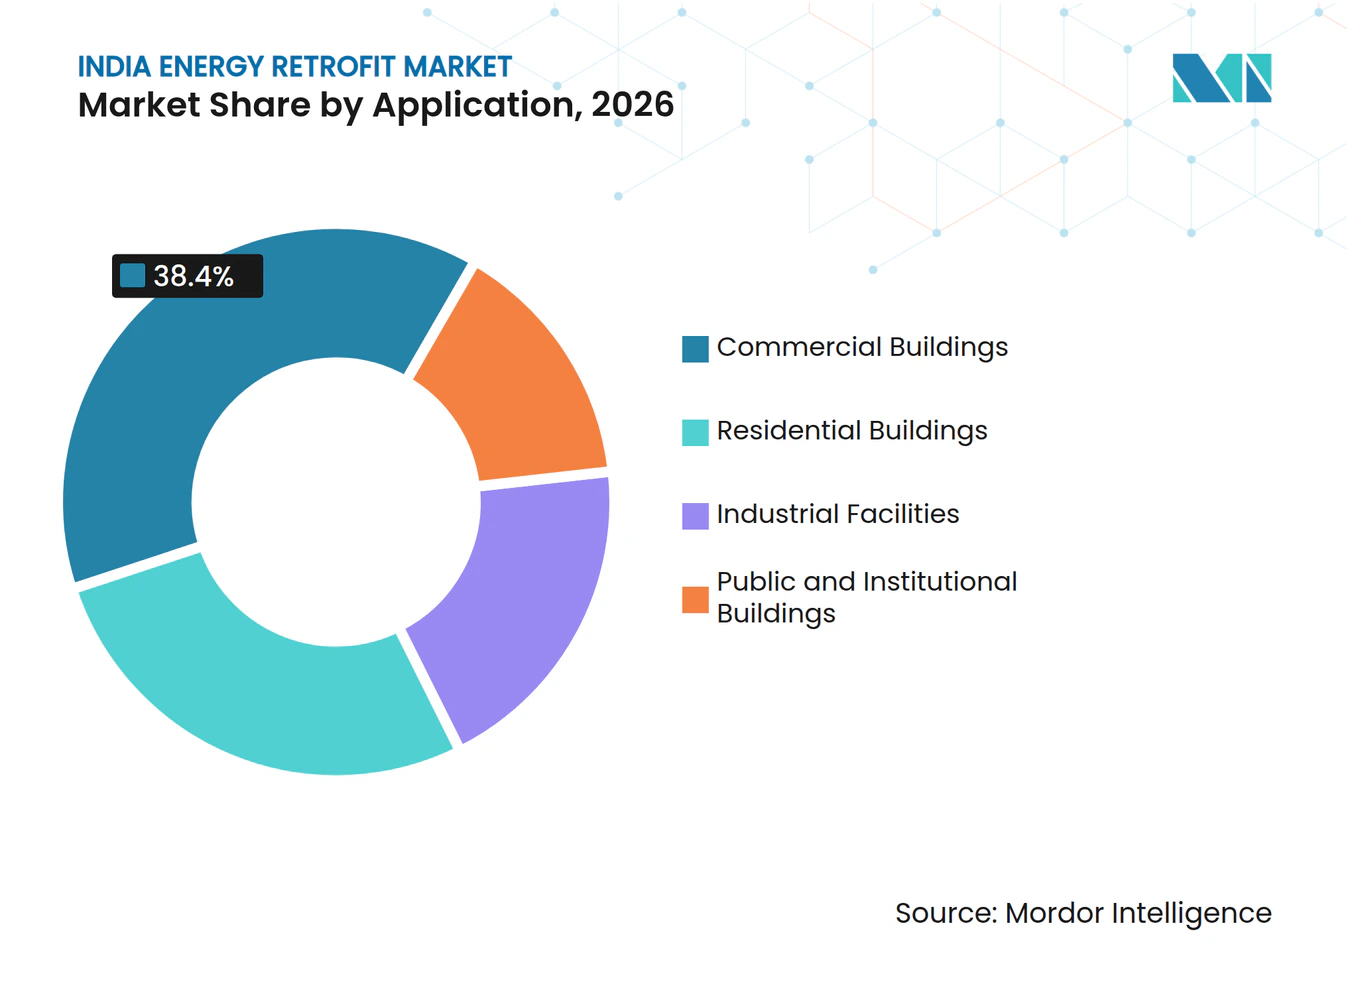
- Nach Anwendung hielten Gewerbegebäude im Jahr 2026 einen Marktanteil von 38,4 % am indischen Energieretrofit-Markt, während Industrieanlagen bis 2032 voraussichtlich mit einer CAGR von 9,6 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des indischen Energieretrofit-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Energiekosten und Spitzenlastgebühren | +2.00% | National, mit stärkster Wirkung in Maharashtra, Karnataka, Madhya Pradesh und J&K | Kurzfristig (≤ 2 Jahre) |
| Staatliche Energieeffizienzcodes, Anreize und Kohlenstoffmarktsignale | +1.60% | National; frühe Gewinne in Bundesstaaten mit verbindlicher ECBC-Benachrichtigung – Karnataka, Tamil Nadu, Andhra Pradesh, Telangana | Mittelfristig (2–4 Jahre) |
| Unternehmerische Netto-Null-Verpflichtungen und Zertifizierung für grünes Bauen | +1.40% | Metropolen und Tier-1-Gewerbestandorte – Bengaluru, Delhi NCR, Mumbai, Chennai, Hyderabad, Pune | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für LED, Steuerungen, Sensoren und effiziente HLK-Systeme | +1.10% | National | Kurzfristig (≤ 2 Jahre) |
| ESCO und einsparungsbasierte Finanzierung für öffentliche Gebäudeportfolios | +0.90% | National; konzentriert in Bundesstaaten mit aktiven EESL-Programmen – Gujarat, Maharashtra, Punjab, Rajasthan, Karnataka | Mittelfristig (2–4 Jahre) |
| Retrofit-Dateninteroperabilität schafft skalierbare Mehrstandortprogramme | +0.60% | National; stärkste Akzeptanz in unternehmensweiten Mehrstandortportfolios in Metropolmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Energiekosten und Spitzenlastgebühren
Steigende gewerbliche Stromkosten erhöhen den Wert eines geringeren Energieverbrauchs in Büros, Fabriken und institutionellen Gebäuden. Tarifanpassungen in mehreren Bundesstaaten haben Betriebskosten zu einem unmittelbareren Faktor für Immobilieneigentümer und -nutzer gemacht. HLK-Systeme bleiben ein zentrales Ziel, da Kühlung einen großen Teil des Stromverbrauchs in Gebäuden ausmachen kann, die hohen Temperaturen ausgesetzt sind. Eine hohe Nachfrage in Spitzenlastzeiten macht Planung und Lastmanagement wichtiger als eine einfache Reduzierung des Gesamtverbrauchs. Der indische Energieretrofit-Markt profitiert, wenn Gebäudemanager Steuerungen mit einem klaren Betriebskostenergebnis verknüpfen können. Digitale Plattformen können diesen Ansatz unterstützen, indem sie den Gerätebetrieb an Belegung, Wetterbedingungen und Nachfrageanforderungen anpassen.
Staatliche Energieeffizienzcodes, Anreize und Kohlenstoffmarktsignale
Staatliche Programme bringen Codes, Finanzierungsunterstützung und Kohlenstoffmarktmechanismen enger zusammen. Das Bureau of Energy Efficiency startete im Juli 2026 den Handel mit Kohlenstoffgutscheinen im Rahmen des Indischen Kohlenstoffgutschein-Handelssystems und schuf damit einen Compliance-Rahmen für ausgewiesene energieintensive Sektoren[1]. Das System macht die verifizierte Emissionsleistung für Eigentümer von Industrieanlagen, die Treibhausgasintensitätsanforderungen erfüllen müssen, wesentlicher. Geplante Energiebewertungsanforderungen für große Neubauten könnten Entwicklern auch einen stärkeren Anreiz geben, die Energieeffizienz vor Fertigstellung des Baus zu berücksichtigen. Der indische Energieretrofit-Markt könnte von dieser politischen Ausrichtung profitieren, da Eigentümer von Gebäuden mit schlechterer Leistung klarere Pläne für Energiemodernisierungen benötigen werden. Die Durchsetzung von Codes bleibt wichtig, da das Adoptionsniveau zwischen den Bundesstaaten variieren kann.
Unternehmerische Netto-Null-Verpflichtungen und Zertifizierung für grünes Bauen
Unternehmerische Nachhaltigkeitsverpflichtungen lenken zunehmend Aufmerksamkeit auf den Energieverbrauch von Gebäuden, insbesondere in großen Bürogebäudeportfolios. Grüne Zertifizierungen können Leasingentscheidungen beeinflussen, wenn Mieter Flächen suchen, die interne Umweltziele unterstützen. Indien belegte außerhalb der Vereinigten Staaten den zweiten Platz für LEED-zertifizierte Flächen in der Rangliste des U.S. Green Building Council für 2025, die 611 neu zertifizierte Projekte mit mehr als 16 Millionen Bruttoquadratmetern umfasste[2]. Diese Zertifizierungsaktivität zeigt, dass Energieeffizienz in wichtigen Gewerbevierteln sichtbarer geworden ist. Der indische Energieretrofit-Markt kann davon profitieren, da ältere Gebäude wettbewerbsfähig gegenüber neu zertifizierten Flächen bleiben wollen. Grüne Mietvertragsklauseln können auch Vermieter- und Mieterinteressen angleichen, indem sie Verantwortlichkeiten für Energiedaten, Betriebspraktiken und vereinbarte Verbesserungen festlegen.
Sinkende Kosten für LED, Steuerungen, Sensoren und effiziente HLK-Systeme
Verbesserungen bei Geräten erweitern die Bandbreite der Projekte, die von gewerblichen und institutionellen Eigentümern in Betracht gezogen werden können. Effiziente Beleuchtung, Sensoren, Steuerungen und HLK-Geräte können phasenweise installiert werden, was Eigentümern hilft, Störungen zu begrenzen. Digitale Steuerungen können auch ein bestehendes System verbessern, ohne zu Beginn eines Projekts einen vollständigen Austausch zu erfordern. Siemens berichtete, dass 57 % der befragten Organisationen planten, ihre Investitionen in intelligente Gebäudetechnologien im Jahr 2026 zu erhöhen[3]. Dieses Investitionsinteresse unterstützt eine breitere Nutzung vernetzter Energiemanagementsysteme. Der indische Energieretrofit-Markt wird voraussichtlich eine Nachfrage nach Lösungen verzeichnen, die Einsparungen nach der Installation sichtbar und handhabbar machen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionsanforderungen und lange Amortisationszeiten | -2.30% | National; am stärksten ausgeprägt in MSME-Clustern und Tier-2/3-Städten ohne strukturierte Projektfinanzierung | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkter Zugang zu Projektfinanzierung und bankfähigen Leistungsdaten | -1.70% | National; am restriktivsten außerhalb von Metropolmärkten und BEE-akkreditierten ESCO-Netzwerken | Mittelfristig (2–4 Jahre) |
| Geteilte Anreize zwischen Vermieter und Mieter in gemieteten Gebäuden | -1.20% | National; am stärksten in gewerblichen Metropol-Leasingmärkten – Bengaluru, Delhi NCR, Mumbai | Mittelfristig (2–4 Jahre) |
| Inkonsistente Mess-, Verifizierungs- und Interoperabilitätsstandards | -0.90% | National; am einschränkendsten für unternehmensweite und institutionelle Mehrstandortportfolioprogramme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionsanforderungen und lange Amortisationszeiten
Umfangreiche Retrofits können erhebliche Ausgaben für den Austausch von HLK-Anlagen, Dämmung, Verglasung und Gebäudemanagementsystemen erfordern. Viele Eigentümer bevorzugen Projekte mit kurzen Amortisationszeiten, insbesondere wenn Belegungsvereinbarungen oder Betriebsbedingungen unsicher sind. Dies schafft eine Barriere für tiefgreifende Modernisierungen, die längere Planungs- und Installationszeiträume erfordern. Der indische Energieretrofit-Markt ist auch dadurch eingeschränkt, dass kleinere Unternehmen einzelne Projekte nicht zu einem finanzierbaren Portfolio zusammenfassen können. Standardisierte Verträge und unabhängige Verifizierung können das Vertrauen in prognostizierte Einsparungen verbessern. Finanzierungsmodelle, die verifizierte Betriebseinsparungen berücksichtigen, können helfen, benötigen jedoch glaubwürdige Leistungsdaten und eine klare Risikoverteilung.
Eingeschränkter Zugang zu Projektfinanzierung und bankfähigen Leistungsdaten
Der Zugang zu Finanzierungen ist eingeschränkt, wenn Kreditgeber Einsparprojektionen nicht projektübergreifend vergleichen können. Kleinere Standorte verfügen häufig nicht über die Energieaudits, Zählerdaten und Vertragshistorie, die für eine Finanzierungsentscheidung erforderlich sind. Dies ist außerhalb etablierter Metropolmärkte und reifer Energiedienstleistungsunternehmensnetzwerke schwieriger. Die OECD hat einen Bedarf an öffentlichen Finanzierungsmaßnahmen identifiziert, die privates Kapital für Investitionen in saubere Energie in Indien mobilisieren[4]. Projektaggregation kann helfen, indem ein größerer und diversifizierterer Pool von Retrofit-Investitionen geschaffen wird. Der indische Energieretrofit-Markt wird gemeinsame Berichts- und Verifizierungspraktiken benötigen, damit Kreditgeber diese Portfolios konsistent bewerten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Retrofit-Tiefe: Oberflächliche Maßnahmen dominieren den Umsatz, während tiefgreifende Modernisierungen den Wandel definieren
Oberflächliche/Leichte Energieretrofits hielten im Jahr 2026 einen Anteil von 68,2 % am indischen Energieretrofit-Markt. Diese Projekte umfassen häufig LED-Austausch, HLK-Steuerungen, Belegungssensoren, Luftabdichtung und verwandte Maßnahmen mit geringer Störung. Sie eignen sich für Eigentümer, die kurze Kapitalplanungszyklen und schnelle Betriebsverbesserungen bevorzugen. Sie lassen sich auch leichter auf belegte Gewerbe- und Institutionsgebäude anwenden. Tiefgreifende Energieretrofits werden bis 2032 voraussichtlich mit einer CAGR von 10,8 % wachsen. Dieses schnellere Wachstum spiegelt das Interesse an umfassenderen Modernisierungen wider, die die Leistung eines gesamten Gebäudes verbessern können.
Tiefgreifende Projekte können umfangreiche HLK-Änderungen, Dämmung, Verglasung, Steuerungsintegration und umfassendere Gebäudemanagementmodernisierungen umfassen. Sie erfordern eine stärkere Projektplanung, da die Installation belegte Flächen beeinflussen und mehr als ein Gebäudesystem umfassen kann. Geplante Gebäudebewertungen könnten Teilmodernisierungen für Objekte, die ein höheres Energieeffizienzniveau benötigen, weniger ausreichend machen. Einsparungsbasierte Verträge können tiefgreifende Projekte zugänglicher machen, wenn die Zahlung an verifizierte Ergebnisse geknüpft ist. Die indische Energieretrofit-Branche benötigt auch technische Kapazitäten zur Planung, Installation und Überwachung dieser Projekte. Der Übergang zu tiefgreifenderen Maßnahmen wird von stärkerer Messung, Finanzierung und Auftragnehmerkoordination abhängen. Oberflächliche Maßnahmen bleiben relevant, wo Eigentümer sofortige Modernisierungen mit geringer Störung benötigen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie: HLK-Systeme sichern den Umsatz, während intelligente Steuerungen den Wertbeitrag neu definieren
HLK-Systeme entfielen im Jahr 2026 auf 30,7 % des indischen Energieretrofit-Marktes. Kühlanlagen sind ein bedeutender Energieverbraucher in Gewerbe- und Industriegebäuden, insbesondere in Regionen mit anhaltender Hitze. HLK-Retrofits können Ersatzgeräte, drehzahlgeregelte Systeme, Kältemaschinen, Steuerungen und verbesserte Wartungspraktiken umfassen. Diese Optionen bieten Eigentümern mehrere Wege zur Leistungsverbesserung, ohne denselben Projektumfang übernehmen zu müssen. Intelligente Gebäudesteuerung und IoT werden bis 2032 voraussichtlich mit einer CAGR von 12,4 % wachsen. Ihr Wachstum zeigt den zunehmenden Wert, der auf kontinuierliche Überwachung und automatisierten Betrieb gelegt wird.
Steuerungen können Betriebsdaten nutzen, um Geräte an Belegung, Wetterbedingungen und Nachfrageanforderungen anzupassen. Siemens hat die Rolle vernetzter Gebäudetechnologien bei den geplanten Infrastrukturausgaben von Organisationen betont. Siemens präsentierte auch Gebäudesystemwerkzeuge, die eine interoperable Integration über HLK-, Beleuchtungs- und Sicherheitssysteme hinweg unterstützen sollen. Verbesserungen der Gebäudehülle und die Integration erneuerbarer Energien bieten zusätzliche Möglichkeiten, wo Eigentümer Kühllasten und Energieversorgung gemeinsam managen müssen. Warmwassermodernisierungen können in industriellen und verfahrenstechnischen Umgebungen mit erheblichem Wärmebedarf relevant sein. Die indische Energieretrofit-Branche entwickelt sich hin zu Technologiepaketen, die physische Geräte mit laufenden Betriebsdaten verknüpfen. Dieser Ansatz kann Eigentümern helfen, die Teile eines Gebäudes zu priorisieren, die zuerst einer Intervention bedürfen.
Nach Anwendung: Gewerbegebäude führen, während Industrieanlagen auf Kohlenstoffsignale reagieren
Gewerbegebäude hielten im Jahr 2026 einen Anteil von 38,4 % am indischen Energieretrofit-Markt. Älterer Bürobestand in Bengaluru, Delhi NCR, Mumbai, Chennai, Hyderabad und Pune schafft eine breite Basis für Gebäudesystemmodernisierungen. Eigentümer an diesen Standorten müssen Mietererwartungen, Betriebskosten und den Wettbewerbswert von Zertifizierungen berücksichtigen. Die größten Projekte können HLK-, Steuerungs-, Beleuchtungs- und Hüllenmaßnahmen unter einem einzigen Plan kombinieren. Industrieanlagen werden bis 2032 voraussichtlich mit einer CAGR von 9,6 % wachsen. Der Sektor ist von Kohlenstoffleistungsanforderungen für ausgewiesene energieintensive Tätigkeiten im Rahmen des Indischen Kohlenstoffgutschein-Handelssystems betroffen.
Wohngebäude stellen eine große potenzielle Basis dar, aber Finanzierung und Bewusstsein auf Haushaltsebene können die Akzeptanz einschränken. Öffentliche und institutionelle Einrichtungen können nützliche Portfoliomöglichkeiten bieten, da ähnliche Standorte im Rahmen einer Energiedienstleistungsvereinbarung gebündelt werden können. Die politische Ausrichtung des Bureau of Energy Efficiency unterstützt auch eine stärkere Aufmerksamkeit für den Energieverbrauch in größeren Gebäuden und Industrieanlagen. Industriekäufer können sich auf prozessbezogene Einsparungen konzentrieren, während gewerbliche Eigentümer möglicherweise mehr Gewicht auf Mietererfahrung und Gebäudebewertungen legen. Der indische Energieretrofit-Markt benötigt unterschiedliche Projekt- und Finanzierungsansätze für diese Käufergruppen. Die gewerbliche Nachfrage wird weiterhin mit der Büromodernisierung und den Leasingbedürfnissen verbunden sein. Die industrielle Nachfrage wird durch Compliance, Prozesseffizienz und die Fähigkeit zur Verifizierung von Energieergebnissen geprägt sein.

Geografische Analyse
Bengaluru und Delhi NCR zusammen machen 45 % des indischen Bürobestands aus, der mehr als 10 Jahre alt ist, und sind damit zentrale Standorte für gewerbliche Energieretrofit-Aktivitäten. Große Unternehmensnutzer und institutionelle Eigentümer in diesen Märkten haben einen starken Anreiz, die Gebäudeleistung zu verfolgen. Ihre Konzentration an etablierten Büroflächen schafft Möglichkeiten für HLK-Modernisierungen, Steuerungen und zertifizierungsbezogene Verbesserungen. Indiens Stellung im Jahr 2025 für LEED-zertifizierte Flächen außerhalb der Vereinigten Staaten spiegelt auch die Bedeutung wichtiger Gewerbekorridore wider. Mumbai, Chennai, Hyderabad und Pune bilden eine zweite Gruppe wichtiger Gewerbemärkte für den indischen Energieretrofit-Markt.
Tata Power und Keppel setzen durch eine Konsortiumspartnerschaft mit Tata Realty and Infrastructure eine 12.100-TR-Kühlung-als-Dienstleistung-Lösung im Intellion Park in Chennai im Rahmen eines 15-Jahres-Vertrags ein. Das Projekt zeigt, wie dienstleistungsbasierte Kühlarrangements in einer großen Büroentwicklung eingesetzt werden können. Karnataka, Maharashtra und Tamil Nadu sind relevant, da Tarifbedingungen und die Umsetzung von Gebäudecodes die Wirtschaftlichkeit von Retrofits beeinflussen können. Bundesstaaten, die den Energieeinspargebäudecode formell bekannt gegeben haben, können eine stärker compliance-getriebene Nachfrage erzeugen als Bundesstaaten, die auf freiwillige Maßnahmen setzen.
Die industrielle Nachfrage verteilt sich auf energieintensive Cluster in Maharashtra, Gujarat, Tamil Nadu, Karnataka, Telangana und Andhra Pradesh. Diese Standorte verbinden industrielle Aktivität mit größerer Relevanz für Energieeffizienzprogramme und Kohlenstoffleistungsanforderungen. Der indische Energieretrofit-Markt kann über Metropolgebiete hinaus expandieren, wenn kleinere Projekte für Finanzierung und Überwachung gebündelt werden können. Tier-2- und Tier-3-Städte benötigen möglicherweise stärkere Auditkapazitäten und zugänglichere Projektfinanzierungen, bevor dies in großem Maßstab geschieht. Dachsolar und Gebäudeeffizienz können kombiniert werden, wo lokale Vorschriften gewerbliche und industrielle Energieprojekte unterstützen. Das geografische Muster wird ungleichmäßig bleiben, da Durchsetzung auf Bundesstaatsebene, technische Kapazitäten und Finanzierungsbedingungen variieren. Ein breiteres Netzwerk verifizierter Projektdaten könnte Kreditgebern helfen, Möglichkeiten in Bereichen zu bewerten, die derzeit weniger Investitionen erhalten.
Wettbewerbslandschaft
Marktkonzentration
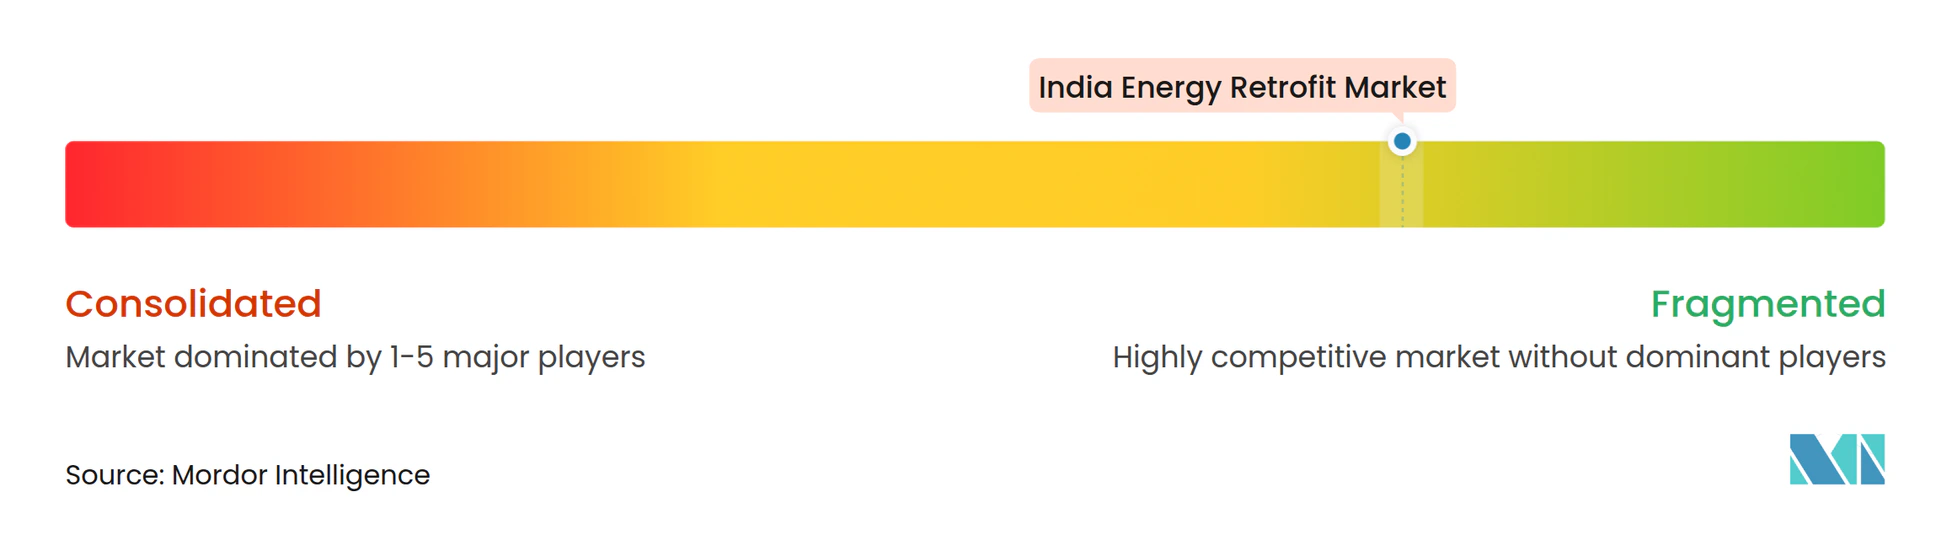
Der indische Energieretrofit-Markt ist fragmentiert. Schneider Electric, Honeywell, Johnson Controls, Siemens, ABB und Trane Technologies konkurrieren durch Steuerungen, Analysen, Geräte und leistungsorientierte Servicemodelle. Größere Anbieter können etablierte Plattformen und breite Produktportfolios in komplexe Gebäudeprojekte einbringen. Spezialisierte Anbieter können bei kleineren Projekten flexibler sein, bei denen Finanzierung und lokale Lieferung im Vordergrund stehen. Der indische Energieretrofit-Markt bleibt über Gebäudetypen, Technologien und regionale Projektpipelines hinweg fragmentiert.
ABB kündigte im Jahr 2026 Investitionen von 75 Millionen USD in Indien an, nach 35 Millionen USD im Jahr 2025, zur Unterstützung von Fertigung sowie Forschung und Entwicklung in den Bereichen Elektrifizierung, Antriebstechnik und Automatisierung. Diese Investition stärkt ABBs lokale Lieferkapazität für Geräte, die für Energie- und Automatisierungsprojekte relevant sind. Siemens hat sein Gebäudemanagementsystem weiterentwickelt und dabei den Schwerpunkt auf Interoperabilität für bestehende Gebäudesysteme gelegt. Das Kühlprojekt von Tata Power und Keppel in Chennai bietet ein weiteres Beispiel für ein ergebnisbasiertes Modell, das den Bedarf eines Kunden, eine Kühlanlage direkt zu betreiben, reduzieren kann.
Auf Indien ausgerichtete Energiedienstleistungsunternehmen und Projektentwickler sind in der Industrie- und MSME-Arbeit wichtig, da sie kleinere Verträge strukturieren und Projekte mit Finanzierungen verbinden können. Thermax Onsite Energy Solutions, Energeia, ENGIE India und EESL sind in Bereichen tätig, die mit Vor-Ort-Versorgungsleistungen, Energiedienstleistungen oder öffentlichen Effizienzprogrammen zusammenhängen. Die Internationale Energieagentur hat festgestellt, dass die Entwicklung von Energiedienstleistungsunternehmen von Land zu Land ungleichmäßig bleibt, was die Bedeutung lokaler Projektstrukturen unterstreicht. Unternehmen, die Projekte bündeln, Einsparungen messen und glaubwürdige Daten liefern können, haben möglicherweise einen Vorteil bei unterversorgten Käufergruppen. Der indische Energieretrofit-Markt wird nicht von einem einzigen Technologieanbieter definiert werden, da Projekte Geräte, Datenmanagement, Installation und Finanzierung erfordern. Die Wettbewerbsdifferenzierung wird sich daher wahrscheinlich auf zuverlässige Ausführung und verifizierte Leistung konzentrieren. Diese Wettbewerbsstruktur ist konsistent mit einem Markt, in dem keine einzelne Anbietergruppe alle Teile der Wertschöpfungskette kontrolliert.
Marktführer der indischen Energieretrofit-Branche
-
Johnson Controls India Pvt. Ltd.
-
Schneider Electric India Pvt. Ltd.
-
Siemens Limited
-
Honeywell Automation India Ltd.
-
Energy Efficiency Services Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: BEE startet offiziell den Handel mit Kohlenstoffgutscheinen (Carbon Credit Certificate, CCC) im Rahmen des Indischen Kohlenstoffgutschein-Handelssystems (Indian Carbon Credit Trading Scheme, CCTS) und vollzieht damit den Übergang vom PAT-basierten Energiesparzertifikatsmechanismus. Neun energieintensive Sektoren, darunter Aluminium, Zement, Eisen und Stahl sowie Textilien, wechseln zum Compliance-Mechanismus und schaffen damit eine direkte finanzielle Rendite auf verifizierte industrielle Energieeffizienz-Retrofits.
- April 2026: Tata Power Trading Company und Keppel Limited gehen eine Partnerschaft mit Tata Realty and Infrastructure ein, um eine 12.100-TR-Kühlung-als-Dienstleistung-Lösung (Cooling-as-a-Service, CaaS) im Intellion Park, Chennai (25,27 Acres, Taramani-IT-Korridor), im Rahmen eines 15-Jahres-Vertrags mit dem Ziel einer 20-prozentigen Gesamtenergiereduzierung einzusetzen. Das Projekt soll im Oktober 2026 in Betrieb gehen.
- März 2026: ABB kündigt Investitionen von 75 Millionen USD in Indien für 2026 an, nach 35 Millionen USD im Jahr 2025, und erweitert Fertigung sowie Forschung und Entwicklung in Bengaluru (Antriebstechnikanlage in Peenya, Nelamangala Campus 2), Hyderabad (Forschungs- und Entwicklungszentrum mit mehr als 12.400 m²), Nashik (Leistungsschalterproduktion) und Vadodara (Generatoren und Motoren) in den Bereichen Elektrifizierung, Antriebstechnik und Automatisierung.
Berichtsumfang des indischen Energieretrofit-Marktes
Energieretrofit bezeichnet den Prozess der Modernisierung oder Anpassung bestehender Gebäude, Anlagen oder Energiesysteme zur Verbesserung der Energieeffizienz, Reduzierung des Energieverbrauchs und der Betriebskosten sowie zur Senkung der Treibhausgasemissionen. Retrofits können den Austausch veralteter Geräte, die Verbesserung der Gebäudedämmung und Fenster, die Modernisierung von HLK- und Beleuchtungssystemen, die Installation intelligenter Energiesteuerungen und die Integration erneuerbarer Energietechnologien wie Photovoltaik umfassen.
Der indische Energieretrofit-Markt ist nach Retrofit-Tiefe, Technologie und Anwendung segmentiert. Nach Retrofit-Tiefe ist der Markt in tiefgreifende Energieretrofits und oberflächliche/leichte Energieretrofits unterteilt. Nach Technologie ist der Markt in HLK-Systeme, Beleuchtungssysteme, Gebäudehülle, Integration erneuerbarer Energien, intelligente Gebäudesteuerung, IoT sowie Warmwasserbereitung und Sanitär unterteilt. Nach Anwendung ist der Markt in Wohn-, Gewerbe-, Industrie- sowie öffentliche und institutionelle Gebäude unterteilt. Für jedes Segment wurden Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
| Tiefgreifende Energieretrofits |
| Oberflächliche/Leichte Energieretrofits |
| HLK-Systeme |
| Beleuchtungssysteme |
| Gebäudehülle (Dämmung und Verglasung) |
| Integration erneuerbarer Energien (Photovoltaik, Solarthermie) |
| Intelligente Gebäudesteuerung und IoT |
| Warmwasserbereitung und Sanitär |
| Wohngebäude |
| Gewerbegebäude |
| Industrieanlagen |
| Öffentliche und institutionelle Gebäude |
| Nach Retrofit-Tiefe | Tiefgreifende Energieretrofits |
| Oberflächliche/Leichte Energieretrofits | |
| Nach Technologie | HLK-Systeme |
| Beleuchtungssysteme | |
| Gebäudehülle (Dämmung und Verglasung) | |
| Integration erneuerbarer Energien (Photovoltaik, Solarthermie) | |
| Intelligente Gebäudesteuerung und IoT | |
| Warmwasserbereitung und Sanitär | |
| Nach Anwendung | Wohngebäude |
| Gewerbegebäude | |
| Industrieanlagen | |
| Öffentliche und institutionelle Gebäude |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Energieretrofit-Markt im Jahr 2027?
Die Marktgröße des indischen Energieretrofit-Marktes wird im Jahr 2027 auf 36,54 Milliarden USD geschätzt und soll bis 2032 einen Wert von 55,09 Milliarden USD erreichen.
Was treibt die Energieretrofit-Aktivität in Indien an?
Höhere Betriebskosten, Erwartungen an die Gebäudeleistung, politische Entwicklungen und Finanzierungsmodelle, die die Rückzahlung an verifizierte Einsparungen knüpfen, stützen die Nachfrage.
Welche Retrofit-Tiefe hat den größten Marktanteil?
Oberflächliche/Leichte Energieretrofits hielten im Jahr 2026 einen Anteil von 68,2 %, da sie mit geringerer Störung und kürzeren Planungszyklen umgesetzt werden können.
Welche Technologie wächst am schnellsten?
Intelligente Gebäudesteuerung und IoT werden bis 2032 voraussichtlich mit einer CAGR von 12,4 % wachsen, unterstützt durch die Nachfrage nach kontinuierlicher Überwachung und automatisiertem Betrieb.
Warum sind Gewerbegebäude für Retrofit-Anbieter wichtig?
Gewerbegebäude hielten im Jahr 2026 einen Anteil von 38,4 %, wobei älterer Bürobestand und Mietererwartungen die Nachfrage nach HLK-, Steuerungs-, Beleuchtungs- und zertifizierungsbezogenen Modernisierungen schaffen.
Warum wird bei Industrieanlagen ein schnelles Wachstum erwartet?
Industrieanlagen werden bis 2032 voraussichtlich mit einer CAGR von 9,6 % wachsen, da energieintensive Sektoren auf Kohlenstoffleistungsanforderungen und Energiekostendruck reagieren.