
Marktgröße und Marktanteil des Energieretrofit-Marktes der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 109.72 Milliarden US-Dollar |
| Marktgröße (2027) | 128.76 Milliarden US-Dollar |
| Marktgröße (2032) | 177.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.63 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Energieretrofit-Marktes der Vereinigten Staaten von Mordor Intelligence
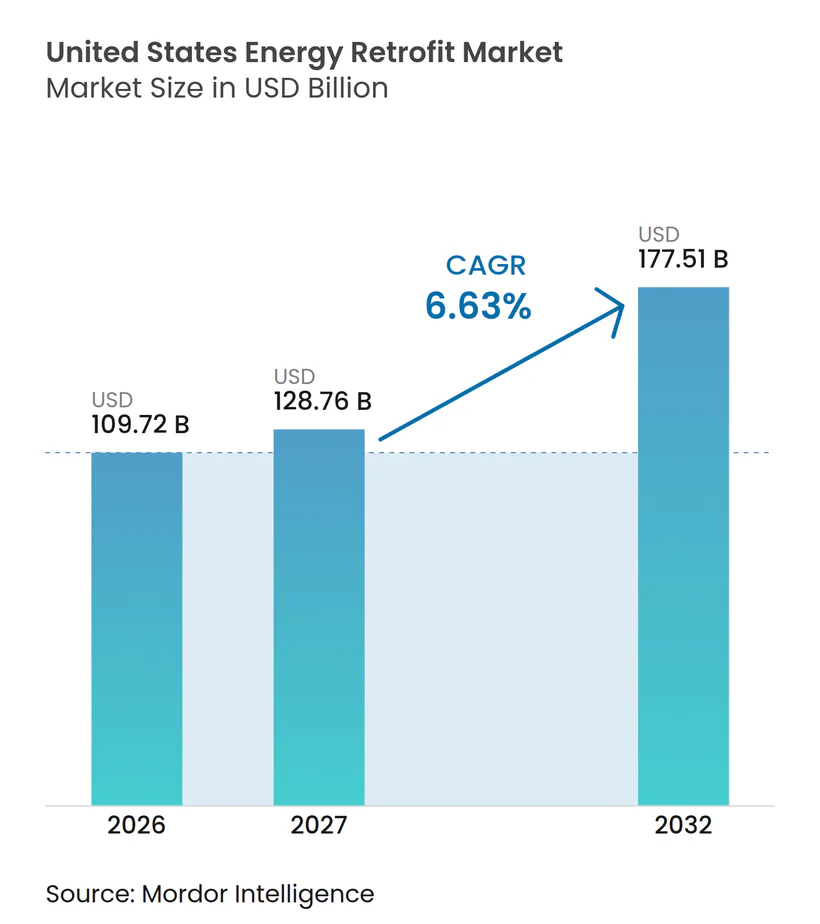
Die Marktgröße des Energieretrofit-Marktes der Vereinigten Staaten wird voraussichtlich von 109,72 Milliarden USD im Jahr 2026 auf 128,76 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 177,51 Milliarden USD erreichen, bei einer CAGR von 6,63 % über den Zeitraum 2027–2032. Der Markt wird durch einen veralteten gewerblichen Gebäudebestand, Ersatzbedarf bei Heizungs-, Lüftungs- und Klimatechnik (HLK)-Anlagen sowie öffentliche Maßnahmen gestützt, die Energieeffizienz zu einem Thema der Kapitalplanung machen. Gebäudeeigentümer kombinieren zunehmend den Geräteaustausch mit Steuerungssystemen, elektrischen Aufrüstungen und erneuerbarer Energieerzeugung, da diese Maßnahmen als ein einziges Projekt konzipiert werden können. Der Markt profitiert auch von Leistungsvertragsstrukturen, die es öffentlichen und institutionellen Eigentümern ermöglichen, Projekte durch nachgewiesene Einsparungen zu refinanzieren. Die Verfügbarkeit von Fachkräften bleibt eine wesentliche Einschränkung, da Retrofit-Arbeiten Elektriker, HLK-Techniker, Steuerungsspezialisten und Inbetriebnahmepersonal erfordern. Größere Anbieter können integrierte Prüf-, Planungs-, Finanzierungs- und Messtechnologiedienstleistungen nutzen, um bei komplexen Projekten zu konkurrieren, während regionale Auftragnehmer weiterhin einen Großteil der kleineren Aufrüstungsarbeiten übernehmen.
Wichtigste Erkenntnisse des Berichts
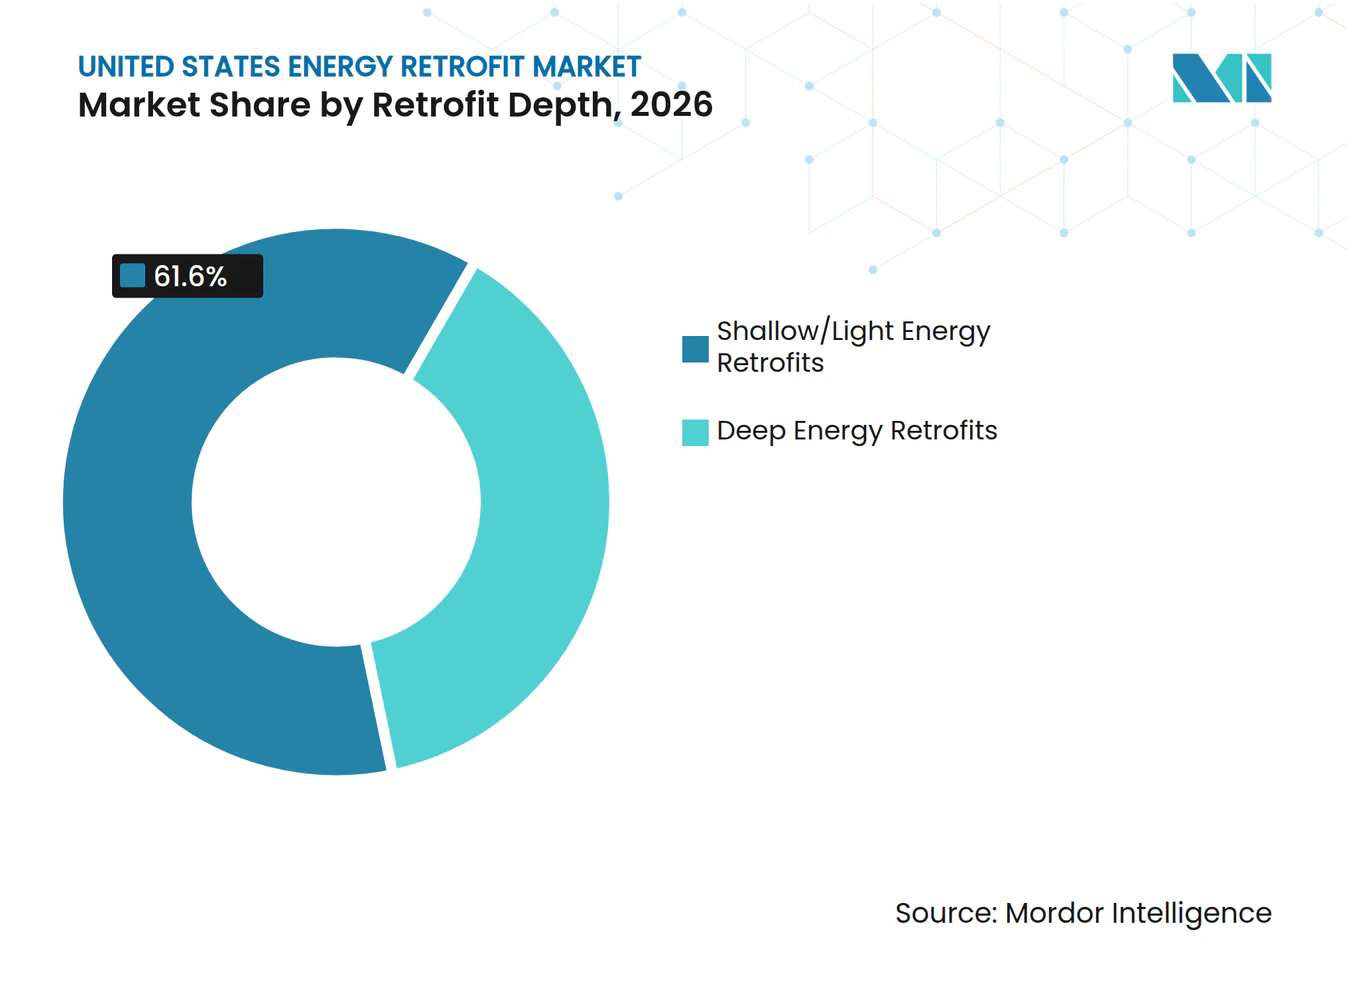
- Nach Retrofit-Tiefe hielten flache und leichte Projekte im Jahr 2026 einen Marktanteil von 61,6 % am Energieretrofit-Markt der Vereinigten Staaten, während tiefgreifende Retrofits bis 2032 voraussichtlich mit einer CAGR von 7,4 % wachsen werden.
- Nach Technologie entfielen im Jahr 2026 36,3 % des Segmentumsatzes auf HLK-Systeme, während die Erneuerbare-Energien-Integration bis 2032 voraussichtlich mit einer CAGR von 8,2 % expandieren wird.
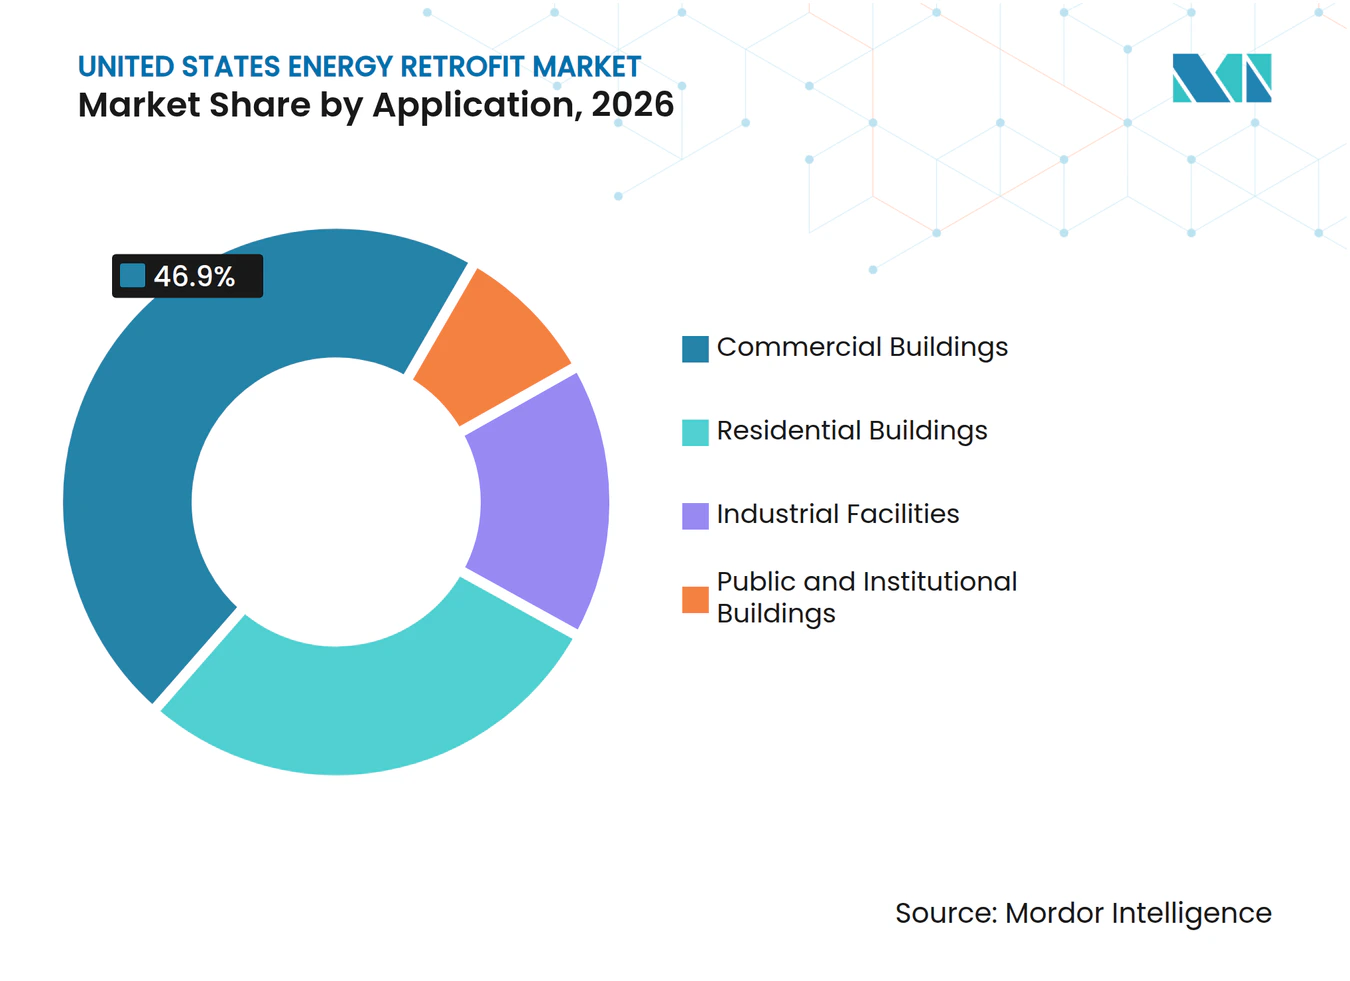
- Nach Anwendung entfielen im Jahr 2026 46,9 % des Segmentumsatzes auf gewerbliche Gebäude, während öffentliche und institutionelle Gebäude bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des Energieretrofit-Marktes der Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bundesstaatliche und staatliche Retrofit-Anreize und Steuergutschriften | +1.9% | National, mit schnellerer Akzeptanz in Kalifornien, New York und Massachusetts | Kurzfristig (≤ 2 Jahre) |
| Steigender Kostendruck durch veralteten Gebäudebestand und ineffiziente HLK-Anlagen | +1.5% | National, mit stärkerer Exposition im Mittleren Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Elektrifizierung und Wärmepumpenumrüstung in bestehenden Gebäuden | +1.3% | Nordosten, Mittelatlantik und Pazifikküste, mit wachsender Aktivität im Mountain West | Mittelfristig (2–4 Jahre) |
| Offenlegung von ESG-Daten im Gewerbebereich und Gebäudeleistungsstandards | +1.1% | Städtische Zentren einschließlich New York, Washington, D.C., Boston, Denver und Seattle | Kurzfristig (≤ 2 Jahre) |
| Nutzung von Intervallmessdaten und Submetering zur Priorisierung von Retrofits | +0.6% | National, mit stärkerer Nutzung in deregulierten Strommärkten | Mittelfristig (2–4 Jahre) |
| Reduzierung von eingebettetem Kohlenstoff und Kältemittelleckagen | +0.4% | National, insbesondere bei kältemittelintensiven gewerblichen HLK-Portfolios | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bundesstaatliche und staatliche Retrofit-Anreize und Steuergutschriften
Section 179D bietet einen Steuerabzug für die Energieeffizienz gewerblicher Gebäude von bis zu 5,90 USD pro Quadratfuß im Jahr 2026, wenn die Bedingungen für den ortsüblichen Lohn erfüllt sind. Section 48E gewährt eine Basisgutschrift von 30 % für förderfähige gewerbliche Solar- und Wärmepumpeninstallationen, mit Zuschlägen, die die effektive Gutschrift auf 50 % bis 70 % der förderfähigen Kosten erhöhen können.[1] Diese Regelungen erweitern die Anzahl der Projekte, die die Renditeanforderungen eines Eigentümers erfüllen können. Direktzahlungs- und Übertragungsmechanismen ermöglichen es auch steuerbefreiten Schulen, Kommunen und Krankenhäusern, durch Energiedienstleistungsunternehmen arrangierte Projektstrukturen von förderfähigen Anreizen zu profitieren. Dieser erweiterte Zugang kommt dem Energieretrofit-Markt der Vereinigten Staaten zugute, da institutionelle Eigentümer Anreize auf Projekte anwenden können, die zuvor schwer zu finanzieren waren. Wenn bundesstaatliche Förderung mit Versorgungsunternehmen-Rabatten und der Finanzierung über Property Assessed Clean Energy (PACE) kombiniert wird, können sich die Amortisationszeiten förderfähiger gewerblicher Projekte von 10 bis 15 Jahren auf 4 bis 7 Jahre verkürzen.
Veraltete Gebäude, HLK-Austausch und Kältemittelkonformität
Die jährlichen Energieausgaben für Gebäude in den Vereinigten Staaten beliefen sich auf 374 Milliarden USD, während veraltete Heizungs-, Lüftungs- und Klimatechnik (HLK)-Anlagen in gewerblichen Immobilien nach wie vor weit verbreitet sind. Verpackte Dachgeräte beheizen 37 % der gewerblichen Gebäude und versorgen 50 % der gewerblichen Nutzfläche, während Erdgaskessel 73 % der gewerblichen Raumheizungsenergie ausmachen. Veraltete Anlagen schaffen einen Ersatzzyklus, der über einen gleichwertigen Geräteaustausch hinausgeht. Die Kältemittelanforderungen der US-amerikanischen Umweltschutzbehörde, die im Januar 2026 für Systeme mit einer Füllmenge von 15 Pfund oder mehr in Kraft traten, erfordern Leckagereparatur-, Überwachungs- und Rückgewinnungsmaßnahmen, die den Zeitpunkt und den Umfang von HLK-Investitionen verändern können. Der Energieretrofit-Markt der Vereinigten Staaten profitiert, wenn der Austausch am Ende der Lebensdauer Eigentümer dazu veranlasst, Steuerungssysteme, Elektroarbeiten und damit verbundene Systemverbesserungen hinzuzufügen. Gebäude mit einem Medianalter von über 35 Jahren können innerhalb desselben Planungszeitraums mit mehreren Austausch- und Konformitätsentscheidungen konfrontiert sein.
Elektrifizierung, Wärmepumpen und Energiedaten
Eine im Jahr 2024 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass Luft-Wasser-Wärmepumpen für bis zu 38 % der Haushalte in den Vereinigten Staaten im Rahmen der Bestimmungen des Inflation Reduction Act wirtschaftlich attraktiv sein könnten.[2] Gewerbliche Umrüstungen können einen größeren Projektumfang haben, da Wärmepumpenanlagen möglicherweise Aufrüstungen von Elektroverteilern, Anschlusskapazitäten, Lüftung und Steuerungssystemen erfordern. Modellierungen des Nationalen Labors für erneuerbare Energien ergaben, dass der Ersatz gasbetriebener Dachgeräte durch Wärmepumpen-Dachgeräte, bedarfsgesteuerte Lüftung, Wärmerückgewinnung und Economizer den gesamten Standortenergieverbrauch im modellierten gewerblichen Gebäudebestand um 19,8 % reduzieren könnte. Intervallmessdaten von Versorgungsunternehmen und Submetering helfen Eigentümern, Gebäude und Systeme mit dem deutlichsten Einsparpotenzial zu identifizieren, bevor Kapital eingesetzt wird. Der Energieretrofit-Markt der Vereinigten Staaten erstreckt sich daher über HLK-Lieferanten hinaus auf Elektro-, Mechanik- und Steuerungsauftragnehmer. Staatliche Wärmepumpenprogramme und -ziele in Kalifornien, New York, Massachusetts und Minnesota fördern die Nachfrage zusätzlich, wo eine einfache energiekostenbasierte Amortisation nicht ausreichen würde.
Gebäudeleistungsstandards und Portfolioplanung
Gebäudeleistungsanforderungen verlagern Energiearbeiten in vielen städtischen Märkten von einer freiwilligen Betriebsentscheidung hin zu einer compliance-getriebenen Kapitalentscheidung. Die Portfolio-Manager-Plattform der US-amerikanischen Umweltschutzbehörde verfolgt mehr als 600.000 Gebäude und 25 Milliarden Quadratfuß und bietet Eigentümern ein gemeinsames Instrument für Benchmarking und Investitionsplanung. Gebäude, die regelmäßiges Benchmarking nutzen, haben ihren Energieverbrauch im Durchschnitt um 7 % über drei Jahre reduziert, bevor die vorgeschriebene Retrofit-Aktivität beginnt. Große Eigentümer bewerten Projekte zunehmend portfolioübergreifend, anstatt Maßnahmen gebäudeweise zu genehmigen. Dieser Ansatz stärkt den Energieretrofit-Markt der Vereinigten Staaten, da standardisierte Prüfungen, Steuerungsplattformen und Messpraktiken auf mehrere Objekte angewendet werden können. Anforderungen im Zusammenhang mit der Kohlenstoffberichterstattung und emissionsbezogenen Kennzahlen auf Objektebene veranlassen Eigentümer auch dazu, Gebäudehüllen-, Kältemittel- und Energiesystemmaßnahmen gemeinsam zu betrachten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Anfangskapitalbedarf und lange Amortisationszyklen | -1.4% | National, insbesondere bei kleineren und mittelgroßen gewerblichen Immobilien | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel und Kapazitätsengpässe bei Auftragnehmern | -0.9% | National, mit zusätzlichem Druck im Südosten, Mountain West und in Vorortmärkten | Mittelfristig (2–4 Jahre) |
| Mieterbeeinträchtigungen und phasenweise Ausführung in bewohnten Gebäuden | -0.5% | Städtische, dicht besiedelte Gewerbe- und Mehrfamilienimmobilien | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Netzanschluss, Genehmigungen und Einhaltung von Bauvorschriften | -0.4% | Dicht besiedelte städtische Gebiete mit behördenübergreifenden Genehmigungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Anfangskapitalbedarf und lange Amortisationszyklen
Tiefgreifende gewerbliche Energieretrofits können je nach Projektumfang und Standort 40 bis 150 USD pro Quadratfuß erfordern. Die einfachen Amortisationszeiten können vor Anreizen 8 bis 15 Jahre und nach vollständiger Nutzung von Rabatten und Bundesgutschriften in Hochkostenenergiemärkten 5 bis 8 Jahre betragen. Dieses Profil kann mit gewerblichen Mietlaufzeiten von 5 bis 10 Jahren in Konflikt geraten, da Eigentümer das Projekt finanzieren, während Mieter einen Großteil der Betriebseinsparungen erhalten. Eine Studie zu Entscheidungsträgern in gewerblichen Gebäuden aus dem Jahr 2025 ergab, dass Vermögensverwalter häufig einen 5-Jahres-Amortisations-Benchmark anwenden, der an Hurdle Rates von nahezu 20 % jährlich geknüpft ist.[3] Energieleistungsverträge und die Finanzierung über Property Assessed Clean Energy (PACE) können diese Lücke verringern, aber keines von beiden hat genügend unabhängige Eigentümer erreicht, um es als Einschränkung zu beseitigen. Kleinere Immobilien sehen sich auch mit höheren Transaktionskosten konfrontiert, da Finanzierung, technische Prüfung und Compliance-Planung nicht immer auf ein großes Portfolio verteilt werden können.
Arbeitskräfte-, Belegungs- und Genehmigungseinschränkungen
Der Bausektor muss im Jahr 2026 netto 349.000 neue Arbeitskräfte und im Jahr 2027 456.000 neue Arbeitskräfte gewinnen, während jeder fünfte Elektriker älter als 55 Jahre ist. Forschungen zur Energieeffizienz-Belegschaft identifizieren mangelndes Karrierebewusstsein, nicht abgestimmte Lehrpläne, Unterschiede bei der Lizenzierung, unzureichende berufliche Weiterentwicklung und schwache Koordination zwischen Arbeitgebern und Ausbildungsträgern als Hindernisse für die Ausweitung des Arbeitsangebots. Der Energieretrofit-Markt der Vereinigten Staaten kann Verzögerungen erfahren, wenn dieselben Elektriker, HLK-Techniker und Inbetriebnahmebeauftragten gleichzeitig für mehrere Projekttypen benötigt werden. Bewohnte Immobilien stellen eine zusätzliche Herausforderung dar, da Gebäudeeigentümer die Bauarbeiten um Mieter, Sicherheitsanforderungen und Betriebszeiten herum planen müssen. Netzanschluss-, Genehmigungs- und Bauvorschriftenprüfungen können Projekte, die HLK-, Solar-, Elektro- und Gebäudehüllenmaßnahmen kombinieren, weiter verzögern. Diese Bedingungen begünstigen tendenziell große Energiedienstleistungsunternehmen mit etablierten Handwerkernetzwerken und Erfahrung im Management komplexer Genehmigungsverfahren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Retrofit-Tiefe: Flache Aufrüstungen dominieren die aktuellen Ausgaben, während tiefgreifende Projekte schneller wachsen
Flache und leichte Aufrüstungen hielten im Jahr 2026 einen Marktanteil von 61,6 % am Energieretrofit-Markt der Vereinigten Staaten. Diese Arbeiten umfassen Beleuchtungsaustausch, Steuerungsaufrüstungen und Heizungs-, Lüftungs- und Klimatechnik (HLK)-Optimierungen, die in bewohnten Gebäuden leichter umzusetzen sind. Beleuchtungs- und flache HLK-Maßnahmen haben mediane Amortisationszeiten von 3 bis 4 Jahren, verglichen mit 11 bis 12 Jahren für Gebäudehüllenmaßnahmen. Ihre geringeren Kosten, kürzeren Zeitpläne und begrenzten Beeinträchtigungen machen sie für eine breite Palette von Gebäudeeigentümern zugänglich. Diese Maßnahmen eignen sich auch für Auftragnehmer, die mit standardisierten Leistungsumfängen und Versorgungsunternehmen-Rabattprogrammen arbeiten.
Tiefgreifende Retrofits werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,4 % wachsen. Die Marktgröße des Energieretrofit-Marktes der Vereinigten Staaten für tiefgreifende Retrofit-Arbeiten wird durch Gebäude gestützt, die bereits grundlegende Beleuchtungs- und Steuerungsprojekte abgeschlossen haben. Eigentümer in dieser Position müssen wirkungsstärkere Maßnahmen in Betracht ziehen, wenn zusätzliche Effizienzverbesserungen erforderlich sind, um Energie- oder Emissionsziele zu erreichen. Solche Projekte erfordern oft eine sorgfältige Abstimmung mit Nutzern, baulichen Gegebenheiten und mehreren Gebäudesystemen. Leistungsverträge sind in institutionellen Umgebungen besonders relevant, da nachgewiesene Einsparungen längere Rückzahlungszeiträume unterstützen können.



Nach Technologie: HLK ist die größte Kategorie, während die Erneuerbare-Energien-Integration am schnellsten wächst
HLK-Systeme machten im Jahr 2026 36,3 % des Technologiesegmentumsatzes aus. Verpackte Dachgeräte versorgen 50 % der gewerblichen Nutzfläche in den USA, und Erdgaskessel machen 73 % der gewerblichen Raumheizungsenergie aus, was den HLK-Austausch zu einem beständigen Bestandteil des Energieretrofit-Marktes macht. Der Geräteaustausch wird häufig zu einem umfassenderen Ingenieurprojekt, wenn Eigentümer gleichzeitig Kältemittelvorschriften, Steuerungssysteme, Lüftung oder elektrische Kapazität berücksichtigen müssen. Die Kältemittelübergangsanforderungen der US-amerikanischen Umweltschutzbehörde erhöhen auch die Bedeutung der Planung von Austauschzeitplänen, bevor ein Geräteausfall ein dringendes Projekt schafft.
Die Erneuerbare-Energien-Integration wird voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 8,2 % wachsen. Gewerbliche Eigentümer können Solarprojekte mit der HLK-Elektrifizierung kombinieren, um den Steuergutschrift für saubere Strominvestitionen gemäß Section 48E zu nutzen. Die installierten Kosten für gewerbliche Solaranlagen lagen im Jahr 2026 vor Anreizen zwischen 1,60 und 1,80 USD pro Watt Gleichstrom. Intelligente Steuerungssysteme und Internet-der-Dinge (IoT)-Energiemanagementsysteme bieten auch eine kapitalärmere Option für bestehende Immobilien. Im August 2026 erklärte Johnson Controls International, dass seine erweiterten OpenBlue-Fähigkeiten die Implementierungszeiten für die Integration in komplexen Mehrgebäudeanlagen um bis zu 95 % reduzieren könnten. Beleuchtung bleibt wichtig in K-12-Schulen, kommunalen Gebäuden und Einzelhandelsstandorten, wo die wirtschaftlichen Rahmenbedingungen und Rabattstrukturen gut verstanden werden.
Nach Anwendung: Gewerbliche Gebäude halten die größte Basis, öffentliche Einrichtungen führen das Wachstum an
Gewerbliche Gebäude repräsentierten im Jahr 2026 46,9 % des Anwendungssegmentumsatzes. Das gewerbliche Segment spiegelt die Nachfrage von Büros, Einzelhandelszentren, Gesundheitseinrichtungen und Mehrfamilienhäusern wider. Diese Eigentümer sehen sich häufig gleichzeitig mit Energiekosten, Investorenerwartungen und lokalen Leistungsanforderungen konfrontiert. Wohngebäude haben eine hohe Stückzahl, umfassen aber typischerweise kleinere Projekte und einen größeren Pool lokaler Auftragnehmer. Industrieanlagen priorisieren möglicherweise Prozessenergieinvestitionen gegenüber Gebäudehüllenverbesserungen, obwohl das Energiemanagement auf Anlagenebene in Kapitalplänen zunehmend an Bedeutung gewinnt.
Öffentliche und institutionelle Gebäude werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,2 % wachsen. Bundesenergieeinsparungsleistungsverträge, staatliche Mandate für Schulen und kommunale Objekte sowie Vertragslaufzeiten von 20 bis 25 Jahren helfen diesen Eigentümern, Maßnahmen mit längeren Amortisationszeiten anzugehen. Im Oktober 2025 sicherte sich Ameresco, Inc. einen Energieeinsparungsleistungsvertrag im Wert von 197 Millionen USD für das U.S. Naval Research Laboratory, der Dampferzeugung, Kaltwassersysteme und die Einführung von Supervisory Control and Data Acquisition (SCADA) umfasste. Öffentliche Beschaffung kann Kapital mobilisieren, ohne die vollen Kosten in die Bilanz einer Behörde aufzunehmen. Der Energieretrofit-Markt der Vereinigten Staaten wird daher durch öffentliche Eigentümer gestützt, die verifizierte Einsparungsstrukturen für komplexere Arbeiten nutzen können.

Geografische Analyse
Der Nordosten bleibt ein sehr aktives Gebiet für den Energieretrofit-Markt der Vereinigten Staaten, da er über ältere gewerbliche Immobilien, einen dichten städtischen Gebäudebestand und starke staatliche Anreizprogramme verfügt. New York, Massachusetts, Connecticut und New Jersey verzeichnen eine erhebliche Nachfrage nach HLK-Aufrüstungen, Steuerungssystemen und Gebäudehüllenarbeiten. Die von Versorgungsunternehmen verwalteten Energieeffizienzprogramme in Massachusetts erhalten mehr als 1 Milliarde USD an jährlicher Finanzierung und unterstützen lokale Lieferketten für Retrofit-Dienstleistungen und -Ausrüstungen. Kaliforniens Gebäudeenergieeffizienzstandards 2025 traten im Januar 2026 in Kraft und erfordern aktualisierte HLK- und Gebäudehüllen-Benchmarks bei Umbauarbeiten an Nichtwohngebäuden. Dies macht viele Renovierungsgenehmigungen zu einem Zeitpunkt, an dem Eigentümer umfassendere Effizienzmaßnahmen bewerten müssen.
Der Süden und der Mittlere Westen bieten eine andere Mischung von Nachfragetreibern. Texas, Florida und andere südöstliche Märkte verzeichnen eine starke Nachfrage nach HLK-Aufrüstungen, da Kühllasten Effizienzinvestitionen finanziell attraktiv machen können. Bundes- und Militärgebäude in Indiana, Illinois, Minnesota, Wisconsin, Georgia, Kansas und Virginia nutzen Leistungsvertragsstrukturen für Energie- und Gebäudeautomatisierungsaufrüstungen. Die Marktgröße des Energieretrofit-Marktes der Vereinigten Staaten in diesen Regionen wird durch Bundesarbeiten gestützt, auch wenn die lokale Gebäudeleistungspolitik weniger umfassend ist. Regionale Auftragnehmer müssen weiterhin unterschiedliche Genehmigungspraktiken, Arbeitsbedingungen und Anforderungen der Versorgungsunternehmensprogramme bewältigen.
Der Mountain West entwickelt sich zu einem Retrofit-Korridor, da vergleichsweise neuere gewerbliche Gebäude ihren ersten großen Geräteaufrüstungszyklus erreichen. Denvers Programm legt Kohlenstoffintensitätsziele für Gebäude mit mehr als 2.322 Quadratmetern fest und nutzt Compliance-Meilensteine bis 2030. Mesa County, Colorado, begann im Juli 2024 einen Energieleistungsvertrag im Wert von 11,5 Millionen USD mit Schneider Electric, unter Nutzung staatlicher Finanzierung, Versorgungsunternehmen-Rabatte und Bundesanreize ohne direkten Kapitalaufwand des Landkreises. Phoenix, Salt Lake City und Raleigh integrieren auch Energie-Benchmarking in die Gebäudeverwaltung und erweitern die geografische Basis über die größten Küstenmetropolen hinaus.
Wettbewerbslandschaft
Marktkonzentration
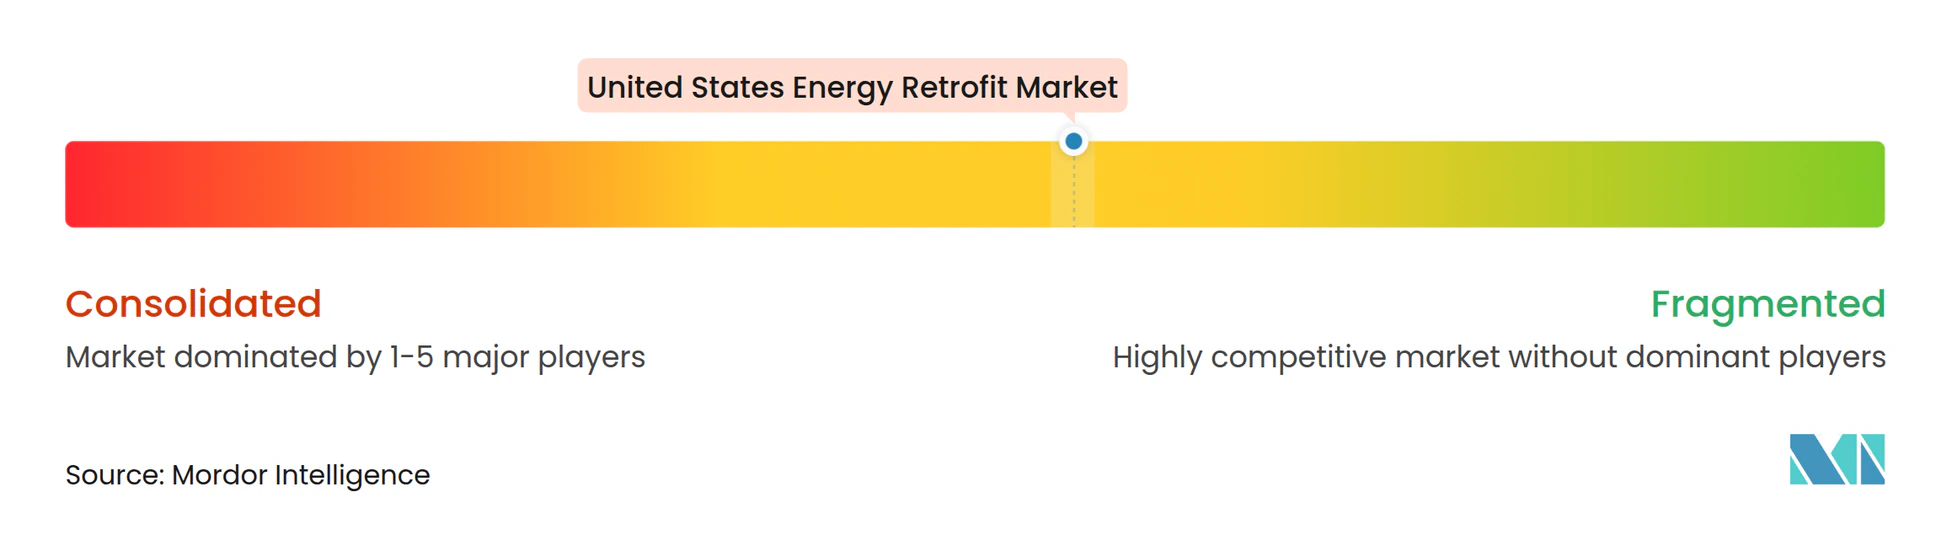
Der Energieretrofit-Markt der Vereinigten Staaten ist unter großen Anbietern integrierter Energiedienstleistungen mäßig konsolidiert. Ameresco, Honeywell, Johnson Controls, Trane Technologies, Siemens und Schneider Electric konkurrieren um große Energieeinsparungsleistungsverträge und Energieleistungsverträge. Ihre Angebote kombinieren Prüfungen, Planung, Finanzierung, Geräteintegration sowie Messung und Verifizierung. Diese Fähigkeiten sind für öffentliche und institutionelle Kunden wichtig, die einen Auftragnehmer für die Verwaltung mehrerer Systeme benötigen. Regionale Mechanik-, Elektro- und Sanitärauftragnehmer führen weiterhin einen Großteil der flachen Aufrüstungsarbeiten durch.
Digitale Gebäudeplattformen werden zu einem zentralen Wettbewerbsinstrument. Im Juni 2026 brachte Johnson Controls Metasys 16.0 mit Sequenzen gemäß der Richtlinie 36 der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE), Cybersicherheitsfunktionen, erweiterter IP-Gerätekapazität und Arbeitsabläufen auf den Markt, die darauf abzielen, Ingenieur- und Bereitstellungszeiten zu reduzieren. Das Unternehmen erklärte, dass die Plattform in geeigneten Anwendungen Energieeinsparungen von bis zu 30 % unterstützen könnte. Im August 2026 erweiterte Johnson Controls OpenBlue um Energy and Comfort Intelligence und einen agentischen KI-Assistenten für geräteübergreifende Datenkonnektivität.
Honeywell wurde im Januar 2026 ausgewählt, Gebäudeautomatisierungssysteme in Fort Benning, Georgia, in fast 300 Gebäuden und mehr als 278.709 Quadratmetern zu modernisieren.[4] Ameresco begann im Mai 2026 ein Energieinfrastrukturprojekt im Wert von 10 Millionen USD oder mehr im Mount Sinai School District, das LED-Beleuchtung, direkte digitale Steuerungen, Solar-PV, Transformatoraustausch und eine Umstellung von Heizöl auf Erdgas kombiniert. Kleinere Unternehmen wie Willdan Energy Solutions, Orion Energy Systems, Energy Systems Group und Entegrity Energy Partners konzentrieren sich auf Versorgungsunternehmen-, Regierungs-, Beleuchtungs- und Steuerungsprogramme mit wiederholbaren Leistungsumfängen. Die Wettbewerbslücke ist am deutlichsten bei gewerblichen Immobilien unter 4.645 Quadratmetern, wo Eigentümer Finanzierungsunterstützung, Compliance-Beratung und störungsarme Lieferung benötigen. Der Energieretrofit-Markt der Vereinigten Staaten bietet Raum für Anbieter, die diese Dienstleistungen für kleinere Eigentümer leichter zugänglich machen können.
Marktführer der Energieretrofit-Branche der Vereinigten Staaten
-
Trane Technologies plc
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
Ameresco, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2026: Ameresco begann ein Energieinfrastruktur-Modernisierungsprojekt für den Mount Sinai School District in New York. Das Projekt umfasst LED-Beleuchtungsaufrüstungen, die Modernisierung des Energiemanagementsystems mit direkten digitalen Steuerungen, Dach-Solar-PV-Installationen, hocheffiziente Transformatoraustausche und die Umstellung von Heizöl auf Erdgas im Rahmen eines Energy Savings Performance Contract (ESPC).
- März 2026: Ameresco kooperierte mit den Saginaw Public Schools in Michigan, um eine bezirksweite LED-Beleuchtungsumrüstung im Rahmen eines ESPC-Rahmens umzusetzen. Die Installation begann im April 2026 mit einem geplanten Abschluss im August 2026 und unterstützt Energieeinsparungen sowie Betriebskostenreduzierungen in Schuleinrichtungen.
- Januar 2026: Die US-Armee wählte Honeywell International aus, um Gebäudeautomatisierungssysteme in fast 300 Gebäuden in Fort Benning, Georgia, zu modernisieren. Das Projekt umfasst mehr als 278.709 Quadratmeter unter Nutzung der Niagara-Plattform und soll jährliche Einsparungen von rund 4,5 Millionen USD generieren.
- September 2025: Ameresco und die Stadt Olympia begannen mit dem Bau eines Retrofit-Projekts im Wert von fast 17 Millionen USD am Olympia Armory. Das Projekt umfasst Verbesserungen der Gebäudehülle, Barrierefreiheitsaufrüstungen und die Installation von Solar-PV, die im Rahmen einer ESPC-Struktur realisiert werden.
Berichtsumfang des Energieretrofit-Marktes der Vereinigten Staaten
Energieretrofit bezeichnet den Prozess der Aufrüstung bestehender Gebäude, Anlagen oder Infrastrukturen mit energieeffizienten Technologien und Systemen zur Reduzierung des Energieverbrauchs und zur Verbesserung der Gesamtleistung. Typische Verbesserungen umfassen HLK-Aufrüstungen, Beleuchtungsaustausch, Verbesserungen der Gebäudehülle, intelligente Energiesteuerungssysteme und die Integration erneuerbarer Energien. Energieretrofits helfen, Betriebskosten zu senken, den Komfort der Nutzer zu verbessern, Treibhausgasemissionen zu reduzieren und die Nutzungsdauer von Gebäuden zu verlängern.
Der Energieretrofit-Markt der Vereinigten Staaten ist nach Retrofit-Tiefe in tiefgreifende Energieretrofits und flache/leichte Energieretrofits segmentiert. Nach Technologie ist der Markt in HLK-Systeme, Beleuchtungssysteme, Gebäudehülle (Dämmung und Verglasung), Erneuerbare-Energien-Integration (Solar-PV und Solarthermie), intelligente Gebäudesteuerungssysteme und IoT sowie Warmwasserbereitung und Sanitäranlagen segmentiert. Nach Anwendung ist der Markt in Wohngebäude, gewerbliche Gebäude, Industrieanlagen sowie öffentliche und institutionelle Gebäude segmentiert. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Tiefgreifende Energieretrofits |
| Flache/Leichte Energieretrofits |
| HLK-Systeme |
| Beleuchtungssysteme |
| Gebäudehülle (Dämmung und Verglasung) |
| Erneuerbare-Energien-Integration (Solar-PV, Solarthermie) |
| Intelligente Gebäudesteuerungssysteme und IoT |
| Warmwasserbereitung und Sanitäranlagen |
| Wohngebäude |
| Gewerbliche Gebäude |
| Industrieanlagen |
| Öffentliche und institutionelle Gebäude |
| Nach Retrofit-Tiefe | Tiefgreifende Energieretrofits |
| Flache/Leichte Energieretrofits | |
| Nach Technologie | HLK-Systeme |
| Beleuchtungssysteme | |
| Gebäudehülle (Dämmung und Verglasung) | |
| Erneuerbare-Energien-Integration (Solar-PV, Solarthermie) | |
| Intelligente Gebäudesteuerungssysteme und IoT | |
| Warmwasserbereitung und Sanitäranlagen | |
| Nach Anwendung | Wohngebäude |
| Gewerbliche Gebäude | |
| Industrieanlagen | |
| Öffentliche und institutionelle Gebäude |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Energieretrofit-Marktes der Vereinigten Staaten im Jahr 2026?
Der Energieretrofit-Markt der Vereinigten Staaten wurde im Jahr 2027 auf 128,76 Milliarden USD geschätzt und soll bis 2032 einen Wert von 177,51 Milliarden USD erreichen.
Was treibt die Nachfrage nach Energieretrofit-Projekten in den Vereinigten Staaten an?
Veraltete HLK-Systeme, die Einführung von Wärmepumpen, Anreizprogramme, Kältemittelanforderungen und die Planung von Gebäudeleistungen unterstützen die Projektaktivität.
Welcher Retrofit-Typ hält den größten Ausgabenanteil?
Flache und leichte Aufrüstungen hielten im Jahr 2026 einen Anteil von 61,6 % der Ausgaben aufgrund kürzerer Amortisationszeiten und begrenzter Beeinträchtigungen.
Welche Technologie wächst bei Gebäudeaufrüstungen am schnellsten?
Die Erneuerbare-Energien-Integration wird bis 2032 voraussichtlich mit einer CAGR von 8,2 % wachsen, da Eigentümer Solarinvestitionen mit der HLK-Elektrifizierung kombinieren.
Welche Gebäudeanwendung wird voraussichtlich am schnellsten wachsen?
Öffentliche und institutionelle Gebäude werden bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen, unterstützt durch langfristige Leistungsverträge.