
Größe und Marktanteil des Arbeitgeberhaftpflichtversicherungsmarktes in Singapur
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 382.76 Millionen US-Dollar |
| Marktgröße (2026) | 396.15 Millionen US-Dollar |
| Marktgröße (2031) | 500.80 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.80 % |
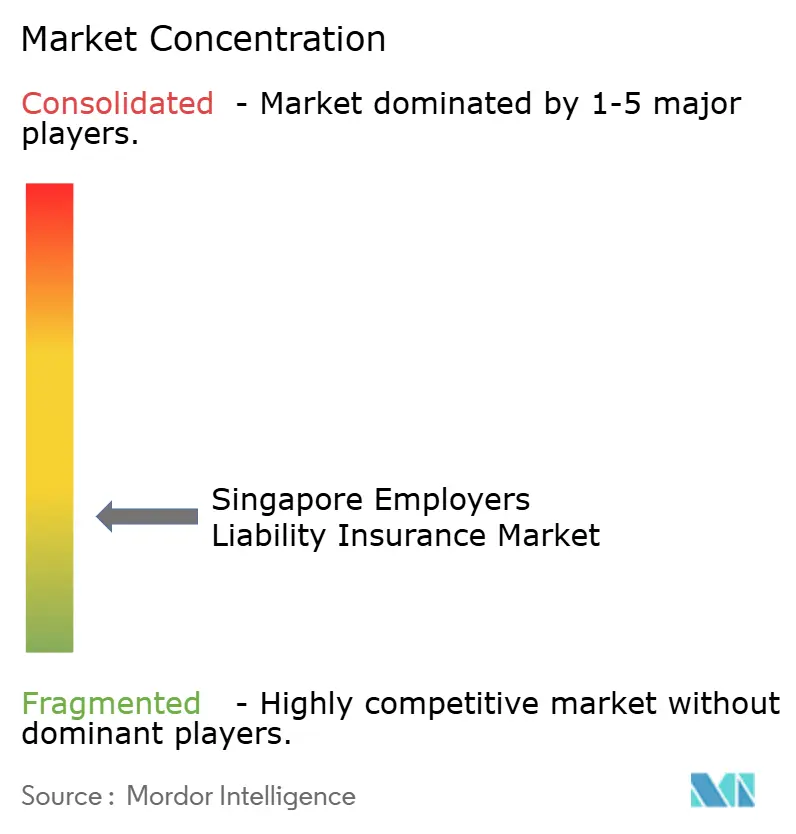
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Arbeitgeberhaftpflichtversicherungsmarktes in Singapur durch Mordor Intelligence
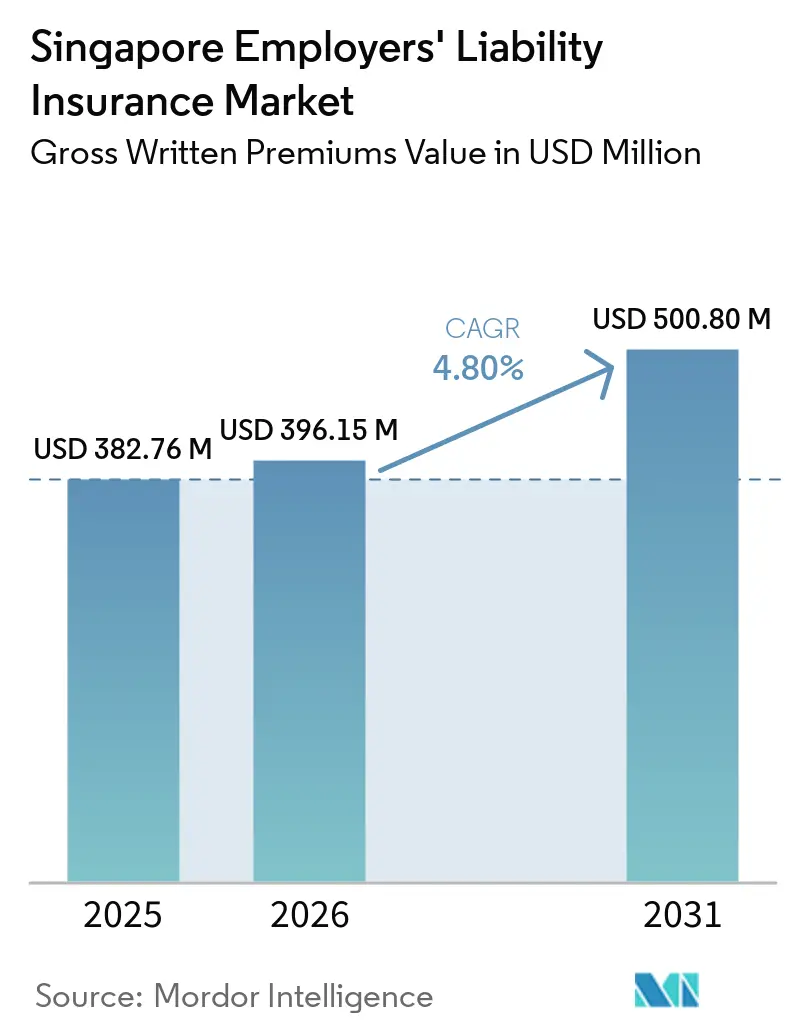
Die Größe des Arbeitgeberhaftpflichtversicherungsmarktes in Singapur, gemessen am Wert der gebuchten Bruttoprämien, wird voraussichtlich von 382,76 Millionen USD im Jahr 2025 und 396,15 Millionen USD im Jahr 2026 auf 500,80 Millionen USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 4,80 % verzeichnen.
Der Arbeitgeberhaftpflichtversicherungsmarkt in Singapur wird durch den Work Injury Compensation Act 2019 geprägt, der eine Deckung für gewerbliche Arbeitnehmer und nicht-gewerbliche Arbeitnehmer mit einem Verdienst von bis zu 2.600 SGD (1.924 USD) pro Monat vorschreibt. Die Einbeziehung von Plattformarbeitern im Januar 2025 erweiterte den Pflichtversicherungspool und schuf neue Nachfrage bei den zugelassenen Versicherern. Höhere Entschädigungsgrenzen ab November 2025 erhöhten zudem das maximale Haftungsrisiko, das Versicherer bei der Vertragsverlängerung berücksichtigen müssen. Verbesserte Sicherheitsergebnisse unterstützten die Zeichnungsleistung, jedoch kann eine geringere Schadenshäufigkeit den Verlängerungsdruck für Arbeitgeber mit guten Sicherheitsnachweisen verringern. Der Markt ist singapurspezifisch und stellt keine regionale Gesamtgröße für das Vereinigte Königreich, die Vereinigten Staaten oder den asiatisch-pazifischen Raum dar.
Wichtigste Erkenntnisse des Berichts
- Nach Deckungsart entfielen 75,82 % des Marktanteils der Arbeitgeberhaftpflichtversicherung in Singapur im Jahr 2025 auf gesetzliche WICA-Leistungen, während optionale Erweiterungen innerhalb der Klasse bis 2031 voraussichtlich mit einer CAGR von 7,02 % wachsen werden.
- Nach Versicherungspflicht entfielen 83,56 % des Marktanteils der Arbeitgeberhaftpflichtversicherung in Singapur im Jahr 2025 auf Pflichtversicherte, und es wird erwartet, dass diese bis 2031 mit einer CAGR von 5,19 % wachsen.
- Nach Arbeitnehmerkategorie entfielen 67,91 % des Marktanteils der Arbeitgeberhaftpflichtversicherung in Singapur im Jahr 2025 auf gewerbliche Arbeitnehmer, während Plattformarbeiter bis 2031 voraussichtlich mit einer CAGR von 7,82 % wachsen werden.
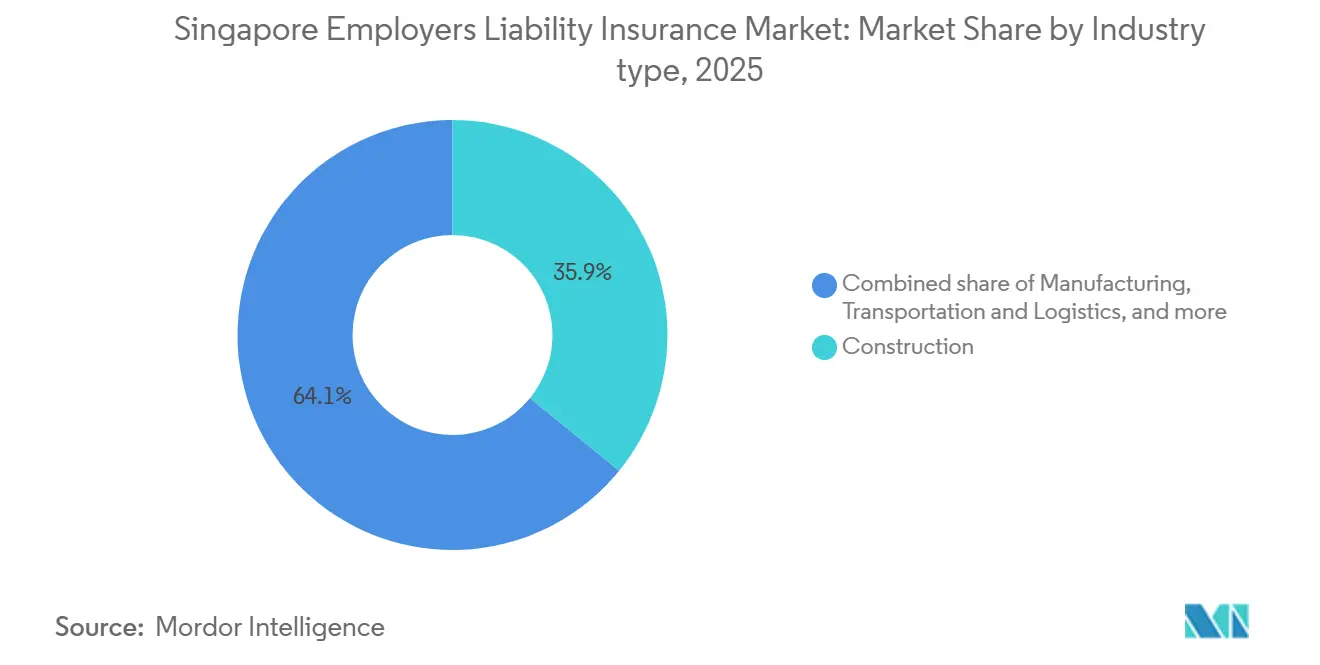
- Nach Branchentyp entfielen 35,88 % des Marktanteils der Arbeitgeberhaftpflichtversicherung in Singapur im Jahr 2025 auf das Bauwesen, während das Gesundheits- und Sozialwesen bis 2031 voraussichtlich mit einer CAGR von 6,45 % wachsen wird.
- Nach Kundengröße entfielen 61,74 % des Marktanteils der Arbeitgeberhaftpflichtversicherung in Singapur im Jahr 2025 auf KMU, während Großunternehmen bis 2031 voraussichtlich mit einer CAGR von 5,46 % wachsen werden.
- Nach Geografie entfiel auf die Westregion im Jahr 2025 ein Marktanteil von 32,12 % an der Arbeitgeberhaftpflichtversicherung in Singapur, und es wird erwartet, dass diese bis 2031 mit einer CAGR von 5,69 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Arbeitgeberhaftpflichtversicherungsmarkt Singapur
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obligatorische Unfallversicherung für Plattformarbeiter | +1.2% | National, mit der höchsten Dichte in den Regionen Zentral und West, wo Plattformbetreiber in Essenslieferungs- und Fahrdienstvermittlungs-Hubs konzentriert sind | Kurzfristig (≤ 2 Jahre) |
| Höhere gesetzliche Entschädigungsgrenzen | +1.0% | National, geltend für alle WIC-Policen zugelassener Versicherer bei Verlängerung | Kurzfristig (≤ 2 Jahre) |
| Stärkere Arbeitgeber-Compliance und Anforderungen an die Arbeitsunfallversicherung | +0.8% | National, mit Durchsetzungsschwerpunkt auf Bauwesen, Fertigung und Transport | Mittelfristig (2–4 Jahre) |
| Umfassendere Abdeckung von Berufskrankheiten | +0.6% | National, mit stärkerer Auswirkung auf Fertigung, Gesundheitswesen, Soziale Dienste und Sektoren mit chemischer Exposition | Mittelfristig (2–4 Jahre) |
| Wiederkehrende Pflichtversicherung für gewerbliche und geringverdienende Arbeitnehmer | +0.7% | National, mit der höchsten Dichte in Bauwesen, Logistik, Gastronomie und Einzelhandel | Langfristig (≥ 4 Jahre) |
| Umfassenderer Schutz für lokale, ausländische und nicht-traditionelle Arbeitnehmer | +0.5% | National, mit Ausstrahlungseffekten auf Industriezonen in der Westregion und Logistikkorridore in der Nordregion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der obligatorischen Arbeitsunfallversicherung auf Plattformarbeiter
Die Einbeziehung von Plattformarbeitern in den Work Injury Compensation Act (WICA) ab Januar 2025 erweiterte die Pflichtversicherungsbasis und brachte rund 99.200 Plattformarbeiter in die obligatorische Deckung. Zugelassene Plattformbetreiber müssen genehmigte WIC-Policen über zugelassene Versicherer abschließen, wodurch ein formeller und wiederkehrender Versicherungskanal für Lieferfahrer und Mietwagenfahrer entsteht. Plattformarbeiter verzeichneten im Jahr 2025 2 Todesfälle und 74 schwere Verletzungen, mit einer Rate tödlicher und schwerer Verletzungen von 84,6 je 100.000 Arbeitnehmer, was deutlich über dem nationalen Arbeitsplatzdurchschnitt von 17,7 liegt[1]Ministerium für Arbeitskräfte, Singapur, „Bericht über nationale Statistiken zur Arbeitssicherheit und zum Gesundheitsschutz 2025”, Ministerium für Arbeitskräfte, mom.gov.sg.. Das höhere Risikoprofil erhöht den Bedarf an differenzierter Risikozeichnung und Schadensverwaltung für diese neu versicherte Belegschaft. Insgesamt vergrößert die regulatorische Ausweitung den adressierbaren Prämienpool und führt gleichzeitig eine eigenständige Risikoklasse für Arbeitgeberhaftpflichtversicherer in Singapur ein.
Höhere gesetzliche Entschädigungsgrenzen erhöhen das Haftungsrisiko der Arbeitgeber
Die Erhöhung der WICA-Entschädigungsgrenzen ab November 2025 erhöht das maximale Schwererisiko für Arbeitgeberhaftpflichtversicherer: Die Grenze für dauerhafte Erwerbsunfähigkeit steigt um 19 % auf 346.000 SGD (256.000 USD), die Todesfallleistung steigt um 19 % auf 269.000 SGD (199.000 USD) und die Obergrenze für medizinische Kosten steigt um 17 % auf 53.000 SGD (39.000 USD) je Unfall[2]Ministerium für Arbeitskräfte, Singapur, „0802 Höhere Entschädigungsgrenzen gemäß dem Work Injury Compensation Act”, Ministerium für Arbeitskräfte, mom.gov.sg.. Obwohl die gesamten Arbeitsunfallentschädigungsauszahlungen im Jahr 2025 um 2 % auf 135,5 Millionen SGD (100,3 Millionen USD) zurückgingen, beseitigt eine geringere Schadenshäufigkeit nicht die Auswirkungen einer höheren potenziellen Schadenshöhe. Versicherer müssen daher Preisgestaltung, Rückstellungen und Risikoauswahl neu kalibrieren, um höhere maximale Haftungsrisiken widerzuspiegeln. Die Änderung schafft eine stärkere Prämien- und Zeichnungsmöglichkeit für Versicherer mit robusten Schadenanalysen und Rückstellungsdisziplin. Periodische gesetzliche Überarbeitungen schaffen zudem das Potenzial für künftige Neupreisgestaltungen, wenn die Entschädigungsgrenzen erneut überprüft werden.
Stärkung der Arbeitgeber-Compliance und der Anforderungen an die Arbeitsunfallversicherung
Singapurs gestärkter WIC-Compliance-Rahmen unterstützt die Nachfrage nach obligatorischer Arbeitgeberhaftpflichtversicherung, indem Versicherungs- und Lohninformationen für Regulierungsbehörden transparenter gemacht werden. Die EmPOWER-WIC-Datenaustauschplattform ermöglicht Vergleiche zwischen den Lohnerklärungen der Arbeitgeber und den Versicherungspoliceninformationen der Versicherer, wodurch potenzielle Deckungslücken leichter identifiziert werden können. Arbeitgeber, die die Versicherungsanforderungen nicht erfüllen, können mit Geldstrafen von bis zu 10.000 SGD (7.500 USD) und Freiheitsstrafen von bis zu 12 Monaten belegt werden, was die compliance-getriebene Nachfrage stärkt. Verstärkte Sicherheitsdurchsetzung, insbesondere im Bauwesen, ermutigt Arbeitgeber und Subunternehmer zusätzlich, eine konforme Deckung aufrechtzuerhalten. Dieses Umfeld kommt Versicherern durch höhere Policenbeibehaltungsraten und Möglichkeiten zur Differenzierung durch Verwaltung, Compliance-Unterstützung und Schadenabwicklung zugute.
Ausgeweitete Berufskrankheitendeckung erweitert versicherbare Risiken
Die Harmonisierung der Berufskrankheitenlisten gemäß dem Workplace Safety and Health Act (WSHA) und dem WICA ab Dezember 2025 erweiterte den Bereich der Erkrankungen, die Entschädigungsansprüche auslösen können, wobei der überarbeitete Zeitplan 38 Erkrankungen anerkennt[3]Ministerium für Arbeitskräfte, Singapur, „Aktualisierte Abdeckung meldepflichtiger und entschädigungsfähiger Berufskrankheiten gemäß WSHA und WICA”, Ministerium für Arbeitskräfte, mom.gov.sg.. Die Einbeziehung breiterer Erkrankungen des Bewegungsapparats sowie biologischer und chemischer Expositionsbedingungen erweitert das potenzielle Arbeitgeberhaftpflichtrisiko über traditionelle Hochrisikosektoren wie Bauwesen und Fertigung hinaus. Arbeitgeber im Gesundheitswesen, in Laboratorien und im Sozialdienstleistungsbereich können dadurch zu wichtigeren Zeichnungssegmenten für Versicherer werden. Da Berufskrankheiten lange Latenzzeiten zwischen der Exposition am Arbeitsplatz und der Diagnose aufweisen können, können sich die finanziellen Auswirkungen der Reform schrittweise durch die Schadensentwicklung und Rückstellungen bemerkbar machen. Dies schafft Bedarf an stärkeren Fähigkeiten in der Berufskrankheiten-Risikozeichnung, der Expositionsüberwachung und dem Langfristschadenmanagement.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Durchdringung in traditionellen Arbeitnehmersegmenten | -0.9% | National, am stärksten ausgeprägt in den Regionen Zentral und Ost, wo höher entlohnte nicht-gewerbliche Beschäftigung dominiert | Langfristig (≥ 4 Jahre) |
| Regeln für zugelassene Versicherer, die den Markteintritt und die Produktflexibilität einschränken | -0.7% | National | Mittelfristig (2–4 Jahre) |
| Komplexe Berufskrankheitenbewertung und Schadensverwaltung | -0.5% | National, mit stärkerer Auswirkung auf Fertigung, Gesundheitswesen und Sektoren mit chemischer Exposition | Langfristig (≥ 4 Jahre) |
| Begrenzte Pflichtversicherung für höherverdienende nicht-gewerbliche Arbeitnehmer | -0.6% | National, konzentriert in den Finanz-, Berufs- und Technologiedienstleistungsbezirken der Zentralregion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Marktdurchdringung begrenzt das Wachstum aus traditionellen Arbeitnehmersegmenten
Die hohe Durchdringung der gesetzlichen WICA-Deckung begrenzt das inkrementelle Wachstum aus Singapurs traditioneller Arbeitnehmerbasis, wobei Versicherer im Jahr 2025 für 94 % der WICA-Schadensauszahlungen aufkamen. Die Anzahl schwerer Arbeitsplatzverletzungen blieb mit 586 Fällen weitgehend stabil, was einen begrenzten Spielraum für eine schadensvolumengetriebene Expansion bietet. Da die meisten anspruchsberechtigten Arbeitnehmer bereits versichert sind, hängt das Prämienwachstum zunehmend von Beschäftigungs- und Lohnwachstum ab und nicht von neuer Policendurchdringung. Versicherer haben daher nur begrenzte Möglichkeiten, durch die gesetzliche Basis allein zu expandieren. Weiteres Wachstum muss aus freiwilligen Haftungserweiterungen, höheren Limits und aufkommenden Kategorien wie Plattformarbeitern kommen. Dies macht den Markt stärker abhängig von wertschöpfenden Deckungen und risikobasierter Preisgestaltung als von der Ausweitung des traditionellen Pflichtarbeitnehmerpools.
Regulierter Rahmen für zugelassene Versicherer schränkt Markteintritt und Produktflexibilität ein
Singapurs Anforderung, dass nur vom Ministerium für Arbeitskräfte zugelassene Versicherer WICA-konforme Policen ausstellen dürfen, schafft eine erhebliche Markteintrittsbarriere und begrenzt den Wettbewerbsausbau. Zugelassene Versicherer müssen Lizenzierungs-, Systemintegrations- und regulatorische Anforderungen erfüllen, einschließlich der Teilnahme an der EmPOWER-WIC-Datenaustauschplattform. Der Rahmen beinhaltet auch eine jährliche Zulassungsgebühr, darunter 36.000 SGD (26.700 USD) für Versicherer mit gebuchten WIC-Bruttoprämien über 10 Millionen SGD. Diese Anforderungen begünstigen etablierte Versicherer mit der notwendigen regulatorischen Infrastruktur und Größe. Standardisierte gesetzliche Leistungen schränken die Differenzierung im Kern-WICA-Produkt weiter ein. Versicherer haben daher größeren Spielraum, durch freiwillige Erweiterungen, digitale Verwaltung, Maklerbeziehungen und Schadendienstleistungen zu konkurrieren, anstatt durch grundlegende Änderungen der Pflichtdeckung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsart: Optionale Erweiterungen führen das Wachstum auf einer reifen WICA-Basis an
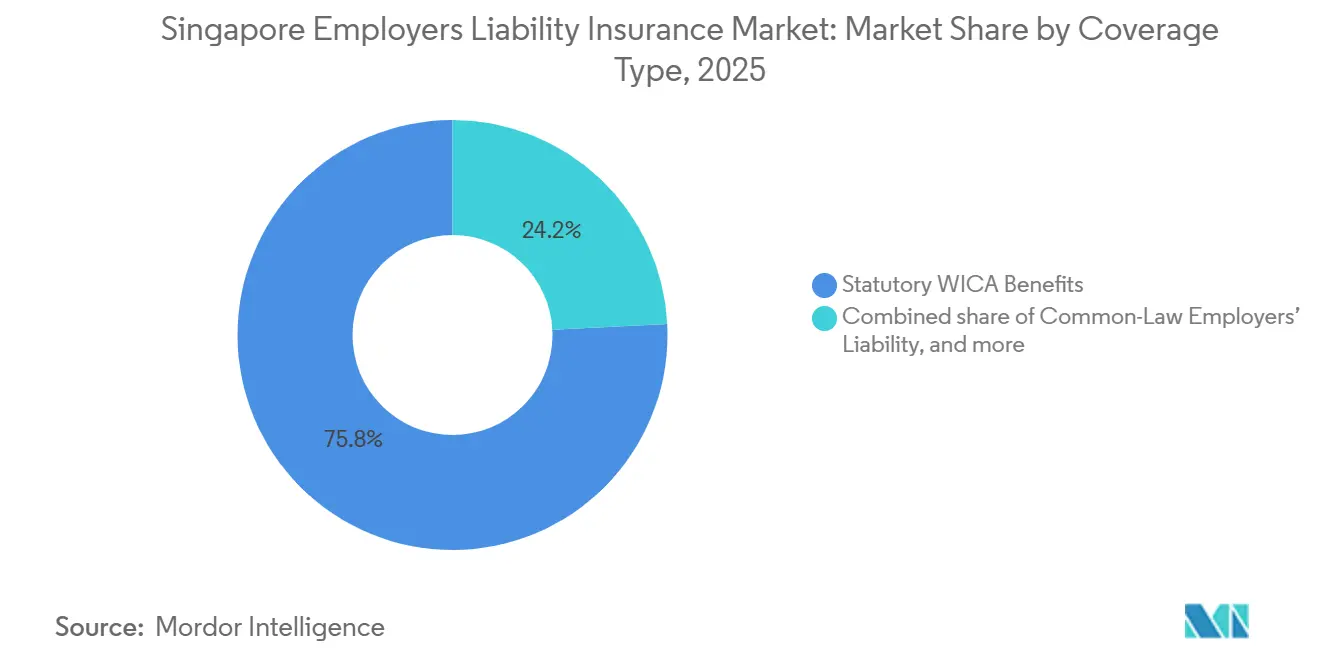
Gesetzliche WICA-Leistungen machten im Jahr 2025 75,82 % des Deckungstyp-Volumens aus. Diese dominante Position spiegelt Singapurs verschuldensunabhängigen Entschädigungsrahmen und seine Pflichtversicherungsanforderungen wider. Gesetzliche WICA-Leistungen hielten den größten Marktanteil an der Arbeitgeberhaftpflichtversicherung in Singapur, da das Ministerium für Arbeitskräfte die grundlegenden Deckungsbedingungen vorschreibt. Der Wettbewerb in diesem Segment konzentriert sich auf Preis, Schadeneffizienz und digitales Onboarding und nicht auf wesentliche Unterschiede bei den erforderlichen gesetzlichen Leistungen. Die große gesetzliche Basis bietet wiederkehrende Nachfrage von Arbeitgebern innerhalb des obligatorischen Deckungsperimeters, da gewerbliche Arbeitnehmer und anspruchsberechtigte geringverdienende nicht-gewerbliche Arbeitnehmer in Singapurs Beschäftigungsbasis klar definierten Pflichtversicherungsanforderungen unterliegen.
Optionale Erweiterungen innerhalb der Klasse werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,02 % wachsen. Die Größe des Arbeitgeberhaftpflichtversicherungsmarktes in Singapur für optionale Erweiterungen wächst schneller als der Gesamtmarkt, mit einer CAGR von 7,02 % gegenüber 4,8 %, da Arbeitgeber Schutz über den gesetzlichen Mindeststandard hinaus hinzufügen. Arbeitgeber im Bauwesen, im Gesundheitswesen und in der Logistik können erweiterte Deckung für medizinische Kosten, Berufskrankheitenerweiterungen und höhere Haftungsgrenzen nach Common Law hinzufügen. Die Arbeitgeberhaftpflicht nach Common Law gilt, wenn ein verletzter Arbeitnehmer eine zivilrechtliche Fahrlässigkeitsklage anstelle eines WICA-Anspruchs verfolgt. Solche Ansprüche sind in der Regel mit katastrophalen Verletzungen verbunden, bei denen gesetzliche Obergrenzen möglicherweise nicht ausreichen, weshalb Arbeitgeber in Sektoren mit schweren Verletzungen oder Berufskrankheitsrisiken einen höheren Schutz neben den vorgeschriebenen WICA-Leistungen in Betracht ziehen. Eine Standard-WIC-Police in Singapur umfasst in der Regel eine Arbeitgeberhaftpflichtgrenze nach Common Law von 10 Millionen SGD (7,5 Millionen USD) je Anspruch.


Nach Versicherungspflicht: Pflichtversicherte treiben sowohl Marktanteil als auch Wachstum
Pflichtversicherte hielten im Jahr 2025 einen Marktanteil von 83,56 % an der Arbeitgeberhaftpflichtversicherung in Singapur. Die Kategorie wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,19 % wachsen, was sie sowohl zur größten Versicherungspflichtkategorie als auch zum wichtigsten Wachstumsmotor macht. Das Wachstum wird durch Richtlinienanforderungen und nicht durch eine Zunahme von Arbeitsplatzverletzungen angetrieben, sodass die Kategorie expandieren kann, wenn sich Deckungspflichten ändern, selbst wenn sich die nationale Sicherheitsbilanz verbessert und die gemeldete Verletzungshäufigkeit sinkt. Die Einbeziehung von Plattformarbeitern im Januar 2025 erweiterte den Pflichtpool. Jede künftige Erhöhung der monatlichen Gehaltsgrenze von 2.600 SGD (1.924 USD) für nicht-gewerbliche Arbeitnehmer würde die Kategorie weiter ausweiten.
Freiwillig Versicherte und selbstversicherter Restbestand zusammen machten im Jahr 2025 die verbleibenden 16,44 % aus. Freiwillig Versicherte hängen von der Risikobereitschaft der Arbeitgeber und der Nachfrage nach Deckung über die gesetzlichen Anforderungen hinaus ab. Die selbstversicherte Restkategorie konzentriert sich auf öffentliche Einrichtungen, die sich gegen eine kommerzielle Versicherung entscheiden. Bessere Arbeitssicherheit reduziert nicht notwendigerweise die Größe der Pflichtversicherten. Stattdessen können Sicherheitsverbesserungen die Schadensquoten unterstützen, während die Richtlinienanforderungen bestehen bleiben, sodass Versicherer eine Pflichtprämienbasis beibehalten können, während sie die Schadenkosten verwalten. Dies macht die Pflichtbasis für zugelassene Versicherer attraktiv, die Vertriebskosten effizient verwalten können. Die Größe des Arbeitgeberhaftpflichtversicherungsmarktes in Singapur kann daher mit Änderungen der Deckungspflichten weiter wachsen, selbst wenn die Häufigkeit von Arbeitsplatzverletzungen sinkt.
Nach Arbeitnehmerkategorie: Plattformarbeiter verändern das gewerblich geprägte Muster
Gewerbliche Arbeitnehmer machten im Jahr 2025 67,91 % des Arbeitnehmerkategorie-Volumens aus. Die Kategorie ist groß, weil WICA alle gewerblichen Arbeitnehmer unabhängig vom Gehalt abdeckt. Bauwesen, Fertigung, Logistik und Gastronomie machen einen wesentlichen Teil dieser versicherten Belegschaft aus. Nicht-gewerbliche Arbeitnehmer sind die zweitgrößte Arbeitnehmerkategorie. Die Pflichtdeckung für nicht-gewerbliche Arbeitnehmer gilt nur, wenn das monatliche Bruttogehalt bei oder unter 2.600 SGD (1.920 USD) liegt. Diese Gehaltsgrenze lässt einen Teil der Berufsanstellung außerhalb des Pflichtperimeters, insbesondere in bürobasierten Tätigkeiten, bei denen das monatliche Einkommen häufig den geltenden Schwellenwert für die obligatorische Deckung nicht-gewerblicher Arbeitnehmer übersteigt.
Plattformarbeiter werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,82 % wachsen. Die Größe des Arbeitgeberhaftpflichtversicherungsmarktes in Singapur für Plattformarbeiter wächst, da Betreiber nach dem Platform Workers Act 2024 einen ersten vollständigen Zyklus von Verletzungs- und Berufskrankheitsansprüchen abschließen. Die Gruppe verzeichnete im Jahr 2025 eine Verletzungsrate von 84,6 je 100.000 Arbeitnehmer. Diese Rate liegt über dem nationalen Durchschnitt und weist auf höhere Schadenkosten je versichertem Leben hin. Versicherer müssen diese Kategorie anhand ihres eigenen Risikoprofils bepreisen und nicht die Standard-Schadensquoten gewerblicher Arbeitnehmer anwenden, da die Arbeit häufig Straßenverkehr, Liefertätigkeit und Betriebsbedingungen umfasst, die sich von vielen herkömmlichen Arbeitsplatzumgebungen unterscheiden. Plattformbetreiber müssen vom Ministerium für Arbeitskräfte genehmigte Policen über die Liste der zugelassenen Versicherer für Plattformarbeiter einholen.
Nach Branchentyp: Bauwesen führt das Volumen an und das Gesundheitswesen treibt das Wachstum
Gewerbliche Arbeitnehmer machten im Jahr 2025 67,91 % des Arbeitnehmerkategorie-Volumens aus. Die Kategorie ist groß, weil WICA alle gewerblichen Arbeitnehmer unabhängig vom Gehalt abdeckt. Bauwesen, Fertigung, Logistik und Gastronomie machen einen wesentlichen Teil dieser versicherten Belegschaft aus. Nicht-gewerbliche Arbeitnehmer waren die zweitgrößte Arbeitnehmerkategorie. Die Pflichtdeckung für nicht-gewerbliche Arbeitnehmer gilt nur, wenn das monatliche Bruttogehalt bei oder unter 2.600 SGD (1.920 USD) liegt. Diese Gehaltsgrenze lässt einen Teil der Berufsanstellung außerhalb des Pflichtperimeters, insbesondere in bürobasierten Tätigkeiten, bei denen das monatliche Einkommen häufig den geltenden Schwellenwert übersteigt.
Plattformarbeiter werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,82 % wachsen. Die Größe des Arbeitgeberhaftpflichtversicherungsmarktes in Singapur für Plattformarbeiter wächst, da Betreiber nach dem Platform Workers Act 2024 einen ersten vollständigen Zyklus von Verletzungs- und Berufskrankheitsansprüchen abschließen. Die Gruppe verzeichnete im Jahr 2025 eine Verletzungsrate von 84,6 je 100.000 Arbeitnehmer. Diese Rate liegt über dem nationalen Durchschnitt und weist auf höhere Schadenkosten je versichertem Leben hin. Versicherer müssen diese Kategorie anhand ihres eigenen Risikoprofils bepreisen und nicht die Standard-Schadensquoten gewerblicher Arbeitnehmer anwenden, da die Arbeit häufig Straßenverkehr, Liefertätigkeit und Betriebsbedingungen umfasst, die sich von vielen herkömmlichen Arbeitsplatzumgebungen unterscheiden. Plattformbetreiber müssen vom Ministerium für Arbeitskräfte genehmigte Policen über die Liste der zugelassenen Versicherer für Plattformarbeiter einholen. Das Wachstum in diesem Segment wird voraussichtlich den Marktanteil der Arbeitgeberhaftpflichtversicherung in Singapur für die Deckung von Plattformarbeitern bis 2031 stützen.
Nach Kundengröße: KMU liefern das Volumen, während Großunternehmen an Dynamik gewinnen
KMU machten im Jahr 2025 61,74 % des Kundengröße-Volumens aus. Dieser Anteil spiegelt die Unternehmensstruktur Singapurs und die große Anzahl kleinerer Arbeitgeber mit obligatorischen WIC-Verpflichtungen wider. Die KMU-Kategorie hielt den größten Marktanteil an der Arbeitgeberhaftpflichtversicherung in Singapur unter den Kundengrößen. QBE Insurance stellte fest, dass 66 % der KMU-Entscheidungsträger im Jahr 2025 vollständige Kenntnisse der WIC-Anforderungen angaben, gegenüber 70 % im Jahr 2024. Die verbleibende Bewusstseinslücke schafft eine Rolle für vereinfachtes Onboarding und digitalen Vertrieb, insbesondere dort, wo kleinere Arbeitgeber klarere Orientierung zu Versicherungsanforderungen und eine einfachere Verwaltung von Policenverlängerungen benötigen. Versicherer, die KMU bedienen, können durch Klarheit, Schnelligkeit und zugängliche Policenverwaltung konkurrieren.
Großunternehmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,46 % wachsen. Größere Arbeitgeber suchen häufig nach integrierten WIC- und Arbeitgeberhaftpflichtprogrammen anstelle einer einfachen gesetzlichen Deckung allein. Diese Programme können Common-Law-Erweiterungen, betriebliches Gesundheitsmanagement, Belegschaftsdatenanalysen, verwaltete Versorgungsnetzwerke und Wiedereingliederungsunterstützung umfassen. Großunternehmen arbeiten in der Regel über Makler, um Programmbedingungen auszuhandeln. Die Erhöhung der gesetzlichen Entschädigungsgrenzen im November 2025 erhöht die Relevanz von Erweiterungen mit höheren Limits und Berufskrankheiten. Die Größe des Arbeitgeberhaftpflichtversicherungsmarktes in Singapur kann von der Nachfrage nach diesen höherwertigen Serviceschichten profitieren, da größere Arbeitgeber häufig koordinierte Unterstützung bei Schäden, betrieblicher Gesundheit und Wiedereingliederungsbedarf suchen.
Geografische Analyse
Die Westregion hielt im Jahr 2025 einen Marktanteil von 32,12 % an der Arbeitgeberhaftpflichtversicherung in Singapur und wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,69 % wachsen. Diese Kombination aus dem größten regionalen Anteil und der höchsten regionalen Wachstumsrate ist mit dem Industriegürtel Jurong-Tuas verbunden, der Fertigungs-, Chemie- und Petrochemieanlagen, Hafenlogistik und Schiffsingenieursbetriebe umfasst. Diese Aktivitäten haben größere gewerbliche Belegschaften und ein höheres Verletzungsrisiko als bürobasierte Beschäftigung. Die Stadtentwicklungsbehörde veröffentlichte im März 2026 das 3,7 Hektar große Jurong Lake District Town Hall Link-Weißflächengrundstück im Rahmen der Reserveliste für staatliche Grundstücksverkäufe im ersten Halbjahr 2026. Das Grundstück soll bis in die 2040er Jahre 100.000 neue Arbeitsplätze in der Westregion unterstützen, wobei Bautätigkeit ab 2026 Nachfrage schafft und spätere Betriebsbeschäftigung zur bestehenden Konzentration versicherbarer Industriearbeit in der Region beiträgt.
Kleinmaßstäbliche Bau- und Umbauarbeiten machten im Jahr 2025 national mehr als 60 % der tödlichen und schweren Bauverletzungen aus. Renovierungsarbeiten in Industrieparks und gemischt genutzten Standorten der Westregion können daher die Schadenshäufigkeit aufrechterhalten, selbst wenn sich die allgemeine Sicherheitsleistung verbessert. Die Zentralregion hat ein anderes Risikoprofil, da sie das Finanzviertel, die Orchard Road und einen großen Berufsdienstleistungskorridor umfasst. Viele Arbeitnehmer in diesen Tätigkeiten verdienen über dem monatlichen Schwellenwert von 2.600 SGD (1.924 USD) für die obligatorische Deckung nicht-gewerblicher Arbeitnehmer. Dies begrenzt das gesetzliche Prämienvolumen in Teilen der Zentralregion, obwohl Arbeitgeber möglicherweise weiterhin freiwillige Erweiterungen oder Common-Law-Schutz über das gesetzliche Minimum hinaus für Arbeitnehmer außerhalb des Pflichtperimeters wählen. Die Ostregion ist mit dem Frachtverkehr am Flughafen Changi, der Luftfahrtwartung und der Bodenabfertigungsbeschäftigung verbunden, wo das Verletzungsrisiko im Transport- und Lagerbereich relevant bleibt.
Die Nordregion umfasst die Industrieparks Woodlands, Yishun und Sembawang. Die Nordostregion umfasst Sengkang, Punggol und biomedizinische Fertigungscluster. Zusammen haben diese Gebiete wachsende Arbeitgeberbasen, die durch Pläne zur Entwicklung fortschrittlicher Fertigungs- und biomedizinischer Kapazitäten abseits des Zentralkorridors unterstützt werden. Kleinere Arbeitgeber in diesen Gebieten können einer stärkeren Sicherheitsdurchsetzung ausgesetzt sein, wenn die Überprüfung des bizSAFE-Rahmens voranschreitet. Renovierungs- und Leichtfertigungsunternehmen können mittelfristig durch Policenupgrades reagieren, wenn die Erwartungen an die Sicherheits-Compliance für kleinere Arbeitgeber mit gewerblichen Tätigkeiten und standortbasierten Betriebsrisiken sichtbarer werden. Die Größe des Arbeitgeberhaftpflichtversicherungsmarktes in Singapur ist daher eng mit dem Standort gewerblicher Arbeit, industrieller Tätigkeit und höher entlohnter nicht-gewerblicher Beschäftigung verbunden.
Wettbewerbslandschaft
Der Arbeitgeberhaftpflichtversicherungsmarkt in Singapur ist fragmentiert, mit rund 20 vom Ministerium für Arbeitskräfte zugelassenen Versicherern, die im regulierten WICA-Markt konkurrieren. Die Teilnehmerbasis umfasst internationale Versicherer, regionale asiatische Anbieter und in Singapur ansässige Versicherer, was eine vielfältige Wettbewerbslandschaft schafft, anstatt dass eine kleine Gruppe von Anbietern dominiert. Obligatorische WICA-Anforderungen standardisieren die Kerndeckung und begrenzen die Differenzierung durch Policenstruktur. Der Wettbewerb wird daher in erster Linie durch Prämienpreisgestaltung, Maklerbeziehungen, Schadenabwicklung, digitales Onboarding, Policenverwaltung und Servicequalität bestimmt. Die relativ breite Versichererbasis bietet Arbeitgebern mehrere Optionen, während regulatorische Zulassungsanforderungen den Markteintritt neuer Teilnehmer weiterhin einschränken.
MSIG Insurance Singapore wurde bei den The Asset Triple A Digital Finance Awards 2026 als Digitaler Versicherer des Jahres ausgezeichnet. Der Einsatz von Generativer KI und robotergestützter Prozessautomatisierung sparte mehr als 31.000 Betriebsstunden pro Jahr. MSIG gab außerdem an, dass ein Fünftel der Reiseschadensfälle automatisch genehmigt und innerhalb von 48 Stunden ausgezahlt wurde. Im Februar 2026 ernannte MSIG Asia Peak3 zu seinem strategischen digitalen Versicherungsplattformpartner. Die Vereinbarung unterstützt den modularen eingebetteten WIC-Produktvertrieb über digitale Handelskanäle in Südostasien. MSIG veröffentlichte außerdem im August 2025 einen eigenständigen Schadenstransparenzbericht, der 132,4 Millionen SGD (98,0 Millionen USD) an insgesamt ausgezahlten Schäden und eine Regulierungsquote von 94 % offenlegte, und legte damit größeren Wert auf Servicerechenschaftspflicht in einer Klasse, in der die gesetzlichen Kernpolicenbedingungen eng reguliert sind.
Berkshire Hathaway Specialty Insurance lancierte WICare+ im Juli 2025 über das 37-Makler-Singapur-Netzwerk von Steadfast. Das WICA-konforme erweiterte Produkt richtete sich an KMU, die über-gesetzliche Leistungen und schnellere Schadensauszahlungen anstreben. Die Monetary Authority of Singapore veröffentlichte im November 2025 ein Konsultationspapier zu KI-Risikomanagement-Leitlinien für Finanzinstitute. Die Leitlinien befassen sich mit dem Einsatz von KI in der Risikozeichnung, der automatisierten Schadensfeststellung und der Betrugserkennung. Höhere Anforderungen an die Technologie-Governance können die Compliance-Kosten für kleinere zugelassene Versicherer erhöhen. Größere Versicherer mit etablierten Governance-Systemen können daher einen Vorteil haben, wenn digitale Schadens- und Zeichnungstools wichtiger werden, da dieselben Unternehmen Technologieinvestitionen mit den im Rahmen des entstehenden regulatorischen Rahmens erwarteten Kontrollen kombinieren können.
Marktführer der Arbeitgeberhaftpflichtversicherung in Singapur
Income Insurance Ltd
Chubb Insurance Singapore Limited
MSIG Insurance (Singapore) Pte Ltd
Allianz Insurance Singapore Pte. Ltd
Liberty Insurance Pte Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Singapurs Gesundheitsministerium bestätigte, dass die Belegschaft im Gesundheitswesen bis 2030 voraussichtlich um 20 % wachsen wird, während bis Ende 2026 Gehaltsrevisionen für 23.000 Mitarbeiter in der Gemeinschaftspflege eingeführt werden. Die Belegschaft im Gesundheits- und Sozialwesen wächst, und höhere Gehaltsniveaus erhöhen das Prämienvolumen und die maximale WICA-Entschädigungshaftung in diesem am schnellsten wachsenden Branchensegment.
- Februar 2026: MSIG Singapore wurde bei den The Asset Triple A Digital Finance Awards 2026 als Digitaler Versicherer des Jahres ausgezeichnet. Die Auszeichnung umfasste den Einsatz von Generativer KI und robotergestützter Prozessautomatisierung in der Risikozeichnung, Schadenbearbeitung und im Kundenservice. Diese Tools sparten mehr als 31.000 Betriebsstunden jährlich.
- Dezember 2025: Das Ministerium für Arbeitskräfte erweiterte Singapurs anerkannte Berufskrankheitenliste auf 38 Erkrankungen und harmonisierte die zweiten Anhänge des WSHA und WICA mit Wirkung zum 1. Dezember 2025. Die überarbeitete Liste erweiterte die entschädigungsfähige Krankheitsexposition im Gesundheitswesen, in Laboratorien und im Chemiesektor. Die Änderung schuf Anforderungen zur Neupreisgestaltung von Policen für zugelassene Versicherer, die in diesen Sektoren tätig sind.
- November 2025: Die WICA-Entschädigungsobergrenzen wurden um 19 % für Todesfälle erhöht, mit einem neuen Maximum von 269.000 SGD (199.000 USD), und für dauerhafte Erwerbsunfähigkeit, mit einem neuen Maximum von 346.000 SGD (256.000 USD). Die Obergrenze für medizinische Kosten stieg um 17 % auf 53.000 SGD (39.000 USD). Alle WIC-Policen, die im Jahr 2026 verlängert werden, spiegeln diesen Neupreisgestaltungsauslöser wider.


Berichtsumfang des Arbeitgeberhaftpflichtversicherungsmarktes in Singapur
| Gesetzliche WICA-Leistungen |
| Arbeitgeberhaftpflicht nach Common Law |
| Optionale Erweiterungen innerhalb der Klasse |
| Pflichtversicherte |
| Freiwillig Versicherte |
| Selbstversicherter Restbestand |
| Gewerbliche Arbeitnehmer |
| Nicht-gewerbliche Arbeitnehmer |
| Plattformarbeiter |
| Bauwesen |
| Fertigung |
| Transport und Logistik |
| Gesundheits- und Sozialwesen |
| Groß- und Einzelhandel |
| Freiberufliche, wissenschaftliche und technische Dienstleistungen |
| Informations- und Kommunikationstechnologie |
| Verwaltungs- und Unterstützungsdienstleistungen |
| Bildung |
| Finanz- und Versicherungsdienstleistungen |
| Immobilien, Versorgungsunternehmen und sonstige Branchen |
| KMU |
| Großunternehmen |
| Zentralregion |
| Ostregion |
| Nordregion |
| Nordostregion |
| Westregion |
| Nach Deckungsart | Gesetzliche WICA-Leistungen |
| Arbeitgeberhaftpflicht nach Common Law | |
| Optionale Erweiterungen innerhalb der Klasse | |
| Nach Versicherungspflicht | Pflichtversicherte |
| Freiwillig Versicherte | |
| Selbstversicherter Restbestand | |
| Nach Arbeitnehmerkategorie | Gewerbliche Arbeitnehmer |
| Nicht-gewerbliche Arbeitnehmer | |
| Plattformarbeiter | |
| Nach Branchentyp | Bauwesen |
| Fertigung | |
| Transport und Logistik | |
| Gesundheits- und Sozialwesen | |
| Groß- und Einzelhandel | |
| Freiberufliche, wissenschaftliche und technische Dienstleistungen | |
| Informations- und Kommunikationstechnologie | |
| Verwaltungs- und Unterstützungsdienstleistungen | |
| Bildung | |
| Finanz- und Versicherungsdienstleistungen | |
| Immobilien, Versorgungsunternehmen und sonstige Branchen | |
| Nach Kundengröße | KMU |
| Großunternehmen | |
| Nach Geografie | Zentralregion |
| Ostregion | |
| Nordregion | |
| Nordostregion | |
| Westregion |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Arbeitgeberhaftpflichtversicherung in Singapur an?
Die obligatorische WICA-Deckung, die Einbeziehung von mehr als 99.200 Plattformarbeitern im Jahr 2025 und höhere Entschädigungsgrenzen ab November 2025 stützen die Nachfrage.
Wie groß ist der Arbeitgeberhaftpflichtversicherungsmarkt in Singapur?
Er beläuft sich im Jahr 2026 auf 396,15 Millionen USD und wird voraussichtlich bis 2031 bei einer CAGR von 4,8 % einen Wert von 500,80 Millionen USD erreichen.
Welche Deckungsart hat den größten Anteil in Singapur?
Gesetzliche WICA-Leistungen machten im Jahr 2025 75,82 % des Deckungstyp-Volumens aus, während optionale Erweiterungen voraussichtlich mit einer CAGR von 7,02 % wachsen werden.
Welche Arbeitnehmergruppe wächst in der Arbeitgeberhaftpflichtversicherung in Singapur am schnellsten?
Plattformarbeiter werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,82 % wachsen, nachdem die obligatorische WIC-Deckung eingeführt wurde.
Welche Region Singapurs hat die stärksten Wachstumsaussichten?
Die Westregion hielt im Jahr 2025 einen Anteil von 32,12 % und wird voraussichtlich bis 2031 mit einer CAGR von 5,69 % wachsen.
Wie wirken sich die Regeln für zugelassene Versicherer auf Versicherer in Singapur aus?
Nur vom Ministerium für Arbeitskräfte zugelassene Versicherer können WICA-konforme Policen ausstellen, daher sind Service, Schadenabwicklung und digitale Bereitstellung entscheidende Wettbewerbsfaktoren.
Seite zuletzt aktualisiert am:



