
ELISA-Analysator-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 734.73 Millionen US-Dollar |
| Marktgröße (2031) | 888.52 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
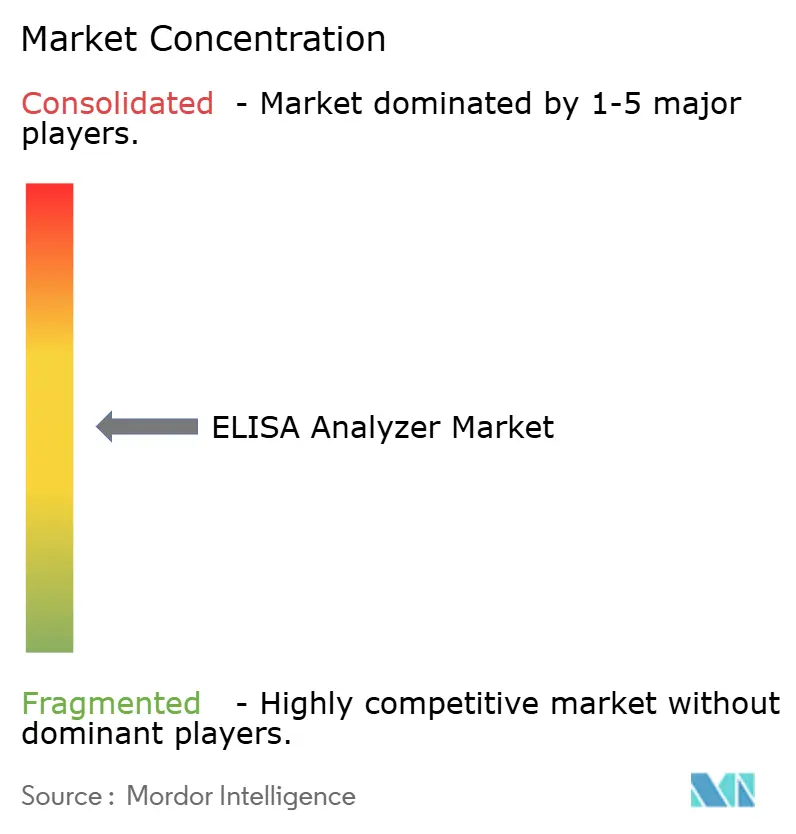
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
ELISA-Analysator-Marktanalyse von Mordor Intelligence
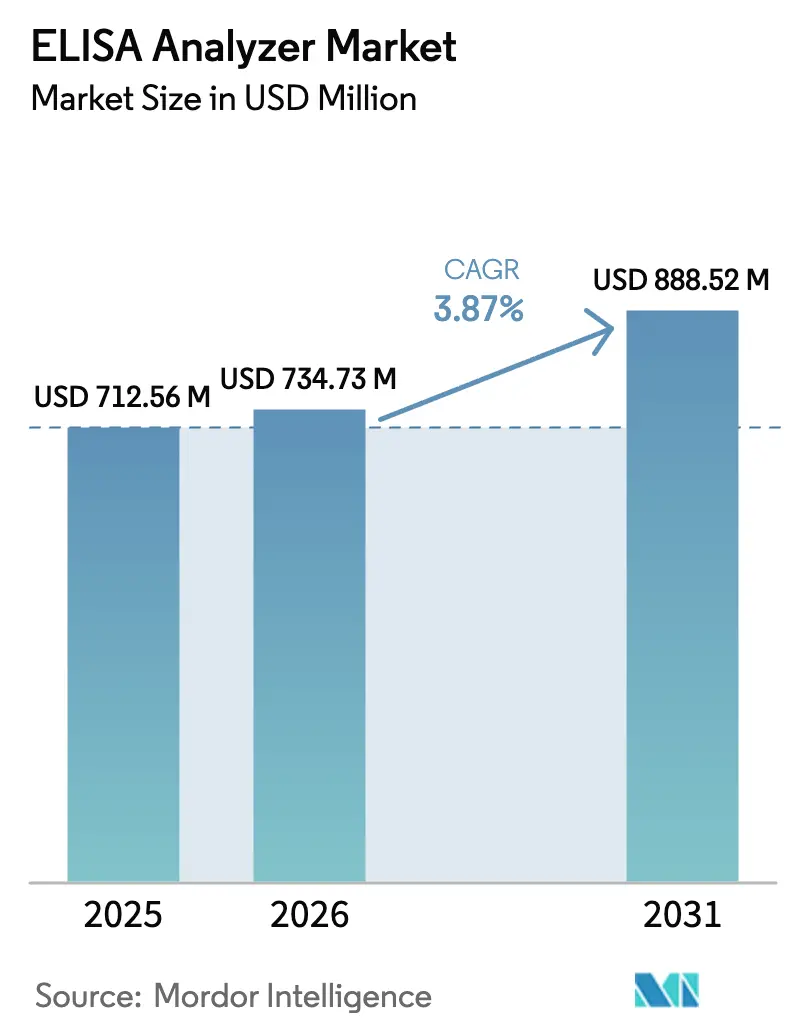
Die ELISA-Analysator-Marktgröße soll von USD 712,56 Millionen im Jahr 2025 auf USD 734,73 Millionen im Jahr 2026 steigen und bis 2031 USD 888,52 Millionen erreichen, mit einer CAGR von 3,87 % über den Zeitraum 2026–2031.
Die installierten Basen in Nordamerika und Europa reifen heran, doch Laboratorien im asiatisch-pazifischen Raum, Impfstoffentwickler und pharmazeutische Qualitätskontrolleinrichtungen treiben die neue Nachfrage nach automatisierten, netzwerkfähigen Plattformen an. Tischgeräte dominieren weiterhin hochkomplexe Referenzstandorte, doch tragbare Geräte gewinnen an Dynamik, da dezentralisierte Testmodelle in ländlichen Gesundheitszentren und klinischen Prüfzentren Fuß fassen. Chemilumineszenz-Plattformen verdrängen weiterhin die veraltete kolorimetrische Erkennung für Anwendungen, die Empfindlichkeit auf Femtogramm-Ebene erfordern, während KI-gestützte Firmware-Upgrades beginnen, Ausfallzeiten zu reduzieren, Reagenzchargen-Variabilität zu kennzeichnen und die Ergebnisinterpretation zu automatisieren. Die Wettbewerbsintensität bleibt moderat; die fünf größten Anbieter erfassen etwa 55 %–60 % des Umsatzes durch vertikal integrierte Reagenz-Instrument-Bündel, die mehrjährige Serviceverträge binden. Preissensible Märkte, die Rückverlagerung von Lieferketten und synchronisierte regulatorische Fristen in den Vereinigten Staaten, Europa und China prägen den Beschaffungskalender für 2025–2026.
Wichtigste Erkenntnisse des Berichts
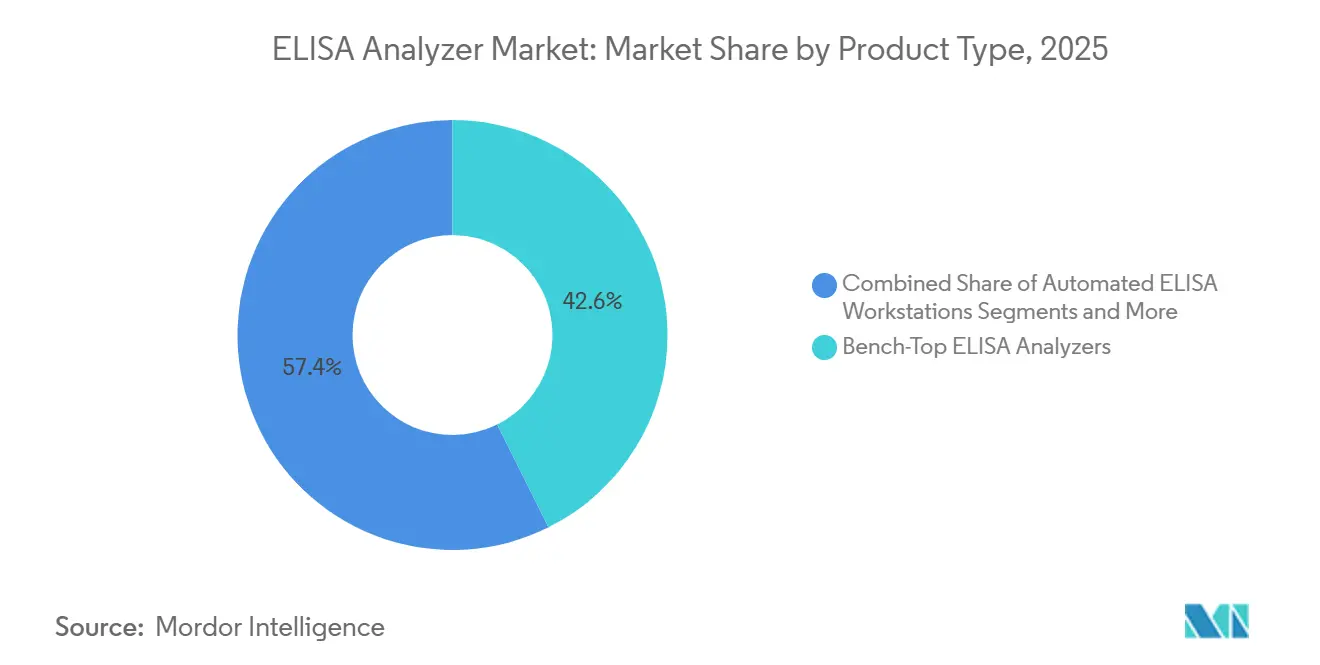
- Nach Produkttyp hielten Tischgeräte im Jahr 2025 einen Marktanteil von 42,63 % am ELISA-Analysator-Markt, während tragbare und handgehaltene Systeme bis 2031 voraussichtlich mit einer CAGR von 7,24 % wachsen werden.
- Nach Automatisierungsgrad erfassten vollautomatische Plattformen im Jahr 2025 51,75 % der ELISA-Analysator-Marktgröße und sollen im Zeitraum 2026–2031 um 6,14 % wachsen.
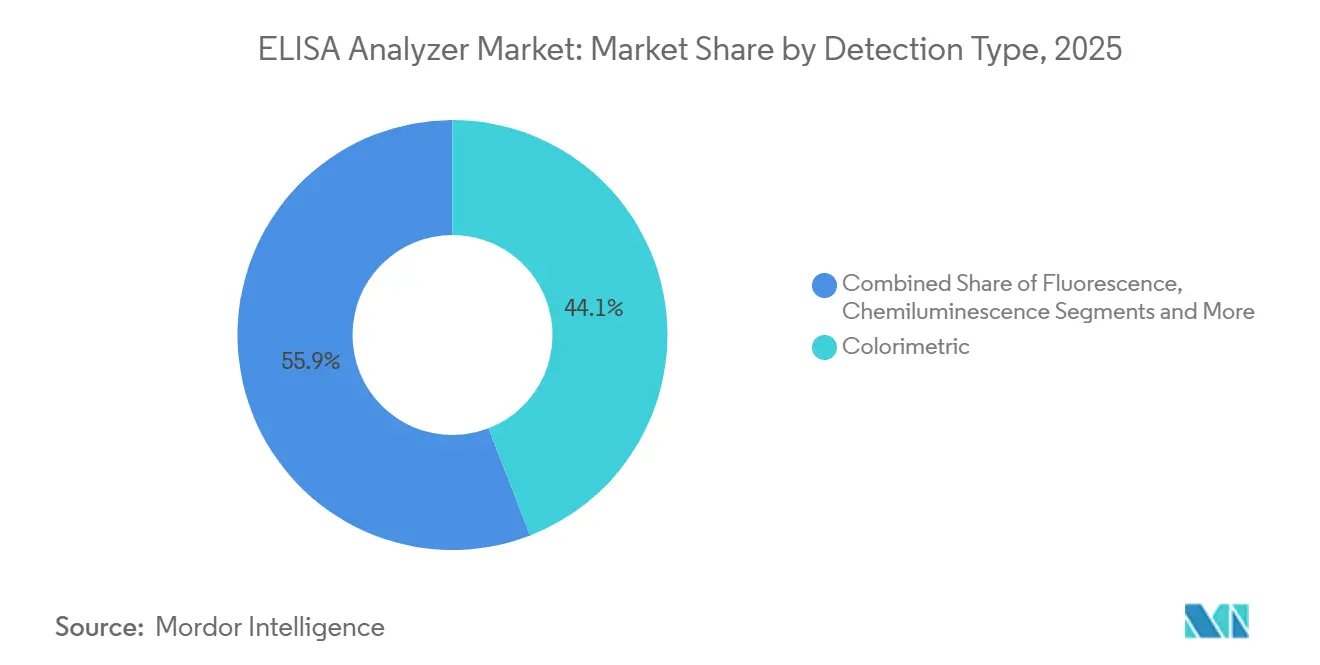
- Nach Erkennungstechnologie entfielen auf kolorimetrische Instrumente 44,12 % des Umsatzes im Jahr 2025, während Chemilumineszenz-Systeme bis 2031 mit einer CAGR von 7,23 % voranschreiten.
- Nach Anwendung führte die klinische Diagnostik mit 56,42 % des Umsatzes im Jahr 2025, und die Impfstoffentwicklung soll zwischen 2026 und 2031 mit einer CAGR von 7,92 % wachsen.
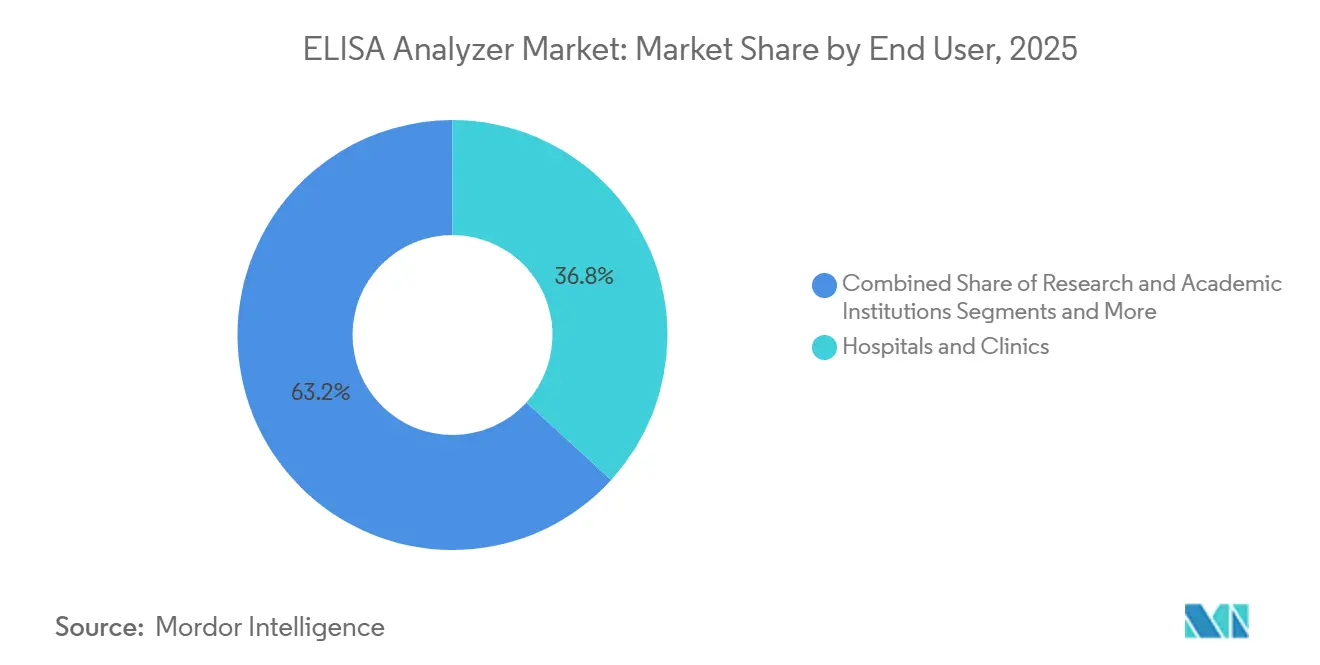
- Nach Endnutzer erwirtschafteten Krankenhäuser und Kliniken 36,77 % des Umsatzes im Jahr 2025, während pharmazeutische und biotechnologische Unternehmen bis 2031 mit einer CAGR von 5,35 % wachsen.
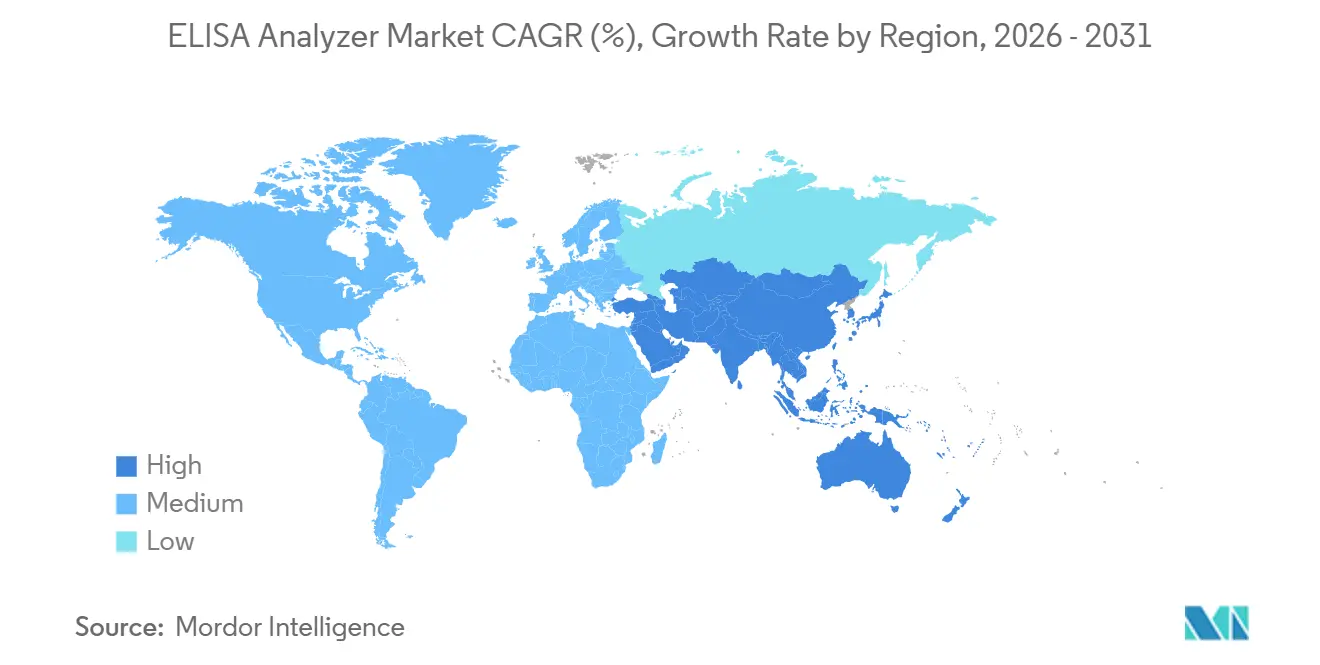
- Nach Geografie erfasste Nordamerika 34,23 % des Umsatzes im Jahr 2025, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,31 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch chronische und Infektionskrankheiten, die die Nachfrage nach Hochdurchsatz-Serologie antreiben | 0.8% | Global, mit akutem Druck im asiatisch-pazifischen Raum und in Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Zunahme der Automatisierung verbessert die Laborproduktivität und Durchlaufzeit | 0.7% | Nordamerika und Europa als Kern, Ausbreitung auf städtische Zentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für Rückverfolgbarkeit in Diagnostiklaboren | 0.5% | Nordamerika (FDA-LDT-Regel), Europa (IVDR), China (NMPA) | Kurzfristig (≤ 2 Jahre) |
| Ausbau dezentralisierter und Point-of-Care-Plattformen in Schwellenmärkten | 0.6% | Asiatisch-pazifischer Raum (Indien, Indonesien, Philippinen), MEA, Südamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Analytik ermöglicht vorausschauende Wartung und Ergebnisinterpretation | 0.4% | Nordamerika, Westeuropa, ausgewählte Metropolen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Geopolitische Handelsverschiebungen fördern lokale Fertigung und Geräteaustausch | 0.3% | China, Indien, Mexiko, Osteuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische und Infektionskrankheiten treibt die Nachfrage nach Hochdurchsatz-Serologie an
Herz-Kreislauf- und Diabetes-Screening-Programme treiben die Serologie-Testvolumina in Indien und Indonesien um 12 %–15 % pro Jahr in die Höhe, während die Weltgesundheitsorganisation im Jahr 2024 249 Millionen Malaria-Fälle verzeichnete.[1]Weltgesundheitsorganisation, "Weltmalaria-Bericht 2024," WHO, who.int Die Überwachung impfpräventabler Krankheiten erfordert nun Plattformen, die in einer Standardschicht 200–400 Proben verarbeiten können – ein Durchsatz, den manuelle Arbeitsabläufe nicht erreichen können. Die alternde westliche Bevölkerung benötigt routinemäßige Autoimmun- und Tumormarker-Überwachung, was die Nachfrage in wohlhabenderen Regionen verstärkt. Die Nationale Gesundheitskommission Chinas hat angeordnet, dass jedes Kreiskrankenhaus bis 2025 eine klinische Immunologieabteilung einrichten soll, was Chemilumineszenz-Käufe ankurbelt, die arbeitsintensive manuelle Protokolle ersetzen.[2]Nationale Gesundheitskommission Chinas, "14. Fünfjahresplan für die Gesundheitsentwicklung," NHC, nhc.gov.cn
Zunahme der Automatisierung verbessert die Laborproduktivität und Durchlaufzeit
Eine Studie im Journal of Clinical Microbiology aus dem Jahr 2025 zeigte, dass vollautomatische ELISA-Workstations die Hands-on-Zeit der Technologen im Vergleich zu halbautomatischen Pipettiersystemen um das Sechs- bis Zehnfache reduzierten. Die taggleiche Berichterstattung für therapeutische Arzneimittelkonzentrationen ist in nordamerikanischen Krankenhäusern, wo integrierte Waschgeräte und Inkubatoren die Gesamtassayzeit von vier Stunden auf 90 Minuten verkürzen, mittlerweile Routine. Arbeitseinsparungen können USD 100.000 pro Vollzeitäquivalent übersteigen – ein attraktives Angebot, wo Technologengehälter über USD 60.000 liegen. Automatisierung senkt auch die bedienungsabhängige Variabilität, ein Eckpfeiler der ISO 15189:2022-Akkreditierung.[3]Internationale Organisation für Normung, "ISO 13485:2016 Medizinprodukte — Qualitätsmanagementsysteme," ISO, iso.org
Regulatorischer Druck für Rückverfolgbarkeit in Diagnostiklaboren
Die endgültige Regel der FDA vom Mai 2024 beendet den Ermessensspielraum bei der Durchsetzung für laborentwickelte Tests und schreibt elektronische Prüfpfade für jedes Kalibrierungsereignis vor. Die europäische Verordnung über In-vitro-Diagnostika (IVDR) legt ähnliche Verpflichtungen fest und trat im Mai 2025 vollständig in Kraft. China verlangt, dass Klasse-III-Geräte in die Nationale Gesundheitsinformationsplattform integriert werden, was cloud-verbundene Analysatoren begünstigt. Zusammen lösen diese Fristen einen synchronisierten Geräteaustausch in den drei größten Märkten aus.
Ausbau dezentralisierter und Point-of-Care-Plattformen in Schwellenmärkten
Indiens Ayushman Bharat Digital Mission stattet 10.000 primäre Gesundheitszentren mit Bluetooth-fähigen tragbaren Geräten aus. Indonesien beschaffte 2025 1.200 handgehaltene Immunoassay-Lesegeräte für sein Programm zur Gesundheit von Müttern. Tragbare Analysatoren sind nun in klinischen Impfstoffstudien weit verbreitet, wodurch der Probentransport in der Kühlkette entfällt und die Logistikkosten um bis zu 50 % gesenkt werden. Die FDA hat 2025 drei tragbare ELISA-Plattformen zugelassen und damit laboräquivalente Leistung in Point-of-Care-Umgebungen bestätigt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Wartungskosten vollautomatischer Systeme | -0.4% | Global, akut in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem Personal zur Validierung komplexer Immunoassays | -0.3% | Nordamerika, Europa, städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Multiplex-Molekularplattformen mit schnellerer Durchlaufzeit | -0.5% | Nordamerika, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Variabilität und langwierige Genehmigungen für softwaregesteuerte Upgrades | -0.2% | Global, insbesondere EU und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Wartungskosten vollautomatischer Systeme
Schlüsselfertige Analysatoren werden für USD 150.000–350.000 angeboten, weit über den jährlichen Gerätebudgets der meisten öffentlichen Laboratorien im asiatisch-pazifischen Raum und in Südamerika. Fünfjährige Betriebsleasing-Verträge existieren, doch die Akzeptanz bleibt unter 15 %, da IFRS 16 Leasingverbindlichkeiten in die Bilanzen zwingt. Die Bindung an proprietäre Reagenzien kann die Kosten pro Test um 20 %–25 % erhöhen, ein Hindernis für budgetbeschränkte Einrichtungen.
Mangel an qualifiziertem Personal zur Validierung komplexer Immunoassays
Die American Society for Clinical Laboratory Science verzeichnete 2025 eine Vakanzrate von 12 % für medizinische Laborwissenschaftler. Die ISO-15189-Validierung erfordert 20–40 Stunden Assay-Charakterisierung, was dünne Personalbesetzungen belastet. Selbst nach der Installation laufen viele automatisierte Systeme im ersten Jahr unter 50 % Kapazität, da Technologen nicht über die für die vollständige Nutzung erforderlichen Zertifizierungsstunden verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Wachstum tragbarer Geräte übertrifft die Dominanz von TischgerätenTischgeräte trugen 2025 mit 42,63 % zum Marktanteil am ELISA-Analysator-Markt bei. Ihre integrierten Waschgeräte und Inkubatoren machen sie in Referenzzentren, die täglich 500–2.000 Proben verarbeiten, unverzichtbar. Dennoch verzeichnen tragbare Systeme eine CAGR von 7,24 %, was die robuste Nachfrage aus Indiens primären Gesundheitskliniken, indonesischen Einrichtungen für Müttergesundheit und den Malaria-Überwachungsposten in Subsahara-Afrika widerspiegelt. Pharmazeutische Sponsoren versenden nun handgehaltene Geräte direkt an Prüfzentren, wodurch die Logistikkosten pro Studie um bis zu 50 % gesenkt und die Proben-zu-Ergebnis-Workflows beschleunigt werden.
Die ELISA-Analysator-Marktgröße für tragbare Systeme ist bereit, sich auszuweiten, da FDA-510(k)-Zulassungen die analytische Gleichwertigkeit mit laborbasierten Lesegeräten bestätigen. Die Akzeptanz tragbarer Geräte korrespondiert auch mit der Rückverlagerung von Lieferketten; lokal montierte akkubetriebene Analysatoren erreichen Kunden in unter acht Wochen, verglichen mit den für importierte Tischgeräte typischen 20-wöchigen Lieferzeiten. Tischgeräte werden dort die Vorrangstellung behalten, wo Hochdurchsatz und ISO-Akkreditierung geschlossene Workflows vorschreiben, aber dezentralisierte Programme verändern strukturell die Beschaffungshierarchien.


Nach Automatisierungsgrad:
Vollautomatische Plattformen verankern HochvolumenstandorteVollautomatische Plattformen machten 2025 51,75 % der ELISA-Analysator-Marktgröße aus und sollen bis 2031 um 6,14 % wachsen. Ihre robotischen Probenhandler und barcode-gesteuerten Tracking-Systeme reduzieren den manuellen Arbeitsaufwand erheblich und machen 200–400 Proben pro Schicht zur Routine. Halbautomatische Systeme passen weiterhin zu mittelgroßen Krankenhäusern, die den Durchsatz verbessern wollen, ohne die Investitionskosten von USD 150.000–300.000 für die Vollautomatisierung aufzuwenden. Manuelle Lesegeräte sind nun auf Forschungslabore mit geringem Volumen beschränkt.
Die Kosten-Nutzen-Rechnung treibt die Akzeptanz dort an, wo Technologengehälter USD 60.000 übersteigen, was eine Amortisation in zwei bis drei Jahren ermöglicht. Käufer in Schwellenmärkten betrachten die Halbautomatisierung weiterhin als Zwischenschritt – Anbieter bieten nun modulare Erweiterungen an, die Pipettierstationen in vollrobotische Linien umwandeln, den ursprünglichen Investitionsschutz gewährleisten und Upgrade-Pfade vereinfachen.
Nach Erkennungstechnologie:
Chemilumineszenz weitet Reichweite in Pharmalaboren ausDie kolorimetrische Erkennung hielt 2025 44,12 % des Umsatzes, da veraltete Assays und niedrigere Investitionskosten die Eintrittsbarrieren niedrig halten. Chemilumineszenz wächst jährlich um 7,23 % auf der Grundlage der Empfindlichkeit auf Femtogramm-Ebene, die durch die Quantifizierung therapeutischer Antikörper und die Analytik von mRNA-Impfstoffen gefordert wird. Fluoreszenz besetzt eine Nische in Multiplex-Zytokin-Panels, während die elektrochemische Erkennung in akkubetriebenen Feldgeräten bescheidene Zugkraft gewinnt.
Der Marktanteil am ELISA-Analysator-Markt für Chemilumineszenz steigt in pharmazeutischen Qualitätskontrollbereichen, wo eine aktuelle Studie in Clinical Chemistry Variationskoeffizienten unter 5 % über einen 4-Log-Bereich zeigte. Die Leistungsprämie gleicht höhere Instrument- und Reagenzkosten aus, wenn die Präzision direkt regulatorische Einreichungen beeinflusst.
Nach Anwendung:
Impfstoffentwicklung wird zum am schnellsten wachsenden AnwendungsfallDie klinische Diagnostik erwirtschaftete 2025 56,42 % des Umsatzes – ein Beweis für die vier Jahrzehnte andauernde Verankerung von ELISA in Krankenhauslaboren. Die Impfstoffentwicklung beschleunigt sich jedoch mit einer CAGR von 7,92 % bis 2031, da mRNA-Plattformen Hochdurchsatz-Immunogenitätsendpunkte erfordern. Arzneimittelentdeckung und -überwachung machen 18 % des Kuchens aus, während Lebensmittel-Allergen-Tests von den Rückverfolgbarkeitsmandaten des FSMA-Abschnitts 204 vom Januar 2026 profitieren.
Die ELISA-Analysator-Marktgröße für Impfstoffanwendungen wächst parallel zu den Investitionen von Auftragsforschungsorganisationen; die Top-10-Anbieter investierten 2025 mehr als USD 400 Millionen in Automatisierung. Da das globale Volumen klinischer Studien steigt, gewinnen Labore, die 400-Proben-Schichten anbieten, Wettbewerbsvorteile.
Nach Endnutzer:
Pharma- und Biotechlabore holen gegenüber Krankenhäusern aufKrankenhäuser und Kliniken erwirtschafteten 2025 36,77 % des Umsatzes und stützen sich auf Analysatoren, die in Krankenhausinformationssysteme integriert sind, um taggleiche therapeutische Arzneimittelkonzentrationen freizugeben. Diagnostische Labornetzwerke folgen dicht dahinter mit etwa 28 %. Pharmazeutische und biotechnologische Unternehmen wachsen mit einer CAGR von 5,35 %, angetrieben durch bioanalytische Anforderungen aus beschleunigten regulatorischen Zulassungswegen.
Marktanteilstrends am ELISA-Analysator-Markt zeigen Auftragsforschungsorganisationen als zentrale Käufer; die Kapazitätsauslastung gilt nun als Bewertungsmetrik bei Ausschreibungen, wenn Sponsoren mehrjährige Assay-Verträge vergeben. Forschungseinrichtungen und der Lebensmittelsektor runden die Nachfrage ab, wobei letzterer die quantitative Genauigkeit von ELISA für die Allergen-Compliance nutzt.
Geografische Analyse
ELISA-Analysegerät-Markt Nordamerika
Nordamerika erwirtschaftete 34,23 % des Umsatzes im Jahr 2025, gestützt durch FDA-Rückverfolgbarkeitsvorgaben und Pro-Kopf-Gesundheitsausgaben von über 12.000 USD. Kanada und Mexiko leisten zusätzliche Impulse; Letzteres entwickelte sich zu einem Fertigungsstandort, nachdem chinesische Lieferanten Montagebetriebe in Monterrey und Tijuana eröffneten, um US-Zölle zu umgehen. Das prognostizierte Wachstum bewegt sich bis 2031 bei etwa 3,2 %–3,5 %, gedämpft durch Marktsättigung, jedoch gestützt durch die Überwachung von Zelltherapien und die nächste Generation von mRNA-Impfstoff-Pipelines.
ELISA-Analysegerät-Markt Asien-Pazifik
Der asiatisch-pazifische Raum wächst jährlich um 6,31 %, angeführt durch die Modernisierung von Kreiskrankenhäusern in China und Indiens digitale Gesundheitsmission. Die inländischen Marktführer Mindray und Snibe kontrollieren mehr als die Hälfte des chinesischen Marktes, indem sie 30 %–40 % unter den Preisen westlicher Anbieter liegen. Japan und Südkorea verzeichnen ein langsameres Wachstum von rund 3 %, während Australiens Aufrüstung von Pathologielaboren im Zusammenhang mit der Einführung von ISO 15189 die regionale Nachfrage ankurbelt.
ELISA-Analysegerät-Markt EMEA und Südamerika
In Europa dominieren Deutschland, Frankreich und das Vereinigte Königreich das regionale Kaufgeschehen, da Laboratorien nicht konforme Geräte vor der Durchsetzung der IVDR ersetzen müssen. Der Nahe Osten und Afrika wird durch Saudi-Arabiens Labormodernisierungsplan im Wert von 12 Milliarden SAR verankert. Südamerika wächst, obwohl Währungsschwankungen und Einfuhrzölle die Investitionskosten um bis zu 35 % erhöhen.

Regulatorisches Umfeld
ELISA-Analysegeräte werden als In-vitro-Diagnostika (IVD) reguliert, und Anforderungen an Qualitätssysteme und Rückverfolgbarkeit zeigen sich zunehmend in Gerätespezifikationen und Upgrade-Zyklen. In den Vereinigten Staaten läuft die FDA-Aufsicht gemäß 21 CFR Parts 800-899 parallel zum Übergang der Quality Management System Regulation (QMSR), die 21 CFR Part 820 an ISO 13485 anpasst und 2026 in Kraft tritt. Dieser Übergang stärkt Designkontrollen, Softwarevalidierung und die Erwartungen an elektronische Aufzeichnungen bei vernetzten Analysegeräten.
In Europa hat die Verordnung (EU) 2017/746 (IVDR) die Konformitätsbewertung und die Nachmarktpflichten für IVDs verschärft und Hersteller sowie Laboratorien zu dokumentationsbereiten Workflows und geprüften Kalibrierhistorien gedrängt. Ein kurzfristiger Compliance-Anker sind die EUDAMED-bezogenen Registrierungsmeilensteine bis Mai 2026 sowie die Frist vom 26. Mai 2026, die mit den Zertifizierungsanforderungen benannter Stellen für IVD-Klassen mit höherem Risiko verbunden ist. Dies erhöht die Nachfrage nach Analysegeräten mit stärkeren Rückverfolgbarkeitsfunktionen und validierter Middleware-/LIS-Konnektivität. In Indien werden die Bewertungsprotokolle von CDSCO und ICMR-CDSCO gestärkt, mit zusätzlichem Fokus auf standardisierte Bewertung und Dokumentation für Assay-Analysegerät-Kombinationen, die in klinischen Umgebungen eingesetzt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für ELISA-Analysegeräte beginnt mit biologischen und chemischen Inputs, einschließlich Antikörpern, rekombinanten Proteinen, Enzymen, Substraten und Verbrauchsmaterialien wie Mikroplatten und Pipettenspitzen. Sie stützt sich auch auf Elektronik, Optik und Präzisionsbewegungskomponenten für automatisierte Plattformen. Geräte-OEMs und Assay-Entwickler übersetzen diese Inputs dann in integrierte Systeme, einschließlich Mikroplattenlesegeräte, Waschgeräte, Inkubatoren und vollautomatisierte Arbeitsplätze, und monetarisieren zunehmend über ein Razor-and-Blade-Modell, bei dem die Geräteplatzierung wiederkehrenden Umsatz mit proprietären Kits, Kalibratoren, Kontrollen und Service generiert.
Der Mittelstromwert konzentriert sich auf die Entwicklung von Assay-Menüs, Software und Workflow-Integration, einschließlich Middleware und Konnektivität mit Laborinformationssystemen (LIS), die Barcode-Tracking, Audit-Trails und standardisierte Berichterstattung im Einklang mit der Laborakkreditierung unterstützen. Nachgelagert wird die Nachfrage durch Krankenhauslaboratorien, unabhängige Diagnosenetzwerke, Qualitätskontroll- und bioanalytische Labore der Pharma- und Biotechnologiebranche, CROs und öffentliche Gesundheitsprogramme verankert, wobei die Beschaffung häufig in mehrjährige Reagenzien- und Serviceverträge gebündelt wird. Logistik, Installation, Validierung und vorbeugende Wartung bilden eine bedeutende Serviceschicht, insbesondere für vollautomatisierte Systeme, bei denen Betriebszeit, Kalibrierdisziplin und Dokumentationsbereitschaft die regulatorische Compliance und die Durchsatzökonomie beeinflussen.
Wettbewerbslandschaft
Thermo Fisher Scientific, Danaher, Bio-Rad, Abbott und DiaSorin halten zusammen einen großen Anteil am Umsatz 2026 und nutzen gebündelte Reagenz-Instrument-Verträge, die mehrjährige Serviceverpflichtungen einbetten. Danahers Übernahme von Abcam im Jahr 2024 ist ein Beispiel für die vertikale Integrationsstrategie, die umfangreiche Antikörperkataloge mit Automatisierungshardware verbindet. Chinesische Anbieter Mindray und Snibe gewinnen Marktanteile in kostensensiblen Regionen, sehen sich jedoch in einkommensstarken Märkten mit Cybersicherheits- und Zollhürden konfrontiert.
Chancen in unerschlossenen Bereichen konzentrieren sich auf tragbare Analysatoren, die laboräquivalente Quantifizierung am Point of Care liefern und qualitative Lateral-Flow-Immunoassays verdrängen. Automatisierungsspezialisten Hamilton Robotics und Tecan fördern offene Flüssigkeitshandhabungslinien, die in bestehende Lesegeräte nachgerüstet werden können und Forschungslaboren Reagenzflexibilität bieten. Anbieter wetteifern darum, KI-gestützte Qualitätskontrollen einzubetten; frühe Anwender berichten von Ausfallzeitreduzierungen von etwa einem Drittel und schnelleren Ursachenuntersuchungen, wenn Reagenzchargen außerhalb der Toleranz driften.
ELISA-Analysator-Branchenführer
Thermo Fisher Scientific Inc.
Abbott Laboratories
Danaher Corp.
Bio-Rad Laboratories, Inc.
Revvity Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
ELISA-Analysegerät-Markt
- Abbott Laboratories
- Agilent Technologies
- Berthold Technologies GmbH
- Bio-Rad Laboratories
- Danaher
- DiaSorin
- Dynex Technologies
- EUROIMMUN AG
- Hamilton Robotics
- Mindray Bio-Medical Electronics Co., Ltd.
- Promega
- Revvity Inc.
- Sekisui Diagnostics
- Snibe Diagnostics
- STRATEC SE
- Tecan Group
- Thermo Fisher Scientific

Marktchancen und Zukunftsaussichten
Eine bedeutende Chance liegt am Schnittpunkt regulatorischer Rückverfolgbarkeitsanforderungen und softwaregestützter Workflow-Upgrades, bei denen Laboratorien Analysegeräte wünschen, die nativ Audit-Trails, LIS-Integration und validierte Softwareänderungskontrolle unterstützen. Der QMSR-Übergang 2026 in den Vereinigten Staaten, der 21 CFR Part 820 an ISO 13485 anpasst, und die durch die IVDR getriebenen Dokumentationserwartungen in Europa schaffen Beschaffungsanlässe für netzwerkfähige Plattformen und Serviceangebote, die Validierung, Cybersicherheitshärtung und Lifecycle-Softwaresupport bündeln.
Ein weiterer Freiraum liegt in der pharmabezogenen Assay-Erweiterung, bei der die Nachfrage nach Geräten tendenziell Companion-Diagnostics- und Präzisionsmedizin-Partnerschaften folgt, die Assays von der Entwicklung in skalierbare Routine-Workflows überführen. Danaher gab im Mai 2025 eine Partnerschaft für Diagnostikentwicklung und -kommerzialisierung mit AstraZeneca bekannt, und Thermo Fisher Scientific gab im Oktober 2025 eine F&E-Partnerschaft mit AstraZeneca BioVentureHub bekannt, beide stärken translationale Pipeline-Immunoassays, die von automatisierten ELISA- und hochsensitiven Nachweisformaten profitieren. Parallel dazu erweitern Biomanufacturing-Kapazitätsausbauten in den Vereinigten Staaten, die im Mai 2026 im Rahmen einer breiteren Welle großer Biomanufacturing-Investitionen diskutiert wurden, die installierte Basis von QC- und bioanalytischen Laboratorien, die auf validierte Immunoassay-Workflows angewiesen sind, was die Nachfrage nach Automatisierung, standardisierten Reagenzien und Serviceverträgen anstelle von Einzelgerätekäufen unterstützt.
Recent Industry Developments in ELISA-Analysegerät-Markt
- Juli 2026: Leica Biosystems (Danaher) schloss eine endgültige Vereinbarung zur Übernahme von StatLab Medical Products, um sein Portfolio für anatomische Pathologiediagnostik zu erweitern. Die Erweiterung des Portfolios für Pathologieinstrumente und Diagnostik verbreitert gebündelte Lösungen für Kunden und stärkt segmentübergreifende Fähigkeiten.
- Juni 2026: Cizzle Bio erhielt die CLIA-Akkreditierung für seinen CIZ1B-Biomarker-ELISA-Test bei OmniHealth Diagnostics in Dallas. Dies markiert den Eintritt eines regulierten, ELISA-basierten Biomarker-Tests in den klinischen US-Markt und ermöglicht Erstattungswege und regulatorische Glaubwürdigkeit für Früherkennungs-Assays.
- April 2026: Abcam (ein Danaher-Unternehmen) brachte die SimpleStep Ignite ELISA-Plattform mit 50-facher höherer Sensitivität und 35-fach breiterem Dynamikbereich auf den Markt, mit Ergebnissen in 55 Minuten. Diese Erweiterung der hochsensitiven ELISA-Plattform in automatisierten Systemen unterstützt schnellere Durchlaufzeiten und einen integrierteren Workflow mit chemilumineszenter Detektion.


ELISA-Analysegerät-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt für ELISA-Analysegeräte Geräte, die ELISA-Testworkflows in Laboratorien und ähnlichen Testumgebungen automatisieren oder unterstützen. Der Wert umfasst Umsätze aus Analysesystemen und zugehörigen Modulen, die direkt die ELISA-Probenverarbeitung und das Plattenlesen ermöglichen.
Ausgeschlossene Bereiche: Wir schließen ELISA-Testkits, allgemeine Laborverbrauchsmaterialien und Serviceumsätze aus, die nicht mit dem Verkauf von Analysegerätehardware verbunden sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Tischgeräte ELISA-Analysatoren
- Tragbare/Handgehaltene ELISA-Analysatoren
- Automatisierte ELISA-Workstations
- Mikroplatten-Lesegeräte
- Nach Automatisierungsgrad
- Vollautomatische Systeme
- Halbautomatische Systeme
- Manuelle Systeme
- Nach Erkennungstechnologie
- Kolorimetrisch
- Fluoreszenz
- Chemilumineszenz
- Elektrochemisch
- Nach Anwendung
- Klinische Diagnostik
- Impfstoffentwicklung
- Arzneimittelentdeckung und -überwachung
- Lebensmittel- und Getränketests
- Umwelt- und sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Diagnostiklabore
- Forschungs- und Akademische Einrichtungen
- Pharmazeutische und Biotechnologieunternehmen
- Lebensmittel- und Getränkeindustrie
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Grundstruktur des Marktes festzulegen und Annahmen zu verankern, die mit öffentlichen Daten überprüft werden können. Wir haben offizielle Indikatoren zu Gesundheits- und Laboraktivitäten sowie Referenzen zur Geräteaufsicht überprüft, einschließlich FDA-Datenbanken und zugehöriger Leitlinien, CDC-Veröffentlichungen, WHO-Statistiken und OECD-Gesundheitsdaten, sowie relevante Zoll- und Handelsveröffentlichungen.
Um das Modell an die Käuferökonomie zu verankern, haben wir auch Unternehmensmeldungen, Jahresberichte, Investorenpräsentationen, geprüfte Jahresabschlüsse und glaubwürdige Presseberichterstattung zu Laborautomatisierung und Diagnostikausgaben herangezogen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportprüfungen auf Sendungsebene genutzt, um Richtung und Ausmaß der Trends zu bestätigen. Diese Liste ist nur beispielhaft, und weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie die installierte Basis aussieht, wie sich Ersatzzyklen verhalten und welche Endnutzer den Durchsatz erhöhen oder zu höheren Automatisierungsgraden wechseln. Wir sprachen mit einer ausgewogenen Mischung aus Herstellern, Distributoren, Laborbetreibern sowie Beschaffungs- und Qualitätsverantwortlichen in den wichtigsten Regionen und nutzten ihr Feedback, um Fälle zu korrigieren, in denen Annahmen aus der Schreibtischrecherche nicht mit den beobachteten Kaufmustern übereinstimmten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 13% | APAC: 43% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 39% | EMEA: 37% |
| Kleinere Akteure: 17% | Manager: 48% | Amerika: 20% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, der die Nachfrage anhand von Laborprüfvolumina und Kapazitätssignalen rekonstruiert, gefolgt von der wahrscheinlichen Durchdringung von ELISA-Workflows nach Endnutzertyp und Geografie. Sobald der Nachfragepool erfasst ist, wird der Wert durch Anwendung typischer Preisbänder für manuelle, halbautomatisierte und vollautomatisierte Systeme abgeleitet und anschließend um Ersatznachfrage gegenüber Neuplatzierungen bereinigt.
Um die Gesamtsummen realistisch zu halten, gleichen wir das Ergebnis mit selektiven Bottom-up-Annäherungen ab, einschließlich stichprobenartiger Lieferantenumsätze, Distributionskanalprüfungen und eines Volumen-mal-ASP-Abgleichs für wichtige Produktgruppen. Die einflussreichsten Variablen waren die installierte Basis und der durchschnittliche Ersatzzyklus, die Auslastungsgrade in Hochdurchsatzlaboren, Verschiebungen hin zur Automatisierung, regulatorische und Qualitätsanforderungen, die Upgrades verzögern oder auslösen können, sowie Signale zur öffentlichen Gesundheit und Forschungsförderung, die die Beschaffung prägen.
Die Prognose wird mittels Szenarioanalyse mit einer exponentiellen Glättungstrendbetrachtung durchgeführt. Die kurzfristige Nachfrage wird basierend auf Beschaffungszyklen und erwarteten Laborinvestitionen gedämpft oder angehoben. Wenn für kleinere Länder oder Nischenendnutzer ein Bottom-up-Datenpunkt fehlt, verwenden wir Proxy-Verhältnisse, die an Laborinfrastrukturindikatoren gebunden sind, und überprüfen diese Annahmen anschließend in Folgegesprächen mit Experten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über mehrere unabhängige Prüfungen, einschließlich Nachfrageindikatoren, lieferantenseitiger Signale und regionaler Aufteilungen, die mit bekannten Laborinfrastrukturmustern übereinstimmen sollten. Wenn das Modell einen starken Sprung erzeugt, der nicht durch Politik, Finanzierung oder Ersatztiming erklärt werden kann, überarbeiten wir die Annahme und verfolgen die Abweichung zurück zur Variable, die sie verursacht hat.
Es wird eine mehrstufige Überprüfung durchgeführt, bei der ein Analyst zentrale Berechnungen neu aufbaut und ein anderer die Logik hinter Umfang und Umrechnungen überprüft. Wenn während der Primärgespräche widersprüchliche Ansichten auftauchen, kontaktieren wir Befragte erneut und priorisieren die Erklärung, die mit beobachtbaren Signalen übereinstimmt. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wichtige Ereignisse Preisgestaltung, Beschaffung oder Regulierung wesentlich verändern, und ein abschließender Durchlauf vor der Auslieferung wird durchgeführt, um die aktuellsten Daten widerzuspiegeln.
Mordor Intelligences Marktgröße für ELISA-Analysegeräte im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für ELISA-Analysegeräte können variieren, da die Produktgrenze nicht immer gleich behandelt wird und da einige Studien Geräteumsätze mit Kits oder breiterer Immunoassay-Automatisierung mischen. Unterschiede zeigen sich auch, wenn Basisjahre nicht aufeinander abgestimmt sind, wenn das Timing der Währungsumrechnung uneinheitlich ist oder wenn eine Studie sich auf einen einzelnen Nachfrageproxy stützt, ohne ihn mit dem Kaufverhalten abzugleichen.
Durch die Verfolgung von Ersatzzyklen, Signalen zur installierten Basis und der regionalen Einführung von Laborautomatisierung hält Mordor Intelligence die Schätzung an den Umsatz mit Analysegerätehardware gebunden und aktualisiert Preisbänder, sobald sich das Beschaffungsfeedback von manuellen zu automatisierten Systemen verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 712,56 Mio. USD (2025) | |
| Globale Unternehmensberatung A | 680,10 Mio. USD (2025) | Verwendet eine engere, nur auf Geräte bezogene Definition, die automatisierte Plattenhandhabungsmodule oft ausschließt, und wendet eine einzelne globale ASP-Kurve an, ohne diese an den regionalen Beschaffungsmix anzupassen. |
| Branchenverband B | 0,79 Mrd. USD (2026) | Fasst ELISA-Analysegeräte zusammen mit angrenzenden Posten der Immunoassay-Automatisierung und verankert das Wachstum an Forschungsausgabentrends mit begrenzter Validierung des Ersatzzeitpunkts in Krankenhaus- und Diagnoselabors. |
Die Spannweite zwischen den drei Werten erklärt sich hauptsächlich dadurch, was als Analysegeräteumsatz gezählt wird und wie Preisgestaltung und Ersatz nach Jahr und Region behandelt werden. Unser Ansatz bleibt wiederholbar, da jede wesentliche Annahme auf einen Nachfragetreiber zurückgeführt, mit Interviewfeedback überprüft und anschließend revalidiert werden kann, wenn sich neue öffentliche Indikatoren oder Beschaffungssignale ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der ELISA-Analysator-Markt im Jahr 2026?
Er belief sich 2026 auf USD 734,73 Millionen und soll bis 2031 USD 888,52 Millionen erreichen.
Welche CAGR wird für ELISA-Analysatoren bis 2031 prognostiziert?
Für den Zeitraum 2026–2031 wird eine CAGR von 3,87 % erwartet.
Welche Produktkategorie wächst am schnellsten?
Tragbare und handgehaltene Analysatoren wachsen mit einer CAGR von 7,24 %, da dezentralisierte Tests zunehmend bevorzugt werden.
Warum gewinnen Chemilumineszenz-Plattformen Marktanteile?
Pharmazeutische und Impfstoffentwickler benötigen Empfindlichkeit auf Femtogramm-Ebene, die Chemilumineszenz liefert, was eine CAGR von 7,23 % antreibt.
Welche Region zeigt das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum führt mit einer CAGR von 6,31 %, angetrieben durch die Labormodernisierungsprogramme Chinas und Indiens.
Seite zuletzt aktualisiert am:



