
Marktgröße und Marktanteil für elektronische Papierdisplays
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.42 Milliarden US-Dollar |
| Marktgröße (2031) | 6.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.54 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektronische Papierdisplays von Mordor Intelligence
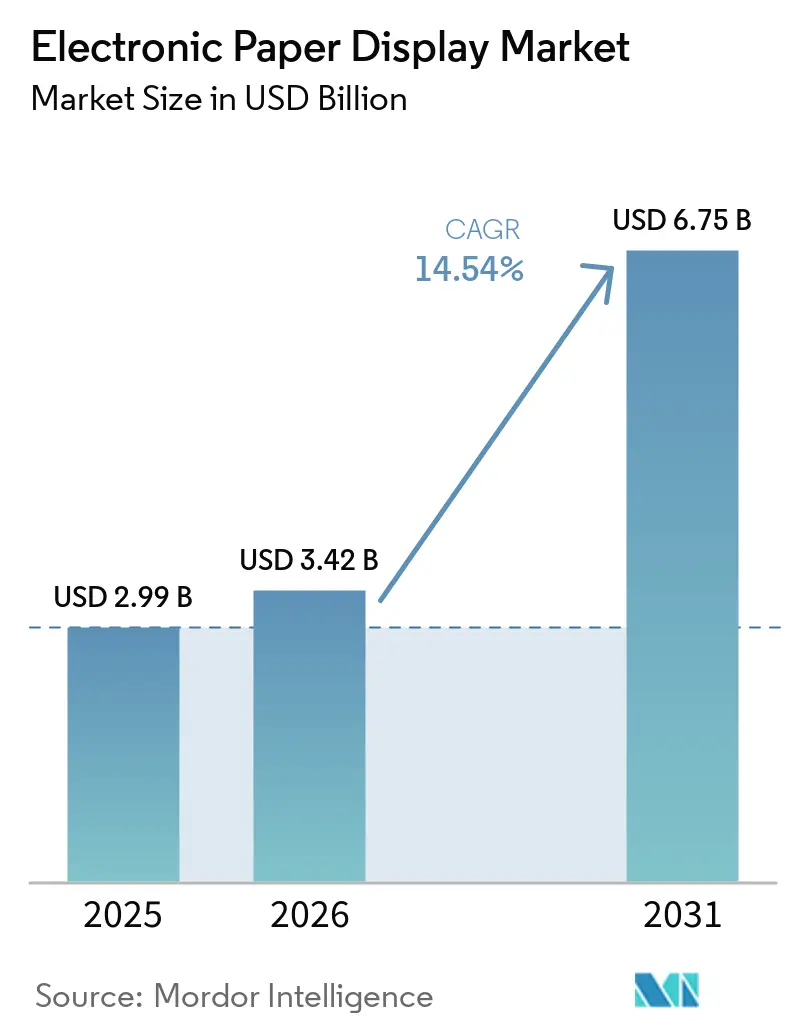
Die Marktgröße für elektronische Papierdisplays wird für 2025 auf 2,99 Milliarden USD, für 2026 auf 3,42 Milliarden USD geschätzt und soll bis 2031 einen Wert von 6,75 Milliarden USD erreichen, was einer CAGR von 14,54 % von 2026 bis 2031 entspricht.
Die rasche Verbreitung in der Unterhaltungselektronik, der Einzelhandelsautomatisierung und batterielosen IoT-Sensoren bildet das Fundament der Expansion, während Durchbrüche bei der Farbwiedergabe, flexiblen Substraten und ultraenergiearmen Architekturen neue adressierbare Bereiche erschließen. Verschärfte Nachhaltigkeitsvorgaben, insbesondere die EU-Verordnung über Verpackungen und Verpackungsabfälle, lenken die öffentliche Beschaffung in Richtung papierfreier Informationssysteme. Gleichzeitig schaffen die steigende Verteidigungsnachfrage nach sonnenlichttauglichen, robusten Karten sowie die Einführung energiegewinnender Module für die industrielle Überwachung zusätzliche Einnahmequellen. Der Wettbewerb verschärft sich, da etablierte Anbieter die Großformatproduktion ausbauen und neue Marktteilnehmer elektrofluidische Alternativen einführen, die auf Einschränkungen bei der Bildwiederholrate abzielen.
Wichtigste Erkenntnisse des Berichts
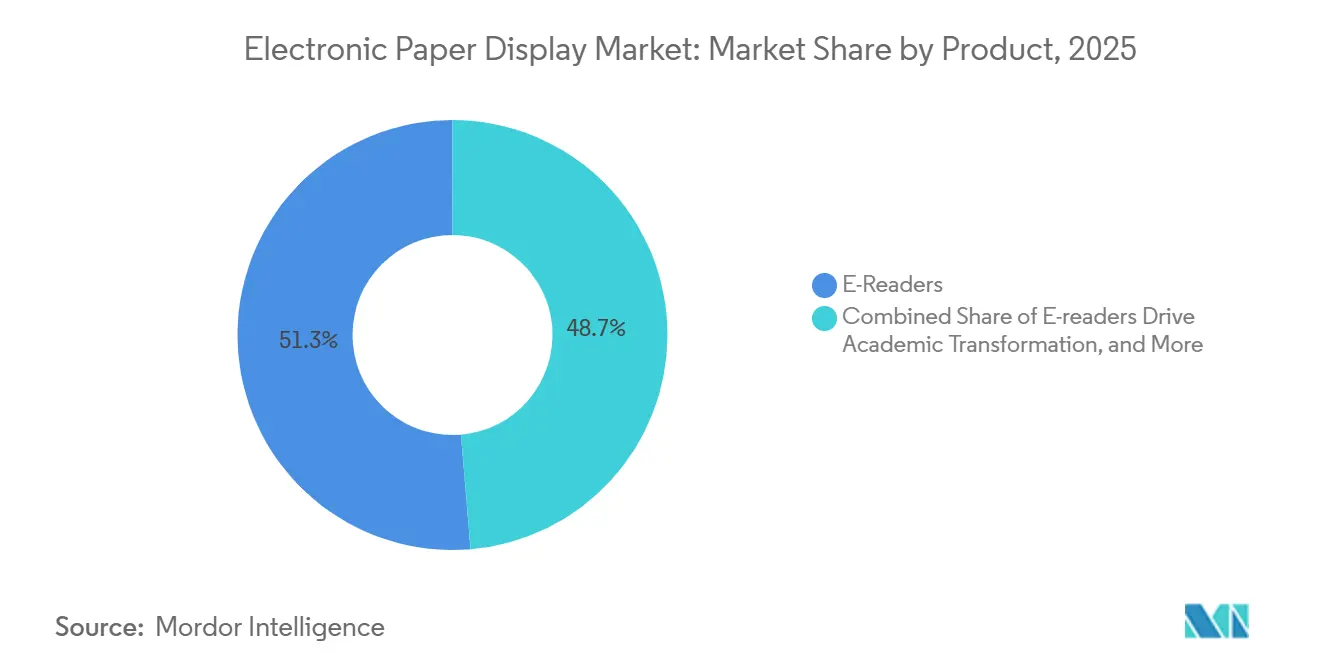
- Nach Produktkategorie führten E-Reader im Jahr 2025 mit einem Umsatzanteil von 51,34 %; elektronische Regalanzeigen werden voraussichtlich bis 2031 mit einer CAGR von 15,64 % wachsen.
- Nach Typ entfielen im Jahr 2025 62,74 % des Marktanteils für elektronische Papierdisplays auf flache EPDs, während für flexible und gebogene EPDs eine CAGR von 22,63 % bis 2031 prognostiziert wird.
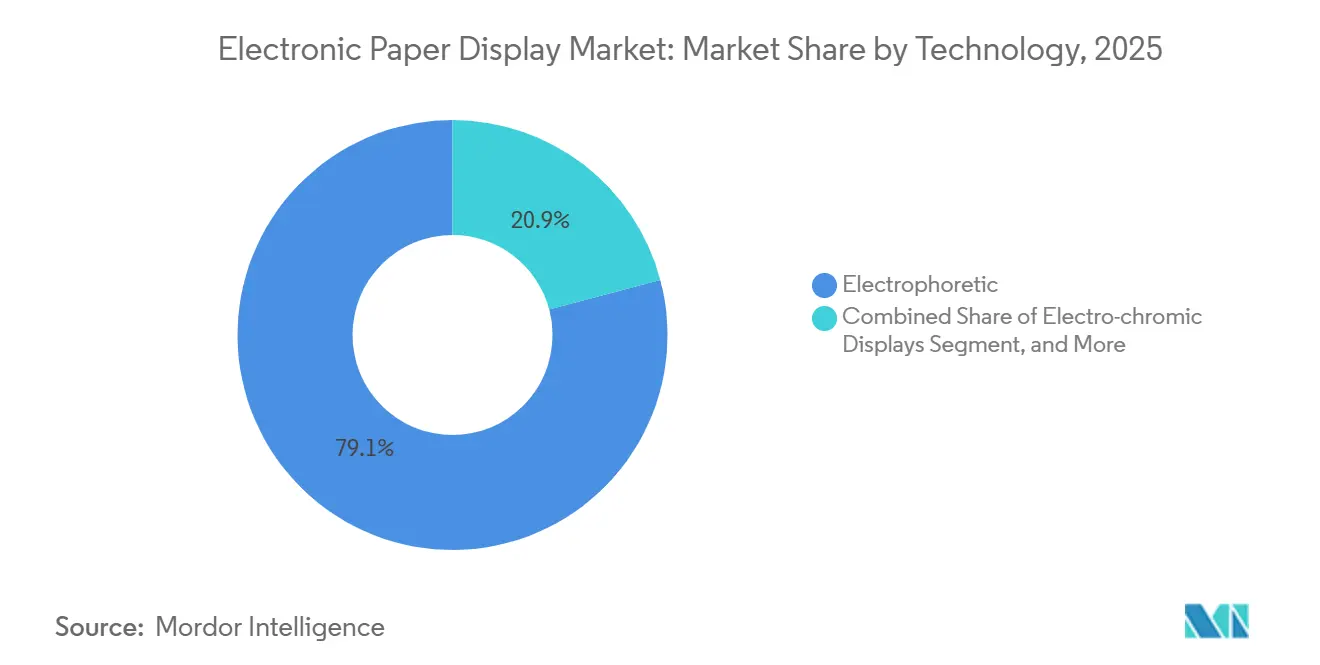
- Nach Technologie dominierten elektrophoretische Plattformen im Jahr 2025 mit einem Anteil von 79,12 % an der Marktgröße für elektronische Papierdisplays; für elektrofluidische Displays wird bis 2031 eine CAGR von 27,65 % prognostiziert.
- Nach Endnutzer hielt die Unterhaltungselektronik im Jahr 2025 44,31 % der Marktgröße für elektronische Papierdisplays; Einzelhandel und Gastgewerbe werden voraussichtlich bis 2031 mit einer CAGR von 16,76 % wachsen.
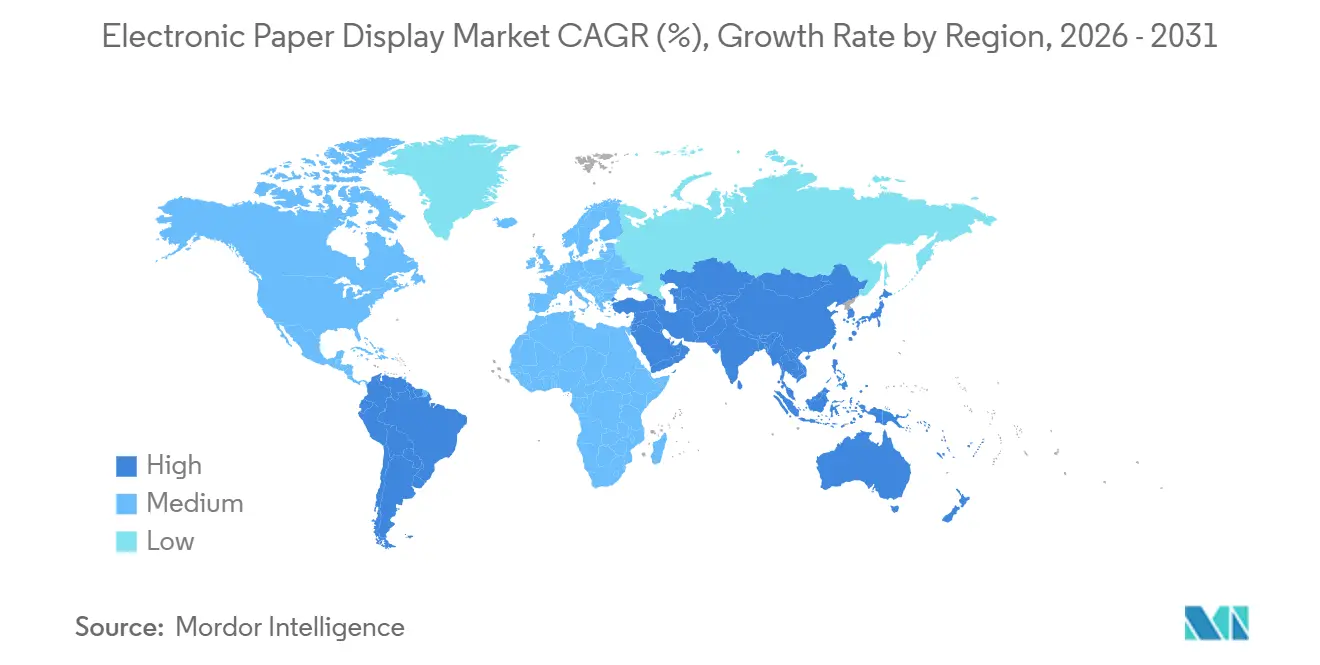
- Nach Geografie erfasste der asiatisch-pazifische Raum im Jahr 2025 35,84 % des Marktanteils für elektronische Papierdisplays, während Südamerika für die schnellste CAGR von 15,64 % bis 2031 positioniert ist.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | Auswirkung (~) (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Dominanz von E-Readern bei der Digitalisierung des akademischen Bereichs | +3.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Displays mit extrem niedrigem Energieverbrauch für batterielose IoT-Sensoren | +4.1% | Asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck zur Reduzierung von Papierabfällen in der öffentlichen Verwaltung | +2.8% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Militärische Nachfrage nach sonnenlichttauglichen, robusten Karten | +1.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Aufkommende dynamische Farb-E-Paper für Außenwerbung | +2.4% | Asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Flexible Substrate erweitern Anwendungen im Automobilbereich | +2.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Dominanz von E-Readern bei der Digitalisierung des akademischen Bereichs
Akademische Einrichtungen bauen digitale Lehrpläne aus und positionieren Farb-E-Reader als zentrale Ressourcen für papierloses Lernen. Kobos Libra Colour- und Clara Colour-Modelle, beide mit IPX8-Zertifizierung und angetrieben von E Ink Kaleido 3, erfüllen die Anforderungen an Langlebigkeit und Benutzerfreundlichkeit. Zehnjährige Gerätelebensdauern und cloud-synchronisierte Notizfunktionen reduzieren wiederkehrende Papierausgaben, während Verlage eine um 40 % höhere Lerninteraktion im Vergleich zu statischen PDFs berichten. Interaktive Annotationen und kollaborative Arbeitsabläufe verankern E-Reader zusätzlich in der Campus-Infrastruktur.
Displays mit extrem niedrigem Energieverbrauch für batterielose IoT-Sensoren
Industrie- und Smart-City-Installationen suchen nach Displays, die ein Jahrzehnt lang wartungsfrei betrieben werden können. HaiLa Technologies und e-peas validierten einen durch Umgebungslicht gespeisten WLAN-Backscatter-Chip, der elektronische Papierdisplay-Statuspanele antreibt und damit die Machbarkeit batterieunabhängiger Knoten beweist.[1]Dracula Technologies' LAYER OPV gewinnt Energie aus Innenbeleuchtung, um Displays in der Logistik und Umweltsensorik zu betreiben, und verstärkt damit die Konvergenz von bistabilen Bildschirmen mit energiegewinnenden Halbleitern.
Regulatorischer Druck zur Reduzierung von Papierabfällen in der öffentlichen Verwaltung
Die EU-Verpackungs- und Verpackungsabfallverordnung schreibt ab August 2026 einen geringeren Papierverbrauch in öffentlichen Einrichtungen vor. Kommunen, die gedruckte Bekanntmachungen durch elektronische Papierdisplay-Tafeln ersetzen, berichten von einem Rückgang der Druckkosten um 60–80 %, während sie gleichzeitig Klimaziele erfüllen. Sonnenlichttauglichkeit und vernachlässigbarer Standby-Verbrauch entsprechen den Smart-City-Anforderungen für Außenbeschilderung und Verkehrsinformationen.[2]
Militärische Nachfrage nach sonnenlichttauglichen, robusten Karten
Verteidigungsbehörden priorisieren Displays, die bei hellem Tageslicht lesbar bleiben, elektromagnetische Störungen widerstehen und minimalen Energieverbrauch aufweisen. Die Beratungsgruppe des US-amerikanischen Verteidigungsministeriums für Elektronikgeräte identifizierte elektrophoretisches E Ink als bevorzugte Nicht-Video-Technologie für Feldeinsätze und beeinflusste damit die Beschaffungsprotokolle für von Soldaten getragene und fahrzeugmontierte Terminals.[3]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | Auswirkung (~) (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langsame Bildwiederholraten begrenzen videozentrierte Anwendungen | –2.7% | Global | Mittelfristig (2–4 Jahre) |
| Anhaltende Lizenzkosten für proprietäre elektrophoretische Schutzrechte | –1.8% | Global | Langfristig (≥ 4 Jahre) |
| Versorgungsengpässe bei Farbfiltermaterialien | –1.4% | Asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Micro-LED-Einzelhandelsbeschilderung | –1.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langsame Bildwiederholraten begrenzen videozentrierte Anwendungen
Selbst Samsungs neueste Spectra-6-Geräte liefern Aktualisierungen im Sekundentakt – unzureichend für flüssige Animationen. Einzelhändler bevorzugen Micro-LED für aufmerksamkeitsstarke Inhalte und beschränken elektronische Papierdisplays trotz ihres Energievorteils auf statische Menüs und Preisschilder.
Anhaltende Lizenzkosten für proprietäre elektrophoretische Schutzrechte
E Inks umfangreiches Patentportfolio verpflichtet Wettbewerber zur Zahlung von Lizenzgebühren, was die Margen kleiner Anbieter einengt. Elektrofluidische und elektrobenetzende Alternativen ziehen Forschungs- und Entwicklungsinteresse als Wege zur Umgehung von Lizenzverpflichtungen auf sich, doch Skaleneffekte bleiben schwer erreichbar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
E-Reader treiben die akademische Transformation voranE-Reader erzielten 51,34 % des Umsatzes im Jahr 2025 und verdeutlichen die fest verankerte Nachfrage im Bildungs- und Freizeitlesemarkt. Die Marktgröße für elektronische Papierdisplays im Bereich elektronischer Regaletiketten wird voraussichtlich mit einer CAGR von 15,64 % stark wachsen, da Einzelhändler die Preisgestaltung digitalisieren und KI für Echtzeit-Aktionen nutzen. Großbildhilfsanzeigen gewinnen bei Remote-Arbeitnehmern an Attraktivität, die Augenkomfort und minimalen Energieverbrauch anstreben.
Die robuste Beschaffung von Farb-E-Readern unterstützt die Plattformbindung, während Anbieter intelligenter Etiketten wie SOLUM Computer-Vision integrieren, die die Kaufkonversionsrate um 7 % steigern. Automobilprototypen wie BMWs Außenfarbpanele prognostizieren eine Diversifizierung des Marktes für elektronische Papierdisplays über Handheld-Geräte hinaus.



Nach Typ:
Flexible Displays gestalten Anwendungsfälle neuFlache EPDs behielten im Jahr 2025 mit 62,74 % einen führenden Marktanteil für elektronische Papierdisplays durch Kostenführerschaft und ausgereifte Fertigungswerkzeuge. Flexible und gebogene Varianten befinden sich auf einem Wachstumspfad mit einer CAGR von 22,63 %, angetrieben durch BOE Technology Group Co., Ltd.s erweiterte Kapazitäten und Fortschritte bei Rolle-zu-Rolle-Substraten. [4] Die Marktgröße für elektronische Papierdisplays im Bereich flexibler Module wird bis 2031 voraussichtlich 1,48 Milliarden USD erreichen, da Installationen auf Fahrzeugarmaturenbretter und architektonische Verkleidungen übergehen.
Biegbare Panels ermöglichen die konforme Platzierung auf zylindrischen Kiosken und Gepäckanhängern und erweitern die Gestaltungsfreiheit. Robustheit ohne das Risiko von Hintergrundbeleuchtungsbrüchen positioniert flexibles E-Paper für industrielle Beschilderung und intelligente Verpackungen.
Nach Technologie:
Dominanz der Elektrophorese hält anElektrophoretische Plattformen hielten einen Anteil von 79,12 % dank stabiler Lieferketten und bistabiler Energieeffizienz. Die elektrofluidische Technologie verzeichnet jedoch eine CAGR von 27,65 %, indem sie Einschränkungen bei Bildwiederholrate und Farbumfang überwindet. Hybridstapel, die die Reflexivität von cholesterischem LCD mit elektrophoretischen Partikeln verbinden, erscheinen in Fälschungsschutz-Etiketten und unterstreichen die adaptive Natur des Marktes für elektronische Papierdisplays.
Aufkommende fluoreszierende elektrophoretische Systeme führen Mikro-Sicherheitswasserzeichen ein, die unter UV-Licht sichtbar sind, und erschließen Nischen in der Pharmaindustrie und der Währungsauthentifizierung.

Nach Endnutzer:
Unterhaltungselektronik führt die Transformation des Einzelhandels anDie Unterhaltungselektronik trug im Jahr 2025 44,31 % des Umsatzes bei, getragen von lebhaften E-Reader-Ökosystemen. Einzelhandel und Gastgewerbe übertreffen mit einer CAGR von 16,76 %, da intelligente Regaletiketten von passiven Preisschildern zu interaktiven Kundenzugangspunkten avancieren. Große Hotelketten setzen Lobbyschilder ein, die mit der Immobilienverwaltungssoftware synchronisiert werden, was abteilungsübergreifende Effizienzgewinne verdeutlicht.
Stromzähler, Verschreibungsverpackungen und Fahrkarten bevölkern den diversifizierten Bereich „Sonstige” und bestätigen die sich verbreiternde Anwendungsbasis für die Branche der elektronischen Papierdisplays.
Geografische Analyse
APAC-Markt für elektronische Papieranzeigen
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 35,84 %, gestützt durch dichte Fertigungscluster in China, Taiwan und Südkorea sowie eine lebhafte regionale Nachfrage aus der Elektronik- und Einzelhandelsbranche. Pekings Subventionen für den digitalen Handel und Taipeis Komponentenökosysteme beschleunigen den Export kostenoptimierter elektrophoretischer Module. Seiko Epson Corporation's Hochlauf von 75-Zoll-Kaleido-3-Panels in Südkorea im März 2025 erweitert das Großformatangebot für globale Beschilderungsausrollungen.
Markt für elektronische Papieranzeigen in Nordamerika und Europa
Nordamerika und Europa verbinden starke Forschungs- und Entwicklungskapazitäten mit einer Premium-Endnachfrage. Die Vereinigten Staaten lenken Verteidigungsmittel in sonnenlichtlesbare taktische Ausrüstung, während EU-Ökodesign-Vorschriften stadtweite Installationen energiearmer Fahrgastinformationstafeln im öffentlichen Nahverkehr fördern. Die institutionelle Beschaffung nimmt Fahrt auf, da Gemeinderäte auf digitale Anzeigetafeln umsteigen, die wiederkehrende Druckkosten erheblich senken.
Markt für elektronische Papieranzeigen in Südamerika
Südamerika, obwohl im Jahr 2025 nur 6,8 % des Wertes ausmachend, wird aufgrund brasilianischer Hypermarkt-Rollouts intelligenter Etiketten und argentinischer Smart-City-Ausschreibungen für eine CAGR von 15,64 % prognostiziert. Günstige Revisionen der Einfuhrzölle auf Bildungsgeräte katalysieren zudem die Verbreitung von E-Readern in öffentlichen Schulen und verbreitern die regionale Basis des Marktes für elektronische Papierdisplays.
Wettbewerbslandschaft
Marktkonzentration
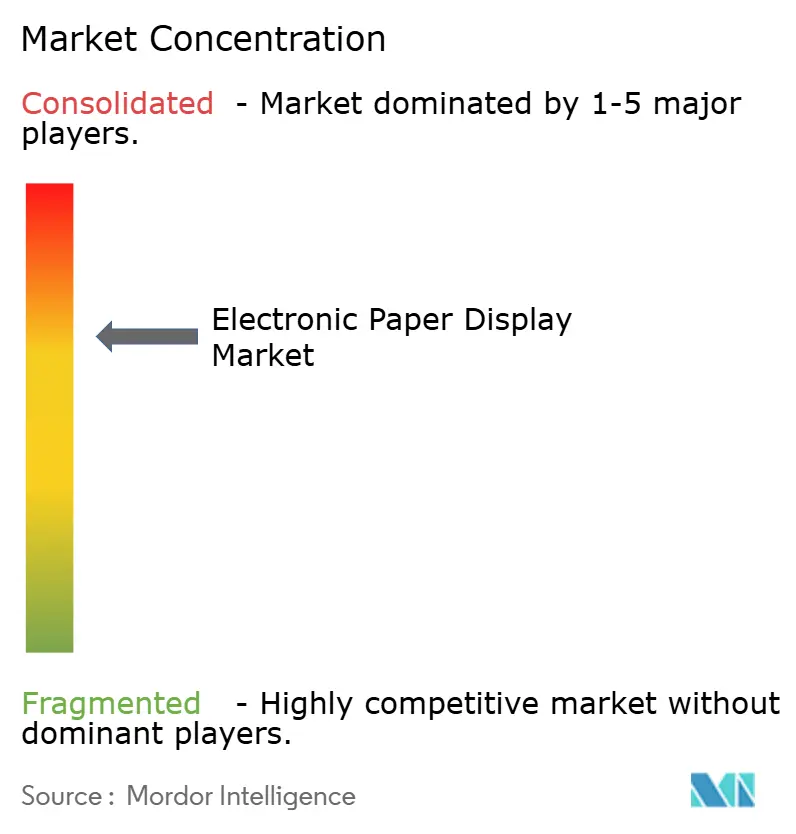
E Ink Holdings, Sony und BOE Technology kontrollieren gemeinsam knapp über die Hälfte des weltweiten Umsatzes, was auf eine moderate Konzentration hindeutet. E Ink nutzt ein Patentschutzwall und ein neues Gemeinschaftsunternehmen mit AUO Display Plus, um Großformatmöglichkeiten für Unternehmens-Kollaborationstafeln zu erschließen. Sony verfeinert weiterhin seine Digitalpapier-Tablets für sichere Dokumenten-Workflows im Rechts- und Gesundheitswesen.
Neue Marktteilnehmer verfolgen Nischendifferenzierung. Das britische Unternehmen Plastic Logic zielt mit ultradünnen flexiblen Zellen auf Wearables ab, während das US-amerikanische Start-up Azumo reflektive Paneele mit frontbeleuchteten Modulen für Schwachlichtbedingungen kombiniert. Samsungs Schwenk in Richtung 75-Zoll-Farbbeschilderung verstärkt den Wettbewerbsdruck im Premiumsegment und treibt etablierte Anbieter dazu an, die elektrofluidische Forschung und Entwicklung zu beschleunigen.
Strategische Allianzen nehmen zu: Visionect kooperiert mit Sharp-NEC, um cloud-verwaltete Controller in Verkehrsdisplays zu integrieren, und DisplayData verknüpft KI-Analysen mit Regaletiketten, um die Preiselastizitätsmodellierung zu automatisieren. Der Wettbewerb konzentriert sich auf Verbesserungen der Bildwiederholrate, lebendige Farben und Formfaktorflexibilität statt auf reine Kostenkämpfe.
Marktführer in der Branche für elektronische Papierdisplays
-
Plastic Logic GmbH
-
E-Ink Holdings Inc.
-
Clear Ink Displays
-
Pervasive Displays Inc.
-
Toppan Printing Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektronische Papierdisplays Unternehmen in diesem Bericht
- E Ink Holdings Inc.
- Sony Group Corporation
- Plastic Logic GmbH
- BOE Technology Group Co., Ltd.
- TCL China Star Optoelectronics Technology Co., Ltd.
- Seiko Epson Corporation
- Toppan Printing Co., Ltd.
- Pervasive Displays, Inc.
- Visionect d.o.o.
- Onyx International Inc.
- CLEARink Displays, Inc.
- LG Display Co., Ltd.
- Guangzhou OED Technologies Co., Ltd.
- Kyocera Corporation
- Adafruit Industries LLC
- GDS Holdings S.r.l.
- LANCOM Systems GmbH
- MpicoSys Solutions BV
- Microtips Technology, LLC
- Amazon.com, Inc. (Lab126 – Kindle HW)
Neueste Industrielle Entwicklungen in Markt für elektronische Papierdisplays
- April 2025: E Ink Holdings und AUO Display Plus gründeten ein Gemeinschaftsunternehmen zur Skalierung von ePaper-Großformatmodulen für Beschilderung und Kollaborationstafeln.
- März 2025: Samsung begann mit der Massenproduktion von 75-Zoll-Kaleido-3- und 32-Zoll-Spectra-6-Paneelen mit 65.000 Farben.
- Februar 2025: SOLUM präsentierte KI-gestützte elektronische Regaletiketten auf der CES 2025 und wies auf Konversionssteigerungen von 7 % hin.
- Januar 2025: BMW gab die Weiterentwicklung der farbwechselnden E-Ink-Außentechnologie in Richtung Produktionsreife für Fahrzeugmodelle des Jahres 2027 bekannt.
Umfang des globalen Berichts über den Markt für elektronische Papierdisplays
Der Markt für elektronische Papierdisplays ist segmentiert nach Produkt (E-Reader, elektronische Regalanzeigen, Hilfs-Displays, Sonstige (Mobilgeräte, Chipkarten, Poster und Beschilderung)), nach Typ (flache EPDs, gebogene/flexible EPDs), nach Technologie (elektrophoretische Displays, elektrochrome Displays, cholesterische Flüssigkristalldisplays, elektrobenetzende Displays, elektrofluidische Displays, Sonstige), nach Endnutzer (Unterhaltungselektronik, institutionell, Einzelhandel, sonstige Endnutzer (Medien und Unterhaltung, Transport, Gesundheitswesen, Industrie/intelligente Verpackung und architektonische Anwendungen)), nach Geografie (Nordamerika [Vereinigte Staaten, Kanada], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien, Niederlande, Schweiz und übriges Europa], asiatisch-pazifischer Raum [China, Indien, Japan und übriger asiatisch-pazifischer Raum], Lateinamerika sowie Naher Osten und Afrika). Der Bericht bietet Marktprognosen und -größen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| E-Reader |
| Elektronische Regalanzeigen |
| Hilfs-/Sekundär-PC-Displays |
| Sonstige (Karten, Poster, Beschilderung) |
| Flache EPDs |
| Gebogene/flexible EPDs |
| Elektrophoretische Displays |
| Elektrochrome Displays |
| Cholesterisches LCD |
| Elektrobenetzung |
| Elektrofluidik |
| Sonstige aufkommende Technologien |
| Unterhaltungselektronik |
| Institutionell/Bildung |
| Einzelhandel und Gastgewerbe |
| Sonstige (Medien, Transport, Gesundheitswesen, Verpackung, Architektur) |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Nach Produkt | E-Reader | ||
| Elektronische Regalanzeigen | |||
| Hilfs-/Sekundär-PC-Displays | |||
| Sonstige (Karten, Poster, Beschilderung) | |||
| Nach Typ | Flache EPDs | ||
| Gebogene/flexible EPDs | |||
| Nach Technologie | Elektrophoretische Displays | ||
| Elektrochrome Displays | |||
| Cholesterisches LCD | |||
| Elektrobenetzung | |||
| Elektrofluidik | |||
| Sonstige aufkommende Technologien | |||
| Nach Endnutzer | Unterhaltungselektronik | ||
| Institutionell/Bildung | |||
| Einzelhandel und Gastgewerbe | |||
| Sonstige (Medien, Transport, Gesundheitswesen, Verpackung, Architektur) | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für elektronische Papierdisplays im Jahr 2025?
Der Sektor wird im Jahr 2025 auf 2,99 Milliarden USD geschätzt und soll bis 2031 auf 6,75 Milliarden USD ansteigen.
Welcher Produkttyp führt beim Umsatz?
E-Reader machen 51,34 % des Umsatzes im Jahr 2025 aus und spiegeln eine tiefe Durchdringung im Bildungs- und Verbraucherlesemarkt wider.
Welche Region wächst bis 2031 am schnellsten?
Südamerika wird voraussichtlich mit einer CAGR von 15,64 % wachsen, gestützt durch die Digitalisierung des Einzelhandels und die Digitalisierung des öffentlichen Sektors.
Welche Technologie dominiert?
Elektrophoretische Displays halten 79,12 % des Lieferwerts, unterstützt durch ausgereifte Lieferketten und Patentschutz.
Was hemmt eine breitere Verbreitung?
Langsame Bildwiederholraten und anhaltende elektrophoretische Lizenzgebühren schränken die Durchdringung in videoreichhaltige oder preissensible Segmente ein.