
Marktgröße und Marktanteil im Bereich Dedicated Contract Carriage
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 102.42 Milliarden US-Dollar |
| Marktgröße (2031) | 138.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.24 % |
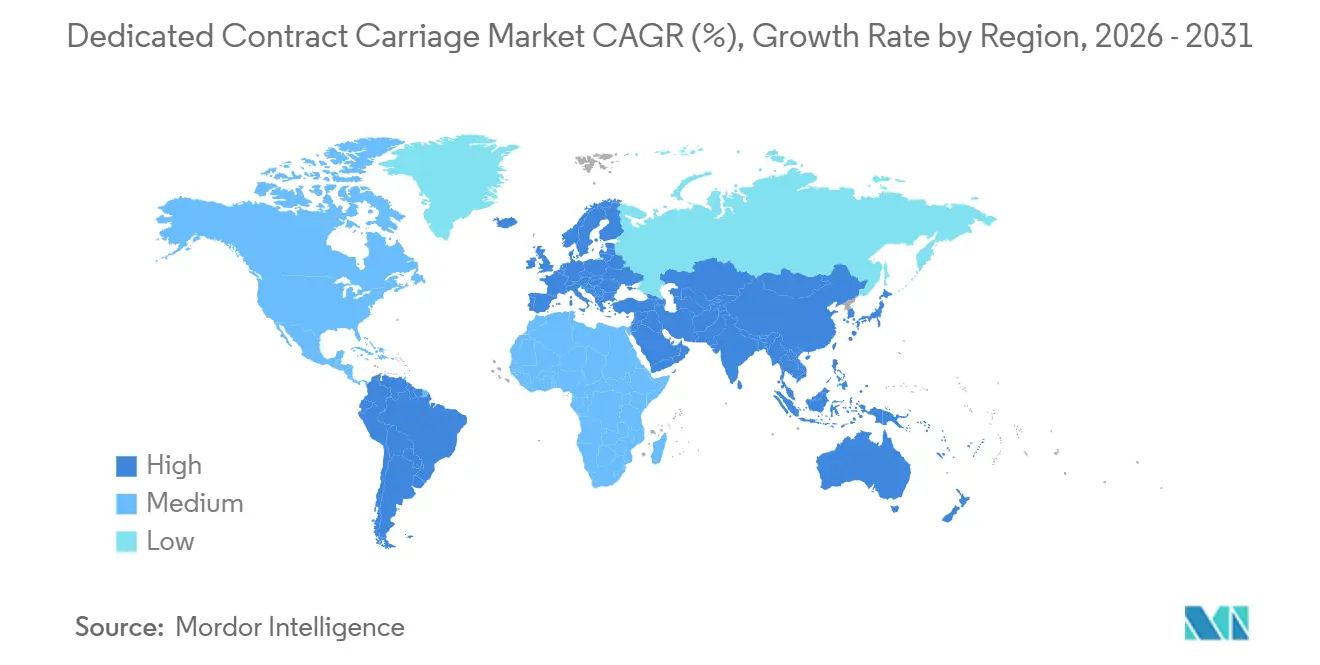
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
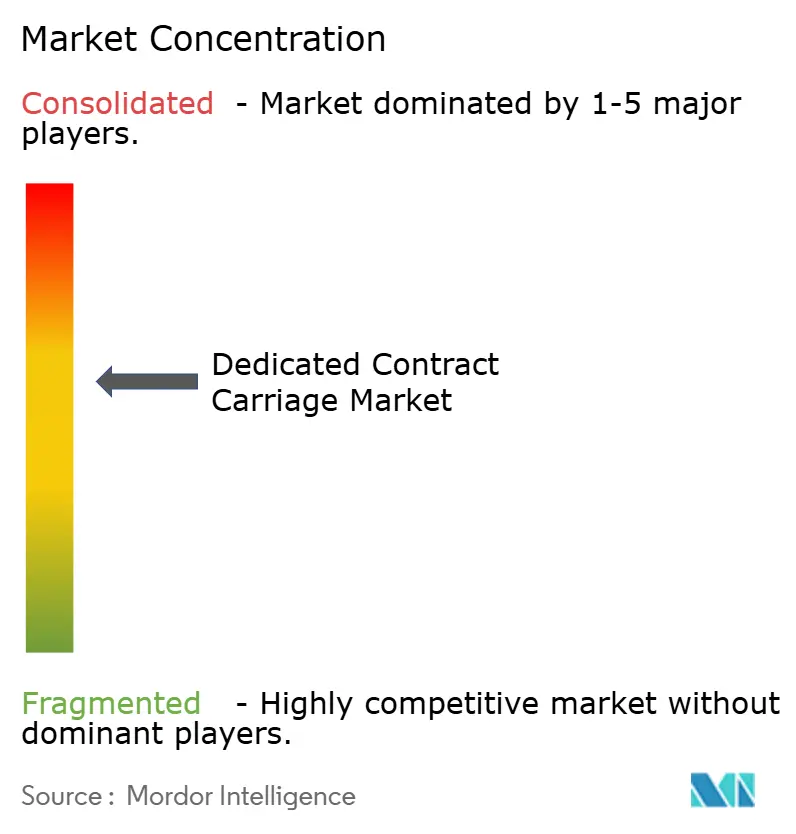
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dedicated Contract Carriage von Mordor Intelligence
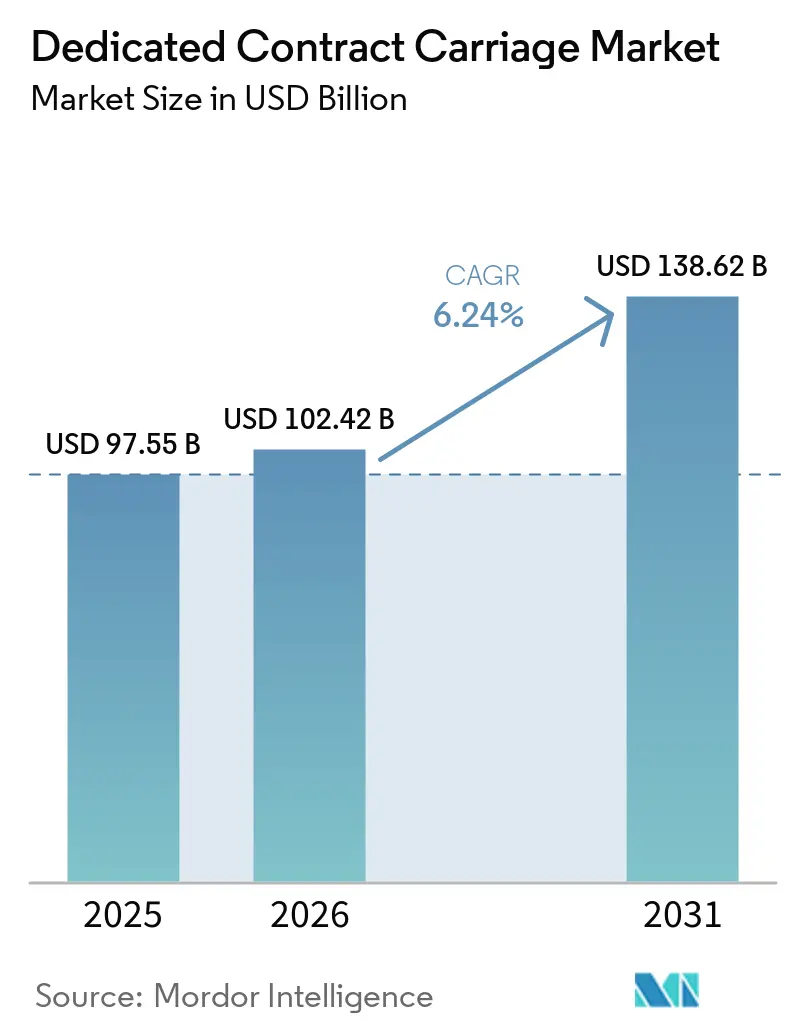
Die Marktgröße für Dedicated Contract Carriage wurde im Jahr 2025 auf 97,55 Milliarden USD geschätzt und soll von 102,42 Milliarden USD im Jahr 2026 auf 138,62 Milliarden USD bis 2031 bei einer CAGR von 6,24 % von 2026 bis 2031 wachsen.
Der Markt für Dedicated Contract Carriage wächst, da Verlader die Fahrerverwaltung, Fahrzeugfinanzierung und Compliance-Verantwortlichkeiten an spezialisierte Anbieter übertragen. Diese Verlagerung reduziert die Abhängigkeit von Spotmarktpreisschwankungen und wandelt Kosten privater Fuhrparks in vertraglich vereinbarte Servicekosten um. Mehrjährige Vereinbarungen haben auch in schwächeren Frachtmarktphasen ihre Relevanz behalten, was darauf hindeutet, dass viele Outsourcing-Entscheidungen auf betriebliche Anforderungen und nicht auf kurzfristige Frachtzyklen zurückzuführen sind. Anbieter reagieren mit dedizierter Kapazität, verwaltetem Fuhrpark, Compliance-Unterstützung und Technologie, die Verladern mehr Kontrolle über geplante Frachtbewegungen gibt. Der Markt für Dedicated Contract Carriage bietet Anbietern zudem Chancen auf wiederkehrenden Frachtrouten, bei denen zuverlässiger Service und planbare Kapazität wichtiger sind als transaktionsbasierte Preisgestaltung.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielt Trockenkoffer im Jahr 2025 einen Marktanteil von 37,63 % am Markt für Dedicated Contract Carriage, während Spezial- und Schwerlastfahrzeuge bis 2031 die höchste prognostizierte CAGR von 8,19 % verzeichneten.
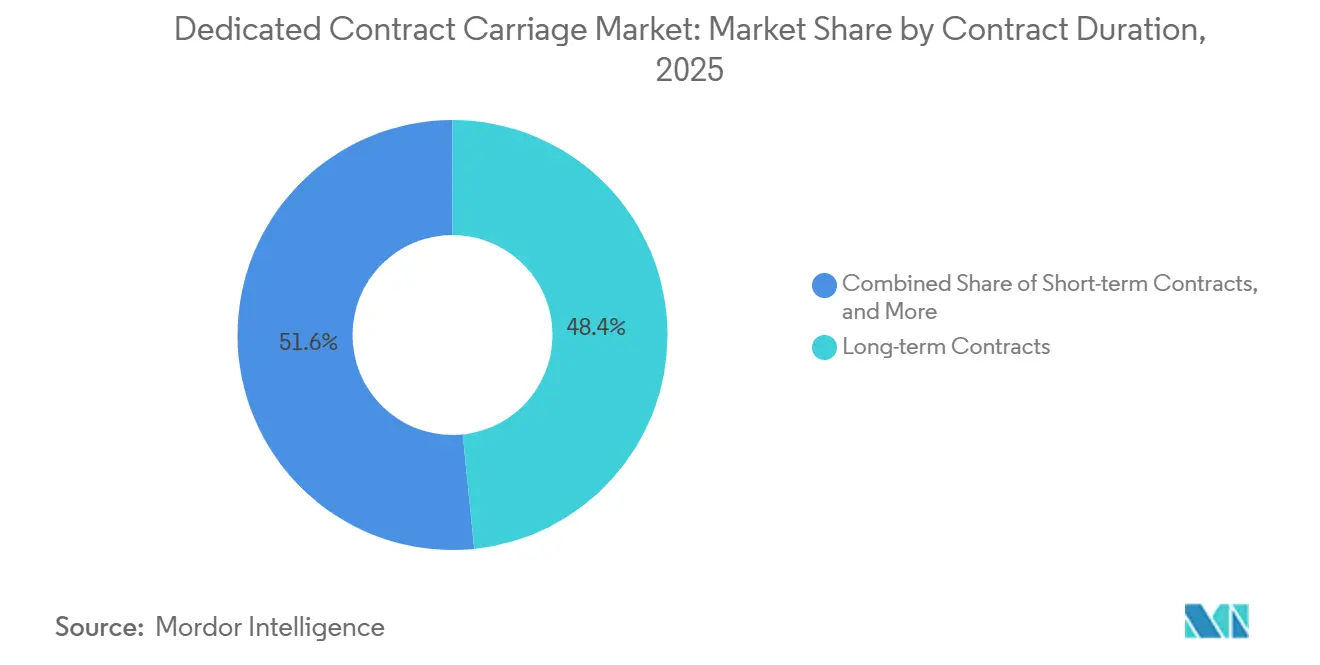
- Nach Vertragslaufzeit hielten langfristige Verträge mit einer Laufzeit von mehr als 3 Jahren im Jahr 2025 einen Marktanteil von 48,38 % am Markt für Dedicated Contract Carriage, während mittelfristige Verträge bis 2031 die höchste prognostizierte CAGR von 7,89 % verzeichneten.
- Nach Kundengröße entfielen auf Großunternehmen im Jahr 2025 51,90 % der Marktgröße im Bereich Dedicated Contract Carriage, während KMU bis 2031 die höchste prognostizierte CAGR von 7,79 % verzeichneten.
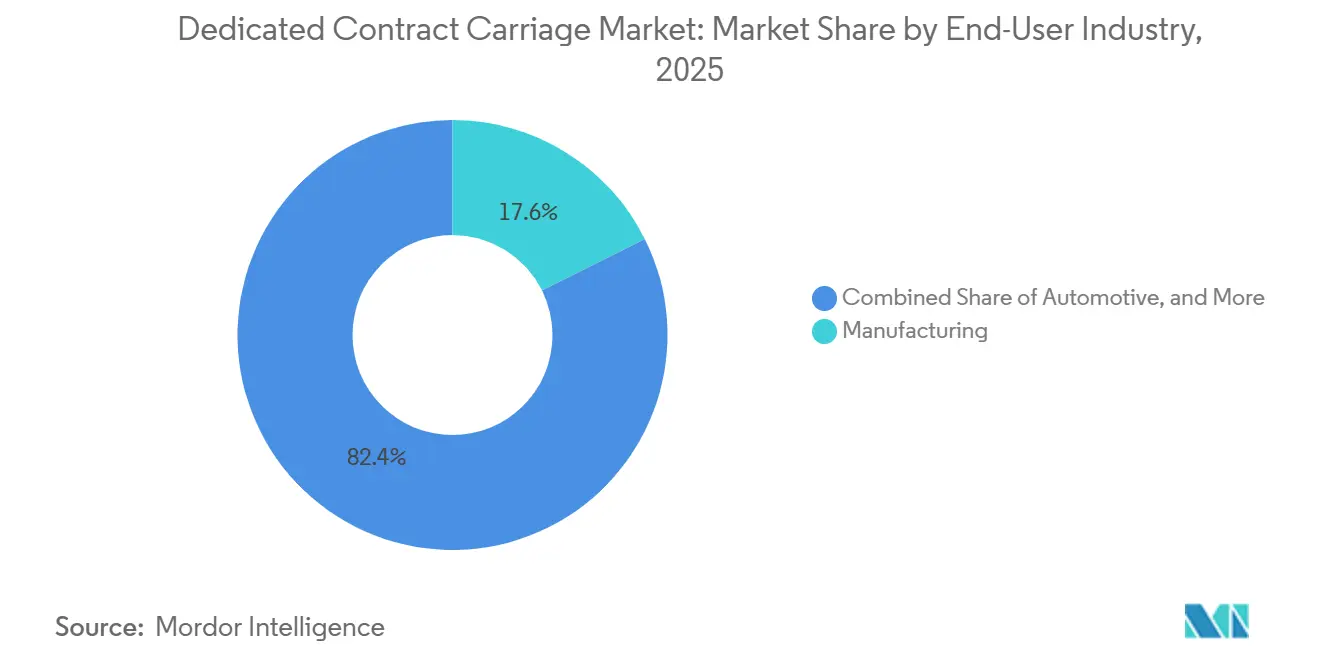
- Nach Endverbrauchsbranche entfiel auf die Fertigungsindustrie im Jahr 2025 ein Anteil von 17,63 % an der Marktgröße im Bereich Dedicated Contract Carriage, während Einzel- und E-Commerce bis 2031 die höchste prognostizierte CAGR von 8,24 % verzeichneten.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 31,29 % am Markt für Dedicated Contract Carriage, während Asien-Pazifik bis 2031 die höchste prognostizierte CAGR von 8,10 % verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse im Bereich Dedicated Contract Carriage
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von E-Commerce und Omnichannel-Lieferung | +1.5% | Global, am stärksten in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Outsourcing privater Fuhrparks zur Kapitalfreisetzung und Risikoübertragung | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kapazitätssicherung angesichts von Fahrermangel und Marktaustritten von Transportunternehmen | +1.0% | Nordamerika, Ausstrahlungseffekte auf Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Übertragung von Compliance-Kosten durch professionell verwaltete Fuhrparks | +0.8% | Nordamerika (Schwerpunkt Kalifornien); EU und Kanada mit sekundären Vorteilen | Mittelfristig (2–4 Jahre) |
| Fuhrparkelektrifizierung und emissionsarme Fahrzeuge als Managed-Service-Entscheidung | +0.7% | Schwerpunkt Asien-Pazifik, Nordamerika, EU | Langfristig (≥ 4 Jahre) |
| Datentransparenz auf Kontoebene und Routenoptimierung | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von E-Commerce und Omnichannel-Lieferung
E-Commerce hat die Häufigkeit, Geschwindigkeit und Streuung von Frachtbewegungen im Markt für Dedicated Contract Carriage erhöht. Einzelhändler nutzen Vereinbarungen mit garantierten Volumina auf Stadt-zu-Stadt- und Postleitzahlenrouten, um Lieferverpflichtungen über das gesamte Jahr hinweg zu erfüllen. Diese Vereinbarungen unterstützen Netzwerke, die Verteilzentren, Umschlagpunkte und städtische Mikro-Hubs in strukturierten Kreisläufen verbinden. Dedizierte Anbieter können diese Kreisläufe auf wiederkehrende Frachtströme ausrichten, während Ad-hoc-Transportkapazitäten weniger für wiederkehrende Lieferpläne geeignet sind.[1]Dieses Betriebsumfeld stützt den Markt für Dedicated Contract Carriage, in dem die Omnichannel-Auftragsabwicklung zuverlässige Fahrzeuge und kontrollierte Lieferzeitfenster für Kunden erfordert.
Outsourcing privater Fuhrparks zur Kapitalfreisetzung und Risikoübertragung
Der Markt für Dedicated Contract Carriage bietet Verladern einen Weg, die Verantwortung für den Fuhrparkbesitz an einen Transportdienstleister zu übertragen. Das American Transportation Research Institute (ATRI) meldete im Jahr 2025 einen Betriebskosten-Richtwert von 2,336 USD pro Meile, wobei Personalkosten, Versicherung und Wartung zu den Fuhrparkkosten beitragen[2]. Dedizierte Vereinbarungen können das Restwertrisiko, die Haftungsexposition, das Fuhrparkmanagement und die Fahrerverwaltung auf den Anbieter übertragen. Solche Vereinbarungen können auch Volumenverpflichtungen, Kostenübernahmekonditionen und mehrjährige Laufzeiten umfassen, die beiden Parteien einen klareren Betriebsrahmen bieten. Lebensmittel- und Getränkeverlader unterliegen zusätzlichen Dokumentations- und Temperaturkontrollpflichten gemäß der FDA-Vorschrift für hygienischen Transport. Diese Compliance-Anforderungen machen den Markt für Dedicated Contract Carriage für Unternehmen relevant, denen interne Kälteketten-Expertise fehlt.
Kapazitätssicherung angesichts von Fahrermangel und Marktaustritten von Transportunternehmen
Die Fahrerverfügbarkeit ist ein zentrales Betriebsproblem für den Markt für Dedicated Contract Carriage. Der American Trucking Associations wurde im Mai 2026 ein Fahrermangel von 80.000 Stellen gemeldet. Strengere CDL-Durchsetzung und Anforderungen an englische Sprachkenntnisse für nicht ansässige Inhaber könnten den verfügbaren Fahrerbestand weiter einschränken. Ein knappes Fahrerangebot kann bei steigender Frachtmarktnachfrage zu abgelehnten Aufträgen und verpassten Servicezeitfenstern führen. Dedizierte Anbieter rekrutieren, schulen und halten Fahrer für definierte Kundenrouten, was die Konsistenz bei wiederkehrenden Betriebsabläufen verbessern kann. Der Markt für Dedicated Contract Carriage begegnet dem Kapazitätsrisiko daher durch geplante Personalbesetzung statt durch Abhängigkeit von der Spotmarktverfügbarkeit.
Fuhrparkelektrifizierung und emissionsarme Fahrzeuge als Managed-Service-Entscheidung
Die Fuhrparkelektrifizierung fügt dem Markt für Dedicated Contract Carriage eine neue Serviceanforderung hinzu. Betreiber in Kalifornien mit 50 oder mehr mittelschweren und schweren Lkw sind verpflichtet, jährliche Fuhrparkinventare und Beschaffungspläne für emissionsfreie Fahrzeuge im Rahmen des Advanced Clean Trucks-Programms einzureichen[3]. Die Meldepflicht wurde im März 2026 eingeführt und schuf Aufgaben, die Fuhrparkmanager über mehrere Konten hinweg erledigen konnten. Die Anforderungen der Federal Motor Carrier Safety Administration (FMCSA) an elektronische Fahrerfahrzeugprüfberichte für Elektro-Lkw traten ebenfalls im März 2026 gemäß 49 CFR 396 in Kraft. Anbieter können den Betriebsaufwand für Laden, Inspektionen und batteriebedingte Anlagenverwaltung auf ihre Kundenbasis verteilen. Dies macht den Markt für Dedicated Contract Carriage zu einer praktischen Option für Verlader, die emissionsärmere Fahrzeuge suchen, ohne direkt das Restwertrisiko bei sich entwickelnder Fahrzeugtechnologie zu tragen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inflexibilität mehrjähriger Verträge bei Volumenschwankungen | -0.7% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fahrerrekrutierung, -bindung und Lohndruck | -0.6% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Fahrzeugverfügbarkeit, Finanzierungskosten und Einschränkungen der Ladeinfrastruktur | -0.5% | Global, am stärksten in aufstrebenden Asien-Pazifik-Märkten | Langfristig (≥ 4 Jahre) |
| Kundenkonzentration und Risiko des Kontowechsels | -0.4% | Nordamerika, mit sekundären Auswirkungen in Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflexibilität mehrjähriger Verträge bei Volumenschwankungen
Der Markt für Dedicated Contract Carriage kann Herausforderungen mit sich bringen, wenn die tatsächlichen Frachtvolumina unter die Fuhrparkgröße in einer mehrjährigen Vereinbarung fallen. Eine 3- bis 5-jährige Vereinbarung, die auf prognostizierten Lkw-Ladungsmengen basiert, setzt beide Parteien dem Risiko aus, wenn sich Produktions-, Nachschub- oder Importmuster ändern. Rückgänge in der Fertigungsproduktion und Störungen in Handelsmustern können es schwieriger machen, feste Kapazitäten vollständig auszulasten. Anbieter reagieren mit flexiblen Fuhrparkklauseln und Volumenband-Preisgestaltung in neuen Vereinbarungen. Diese Optionen verbessern die betriebliche Flexibilität, können jedoch die Kostensicherheit verringern, die den Verlader zum Outsourcing bewogen hat. Die Kundenkonzentration stellt ein weiteres Problem dar, da eine einzelne Vertragsänderung die Fixkostenbasis eines Anbieters verändern und seine Wachstumsfähigkeit beeinträchtigen kann.
Fahrerrekrutierung, -bindung und Lohndruck
Fahrergehälter und Bindungskosten erzeugen anhaltenden Druck im Markt für Dedicated Contract Carriage. Die Kostendaten des ATRI für 2025 stellten Personalkosten als größten Bestandteil des Betriebskosten-Richtwerts von 2,336 USD pro Meile dar[4]. Haftungskosten stiegen ebenfalls, da lkw-transportbezogene Urteile Mitte 2026 80 Millionen USD überstiegen. Anbieter berücksichtigen höhere Personal- und Versicherungskosten in der Vertragspreisgestaltung, was die Verlängerungskosten für Verlader erhöhen kann. Planbare Dienstpläne, regelmäßige Heimkehrzeiten und strukturierte Leistungsprogramme können die Fluktuation im Vergleich zu Fernverkehrs-Lkw-Betrieben reduzieren. Diese Praktiken verschaffen dedizierten Anbietern einen Bindungsvorteil, obwohl höhere Rekrutierungskosten die Vertragspreisgestaltung weiterhin beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Trockenkoffer behält breite Frachtabdeckung, während Spezialfahrzeuge an Nachfrage gewinnen
Trockenkoffer hielt im Jahr 2025 einen Anteil von 37,63 % am Markt für Dedicated Contract Carriage. Seine Position spiegelt die breite Kompatibilität mit allgemeinen Warenfrachten für Einzel-, Fertigungs- und Konsumgüterkunden wider. Feste dedizierte Netzwerke können Trockenkoffer-Fahrzeuge effizient einsetzen, wo Frachtvolumina regelmäßig sind. Kühl- und Gefrierfahrzeuge unterstützen temperaturkontrollierte Lebensmittel- und Lebensmitteleinzelhandelsbewegungen, die der FDA-Vorschrift für hygienischen Transport unterliegen. Diese Fahrzeuge sind für Betreiber relevant, die eine kontinuierliche Temperaturdokumentation benötigen und keine internen Kälteketten-Kapazitäten haben.
Spezial- und Schwerlastfahrzeuge verzeichneten bis 2031 eine CAGR von 8,19 % im Markt für Dedicated Contract Carriage. Infrastruktur für erneuerbare Energien, Bau von Halbleiterfabriken und verteidigungsbezogene Frachten erfordern technisch geplante Transportpläne und Genehmigungskoordination. Diese Anforderungen begünstigen Vertragskapazitäten, da Spezialfahrzeuge auf dem Spotmarkt nicht konsistent verfügbar sind. Tieflader und Stufendeckfahrzeuge bedienen Baumaterialien und überdimensionale Industrielasten, wenn Projektlieferpläne festgelegt sind. Tankfahrzeug- und Schüttgutbetriebe unterstützen Energie-, Chemie- und Agrarfrachten, und ihre Sicherheitszertifizierungen machen Anbieterwechsel kostspielig. Staatliche Routenvorschriften, Begleitanforderungen und Übergrößengenehmigungen sind ein weiterer Grund für Verlader, erfahrene dedizierte Anbieter zu nutzen.
Nach Vertragslaufzeit: Langfristige Vereinbarungen führend, während mittelfristige Verpflichtungen zunehmen
Langfristige Verträge mit einer Laufzeit von mehr als 3 Jahren machten im Jahr 2025 48,38 % der Marktgröße im Bereich Dedicated Contract Carriage aus. Ihre Bedeutung wuchs während des Frachtmarktabschwungs, da Kunden Vorabraten- und Kapazitätsvereinbarungen schätzen, wenn die Spotmarktpreise steigen. Dies verzeichnete einen Anstieg der Trockenkoffer-Spotpreise um 21 % von März 2025 bis Mitte 2026. Langfristige Vereinbarungen erfordern auch, dass Anbieter die Kreditqualität des Verladers, die Routenstabilität und die prognostizierte Frachtdichte bewerten. Diese Sorgfaltspflicht hilft Anbietern, Fahrer und Fahrzeuge auf Konten mit wiederkehrender Nachfrage zuzuweisen.
Mittelfristige Verträge werden voraussichtlich bis 2031 mit einer CAGR von 7,89 % wachsen. Sie bieten eine Zwischenlösung für Organisationen, die ihre Abhängigkeit von Spotkapazitäten reduzieren, bevor sie sich zu längeren Vereinbarungen verpflichten. Mittelfristige Vereinbarungen ermöglichen es einem Anbieter und einem Kunden auch, die betriebliche Eignung zu testen, bevor mehr Kapital in das Konto investiert wird. Kurzfristige Verträge mit einer Laufzeit von bis zu 1 Jahr bleiben für saisonale Betriebe und den 90- bis 120-tägigen Implementierungszeitraum für eine neue dedizierte Lösung nützlich. Diese Verträge bieten jedoch weniger Sicherheit für einen Transportunternehmer, der entscheidet, ob er einem Kunden Fahrzeuge zuweisen soll. Dieser Vertragsmix hält den Markt für Dedicated Contract Carriage sowohl für stabile als auch für sich ändernde Verladeranforderungen reaktionsfähig.


Nach Kundengröße: Großunternehmen führend, während KMU Zugang zu flexiblen Modellen gewinnen
Großunternehmen entfielen im Jahr 2025 auf 51,90 % des Marktanteils im Bereich Dedicated Contract Carriage. Diese Unternehmen verfügen häufig über die Frachtdichte und Routenregelmäßigkeit, die erforderlich sind, um einen dedizierten Fuhrpark vollständig auszulasten. Konsistente Volumina helfen Anbietern, Fahrergehälter, Fahrzeugabschreibungen und Versicherungen über wiederkehrende Routen zu decken. Mittelständische Unternehmen nutzen häufig dedizierte Vereinbarungen auf vorhersehbaren Routen, während sie allgemeine Transportkapazitäten für variable Bewegungen vorhalten. Dieses hybride Modell bewahrt die Flexibilität, schränkt jedoch einige der Skalenvorteile eines vollständig dedizierten Netzwerks ein.
KMU verzeichneten bis 2031 eine CAGR von 7,79 % im Markt für Dedicated Contract Carriage. Anbieter senken die für den Service erforderliche Mindestgröße durch flexible Fuhrpark- und Multi-Kunden-dedizierte Modelle. E-Commerce-Auftragsabwicklung erhöht auch den Druck auf kleinere Unternehmen, die Fuhrparks nicht wirtschaftlich betreiben können. Ein Serviceausfall auf einer kritischen Route kann einen mittelständischen Kunden dazu veranlassen, mehr Fracht unter einer dedizierten Vereinbarung zu bewegen. NFI erzielte 45 % seines Umsatzes von 4 Milliarden USD aus Dedicated Contract Carriage, was die Rolle der tiefen Kundenintegration über Servicelinien hinweg widerspiegelt. Skalierbare Onboarding-Praktiken können diesen Ansatz auf mehr mittelständische Konten ausweiten.
Nach Endverbrauchsbranche: Fertigung führend, während Einzel- und E-Commerce schneller wachsen
Die Fertigungsindustrie hielt im Jahr 2025 einen Anteil von 17,63 % an der Marktgröße im Bereich Dedicated Contract Carriage. Just-in-time-Produktionspläne machen eine konsistente Eingangslieferung wichtig, da eine verpasste Komponentenlieferung eine Produktionslinie zum Stillstand bringen kann. Automobil- und Luft- und Raumfahrtbetreiber haben Lieferzeitanforderungen, die transaktionale Kapazitäten möglicherweise nicht konsistent erfüllen. Frachten aus den Bereichen Biowissenschaften und Gesundheitswesen erfordern ebenfalls verwaltete Dokumentation und Temperaturkontrollen. Das Drug Supply Chain Security Act fügt Compliance-Anforderungen hinzu, die professionell verwaltete Fuhrparks unterstützen können.
Einzel- und E-Commerce verzeichneten bis 2031 eine CAGR von 8,24 % im Markt für Dedicated Contract Carriage. Kontinuierliche Verkaufsveranstaltungen haben die Zeit zwischen einem Nachfragesignal und einer Lieferanforderung verkürzt. Dies begünstigt vorpositionierte Fahrzeuge und exklusiven Zugang zu geplanter Kapazität. Lebensmitteleinzelhändler haben ihre dedizierten Partnerschaften für Kühlrouten im Jahr 2025 ausgebaut. Lebensmittel- und Getränkekunden erhöhen das Kälteketten-Outsourcing, da die Dichte der Kühlrouten und die regulatorischen Anforderungen steigen. Automobil-, Energie- und Versorgungsunternehmen, Technologie und Elektronik, Konsumgüter, schnelldrehende Konsumgüter sowie Lebensmittel und Getränke haben jeweils unterschiedliche Frachtbedürfnisse, die Anbieter durch maßgeschneiderte Fahrzeuge und Betriebsverfahren adressieren.
Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf 31,29 % des Marktanteils im Bereich Dedicated Contract Carriage. Die Vereinigten Staaten verfügen über eine ausgereifte Vertragskultur im Lkw-Transport und eine erhebliche Nachfrage aus E-Commerce- und Fertigungsfrachten. Bundesweite Compliance-Anforderungen, staatliche Emissionsvorschriften und Haftungsexposition veranlassen große Verlader, professionell verwaltete Fuhrparks zu nutzen. Kanada ergänzt die nationale dedizierte Kapazität durch Transportunternehmen, darunter Day & Ross und Canada Cartage. Mexiko gewinnt grenzüberschreitende dedizierte Frachten, da Nearshoring die Automobil- und Elektronikproduktion in Nuevo León, Coahuila und Jalisco unterstützt.
Asien-Pazifik verzeichnete bis 2031 eine CAGR von 8,10 % im Markt für Dedicated Contract Carriage. Chinas politisches Ziel, die gesamten sozialen Logistikkosten bis 2027 auf 13,5 % des BIP zu senken, unterstützt das Outsourcing an Betreiber, die die Netzwerkeffizienz verbessern können. China Economic Net berichtete, dass das gesamte soziale Logistikvolumen in den ersten 8 Monaten des Jahres 2026 um 4,9 % im Jahresvergleich gestiegen ist. Indiens Drittlogistiksektor wird durch Investitionen in Frachtkorridore und produktionsgetriebene Expansion in Maharashtra, Gujarat und Tamil Nadu unterstützt. Japan, Südkorea und südostasiatische Länder tragen Nachfrage aus den Bereichen Automobil, Elektronik und grenzüberschreitender E-Commerce-Aktivität bei.
Europa ist eine ausgereifte Straßenfrachtregion mit einem dedizierten und Vertragslogistiksektor, der durch post-konsolidierungsbedingte Veränderungen geprägt ist. Das IRTU verzeichnete im ersten Quartal 2026 steigende Vertragstarife. Südamerika entwickelt sich durch Fertigungsexpansion in Brasilien und Argentinien. Der Nahe Osten und Afrika zeigen eine Nachfrage, die sich auf die Vereinigten Arabischen Emirate, Saudi-Arabien und Südafrika konzentriert, wo Diversifizierungsprogramme die Logistikinfrastruktur unterstützen. Diese regionalen Bedingungen erweitern die adressierbare Basis für den Markt für Dedicated Contract Carriage.

Wettbewerbslandschaft
Der Markt für Dedicated Contract Carriage weist eine moderate Konzentration unter den größten Anbietern und eine erhebliche Fragmentierung unter regionalen und Nischenanbietern auf. J.B. Hunt Dedicated Contract Services betrieb 12.639 Zugmaschinen, Ryder 10.700, Schneider 8.504, Penske Logistics 7.798 und Knight-Swift 6.000 in den Rankings von 2026. Diese 5 Anbieter betrieben zusammen mehr als 45.000 dedizierte Lkw. Mehr als 40 weitere Transportunternehmen konkurrieren auf regionalen Routen, in Spezialfrachten und in kundenspezifischen Netzwerken. Wettbewerbsstrategien konzentrieren sich auf hochkompliance-intensive Lebensmitteleinzelhandels-, Pharma- und Automobilfrachten, Akquisitionen und Routenverwaltungstools.
Werner Enterprises erwarb FirstFleet im Januar 2026 für 282,8 Millionen USD, einschließlich 37,8 Millionen USD für Immobilien. Die Akquisition fügte 2.400 Zugmaschinen, 11.000 Anhänger und 37 Einrichtungen in der Nähe von 130 Kundenstandorten hinzu und erhöhte Werners dedizierte Umsatzbasis um 50 %. Schneider hatte sein dediziertes Netzwerk im Osten der Vereinigten Staaten bis Dezember 2025 auf fast 8.600 Zugmaschinen an mehr als 40 Standorten ausgebaut. DSV schloss seine Akquisition von DB Schenker im April 2025 für 14,2 Milliarden DKK (16,3 Milliarden USD) ab und gewann damit Skalierung im europäischen Straßenfracht- und Vertragslogistikbereich. Diese Schritte zeigen, dass Netzwerkreichweite und etablierte Kundenbeziehungen wichtige Wettbewerbsvorteile bleiben.
Technologie gewinnt im Markt für Dedicated Contract Carriage neben der Fuhrparkgröße an Bedeutung. Vorausschauende Wartung, Echtzeit-Routentransparenz, Daten auf Kontoebene und dynamische Routenoptimierung können Anbietern helfen, Leerkilometer und Lieferleistung zu verwalten. Penske Logistics implementierte im Januar 2026 nach einem 6-monatigen Pilotprojekt die Frachtvisibilitätsplattform von Augment in seinen dedizierten Transportbetrieben. DSV und Volvo Autonomous Solutions begannen im Mai 2026 mit dem kommerziellen autonomen Frachtbetrieb auf einer Route von Dallas nach Houston in Texas. KMU, Spezial- und Schwerlastdienste sowie Kältekettentransport bleiben Bereiche, in denen Anbieter expandieren können. Die elektronischen Inspektionsvorschriften der FMCSA und die Meldepflichten in Kalifornien machen die Compliance-Fähigkeit zu einem wichtigen Auswahlkriterium für Verlader.
Marktführer im Bereich Dedicated Contract Carriage
-
J.B. Hunt Transport Services, Inc.
-
Ryder System, Inc.
-
Schneider National, Inc.
-
Penske Corporation
-
Knight-Swift Transportation Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Oktober 2026: CMA CGM Group erwarb FedEx Supply Chain über ihre Tochtergesellschaft CEVA Logistics zu einem Unternehmenswert von 1,4 Milliarden USD. Die Vereinbarung würde den nordamerikanischen Vertragslogistik-Fußabdruck von CEVA auf 150 Lagerhäuser und 20.000 Mitarbeiter nahezu verdreifachen. Die Transaktion umfasste mehrjährige Handelsvereinbarungen und die Zusammenarbeit bei ausgewählten Luftfrachtkapazitätslösungen.
- Juni 2026: Die Tochtergesellschaft von Knight-Swift Transportation, AAA Cooper Transportation, eröffnete 4 Terminalstandorte in neuen Märkten. Die Expansion vergrößerte den kombinierten Netzwerk-Fußabdruck der Stückgut- und Dedicated-Services-Dienste und unterstützte standortnahe Dedicated Contract Carriage-Möglichkeiten.
- März 2026: GEODIS schloss die Akquisition von Transports Malherbe ab, einem Spezialisten für Komplettladungs-Straßentransport, der Agrar- und Lebensmittelkunden sowie Einzelhandelskunden bedient. Die Transaktion platzierte GEODIS unter den Top-3-Anbietern im französischen Komplett- und Teilladungssegment mit einem kombinierten Umsatz von annähernd 2,2 Milliarden USD.
- Januar 2026: DHL Supply Chain verlängerte und erweiterte seinen mehrjährigen Logistikvertrag mit Airbus. Die Vereinbarung umfasste 350.000 Sendungen jährlich für 20 Airbus-Standorte und fügte einen dedizierten 24/7-Service für Aircraft-on-Ground-Operationen hinzu.


Globaler Berichtsumfang des Marktes für Dedicated Contract Carriage
| Trockenkoffer |
| Kühl- und Gefrierfahrzeug |
| Tieflader und Stufendeckfahrzeug |
| Tankfahrzeug und Schüttgut |
| Spezial- und Schwerlastfahrzeug |
| Kurzfristige Verträge, bis zu 1 Jahr |
| Mittelfristige Verträge, 1 bis 3 Jahre |
| Langfristige Verträge, mehr als 3 Jahre |
| Großunternehmen |
| Mittelständische Unternehmen |
| Kleine und mittelständische Unternehmen |
| Automobilindustrie |
| Energie und Versorgungsunternehmen |
| Fertigung |
| Biowissenschaften und Gesundheitswesen |
| Technologie und Elektronik |
| Einzel- und E-Commerce |
| Konsumgüter und schnelldrehende Konsumgüter |
| Lebensmittel und Getränke |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Trockenkoffer | |
| Kühl- und Gefrierfahrzeug | ||
| Tieflader und Stufendeckfahrzeug | ||
| Tankfahrzeug und Schüttgut | ||
| Spezial- und Schwerlastfahrzeug | ||
| Nach Vertragslaufzeit | Kurzfristige Verträge, bis zu 1 Jahr | |
| Mittelfristige Verträge, 1 bis 3 Jahre | ||
| Langfristige Verträge, mehr als 3 Jahre | ||
| Nach Kundengröße | Großunternehmen | |
| Mittelständische Unternehmen | ||
| Kleine und mittelständische Unternehmen | ||
| Nach Endverbrauchsbranche | Automobilindustrie | |
| Energie und Versorgungsunternehmen | ||
| Fertigung | ||
| Biowissenschaften und Gesundheitswesen | ||
| Technologie und Elektronik | ||
| Einzel- und E-Commerce | ||
| Konsumgüter und schnelldrehende Konsumgüter | ||
| Lebensmittel und Getränke | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was ist Dedicated Contract Carriage?
Es handelt sich um eine Transportvereinbarung, bei der ein Anbieter Fahrer, Fahrzeuge und Betriebsmanagement für die definierten Frachtrouten eines Kunden bereitstellt.
Wie groß ist der Markt für Dedicated Contract Carriage?
Der Markt für Dedicated Contract Carriage hatte im Jahr 2026 einen Wert von 102,42 Milliarden USD und soll bis 2031 bei einer CAGR von 6,24 % 138,62 Milliarden USD erreichen.
Welcher Fahrzeugtyp hat den größten Marktanteil?
Trockenkoffer führte im Jahr 2025 mit 37,63 %, da er breite allgemeine Warenanforderungen im Einzel-, Fertigungs- und Konsumgüterfrachtbereich abdeckt.
Welche Kundengruppe wächst am schnellsten?
KMU werden voraussichtlich bis 2031 eine CAGR von 7,79 % verzeichnen, da flexible Fuhrpark- und Multi-Kunden-Modelle die für dedizierte Betriebe erforderliche Servicegröße reduzieren.
Warum nutzen Verlader dedizierte Transportdienstleistungen?
Verlader nutzen dedizierte Dienste, um Kapazitäten zu sichern, Fuhrparkverwaltungsverantwortlichkeiten zu übertragen, die Zuverlässigkeit auf wiederkehrenden Routen zu verbessern und Compliance-Anforderungen zu erfüllen.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 8,10 % wachsen, unterstützt durch Logistik-Outsourcing und fertigungsgebundene Nachfrage.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
