
Tamanho e Participação do Mercado de Transporte Dedicado por Contrato
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 102.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 138.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.24 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Dedicado por Contrato pela Mordor Intelligence
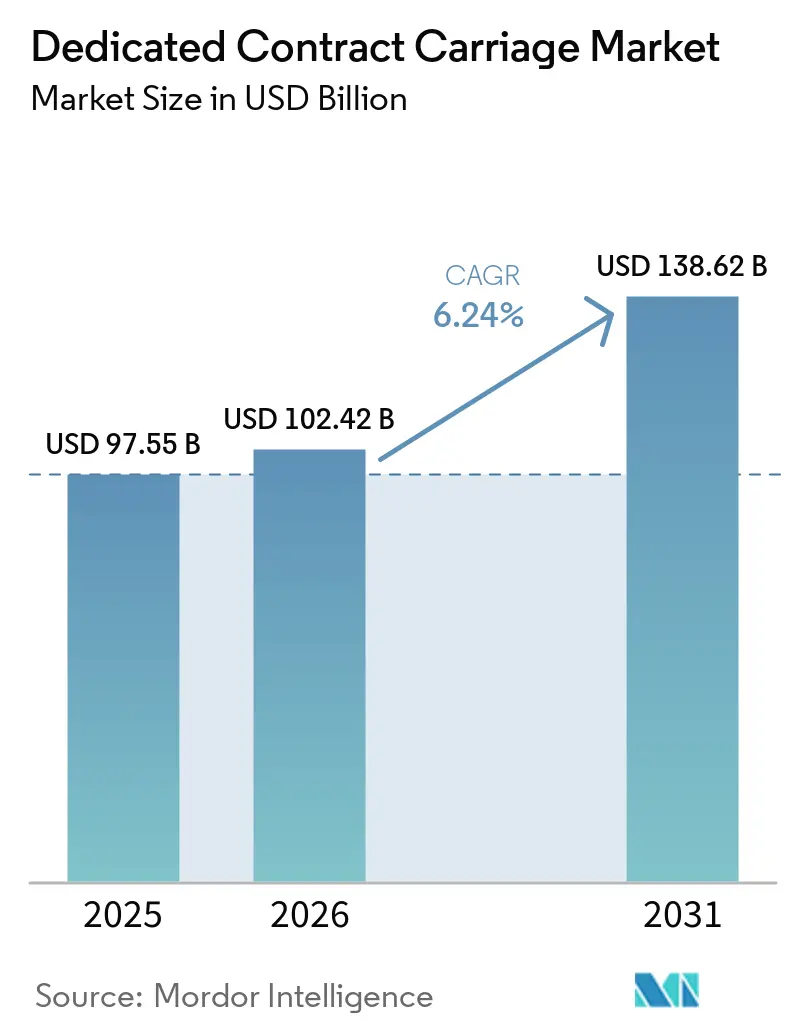
O tamanho do mercado de transporte dedicado por contrato foi avaliado em 97,55 bilhões de USD em 2025, e estima-se que cresça de 102,42 bilhões de USD em 2026 para atingir 138,62 bilhões de USD até 2031, a um CAGR de 6,24% de 2026 a 2031.
O mercado de transporte dedicado por contrato está crescendo à medida que os embarcadores transferem a gestão de motoristas, o financiamento de equipamentos e as responsabilidades de conformidade para prestadores especializados. Essa mudança reduz a exposição às variações das tarifas spot e converte os custos de frotas privadas em custos de serviços contratados. Os acordos plurianuais mantiveram-se relevantes durante condições de frete mais brandas, o que indica que muitas decisões de terceirização refletem requisitos operacionais e não ciclos de frete de curto prazo. Os prestadores estão respondendo com capacidade dedicada, gestão de equipamentos, suporte à conformidade e tecnologia que oferece aos embarcadores maior controle sobre os movimentos de frete programados. O mercado de transporte dedicado por contrato também oferece aos prestadores oportunidades em rotas de frete recorrentes, onde a confiabilidade do serviço e a previsibilidade da capacidade importam mais do que a precificação transacional.
Principais Conclusões do Relatório
- Por tipo de veículo, o furgão seco detinha 37,63% da participação do mercado de transporte dedicado por contrato em 2025, enquanto os equipamentos especializados e de carga pesada registraram o maior CAGR projetado de 8,19% até 2031.
- Por duração do contrato, os contratos de longo prazo superiores a 3 anos detinham 48,38% da participação do mercado de transporte dedicado por contrato em 2025, enquanto os contratos de médio prazo registraram o maior CAGR projetado de 7,89% até 2031.
- Por porte do cliente, as grandes empresas responderam por 51,90% do tamanho do mercado de transporte dedicado por contrato em 2025, enquanto as PMEs registraram o maior CAGR projetado de 7,79% até 2031.
- Por setor de uso final, a manufatura respondeu por 17,63% do tamanho do mercado de transporte dedicado por contrato em 2025, enquanto o varejo e o comércio eletrônico registraram o maior CAGR projetado de 8,24% até 2031.
- Por geografia, a América do Norte respondeu por 31,29% da participação do mercado de transporte dedicado por contrato em 2025, enquanto a Ásia-Pacífico registrou o maior CAGR projetado de 8,10% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Transporte Dedicado por Contrato
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade da Entrega no Comércio Eletrônico e Omnicanal | +1.5% | Global, mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Terceirização de Frotas Privadas para Liberar Capital e Transferir Riscos | +1.2% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Garantia de Capacidade em Meio à Escassez de Motoristas e Saída de Transportadoras | +1.0% | América do Norte, com extensão para a Europa Ocidental | Curto prazo (≤ 2 anos) |
| Transferência de Custos de Conformidade por Meio de Frotas Gerenciadas Profissionalmente | +0.8% | América do Norte (núcleo na Califórnia); UE e Canadá com ganhos secundários | Médio prazo (2–4 anos) |
| Eletrificação da Frota e Equipamentos de Baixa Emissão como Decisão de Serviço Gerenciado | +0.7% | Núcleo na Ásia-Pacífico, América do Norte, UE | Longo prazo (≥ 4 anos) |
| Visibilidade de Dados por Conta e Otimização de Rotas | +0.6% | Global | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade da Entrega no Comércio Eletrônico e Omnicanal
O comércio eletrônico aumentou a frequência, a velocidade e a dispersão dos movimentos de frete no mercado de transporte dedicado por contrato. Os varejistas utilizam acordos de volume garantido em rotas entre cidades e por CEP para gerenciar compromissos de entrega ao longo do ano. Esses acordos suportam redes que conectam centros de distribuição, cross-docks e micro-hubs urbanos em circuitos estruturados. Os prestadores dedicados podem projetar esses circuitos em torno de fluxos de frete recorrentes, enquanto a capacidade de transportadoras ad hoc é menos adequada para cronogramas de entrega recorrentes.[1]Este ambiente operacional sustenta o mercado de transporte dedicado por contrato, onde o atendimento omnicanal necessita de equipamentos confiáveis e janelas de entrega controladas para os clientes.
Terceirização de Frotas Privadas para Liberar Capital e Transferir Riscos
O mercado de transporte dedicado por contrato oferece um caminho para que os embarcadores transfiram as responsabilidades de propriedade de frota para um prestador de transporte. O Instituto Americano de Pesquisa em Transporte reportou um benchmark de custo operacional de 2,336 USD por milha em 2025, com mão de obra, seguros e manutenção contribuindo para os custos da frota[2]. Os acordos dedicados podem transferir o risco de valor residual, a exposição a responsabilidades, a gestão de equipamentos e a administração de motoristas para o prestador. Tais acordos também podem incluir compromissos de volume, cláusulas de repasse de custos e durações plurianuais que oferecem a ambas as partes um quadro operacional mais claro. Os embarcadores de alimentos e bebidas enfrentam responsabilidades adicionais de documentação e controle de temperatura sob a norma de transporte sanitário da Agência de Alimentos e Medicamentos dos Estados Unidos. Essas exigências de conformidade tornam o mercado de transporte dedicado por contrato relevante para empresas que não possuem expertise interna em cadeia de frio.
Garantia de Capacidade em Meio à Escassez de Motoristas e Saída de Transportadoras
A disponibilidade de motoristas é uma questão operacional central para o mercado de transporte dedicado por contrato. A Associação Americana de Transporte Rodoviário identificou uma escassez de 80.000 posições de motoristas em maio de 2026. A aplicação mais rigorosa da Carteira de Habilitação Comercial e os requisitos de proficiência em inglês para titulares não domiciliados podem reduzir ainda mais o grupo de motoristas disponíveis. Uma oferta restrita de motoristas pode levar à rejeição de cargas e ao não cumprimento de janelas de serviço quando a demanda por frete aumenta. Os prestadores dedicados recrutam, treinam e retêm motoristas para rotas definidas de clientes, o que pode melhorar a consistência para operações recorrentes. O mercado de transporte dedicado por contrato, portanto, aborda o risco de capacidade por meio de alocação planejada de pessoal, em vez de depender da disponibilidade no mercado spot.
Eletrificação da Frota e Equipamentos de Baixa Emissão como Decisão de Serviço Gerenciado
A eletrificação da frota está adicionando um novo requisito de serviço ao mercado de transporte dedicado por contrato. Os operadores da Califórnia com 50 ou mais caminhões de médio e grande porte são obrigados a apresentar inventários anuais de frota e planos de aquisição de veículos de emissão zero sob o marco regulatório de Caminhões Limpos Avançados[3]. O requisito de reporte tornou-se disponível em março de 2026 e criou trabalho que os gestores de frota poderiam realizar em várias contas. Os requisitos de relatório eletrônico de inspeção de veículos por motoristas da Administração Federal de Segurança de Transportadoras Motorizadas para caminhões elétricos também entraram em vigor em março de 2026, sob o Código de Regulamentações Federais 49, Parte 396. Os prestadores podem distribuir o trabalho operacional de carregamento, inspeções e gestão de ativos relacionados a baterias entre sua base de clientes. Isso torna o mercado de transporte dedicado por contrato uma opção prática para embarcadores que buscam equipamentos de menor emissão sem assumir diretamente o risco de valor residual em tecnologia de veículos em desenvolvimento.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflexibilidade de Contratos Plurianuais sob Volatilidade de Volume | -0.7% | Global, concentrado na América do Norte e Europa | Médio prazo (2–4 anos) |
| Recrutamento, Retenção e Pressão Salarial de Motoristas | -0.6% | América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Disponibilidade de Equipamentos, Custos de Financiamento e Restrições de Infraestrutura de Carregamento | -0.5% | Global, mais agudo nos mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Concentração de Clientes e Risco de Transição de Contas | -0.4% | América do Norte, com efeitos secundários na Europa | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Inflexibilidade de Contratos Plurianuais sob Volatilidade de Volume
O mercado de transporte dedicado por contrato pode criar desafios quando os volumes reais de frete ficam abaixo do tamanho da frota em um acordo plurianual. Um acordo de 3 a 5 anos precificado com base em contagens projetadas de cargas deixa ambas as partes expostas quando os padrões de produção, reabastecimento ou importação mudam. Quedas na produção manufatureira e perturbações nos padrões de comércio podem dificultar o pleno aproveitamento da capacidade fixa. Os prestadores estão respondendo com provisões de frota flexível e precificação por faixas de volume em novos acordos. Essas opções melhoram a flexibilidade operacional, mas podem reduzir a certeza de custos que atraiu o embarcador para a terceirização. A concentração de clientes acrescenta outra preocupação, pois uma única mudança contratual pode alterar a base de custos fixos de um prestador e afetar sua capacidade de crescer.
Recrutamento, Retenção e Pressão Salarial de Motoristas
Os custos de remuneração e retenção de motoristas criam pressão contínua no mercado de transporte dedicado por contrato. Os dados de custos de 2025 do Instituto Americano de Pesquisa em Transporte posicionaram a mão de obra como o maior componente do benchmark operacional de 2,336 USD por milha[4]. Os custos de responsabilidade civil também aumentaram, com veredictos relacionados ao transporte rodoviário superando 80 milhões de USD em meados de 2026. Os prestadores incorporam custos mais elevados de mão de obra e seguros na precificação dos contratos, o que pode aumentar os custos de renovação para os embarcadores. Cronogramas previsíveis, retorno regular para casa e programas estruturados de desempenho podem reduzir a rotatividade em comparação com as operações de carga completa de longa distância. Essas práticas conferem aos prestadores dedicados uma vantagem de retenção, embora os custos mais elevados de recrutamento ainda afetem a precificação dos contratos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: O Furgão Seco Mantém Ampla Cobertura de Frete Enquanto os Equipamentos Especializados Ganham Demanda
O furgão seco detinha 37,63% da participação do mercado de transporte dedicado por contrato em 2025. Sua posição reflete ampla compatibilidade com frete de mercadorias gerais para clientes do varejo, manufatura e bens de consumo. As redes dedicadas de rotas fixas podem utilizar equipamentos de furgão seco de forma eficiente onde os volumes de frete são regulares. Os equipamentos refrigerados e de congelamento suportam movimentos de alimentos e mantimentos com controle de temperatura, sujeitos à norma de transporte sanitário da Agência de Alimentos e Medicamentos dos Estados Unidos. Esses equipamentos são relevantes para operadores que necessitam de documentação contínua de temperatura e não possuem capacidades internas de cadeia de frio.
Os equipamentos especializados e de carga pesada registraram um CAGR de 8,19% até 2031 no mercado de transporte dedicado por contrato. A infraestrutura de energia renovável, a construção de fábricas de semicondutores e o frete relacionado à defesa requerem planos de transporte elaborados e coordenação de licenças. Esses requisitos favorecem a capacidade contratada, pois os equipamentos especializados não estão disponíveis de forma consistente no mercado spot. Os equipamentos de plataforma e plataforma rebaixada atendem a materiais de construção e cargas industriais de grande porte quando os cronogramas de entrega de projetos são fixos. As operações de tanque e a granel suportam frete de energia, produtos químicos e agrícolas, e suas certificações de segurança tornam as mudanças de prestador onerosas. As regras estaduais de roteamento, os requisitos de escolta e as licenças para cargas de grande porte acrescentam outro motivo para os embarcadores utilizarem prestadores dedicados experientes.
Por Duração do Contrato: Os Acordos de Longo Prazo Lideram, Enquanto os Compromissos de Médio Prazo Aumentam
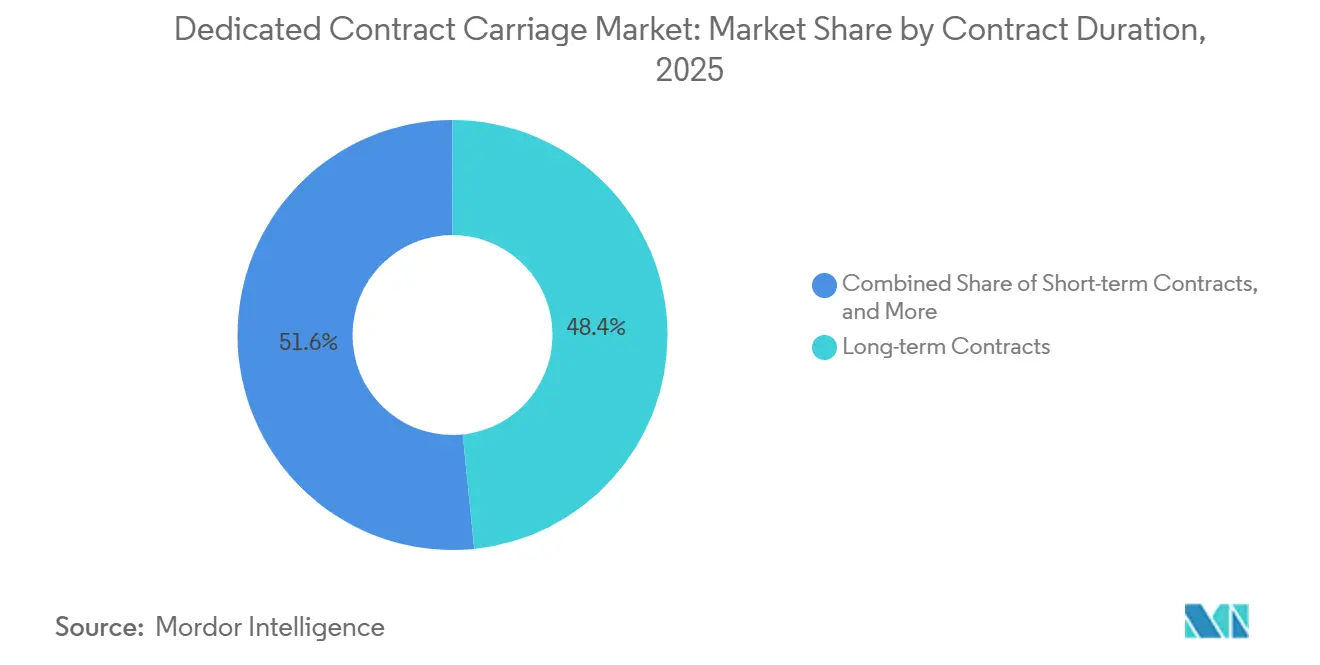
Os contratos de longo prazo superiores a 3 anos representaram 48,38% do tamanho do mercado de transporte dedicado por contrato em 2025. Seu papel se expandiu durante a desaceleração do frete porque os clientes valorizam acordos antecipados de tarifas e capacidade quando as tarifas spot sobem. Isso registrou um aumento de 21% nas tarifas spot de furgão seco de março de 2025 até meados de 2026. Os acordos de longo prazo também exigem que os prestadores avaliem a qualidade de crédito do embarcador, a estabilidade da rota e a densidade de frete projetada. Essa diligência prévia ajuda os prestadores a alocar motoristas e equipamentos para contas com demanda recorrente.
Os contratos de médio prazo têm previsão de expansão a um CAGR de 7,89% até 2031. Eles oferecem uma escolha intermediária para organizações que estão reduzindo sua dependência de capacidade spot antes de se comprometerem com acordos mais longos. Os acordos de médio prazo também permitem que um prestador e um cliente testem a adequação operacional antes de alocar mais capital à conta. Os contratos de curto prazo de até 1 ano continuam úteis para operações sazonais e para o período de implementação de 90 a 120 dias de uma nova solução dedicada. No entanto, esses contratos oferecem menos segurança para uma transportadora que decide se deve atribuir equipamentos a um cliente. Essa combinação de contratos mantém o mercado de transporte dedicado por contrato responsivo tanto às exigências estáveis quanto às mutáveis dos embarcadores.


Por Porte do Cliente: Grandes Empresas Lideram Enquanto as PMEs Ganham Acesso a Modelos Flexíveis
As grandes empresas responderam por 51,90% da participação do mercado de transporte dedicado por contrato em 2025. Essas empresas frequentemente possuem a densidade de frete e a regularidade de rotas necessárias para manter uma frota dedicada totalmente utilizada. Volumes consistentes ajudam os prestadores a recuperar salários de motoristas, depreciação de equipamentos e seguros em rotas recorrentes. As empresas de médio porte frequentemente utilizam acordos dedicados em rotas previsíveis, mantendo capacidade de transportadora comum para movimentos variáveis. Esse modelo híbrido preserva a flexibilidade, mas limita alguns dos benefícios de escala de uma rede totalmente dedicada.
As PMEs registraram um CAGR de 7,79% até 2031 no mercado de transporte dedicado por contrato. Os prestadores estão reduzindo a escala mínima necessária para o serviço por meio de modelos de frota flexível e dedicados a múltiplos clientes. O atendimento de comércio eletrônico também está aumentando a pressão sobre empresas menores que não conseguem operar frotas de forma economicamente viável. Uma falha de serviço em uma rota crítica pode encorajar um cliente de médio mercado a transferir mais frete para um acordo dedicado. A NFI gerou 45% de sua base de receita de 4 bilhões de USD a partir do transporte dedicado por contrato, refletindo o papel da integração profunda com o cliente em todas as linhas de serviço. Práticas escaláveis de integração podem estender essa abordagem a mais contas de médio mercado.
Por Setor de Uso Final: A Manufatura Lidera Enquanto o Varejo e o Comércio Eletrônico Avançam Mais Rapidamente
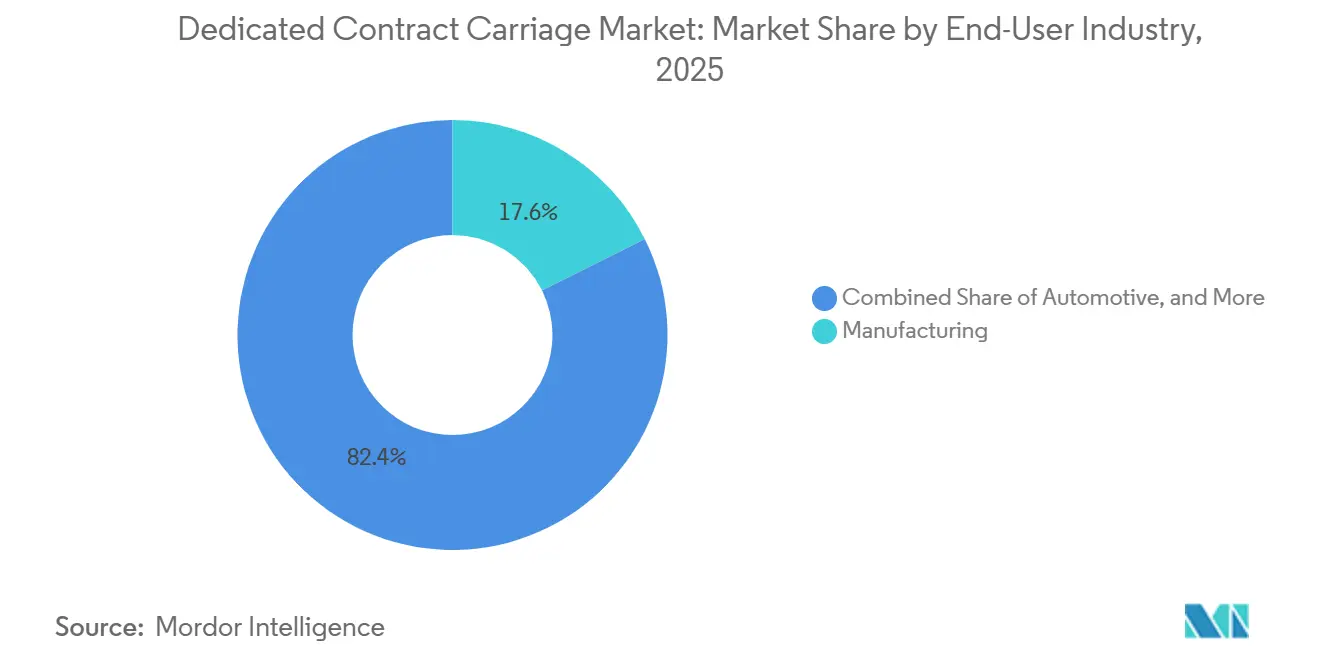
A manufatura detinha 17,63% do tamanho do mercado de transporte dedicado por contrato em 2025. Os cronogramas de produção just-in-time tornam a entrega de insumos consistente importante, pois uma remessa de componente perdida pode paralisar uma linha de produção. Os operadores automotivos e aeroespaciais têm requisitos de prazo de entrega que a capacidade transacional pode não atender de forma consistente. O frete de ciências da vida e saúde também requer documentação gerenciada e controles de temperatura. A Lei de Segurança da Cadeia de Suprimentos de Medicamentos acrescenta requisitos de conformidade que frotas gerenciadas profissionalmente podem suportar.
O varejo e o comércio eletrônico registraram um CAGR de 8,24% até 2031 no mercado de transporte dedicado por contrato. Os eventos de vendas contínuos reduziram o tempo entre um sinal de demanda e um requisito de entrega. Isso favorece equipamentos pré-posicionados e acesso exclusivo à capacidade planejada. Os operadores de supermercados aumentaram suas parcerias dedicadas para rotas refrigeradas em 2025. Os clientes de alimentos e bebidas estão aumentando a terceirização da cadeia de frio à medida que a densidade de rotas refrigeradas e os requisitos regulatórios aumentam. Automotivo, energia e serviços públicos, tecnologia e eletrônicos, bens de consumo, FMCG e alimentos e bebidas cada um retém necessidades distintas de frete que os prestadores atendem por meio de equipamentos personalizados e procedimentos operacionais.

Análise Geográfica
A América do Norte respondeu por 31,29% da participação do mercado de transporte dedicado por contrato em 2025. Os Estados Unidos possuem uma cultura madura de transporte rodoviário contratual e demanda substancial proveniente do frete de comércio eletrônico e manufatura. Os requisitos de conformidade federal, as normas estaduais de emissões e a exposição a responsabilidades encorajam grandes embarcadores a utilizar frotas gerenciadas profissionalmente. O Canadá acrescenta capacidade dedicada nacional por meio de transportadoras, incluindo Day & Ross e Canada Cartage. O México está ganhando frete dedicado transfronteiriço à medida que a relocalização de produção apoia a produção automotiva e eletrônica em Nuevo León, Coahuila e Jalisco.
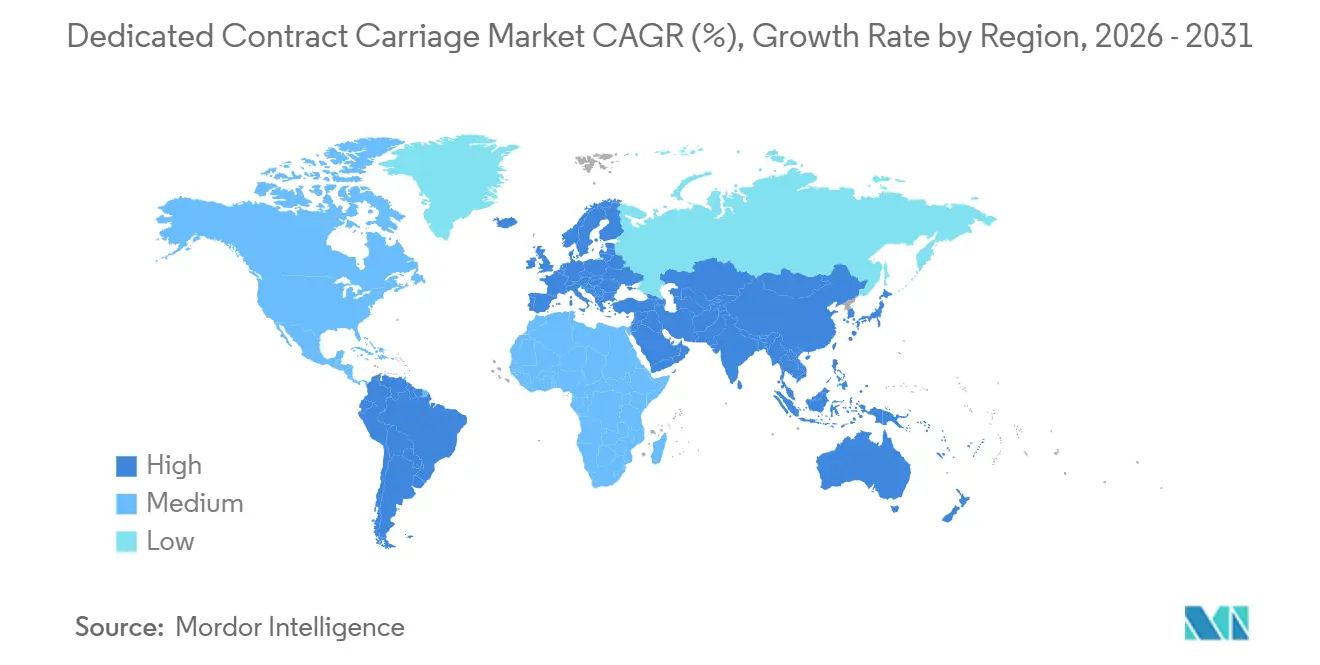
A Ásia-Pacífico registrou um CAGR de 8,10% até 2031 no mercado de transporte dedicado por contrato. O objetivo de política da China de reduzir os custos logísticos sociais totais para 13,5% do PIB até 2027 apoia a terceirização para operadores que podem melhorar a eficiência da rede. A China Economic Net reportou que o volume total de logística social cresceu 4,9% em relação ao ano anterior nos primeiros 8 meses de 2026. O setor de logística terceirizada da Índia é apoiado por investimentos em corredores de frete e expansão orientada pela produção em Maharashtra, Gujarat e Tamil Nadu. Japão, Coreia do Sul e países do Sudeste Asiático acrescentam demanda proveniente de atividades automotivas, eletrônicas e de comércio eletrônico transfronteiriço.
A Europa é uma região madura de transporte rodoviário de frete com um setor de logística dedicada e contratual moldado por mudanças pós-consolidação. O Instituto Internacional de Transporte Rodoviário registrou aumento nas tarifas contratuais no primeiro trimestre de 2026. A América do Sul está emergindo por meio da expansão manufatureira no Brasil e na Argentina. O Oriente Médio e a África mostram demanda concentrada nos Emirados Árabes Unidos, na Arábia Saudita e na África do Sul, onde programas de diversificação apoiam a infraestrutura logística. Essas condições regionais ampliam a base endereçável para o mercado de transporte dedicado por contrato.

Cenário Competitivo
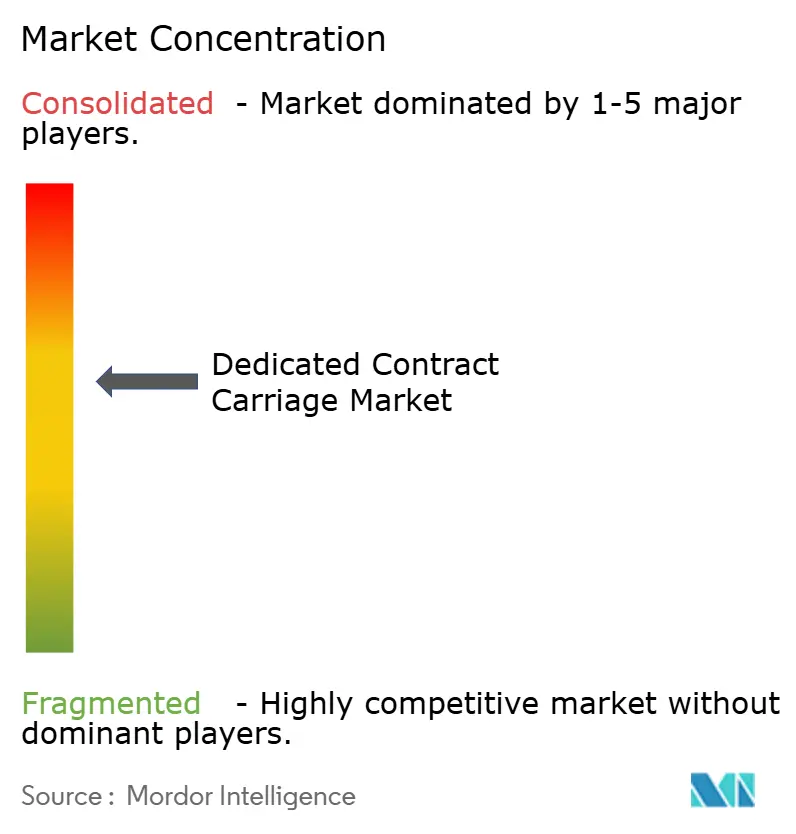
O mercado de transporte dedicado por contrato apresenta concentração moderada entre os maiores prestadores e fragmentação substancial entre transportadoras regionais e de nicho. A J.B. Hunt Dedicated Contract Services operava 12.639 unidades motrizes, a Ryder operava 10.700, a Schneider operava 8.504, a Penske Logistics operava 7.798 e a Knight-Swift operava 6.000 no ranking de 2026. Esses 5 prestadores operavam coletivamente mais de 45.000 caminhões dedicados. Mais de 40 transportadoras adicionais competem em rotas regionais, frete especializado e redes específicas de clientes. As estratégias competitivas concentram-se em frete de alta conformidade para supermercados, farmacêuticos e automotivos, aquisições e ferramentas de gestão de rotas.
A Werner Enterprises adquiriu a FirstFleet em janeiro de 2026 por 282,8 milhões de USD, incluindo 37,8 milhões de USD em imóveis. A aquisição adicionou 2.400 tratores, 11.000 reboques e 37 instalações próximas a 130 locais de clientes, e aumentou a base de receita dedicada da Werner em 50%. A Schneider havia expandido sua rede dedicada no leste dos Estados Unidos para quase 8.600 tratores em mais de 40 locais até dezembro de 2025. A DSV concluiu sua aquisição da DB Schenker em abril de 2025 por 14,2 bilhões de DKK (16,3 bilhões de USD), adicionando escala no transporte rodoviário europeu e na logística contratual. Esses movimentos mostram que o alcance da rede e os relacionamentos estabelecidos com clientes continuam sendo ativos competitivos importantes.
A tecnologia está se tornando mais importante no mercado de transporte dedicado por contrato ao lado da escala da frota. A manutenção preditiva, a visibilidade de rotas em tempo real, os dados por conta e a otimização dinâmica de rotas podem ajudar os prestadores a gerenciar quilômetros vazios e o desempenho de entrega. A Penske Logistics implementou a plataforma de visibilidade de frete da Augment em suas operações de transporte dedicado em janeiro de 2026, após um piloto de 6 meses. A DSV e a Volvo Autonomous Solutions iniciaram operações comerciais de frete autônomo em uma rota de Dallas a Houston, no Texas, em maio de 2026. As PMEs, os serviços especializados e de carga pesada e o transporte de cadeia de frio continuam sendo áreas onde os prestadores podem expandir. As regras de inspeção eletrônica da Administração Federal de Segurança de Transportadoras Motorizadas e os requisitos de reporte da Califórnia também tornam a capacidade de conformidade um fator de seleção importante para os embarcadores.
Líderes do Setor de Transporte Dedicado por Contrato
-
J.B. Hunt Transport Services, Inc.
-
Ryder System, Inc.
-
Schneider National, Inc.
-
Penske Corporation
-
Knight-Swift Transportation Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Outubro de 2026: O CMA CGM Group adquiriu a FedEx Supply Chain por um valor empresarial de 1,4 bilhão de USD por meio de sua subsidiária CEVA Logistics. O acordo quase triplicaria a presença da CEVA em logística contratual na América do Norte, chegando a 150 armazéns e 20.000 funcionários. A transação incluiu acordos comerciais plurianuais e colaboração em soluções selecionadas de capacidade de carga aérea.
- Junho de 2026: A subsidiária da Knight-Swift Transportation, AAA Cooper Transportation, inaugurou 4 terminais em novos mercados. A expansão aumentou a presença da rede combinada de Carga Fracionada e Serviços Dedicados e apoiou oportunidades de transporte dedicado por contrato baseadas em proximidade.
- Março de 2026: A GEODIS concluiu a aquisição da Transports Malherbe, especialista em transporte rodoviário de carga completa atendendo clientes do setor agroalimentar e varejista. A transação colocou a GEODIS entre os 3 principais prestadores no segmento francês de carga completa e parcial, com receita combinada se aproximando de 2,2 bilhões de USD.
- Janeiro de 2026: A DHL Supply Chain renovou e expandiu seu contrato de logística plurianual com a Airbus. O acordo cobriu 350.000 remessas anuais para 20 locais da Airbus e adicionou um serviço dedicado 24 horas por dia, 7 dias por semana para operações de Aeronave em Solo.


Escopo do Relatório Global do Mercado de Transporte Dedicado por Contrato
| Furgão Seco |
| Refrigerado e Congelado |
| Plataforma e Plataforma Rebaixada |
| Tanque e a Granel |
| Equipamentos Especializados e de Carga Pesada |
| Contratos de Curto Prazo, Até 1 Ano |
| Contratos de Médio Prazo, de 1 a 3 Anos |
| Contratos de Longo Prazo, Mais de 3 Anos |
| Grandes Empresas |
| Empresas de Médio Porte |
| Pequenas e Médias Empresas |
| Automotivo |
| Energia e Serviços Públicos |
| Manufatura |
| Ciências da Vida e Saúde |
| Tecnologia e Eletrônicos |
| Varejo e Comércio Eletrônico |
| Bens de Consumo e FMCG |
| Alimentos e Bebidas |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Veículo | Furgão Seco | |
| Refrigerado e Congelado | ||
| Plataforma e Plataforma Rebaixada | ||
| Tanque e a Granel | ||
| Equipamentos Especializados e de Carga Pesada | ||
| Por Duração do Contrato | Contratos de Curto Prazo, Até 1 Ano | |
| Contratos de Médio Prazo, de 1 a 3 Anos | ||
| Contratos de Longo Prazo, Mais de 3 Anos | ||
| Por Porte do Cliente | Grandes Empresas | |
| Empresas de Médio Porte | ||
| Pequenas e Médias Empresas | ||
| Por Setor de Uso Final | Automotivo | |
| Energia e Serviços Públicos | ||
| Manufatura | ||
| Ciências da Vida e Saúde | ||
| Tecnologia e Eletrônicos | ||
| Varejo e Comércio Eletrônico | ||
| Bens de Consumo e FMCG | ||
| Alimentos e Bebidas | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que é transporte dedicado por contrato?
É um acordo de transporte no qual um prestador fornece motoristas, equipamentos e gestão operacional para as rotas de frete definidas de um cliente.
Qual é o tamanho do mercado de transporte dedicado por contrato?
O mercado de transporte dedicado por contrato era de 102,42 bilhões de USD em 2026 e tem projeção de atingir 138,62 bilhões de USD até 2031 a um CAGR de 6,24%.
Qual tipo de veículo possui a maior participação?
O furgão seco liderou com 37,63% em 2025 por atender a amplos requisitos de mercadorias gerais no frete de varejo, manufatura e bens de consumo.
Qual grupo de clientes está se expandindo mais rapidamente?
As PMEs têm previsão de registrar um CAGR de 7,79% até 2031, à medida que os modelos de frota flexível e dedicados a múltiplos clientes reduzem a escala de serviço necessária para operações dedicadas.
Por que os embarcadores utilizam serviços de transporte dedicado?
Os embarcadores utilizam serviços dedicados para garantir capacidade, transferir responsabilidades de gestão de frota, melhorar a confiabilidade em rotas recorrentes e gerenciar requisitos de conformidade.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de expansão a um CAGR de 8,10% até 2031, apoiada pela terceirização logística e pela demanda vinculada à manufatura.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
