
Indonesien Full-Truck-Load (FTL) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 43.20 Milliarden US-Dollar |
| Marktgröße (2026) | 46.02 Milliarden US-Dollar |
| Marktgröße (2031) | 60.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.62 % |
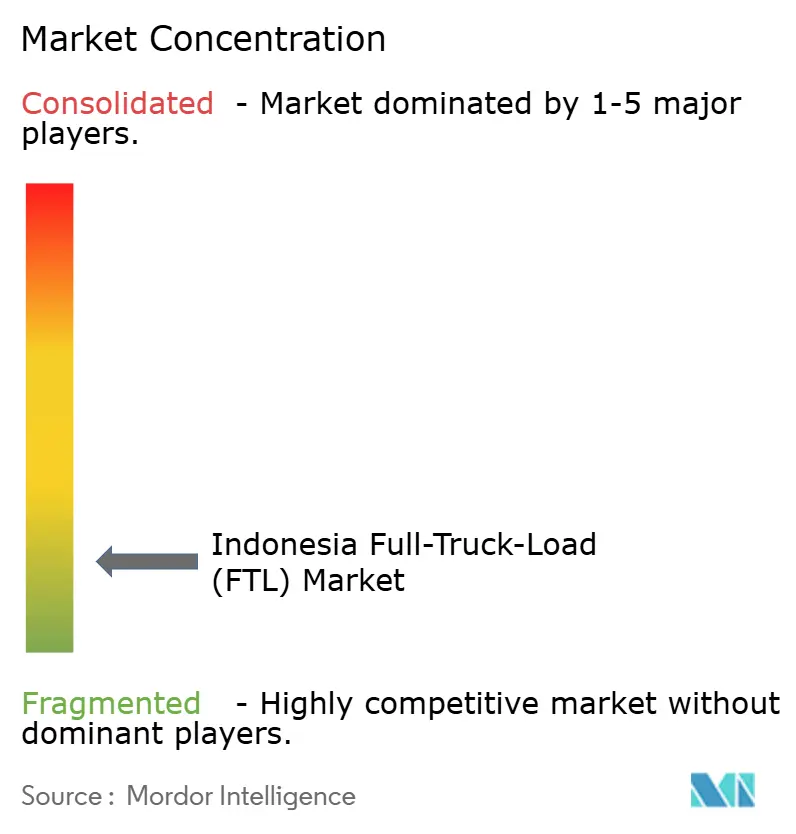
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Indonesien Full-Truck-Load (FTL) Marktanalyse von Mordor Intelligence
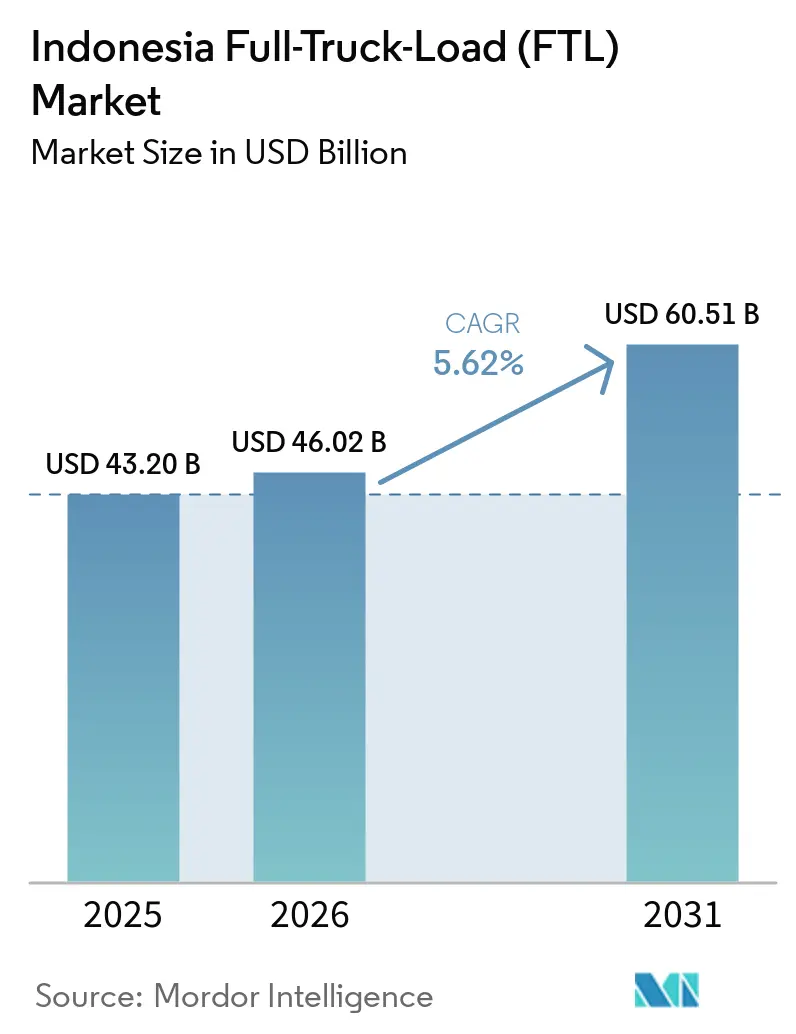
Die Marktgröße des indonesischen Full-Truck-Load (FTL) Marktes wurde im Jahr 2025 auf 43,20 Milliarden USD geschätzt und soll von 46,02 Milliarden USD im Jahr 2026 auf 60,51 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,62 % während des Prognosezeitraums (2026–2031).
Der Straßengüterverkehr bleibt das Rückgrat der inländischen Logistik, während die Inselgeografie des Landes dedizierte LKW-Bewegungen für den Frachttransport zwischen Häfen, Industriestandorten und Verteilzentren unverzichtbar macht. Das Nationale Logistik-Ökosystem hat wiederholte Dokumentationsprozesse reduziert und die Bewegung von Ladung durch wichtige Knotenpunkte verbessert, was eine höhere LKW-Auslastung auf vernetzten Routen unterstützt.[1]Weltzollorganisation, "Nationales Logistik-Ökosystem, Indonesiens ganzheitlicher Ansatz zur Vernetzung öffentlicher Dienste," WCO News, wcoomd.org Die Nachfrage verlagert sich auch über Java hinaus, da Bergbauverarbeitung, Einzelhandelsverteilung und Industrieinvestitionen in anderen Regionen konsistentere Frachtströme erzeugen. Betreiber konkurrieren über Streckenabdeckung, Kühlkettenkapazität, digitale Frachtabstimmung und bessere Koordination mit Hafen- und Lagersystemen. Der indonesische Full-Truck-Load (FTL) Markt bietet Raum für spezialisierte Anbieter, wo der standardmäßige Trockenfrachtdienst weniger geeignet ist, insbesondere auf Bergbau-, Pharma- und Inselrouten.
Wichtigste Erkenntnisse des Berichts
- Nach Zielort hielt Inlandsfracht im Jahr 2025 einen Anteil von 62,89 % am indonesischen Full-Truck-Load (FTL) Markt, während internationale Fracht bis 2031 mit einem CAGR von 6,65 % wachsen soll.
- Nach Temperaturkontrolle entfiel Trockenfracht im Jahr 2025 auf 81,36 % der Marktgröße des indonesischen Full-Truck-Load (FTL) Marktes, während Kühlgutfracht bis 2031 mit einem CAGR von 7,39 % wachsen soll.
- Nach Transportstrecke hielt Langstreckenfracht im Jahr 2025 einen Anteil von 73,89 % am indonesischen Full-Truck-Load (FTL) Markt, während Lokal-Transport bis 2031 mit einem CAGR von 7,62 % wachsen soll.
- Nach Endverbraucherbranche entfiel Groß- und Einzelhandel im Jahr 2025 auf 34,24 % der Marktgröße des indonesischen Full-Truck-Load (FTL) Marktes, während die Fertigung bis 2031 mit einem CAGR von 7,58 % wachsen soll.
- Nach Region hielt Java im Jahr 2025 einen Umsatzanteil von 32,53 %, während Sulawesi bis 2031 mit einem CAGR von 8,33 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Indonesien Full-Truck-Load (FTL) Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nationales Logistik-Ökosystem und schnellere Abfertigung von der Haustür zum Hafen | +1.2% | National, mit der stärksten Konzentration an den Häfen von Java und Sumatra | Kurzfristig (≤ 2 Jahre) |
| E-Commerce, moderner Einzelhandel und Direktvertriebsexpansion | +1% | Java, mit Ausstrahlungseffekten in Sekundärstädte in Sumatra und Kalimantan | Mittelfristig (2–4 Jahre) |
| Verbesserungen der Mautstraßen- und Industriekorridor-Konnektivität | +0.9% | Java und Sumatra, einschließlich Jambi-Rengat und Probolinggo-Situbondo | Mittelfristig (2–4 Jahre) |
| Ausbau der inländischen Pharma- und Biologika-Kühlkette | +0.6% | National, mit Schwerpunkt auf Jakarta, Surabaya und Bandung | Mittelfristig (2–4 Jahre) |
| Sulawesi Nickel-zu-Batterie- Fertigungskorridore | +0.5% | Sulawesi, mit Zubringernachfrage in Maluku und Halmahera | Langfristig (≥ 4 Jahre) |
| Digitale Rückfracht-Abstimmung und höhere LKW-Auslastung | +0.4% | National, insbesondere Java- Langstrecke und Sumatra-Interstadtrouten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nationales Logistik-Ökosystem und schnellere Abfertigung von der Haustür zum Hafen
Indonesiens Nationales Logistik-Ökosystem hat die Art und Weise verändert, wie Ladung zwischen Hafensystemen und Straßenfrachtführern bewegt wird. Das Programm vereinfacht die Dokumentation und gibt Frachtführern einen klareren Überblick über die Frachtfreigabeaktivitäten. Der Einzel-Einreichungsprozess reduziert wiederholte Einreichungen für Schiffsabfertigung, Warenabfertigung und Lizenzierung. Die QR-Code-Autorisierung an Autogates kann zudem manuelle Kontrollen reduzieren, die LKW-Abfahrten verzögern. Der indonesische Full-Truck-Load (FTL) Markt profitiert, wenn Betreiber LKW nach zuverlässigeren Gate-out-Zeiten einplanen und digitale Rückfracht-Abstimmung nutzen können, um Leerfahrten zu begrenzen.
E-Commerce, moderner Einzelhandel und Direktvertriebsexpansion
E-Commerce, moderner Einzelhandel und Direktvertrieb erhöhen den Bedarf an planmäßigem Frachttransport zwischen Fabriken, regionalen Knotenpunkten und Geschäften. Hersteller versenden zunehmend volle Ladungen an Verteilzentren, anstatt sich auf mehrere Großhandelsebenen zu verlassen. Dieser Ansatz gibt Verladern mehr Kontrolle über den Lieferzeitpunkt und kann die Häufigkeit dedizierter LKW-Routen erhöhen. Der Mautstraßenausbau unterstützt diesen Wandel, indem er die Reisezeiten auf etablierten Routen verkürzt und den Zugang zu Industriekorridoren verbessert. Das Ministerium für öffentliche Arbeiten und öffentlichen Wohnungsbau plante für 2025–2029 die Entwicklung von 2.461 km Mautstraßen, darunter 1.306 km in Java und 1.112 km in Sumatra.[2]Indonesia Manufacturing Center, "Indonesia Cold Chain Infrastructure Summit 2025," Ministerium für Industrie, imc.kemenperin.go.id Der indonesische Full-Truck-Load (FTL) Markt dürfte dort am meisten profitieren, wo neue Straßenkapazitäten Fertigungscluster, Logistikknoten und große Verbrauchszentren miteinander verbinden.
Ausbau der inländischen Pharma- und Biologika-Kühlkette
Pharmazeutische Vertriebsvorschriften erzeugen eine höhere Nachfrage nach temperaturgesteuertem Transport. Die BPOM-Verordnung Nr. 20 von 2025 aktualisierte die Standards für gute Vertriebspraktiken für temperatursensible Arzneimittel. Das Gesundheitsministerium begann Anfang 2026 mit dem Bau einer Nationalen Pharmazeutischen Anlage in Tangerang, nachdem es Indonesiens pharmazeutische Lieferkette im September 2025 Delegationen aus 30 Ländern vorgestellt hatte.[3]Indonesisches Gesundheitsministerium, "Kemenkes Tunjukkan Inovasi Rantai Pasok Kesehatan Indonesia di Hadapan 30 Negara," Generaldirektion für Arzneimittel und Medizinprodukte, farmalkes.kemkes.go.idDer Indonesia Cold Chain Infrastructure Summit 2025 identifizierte die Integration der Kühlkette in das Nationale Logistik-Ökosystem als nationale Priorität. Diese Maßnahmen erhöhen die Bedeutung von validiertem Transport, Temperaturüberwachung und zuverlässiger Handhabung an Übergabepunkten. Der indonesische Full-Truck-Load (FTL) Markt bietet daher eine klarere Öffnung für Frachtführer, die konforme Kühlfahrzeuge und dokumentierte Betriebsverfahren bereitstellen können.
Sulawesi Nickel-zu-Batterie-Fertigungskorridore
Sulawesi schafft durch Nickelverarbeitung und Investitionen in die Batterie-Lieferkette eine weitere Quelle spezialisierter Nachfrage. Das Merdeka Battery Materials HPAL-Projekt im Indonesischen Morowali-Industriepark war mit Investitionen von 1,8 Milliarden USD und einer jährlichen Kapazität von 90.000 Tonnen gemischtem Hydroxidpräzipitat geplant. Das Morowali-Projekt von Vale Indonesia erreichte im Juli 2026 einen Ausrüstungsmeilenstein, als wichtige Autoklav-Ausrüstung in Sambalagi ankam. Diese Projekte erfordern die Bewegung von Erz, Säure, Chemikalien und verarbeiteten Materialien unter speziellen Belade- und Sicherheitsanforderungen. Ihr Frachtbedarf ist stabiler als Spotlieferungen, da er mit Verarbeitungsbetrieben und Bauplänen verknüpft ist. Der indonesische Full-Truck-Load (FTL) Markt kann dort profitieren, wo Betreiber über Ausrüstung, geschultes Personal und Streckenkenntnisse verfügen, die für diese Frachtarten geeignet sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stauprobleme am Hafenausgang und unvorhersehbare Liegezeiten | -1% | National, am stärksten ausgeprägt in Tanjung Priok, Tanjung Perak und Belawan | Kurzfristig (≤ 2 Jahre) |
| Compliance-Kosten für das Null-Überdimension- Überladungs-Programm | -0.8% | National, mit vorrangiger Durchsetzung auf Java-Mautstraßen und Sumatra-Korridoren | Mittelfristig (2–4 Jahre) |
| Frachtdiebstahl und korridorspezifische Sicherheitsprämien | -0.5% | Interstadtrouten in Java, Sumatra und Kalimantan | Kurzfristig (≤ 2 Jahre) |
| Inselübergreifende Übergaben und spärliche Kühlgut-Dienstleistungsinfrastruktur | -0.3% | Ostindonesien, einschließlich Sulawesi, Maluku, Papua und Bali-Nusa Tenggara | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stauprobleme am Hafenausgang und unvorhersehbare Liegezeiten
Hafenverzögerungen bleiben eine direkte Einschränkung der LKW-Produktivität an Indonesiens wichtigsten Container-Knotenpunkten. Indonesiens Generaldirektion für Zoll und Verbrauchsteuern berichtete, dass sich im Jahr 2025 fast 10.000 Container in einem Langzeitstatus in Tanjung Priok befanden und 3.100 Dokumente auf dem Höhepunkt des Staus ausstehend waren. Die gemeldete Liegezeit in Tanjung Priok betrug 6–7 Tage, verglichen mit dem 3–4-Tage-Ziel der Hafenbehörde. Ein LKW, der auf ein ungewisses Freigabefenster wartet, kann einen vollen Tag verlieren, der sonst für eine produktive Fahrt zur Verfügung stünde. Die Ladungssicherheit auf ausgewählten Korridoren und in Lagerhäusern erfordert zudem Überwachung, Fahrkontrollen und sichere Parkplätze, was Kosten und Betriebsanforderungen für hochwertige Fracht erhöht.
Compliance-Kosten für das Null-Überdimension-Überladungs-Programm
Das Null-Überdimension-Überladungs-Programm zwingt viele Betreiber, Flottenspezifikationen und Nutzlastpraktiken zu überdenken. Zwischen Januar und April 2025 inspizierte die Umsetzungseinheit für die Wiegung von Kraftfahrzeugen 752.000 Fahrzeuge, von denen 129.887 die gesetzlichen Ladegewichtsgrenzen überschritten. Die jährlichen Straßenerhaltungsausgaben im Zusammenhang mit ODOL-bedingten Schäden beliefen sich auf IDR 41 Billionen (2,45 Milliarden USD). Betreiber, die überladene Fahrzeuge einsetzen, müssen möglicherweise Anhänger modifizieren oder in konforme Mehrachsenfahrzeuge investieren, was die Margen belasten und die legal transportierte Tonnage bei gleicher Flottengröße reduzieren kann. Die vollständige Durchsetzung ist für 2027 geplant, während ein begrenzter Pilotversuch für Bergbau- und Baukorridore bis Ende 2026 vorgesehen ist. Inselübergreifende Kühlgutdienste sind zudem mit begrenzten Stromanschlüssen und Kühllagerkapazitäten an Pionierhafen konfrontiert, was einen kontinuierlichen temperaturgesteuerten Transport über Sulawesi, Maluku, Papua und Bali-Nusa Tenggara hinweg erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zielort: Inlandsfracht dominiert das Netzwerk, internationaler FTL beschleunigt sich
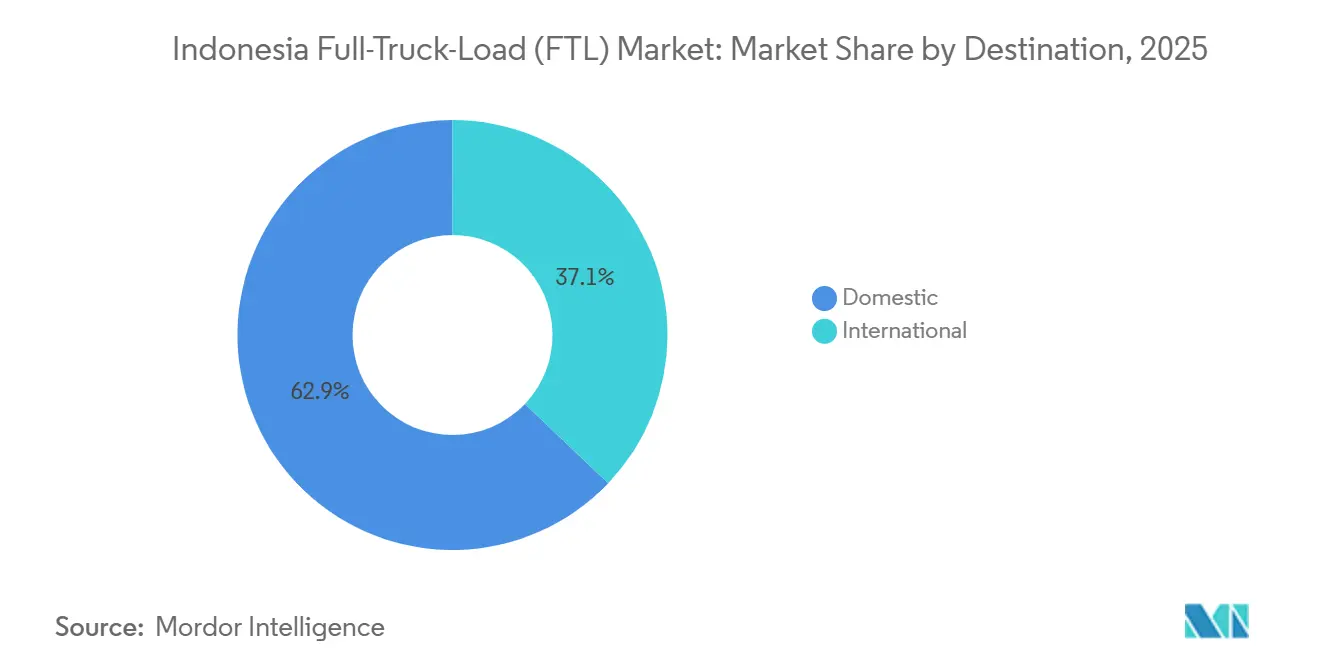
Inlandsfracht entfiel im Jahr 2025 auf 62,89 % des Marktanteils des indonesischen Full-Truck-Load (FTL) Marktes. Die innerinselische Verteilung und die Verbrauchernachfrage in Java, Sumatra und Sulawesi stützen dieses Ausmaß. Lebensmittelauffüllung, moderne Einzelhandelszyklen und Fertigungslieferketten erzeugen regelmäßige Vollladungsbewegungen auf Routen wie Jakarta-Surabaya, Medan-Palembang und Makassar-Palu. Diese etablierten Routen bieten Frachtführern häufige Beladungsmöglichkeiten und ermöglichen es Verladern, den Lieferzeitpunkt enger zu kontrollieren als bei Sammelladungsarrangements. Der Inlandsdienst bleibt die Betriebsbasis für viele Anbieter, da er wiederkehrende Nachfrage mit vertrauten Streckenbedingungen verbindet.
Internationale Fracht ist das am schnellsten wachsende Zielsegment mit einem prognostizierten CAGR von 6,65 % bis 2031. Exportorientierte Hersteller in Java nutzen gebundene LKW-Routen, um Patimban und Tanjung Priok zu erreichen, während die grenzüberschreitende E-Commerce-Abwicklung eine effiziente Bewegung zu gebundenen Logistikzentren erfordert. Das Nationale Logistik-Ökosystem kann die Dokumentation für diese Bewegungen vereinfachen. DHL erklärte, dass Indonesien zu den Top-30-Ländern für Handelswachstum in Geschwindigkeit und Umfang in den nächsten 5 Jahren gehört. Der indonesische Full-Truck-Load (FTL) Markt gewinnt, wenn gebundener Transport, Hafenzugang und Herstellerplanung als koordiniertes System funktionieren.


Nach Temperaturkontrolle: Trockensegment dominiert, Kühlgutkapazität wird zum strategischen Differenzierungsmerkmal
Trockenfracht hielt im Jahr 2025 einen Anteil von 81,36 % an der Marktgröße des indonesischen Full-Truck-Load (FTL) Marktes. Kohle, Palmöl, Zement, verpackte Waren und andere Schüttgüter machen einen Großteil dieser Nachfrage aus. Standardmäßige Trockenoperationen sehen sich intensivem Preiswettbewerb ausgesetzt, sodass Kraftstoffeffizienz, Fahrerproduktivität und zuverlässige Planung auf hochfrequentierten Routen wichtig sind. Die große Trockenbasis bietet stabile Volumina, aber begrenzte Differenzierung auf reifen Korridoren. Frachtführer müssen zuverlässige Kapazitäten aufrechterhalten und gleichzeitig die Kosten kontrollieren, um die Renditen zu schützen.
Kühlgutfracht ist das am schnellsten wachsende Temperaturkontrollsegment mit einem prognostizierten CAGR von 7,39 % bis 2031. Pharmazeutische Anforderungen, moderner Lebensmitteleinzelhandel und Aquakulturverteilung aus Sulawesi und Ostjava unterstützen dieses Wachstum. Elektrische Stromanschlüsse und Kühllager sind auf inselübergreifenden Routen nicht durchgängig verfügbar. Betreiber mit Kühlfahrzeugflotten, Überwachungssystemen und kompatiblen Hafenprozessen können einen spezialisierten Kundenstamm bedienen. Die indonesische Full-Truck-Load (FTL) Branche hat im Kühlgutbetrieb eine höhere Markteintrittsbarriere als im standardmäßigen Trockenfrachtbetrieb.
Nach Transportstrecke: Langstrecken-Massengutströme sichern den Umsatz, lokaler Kurzstreckentransport verändert die Verteilungsökonomie
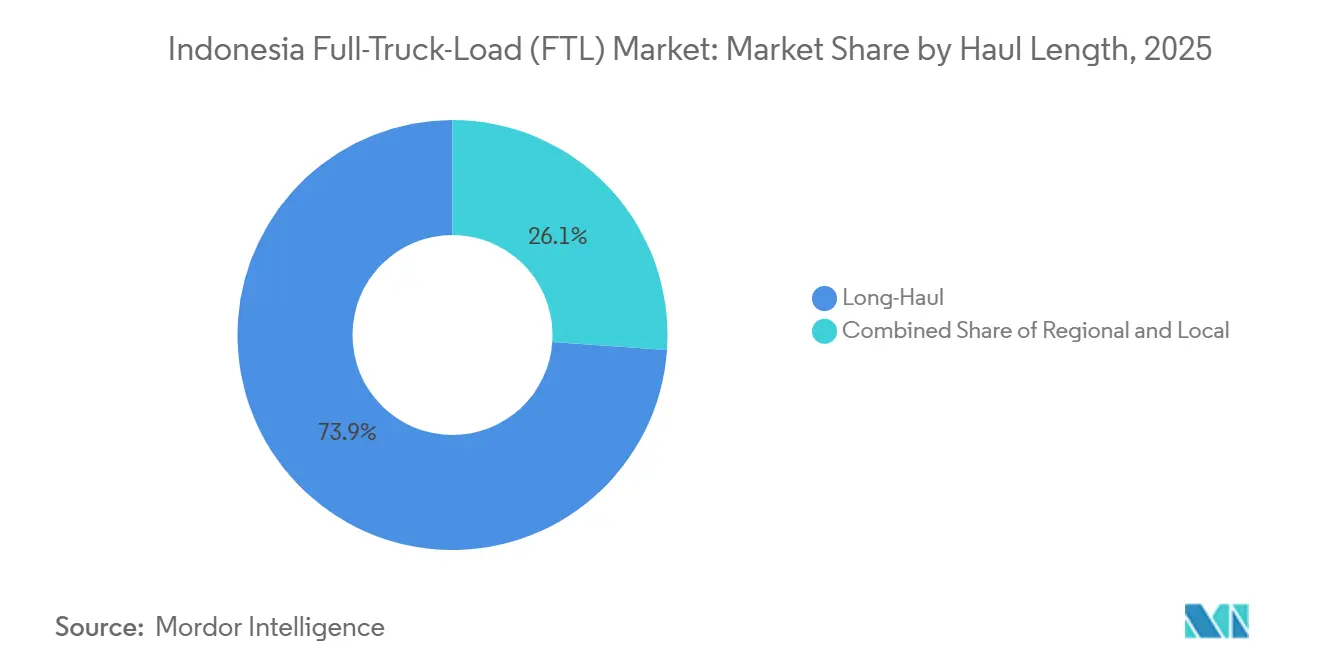
Langstreckenfracht hielt im Jahr 2025 einen Anteil von 73,89 % am Marktanteil des indonesischen Full-Truck-Load (FTL) Marktes. Interprovenzielle Bewegungen von Palmöl, Kohle und Nickelerz stützen dieses Ausmaß. Diese Ladungen sind mit dem Förderausstoß, der Verarbeitungsaktivität und dem Raffineriedurchsatz verknüpft, nicht mit kurzfristigen Veränderungen der Haushaltsnachfrage. Betreiber benötigen zuverlässige Wartung, Fahrerplanung und Zugang zu Kraftstoff- und Rastanlagen auf diesen Routen. Das Segment bleibt für den indonesischen Full-Truck-Load (FTL) Markt wichtig, da es die wichtigsten Rohstoffströme des Landes transportiert.
Lokaltransport ist das am schnellsten wachsende Streckensegment mit einem prognostizierten CAGR von 7,62 % bis 2031. Urbane Fulfillment-Hubs in Jabodetabek, Surabaya und Medan schaffen mehr kurzradiale Vollladungsrouten für E-Commerce- und Schnellkonsumgüterverteiler. Diese Verlader bewegen Bestände zwischen Einrichtungen, anstatt direkt an Verbraucher zu liefern, was häufige Transfers zwischen Hub-Ebenen erzeugt. Terminal Teluk Lamong wickelte 2025 seine erste multimodale Exportsendung durch eine Bahn-dann-LKW-Sequenz von Semarang nach Surabaya ab. Lokale LKW sind zunehmend Teil der multimodalen Verteilung, nicht nur eigenständiger städtischer Transport.
Nach Endverbraucherbranche: Einzelhandel hält den größten Anteil, Fertigung treibt das schnellste Wachstum
Groß- und Einzelhandel entfiel im Jahr 2025 auf 34,24 % des Umsatzes des indonesischen Full-Truck-Load (FTL) Marktes. Regionale Verteilzentren helfen Lieferanten, ein großes Netzwerk traditioneller Handelsgeschäfte zu bedienen, während regelmäßige Wiederauffüllung eine vorhersehbare Nachfrage nach dedizierten LKW-Bewegungen erzeugt. Landwirtschaft, Fischerei und Forstwirtschaft erzeugen wiederkehrende Fracht aus Produktionsregionen. Bauwesen sowie Öl und Gas erzeugen hochwertige Bewegungen, die oft der Projektaktivität folgen. Diese Einzelhandelsbasis gibt dem indonesischen Full-Truck-Load (FTL) Markt eine breite Nachfragebasis in großen Städten und kleineren regionalen Zentren.
Fertigung ist das am schnellsten wachsende Endverbrauchersegment mit einem prognostizierten CAGR von 7,58 % bis 2031. Automobilhubs in Karawang, Elektronikcluster in Batam und Batterieproduktion in Morowali erfordern häufige Lieferungen unter engeren Zeitplänen. Das vom CATL geführte Konsortium begann 2025 ein integriertes Batterieprojekt im Wert von 6 Milliarden USD, das Bergbau, Verarbeitung, Zellenfertigung und Recycling umfasste. Bergbau und Steinbruch halten auch in Kalimantan und Sulawesi hohe Tonnagen aufrecht, wo Alternativen begrenzt sein können. Die indonesische Full-Truck-Load (FTL) Branche bedient diese Kunden am besten, wenn sie Handhabungs-, Dokumentations- und Lieferanforderungen konsistent erfüllen kann.
Geografische Analyse
Java hielt im Jahr 2025 einen Umsatzanteil von 32,53 % am indonesischen Full-Truck-Load (FTL) Markt. Karawang, Bekasi und Cikarang erzeugen Fracht aus der Automobil-, Konsumgüter- und Pharmafertigung, während Jabodetabek und der Bandung-Surabaya-Korridor wichtige inländische Routen bleiben. Dichte Kundenstandorte unterstützen regelmäßige Planung und höhere LKW-Auslastung. Sumatra ist die zweitgrößte regionale Basis aufgrund von Palmöl, Fischereiexporten und expandierendem modernen Handel in Medan, Palembang und Pekanbaru. Die Trans-Sumatra-Mautstraße verfügte 2025 über 1.046 km betriebsfähige Autobahn in 15 Abschnitten, was schnellere Nord-Süd-Frachtbewegungen unterstützt.
Sulawesi ist die am schnellsten wachsende Region mit einem CAGR von 8,33 % bis 2031. Die Marktgröße des indonesischen Full-Truck-Load (FTL) Marktes in der Region wird durch Verarbeitungsaktivitäten in Morowali und Pomalaa gestützt. Lateriterz, Schwefelsäure, gemischtes Hydroxidpräzipitat und Industriechemikalien erfordern eine speziellere Handhabung und Sicherheitskontrollen als standardmäßige Kohlebewegungen. Kalimantan bleibt wichtig für den Kohlebergbau und neue Industrieinvestitionen im Zusammenhang mit dem Nusantara-Hauptstadtverlagerungsprojekt. Die Straßenqualität auf Zubringerrouten zu Bergbaukonzessionen erhöht weiterhin die Kosten für Betreiber in etablierten und aufstrebenden Korridoren.
Bali und Nusa Tenggara bedienen Tourismus-Lieferketten, Konsumgüterimporte und Frischkostverteilung an Resorts. Die inselübergreifende Komplexität unterstützt höhere Frachtraten, während Papua und Maluku auf Kombinationen aus LKW-Transport, Zubringerschiffen und Ro-Ro-Diensten angewiesen sind. Geplante Ro-Ro-Verbindungen könnten mehr Straßenfrachtbedarf an hafennahen Verteilknoten schaffen, aber eine zuverlässige Transferinfrastruktur bleibt für eine skalierbare Umsetzung notwendig.
Wettbewerbslandschaft
Der indonesische Full-Truck-Load (FTL) Markt ist stark fragmentiert, wobei kein einzelner Betreiber auf allen Routen und Streckentypen dominiert. Inländische Integratoren mit LKW-Vermögenswerten konkurrieren neben japanischen Joint-Venture-Logistikanbietern und globalen Drittlogistikunternehmen. Javas Fertigungskorridore ziehen die breiteste Überschneidung in der Serviceabdeckung an, während Außeninseln-Routen fragmentierter bleiben und höhere Preise erzielen können. DHL verfügt in Indonesien über mehr als 4.000 Mitarbeiter und 180 Einrichtungen in den Bereichen DHL Express, DHL Global Forwarding und DHL Supply Chain. Der indonesische Full-Truck-Load (FTL) Markt belohnt Streckenabdeckung, zuverlässige Ausführung und die Fähigkeit, Frachtbedürfnisse zu bedienen, die Standardanbieter nicht ohne Weiteres erfüllen können.
Digitale Frachtabstimmung verändert den Wettbewerb auf etablierten Korridoren. Plattformen mit verifizierten Transportmanagementsystemen geben Frachteignern Einblick in Spot- und Vertragskapazitäten. Kargo Technologies betreibt ein KI-gestütztes Transportmanagementsystem, das mit mehr als 40.000 LKW verbunden ist. Das Unternehmen schloss Ende 2025 eine Brückenfinanzierungsrunde von bis zu 7 Millionen USD ab und strebt bis Ende 2026 2.500 Elektrofahrzeuge im Einsatz an. Diese Schritte zeigen, wie Plattformbetreiber durch Gerätenutzung, Streckendaten und Kostenkontrolle konkurrieren können, anstatt nur durch Flottenbesitz.
Spezialisierte Fracht bietet einen klareren Weg zur Differenzierung, wie DSVs Healthcare Logistics Excellence Workshop 2026 für mehr als 60 Pharmahersteller und Life-Sciences-Distributoren zeigt, der sich auf GDP-konforme Kühlkettenoperationen konzentrierte. DHL Express eröffnete im Dezember 2025 ein 10.000 Quadratmeter großes Surabaya-Gateway mit einer Investition von mehr als 9 Millionen EUR (10,59 Millionen USD).[4]DHL Group, "DHL verpflichtet sich, Indonesien beim Ausbau seiner schnell wachsenden Sektoren zu helfen und seinen Aufstieg als globaler Handelsknotenpunkt zu unterstützen," DHL Group, dhl.com Vale Indonesia machte im Juli 2026 Fortschritte bei seinem Morowali-Projekt und stärkte damit die Argumentation für Schwerlastdienste in Sulawesi. Der indonesische Full-Truck-Load (FTL) Markt hat ein stärkeres Preispotenzial im Pharma-, Kühlketten-, Gefahrgut- und Bergbaukorridor-Transport als auf standardmäßigen Trockenrouten.
Indonesien Full-Truck-Load (FTL) Branchenführer
-
PT Seino Indomobil Logistics
-
Waresix
-
Puninar Logistics
-
Deliveree Indonesia
-
PT Siba Surya
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Die Asiatische Infrastruktur-Investitionsbank genehmigte ein Mautstraßenfinanzierungspaket in Höhe von 1,15 Milliarden USD, wobei die AIIB 941 Millionen USD beisteuerte, für den Abschnitt Jambi-Rengat, Phase 1 der Trans-Sumatra-Mautstraße, ein strategisches Projekt, das im Rahmen von Indonesiens RPJMN 2025–2029 priorisiert wurde. Im Betrieb wird dieser 67,45 km lange Abschnitt voraussichtlich die Reisezeit Sp. Ness-Merlung von 2 Stunden 15 Minuten auf 45 Minuten verkürzen und die FTL-Transitkosten auf einer der staureichsten Frachtrouten Sumatras erheblich senken.
- Juli 2026: Das Indonesia Growth Project Morowali von PT Vale Indonesia erreichte einen Baumeilenstein, als die wichtige Autoklav-Ausrüstung für seine HPAL-Nickelverarbeitungsanlage im Juli 2026 in Sambalagi, Morowali, Zentralsulawesi ankam und damit wesentliche Fortschritte in Richtung Inbetriebnahme einer kohlenstoffarmen Nickelanlage markierte, die gemischtes Hydroxidpräzipitat für die EV-Batterieproduktion liefern würde, und dem Morowali-Korridor eine anhaltende Schwerlast-FTL-Nachfrage hinzufügte.
- Dezember 2025: DHL Express eröffnete seine Surabaya-Gateway-Einrichtung, ein 10.000 Quadratmeter großes, zweckgebautes Verarbeitungszentrum, das von einer Investition von mehr als 9 Millionen EUR (10,59 Millionen USD) getragen wird, um die Logistikkonnektivität in Ostjava und angrenzenden Regionen zu stärken und die wachsende Nachfrage in den Bereichen E-Commerce, Life Sciences und neue Energiesektoren zu unterstützen.
- Februar 2025: Merdeka Battery Materials unterzeichnete eine Vereinbarung zum Bau einer HPAL-Anlage im Wert von 1,8 Milliarden USD im Indonesia Morowali Industrial Park in Zentralsulawesi, betrieben von PT Sulawesi Nickel Cobalt (SLNC), mit einer jährlichen Produktionskapazität von 90.000 Tonnen gemischtem Hydroxidpräzipitat. Der Bau begann im Januar 2025 mit einem Betriebsziel für Mitte 2026 und verankert eine langfristige spezialisierte FTL-Nachfrage auf dem Morowali-Korridor.


Indonesien Full-Truck-Load (FTL) Marktberichtsumfang
| Inland |
| International |
| Trocken |
| Kühlgut |
| Langstrecke (mehr als 500 Meilen) |
| Regional (100–500 Meilen) |
| Lokal (weniger als 100 Meilen) |
| Landwirtschaft |
| Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas |
| Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Java (Jakarta & BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Zielort | Inland |
| International | |
| Nach Temperaturkontrolle | Trocken |
| Kühlgut | |
| Nach Transportstrecke | Langstrecke (mehr als 500 Meilen) |
| Regional (100–500 Meilen) | |
| Lokal (weniger als 100 Meilen) | |
| Nach Endverbraucherbranche | Landwirtschaft |
| Fischerei und Forstwirtschaft | |
| Bauwesen | |
| Fertigung | |
| Öl und Gas | |
| Bergbau und Steinbruch | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Region | Java (Jakarta & BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali und Nusa Tenggara | |
| Papua-Region und Maluku-Inseln |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der indonesische Full-Truck-Load-Fracht im Jahr 2031?
Der indonesische Full-Truck-Load (FTL) Markt soll bis 2031 einen Wert von 60,51 Milliarden USD erreichen und von 2026 an einen CAGR von 5,62 % verzeichnen.
Welches Zielsegment führt den dedizierten LKW-Fracht in Indonesien an?
Inlandsfracht führte im Jahr 2025 mit einem Umsatzanteil von 62,89 %, gestützt durch innerinselische Einzel- und Fertigungsverteilung.
Welcher Temperaturkontrolldienst wächst am schnellsten?
Kühlgutfracht soll bis 2031 mit einem CAGR von 7,39 % wachsen, angetrieben durch pharmazeutische Compliance, Lebensmitteleinzelhandel und Aquakulturverteilung.
Warum ist Sulawesi für LKW-Frachtanbieter wichtig?
Sulawesi soll bis 2031 mit einem CAGR von 8,33 % wachsen, da die Nickelverarbeitung spezialisierte Nachfrage nach Erz, Chemikalien und verarbeiteten Materialien erzeugt.
Wie wirkt sich Null-ODOL auf Transportunternehmen in Indonesien aus?
Betreiber benötigen möglicherweise konforme Anhänger oder Mehrachsenfahrzeuge, und die vollständige Durchsetzung ist für 2027 nach einem Pilotversuch 2026 geplant.
Wo liegen die stärksten spezialisierten Servicemöglichkeiten?
Pharmazeutische Kühlkettenverteilung, Kühlgutrouten in Ostindonesien und Bergbaukorridore in Sulawesi bieten speziellere Anforderungen als standardmäßige Trockenfracht.
Seite zuletzt aktualisiert am:



