
専用契約輸送市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 102.42 十億米ドル |
| 市場規模 (2031) | 138.62 十億米ドル |
| 成長率 (2026 - 2031) | 6.24 % |
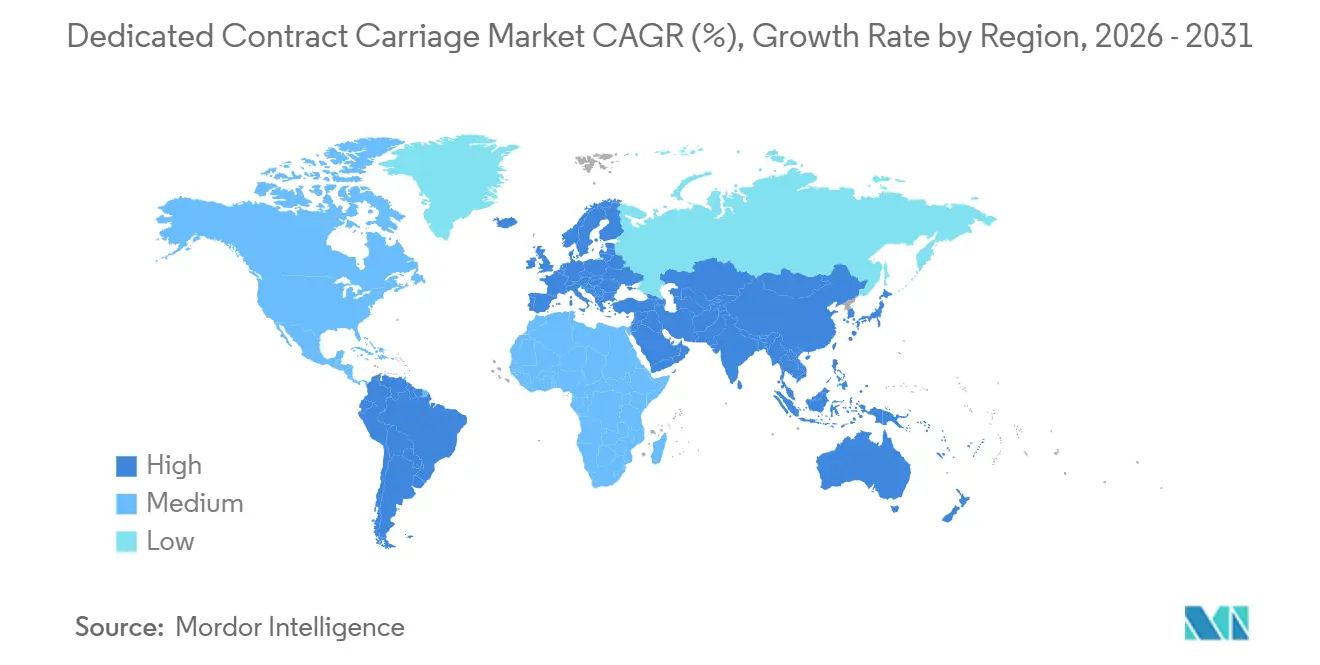
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
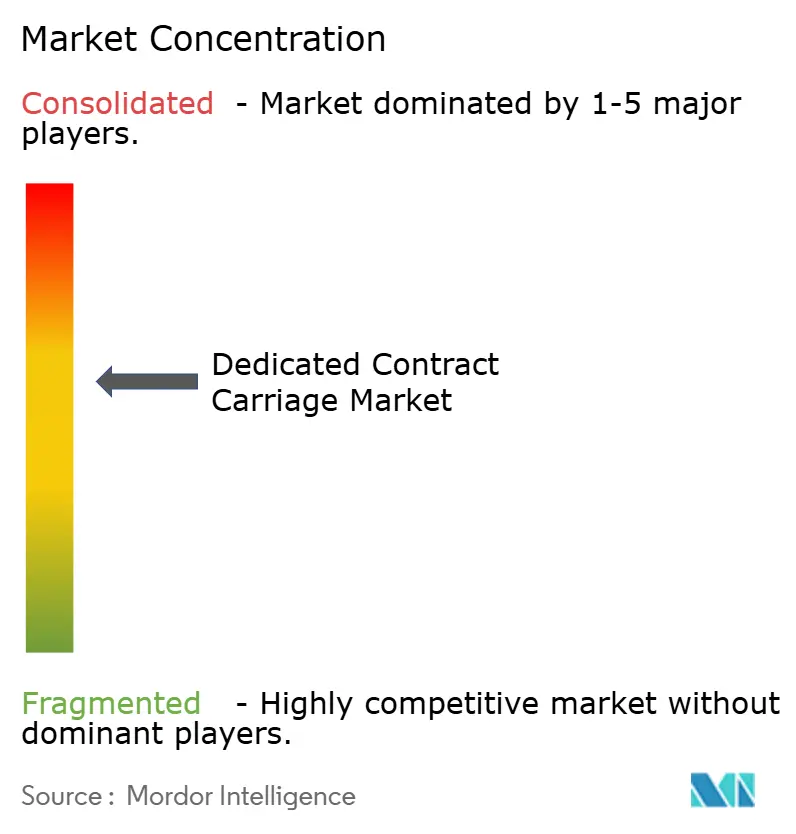
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる専用契約輸送市場分析
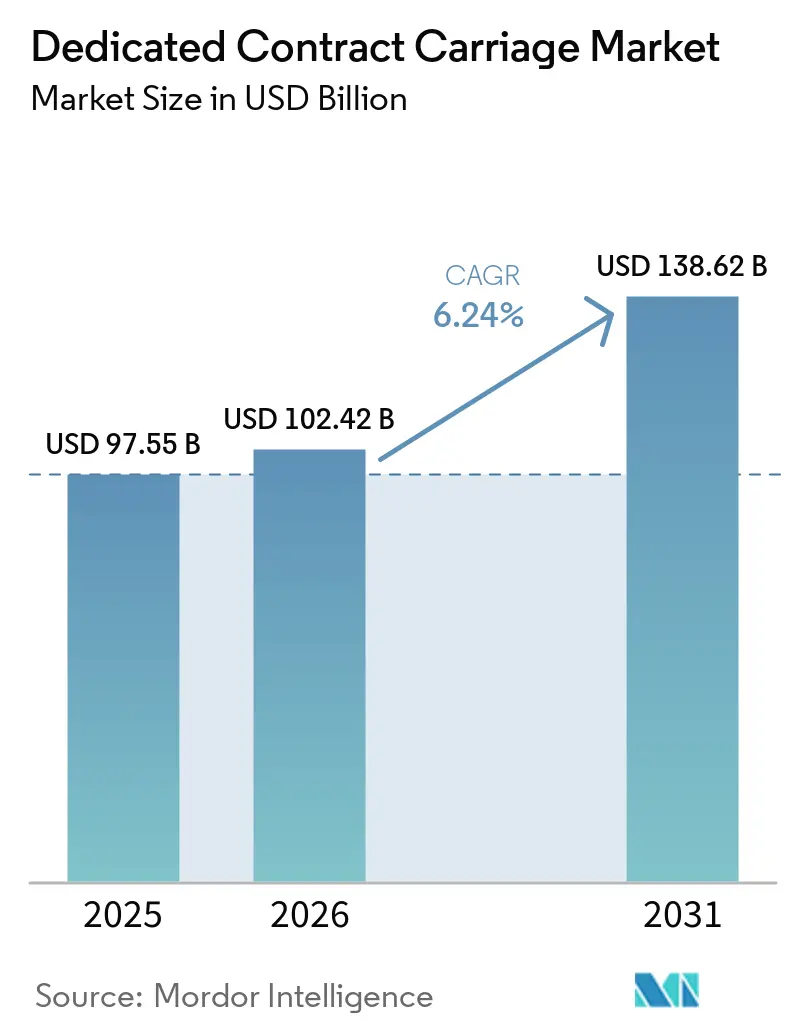
専用契約輸送市場規模は2025年に970.55億米ドルと評価され、2026年の1,024.2億米ドルから2031年には1,386.2億米ドルに達すると推定されており、2026年から2031年にかけてCAGR 6.24%で成長する見込みです。
専用契約輸送市場は、荷主がドライバー管理、設備資金調達、コンプライアンス責任を専プロバイダーに移管するにつれて成長しています。この移行により、スポットレートの変動へのエクスポージャーが軽減され、自社フリートのコストが契約サービスコストへと転換されます。複数年契約は軟調なフレート環境においても引き続き重要性を保っており、これは多くのアウトソーシング決定が短期的なフレートサイクルではなく、運営上の要件を反映していることを示しています。プロバイダーは、専用キャパシティ、管理された設備、コンプライアンスサポート、および荷主が定期フレート輸送をより適切に管理できるテクノロジーで対応しています。専用契約輸送市場はまた、信頼性の高いサービスと予測可能なキャパシティが取引価格よりも重要な定期フレートレーンにおいて、プロバイダーに機会をもたらしています。
主要レポートのポイント
- 車両タイプ別では、ドライバンが2025年の専用契約輸送市場シェアの37.63%を占め、特殊・重量輸送機器が2031年にかけて最も高い予測CAGRである8.19%を記録しました。
- 契約期間別では、3年超の長期契約が2025年の専用契約輸送市場シェアの48.38%を占め、中期契約が2031年にかけて最も高い予測CAGRである7.89%を記録しました。
- 顧客規模別では、大企業が2025年の専用契約輸送市場規模の51.90%を占め、中小企業が2031年にかけて最も高い予測CAGRである7.79%を記録しました。
- 最終用途産業別では、製造業が2025年の専用契約輸送市場規模の17.63%を占め、小売・eコマースが2031年にかけて最も高い予測CAGRである8.24%を記録しました。
- 地域別では、北米が2025年の専用契約輸送市場シェアの31.29%を占め、アジア太平洋が2031年にかけて最も高い予測CAGRである8.10%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル専用契約輸送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| eコマースとオムニチャネル配送の複雑化 | +1.5% | グローバル、特に北米とアジア太平洋で顕著 | 短期(2年以内) |
| 資本解放とリスク移転のための自社フリートのアウトソーシング | +1.2% | 北米と欧州 | 中期(2〜4年) |
| ドライバー不足とキャリア撤退に伴うキャパシティ確保 | +1.0% | 北米、西欧への波及 | 短期(2年以内) |
| 専門管理フリートによるコンプライアンスコストの移転 | +0.8% | 北米(カリフォルニア州中心)、欧州連合およびカナダが二次的恩恵 | 中期(2〜4年) |
| マネージドサービスとしてのフリート電動化と低排出設備 | +0.7% | アジア太平洋中心、北米、欧州連合 | 長期(4年以上) |
| アカウントレベルのデータ可視性とルート最適化 | +0.6% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
eコマースとオムニチャネル配送の複雑化
eコマースは専用契約輸送市場におけるフレート輸送の頻度、速度、分散を増大させています。小売業者は、年間を通じた配送コミットメントを管理するために、都市間およびZIPコードレーンで保証ボリューム契約を活用しています。これらの契約は、配送センター、クロスドック、都市型マイクロハブを構造化された回路で結ぶネットワークを支えています。専用プロバイダーは、繰り返しのフレートフローに合わせてそれらの回路を設計できますが、スポット的なキャリアキャパシティは定期的な配送スケジュールには適していません。[1]この運営環境は、オムニチャネルフルフィルメントが顧客向けに信頼性の高い設備と管理された配送時間枠を必要とする専用契約輸送市場を支えています。
資本解放とリスク移転のための自社フリートのアウトソーシング
専用契約輸送市場は、荷主がフリート所有責任を輸送プロバイダーに移管するための手段を提供しています。米国輸送調査機関(ATRI)は2025年の運営コストベンチマークを1マイルあたり2.336米ドルと報告しており、労働、保険、メンテナンスがフリートコストに寄与しています[2]。専用契約は、残存価値リスク、賠償責任エクスポージャー、設備管理、ドライバー管理をプロバイダーに移転できます。このような契約には、ボリュームコミットメント、コストパススルー条件、および双方に明確な運営フレームワークを提供する複数年の期間を含めることもできます。食品・飲料の荷主は、FDA衛生輸送規則に基づく追加の文書化および温度管理責任を負います。これらのコンプライアンス要求は、社内にコールドチェーンの専門知識を持たない企業にとって専用契約輸送市場を重要なものにしています。
ドライバー不足とキャリア撤退に伴うキャパシティ確保
ドライバーの確保は専用契約輸送市場における中心的な運営課題です。米国トラック協会は2026年5月にドライバー不足が80,000ポジションに達したと特定しました。CDL(商業運転免許)の厳格な執行と非居住者保有者に対する英語能力要件が、利用可能なドライバープールをさらに狭める可能性があります。ドライバー供給が逼迫すると、フレート需要が増加した際に入札拒否や配送時間枠の逸失につながる可能性があります。専用プロバイダーは、定義された顧客レーン向けにドライバーを採用、訓練、維持することで、定期業務の一貫性を向上させることができます。したがって、専用契約輸送市場は、スポット市場の可用性への依存ではなく、計画的な人員配置によってキャパシティリスクに対処しています。
マネージドサービスとしてのフリート電動化と低排出設備
フリートの電動化は専用契約輸送市場に新たなサービス件を加えています。カリフォルニア州では、中型・大型トラックを50台以上保有する事業者は、先進クリーントラックフレームワークに基づき、年次フリートインベントリおよびゼロエミッション車両調達計画を提出することが義務付けられています[3]。報告要件は2026年3月に施行され、フリートマネージャーが複数のアカウントにわたって実施できる業務が生まれました。電気トラックに関する連邦自動車運送安全局(FMCSA)の電子ドライバー車両点検報告要件も、49 CFR 396に基づき2026年3月に発効しました。プロバイダーは、充電、点検、バッテリー関連の資産管理の運営業務を顧客ベース全体に分散させることができます。これにより、専用契約輸送市場は、開発中の車両技術に対する直接的な残存価値リスクを負わずに低排出設備を求める荷主にとって実用的な選択肢となっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ボリューム変動下における複数年契約の柔軟性欠如 | -0.7% | グローバル、特に北米と欧州に集中 | 中期(2〜4年) |
| ドライバーの採用・定着・賃金圧力 | -0.6% | 北米と西欧 | 短期(2年以内) |
| 設備の可用性、資金調達コスト、充電インフラの制約 | -0.5% | グローバル、新興アジア太平洋市場で最も深刻 | 長期(4年以上) |
| 顧客集中とアカウント移行リスク | -0.4% | 北米、欧州への二次的影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ボリューム変動下における複数年契約の柔軟性欠如
専用契約輸送市場では、実際のフレートボリュームが複数年契約のフリート規模を下回る場合に課題が生じる可能性があります。予測トラックロード数に基づいて価格設定された3〜5年の契約は、生産、補充、または輸入パターンが変化した場合に双方をリスクにさらします。製造生産の減少や貿易パターンの混乱により、固定キャパシティの完全活用が困難になる可能性があります。プロバイダーは新規契約においてフレックスフリート条項とボリュームバンド価格設定で対応しています。これらのオプションは運営の柔軟性を向上させますが、荷主がアウトソーシングに引き付けられたコストの確実性を低下させる可能性があります。顧客集中は、単一の契約変更がプロバイダーの固定費基盤を変え、成長能力に影響を与える可能性があるため、別の懸念事項を加えています。
ドライバーの採用・定着・賃金圧力
ドライバーの賃金と定着コストは専用契約輸送市場において継続的な圧力を生み出しています。ATRIの2025年コストデータでは、労働が1マイルあたり2.336米ドルの運営コストベンチマークの最大構成要素として位置付けられています[4]。賠償責任コストも、トラック輸送関連の評決が2026年半ばに8,000万米ドルを超えたことで増加しました。プロバイダーは契約価格に高い労働・保険コストを組み込んでおり、これが荷主の更新コストを引き上げる可能性があります。予測可能なスケジュール、定期的な帰宅時間、構造化されたパフォーマンスプログラムにより、長距離トラックロード業務と比較して離職率を低下させることができます。これらの慣行は専用プロバイダーに定着面での優位性を与えますが、採用コストの上昇は依然として契約価格に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:ドライバンが幅広いフレートカバレッジを維持しながら特殊設備の需要が増加
ドライバンは2025年の専用契約輸送市場シェアの37.63%を占めました。その地位は、小売、製造、消費財顧客向けの一般商品フレートとの幅広い互換性を反映しています。固定レーンの専用ネットワークは、フレートボリュームが定期的な場合にドライバン設備を効率的に活用できます。冷蔵・冷凍設備は、FDA衛生輸送規則の対象となる温度管理された食品・食料品の輸送を支えています。この設備は、継続的な温度記録が必要で社内にコールドチェーン能力を持たない事業者に関連しています。
特殊・重量輸送機器は専用契約輸送市場において2031年にかけてCAGR 8.19%で成長しました。再生可能エネルギーインフラ、半導体製造建設、防衛関連フレートには、設計された輸送計画と許可調整が必要です。これらの要件は、特殊設備がスポット市場で一貫して入手できないため、契約キャパシティを優先させます。フラットベッドおよびステップデッキ設備は、プロジェクト配送スケジュールが固定されている場合に建設資材や大型産業用荷物に対応します。タンカーおよびバルク業務はエネルギー、化学、農業フレートを支えており、その安全認証によりプロバイダーの変更コストが高くなります。州のルーティング規則、エスコート要件、過積載許可は、荷主が経験豊富な専用プロバイダーを利用するもう一つの理由を加えています。
契約期間別:長期契約がリードし、中期コミットメントが増加
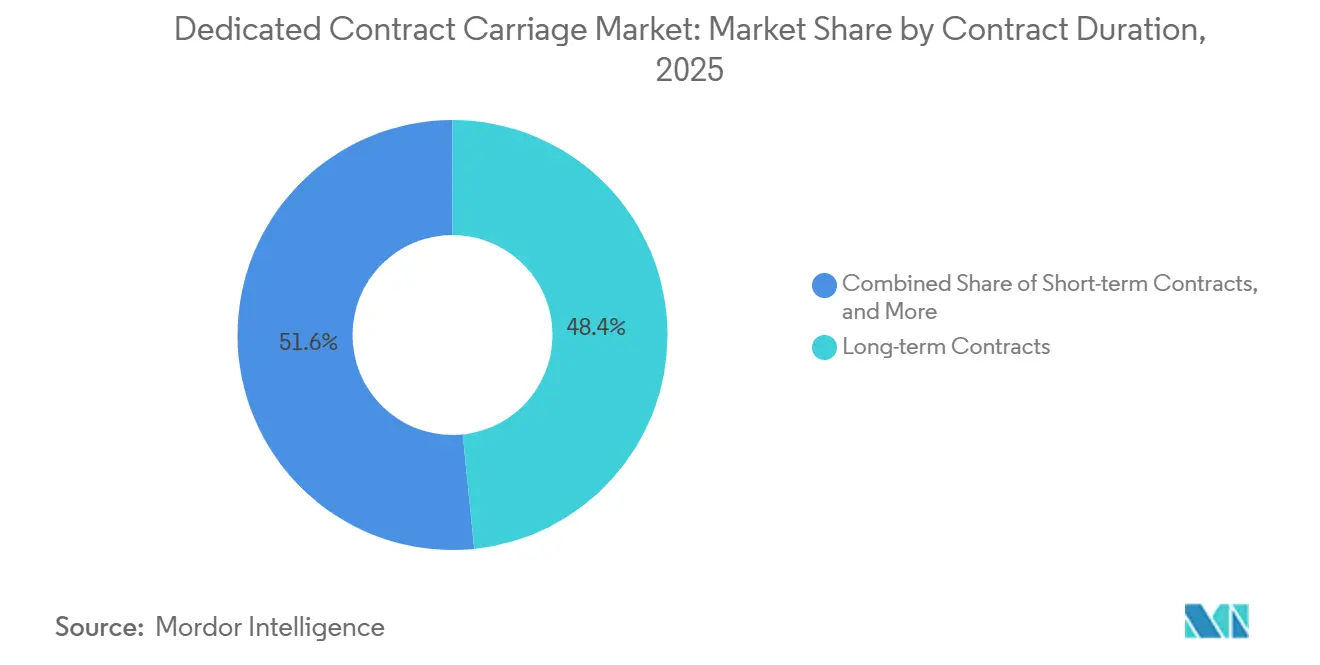
3年超の長期契約は2025年の専用契約輸送市場規模の48.38%を占めました。スポットレートが上昇した際に顧客が先渡しレートとキャパシティ契約を重視するため、フレート低迷期にその役割が拡大しましたこれは2025年3月から2026年半ばにかけてドライバンスポットレートが21%上昇したことを記録しています。長期契約はまた、プロバイダーが荷主の信用品質、レーンの安定性、予測フレート密度を評価することを要求します。このデューデリジェンスにより、プロバイダーは定期的な需要を持つアカウントにドライバーと設備を割り当てることができます。
中期契約は2031年にかけてCAGR 7.89%で拡大すると予測されています。これらは、より長期の契約にコミットする前にスポットキャパシティへの依存を減らしている組織に中間的な選択肢を提供します。中期契約はまた、プロバイダーと顧客がアカウントにより多くの資本を割り当てる前に運営上の適合性をテストすることを可能にします。最長1年の短期契約は、季節業務および新しい専用ソリューションの90〜120日の実装期間に引き続き有用です。ただし、これらの契約は、設備を顧客に割り当てるかどうかを決定するキャリアにとってセキュリティが低くなります。この契約ミックスにより、専用契約輸送市場は安定した荷主要件と変化する荷主要件の両方に対応し続けています。
顧客規模別:大企業がリードし、中小企業が柔軟なモデルへのアクセスを獲得
大企業は2025年の専用契約輸送市場シェアの51.90%を占めました。これらの企業は多くの場合、専用フリートを完全に稼働させるために必要なフレート密度とレーンの規則性を持っています。一貫したボリュームにより、プロバイダーは繰り返しのルートにわたってドライバーの賃金、設備の減価償却、保険を回収することができます。中規模企業は多くの場合、予測可能なレーンで専用契約を使用しながら、変動する輸送には一般キャリアキャパシティを維持しています。このハイブリッドモデルは柔軟性を維持しますが、完全専用ネットワークのスケールメリットの一部を制限します。
中小企業は専用契約輸送市場において2031年にかけてCAGR 7.79%で成長しました。プロバイダーは、フレックスフリートおよびマルチクライアント専用モデルを通じてサービスに必要な最小規模を引き下げています。eコマースフルフィルメントも、フリートを経済的に運営できない中小企業への圧力を高めています。重要なレーンでのサービス障害は、中堅市場の顧客がより多くのフレートを専用契約に移行させる動機となる可能性があります。NFIは40億米ドルの収益基盤の45%を専用契約輸送から生み出しており、サービスラインにわたる深い顧客統合の役割を反映しています。スケーラブルなオンボーディング慣行により、このアプローチをより多くの中堅市場アカウントに拡大できます。
最終用途産業別:製造業がリードし、小売・eコマースが急速に成長
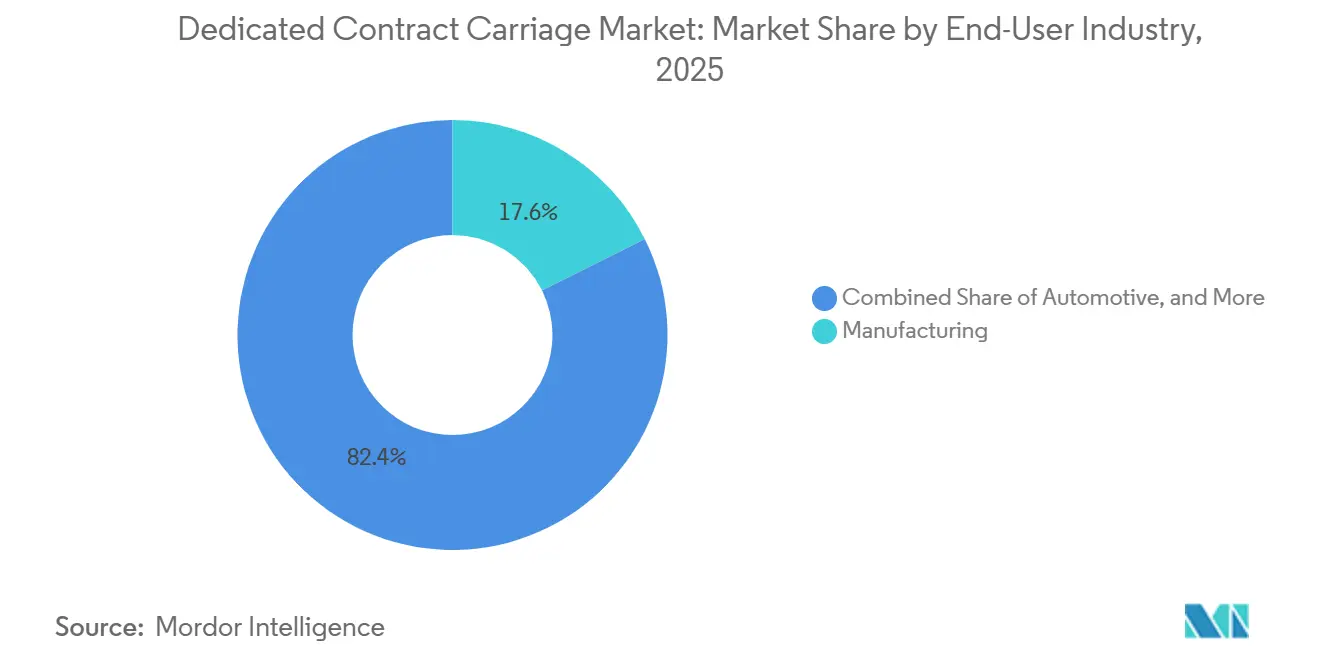
製造業は2025年の専用契約輸送市場規模の17.63%を占めました。ジャストインタイムの生産スケジュールにより、部品の納品遅延が生産ラインを停止させる可能性があるため、一貫したインバウンド配送が重要です。自動車・航空宇宙事業者には、取引的なキャパシティでは一貫して満たせない可能性のある配送時間要件があります。ライフサイエンスおびヘルスケアのフレートも、管理された文書化と温度管理を必要とします。医薬品サプライチェーンセキュリティ法は、専門管理フリートが対応できるコンプライアンス要件を追加しています。
小売・eコマースは専用契約輸送市場において2031年にかけてCAGR 8.24%で成長しました。継続的なセールスイベントにより、需要シグナルから配送要件までの時間が短縮されました。これは、事前配置された設備と計画キャパシティへの独占的アクセスを優先させます。食料品事業者は2025年に冷蔵レーンの専用パートナーシップを拡大しました。食品・飲料顧客は、冷蔵レーン密度と規制要件の上昇に伴いコールドチェーンのアウトソーシングを増やしています。自動車、エネルギー・公益事業、テクノロジー・電子機器、消費財、FMCG、食品・飲料はそれぞれ、プロバイダーが専用設備と運営手順を通じて対応する独自のフレートニーズを持っています。
注記: 全セグメントのシェアはレポート購入後に入手可能です
地域分析
北米は2025年の専用契約輸送市場シェアの31.29%を占めました。米国は成熟した契約トラック輸送文化を持ち、eコマースおよび製造フレートからの実質的な需要があります。連邦コンプライアンス要件、州の排出規制、賠償責任エクスポージャーにより、大手荷主は専門管理フリートを使用するよう促されています。カナダはDay & RossやCanada Cartageなどのキャリアを通じて全国的な専用キャパシティを追加しています。メキシコは、ヌエボレオン州、コアウイラ州、ハリスコ州での自動車・電子機器生産を支えるニアショアリングにより、国境を越えた専用フレートを獲得しています。
アジア太平洋は専用契約輸送市場において2031年にかけてCAGR 8.10%で成長しました。2027年までに総社会物流コストをGDPの13.5%に引き下げるという中国の政策目標は、ネットワーク効率を向上させることができる事業者へのアウトソーシングを支えています。中国経済ネットは、2026年最初の8ヶ月間で総社会物流量が前年比4.9%増加したと報告しました。インドのサードパーティ物流セクターは、フレート回廊への投資とマハラシュトラ州、グジャラート州、タミル・ナードゥ州における生産主導の拡大によって支えられています。日本、韓国、東南アジア諸国は自動車、電子機器、越境eコマース活動からの需要を加えています。
欧州は、統合後の変化によって形成された専用・契約物流セクターを持つ成熟した道路フレート地域です。アイルランド道路輸送組合(IRTU)は2026年第1四半期に契約レートの上昇を記録しました。南米はブラジルとアルゼンチンの製造業拡大を通じて台頭しています。中東・アフリカは、多角化プログラムが物流インフラを支えるアラブ首長国連邦、サウジアラビア、南アフリカに集中した需要を示しています。これらの地域条件は専用契約輸送市場のアドレス可能な基盤を広げています。
競合環境
専用契約輸送市場は、最大手プロバイダー間で中程度の集中度を示し、地域・ニッチキャリア間では相当な分散が見られます。2026年のランキングでは、J.B. Hunt専用契約サービスが12,639台のパワーユニットを運営し、Ryderが10,700台、Schneiderが8,504台、Penske Logisticsが7,798台、Knight-Swiftが6,000台を運営しました。これら5社のプロバイダーは合計で45,000台以上の専用トラックを運営しました。40社以上の追加キャリアが地域レーン、特殊フレート、顧客固有のネットワークで競合しています。競合戦略は、高コンプライアンスの食料品、医薬品、自動車フレート、買収、ルート管理ツールに焦点を当てています。
Werner Enterprisesは2026年1月にFirstFleetを2億8,280万米ドル(不動産3,780万米ドルを含む)で買収しました。この買収により2,400台のトラクター、11,000台のトレーラー、130の顧客サイト近くの37施設が追加され、Wernerの専用収益基盤が50%増加しました。Schneiderは2025年12月までに東部米国の専用ネットワークを40以上の拠点にわたる約8,600台のトラクターに拡大しました。DSVは2025年4月にDB Schenkerの買収を142億デンマーククローネ(163億米ドル)で完了し、欧州道路フレートおよび契約物流においてスケールを追加しました。これらの動きは、ネットワークリーチと確立された顧客関係が重要な競争資産であり続けることを示しています。
テクノロジーは、フリートスケールと並んで専用契約輸送市場においてより重要になっています。予知保全、リアルタイムレーン可視性、アカウントレベルのデータ、動的ルート最適化により、プロバイダーは空走距離と配送パフォーマンスを管理できます。Penske Logisticsは2026年1月に6ヶ月のパイロット後、専用輸送業務全体にAugmentのフレート可視性プラットフォームを導入しました。DSVとVolvo Autonomous Solutionsは2026年5月にテキサス州のダラス〜ヒューストン間レーンで商業自律フレート業務を開始しました。中小企業、特殊・重量輸送サービス、コールドチェーン輸送はプロバイダーが拡大できる分野です。FMCSAの電子点検規則とカリフォルニア州の報告要件も、荷主にとってコンプライアンス能力を重要な選定要素にしています。
専用契約輸送産業リーダー
-
J.B. Hunt Transport Services, Inc.
-
Ryder System, Inc.
-
Schneider National, Inc.
-
Penske Corporation
-
Knight-Swift Transportation Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:CMA CGM GroupはCEVA Logistics子会社を通じて、企業価値14億米ドルでFedEx Supply Chainを買収しました。この合意により、CEVAの北米契約物流フットプリントが150の倉庫と20,000人の従業員へとほぼ3倍になります。取引には複数年の商業契約と選定された航空貨物キャパシティソリューションに関する協力が含まれていました。
- 2026年6月:Knight-Swift Transportationの子会社であるAAA Cooper Transportationが新市場に4つのターミナル拠点を開設しました。この拡大により、LTLと専用サービスの複合ネットワークフットプリントが増加し、近接性に基づく契約輸送機会を支援しました。
- 2026年3月:GEODISは農業食品および売顧客にサービスを提供するフルトラックロード道路輸送専門業者であるTransports Malherbeの買収を完了しました。この取引により、GEODISはフランスのフルおよびパーシャルトラックロードセグメントで合計収益が22億米ドルに近づくトップ3プロバイダーの一角を占めることになりました。
- 2026年1月:DHL Supply ChainはAirbusとの複数年物流契約を更新・拡大しました。この契約は20のAirbusサイトに対して年間35万件の出荷をカバーし、航空機地上待機(AOG)業務向けの専用24時間365日サービスを追加しました。
グローバル専用契約輸送市場レポートの範囲
| ドライバン |
| 冷蔵・冷凍 |
| フラットベッドおよびステップデッキ |
| タンカーおよびバルク |
| 特殊・重量輸送機器 |
| 短期契約(最長1年) |
| 中期契約(1〜3年) |
| 長期契約(3年超) |
| 大企業 |
| 中規模企業 |
| 中小企業 |
| 自動車 |
| エネルギー・公益事業 |
| 製造業 |
| ライフサイエンスおよびヘルスケア |
| テクノロジー・電子機器 |
| 小売・eコマース |
| 消費財・FMCG |
| 食品・飲料 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| 車両タイプ別 | ドライバン | |
| 冷蔵・冷凍 | ||
| フラットベッドおよびステップデッキ | ||
| タンカーおよびバルク | ||
| 特殊・重量輸送機器 | ||
| 契約期間別 | 短期契約(最長1年) | |
| 中期契約(1〜3年) | ||
| 長期契約(3年超) | ||
| 顧客規模別 | 大企業 | |
| 中規模企業 | ||
| 中小企業 | ||
| 最終用途産業別 | 自動車 | |
| エネルギー・公益事業 | ||
| 製造業 | ||
| ライフサイエンスおよびヘルスケア | ||
| テクノロジー・電子機器 | ||
| 小売・eコマース | ||
| 消費財・FMCG | ||
| 食品・飲料 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
専用契約輸送とは何ですか?
プロバイダーが顧客の定義されたフレートレーン向けにドライバー、設備、運営管理を提供する輸送契約です。
専用契約輸送市場の規模はどのくらいですか?
専用契約輸送市場は2026年に1,024.2億米ドルであり、CAGR 6.24%で2031年までに1,386.2億米ドルに達すると予測されています。
最も大きなシェアを持つ車両タイプはどれですか?
ドライバンは2025年に37.63%でリードしており、小売、製造、消費財フレートにわたる幅広い一般商品要件に対応しているためです。
最も急速に拡大している顧客グループはどれですか?
中小企業は、フレックスフリートおよびマルチクライアントモデルが専用業務に必要なサービス規模を引き下げるにつれて、2031年にかけてCAGR 7.79%を記録すると予測されています。
荷主が専用輸送サービスを利用する理由は何ですか?
荷主はキャパシティを確保し、フリート管理責任を移転し、定期レーンの信頼性を向上させ、コンプライアンス要件を管理するために専用サービスを利用しています。
最も急速に成長している地域はどこですか?
アジア太平洋は物流アウトソーシングと製造業連動需要に支えられ、2031年にかけてCAGR 8.10%で拡大すると予測されています。