
Größe und Marktanteil des vietnamesischen Kontraktlogistikmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
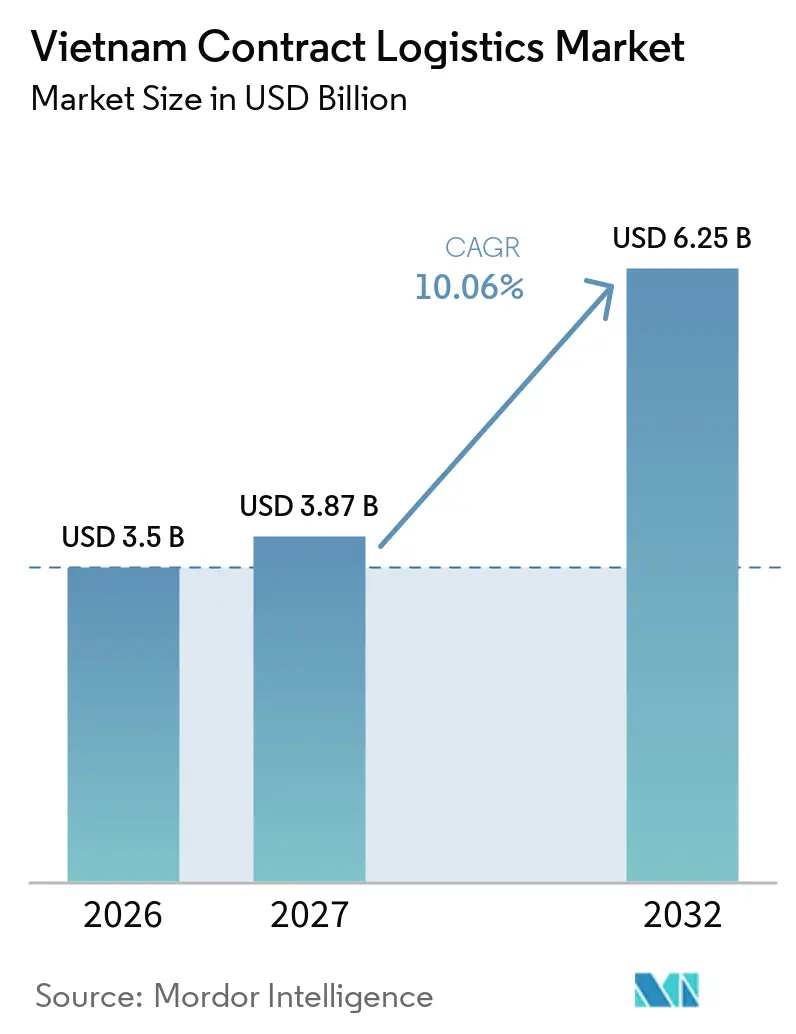
| Marktgröße im Basisjahr (2026) | 3.5 Milliarden US-Dollar |
| Marktgröße (2027) | 3.87 Milliarden US-Dollar |
| Marktgröße (2032) | 6.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.06 % |
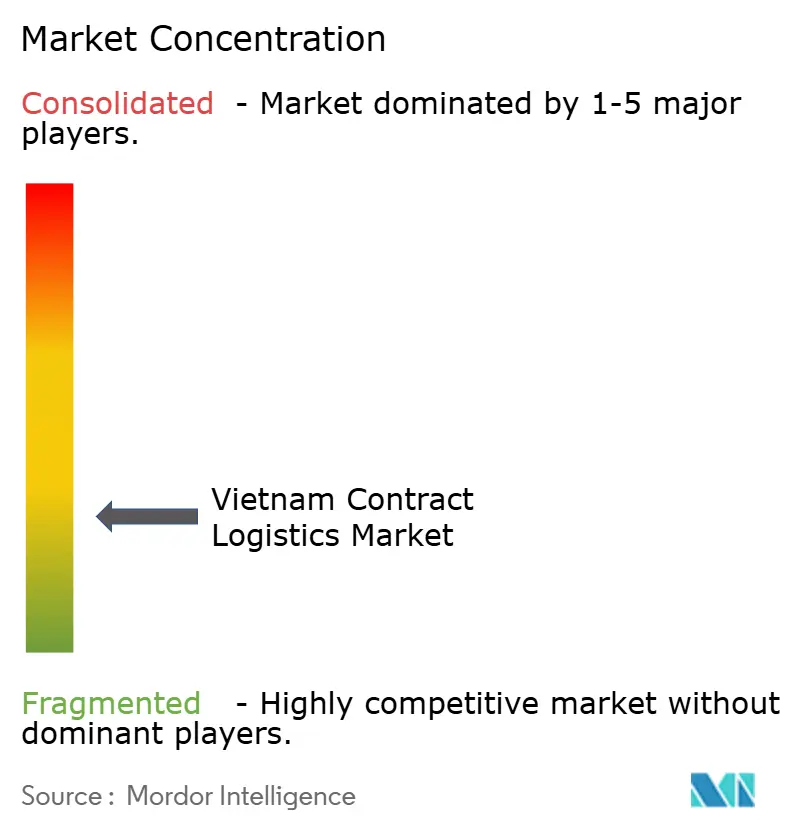
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Kontraktlogistikmarkts von Mordor Intelligence
Die Marktgröße des vietnamesischen Kontraktlogistikmarkts wird im Jahr 2026 auf 3,50 Milliarden USD geschätzt und soll von 3,87 Milliarden USD im Jahr 2027 auf 6,25 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,06 % während des Prognosezeitraums 2027–2032.
Die Nachfrage wird durch exportorientierte Fertigung, Einzelhandelsdistribution, E-Commerce-Auftragsabwicklung sowie die zunehmende Nutzung ausgelagerter Lagerung und Bestandsverwaltung gestützt. Vietnams nationale Logistikstrategie, die im Oktober 2025 unter Entscheidung Nr. 2229/QD-TTg genehmigt wurde, zielt auf eine Logistik-Outsourcing-Durchdringung von 70–80 % ab und fördert Digitalisierung, umweltfreundlichere Betriebsabläufe sowie die Entwicklung moderner Logistikzentren. Diese Ziele bilden eine politische Grundlage für eine breitere Nutzung ausgelagerter Logistikdienstleistungen. Der Markt entwickelt sich über eigenständigen Transport hinaus hin zu integrierten Dienstleistungen, die Lagerung, Bestandskontrolle, Auftragsabwicklung, Verpackung, Etikettierung, Kommissionierung und Distribution kombinieren. Hersteller können diese Funktionen auslagern, um den Bedarf an dedizierter Infrastruktur zu reduzieren und die Logistik über Lieferanten, Produktionsstandorte und Kunden hinweg zu koordinieren. Einzelhändler und E-Commerce-Unternehmen benötigen flexible Auftragsabwicklungskapazitäten, während Industriekunden häufig individuellere Betriebsprozesse und längerfristige Servicevereinbarungen benötigen. Anbieter mit zuverlässigen Lagersystemen, geschultem Personal und standortübergreifenden Netzwerken sind gut positioniert, um Kunden zu bedienen, die konsistente Serviceniveaus in verschiedenen Regionen benötigen.
Wichtigste Erkenntnisse des Berichts
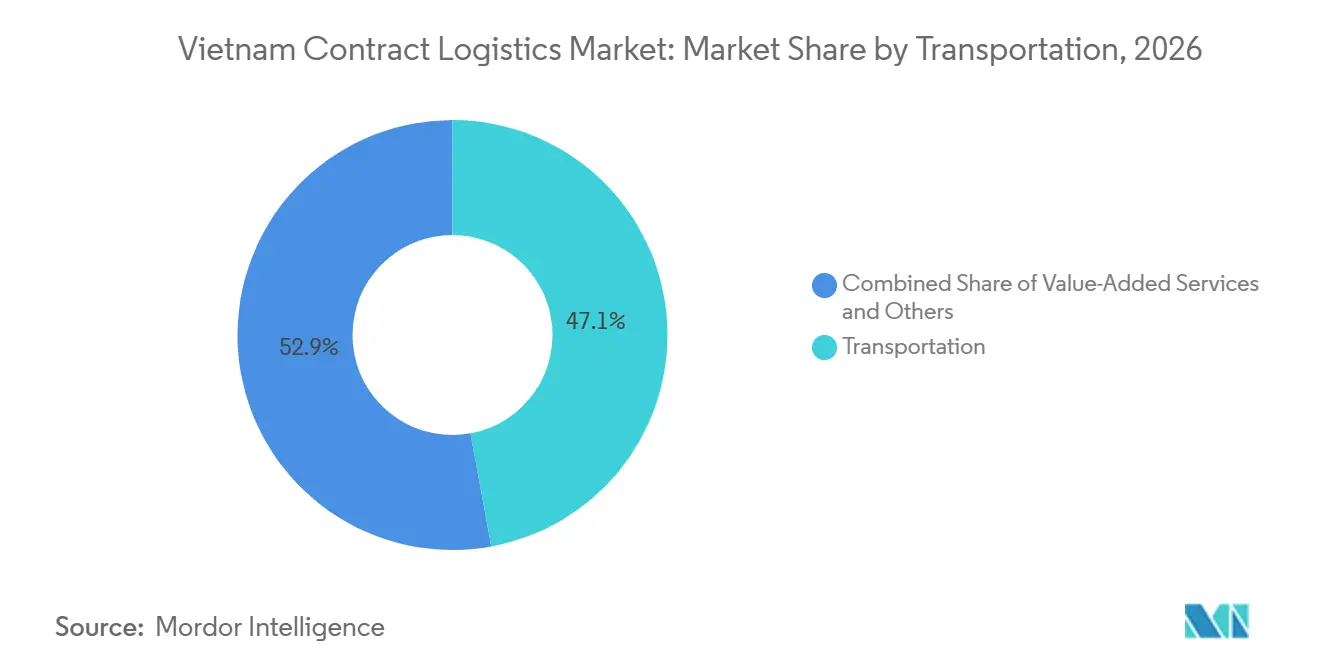
- Nach Dienstleistungsart entfallen 47,12 % des Marktanteils des vietnamesischen Kontraktlogistikmarkts im Jahr 2026 auf den Transport, während für Mehrwertdienstleistungen eine CAGR von 11,23 % bis 2032 prognostiziert wird.
- Nach Vertragslaufzeit entfallen 61,89 % der Marktgröße des vietnamesischen Kontraktlogistikmarkts im Jahr 2026 auf Verträge mit einer Laufzeit von über 3 Jahren, während für Verträge mit einer Laufzeit von 1–3 Jahren eine CAGR von 10,91 % bis 2032 prognostiziert wird.
- Nach Endverbraucherbranche entfallen 29,34 % des Marktanteils des vietnamesischen Kontraktlogistikmarkts im Jahr 2026 auf Einzelhandel und E-Commerce, während für Fertigung und Automobil eine CAGR von 11,62 % bis 2032 prognostiziert wird.
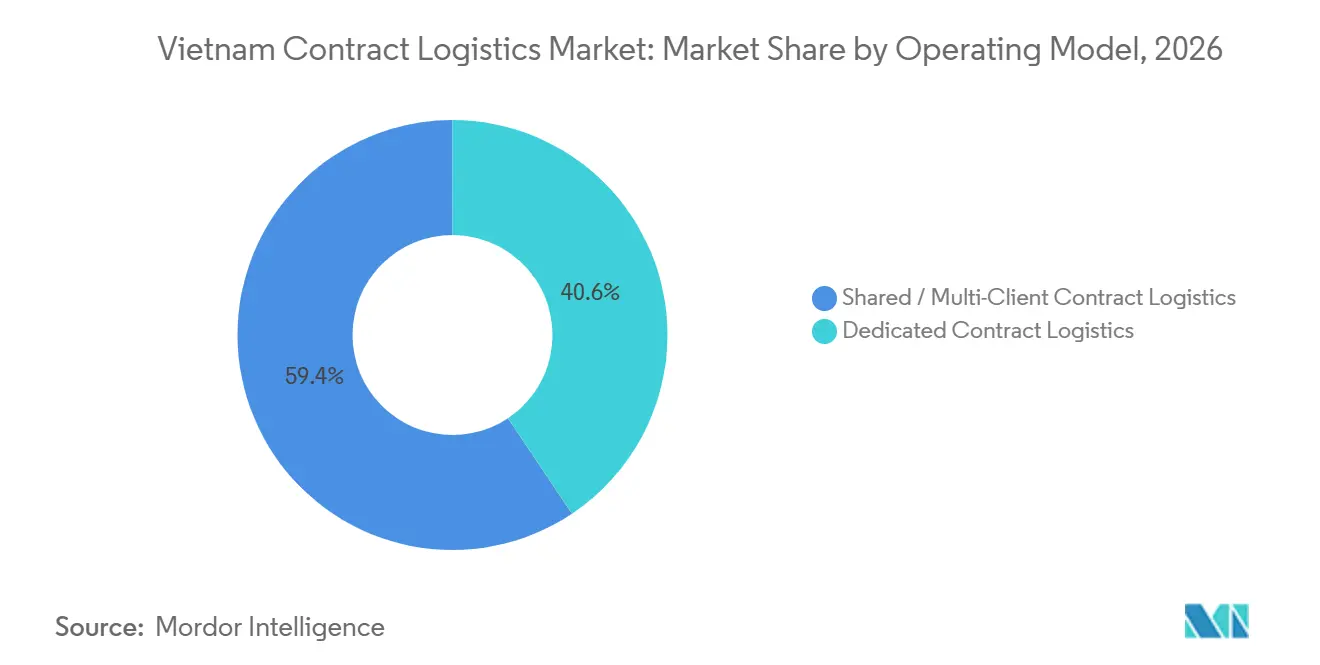
- Nach Betriebsmodell entfallen 59,38 % der Marktgröße des vietnamesischen Kontraktlogistikmarkts im Jahr 2026 auf die gemeinsame Kontraktlogistik mit mehreren Kunden, für die bis 2032 eine CAGR von 12,36 % prognostiziert wird.
- Nach Region entfallen 47,81 % des Marktanteils des vietnamesischen Kontraktlogistikmarkts im Jahr 2026 auf Südvietnam, während für Zentralvietnam bis 2032 eine CAGR von 11,98 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im vietnamesischen Kontraktlogistikmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Produktionsverlagerung treibt Outsourcing-Nachfrage an | +3.2% | Global, konzentriert in Nordvietnam | Mittelfristig (2–4 Jahre) |
| E-Commerce erweitert Anforderungen an die Auftragsabwicklung | +2.5% | National, mit frühen Gewinnen in Ho-Chi-Minh-Stadt und Hanoi | Kurzfristig (≤2 Jahre) |
| Handelsabkommen stärken die Integration der Lieferkette | +1.5% | Global, einschließlich EU-, CPTPP- und RCEP-Märkte | Langfristig (≥4 Jahre) |
| Moderne Lagerung unterstützt die Einführung von Kontraktlogistik | +1.2% | Nord- und Südvietnam | Mittelfristig (2–4 Jahre) |
| Anforderungen an niedrige CO₂-Emissionen steigern die Nachfrage nach rückverfolgbaren Dienstleistungen | +0.8% | Global, mit Druck auf EU-verknüpfte Lieferketten | Langfristig (≥4 Jahre) |
| Knotenpunkte in Zentralvietnam schaffen neue Chancen | +0.7% | Zentralvietnam | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Produktionsverlagerung treibt Outsourcing-Nachfrage an
Vietnams Rolle in regionalen Fertigungsnetzwerken stützt die Nachfrage nach ausgelagerter Eingangslogistik, Komponentenlagerung, Bestandsverwaltung und Ausgangsdistribution. Hersteller, die an mehreren Produktionsstandorten tätig sind, können Kontraktlogistikanbieter nutzen, um Materialflüsse zu koordinieren und konsistente Prozesse aufrechtzuerhalten, ohne selbst in die gesamte erforderliche Lagerinfrastruktur investieren zu müssen. Lieferanten, die große Hersteller beliefern, können ebenfalls von gemeinsamen Einrichtungen und ausgelagerter Abwicklung profitieren, wenn ihre Volumina keine dedizierten Lager rechtfertigen. Wenn Produktionsbetriebe etablierter werden, können wiederkehrende Logistikanforderungen längerfristige Servicevereinbarungen unterstützen.
E-Commerce erweitert Anforderungen an die Auftragsabwicklung
E-Commerce erhöht den Bedarf an präziser Bestandstransparenz, Kleinstauftragsverarbeitung, Verpackung, Retourenmanagement und Koordination zwischen Lagern und Liefernetzwerken. Vietnams nationale Logistikstrategie, die im Oktober 2025 genehmigt wurde, identifiziert digitale Transformation und moderne Logistikinfrastruktur als Entwicklungsprioritäten. Diese Ziele stimmen mit den betrieblichen Anforderungen von Einzelhändlern und Online-Verkäufern überein, die häufige Bestellungen in großen Städten und Provinzmärkten verwalten müssen. Kontraktlogistikanbieter, die Lagerung mit Auftragsmanagement und Distribution kombinieren, können Kunden unterstützen, deren Anforderungen über den Transport vollständiger Lkw-Ladungen hinausgehen.
Handelsabkommen stärken die Integration der Lieferkette
Vietnams Teilnahme an Handelsabkommen, einschließlich des Freihandelsabkommens zwischen der EU und Vietnam (EVFTA), CPTPP und RCEP, unterstützt grenzüberschreitende Fertigungs- und Distributionsverbindungen. Im März 2026 erließ das Ministerium für Industrie und Handel Vietnams die Rundverfügung Nr. 14/2026/TT-BCT über Ursprungsregeln im Rahmen des EVFTA, die im Mai 2026 in Kraft tratRundverfügung Nr. 14/2026/TT-BCT über Ursprungsregeln im Rahmen des EVFTA, März 2026, moit.gov.vn.">[1]. Ursprungsdokumentation und Zollverfahren können den Bedarf an genauen Versanddokumenten, koordinierter Lagerung und zuverlässigen Informationsflüssen zwischen Herstellern und Logistikanbietern erhöhen. Diese Anforderungen schaffen Chancen für Kontraktlogistikunternehmen, die physische Abwicklung mit Dokumentations- und Bestandssystemen integrieren.
Moderne Lagerung unterstützt die Einführung von Kontraktlogistik
Die Entwicklung moderner Lager gibt Kontraktlogistikanbietern mehr Kapazität für die Abwicklung von Beständen, Auftragsabwicklung und kundenspezifischen Betriebsprozessen. Im Juli 2026 begann DHL Supply Chain mit dem Bau seines North Logistics Campus in Hung Yen, einer Anlage, die mit automatisierungsfähiger Infrastruktur, Dachsolaranlagen und energieeffizienten Betriebsabläufen konzipiert wurdeDHL Supply Chain Breaks Ground on DHL North Logistics Campus to Boost Connectivity in Northern Vietnam, Juli 2026, dhl.com.">[2]. Die Investition soll die Verbindungen zwischen dem nördlichen Fertigungskorridor, Hanoi und dem Hafen Hai Phong stärken. Solche Einrichtungen können Kunden unterstützen, die standardisierte Lagerprozesse, Distributionskoordination und Kapazitäten benötigen, die mit Produktions- und Absatzvolumina skalieren können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Fragmentierte Infrastruktur mindert Servicequalität | -1.8% | National, besonders ausgeprägt in interregionalen Korridoren und Hafenverbindungen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel erhöht Betriebskosten | -1.2% | National, am stärksten ausgeprägt in Hai Phong und Ho-Chi-Minh-Stadt | Kurzfristig (≤2 Jahre) |
| Ungleichmäßige Digitalisierung schränkt die Anbieterintegration ein | -0.9% | National, insbesondere im Mekong-Delta und in den zentralen Regionen | Mittelfristig (2–4 Jahre) |
| Lagerengpässe in Südvietnam erhöhen Kosten | -0.8% | Südvietnam | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Infrastruktur mindert Servicequalität und Effizienz
Unterschiede in der Infrastrukturqualität und -konnektivität können die Koordination von Lager-, Hafen- und Straßenoperationen in ganz Vietnam erschweren. Kontraktlogistikanbieter müssen Kunden-Serviceniveaus aufrechterhalten, auch wenn Transportverbindungen überlastet oder weniger direkt sind, was die Transitzeitvariabilität erhöhen und die Bestandsplanung erschweren kann. Vietnams nationale Logistikstrategie identifiziert Infrastrukturkoordination, Servicequalität und Logistikeffizienz als Prioritäten für die Sektorentwicklung. Anbieter mit mehreren Einrichtungen, alternativen Routingoptionen und koordinierten Transport- und Lageroperationen sind möglicherweise besser positioniert, um Störungen zu bewältigen, als Betreiber mit eingeschränkteren Netzwerken.
Fachkräftemangel erhöht Betriebskosten
Der Zugang zu erfahrenem Logistikpersonal bleibt eine Einschränkung, da Lageroperationen technologieintensiver werden. Im Juni 2026 schätzte der vietnamesische Verband der Logistikunternehmen, dass der Sektor bis 2030 rund 2,2 Millionen Arbeitskräfte benötigen würde, einschließlich Mitarbeitern bei Logistikdienstleistern und Personal, das Logistikoperationen in Fertigungs- und Handelsunternehmen unterstütztAI Reshapes Logistics, Raising Bar for Workforce Skills, Juni 2026, vietnamplus.vn.">[3]. Kontraktlogistikoperationen erfordern Personal, das Lagersysteme, Bestandskontrollen, Qualitätsverfahren und Kundenberichte verwalten kann. Anbieter müssen möglicherweise in Schulung und Personalentwicklung investieren, um eine konsistente Servicequalität aufrechtzuerhalten, wenn Aufträge wachsen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Mehrwertdienstleistungen unterstützen weitere Integration
Transport entfällt auf 47,12 % des Marktanteils des vietnamesischen Kontraktlogistikmarkts im Jahr 2026. Transport bleibt zentral für die Kontraktlogistik, da er Lieferanten, Fertigungsanlagen, Lager, Distributionszentren und Kunden verbindet. Die im Rahmen eines Vertrags erworbenen Dienstleistungen können jedoch auch Bestandsverwaltung, Verpackung, Etikettierung, Kommissionierung, Auftragsverarbeitung und andere kundenspezifische Aufgaben umfassen. Diese Funktionen ermöglichen es Unternehmen, mehrere Logistikaktivitäten unter einem Anbieter zu konsolidieren und die Anzahl der operativen Übergaben zu reduzieren.
Für Mehrwertdienstleistungen wird eine CAGR von 11,23 % von 2027 bis 2032 prognostiziert. Die Nachfrage wird von Herstellern und Einzelhändlern gestützt, die Dienstleistungen suchen, die in Produktionspläne, Produktkonfiguration und Auftragsabwicklungsanforderungen integriert sind. Im April 2026 erhielt das Quang-Minh-Logistikzentrum von NX Vietnam eine Luftfracht-CFS-Lizenz, die es ermöglicht, Aktivitäten wie Frachtkonsolidierung, Verpackung und Zollabfertigungsverfahren abzuwickelnNX Vietnam's Quang Minh Logistics Center Becomes First Japanese Forwarder Facility in Hanoi to Obtain Air Cargo CFS License, April 2026, nipponexpress.com.">[4].

Nach Vertragslaufzeit: Längere Vereinbarungen unterstützen operative Kontinuität
Verträge mit einer Laufzeit von mehr als 3 Jahren entfallen auf 61,89 % der Marktgröße des vietnamesischen Kontraktlogistikmarkts im Jahr 2026. Längere Vereinbarungen können kundenspezifische Lagerprozesse, dediziertes Personal, Systemintegration und operative Planung unterstützen. Sie können Anbietern auch eine bessere Sichtbarkeit der erwarteten Nachfrage und die Zeit geben, die benötigt wird, um Investitionen in Ausrüstung oder Anlagenpassungen zu amortisieren. Die Vertragslaufzeit hängt vom Leistungsumfang, den Kundenanforderungen und dem Umfang der für ein Konto dedizierten Infrastruktur oder Technologie ab.
Das Segment mit einer Vertragslaufzeit von 1–3 Jahren wird voraussichtlich eine CAGR von 10,91 % von 2027 bis 2032 verzeichnen. Mittelfristige Verträge können für Kunden geeignet sein, deren Distributionsnetzwerke, Absatzvolumina oder Beschaffungsvereinbarungen sich ändern und die häufigere Möglichkeiten zur Neubewertung der Serviceanforderungen wünschen. Anbieter müssen die Vertragsflexibilität mit den Kosten für Personal, Einrichtungen und Systeme in Einklang bringen, insbesondere wenn die Volumina über die Laufzeit variieren. Klare Leistungskennzahlen und vereinbarte Verfahren zur Kostenüberprüfung können beiden Parteien helfen, diese Risiken zu managen.
Nach Endverbraucherbranche: Fertigung und Automobil treiben komplexe Anforderungen an
Einzelhandel und E-Commerce entfallen auf 29,34 % des Marktanteils des vietnamesischen Kontraktlogistikmarkts im Jahr 2026. Einzelhändler und Online-Verkäufer benötigen Bestandsgenauigkeit, Nachschub, Auftragsverarbeitung und Distribution über verschiedene Kundenkanäle. Kunden aus Fertigung und Automobil haben andere operative Prioritäten, darunter Kontrolle eingehender Komponenten, Sequenzierung, Produktionsunterstützung, Lagerung und Ausgangsabwicklung. Kunden aus dem Lebensmittel- und Getränke- sowie dem Gesundheitsbereich können je nach den betreffenden Produkten auch spezielle Handhabungsverfahren, Rückverfolgbarkeit oder kontrollierte Lagerung benötigen.
Für Fertigung und Automobil wird eine CAGR von 11,62 % von 2027 bis 2032 prognostiziert. Die Anforderungen des Segments können Hersteller dazu veranlassen, wiederkehrende Logistikfunktionen auszulagern, die mit Produktions- und Distributionsplänen koordiniert werden müssen. Im September 2025 eröffneten Kuehne+Nagel und die LEGO Group ein regionales Distributionszentrum in Dong Nai, um die Distribution von LEGO Manufacturing Vietnam an Märkte im asiatisch-pazifischen Raum zu unterstützen. Der Leistungsumfang von Kuehne+Nagel umfasste Transport, Zollabfertigung, Zolllagerung, Seefracht und Weiterlieferung, was die integrierten Logistikanforderungen im Zusammenhang mit Fertigung und regionaler Distribution veranschaulicht.
Nach Betriebsmodell: Gemeinsame Einrichtungen bieten Skalierbarkeit und Flexibilität
Gemeinsame Kontraktlogistik mit mehreren Kunden entfällt auf 59,38 % des vietnamesischen Kontraktlogistikmarkts im Jahr 2026. Gemeinsame Einrichtungen ermöglichen es Anbietern, Gebäude-, Technologie- und Personalkosten auf mehrere Kunden zu verteilen. Dieses Modell kann für Unternehmen geeignet sein, die professionelle Lageroperationen benötigen, aber keine exklusive Infrastruktur erfordern. Dedizierte Operationen können weiterhin angemessen sein, wenn kundenspezifische Prozesse, Produktkontrollen, Sicherheitsanforderungen oder Serviceniveaus exklusive Kapazitäten rechtfertigen.
Für die gemeinsame Kontraktlogistik mit mehreren Kunden wird eine CAGR von 12,36 % von 2027 bis 2032 prognostiziert. Das Modell kann Kunden unterstützen, deren Volumina schwanken oder die ihre Logistikoperationen skalieren müssen, ohne sich auf eine dedizierte Einrichtung festzulegen. Im September 2025 eröffneten Kuehne+Nagel und die LEGO Group ein regionales Distributionszentrum in Dong Nai mit Zolllagerung und Mehrwertdienstleistungen, das für die regionale Distribution konzipiert wurde. Die Einrichtung ist ein kundenspezifisches Beispiel für integrierte Lagerung und Distribution.
Geografische Analyse
Südvietnam entfällt auf 47,81 % des vietnamesischen Kontraktlogistikmarkts im Jahr 2026. Die Region profitiert von Fertigungs- und Handelsaktivitäten rund um Ho-Chi-Minh-Stadt und Dong Nai sowie vom Zugang zu wichtigen südlichen Häfen. Diese Faktoren stützen die Nachfrage nach Lagerung, Bestandsverwaltung, regionaler Distribution und Logistikdienstleistungen für exportorientierte Hersteller. Im Mai 2026 eröffnete LOTTE Global Logistics offiziell sein Dong-Nai-Kühlkettenzentrum und erweiterte damit die temperaturgeführte Logistikkapazität im Süden.
Nordvietnam ist eine wichtige Logistikbasis für Hersteller, die inländische und internationale Märkte bedienen. Seine Verbindungen zu Hanoi, dem Hafen Hai Phong und den umliegenden Industriegebieten unterstützen eingehende Komponenten, die Distribution von Fertigwaren und regionale Lieferkettenoperationen. Im Juli 2026 begann DHL Supply Chain mit dem Bau des North Logistics Campus in Hung Yen. Die angekündigte Investition betrug 1,9 Billionen VND (76 Millionen USD). Das Projekt umfasst automatisierungsfähige Infrastruktur und Dachsolaranlagen mit dem Ziel, Distributions- und Fertigungslieferketten in Nordvietnam zu stärken.
Zentralvietnam wird voraussichtlich das am schnellsten wachsende regionale Segment sein, mit einer CAGR von 11,98 % von 2027 bis 2032. Das Entwicklungspotenzial der Region ist mit Hafeninfrastruktur, Industrieaktivitäten und Verbindungen zwischen inländischen Märkten und regionalen Handelskorridoren verknüpft. Im April 2026 begann Da Nang mit dem Projekt des Lien-Chieu-Containerterminals, das eine Gesamtkapazität von rund 5,7 Millionen TEU pro Jahr haben soll. Die Entwicklung des weiteren Hafen- und Transportnetzwerks kann Chancen für Kontraktlagerung, Distribution und integrierte Logistikdienstleistungen schaffen.
Wettbewerbslandschaft
Der vietnamesische Kontraktlogistikmarkt ist fragmentiert und umfasst internationale Logistikgruppen, inländische Anbieter und Spezialanbieter, die Kunden mit unterschiedlichen Dienstleistungs- und geografischen Anforderungen bedienen. Der Wettbewerb konzentriert sich auf Lagerkompetenz, Distributionsabdeckung, Bestandstransparenz, kundenspezifische Betriebsprozesse und die Fähigkeit, mehrere Logistikfunktionen unter einer Vereinbarung zu koordinieren. Anbieter können sich durch integrierte Lagerung und Transport, Zolllogistik, Mehrwertdienstleistungen, Technologie oder branchenspezifisches Fachwissen differenzieren.
Im September 2025 eröffneten Kuehne+Nagel und die LEGO Group ein regionales Distributionszentrum in Dong Nai. Kuehne+Nagel erbringt End-to-End-Logistikdienstleistungen für den Betrieb, einschließlich Transport, Zollabfertigung, Zolllagerung, Seefracht und Lieferung an regionale Distributionszentren. Im Juli 2026 begann DHL Supply Chain mit dem Bau seines North Logistics Campus in Hung Yen und erweiterte damit die geplante Lagerkapazität im nördlichen Fertigungskorridor.
Inländische Anbieter und Joint Ventures tragen ebenfalls zur Wettbewerbslandschaft bei. Im September 2025 gründeten ITL Corporation und Japans Seino Holdings Seino-ITL Logistics, um Teilladungstransportdienstleistungen in Vietnam auszubauen. Im April 2026 erwarb CJ Logistics einen 100-%-Anteil an CJ Gemadept Logistics, nach der früheren strategischen Beziehung zwischen den Unternehmen. Diese Entwicklungen spiegeln Bemühungen wider, die Serviceabdeckung auszubauen, Logistikkapazitäten zu konsolidieren und eine breitere Kundenbasis zu bedienen. Der Wettbewerb wird voraussichtlich weiterhin durch Vertragsumfang, Branchenanforderungen, geografische Reichweite und die Fähigkeit zur Erbringung zuverlässiger Dienstleistungen über Lager- und Transportoperationen hinweg differenziert bleiben.
Marktführer in der vietnamesischen Kontraktlogistikbranche
-
Indo Trans Logistics Corporation (ITL)
-
Transimex Corporation
-
DHL Group
-
DSV
-
Kuehne+Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: DHL Supply Chain begann mit dem Bau des DHL North Logistics Campus in der Provinz Hung Yen, einer Anlage der Klasse A mit einer Fläche von 82.500 m² und einer Gesamtinvestition von 1,9 Billionen VND (76 Millionen USD). Phase 1 soll in H1 2027 abgeschlossen werden, Phase 2 in H2 2028. Der Campus integriert Dachsolarenergie und Infrastruktur für elektrische Materialhandhabungsgeräte.
- Juli 2026: Vietnam Post Logistics und DSV Contract Logistics erneuerten ein strategisches 3-jähriges Kooperationsabkommen für B2B-Lieferkettenlösungen, das eine Partnerschaft verlängert, die seit 2021 KPI-Erfüllungsraten von über 99,8 % aufrechterhalten hat, und den Umfang auf Technologie- und Fertigungssektorkunden ausweitet.
- April 2026: CJ Logistics erwarb den verbleibenden 49,1-%-Anteil an CJ Gemadept Logistics Holding und erreichte damit eine 100-%-Beteiligung durch einen Anteilstausch mit Gemadept. CJ plant, in neue Distributionszentrumsvermögenswerte zu investieren und Lagerautomatisierungstechnologie aus seinem TES Logistics Research Institute in Korea einzusetzen.
- April 2026: APM Terminals und die Hateco Group formalisierten eine Vereinbarung über 1,7 Milliarden USD mit der Stadt Da Nang zur Entwicklung des Lien-Chieu-Containerterminals. Das Projekt ist für 5,7 Millionen TEU pro Jahr ausgelegt, und die Liegeplätze der Phase 1 sollen bis Anfang 2029 in Betrieb gehen.
Berichtsumfang des vietnamesischen Kontraktlogistikmarkts
| Transport | Straße |
| Schiene | |
| Luft | |
| See | |
| Lagerung und Distribution | |
| Mehrwertdienstleistungen (Montage, Etikettierung, Kommissionierung) |
| 1–3 Jahre |
| Über 3 Jahre |
| Fertigung und Automobil |
| Lebensmittel und Getränke |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Chemikalien |
| Sonstige Branchen |
| Dedizierte Kontraktlogistik |
| Gemeinsame Kontraktlogistik mit mehreren Kunden |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Dienstleistungsart | Transport | Straße |
| Schiene | ||
| Luft | ||
| See | ||
| Lagerung und Distribution | ||
| Mehrwertdienstleistungen (Montage, Etikettierung, Kommissionierung) | ||
| Nach Vertragslaufzeit | 1–3 Jahre | |
| Über 3 Jahre | ||
| Nach Endverbraucherbranche | Fertigung und Automobil | |
| Lebensmittel und Getränke | ||
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Pharmazeutika | ||
| Chemikalien | ||
| Sonstige Branchen | ||
| Nach Betriebsmodell | Dedizierte Kontraktlogistik | |
| Gemeinsame Kontraktlogistik mit mehreren Kunden | ||
| Nach Region | Nordvietnam | |
| Zentralvietnam | ||
| Südvietnam |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des vietnamesischen Kontraktlogistikmarkts im Jahr 2027?
Der vietnamesische Kontraktlogistikmarkt wird im Jahr 2027 auf 3,87 Milliarden USD geschätzt und soll bis 2032 einen Wert von 6,25 Milliarden USD erreichen.
Welche Wachstumsrate wird bis 2032 erwartet?
Für den Markt wird eine CAGR von 10,06 % von 2027 bis 2032 prognostiziert.
Welche Dienstleistungsart hat den größten Marktanteil?
Transport entfällt auf 47,12 % des Markts im Jahr 2026. Für Mehrwertdienstleistungen wird eine CAGR von 11,23 % von 2027 bis 2032 prognostiziert.
Warum lagern Hersteller Logistik in Vietnam aus?
Outsourcing ermöglicht es Herstellern, eingehende Materialien, Lagerung, Bestandskontrolle und Ausgangsdistribution zu koordinieren, ohne jede Logistikfunktion selbst betreiben zu müssen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Zentralvietnam wird voraussichtlich eine CAGR von 11,98 % von 2027 bis 2032 verzeichnen, unterstützt durch potenzielle Nachfrage im Zusammenhang mit der Entwicklung von Hafen- und Transportinfrastruktur.
Welches Betriebsmodell wird am häufigsten genutzt?
Gemeinsame Kontraktlogistik mit mehreren Kunden entfällt auf 59,38 % des Markts im Jahr 2026 und soll bis 2032 eine CAGR von 12,36 % verzeichnen.