
Tamaño y Participación del Mercado de Transporte por Contrato Dedicado
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
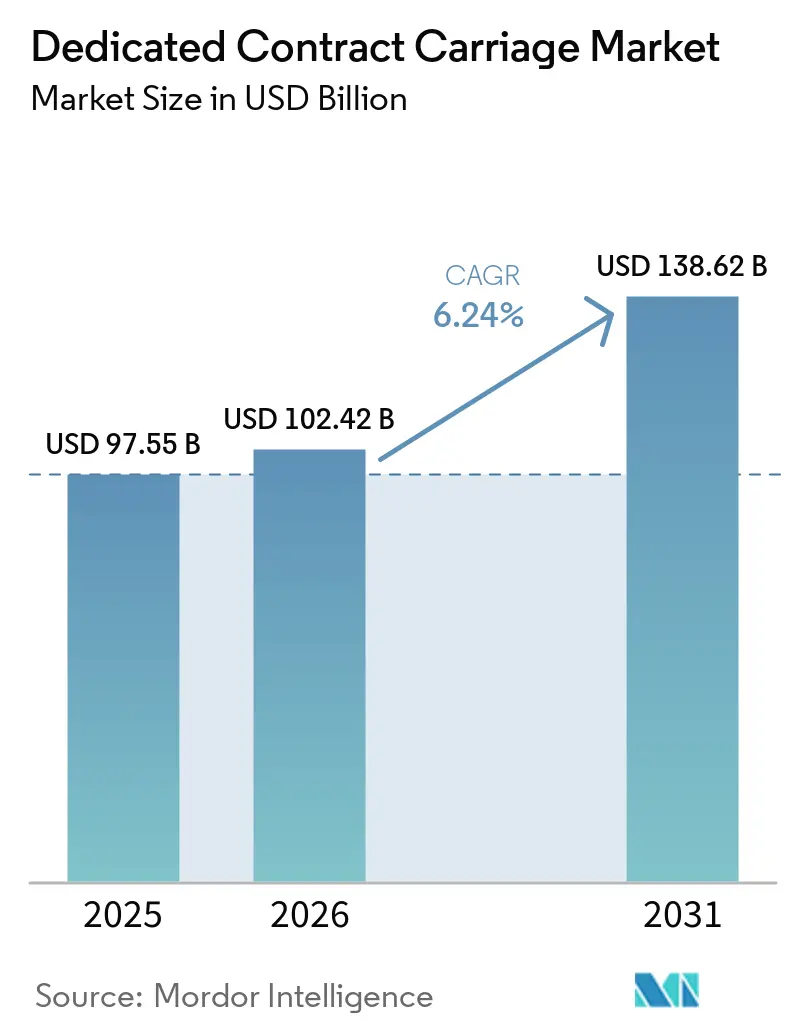
| Tamaño del Mercado (2026) | 102.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 138.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
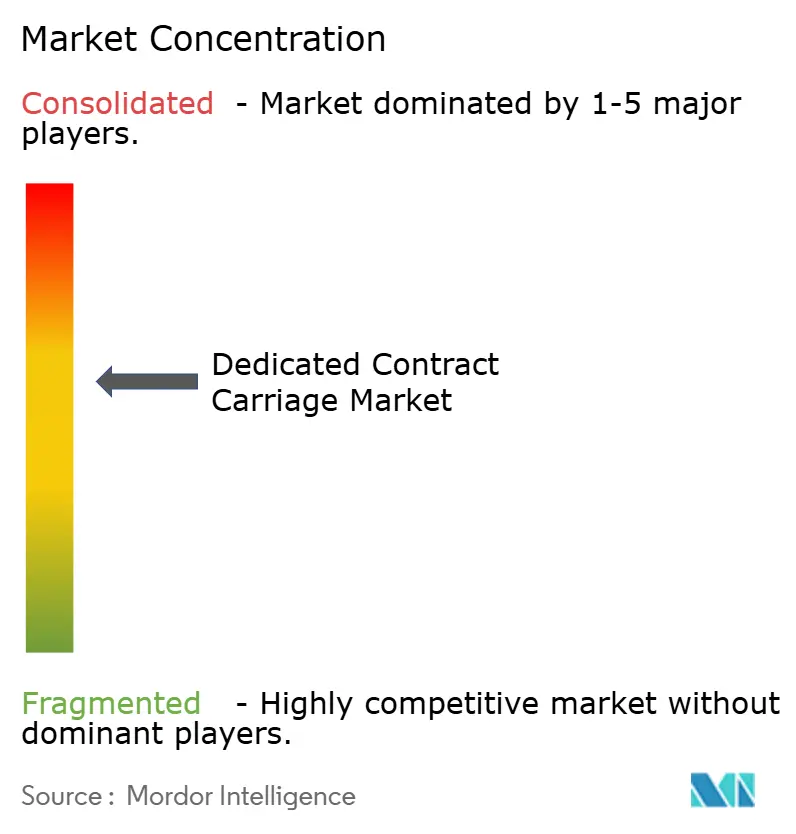
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte por Contrato Dedicado por Mordor Intelligence
El tamaño del mercado de transporte por contrato dedicado fue valorado en 97,55 mil millones de USD en 2025, y se estima que crecerá desde 102,42 mil millones de USD en 2026 hasta alcanzar los 138,62 mil millones de USD en 2031 a una CAGR del 6,24% de 2026 a 2031.
El mercado de transporte por contrato dedicado está creciendo a medida que los cargadores transfieren la gestión de conductores, el financiamiento de equipos y las responsabilidades de cumplimiento normativo a proveedores especializados. Este cambio reduce la exposición a los movimientos de tarifas spot y convierte los costos de flota privada en costos de servicio contratado. Los acuerdos plurianuales han seguido siendo relevantes durante condiciones de flete más débiles, lo que indica que muchas decisiones de externalización reflejan requisitos operativos más que ciclos de flete a corto plazo. Los proveedores están respondiendo con capacidad dedicada, equipos gestionados, soporte de cumplimiento normativo y tecnología que otorga a los cargadores mayor control sobre los movimientos de flete programados. El mercado de transporte por contrato dedicado también ofrece a los proveedores oportunidades en rutas de flete recurrentes donde el servicio confiable y la capacidad predecible importan más que los precios transaccionales.
Conclusiones Clave del Informe
- Por tipo de vehículo, el furgón seco representó el 37,63% de la participación del mercado de transporte por contrato dedicado en 2025, mientras que los equipos especializados y de carga pesada registraron la CAGR proyectada más alta del 8,19% hasta 2031.
- Por duración del contrato, los contratos a largo plazo que superan los 3 años representaron el 48,38% de la participación del mercado de transporte por contrato dedicado en 2025, mientras que los contratos a mediano plazo registraron la CAGR proyectada más alta del 7,89% hasta 2031.
- Por tamaño de cliente, las grandes empresas representaron el 51,90% del tamaño del mercado de transporte por contrato dedicado en 2025, mientras que las pymes registraron la CAGR proyectada más alta del 7,79% hasta 2031.
- Por industria de uso final, la manufactura representó el 17,63% del tamaño del mercado de transporte por contrato dedicado en 2025, mientras que el comercio minorista y el comercio electrónico registraron la CAGR proyectada más alta del 8,24% hasta 2031.
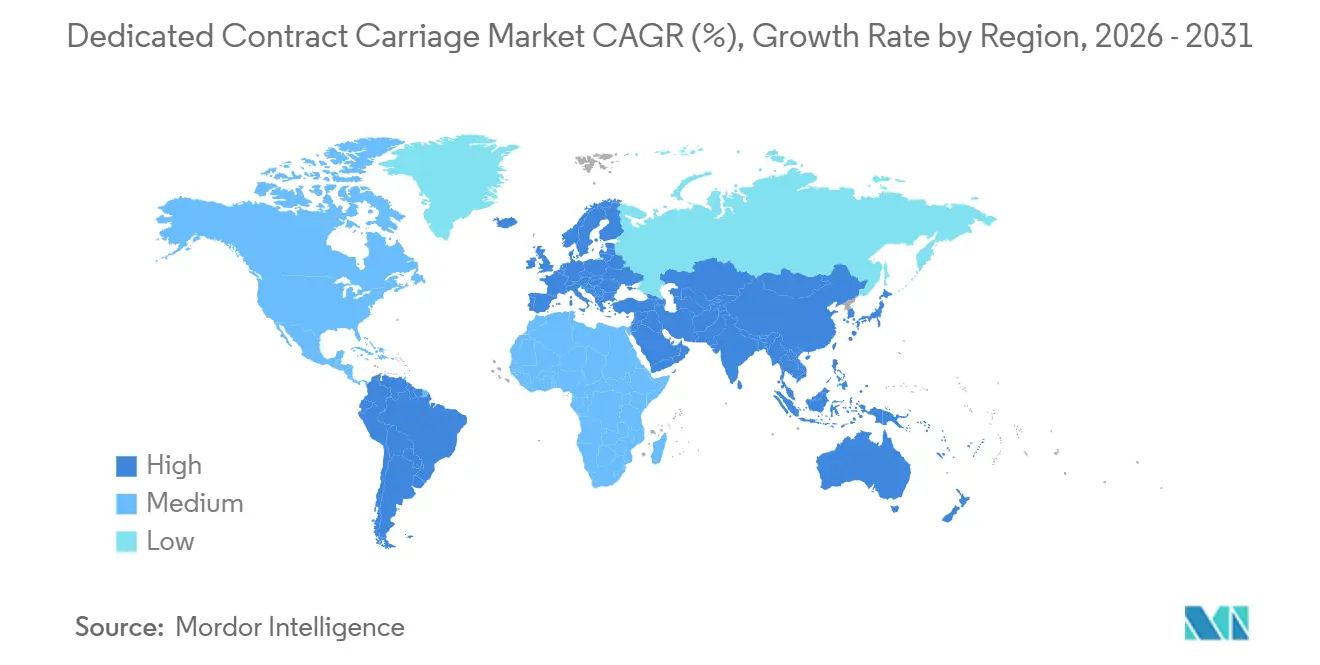
- Por geografía, América del Norte representó el 31,29% de la participación del mercado de transporte por contrato dedicado en 2025, mientras que Asia-Pacífico registró la CAGR proyectada más alta del 8,10% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Transporte por Contrato Dedicado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad del Comercio Electrónico y la Entrega Omnicanal | +1.5% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Externalización de Flotas Privadas para Liberar Capital y Transferir Riesgo | +1.2% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Garantía de Capacidad ante la Escasez de Conductores y la Salida de Transportistas | +1.0% | América del Norte, con efecto secundario en Europa Occidental | Corto plazo (≤ 2 años) |
| Transferencia de Costos de Cumplimiento Normativo a través de Flotas Gestionadas Profesionalmente | +0.8% | América del Norte (núcleo en California); UE y Canadá con ganancias secundarias | Mediano plazo (2–4 años) |
| Electrificación de Flotas y Equipos de Bajas Emisiones como Decisión de Servicio Gestionado | +0.7% | Núcleo en Asia-Pacífico, América del Norte, UE | Largo plazo (≥ 4 años) |
| Visibilidad de Datos a Nivel de Cuenta y Optimización de Rutas | +0.6% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del Comercio Electrónico y la Entrega Omnicanal
El comercio electrónico ha aumentado la frecuencia, la velocidad y la dispersión de los movimientos de flete en el mercado de transporte por contrato dedicado. Los minoristas utilizan acuerdos de volumen garantizado en rutas de ciudad a ciudad y por código postal para gestionar los compromisos de entrega a lo largo del año. Estos acuerdos respaldan redes que conectan centros de distribución, puntos de transbordo y microcentros urbanos en circuitos estructurados. Los proveedores dedicados pueden diseñar esos circuitos en torno a flujos de flete recurrentes, mientras que la capacidad de transportistas ad hoc es menos adecuada para calendarios de entrega recurrentes.[1]Este entorno operativo respalda el mercado de transporte por contrato dedicado, donde el cumplimiento omnicanal necesita equipos confiables y ventanas de entrega controladas para los clientes.
Externalización de Flotas Privadas para Liberar Capital y Transferir Riesgo
El mercado de transporte por contrato dedicado ofrece una vía para que los cargadores transfieran las responsabilidades de propiedad de flotas a un proveedor de transporte. El ATRI reportó un costo operativo de referencia de 2,336 USD por milla en 2025, con la mano de obra, los seguros y el mantenimiento contribuyendo a los costos de la flota[2]. Los acuerdos dedicados pueden transferir el riesgo de valor residual, la exposición a responsabilidades, la gestión de equipos y la administración de conductores al proveedor. Dichos acuerdos también pueden incluir compromisos de volumen, términos de traspaso de costos y duraciones plurianuales que ofrecen a ambas partes un marco operativo más claro. Los cargadores de alimentos y bebidas enfrentan responsabilidades adicionales de documentación y control de temperatura bajo la norma de transporte sanitario de la FDA. Estas exigencias de cumplimiento normativo hacen que el mercado de transporte por contrato dedicado sea relevante para las empresas que carecen de experiencia interna en cadena de frío.
Garantía de Capacidad ante la Escasez de Conductores y la Salida de Transportistas
La disponibilidad de conductores es un problema operativo central para el mercado de transporte por contrato dedicado. La Asociación Americana de Transporte por Camión identificó un déficit de conductores de 80.000 puestos en mayo de 2026. El cumplimiento más estricto de la licencia de conducir comercial (CDL) y los requisitos de competencia en inglés para los titulares no domiciliados podrían reducir aún más el grupo de conductores disponibles. Una oferta ajustada de conductores puede llevar al rechazo de licitaciones y al incumplimiento de ventanas de servicio cuando aumenta la demanda de flete. Los proveedores dedicados reclutan, capacitan y retienen conductores para rutas definidas de clientes, lo que puede mejorar la consistencia en las operaciones recurrentes. El mercado de transporte por contrato dedicado aborda, por tanto, el riesgo de capacidad mediante una dotación de personal planificada en lugar de depender de la disponibilidad en el mercado spot.
Electrificación de Flotas y Equipos de Bajas Emisiones como Decisión de Servicio Gestionado
La electrificación de flotas está añadiendo un nuevo requisito de servicio al mercado de transporte por contrato dedicado. Los operadores de California con 50 o más camiones de mediano y pesado tonelaje están obligados a presentar inventarios anuales de flota y planes de adquisición de vehículos de cero emisiones bajo el marco de Camiones Limpios Avanzados[3]. El requisito de reporte estuvo disponible en marzo de 2026 y generó trabajo que los gestores de flota podían realizar en varias cuentas. Los requisitos de la FMCSA para el informe electrónico de inspección de vehículos por conductor para camiones eléctricos también entraron en vigor en marzo de 2026, bajo 49 CFR 396. Los proveedores pueden distribuir el trabajo operativo de carga, inspecciones y gestión de activos relacionados con baterías entre su base de clientes. Esto convierte al mercado de transporte por contrato dedicado en una opción práctica para los cargadores que buscan equipos de menores emisiones sin asumir directamente el riesgo de valor residual en tecnología de vehículos en desarrollo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflexibilidad de los Contratos Plurianuales ante la Volatilidad del Volumen | -0.7% | Global, concentrado en América del Norte y Europa | Mediano plazo (2–4 años) |
| Reclutamiento, Retención y Presión Salarial de Conductores | -0.6% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Disponibilidad de Equipos, Costos de Financiamiento y Restricciones de Infraestructura de Carga | -0.5% | Global, más agudo en los mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Concentración de Clientes y Riesgo de Transición de Cuentas | -0.4% | América del Norte, con efectos secundarios en Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Inflexibilidad de los Contratos Plurianuales ante la Volatilidad del Volumen
El mercado de transporte por contrato dedicado puede generar desafíos cuando los volúmenes reales de flete caen por debajo del tamaño de la flota en un acuerdo plurianual. Un acuerdo de 3 a 5 años con precio basado en recuentos proyectados de cargas completas deja a ambas partes expuestas cuando los patrones de producción, reabastecimiento o importación cambian. Las caídas en la producción manufacturera y las disrupciones en los patrones comerciales pueden dificultar el uso pleno de la capacidad fija. Los proveedores están respondiendo con disposiciones de flota flexible y precios por bandas de volumen en nuevos acuerdos. Estas opciones mejoran la flexibilidad operativa, pero pueden reducir la certeza de costos que atrajo al cargador a la externalización. La concentración de clientes añade otra preocupación porque un solo cambio de contrato puede alterar la base de costos fijos de un proveedor y afectar su capacidad de crecimiento.
Reclutamiento, Retención y Presión Salarial de Conductores
Los costos de remuneración y retención de conductores generan una presión continua en el mercado de transporte por contrato dedicado. Los datos de costos de 2025 del ATRI situaron la mano de obra como el componente más grande del costo operativo de referencia de 2,336 USD por milla[4]. Los costos de responsabilidad civil también aumentaron a medida que los veredictos relacionados con el transporte por camión superaron los 80 millones de USD a mediados de 2026. Los proveedores incorporan mayores costos laborales y de seguros en los precios de los contratos, lo que puede elevar los costos de renovación para los cargadores. Los horarios predecibles, el tiempo regular en casa y los programas de desempeño estructurados pueden reducir la rotación en comparación con las operaciones de carga completa de larga distancia. Estas prácticas otorgan a los proveedores dedicados una ventaja en retención, aunque los mayores costos de reclutamiento siguen afectando los precios de los contratos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: El Furgón Seco Mantiene una Amplia Cobertura de Flete Mientras los Equipos Especializados Ganan Demanda
El furgón seco representó el 37,63% de la participación del mercado de transporte por contrato dedicado en 2025. Su posición refleja una amplia compatibilidad con el flete de mercancías generales para clientes de comercio minorista, manufactura y bienes de consumo. Las redes dedicadas de rutas fijas pueden utilizar el equipo de furgón seco de manera eficiente donde los volúmenes de flete son regulares. Los equipos refrigerados y de congelación respaldan los movimientos de alimentos y comestibles con control de temperatura sujetos a la norma de transporte sanitario de la FDA. Este equipo es relevante para los operadores que necesitan documentación continua de temperatura y no cuentan con capacidades internas de cadena de frío.
Los equipos especializados y de carga pesada registraron una CAGR del 8,19% hasta 2031 dentro del mercado de transporte por contrato dedicado. La infraestructura de energías renovables, la construcción de plantas de fabricación de semiconductores y el flete relacionado con la defensa requieren planes de transporte diseñados específicamente y coordinación de permisos. Estos requisitos favorecen la capacidad contratada porque los equipos especializados no están disponibles de manera consistente en el mercado spot. Los equipos de plataforma y plataforma escalonada sirven para materiales de construcción y cargas industriales de gran tamaño cuando los calendarios de entrega de proyectos son fijos. Las operaciones de cisterna y a granel respaldan el flete de energía, productos químicos y agrícolas, y sus certificaciones de seguridad hacen que los cambios de proveedor sean costosos. Las normas estatales de enrutamiento, los requisitos de escolta y los permisos de carga sobredimensionada añaden otra razón para que los cargadores utilicen proveedores dedicados con experiencia.
Por Duración del Contrato: Los Acuerdos a Largo Plazo Lideran, Mientras los Compromisos a Mediano Plazo Aumentan
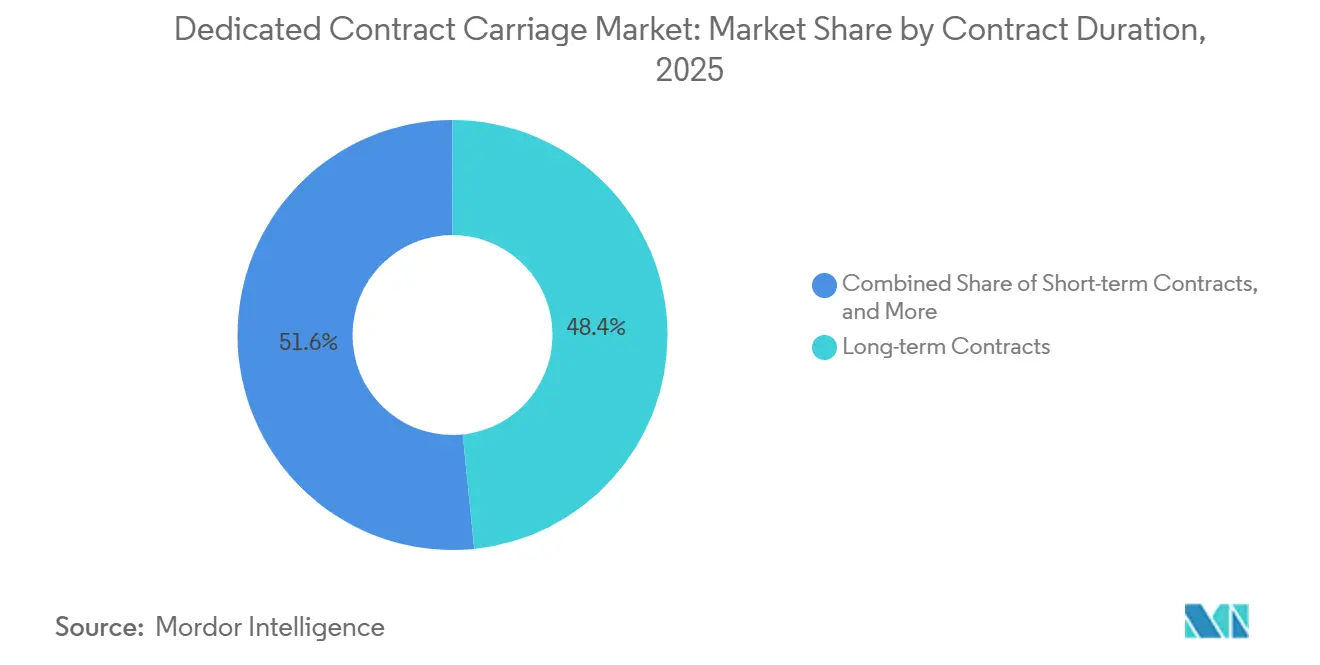
Los contratos a largo plazo que superan los 3 años representaron el 48,38% del tamaño del mercado de transporte por contrato dedicado en 2025. Su papel se expandió durante la desaceleración del flete porque los clientes valoran los acuerdos de tarifas y capacidad a futuro cuando las tarifas spot suben. Esto registró un aumento del 21% en las tarifas spot de furgón seco desde marzo de 2025 hasta mediados de 2026. Los acuerdos a largo plazo también requieren que los proveedores evalúen la calidad crediticia del cargador, la estabilidad de la ruta y la densidad proyectada del flete. Esta diligencia debida ayuda a los proveedores a asignar conductores y equipos a cuentas con demanda recurrente.
Se prevé que los contratos a mediano plazo se expandan a una CAGR del 7,89% hasta 2031. Ofrecen una opción intermedia para las organizaciones que están reduciendo su dependencia de la capacidad spot antes de comprometerse con acuerdos más largos. Los acuerdos a mediano plazo también permiten que un proveedor y un cliente prueben la compatibilidad operativa antes de asignar más capital a la cuenta. Los contratos a corto plazo de hasta 1 año siguen siendo útiles para operaciones estacionales y el período de implementación de 90 a 120 días para una nueva solución dedicada. Sin embargo, estos contratos ofrecen menos seguridad para un transportista que decide si asignar equipos a un cliente. Esta combinación de contratos mantiene al mercado de transporte por contrato dedicado receptivo tanto a los requisitos estables como a los cambiantes de los cargadores.


Por Tamaño de Cliente: Las Grandes Empresas Lideran Mientras las Pymes Acceden a Modelos Flexibles
Las grandes empresas representaron el 51,90% de la participación del mercado de transporte por contrato dedicado en 2025. Estas empresas suelen tener la densidad de flete y la regularidad de rutas necesarias para mantener una flota dedicada plenamente utilizada. Los volúmenes consistentes ayudan a los proveedores a recuperar los salarios de los conductores, la depreciación de los equipos y los seguros en rutas recurrentes. Las empresas medianas suelen utilizar acuerdos dedicados en rutas predecibles mientras mantienen capacidad de transportista común para movimientos variables. Este modelo híbrido preserva la flexibilidad, pero limita algunos de los beneficios de escala de una red completamente dedicada.
Las pymes registraron una CAGR del 7,79% hasta 2031 en el mercado de transporte por contrato dedicado. Los proveedores están reduciendo la escala mínima necesaria para el servicio a través de modelos de flota flexible y dedicados multicliente. El cumplimiento del comercio electrónico también está aumentando la presión sobre las empresas más pequeñas que no pueden operar flotas de manera económica. Un fallo de servicio en una ruta crítica puede llevar a un cliente del mercado medio a trasladar más flete bajo un acuerdo dedicado. NFI generó el 45% de su base de ingresos de 4.000 millones de USD a partir del transporte por contrato dedicado, lo que refleja el papel de la integración profunda con el cliente en todas las líneas de servicio. Las prácticas de incorporación escalables pueden extender este enfoque a más cuentas del mercado medio.
Por Industria de Uso Final: La Manufactura Lidera Mientras el Comercio Minorista y el Comercio Electrónico Avanzan Más Rápido
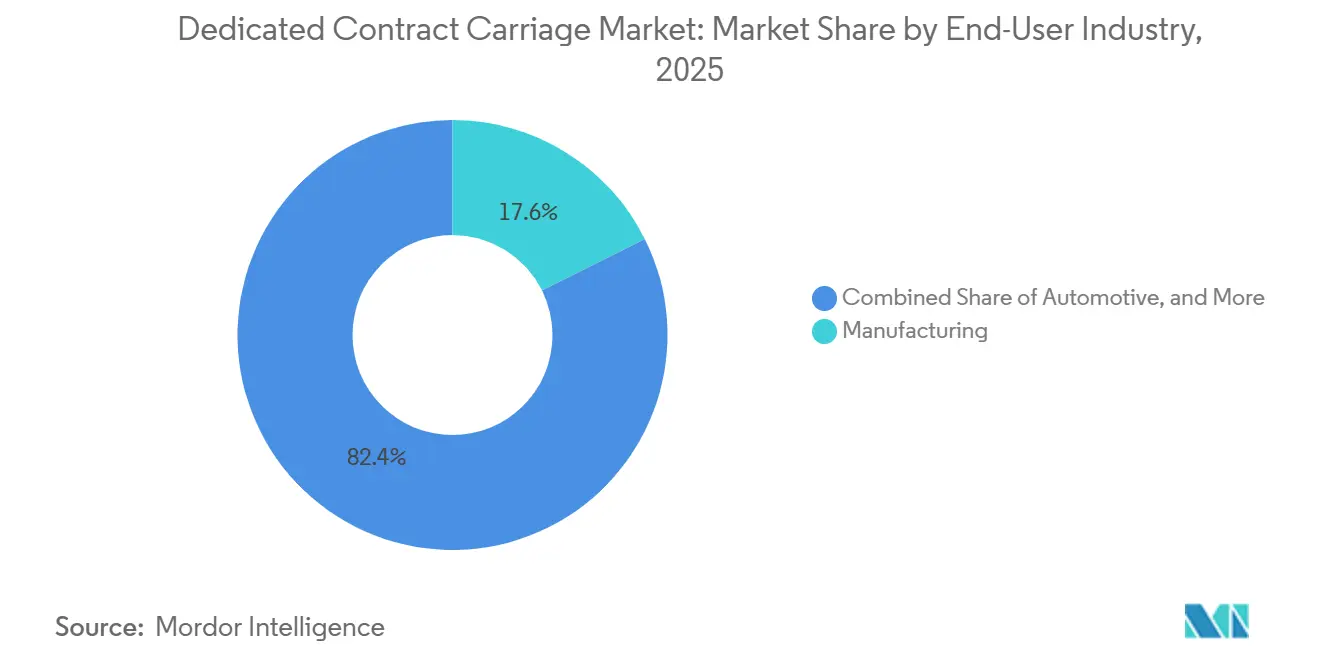
La manufactura representó el 17,63% del tamaño del mercado de transporte por contrato dedicado en 2025. Los calendarios de producción justo a tiempo hacen que la entrega entrante consistente sea importante porque un envío de componentes perdido puede detener una línea de producción. Los operadores automotrices y aeroespaciales tienen requisitos de tiempo de entrega que la capacidad transaccional puede no satisfacer de manera consistente. El flete de ciencias de la vida y atención médica también requiere documentación gestionada y controles de temperatura. La Ley de Seguridad de la Cadena de Suministro de Medicamentos añade requisitos de cumplimiento normativo que las flotas gestionadas profesionalmente pueden respaldar.
El comercio minorista y el comercio electrónico registraron una CAGR del 8,24% hasta 2031 en el mercado de transporte por contrato dedicado. Los eventos de ventas continuos han reducido el tiempo entre una señal de demanda y un requisito de entrega. Esto favorece los equipos preposicionados y el acceso exclusivo a la capacidad planificada. Los operadores de supermercados aumentaron sus asociaciones dedicadas para rutas refrigeradas en 2025. Los clientes de alimentos y bebidas están aumentando la externalización de la cadena de frío a medida que aumentan la densidad de rutas refrigeradas y los requisitos regulatorios. Los sectores automotriz, energía y servicios públicos, tecnología y electrónica, bienes de consumo, bienes de consumo de alta rotación y alimentos y bebidas conservan cada uno necesidades de flete distintas que los proveedores abordan a través de equipos y procedimientos operativos adaptados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 31,29% de la participación del mercado de transporte por contrato dedicado en 2025. Los Estados Unidos tienen una cultura de transporte por camión contractual madura y una demanda sustancial proveniente del flete de comercio electrónico y manufactura. Los requisitos de cumplimiento federal, las normas estatales de emisiones y la exposición a responsabilidades alientan a los grandes cargadores a utilizar flotas gestionadas profesionalmente. Canadá añade capacidad dedicada nacional a través de transportistas, incluidos Day & Ross y Canada Cartage. México está ganando flete dedicado transfronterizo a medida que la relocalización de producción respalda la producción automotriz y electrónica en Nuevo León, Coahuila y Jalisco.
Asia-Pacífico registró una CAGR del 8,10% hasta 2031 en el mercado de transporte por contrato dedicado. El objetivo de política de China de reducir los costos logísticos sociales totales al 13,5% del PIB para 2027 respalda la externalización a operadores que pueden mejorar la eficiencia de la red. China Economic Net informó que el volumen total de logística social aumentó un 4,9% interanual en los primeros 8 meses de 2026. El sector de logística de terceros de India está respaldado por la inversión en corredores de flete y la expansión impulsada por la producción en Maharashtra, Gujarat y Tamil Nadu. Japón, Corea del Sur y los países del Sudeste Asiático añaden demanda proveniente de la actividad automotriz, electrónica y de comercio electrónico transfronterizo.
Europa es una región madura de transporte por carretera con un sector de logística dedicada y contractual moldeado por los cambios posteriores a la consolidación. El IRTU registró un aumento de las tarifas contractuales en el primer trimestre de 2026. América del Sur está emergiendo a través de la expansión manufacturera en Brasil y Argentina. El Medio Oriente y África muestran una demanda concentrada en los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica, donde los programas de diversificación respaldan la infraestructura logística. Estas condiciones regionales amplían la base direccionable para el mercado de transporte por contrato dedicado.

Panorama Competitivo
El mercado de transporte por contrato dedicado tiene una concentración moderada entre los proveedores más grandes y una fragmentación sustancial entre los transportistas regionales y de nicho. J.B. Hunt Dedicated Contract Services operó 12.639 unidades de potencia, Ryder operó 10.700, Schneider operó 8.504, Penske Logistics operó 7.798 y Knight-Swift operó 6.000 en los rankings de 2026. Estos 5 proveedores operaron colectivamente más de 45.000 camiones dedicados. Más de 40 transportistas adicionales compiten en rutas regionales, flete especializado y redes específicas para clientes. Las estrategias competitivas se centran en el flete de alta conformidad para supermercados, farmacéuticos y automotriz, adquisiciones y herramientas de gestión de rutas.
Werner Enterprises adquirió FirstFleet en enero de 2026 por 282,8 millones de USD, incluidos 37,8 millones de USD en bienes raíces. La adquisición añadió 2.400 tractores, 11.000 remolques y 37 instalaciones cerca de 130 sitios de clientes, y aumentó la base de ingresos dedicados de Werner en un 50%. Schneider había expandido su red dedicada en el este de los Estados Unidos a casi 8.600 tractores en más de 40 ubicaciones para diciembre de 2025. DSV completó su adquisición de DB Schenker en abril de 2025 por 14.200 millones de DKK (16.300 millones de USD), añadiendo escala en el transporte por carretera europeo y la logística contractual. Estos movimientos muestran que el alcance de la red y las relaciones establecidas con los clientes siguen siendo activos competitivos importantes.
La tecnología está adquiriendo mayor importancia en el mercado de transporte por contrato dedicado junto con la escala de la flota. El mantenimiento predictivo, la visibilidad de rutas en tiempo real, los datos a nivel de cuenta y la optimización dinámica de rutas pueden ayudar a los proveedores a gestionar las millas vacías y el rendimiento de las entregas. Penske Logistics implementó la plataforma de visibilidad de flete de Augment en sus operaciones de transporte dedicado en enero de 2026 tras un piloto de 6 meses. DSV y Volvo Autonomous Solutions iniciaron operaciones comerciales de flete autónomo en una ruta de Dallas a Houston en Texas en mayo de 2026. Las pymes, los servicios especializados y de carga pesada, y el transporte de cadena de frío siguen siendo áreas donde los proveedores pueden expandirse. Las normas de inspección electrónica de la FMCSA y los requisitos de reporte de California también hacen que la capacidad de cumplimiento normativo sea un factor de selección importante para los cargadores.
Líderes de la Industria de Transporte por Contrato Dedicado
-
J.B. Hunt Transport Services, Inc.
-
Ryder System, Inc.
-
Schneider National, Inc.
-
Penske Corporation
-
Knight-Swift Transportation Holdings Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Octubre de 2026: CMA CGM Group adquirió FedEx Supply Chain por un valor empresarial de 1.400 millones de USD a través de su subsidiaria CEVA Logistics. El acuerdo casi triplicaría la huella de logística contractual de CEVA en América del Norte a 150 almacenes y 20.000 empleados. La transacción incluyó acuerdos comerciales plurianuales y colaboración en soluciones seleccionadas de capacidad de carga aérea.
- Junio de 2026: La subsidiaria de Knight-Swift Transportation, AAA Cooper Transportation, abrió 4 terminales en nuevos mercados. La expansión aumentó la huella de la red combinada de servicios de carga fraccionada y dedicados, y respaldó oportunidades de transporte por contrato basadas en proximidad.
- Marzo de 2026: GEODIS completó la adquisición de Transports Malherbe, un especialista en transporte por carretera de carga completa que atiende a clientes del sector agroalimentario y minorista. La transacción situó a GEODIS entre los 3 principales proveedores en el segmento francés de carga completa y parcial con ingresos combinados que se aproximan a los 2.200 millones de USD.
- Enero de 2026: DHL Supply Chain renovó y amplió su contrato logístico plurianual con Airbus. El acuerdo cubrió 350.000 envíos anuales para 20 sitios de Airbus y añadió un servicio dedicado 24/7 para las operaciones de Aeronave en Tierra.


Alcance del Informe Global del Mercado de Transporte por Contrato Dedicado
| Furgón Seco |
| Refrigerado y Congelado |
| Plataforma y Plataforma Escalonada |
| Cisterna y a Granel |
| Equipos Especializados y de Carga Pesada |
| Contratos a Corto Plazo, Hasta 1 Año |
| Contratos a Mediano Plazo, de 1 a 3 Años |
| Contratos a Largo Plazo, Más de 3 Años |
| Grandes Empresas |
| Empresas Medianas |
| Pequeñas y Medianas Empresas |
| Automotriz |
| Energía y Servicios Públicos |
| Manufactura |
| Ciencias de la Vida y Atención Médica |
| Tecnología y Electrónica |
| Comercio Minorista y Comercio Electrónico |
| Bienes de Consumo y Bienes de Consumo de Alta Rotación |
| Alimentos y Bebidas |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por Tipo de Vehículo | Furgón Seco | |
| Refrigerado y Congelado | ||
| Plataforma y Plataforma Escalonada | ||
| Cisterna y a Granel | ||
| Equipos Especializados y de Carga Pesada | ||
| Por Duración del Contrato | Contratos a Corto Plazo, Hasta 1 Año | |
| Contratos a Mediano Plazo, de 1 a 3 Años | ||
| Contratos a Largo Plazo, Más de 3 Años | ||
| Por Tamaño de Cliente | Grandes Empresas | |
| Empresas Medianas | ||
| Pequeñas y Medianas Empresas | ||
| Por Industria de Uso Final | Automotriz | |
| Energía y Servicios Públicos | ||
| Manufactura | ||
| Ciencias de la Vida y Atención Médica | ||
| Tecnología y Electrónica | ||
| Comercio Minorista y Comercio Electrónico | ||
| Bienes de Consumo y Bienes de Consumo de Alta Rotación | ||
| Alimentos y Bebidas | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué es el transporte por contrato dedicado?
Es un acuerdo de transporte en el que un proveedor suministra conductores, equipos y gestión operativa para las rutas de flete definidas de un cliente.
¿Qué tamaño tiene el mercado de transporte por contrato dedicado?
El mercado de transporte por contrato dedicado fue de 102,42 mil millones de USD en 2026 y se proyecta que alcance los 138,62 mil millones de USD en 2031 a una CAGR del 6,24%.
¿Qué tipo de vehículo tiene la mayor participación?
El furgón seco lideró con el 37,63% en 2025 porque atiende amplios requisitos de mercancías generales en el flete de comercio minorista, manufactura y bienes de consumo.
¿Qué grupo de clientes se está expandiendo más rápido?
Se prevé que las pymes registren una CAGR del 7,79% hasta 2031 a medida que los modelos de flota flexible y multicliente reducen la escala de servicio requerida para las operaciones dedicadas.
¿Por qué los cargadores utilizan servicios de transporte dedicado?
Los cargadores utilizan servicios dedicados para asegurar capacidad, transferir responsabilidades de gestión de flotas, mejorar la confiabilidad en rutas recurrentes y gestionar los requisitos de cumplimiento normativo.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 8,10% hasta 2031, respaldada por la externalización logística y la demanda vinculada a la manufactura.


 Sus datos están seguros y nunca se venden ni se comparten.
