
Taille et part du marché du transport dédié sous contrat
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 102.42 Milliards de dollars |
| Taille du Marché (2031) | 138.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport dédié sous contrat par Mordor Intelligence
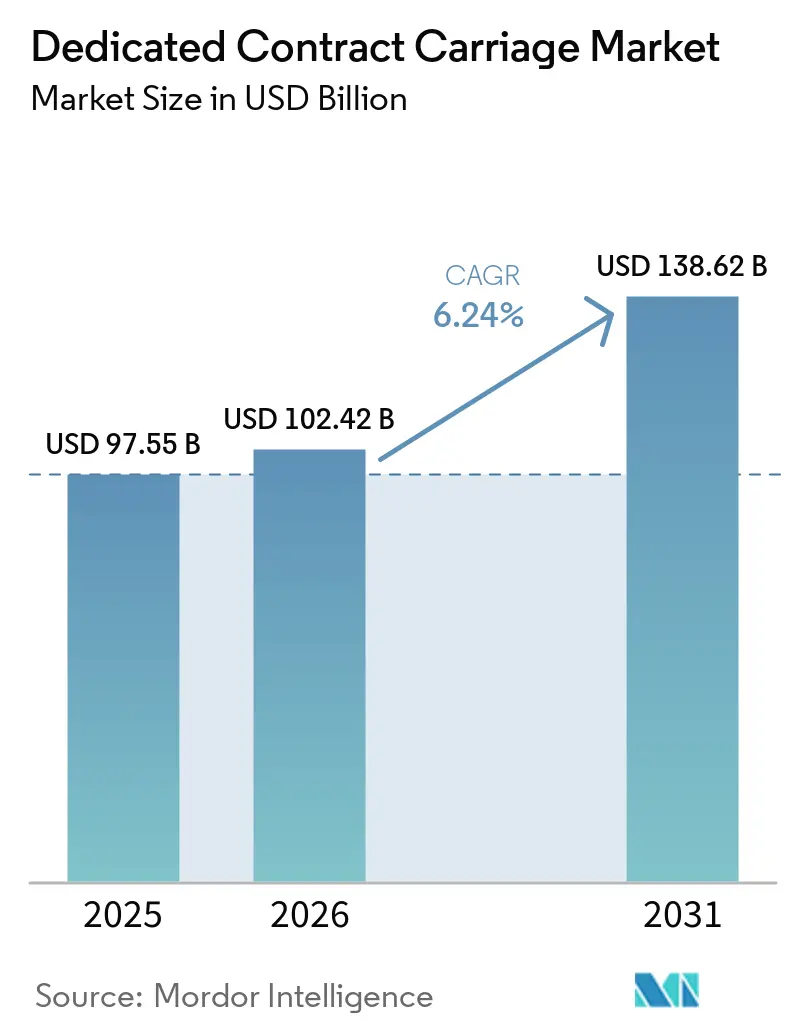
La taille du marché du transport dédié sous contrat était évaluée à 97,55 milliards USD en 2025, et devrait croître de 102,42 milliards USD en 2026 pour atteindre 138,62 milliards USD d'ici 2031, à un CAGR de 6,24 % de 2026 à 2031.
Le marché du transport dédié sous contrat est en croissance, les chargeurs transférant la gestion des conducteurs, le financement des équipements et les responsabilités de conformité à des prestataires spécialisés. Ce transfert réduit l'exposition aux fluctuations des tarifs spot et transforme les coûts de flotte privée en coûts de service contractuels. Les accords pluriannuels sont restés pertinents dans des conditions de fret plus souples, ce qui indique que de nombreuses décisions d'externalisation reflètent des exigences opérationnelles plutôt que des cycles de fret à court terme. Les prestataires répondent avec une capacité dédiée, des équipements gérés, un soutien à la conformité et des technologies qui donnent aux chargeurs un meilleur contrôle sur les mouvements de fret planifiés. Le marché du transport dédié sous contrat offre également aux prestataires des opportunités sur les couloirs de fret récurrents où la fiabilité du service et la prévisibilité de la capacité importent davantage que la tarification transactionnelle.
Points clés du rapport
- Par type de véhicule, le fourgon sec détenait 37,63 % de la part du marché du transport dédié sous contrat en 2025, tandis que les équipements spécialisés et de transport lourd enregistraient le CAGR projeté le plus élevé à 8,19 % jusqu'en 2031.
- Par durée de contrat, les contrats à long terme dépassant 3 ans détenaient 48,38 % de la part du marché du transport dédié sous contrat en 2025, tandis que les contrats à moyen terme enregistraient le CAGR projeté le plus élevé à 7,89 % jusqu'en 2031.
- Par taille de client, les grandes entreprises représentaient 51,90 % de la taille du marché du transport dédié sous contrat en 2025, tandis que les PME enregistraient le CAGR projeté le plus élevé à 7,79 % jusqu'en 2031.
- Par secteur d'utilisation finale, la fabrication représentait 17,63 % de la taille du marché du transport dédié sous contrat en 2025, tandis que le commerce de détail et le commerce électronique enregistraient le CAGR projeté le plus élevé à 8,24 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 31,29 % de la part du marché du transport dédié sous contrat en 2025, tandis que l'Asie-Pacifique enregistrait le CAGR projeté le plus élevé à 8,10 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du transport dédié sous contrat
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité du commerce électronique et de la livraison omnicanale | +1.5% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Externalisation des flottes privées pour libérer des capitaux et transférer les risques | +1.2% | Amérique du Nord et Europe | Moyen terme (2–4 ans) |
| Assurance de capacité face aux pénuries de conducteurs et aux sorties de transporteurs | +1.0% | Amérique du Nord, répercussion sur l'Europe occidentale | Court terme (≤ 2 ans) |
| Transfert des coûts de conformité via des flottes gérées professionnellement | +0.8% | Amérique du Nord (cœur californien) ; UE et Canada avec des gains secondaires | Moyen terme (2–4 ans) |
| Électrification des flottes et équipements à faibles émissions en tant que décision de service géré | +0.7% | Cœur APAC, Amérique du Nord, UE | Long terme (≥ 4 ans) |
| Visibilité des données au niveau des comptes et optimisation des itinéraires | +0.6% | Mondial | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Complexité du commerce électronique et de la livraison omnicanale
Le commerce électronique a accru la fréquence, la rapidité et la dispersion des mouvements de fret sur le marché du transport dédié sous contrat. Les détaillants utilisent des arrangements à volume garanti sur des couloirs ville à ville et par code postal pour gérer leurs engagements de livraison tout au long de l'année. Ces arrangements soutiennent des réseaux qui relient les centres de distribution, les plateformes de transbordement et les micro-hubs urbains dans des circuits structurés. Les prestataires dédiés peuvent concevoir ces circuits autour de flux de fret récurrents, tandis que la capacité de transporteurs ad hoc est moins adaptée aux calendriers de livraison récurrents.[1]Cet environnement opérationnel soutient le marché du transport dédié sous contrat, où les besoins d'exécution omnicanale nécessitent des équipements fiables et des fenêtres de livraison contrôlées pour les clients.
Externalisation des flottes privées pour libérer des capitaux et transférer les risques
Le marché du transport dédié sous contrat offre aux chargeurs un moyen de transférer les responsabilités de propriété de flotte à un prestataire de transport. L'Institut américain de recherche sur le transport routier (ATRI) a rapporté un coût d'exploitation de référence de 2,336 USD par mile en 2025, avec la main-d'œuvre, l'assurance et la maintenance contribuant aux coûts de flotte[2]. Les arrangements dédiés peuvent transférer le risque de valeur résiduelle, l'exposition à la responsabilité, la gestion des équipements et l'administration des conducteurs au prestataire. De tels accords peuvent également inclure des engagements de volume, des clauses de répercussion des coûts et des durées pluriannuelles qui donnent aux deux parties un cadre opérationnel plus clair. Les chargeurs de produits alimentaires et de boissons font face à des responsabilités supplémentaires en matière de documentation et de contrôle de la température en vertu de la règle de transport sanitaire de la FDA. Ces exigences de conformité rendent le marché du transport dédié sous contrat pertinent pour les entreprises qui ne disposent pas d'une expertise interne en chaîne du froid.
Assurance de capacité face aux pénuries de conducteurs et aux sorties de transporteurs
La disponibilité des conducteurs est une question opérationnelle centrale pour le marché du transport dédié sous contrat. L'Association américaine du transport routier (American Trucking Associations) a identifié un déficit de conducteurs de 80 000 postes en mai 2026. Un contrôle plus strict du permis de conduire commercial (CDL) et des exigences de maîtrise de l'anglais pour les titulaires non domiciliés pourraient encore réduire le vivier de conducteurs disponibles. Une offre de conducteurs tendue peut entraîner des refus d'appels d'offres et des fenêtres de service manquées lorsque la demande de fret augmente. Les prestataires dédiés recrutent, forment et fidélisent des conducteurs pour des couloirs clients définis, ce qui peut améliorer la cohérence des opérations récurrentes. Le marché du transport dédié sous contrat répond donc au risque de capacité par une planification des effectifs plutôt que par une dépendance à la disponibilité du marché spot.
Électrification des flottes et équipements à faibles émissions en tant que décision de service géré
L'électrification des flottes ajoute une nouvelle exigence de service au marché du transport dédié sous contrat. Les opérateurs californiens disposant de 50 camions moyens et lourds ou plus sont tenus de déposer des inventaires annuels de flotte et des plans d'approvisionnement en véhicules zéro émission dans le cadre du programme Advanced Clean Trucks[3]. L'exigence de déclaration est devenue applicable en mars 2026 et a créé des tâches que les gestionnaires de flotte pouvaient effectuer sur plusieurs comptes. Les exigences de la FMCSA en matière de rapport électronique d'inspection des véhicules par les conducteurs pour les camions électriques sont également entrées en vigueur en mars 2026, en vertu du 49 CFR 396. Les prestataires peuvent répartir le travail opérationnel lié à la recharge, aux inspections et à la gestion des actifs liés aux batteries sur leur base de clients. Cela fait du marché du transport dédié sous contrat une option pratique pour les chargeurs qui recherchent des équipements à faibles émissions sans prendre directement le risque de valeur résiduelle sur une technologie de véhicule en développement.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inflexibilité des contrats pluriannuels face à la volatilité des volumes | -0.7% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2–4 ans) |
| Recrutement, fidélisation des conducteurs et pression salariale | -0.6% | Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Disponibilité des équipements, coûts de financement et contraintes d'infrastructure de recharge | -0.5% | Mondial, plus aigu sur les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Concentration des clients et risque de transition de compte | -0.4% | Amérique du Nord, avec des effets secondaires en Europe | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Inflexibilité des contrats pluriannuels face à la volatilité des volumes
Le marché du transport dédié sous contrat peut créer des difficultés lorsque les volumes de fret réels sont inférieurs à la taille de la flotte prévue dans un accord pluriannuel. Un arrangement de 3 à 5 ans tarifé sur des prévisions de chargements complets expose les deux parties lorsque les schémas de production, de réapprovisionnement ou d'importation changent. Les baisses de production manufacturière et les perturbations des schémas commerciaux peuvent rendre la capacité fixe plus difficile à utiliser pleinement. Les prestataires répondent avec des dispositions de flotte flexible et une tarification par bandes de volume dans les nouveaux accords. Ces options améliorent la flexibilité opérationnelle mais peuvent réduire la certitude des coûts qui avait attiré le chargeur vers l'externalisation. La concentration des clients ajoute une autre préoccupation, car un seul changement de contrat peut modifier la base de coûts fixes d'un prestataire et affecter sa capacité à croître.
Recrutement, fidélisation des conducteurs et pression salariale
La rémunération et les coûts de fidélisation des conducteurs exercent une pression continue sur le marché du transport dédié sous contrat. Les données de coûts 2025 de l'ATRI ont placé la main-d'œuvre comme la composante la plus importante du coût d'exploitation de référence de 2,336 USD par mile[4]. Les coûts de responsabilité ont également augmenté, les verdicts liés au transport routier ayant dépassé 80 millions USD à la mi-2026. Les prestataires intègrent des coûts de main-d'œuvre et d'assurance plus élevés dans la tarification des contrats, ce qui peut augmenter les coûts de renouvellement pour les chargeurs. Des horaires prévisibles, des retours réguliers à domicile et des programmes de performance structurés peuvent réduire le taux de rotation par rapport aux opérations de transport longue distance. Ces pratiques donnent aux prestataires dédiés un avantage en matière de fidélisation, bien que des coûts de recrutement plus élevés affectent toujours la tarification des contrats.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : le fourgon sec conserve une large couverture de fret tandis que les équipements spécialisés gagnent en demande
Le fourgon sec détenait 37,63 % de la part du marché du transport dédié sous contrat en 2025. Sa position reflète une large compatibilité avec le fret de marchandises générales pour les clients du commerce de détail, de la fabrication et des biens de consommation. Les réseaux dédiés à couloirs fixes peuvent utiliser efficacement les équipements de type fourgon sec lorsque les volumes de fret sont réguliers. Les équipements réfrigérés et surgelés soutiennent les mouvements de produits alimentaires et d'épicerie à température contrôlée soumis à la règle de transport sanitaire de la FDA. Cet équipement est pertinent pour les opérateurs qui ont besoin d'une documentation continue de la température et qui ne disposent pas de capacités internes en chaîne du froid.
Les équipements spécialisés et de transport lourd ont enregistré un CAGR de 8,19 % jusqu'en 2031 sur le marché du transport dédié sous contrat. Les infrastructures d'énergie renouvelable, la construction de fabrication de semi-conducteurs et le fret lié à la défense nécessitent des plans de transport conçus sur mesure et une coordination des permis. Ces exigences favorisent la capacité contractuelle car les équipements spécialisés ne sont pas disponibles de manière constante sur le marché spot. Les équipements de plateau et de plateau surbaissé servent les matériaux de construction et les charges industrielles surdimensionnées lorsque les calendriers de livraison de projet sont fixes. Les opérations de citerne et de vrac soutiennent le fret énergétique, chimique et agricole, et leurs certifications de sécurité rendent les changements de prestataire coûteux. Les règles de routage par État, les exigences d'escorte et les permis de transport exceptionnel constituent une raison supplémentaire pour les chargeurs de recourir à des prestataires dédiés expérimentés.
Par durée de contrat : les accords à long terme dominent, tandis que les engagements à moyen terme augmentent
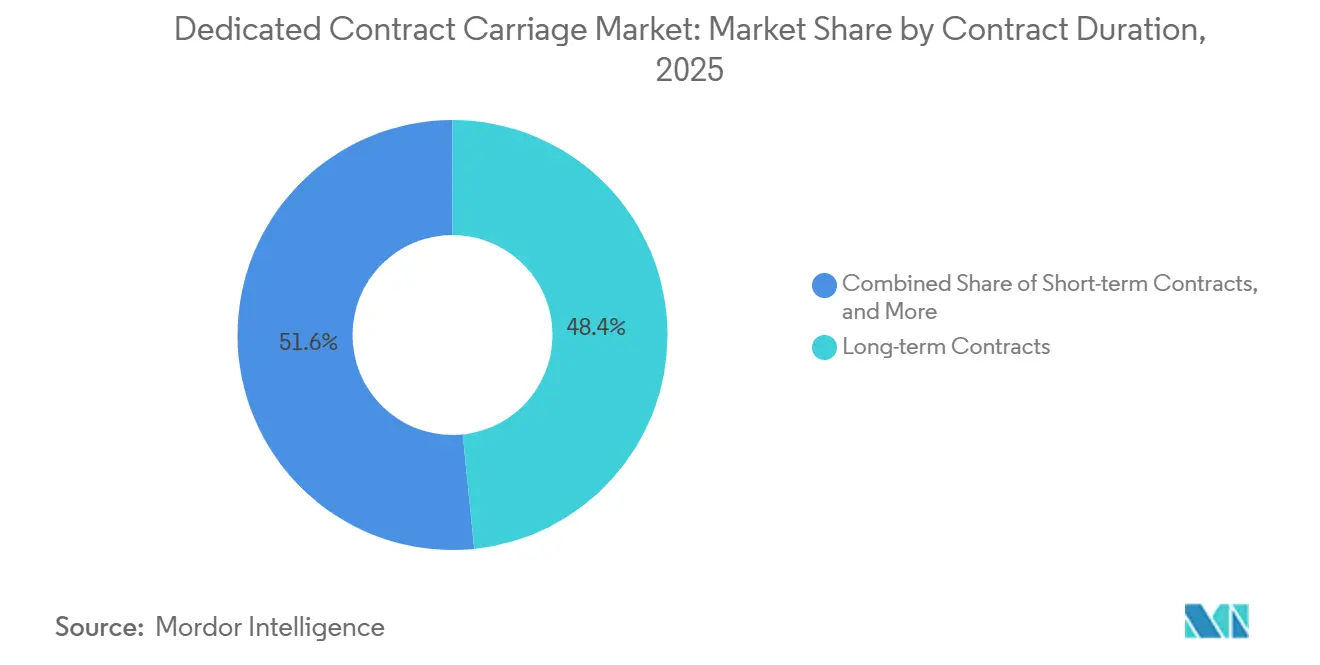
Les contrats à long terme dépassant 3 ans représentaient 48,38 % de la taille du marché du transport dédié sous contrat en 2025. Leur rôle s'est développé pendant le ralentissement du fret, car les clients valorisent les arrangements de tarifs et de capacité à terme lorsque les tarifs spot augmentent. Cela a enregistré une hausse de 21 % des tarifs spot pour fourgon sec de mars 2025 à la mi-2026. Les arrangements à long terme exigent également que les prestataires évaluent la qualité de crédit du chargeur, la stabilité des couloirs et la densité de fret projetée. Cette diligence raisonnable aide les prestataires à affecter des conducteurs et des équipements aux comptes à demande récurrente.
Les contrats à moyen terme devraient se développer à un CAGR de 7,89 % jusqu'en 2031. Ils offrent un choix intermédiaire pour les organisations qui réduisent leur dépendance à la capacité spot avant de s'engager dans des accords plus longs. Les arrangements à moyen terme permettent également à un prestataire et à un client de tester l'adéquation opérationnelle avant d'allouer davantage de capital au compte. Les contrats à court terme d'une durée maximale d'un an restent utiles pour les opérations saisonnières et la période de mise en œuvre de 90 à 120 jours pour une nouvelle solution dédiée. Cependant, ces contrats offrent moins de sécurité à un transporteur qui décide d'affecter des équipements à un client. Cette combinaison de contrats maintient le marché du transport dédié sous contrat réactif aux exigences des chargeurs, qu'elles soient stables ou changeantes.
Par taille de client : les grandes entreprises dominent tandis que les PME accèdent à des modèles flexibles
Les grandes entreprises représentaient 51,90 % de la part du marché du transport dédié sous contrat en 2025. Ces entreprises disposent souvent de la densité de fret et de la régularité des couloirs nécessaires pour maintenir une flotte dédiée pleinement utilisée. Des volumes constants aident les prestataires à récupérer les salaires des conducteurs, l'amortissement des équipements et les assurances sur des itinéraires récurrents. Les entreprises de taille intermédiaire utilisent souvent des arrangements dédiés sur des couloirs prévisibles tout en conservant une capacité de transporteur commun pour les mouvements variables. Ce modèle hybride préserve la flexibilité mais limite certains avantages d'échelle d'un réseau entièrement dédié.
Les PME ont enregistré un CAGR de 7,79 % jusqu'en 2031 sur le marché du transport dédié sous contrat. Les prestataires abaissent l'échelle minimale requise pour le service grâce à des modèles de flotte flexible et de dédicace multi-clients. L'exécution du commerce électronique augmente également la pression sur les petites entreprises qui ne peuvent pas exploiter des flottes de manière économique. Un échec de service sur un couloir critique peut inciter un client du marché intermédiaire à transférer davantage de fret sous un arrangement dédié. NFI a généré 45 % de sa base de revenus de 4 milliards USD à partir du transport dédié sous contrat, reflétant le rôle de l'intégration approfondie des clients sur toutes les lignes de service. Des pratiques d'intégration évolutives peuvent étendre cette approche à davantage de comptes du marché intermédiaire.
Par secteur d'utilisation finale : la fabrication domine tandis que le commerce de détail et le commerce électronique progressent plus rapidement
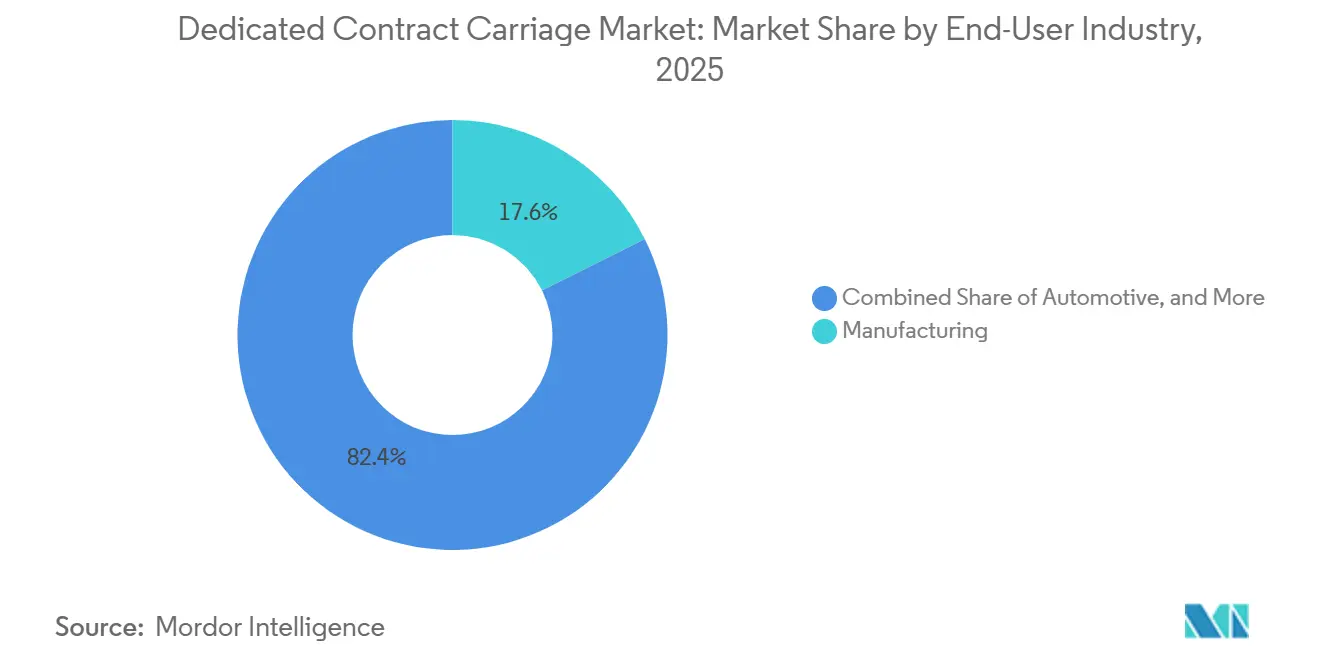
La fabrication détenait 17,63 % de la taille du marché du transport dédié sous contrat en 2025. Les calendriers de production en flux tendu rendent la livraison entrante cohérente importante, car une livraison de composant manquée peut arrêter une ligne de production. Les opérateurs automobiles et aérospatiaux ont des exigences de délai de livraison que la capacité transactionnelle peut ne pas satisfaire de manière constante. Le fret des sciences de la vie et des soins de santé nécessite également une documentation gérée et des contrôles de température. La loi sur la sécurité de la chaîne d'approvisionnement des médicaments (Drug Supply Chain Security Act) ajoute des exigences de conformité que les flottes gérées professionnellement peuvent soutenir.
Le commerce de détail et le commerce électronique ont enregistré un CAGR de 8,24 % jusqu'en 2031 sur le marché du transport dédié sous contrat. Les événements de vente continus ont réduit le délai entre un signal de demande et une exigence de livraison. Cela favorise les équipements pré-positionnés et l'accès exclusif à une capacité planifiée. Les opérateurs d'épicerie ont renforcé leurs partenariats dédiés pour les couloirs réfrigérés en 2025. Les clients de l'alimentation et des boissons augmentent l'externalisation de la chaîne du froid à mesure que la densité des couloirs réfrigérés et les exigences réglementaires augmentent. L'automobile, l'énergie et les services publics, la technologie et l'électronique, les biens de consommation, les produits de grande consommation (FMCG) et l'alimentation et les boissons conservent chacun des besoins de fret distincts que les prestataires satisfont grâce à des équipements et des procédures opérationnelles adaptés.

Analyse géographique
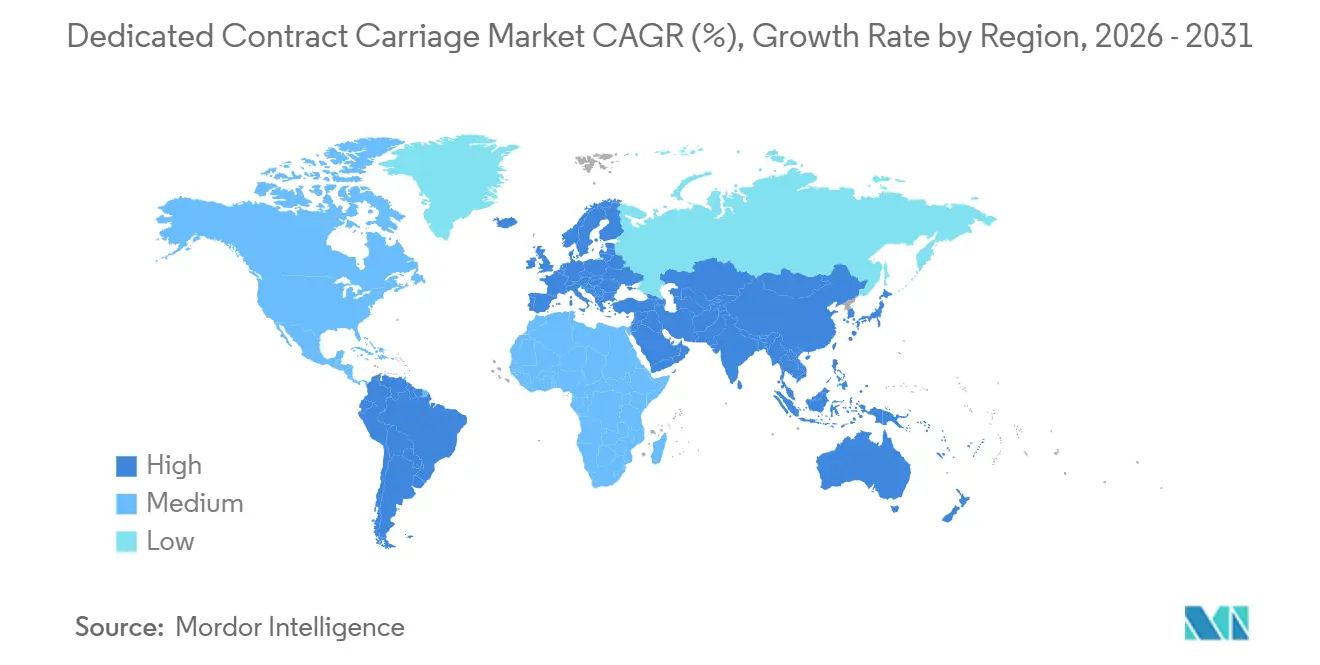
L'Amérique du Nord représentait 31,29 % de la part du marché du transport dédié sous contrat en 2025. Les États-Unis disposent d'une culture contractuelle du transport routier mature et d'une demande substantielle liée au commerce électronique et au fret manufacturier. Les exigences de conformité fédérales, les règles d'émissions des États et l'exposition à la responsabilité encouragent les grands chargeurs à utiliser des flottes gérées professionnellement. Le Canada ajoute une capacité dédiée nationale grâce à des transporteurs, notamment Day & Ross et Canada Cartage. Le Mexique gagne du fret dédié transfrontalier à mesure que la délocalisation de proximité soutient la production automobile et électronique dans le Nuevo León, le Coahuila et le Jalisco.
L'Asie-Pacifique a enregistré un CAGR de 8,10 % jusqu'en 2031 sur le marché du transport dédié sous contrat. L'objectif politique de la Chine de réduire les coûts logistiques sociaux totaux à 13,5 % du PIB d'ici 2027 soutient l'externalisation vers des opérateurs capables d'améliorer l'efficacité des réseaux. China Economic Net a rapporté que le volume logistique social total a augmenté de 4,9 % en glissement annuel au cours des 8 premiers mois de 2026. Le secteur de la logistique tierce partie en Inde est soutenu par les investissements dans les corridors de fret et l'expansion axée sur la production dans le Maharashtra, le Gujarat et le Tamil Nadu. Le Japon, la Corée du Sud et les pays d'Asie du Sud-Est ajoutent une demande liée à l'automobile, à l'électronique et au commerce électronique transfrontalier.
L'Europe est une région de transport routier mature avec un secteur de logistique dédiée et contractuelle façonné par les changements post-consolidation. L'IRTU a enregistré une hausse des tarifs contractuels au premier trimestre 2026. L'Amérique du Sud émerge grâce à l'expansion manufacturière au Brésil et en Argentine. Le Moyen-Orient et l'Afrique affichent une demande concentrée aux Émirats arabes unis, en Arabie saoudite et en Afrique du Sud, où les programmes de diversification soutiennent l'infrastructure logistique. Ces conditions régionales élargissent la base adressable du marché du transport dédié sous contrat.
Paysage concurrentiel
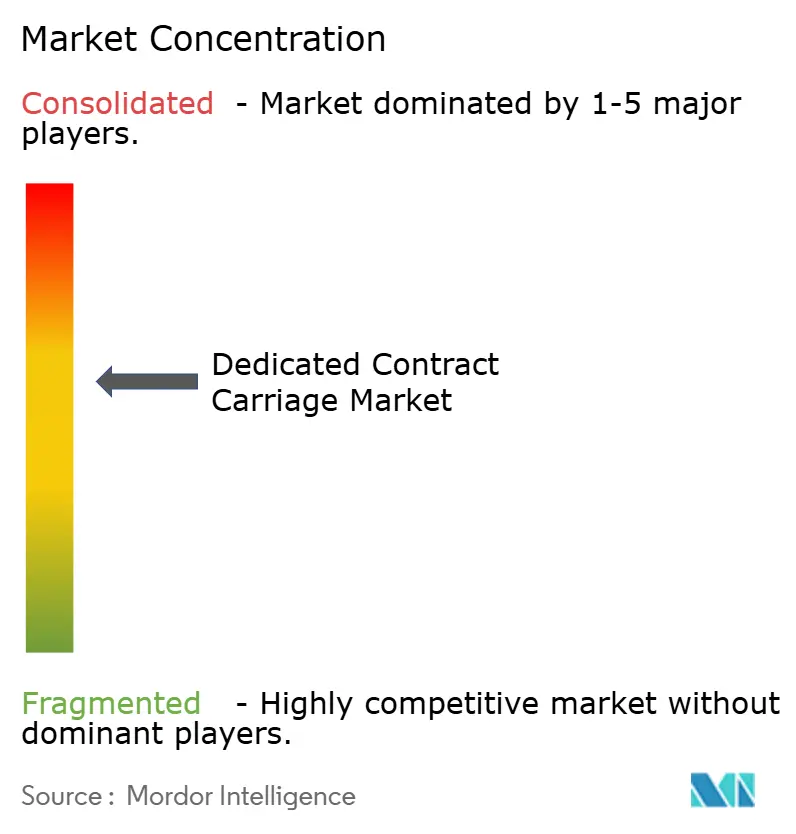
Le marché du transport dédié sous contrat présente une concentration modérée parmi les plus grands prestataires et une fragmentation substantielle parmi les transporteurs régionaux et de niche. J.B. Hunt Dedicated Contract Services exploitait 12 639 unités motrices, Ryder en exploitait 10 700, Schneider 8 504, Penske Logistics 7 798 et Knight-Swift 6 000 dans le classement 2026. Ces 5 prestataires exploitaient collectivement plus de 45 000 camions dédiés. Plus de 40 transporteurs supplémentaires se font concurrence sur des couloirs régionaux, du fret spécialisé et des réseaux spécifiques aux clients. Les stratégies concurrentielles se concentrent sur le fret d'épicerie, pharmaceutique et automobile à haute conformité, les acquisitions et les outils de gestion des itinéraires.
Werner Enterprises a acquis FirstFleet en janvier 2026 pour 282,8 millions USD, dont 37,8 millions USD en immobilier. L'acquisition a ajouté 2 400 tracteurs, 11 000 remorques et 37 installations à proximité de 130 sites clients, et a augmenté la base de revenus dédiés de Werner de 50 %. Schneider avait étendu son réseau dédié dans l'est des États-Unis à près de 8 600 tracteurs répartis sur plus de 40 sites en décembre 2025. DSV a finalisé l'acquisition de DB Schenker en avril 2025 pour 14,2 milliards DKK (16,3 milliards USD), ajoutant de l'envergure dans le transport routier européen et la logistique contractuelle. Ces mouvements montrent que la portée du réseau et les relations clients établies restent des atouts concurrentiels importants.
La technologie prend une importance croissante sur le marché du transport dédié sous contrat aux côtés de l'envergure des flottes. La maintenance prédictive, la visibilité des couloirs en temps réel, les données au niveau des comptes et l'optimisation dynamique des itinéraires peuvent aider les prestataires à gérer les kilomètres à vide et les performances de livraison. Penske Logistics a mis en œuvre la plateforme de visibilité du fret d'Augment dans ses opérations de transport dédié en janvier 2026, après un pilote de 6 mois. DSV et Volvo Autonomous Solutions ont lancé des opérations commerciales de fret autonome sur un couloir Dallas-Houston au Texas en mai 2026. Les PME, les services spécialisés et de transport lourd, et le transport en chaîne du froid restent des domaines où les prestataires peuvent se développer. Les règles d'inspection électronique de la FMCSA et les exigences de déclaration de la Californie font également de la capacité de conformité un facteur de sélection important pour les chargeurs.
Leaders du secteur du transport dédié sous contrat
-
J.B. Hunt Transport Services, Inc.
-
Ryder System, Inc.
-
Schneider National, Inc.
-
Penske Corporation
-
Knight-Swift Transportation Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : CMA CGM Group a acquis FedEx Supply Chain pour une valeur d'entreprise de 1,4 milliard USD via sa filiale CEVA Logistics. L'accord triplerait presque l'empreinte logistique contractuelle nord-américaine de CEVA à 150 entrepôts et 20 000 employés. La transaction comprenait des accords commerciaux pluriannuels et une collaboration sur des solutions de capacité de fret aérien sélectionnées.
- Juin 2026 : la filiale de Knight-Swift Transportation, AAA Cooper Transportation, a ouvert 4 terminaux dans de nouveaux marchés. L'expansion a augmenté l'empreinte du réseau combiné de services de transport de lots partiels (LTL) et de services dédiés et a soutenu les opportunités de transport contractuel de proximité.
- Mars 2026 : GEODIS a finalisé l'acquisition de Transports Malherbe, un spécialiste du transport routier en charge complète au service des clients de l'agroalimentaire et du commerce de détail. La transaction a placé GEODIS parmi les 3 premiers prestataires dans le segment français du transport complet et partiel avec un chiffre d'affaires combiné approchant 2,2 milliards USD.
- Janvier 2026 : DHL Supply Chain a renouvelé et étendu son contrat logistique pluriannuel avec Airbus. L'arrangement couvrait 350 000 expéditions annuelles pour 20 sites Airbus et ajoutait un service dédié 24h/24 et 7j/7 pour les opérations d'aéronef en escale (Aircraft on Ground).
Portée du rapport mondial sur le marché du transport dédié sous contrat
| Fourgon sec |
| Réfrigéré et surgelé |
| Plateau et plateau surbaissé |
| Citerne et vrac |
| Équipements spécialisés et de transport lourd |
| Contrats à court terme, jusqu'à 1 an |
| Contrats à moyen terme, de 1 à 3 ans |
| Contrats à long terme, plus de 3 ans |
| Grandes entreprises |
| Entreprises de taille intermédiaire |
| Petites et moyennes entreprises |
| Automobile |
| Énergie et services publics |
| Fabrication |
| Sciences de la vie et soins de santé |
| Technologie et électronique |
| Commerce de détail et commerce électronique |
| Biens de consommation et produits de grande consommation (FMCG) |
| Alimentation et boissons |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de véhicule | Fourgon sec | |
| Réfrigéré et surgelé | ||
| Plateau et plateau surbaissé | ||
| Citerne et vrac | ||
| Équipements spécialisés et de transport lourd | ||
| Par durée de contrat | Contrats à court terme, jusqu'à 1 an | |
| Contrats à moyen terme, de 1 à 3 ans | ||
| Contrats à long terme, plus de 3 ans | ||
| Par taille de client | Grandes entreprises | |
| Entreprises de taille intermédiaire | ||
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation finale | Automobile | |
| Énergie et services publics | ||
| Fabrication | ||
| Sciences de la vie et soins de santé | ||
| Technologie et électronique | ||
| Commerce de détail et commerce électronique | ||
| Biens de consommation et produits de grande consommation (FMCG) | ||
| Alimentation et boissons | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce que le transport dédié sous contrat ?
Il s'agit d'un arrangement de transport dans lequel un prestataire fournit des conducteurs, des équipements et une gestion opérationnelle pour les couloirs de fret définis d'un client.
Quelle est la taille du marché du transport dédié sous contrat ?
Le marché du transport dédié sous contrat représentait 102,42 milliards USD en 2026 et devrait atteindre 138,62 milliards USD d'ici 2031 à un CAGR de 6,24 %.
Quel type de véhicule détient la plus grande part ?
Le fourgon sec était en tête avec 37,63 % en 2025, car il répond aux besoins généraux de marchandises générales dans les secteurs du commerce de détail, de la fabrication et du fret de biens de consommation.
Quel groupe de clients se développe le plus rapidement ?
Les PME devraient enregistrer un CAGR de 7,79 % jusqu'en 2031, grâce aux modèles de flotte flexible et multi-clients qui réduisent l'échelle de service requise pour les opérations dédiées.
Pourquoi les chargeurs utilisent-ils des services de transport dédié ?
Les chargeurs utilisent des services dédiés pour sécuriser la capacité, transférer les responsabilités de gestion de flotte, améliorer la fiabilité des couloirs récurrents et gérer les exigences de conformité.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 8,10 % jusqu'en 2031, soutenue par l'externalisation logistique et la demande liée à la fabrication.