
Marktgröße und Marktanteile für Treasury-Management-Services
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 76.10 Milliarden US-Dollar |
| Marktgröße (2031) | 99.60 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.50 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Nordamerika |
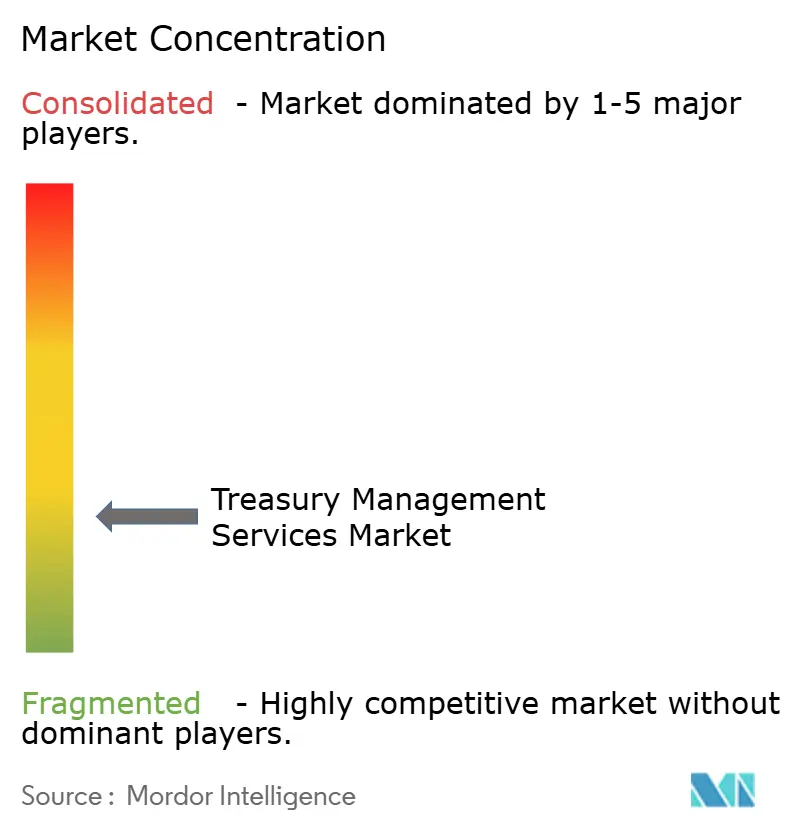
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Treasury-Management-Services von Mordor Intelligence
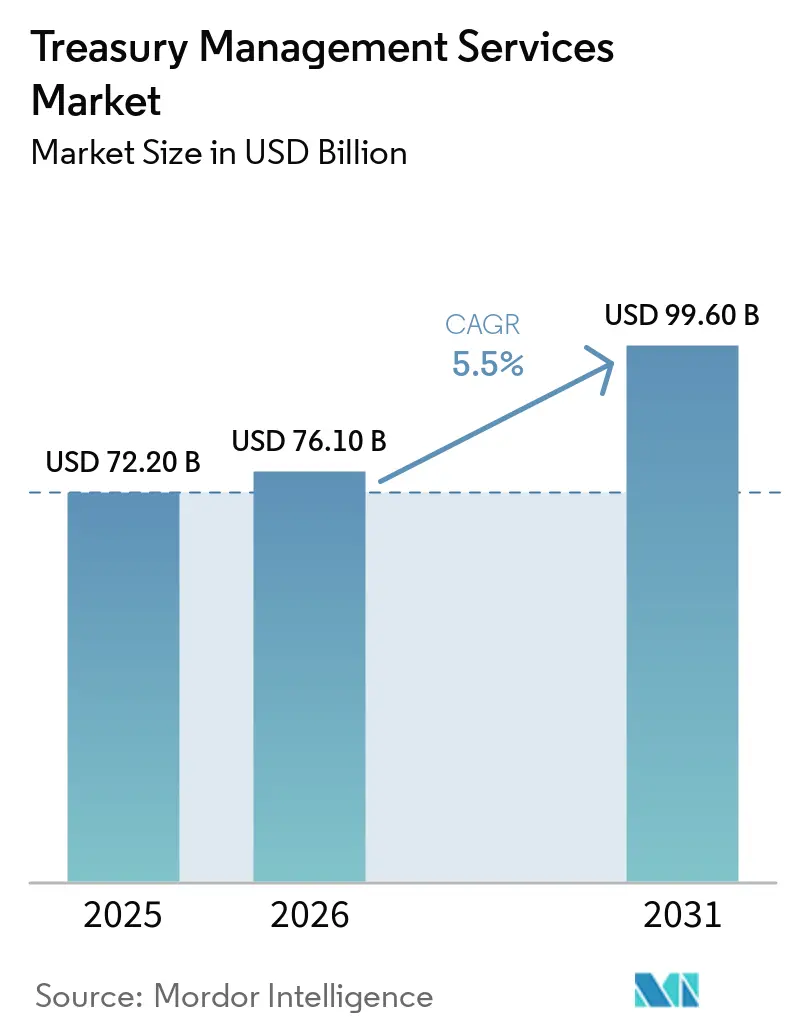
Die Marktgröße für Treasury-Management-Services wurde im Jahr 2025 auf 72,2 Milliarden USD geschätzt und soll von 76,1 Milliarden USD im Jahr 2026 auf 99,6 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,5 % während des Prognosezeitraums (2026–2031).
Der Markt für Treasury-Management-Services wird durch Echtzeit-Zahlungsnetzwerke, die Migration auf ISO-20022-Messaging und den verstärkten Einsatz von künstlicher Intelligenz bei der Liquiditätsprognose neu gestaltet. Diese Veränderungen verlagern die Treasury-Arbeit hin zu kontinuierlicher Liquiditätstransparenz und zeitnäheren Entscheidungen anstelle von nächtlichen Abstimmungen. Anbieter reagieren mit Cloud-Plattformen, Datenkonnektivitätswerkzeugen und automatisierten Kontrollen, die komplexe Zahlungs-, Liquiditäts- und Compliance-Anforderungen unterstützen können. Die Nachfrage bleibt stark, obwohl Implementierungskosten, Integrationsherausforderungen, Cybersicherheitsrisiken und ein Mangel an qualifiziertem Treasury-Personal das Tempo verlangsamen können, mit dem Nutzer erweiterte Funktionen übernehmen.
Wichtigste Erkenntnisse des Berichts
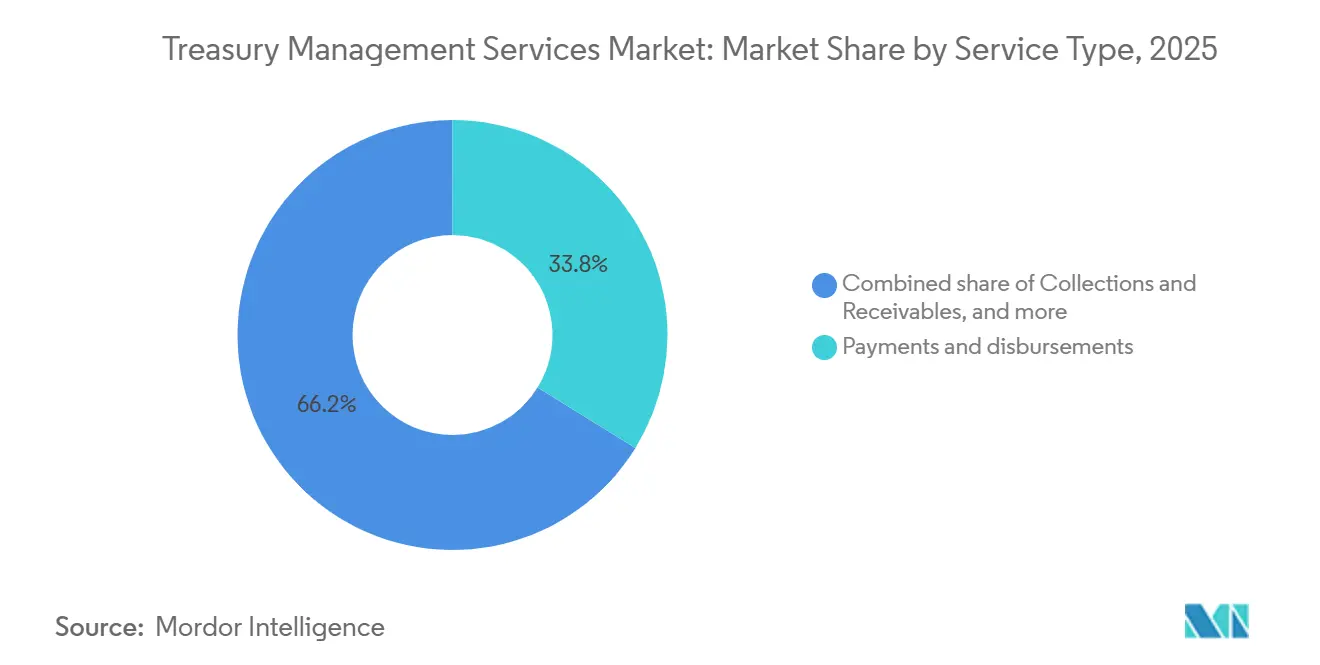
- Nach Serviceart entfielen 2025 33,8 % des Marktanteils für Treasury-Management-Services auf Zahlungen und Auszahlungen, während Kontodienste, Informationsberichterstattung und Bankkonnektivität bis 2031 voraussichtlich mit einem CAGR von 7,1 % wachsen werden.
- Nach Kundensegment hielten Großunternehmen und multinationale Konzerne 2025 einen Marktanteil von 37,2 % im Markt für Treasury-Management-Services, während mittelständische und gewerbliche Bankkunden bis 2031 voraussichtlich mit einem CAGR von 6,6 % wachsen werden.
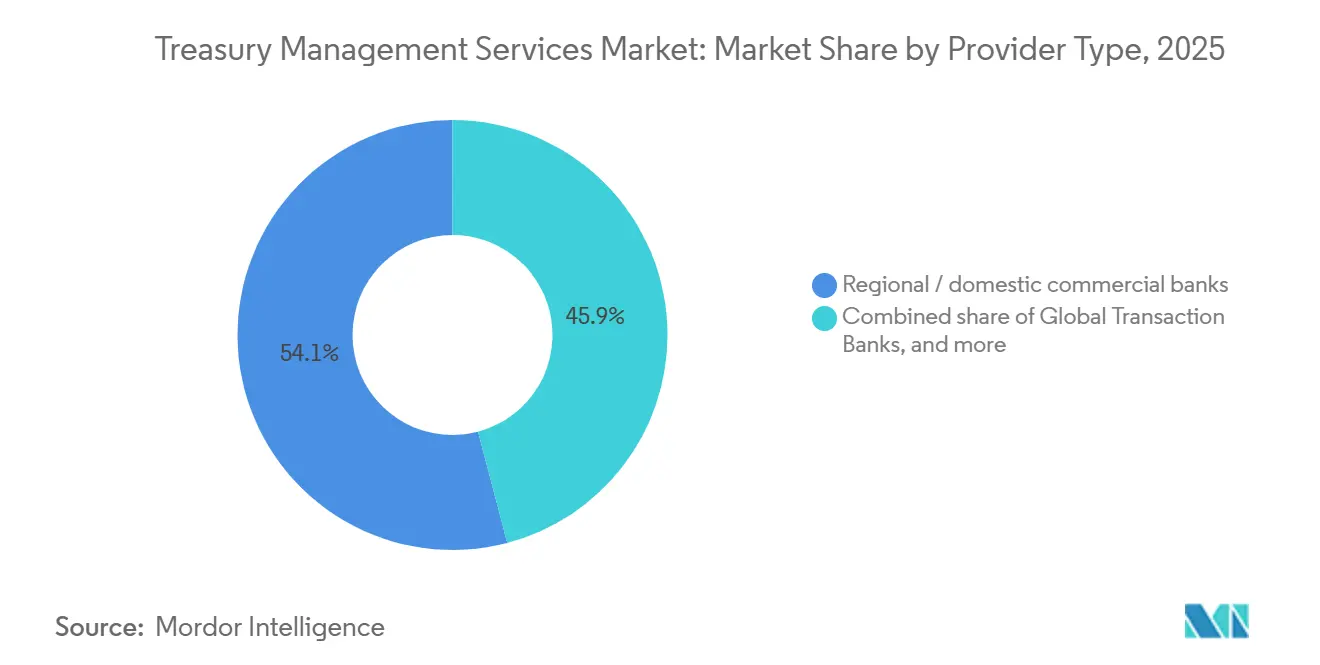
- Nach Anbietertyp hielten regionale und inländische Geschäftsbanken 2025 einen Marktanteil von 54,1 % im Markt für Treasury-Management-Services, während spezialisierte Nicht-Bank-Anbieter für operatives Treasury bis 2031 voraussichtlich mit einem CAGR von 9,2 % wachsen werden.
- Nach Branchenvertikale hielt das verarbeitende Gewerbe und die Industrie 2025 einen Marktanteil von 19,6 % im Markt für Treasury-Management-Services, während Einzelhandel, Konsumgüter und E-Commerce bis 2031 voraussichtlich mit einem CAGR von 7,3 % wachsen werden.
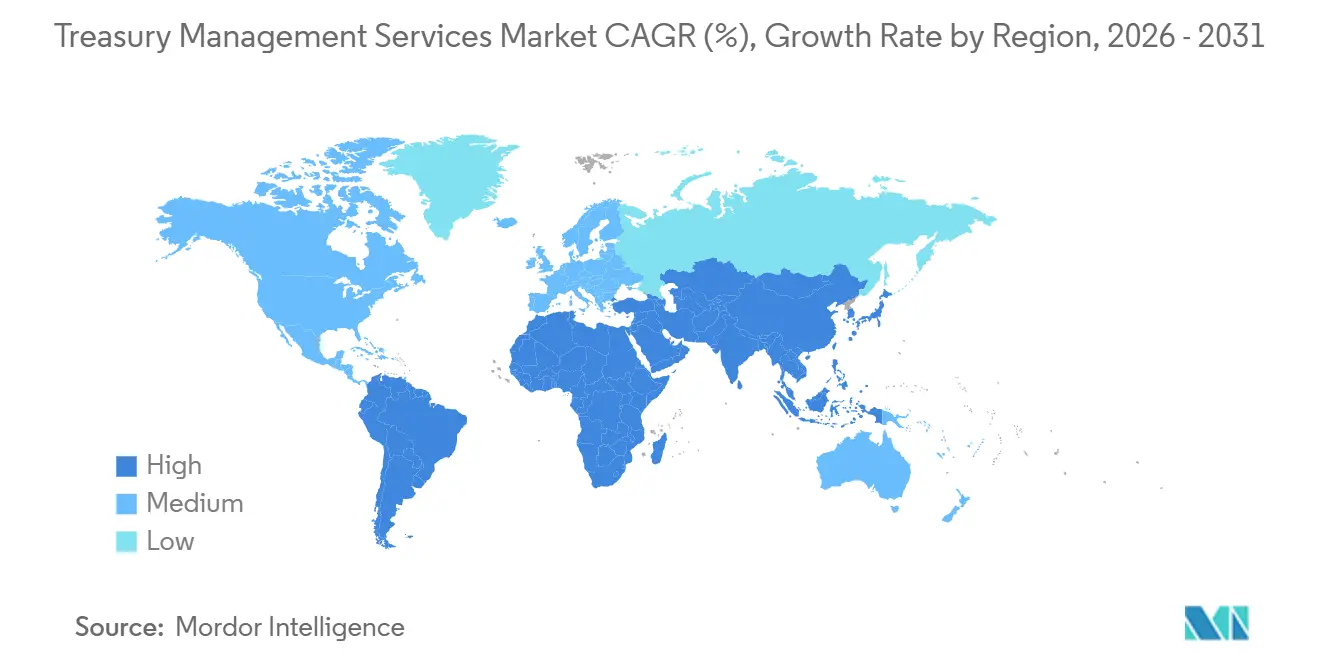
- Nach Geografie hielt Nordamerika 2025 einen Marktanteil von 34,7 % im Markt für Treasury-Management-Services, während Südamerika bis 2031 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Treasury-Management-Services
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Echtzeit-Liquiditäts- und Kassentransparenz | +1.2% | Global: höchste Intensität in Nordamerika und im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Komplexität bei grenzüberschreitenden Zahlungen und dem Devisenmanagement | +1.0% | Global; konzentriert auf Nordamerika, Europa und die asiatisch-pazifischen Korridore | Mittelfristig (2–4 Jahre) |
| KI-gestützte Treasury-Automatisierung und fortschrittliche Liquiditätsprognose | +0.9% | Global; ausgereiftester Einsatz in Nordamerika | Kurz- bis mittelfristig |
| Wachsender Bedarf an Working-Capital- und Liquiditätsoptimierung | +0.8% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung cloudbasierter Treasury-Management-Plattformen | +0.7% | Global; Beschleunigung im asiatisch-pazifischen Raum und in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende regulatorische Compliance-, Betrugsbekämpfungs- und Cybersicherheitsanforderungen | +0.6% | Europa (PSD3/ISO 20022), Nordamerika, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Echtzeit-Liquiditäts- und Kassentransparenz
Der Markt für Treasury-Management-Services profitiert vom wachsenden Bedarf an aktuellen Liquiditäts- und Kasseninformationen. Dieser Bedarf stärkt die Nachfrage im gesamten Markt für Treasury-Management-Services. Echtzeit-Zahlungsnetzwerke haben einen Großteil des nächtlichen Verarbeitungspuffers beseitigt, den Treasury-Teams zuvor für Liquiditätsentscheidungen nutzten. FedNow, SEPA Instant und vergleichbare Netzwerke erfordern, dass Unternehmen ihre Positionen den ganzen Tag über überwachen. Die Association for Financial Professionals berichtete, dass 68 % der Treasury-Abteilungen von Unternehmen im Jahr 2025 künstliche Intelligenz oder maschinelles Lernen bei der Prognose einsetzten, verglichen mit 41 % im Jahr 2023. Eine Umfrage zum Liquiditätsmanagement im asiatisch-pazifischen Raum aus dem Jahr 2025 ergab, dass alle Befragten das Echtzeit-Cashflow-Management als oberste Priorität einstuften. Eine bessere Transparenz kann überschüssige Kassenbestände reduzieren und die kurzfristige Kreditnutzung begrenzen, wenn Organisationen Finanzierungsbedarf früher erkennen können.
Zunehmende Komplexität bei grenzüberschreitenden Zahlungen und dem Devisenmanagement
Grenzüberschreitende Aktivitäten erhöhen die Anzahl der Zahlungskorridore, Währungen und Kontrollen, die Treasury-Teams verwalten müssen. Standard Chartered berichtete, dass das Volumen grenzüberschreitender Zahlungen im Jahr 2024 194 Billionen USD erreichte und bis 2032 voraussichtlich 320 Billionen USD erreichen wird. Die Forschungsergebnisse zeigten auch, dass 56 % der Unternehmen das Devisenrisikomanagement als ihre wichtigste Treasury-Priorität einstuften. Die Abkehr von den SWIFT-Formaten MT103 und MT202 erfordert, dass Unternehmen strukturierte ISO-20022-Informationen über Enterprise-Resource-Planning-, Treasury- und Bankkonnektivitätssysteme hinweg unterstützen. J.P. Morgan stellte 2026 fest, dass 30 % des globalen Handels bis 2035 auf alternative Korridore verlagert werden könnten, was den Bedarf an einer Neukalibrierung von Absicherungs- und Zahlungsstrategien erhöht[1]https://www.jpmorgan.com/insights/payments/fx-cross-border/2026-trends-for-financial-institutions. Der Markt für Treasury-Management-Services bietet daher Chancen für Plattformen, die lokale Echtzeit-Zahlungsnetzwerke, SWIFT CBPR+ und aufkommende Abwicklungsoptionen in einem kontrollierten Workflow kombinieren.
KI-gestützte Treasury-Automatisierung und fortschrittliche Liquiditätsprognose
Künstliche Intelligenz wird im Markt für Treasury-Management-Services zu einem regulären Werkzeug und nicht mehr zu einem begrenzten Pilotprojekt. Die Association for Financial Professionals stellte fest, dass 68 % der Treasury-Abteilungen im Jahr 2025 künstliche Intelligenz oder maschinelles Lernen für Prognosen einsetzten, aber nur 22 % berichteten von hohem Vertrauen in die Prognosegenauigkeit. Dieser Unterschied zeigt, dass die Einführung schneller vorangeschritten ist als die Modellzuverlässigkeit und -steuerung. J.P. Morgan erklärte, dass KI-Prognosemodelle die Prognosefehlerquoten um bis zu 50 % reduzieren können. Bank of America berichtete im Dezember 2025, dass mehr als 3.000 Unternehmen CashPro Forecasting nutzten und gemeinsam mehr als 250.000 Arbeitsstunden eingespart hatten[2]https://newsroom.bankofamerica.com/content/newsroom/press-releases/2025/12/bofa-s-ai-solution-cashpro-forecasting--helps-clients-navigate-y.html. Die Technologie kann manuelle Arbeit reduzieren und gleichzeitig den Personalbedarf hin zu Mitarbeitern verlagern, die Risiken, Daten und strategische Entscheidungen managen können.
Ausweitung cloudbasierter Treasury-Management-Plattformen
Cloud-Bereitstellung erweitert die adressierbare Kundenbasis für den Markt für Treasury-Management-Services. Sie unterstützt auch einen breiteren Zugang zum Markt für Treasury-Management-Services bei kleineren Organisationen. Sie verringert die Infrastrukturbelastung älterer On-Premise-Bereitstellungen und kann die Zeit verkürzen, die zur Einführung zentraler Treasury-Module benötigt wird. FIS brachte im April 2025 Treasury and Risk Manager, Quantum Cloud Edition, mit einem Liquidity Hub, SAP- und Oracle-Konnektoren sowie Echtzeit-Kassenanalysen auf den Markt. Frankfurt International Bank wählte die Plattform im Juli 2026, um Treasury- und Risikobetrieb ohne Legacy-Infrastruktur aufzubauen[3]https://www.fisglobal.com/about-us/media-room/press-release/2026/frankfurt-international-bank-selects-fis-to-bypass-legacy-infrastructure. Dieser Ansatz kann formale Treasury-Systeme für mittelständische Nutzer praktikabler machen, die zuvor mit hohen Implementierungshürden konfrontiert waren. Automatische Aktualisierungspfade helfen Unternehmen auch dabei, auf sich ändernde ISO-20022- und Zahlungsdiensterichtlinien-Anforderungen in verschiedenen Rechtsordnungen zu reagieren.
Analyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungs- und Integrationskomplexität | -0.5% | Global; am stärksten ausgeprägt im Mittelstand in asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Hohe Implementierungs-, Anpassungs- und laufende Betriebskosten | -0.4% | Global; stärkstes Hemmnis in KMU- und Mittelstandssegmenten | Mittelfristig (2–4 Jahre) |
| Datensicherheits-, Datenschutz- und Drittanbieterabhängigkeitsrisiken | -0.3% | Global; regulatorische Eskalation in Nordamerika und Europa | Kurz- bis mittelfristig |
| Mangel an Treasury-Technologie- und Risikomanagement-Expertise | -0.3% | Nordamerika mit dem größten Mangel; Ausweitung im asiatisch-pazifischen Raum und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungs- und Integrationskomplexität
Die Implementierungskomplexität bleibt ein wesentliches Hemmnis für den Markt für Treasury-Management-Services. Sie kann Kaufentscheidungen im gesamten Markt für Treasury-Management-Services verzögern. Viele Organisationen arbeiten mit fragmentierten Datenumgebungen, die vor der Einführung moderner Treasury-Plattformen entstanden sind. NeuGroup berichtete 2026, dass mehr als 1 von 5 befragten Mitgliedsunternehmen mehrere Enterprise-Resource-Planning-Systeme betrieb[4]https://connect.neugroup.com/public/blogs/treasury-technology-benchmark. Mehrere Systeme können inkonsistente Datenmodelle verwenden und Middleware erfordern, bevor eine Treasury-Plattform konsistente Prognosen erstellen kann. Jede zusätzliche Einheit, Währung oder Bankverbindung erweitert den Aufwand für die Integration und das Testen der Plattform. Der Effekt ist besonders bedeutsam für mittelständische Unternehmen, die über begrenzte IT-Ressourcen verfügen und weniger Kapazität haben, eine fehlgeschlagene Implementierung zu absorbieren.
Datensicherheits-, Datenschutz- und Drittanbieterabhängigkeitsrisiken
Die Exposition gegenüber Drittanbietern kann Treasury-Plattformentscheidungen verzögern, da Systeme Banken, Zahlungsvermittler und Unternehmensanwendungen verbinden. Das Büro des Generalinspektors des US-Finanzministeriums beschrieb, wie ein kompromittierter Anbieterschlüssel chinesischen staatlich gesponserten Hackern ermöglichte, während des Vorfalls im Jahr 2025 auf Treasury-Systeme zuzugreifen. Der Vorfall zeigte, wie ein vertrauenswürdiger Zugangspunkt direkte Perimeter-Kontrollen umgehen kann. Die Bank für Internationalen Zahlungsausgleich veröffentlichte im September 2026 ein Diskussionspapier zu Drittanbieterrisiken für Finanzmarktinfrastrukturen, das das Konzentrationsrisiko in Zahlungs-, Clearing- und Abwicklungssystemen adressiert. Der Fokus zeigt, dass die Aufsicht über Anbieter-Ökosysteme strenger wird. Käufer legen daher vor der Erweiterung der Treasury-Konnektivität größeres Gewicht auf Sicherheit, Datenschutz, Resilienz und Governance.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Zahlungen führen beim Umsatz, Konnektivität beim Wachstum
Zahlungen und Auszahlungen hielten 2025 33,8 % der Marktgröße für Treasury-Management-Services und waren damit die größte Servicekategorie. Unternehmen leiten große Transaktionsvolumina über Bankkanäle, was diese Position stützt. J.P. Morgan verarbeitete an einem einzigen Tag im Jahr 2025 Zahlungen in Höhe von 16,1 Billionen USD und bewegte routinemäßig täglich fast 12 Billionen USD in 120 Währungen. Inkasso und Forderungsmanagement werden komplexer, da E-Commerce mehrwährungs- und mehrschienige Zahlungsströme erzeugt. Diese Ströme erfordern automatisiertes Abgleichen und Abstimmen in großem Maßstab. Liquiditäts- und Kassenkonzentrationsdienste bleiben auch für multinationale Konzerne relevant, die Kassenbestände über Einheiten hinweg zentralisieren möchten. Kommerzielle Zahlungskarten bleiben kleiner, aber J.P. Morgan Payments führte 2025 in Europa gemeinsam mit Mastercard Business-to-Business-Funktionen für virtuelle Karten ein.
Kontodienste, Informationsberichterstattung und Bankkonnektivität werden bis 2031 voraussichtlich mit einem CAGR von 7,1 % wachsen. Die Branche für Treasury-Management-Services verzeichnet eine stärkere Nachfrage nach Datenkonnektivität, da ISO 20022 ältere Bankdateiformate ersetzt. Die SWIFT-Anforderung vom November 2026 für strukturierte Postadressen in CBPR+-Nachrichten beschleunigt Upgrade-Entscheidungen in Europa, dem asiatisch-pazifischen Raum und Nordamerika. Treasury-Teams benötigen Informationen, die in einem strukturierten Format zwischen Unternehmenssystemen und Bankpartnern ausgetauscht werden können. Kyriba berichtete, dass sein Netzwerk mehr als 10.000 Bankverbindungen umfasst und jährlich Zahlungen in Höhe von 51 Billionen USD für mehr als 4.000 Kunden verarbeitet. Dieser Umfang rückt Konnektivität näher an eine gemeinsame Betriebsschicht als an ein eigenständiges Produktmerkmal. Die schnellere Wachstumsrate spiegelt den Wert zeitnaher und vollständiger Bankinformationen für Prognosen, Kontrollen und Berichterstattung wider.


Nach Kundensegment: Großunternehmen setzen Anforderungen, mittelständische Kunden expandieren
Großunternehmen und multinationale Konzerne hielten 2025 37,2 % des Umsatzes, den größten Kundenanteil im Markt für Treasury-Management-Services. Ihre Aktivitäten umfassen häufig konzernweites Cash-Pooling, Inhouse-Banking, Devisenabsicherung und Berichterstattung über mehrere Rechtsordnungen hinweg. Diese Anforderungen schaffen eine anhaltende Abhängigkeit von Premium-Bank- und Technologiedienstleistungen. Finanzinstitute bilden einen eigenständigen Umsatzpool durch Korrespondenzbankgeschäfte und Interbanken-Abwicklungsanforderungen. Öffentliche und gemeinnützige Nutzer benötigen ebenfalls Compliance- und Berichtsfunktionen, die mit Rechnungslegungsstandards und Beschaffungsregeln übereinstimmen. Die operative Komplexität dieser Kunden legt die funktionale Grundlage für höherwertige Treasury-Angebote fest.
Mittelständische und gewerbliche Bankkunden werden bis 2031 voraussichtlich mit einem CAGR von 6,6 % wachsen. SaaS-Plattformen haben strukturierte Treasury-Werkzeuge für Unternehmen mit einem Umsatz unter 1 Milliarde USD praktikabler gemacht. Der grenzüberschreitende Handel mittelgroßer E-Commerce-Unternehmen erhöht auch den Bedarf an Mehrwährungsmanagement. Die Branche für Treasury-Management-Services gewinnt Chancen, da Private-Equity-Eigentümer informelle tabellenkalkulationsbasierte Prozesse durch standardisierte Plattformen ersetzen möchten. NeuGroup berichtete, dass Kyriba 2026 von fast 30 % der 226 befragten Unternehmen genutzt wurde, gefolgt von FIS mit 20 % und ION Group mit 17 %. Die Association for Financial Professionals stellte fest, dass 57 % der Befragten die Automatisierung manueller Prozesse 2025 als die zweitgrößte Treasury-Herausforderung identifizierten. ISO 20022, die Zahlungsdiensterichtlinie 3 und die Anforderungen des Digital Operational Resilience Act können die Dringlichkeit von Ausgaben erhöhen, die einige Unternehmen andernfalls aufschieben würden.
Nach Anbietertyp: Regionalbanken führen beim Umsatz, Spezialisten wachsen schneller
Regionale und inländische Geschäftsbanken hielten 2025 54,1 % des Umsatzes, den größten Anbieteranteil im Markt für Treasury-Management-Services. Relationship-Banking, lokales regulatorisches Wissen und eingebettete Kreditfazilitäten verschaffen diesen Banken einen etablierten Vorteil. Diese Merkmale können für Unternehmenskunden erhebliche Wechselkosten erzeugen. Globale Transaktionsbanken, darunter J.P. Morgan, Citi, HSBC, BNY und BNP Paribas, bedienen ein Premium-Segment. Ihre Angebote kombinieren Korrespondenzbankgeschäfte, grenzüberschreitende Zahlungen, Liquiditätsmanagement, Devisen, Handelsfinanzierung und Anlagefähigkeiten. Diese Breite ist für Organisationen wertvoll, die eine integrierte institutionelle Beziehung bevorzugen.
Spezialisierte Nicht-Bank-Anbieter für operatives Treasury werden bis 2031 voraussichtlich mit einem CAGR von 9,2 % wachsen. Ihr Wachstum spiegelt die Bereitschaft mittelständischer und großer Unternehmen wider, ihre Bankbeziehungen von ihrer Treasury-Technologie zu trennen. Modulare Software und niedrigere SaaS-Bereitstellungskosten unterstützen diese Wahl. Ripple erwarb GTreasury im Oktober 2025 für 1 Milliarde USD und fügte eine Plattform hinzu, die von mehr als 1.000 Kunden in 160 Ländern genutzt wird. Das Unternehmen startete dann im März 2026 eine Treasury- und Zahlungsplattform in Brasilien. Der Markt für Treasury-Management-Services schafft daher Raum für Anbieter, die mehrere Zahlungsschienen koordinieren können, ohne auf eine einzige bankeigene Infrastruktur angewiesen zu sein.
Nach Branchenvertikale: Verarbeitendes Gewerbe hält Umsatz, Einzelhandel und E-Commerce modernisieren sich
Das verarbeitende Gewerbe und die Industrie hielten 2025 19,6 % des Umsatzes, den größten Vertikalanteil im Markt für Treasury-Management-Services. Kapitalintensive Betriebe erfordern ein enges Management von Working Capital, Forderungen und Liquiditätsprognosen. Bottomline berichtete 2025, dass 62 % der Fertigungsunternehmen künstliche Intelligenz bei der Liquiditätsprognose, 63 % bei der Kreditorenbuchhaltung und 51 % bei der Betrugserkennung einsetzten. Der National Association of Manufacturers zufolge identifizierten in ihrer Umfrage 2024 67 % der Hersteller Working Capital als ein zentrales finanzielles Anliegen. Finanzunternehmen, Informationstechnologie und Telekommunikation, Gesundheitswesen, Energie und Versorgungsunternehmen, Transport und Logistik sowie staatliche Nutzer haben separate regulatorische und Berichtsanforderungen. Diese Anforderungen stützen die Nachfrage nach vertikalspezifischen Funktionen und Kontrollen.
Einzelhandel, Konsumgüter und E-Commerce werden bis 2031 voraussichtlich mit einem CAGR von 7,3 % wachsen. Digitaler Handel erzeugt hochfrequente, mehrwährungs- und mehrschienige Ströme, mit denen ältere chargenbasierte Treasury-Systeme Schwierigkeiten haben. Große Plattformen können täglich Millionen von Transaktionen über Dutzende von Zahlungsschienen und mehr als 50 Währungen verarbeiten. Der Markt für Treasury-Management-Services kann diese Arbeitslast durch automatisierte Abstimmung und aktuellere Inkassodaten unterstützen. Standard Chartered stellte fest, dass Singapur, Malaysia und Indonesien die Transaktionsschwellen bei Echtzeit-Zahlungssystemen angehoben hatten, was zusätzliche Business-to-Business-Anwendungsfälle in Einzelhandels-Lieferketten eröffnet. Der Digital Operational Resilience Act schafft auch in Europa Nachfrage nach Resilienz- und Drittanbieter-Risikokontrollen bei Einzelhandelsgruppen mit Finanzdienstleistungstöchtern. Diese Faktoren unterstützen die Infrastrukturmodernisierung in einer Branchenvertikale, in der die Zahlungskomplexität schnell zunimmt.
Geografische Analyse
Nordamerika hielt 2025 34,7 % des Umsatzes, den größten geografischen Anteil im Markt für Treasury-Management-Services. Die Vereinigten Staaten verfügen über 2 Echtzeit-Zahlungsschienen, FedNow und The Clearing House RTP, sowie eine hohe Konzentration großer Treasury-Funktionen von Unternehmen. J.P. Morgan berichtete 2025 einen Zahlungsumsatz von 19,3 Milliarden USD, ein Anstieg von 7 %, während die Einlagen um 13 % und die Gebühren um 10 % stiegen. Kanada trägt durch Anforderungen des Rohstoffsektors bei, wo rohstoffgebundene Einnahmen eine anhaltende Mehrwährungsexposition erzeugen. Mexiko profitiert von Nearshoring-Aktivitäten, die konzernübergreifendes Liquiditätsmanagement und grenzüberschreitende Zahlungsanforderungen für Hersteller hinzufügen.
Europa wird weiterhin durch einen intensiven regulatorischen Zeitplan geprägt. Die Texte der Zahlungsdiensterichtlinie 3 und der Zahlungsdiensteverordnung wurden vor dem Ausschuss für Wirtschaft und Währung des Europäischen Parlaments im April 2026 abgeschlossen, mit einer erwarteten Anwendung in der ersten Hälfte des Jahres 2028 nach einer 21-monatigen Umsetzungsfrist. Das ISO-20022-Mandat für strukturierte Adressen vom November 2026 beschleunigt Konnektivitäts-Upgrades, insbesondere in Deutschland und den Niederlanden. Das britische CHAPS-System nutzte ISO 20022 seit Juni 2023, was britische Unternehmen bei der Migration auf strukturierte Daten relativ weit voranbrachte. AFTE berichtete im Januar 2026, dass 36 % der befragten französischen Unternehmens-Treasurer 2026 Verbesserungen erwarteten, während 35 % Stabilität erwarteten. Diese Bedingungen unterstützen stetige Technologieinvestitionen und machen programmierbare Liquidität und Anwendungsprogrammierschnittstellen-Konnektivität zu wichtigen Wettbewerbsmerkmalen.
Südamerika wird bis 2031 voraussichtlich mit einem CAGR von 7,5 % wachsen, der schnellsten regionalen Rate in der Marktgröße für Treasury-Management-Services. Diese Expansion erweitert den Markt für Treasury-Management-Services über seine etablierte nordamerikanische Basis hinaus. Brasiliens Pix verarbeitete 2024 63,4 Milliarden Transaktionen, während sein Open-Finance-Framework mehr als 1,5 Milliarden Anwendungsprogrammierschnittstellen-Aufrufe pro Woche verarbeitete. Ripple startete im März 2026 eine vollständige digitale Bankinfrastrukturplattform in Brasilien und beantragte eine VASP-Lizenz. Der asiatisch-pazifische Raum schreitet ebenfalls voran, da HSBC feststellte, dass 90 % der regionalen Treasurer 2025 dem Devisen- und Zinssatzmanagement Priorität einräumten. Citi startete im August 2025 Real-Time Funding für Unternehmenskunden in Singapur und ermöglichte damit automatisierte grenzüberschreitende Liquiditätstransfers rund um die Uhr. Der Nahe Osten und Afrika sind aufkommende Chancen, da Saudi-Arabien und die Vereinigten Arabischen Emirate in digitale Bank- und Zahlungsfähigkeiten investieren.

Wettbewerbslandschaft
Der Markt für Treasury-Management-Services ist fragmentiert über globale Transaktionsbanken, Regionalbanken und spezialisierte Softwareanbieter. Globale Transaktionsbanken behalten große Umsatzpools durch Korrespondenzbankennetzwerke und proprietäre Plattformen. Spezialisierte Anbieter konkurrieren durch modulare Bereitstellung, flexiblere Preisgestaltung und KI-Funktionen, die mittelständische Nutzer ansprechen. J.P. Morgan hatte 2025 einen globalen Treasury-Services-Anteil von über 10 %, nach einem Anstieg von 400 Basispunkten seit 2019. Das Unternehmen integriert auch Liquiditätsprognose-Werkzeuge in seinen Zahlungsbetrieb. Das Kundensegment mit einem Umsatz zwischen 250 Millionen USD und 2 Milliarden USD bleibt wichtig, da Cloud-Bereitstellung die Implementierungszeit auf weniger als 90 Tage reduzieren kann.
Spezialisierte Anbieter stärken ihre Positionen durch Partnerschaften und Akquisitionen. Kyriba ging im April 2026 eine Partnerschaft mit J.P. Morgan Asset Management ein, um Morgan Money in seine Plattform zu integrieren. Dies ermöglicht es Teams, investierbare Kassenbestände zu identifizieren, Geldmarktfonds-Optionen zu prüfen und Entscheidungen innerhalb eines gesteuerten Workflows auszuführen. Kyriba kündigte im Juli 2026 auch eine Partnerschaft mit Merge an, um von der Bank of England autorisierte, regulierte Stablecoin-Zahlungsinfrastruktur für seine mehr als 4.000 Unternehmenskunden bereitzustellen. Ripples 1-Milliarden-USD-Akquisition von GTreasury kombiniert digitale Asset-Infrastruktur mit einer etablierten Enterprise-Treasury-Plattform. Diese Schritte zeigen, wie Anbieter versuchen, neue Abwicklungsoptionen in vertraute Treasury-Workflows zu integrieren.
FIS stellte im September 2025 seine Neural-Treasury-Suite mit Treasury GPT, Liquiditätsprognose, automatisierter Abstimmung und Betrugsüberwachungsfunktionen vor. Der Markt für Treasury-Management-Services belohnt Anbieter, die zuverlässige Automatisierung neben etablierten Kontrollen nachweisen können. ISO-20022-Compliance, Digital-Operational-Resilience-Act-Kontrollen sowie Automatisierung zur Bekämpfung von Geldwäsche und zur Kundenidentifizierung werden zu Beschaffungsüberlegungen für regulierte Käufer. Banken nutzen weiterhin ihre breiten Servicebeziehungen als Wettbewerbsvorteil. Spezialisten profitieren weiterhin von schienenunabhängiger Architektur und schnellerer Implementierung. Das Wettbewerbsgleichgewicht begünstigt daher eine Mischung aus integrierten Bankangeboten und unabhängigen Technologieplattformen anstelle eines einzigen Anbietermodells.
Branchenführer im Bereich Treasury-Management-Services
J.P. Morgan Chase & Co.
Citigroup Inc.
HSBC Holdings plc
Bank of America Corporation
FIS Global
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Das CPMI-IOSCO der Bank für Internationalen Zahlungsausgleich veröffentlichte sein Diskussionspapier zu Drittanbieterrisiken für Finanzmarktinfrastrukturen und adressierte dabei direkt das Konzentrationsrisiko in Zahlungs-, Clearing- und Abwicklungssystemen. Das Papier soll voraussichtlich künftige regulatorische Aufsichtsrahmen für Treasury-Service-Anbieter mit erheblicher Drittanbieterabhängigkeit prägen, einschließlich Bankkonnektivitätsplattformen und Zahlungs-Hub-Anbietern.
- Juli 2026: FIS gab bekannt, dass Frankfurt International Bank AG Treasury & Risk Manager, Quantum Cloud Edition, ausgewählt hat, um seinen Treasury- und Risikobetrieb von Anfang an zu betreiben, und dabei von Tag 1 an Cloud-native Architektur gegenüber On-Premise-Infrastruktur bevorzugte. Die Implementierung zeigt, dass Cloud-first-Treasury nun die Standard-Architekturposition für Greenfield-Bankeinheiten ist, die institutionelle Fähigkeiten ohne Legacy-Overhead anstreben.
- Juli 2026: Kyriba und Merge kündigten eine Partnerschaft an, um von der Bank of England autorisierte, regulierte Stablecoin-Zahlungsinfrastruktur für Kyribas mehr als 4.000 Unternehmenskunden weltweit bereitzustellen und so schnellere, günstigere und vollständig nachverfolgbare grenzüberschreitende Abwicklung zu ermöglichen. Die Integration ist die erste Stablecoin-Funktion, die nativ in ein führendes Enterprise-Treasury-Management-System unter einem regulierten, produktionsbereiten Rahmen eingebettet ist.
- Juni 2026: Kyriba und Fipto bestätigten, dass Ledger und Mantu live Stablecoin-Zahlungsströme direkt im Kyriba-Treasury-Management-System über Fiptos regulierte europäische Schienen eingesetzt haben, was diese zu den ersten Unternehmen macht, die produktionsbereite Stablecoin-Treasury-Operationen innerhalb eines Enterprise-Treasury-Management-Systems in Europa durchführen. Treasury-Teams initiieren und überwachen Stablecoin-Zahlungen innerhalb von Kyriba, wobei Salden in Echtzeit abgeglichen werden.


Berichtsumfang des globalen Marktes für Treasury-Management-Services
| Zahlungen und Auszahlungen |
| Inkasso und Forderungsmanagement |
| Liquidität und Kassenkonzentration |
| Kontodienste, Informationsberichterstattung und Bankkonnektivität |
| Kommerzielle Zahlungskarten |
| Großunternehmen und multinationale Konzerne |
| Mittelständische und gewerbliche Bankkunden |
| Finanzinstitutionskunden |
| Öffentlicher Sektor und gemeinnützige Organisationen |
| Globale Transaktionsbanken |
| Regionale und inländische Geschäftsbanken |
| Spezialisierte Nicht-Bank-Anbieter für operatives Treasury |
| Finanzunternehmen |
| Verarbeitendes Gewerbe und Industrie |
| Einzelhandel, Konsumgüter und E-Commerce |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Energie und Versorgungsunternehmen |
| Transport und Logistik |
| Regierung und öffentlicher Sektor |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Serviceart | Zahlungen und Auszahlungen | |
| Inkasso und Forderungsmanagement | ||
| Liquidität und Kassenkonzentration | ||
| Kontodienste, Informationsberichterstattung und Bankkonnektivität | ||
| Kommerzielle Zahlungskarten | ||
| Nach Kundensegment | Großunternehmen und multinationale Konzerne | |
| Mittelständische und gewerbliche Bankkunden | ||
| Finanzinstitutionskunden | ||
| Öffentlicher Sektor und gemeinnützige Organisationen | ||
| Nach Anbietertyp | Globale Transaktionsbanken | |
| Regionale und inländische Geschäftsbanken | ||
| Spezialisierte Nicht-Bank-Anbieter für operatives Treasury | ||
| Nach Branchenvertikale | Finanzunternehmen | |
| Verarbeitendes Gewerbe und Industrie | ||
| Einzelhandel, Konsumgüter und E-Commerce | ||
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Energie und Versorgungsunternehmen | ||
| Transport und Logistik | ||
| Regierung und öffentlicher Sektor | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Einführung von Treasury-Management-Services an?
Echtzeit-Zahlungsschienen, ISO-20022-Migration, Cloud-Plattformen und KI-basierte Prognosen erhöhen die Nachfrage nach vernetzten Treasury-Werkzeugen.
Welche Servicekategorie hat den größten Umsatzanteil bei Treasury-Management-Services?
Zahlungen und Auszahlungen hielten 2025 einen Umsatzanteil von 33,8 %.
Welcher Treasury-Service wird voraussichtlich am schnellsten wachsen?
Kontodienste, Informationsberichterstattung und Bankkonnektivität werden bis 2031 voraussichtlich mit einem CAGR von 7,1 % wachsen.
Welche Kundengruppe nutzt Treasury-Plattformen am intensivsten?
Großunternehmen und multinationale Konzerne hielten 2025 einen Umsatzanteil von 37,2 % aufgrund ihrer konzernübergreifenden, grenzüberschreitenden und Absicherungsanforderungen.
Welche Region expandiert am schnellsten bei Treasury-Services?
Südamerika wird bis 2031 voraussichtlich mit einem CAGR von 7,5 % wachsen, unterstützt durch Brasiliens Zahlungs- und Open-Finance-Infrastruktur.
Was begrenzt die Einführung von Treasury-Technologie?
Integrationskomplexität und Drittanbieter-Sicherheitsrisiken können die Implementierung verzögern, insbesondere für Organisationen mit fragmentierten Systemen.
Seite zuletzt aktualisiert am:



