
Marktgröße und Marktanteile für Account-to-Account (A2A) Sofortzahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 125.30 Billionen US-Dollar |
| Marktgröße (2031) | 188.60 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.50 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Account-to-Account (A2A) Sofortzahlungen von Mordor Intelligence
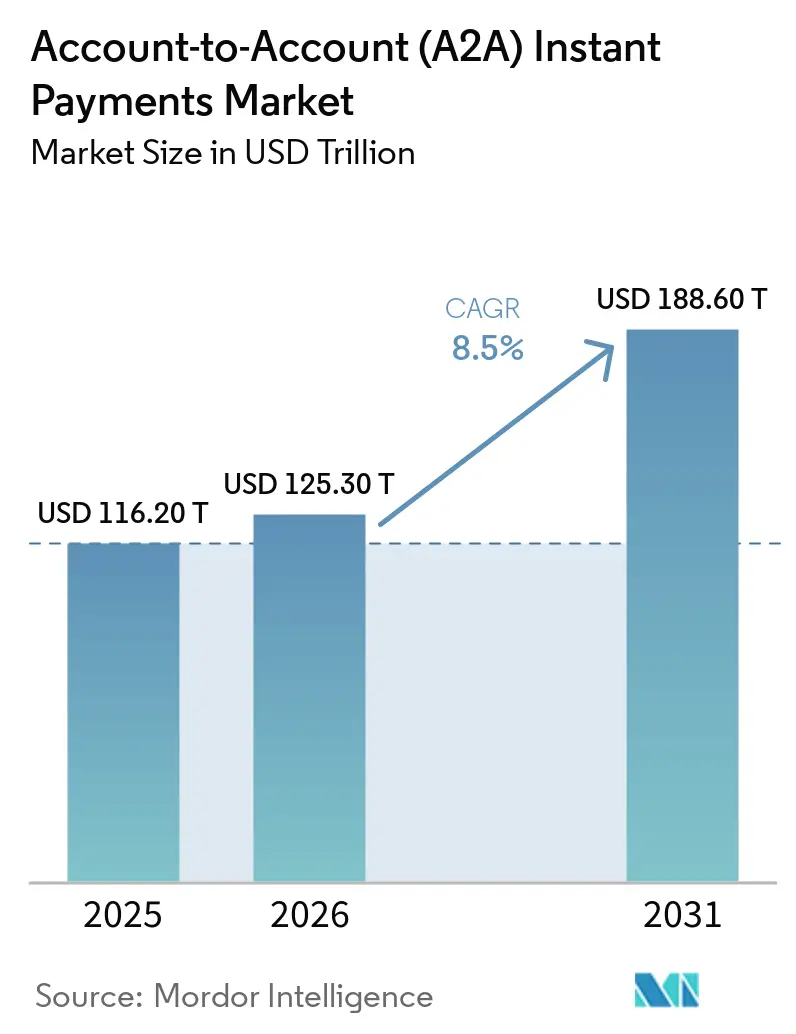
Die Marktgröße für Account-to-Account (A2A) Sofortzahlungen wird voraussichtlich von 116,20 Billionen USD im Jahr 2025 auf 125,30 Billionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,5 % über 2026–2031 188,60 Billionen USD erreichen.
Der Markt für Account-to-Account-Sofortzahlungen entwickelt sich weg von der Stapelabwicklung und Zahlungswegen, die auf mehrere Intermediäre angewiesen sind. Inländische Echtzeit-Zahlungssysteme bieten nun eine Infrastrukturbasis, die innerhalb nationaler Märkte reift und beginnt, grenzüberschreitend zu verbinden. Die Regulierung beschleunigt diesen Übergang, indem sie Sofortüberweisungen und Verifizierungsfunktionen zu Standardanforderungen in wichtigen Zahlungsrechtsräumen macht. Niedrigere Transaktionskosten können Händlern Spielraum schaffen, um Verbraucheranreize zu unterstützen und Kaufentscheidungen zu beeinflussen. Der Markt für Account-to-Account-Sofortzahlungen steht auch vor der klaren Notwendigkeit, Betrugsprävention, Streitbeilegung und Verbraucherschutz zu stärken, wenn er direkter mit etablierten Kartenzahlungsmethoden konkurrieren soll.
Wichtigste Erkenntnisse des Berichts
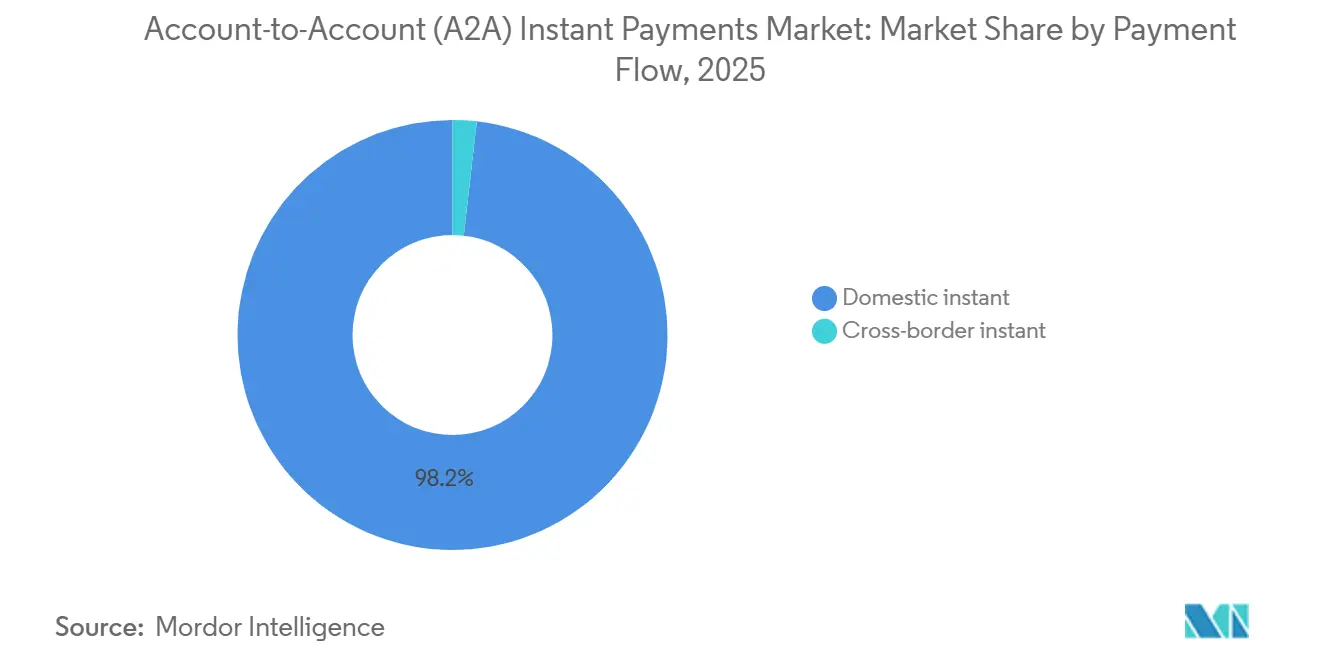
- Nach Zahlungsfluss entfielen 2025 98,2 % des Marktanteils für Account-to-Account (A2A) Sofortzahlungen auf inländische Sofortzahlungen, während grenzüberschreitende Sofortzahlungen bis 2031 voraussichtlich mit einer CAGR von 15,2 % wachsen werden.
- Nach Transaktionstyp entfielen 2025 49,7 % des Marktanteils für Account-to-Account (A2A) Sofortzahlungen auf B2B-Zahlungen, während P2B-Zahlungen bis 2031 voraussichtlich mit einer CAGR von 12,3 % wachsen werden.
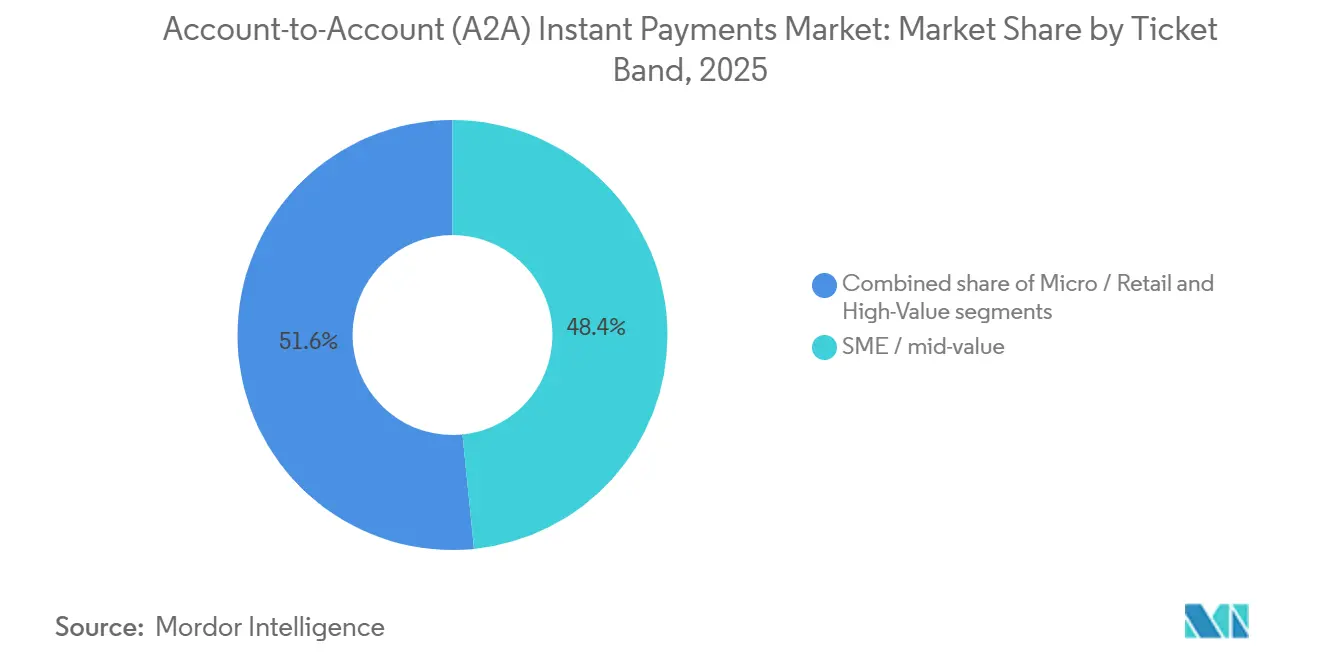
- Nach Ticketband entfielen 2025 48,4 % des Marktanteils für Account-to-Account (A2A) Sofortzahlungen auf KMU- und mittlere Transaktionen, während Mikro- und Einzelhandelstransaktionen bis 2031 voraussichtlich mit einer CAGR von 13,6 % wachsen werden.
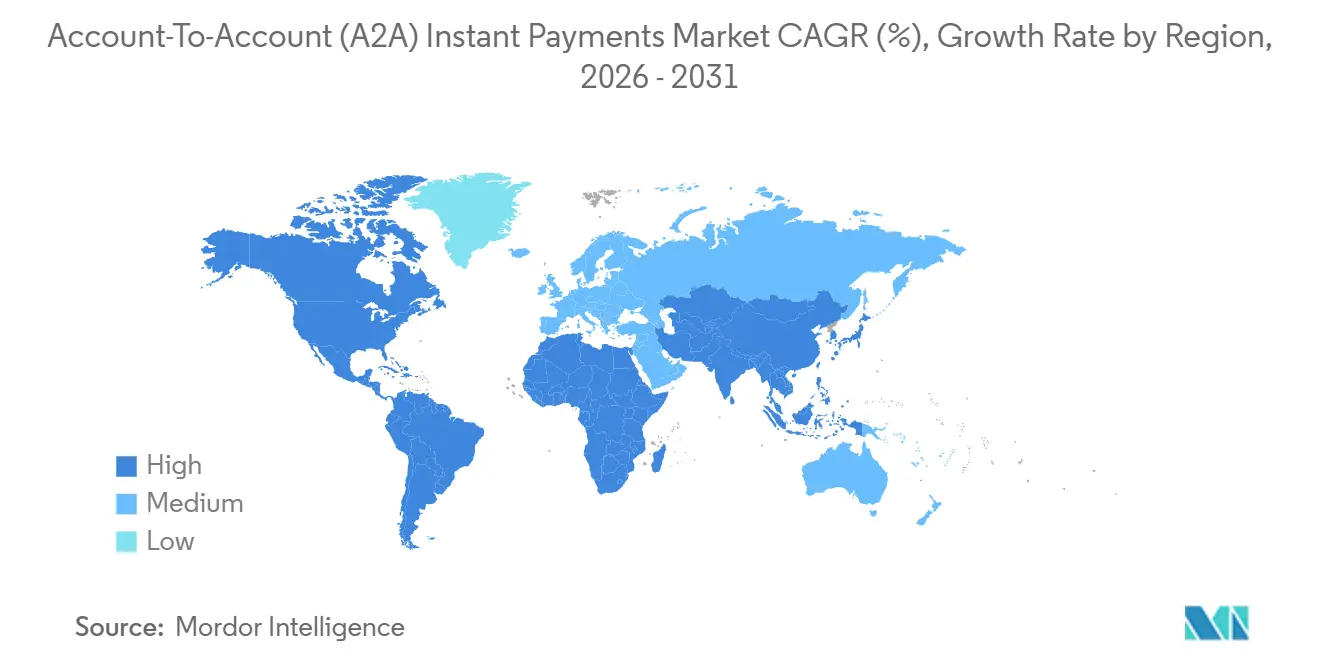
- Nach Geografie entfiel 2025 ein Anteil von 67,5 % des Marktanteils für Account-to-Account (A2A) Sofortzahlungen auf den Asien-Pazifik-Raum, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 14,7 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Account-to-Account (A2A) Sofortzahlungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Vorgaben und Unterstützung durch den öffentlichen Sektor | +2.3% | Global, Europäische Union, Indien, Vereinigtes Königreich, Brasilien, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage von Verbrauchern und Händlern nach schnelleren, kostengünstigeren Zahlungen | +1.7% | Global, mit Schwerpunkt auf Europa, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Open Banking und API-basierte Zahlungsinitiierung | +1.5% | Europäische Union, Vereinigtes Königreich, Brasilien, Australien und aufkommende Aktivitäten in Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von Anwendungsfällen für Verbraucher, Händler und Unternehmen | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Stärkere Beteiligung von Nicht-Bank-Zahlungsdienstleistern | +0.8% | Europäische Union, Vereinigtes Königreich und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Interoperabilität von Sofortzahlungssystemen | +0.7% | Verband Südostasiatischer Nationen, Naher Osten und Afrika, Europäische Union und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Vorgaben und Unterstützung durch den öffentlichen Sektor für Sofortzahlungen
Die Sofortzahlungsverordnung der Europäischen Union hat eine freiwillige Fähigkeit in eine grundlegende Verpflichtung für Zahlungsdienstleister umgewandelt. Die Verordnung legte Fristen für Überweisungen und die Überprüfung des Zahlungsempfängers ab Oktober 2025 für Anbieter im Euro-Raum fest und gleicht die Preisgestaltung für Sofortkredittransfers an die Preisgestaltung für herkömmliche Transfers an[1]https://www.ecb.europa.eu/paym/retail/instant_payments/html/instant_payments_regulation.en.html. Die Europäische Zentralbank ermöglichte zugelassenen Nicht-Bank-Zahlungsdienstleistern im Oktober 2025 auch den direkten Zugang zu TARGET, wodurch die Abhängigkeit von Bankbilanzen für die Euro-Sofortzahlungsabwicklung verringert und die Beteiligung am Markt für Account-to-Account (A2A) Sofortzahlungen ausgeweitet wurde. Brasilien und Indien zeigen, wie Betriebsregeln und Preispolitik die Akzeptanz fördern können. Brasiliens Pix funktioniert als gebührenfreie Zahlungsschiene und erreichte eine Beteiligung von 86 % der erwachsenen Bevölkerung. Indiens UPI arbeitet nach einem Modell ohne Händlerrabatt und machte bis Juni 2026 84 % des Volumens im Einzelhandelszahlungsverkehr aus. Diese Modelle senken Kostenhürden für Verbraucher und Händler und geben Anbietern eine große installierte Basis für zusätzliche Dienste. Der Markt für A2A-Sofortzahlungen hängt von politischen Entscheidungen über Zugang, Preisgestaltung und Beteiligung ebenso stark ab wie von der Technologiebereitstellung.
Open Banking und API-basierte A2A-Zahlungsinitiierung
Open Banking verbindet zunehmend Kundenbankkonten direkt mit den Zahlungsströmen von Händlern. Im zweiten Quartal 2026 verfügten 247 der 357 im EWR regulierten Drittanbieter über Zahlungsinitiierungsberechtigungen, was mehr als 69 % des Ökosystems entspricht. Die Zahlungsinitiierungsaktivität nimmt ebenfalls zu, wobei die zahlungsbezogene Open-Banking-Aktivität im Vereinigten Königreich um 53 % im Jahresvergleich gestiegen ist. Am 2. Juni 2026 startete die United Kingdom Payments Initiative ihr kommerzielles System für variable wiederkehrende Zahlungen (cVRP), das wiederkehrende Zahlungen über die Open-Banking-Infrastruktur ermöglicht[2]https://www.fca.org.uk/news/statements/open-banking-launch-uk-payments-initiative-scheme. eBay führte Pay by Bank an seinem Checkout im Vereinigten Königreich über TrueLayer ein, während Stripe und TrueLayer Pay by Bank in Frankreich und Deutschland einführten und damit Account-to-Account (A2A) Zahlungen im europäischen Handel ausweiten. Unterdessen demonstrierte das BIZ-Projekt Aperta, veröffentlicht am 29. Mai 2026, die grenzüberschreitende Open-Finance-Interoperabilität zwischen dem Vereinigten Königreich, den Vereinigten Arabischen Emiraten, Brasilien, Hongkong SAR und Indien. Das Projekt hob das Potenzial einer gemeinsamen API-basierten Infrastruktur zur Verbindung inländischer Netzwerke hervor. Diese Entwicklungen stärken die Aussichten für A2A-Zahlungen, da Interoperabilität, Fähigkeiten für wiederkehrende Zahlungen und die Akzeptanz durch Händler in den Märkten zunehmen.
Ausweitung der Anwendungsfälle für sofortige A2A-Zahlungen im Verbraucher-, Händler- und Unternehmensbereich
Die Federal Reserve erhöhte im November 2025 das FedNow-Limit pro Transaktion auf 10 Millionen USD und erweiterte damit dessen Nutzung für Treasury-, Großlieferanten- und gewerbliche Immobilienzahlungen. FedNow wickelte im Jahr 2025 8.413.402 Transaktionen im Wert von 853,4 Milliarden USD ab, wobei das Transaktionsvolumen gegenüber 2024 um 458,9 % stieg[3]https://www.frbservices.org/resources/financial-services/fednow/volume-value-stats. Im zweiten Quartal 2026 stieg das Volumen um 83,2 % auf 4.997.811 Transaktionen, während der durchschnittliche Zahlungswert auf 54.957 USD sank, was auf eine breitere Nutzung durch kleine und mittlere Unternehmen sowie Verbraucher hindeutet. Unternehmen prüfen auch Sofortzahlungen für das Liquiditätsmanagement. Laut Adaptive nutzen 7 von 10 Finanzvorständen den Zeitpunkt von Sofortzahlungen als Treasury-Entscheidung, sodass Unternehmen Liquidität bis zur Fälligkeit von Verbindlichkeiten halten können. Der Markt für Account-to-Account (A2A) Sofortzahlungen kann daher Entscheidungen zum Betriebskapital neben einer schnelleren Abwicklung unterstützen. RTP und FedNow zusammen wickelten im Jahr 2025 mehr als 2 Billionen USD ab, was verdeutlicht, warum Banken und Zahlungsanbieter Sofortzahlungsdienste über Person-zu-Person-Transfers hinaus ausweiten.
Nachfrage von Verbrauchern und Händlern nach schnelleren, kostengünstigeren Zahlungen
Die Nachfrage von Verbrauchern und Händlern wächst, da kontobasierte Methoden in vertrauten Checkout-Prozessen verfügbar werden. TrueLayer verarbeitete am Black-Friday-Wochenende 2025 Transaktionen im Wert von mehr als 1 Milliarde USD und bewies damit, dass Pay by Bank auch in Phasen konzentrierter E-Commerce-Nachfrage funktionieren kann. GoCardless bediente weltweit mehr als 350.000 Unternehmen. Die Erweiterung von Sage Business Cloud Accounting im Juli 2026 brachte Pay by Bank in den Workflow kleiner und mittlerer Unternehmen im Vereinigten Königreich und Irland und reduzierte den Implementierungsaufwand für kleinere Unternehmen. Indiens Zahlungsmuster veranschaulicht die unterschiedlichen Rollen von Transaktionsvolumen und -wert. UPI verarbeitete 85,5 % der indischen Zahlungstransaktionen nach Volumen, repräsentierte jedoch 9,5 % des gesamten Zahlungswerts[4]https://economictimes.indiatimes.com/industry/banking/finance/upi-processes-85-of-indias-payment-volumes-but-just-9-5-of-value-rtgs-dominates-at-68-6/articleshow/131179619.cms. Verbrauchertransaktionen können hohe Zahlungsvolumina erzeugen, auch wenn kommerzielle Transaktionen einen größeren Wertanteil ausmachen. Der Markt für Account-to-Account (A2A) Sofortzahlungen kann beide Aktivitätstypen unterstützen. Hochfrequente Zahlungen mit niedrigerem Wert stärken die tägliche Nutzung, während größere Zahlungen die kommerzielle Wertschöpfung unterstützen. Die Akzeptanz durch Händler wird von zuverlässiger Zahlungsbestätigung, einfacher Integration und Betrugskontrollen abhängen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Betrug durch autorisierte Push-Zahlungen und Haftungskosten | -0.6% | Vereinigtes Königreich, Europäische Union und global | Kurzfristig (≤ 2 Jahre) |
| Vorteile von Kartenzahlungen bei Kredit, Prämien und Verbraucherschutz | -0.8% | Nordamerika, Europäische Union und Australien | Langfristig (≥ 4 Jahre) |
| Fragmentierte Zahlungsschienen, Standards und grenzüberschreitende Governance | -0.5% | Globale grenzüberschreitende Korridore | Langfristig (≥ 4 Jahre) |
| Betrug in Echtzeit, Liquidität und Komplexität des Ausnahmemanagements | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Betrug durch autorisierte Push-Zahlungen und damit verbundene Haftungskosten
Betrug durch autorisierte Push-Zahlungen bleibt eine wesentliche Einschränkung, da Sofortüberweisungen nach der Abwicklung schwer rückgängig zu machen sind. Im ersten Jahr des obligatorischen Erstattungsregimes der Zahlungssystemaufsichtsbehörde des Vereinigten Königreichs wurden 269.000 Betrugsansprüche durch autorisierte Push-Zahlungen eingereicht. Davon waren 188.000 anspruchsberechtigt, und 88 % wurden erstattet. Die Erstattungen beliefen sich auf insgesamt 173 Millionen GBP (220 Millionen USD), mit einer Obergrenze von 85.000 GBP (108.000 USD) pro Anspruch. Sendende und empfangende Zahlungsdienstleister teilten die Kosten gleichmäßig auf, was Investitionen in die Überwachung von Begünstigtenkonten und die Erkennung von Geldmaulwurfskonten förderte. Das Betrugsrisiko erhöht auch den Bedarf an präventiven Kontrollen. Visa berichtete, dass betrügerische Kreditüberweisungen Verbraucher und Unternehmen in der Europäischen Union im Jahr 2024 2,5 Milliarden EUR (2,7 Milliarden USD) kosteten. Im Jahr 2025 warnte der Europäische Zahlungsrat, dass generative künstliche Intelligenz Betrügern ermöglichen könnte, Deepfake-Audio und -Video in großem Maßstab einzusetzen und die für menschliche Eingriffe verfügbare Zeit zu verkürzen. Der Markt für Account-to-Account (A2A) Sofortzahlungen erfordert eine Echtzeit-Überprüfung, um verdächtige Zahlungsempfänger zu identifizieren, bevor Gelder ein Konto verlassen. Haftungsregeln werden weiterhin die Kosten für die Implementierung dieser Kontrollen beeinflussen.
Wettbewerbsvorteile von Kartenzahlungen bei Kredit, Prämien und Verbraucherschutz
Kartenzahlungen behalten Vorteile bei Kredit, Treueprogrammen und Käuferschutz. Karten machten 2026 84 % des britischen Einzelhandelsumsatzes nach Umsatz aus. Kontobasierte Push-Zahlungen bieten nach Abschluss einer Überweisung keine automatischen Rückbuchungsrechte. Die Rückforderung kann direkte Verhandlungen mit dem Empfänger erfordern. Dies beunruhigt Verbraucher, die fehlerhafte oder nicht gelieferte Waren kaufen. Es macht auch den Kundenschutz zum zentralen Wettbewerbsfaktor zwischen Zahlungsmethoden. Die Federal Reserve stellte im Juli 2025 fest, dass einige kontobasierte Zahlungsimplementierungen keine klaren Eskalationswege für Streitigkeiten hatten. Die Verantwortung kann zwischen der Bank, dem Drittanbieter und dem Händler wechseln. Visa führte am 1. September 2026 den erweiterten A2A Protect ein und integrierte dabei künstliche Intelligenz von Featurespace für einen einheitlichen Echtzeit-Betrugsscore. Das Produkt hilft Banken, einzugreifen, bevor Gelder ein Kundenkonto verlassen. Der Markt für Account-to-Account (A2A) Sofortzahlungen könnte daher Kartennetzwerkanbieter einschließen, die Risiko- und Schutzfähigkeiten bereitstellen, anstatt sich nur auf den Interbankenentgelt zu verlassen. Dies könnte die Gebührenkompression einschränken, die Händler von direkten Kontozahlungen erwarten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsfluss: Inländische Zahlungsschienen unterstützen das aktuelle Volumen, während grenzüberschreitende Zahlungen das prognostizierte Wachstum anführen
Inländische Sofortzahlungen machten 2025 98,2 % der Marktgröße für Account-to-Account (A2A) Sofortzahlungen aus. Indiens UPI verarbeitete im Geschäftsjahr 2025–26 24.162 Crore Transaktionen. Diese Transaktionen hatten einen Wert von 3,7 Billionen USD, und UPI repräsentierte bis Juni 2026 84 % der Einzelhandelszahlungstransaktionen. Brasiliens Pix verarbeitete im Jahr 2025 79,8 Milliarden Transaktionen. Dies war 25,7 % mehr als im Jahr 2024. Pix-Transaktionen hatten einen Wert von 35,36 Billionen BRL (6,04 Billionen USD) und machten einen Anteil von 54,7 % der brasilianischen Einzelhandelstransaktionen aus.
Inländische Zahlungsschienen benötigen noch gemeinsame Standards, bevor sie effizient über Rechtsräume hinweg verbunden werden können. SWIFT machte ISO 20022 im November 2025 für grenzüberschreitende Zahlungsanweisungen obligatorisch. Grenzüberschreitende Sofortzahlungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,2 % wachsen und sind damit der am schnellsten wachsende Zahlungsfluss. Die Bank für Internationalen Zahlungsausgleich identifizierte die Vernetzung von Schnellzahlungssystemen als den Mechanismus mit dem höchsten Potenzial zur Senkung der grenzüberschreitenden Einzelhandelszahlungskosten. Projekt Aperta zeigte auch, dass eine neutrale API-Schicht die Interoperabilität über 5 Rechtsräume hinweg unterstützen kann. Unterschiedliche Geldwäschebekämpfungsregeln, Abwicklungsendgültigkeitsregeln und Devisenmodelle werden das Tempo der grenzüberschreitenden Bereitstellung weiterhin beeinflussen.


Nach Transaktionstyp: B2B-Zahlungen verankern den Wert, während P2B-Zahlungen die Händlerakzeptanz ausweiten
B2B-Zahlungen hielten 2025 49,7 % der Marktgröße für Account-to-Account (A2A) Sofortzahlungen. Das FedNow-Limit von 10 Millionen USD gab größeren Treasury- und Lieferantenzahlungen eine praktische Sofortzahlungsoption. FedNow erzielte im Jahr 2025 einen Durchschnitt von 99.414 USD pro Transaktion. Dieses Aktivittsniveau unterstützt die Rolle kontobasierter Zahlungen in der Unternehmensabwicklung. Eine Umfrage ergab, dass 29 % der US-amerikanischen Unternehmen mit einem Umsatz von mehr als 25 Millionen USD die Integration von Enterprise-Resource-Planning und Treasury als die wichtigste notwendige Verbesserung für die Echtzeitzahlungsleistung ansehen. Dies zeigt, dass die operative Integration eine wichtige Akzeptanzbedingung bleibt.
P2B-Zahlungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,3 % wachsen. Das kommerzielle System für variable wiederkehrende Zahlungen der United Kingdom Payments Initiative ermöglicht wiederkehrende Pay-by-Bank-Abrechnungen. eBays Start im Vereinigten Königreich und Stripes Einsatz in Frankreich und Deutschland zeigen eine wachsende händlerseitige Nutzung. Regierung-zu-Person- und Person-zu-Regierung-Zahlungen weiten sich auch durch direkte Sozialprogramme in Indien und Saudi-Arabien aus. Strukturierte ISO-20022-Überweisungsdaten können Geschäfts-zu-Geschäfts- und Geschäfts-zu-Regierung-Zahlungen unterstützen, indem sie eine automatisierte Rechnungsabstimmung ermöglichen. Die Branche für Account-to-Account (A2A) Sofortzahlungen wird daher für wiederkehrende Handelsprozesse und administrative Zahlungsprozesse relevant, nicht nur für unmittelbare Verbraucherüberweisungen.
Nach Ticketband: KMU- und mittlere Zahlungen führen beim Wert, während Mikro- und Einzelhandelszahlungen das Volumen steigern
KMU- und mittlere Transaktionen hielten 2025 48,4 % der Marktgröße für Account-to-Account (A2A) Sofortzahlungen. Die Erhöhung des FedNow-Limits zielte auf Treasury-, Lieferanten-, Gehalts- und Immobilienzahlungen ab. Der durchschnittliche Transaktionswert von 99.414 USD im Jahr 2025 deutete auf institutionelle Nutzung vor einer breiteren Verbraucherakzeptanz hin. Hochwertige Sofortzahlungen können die Abhängigkeit von Intraday-Kredit für zeitkritische Auszahlungen verringern. Die RTP-Akzeptanz lag bei 17 % unter US-amerikanischen Unternehmen mit einem Umsatz von mehr als 25 Millionen USD. Die Akzeptanz lag bei 3 % unter kleineren Unternehmen, was die Akzeptanz mit der Treasury-Komplexität verknüpft.
Mikro- und Einzelhandelstransaktionen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,6 % wachsen. FedNow verarbeitete im zweiten Quartal 2026 4.997.811 Transaktionen, während der Gesamtwert 274,7 Milliarden USD betrug. Der durchschnittliche Zahlungswert sank um 44,7 % auf 54.957 USD. Dieses Muster deutet auf eine verstärkte Beteiligung kleinerer Institute und Verbraucherzahlungsanwendungsfälle hin. UPIs hoher Transaktionsvolumenanteil und niedrigerer Anteil am gesamten Zahlungswert zeigen ähnlich die Rolle von Mikrozahlungen beim Nutzungswachstum. ISO-20022-Datenfelder können den Abstimmungsaufwand für Kleinsthändler senken, die an Unternehmenslieferketten teilnehmen.
Geografische Analyse
Der Asien-Pazifik-Raum hielt 2025 67,5 % des globalen Markts für Account-to-Account (A2A) Sofortzahlungen. UPI verarbeitete im Geschäftsjahr 2025–26 24.162 Crore Transaktionen, und die monatlichen Volumina überstiegen im Mai 2026 erstmals 2.300 Crore. UPI ist in 11 Ländern aktiv und repräsentiert 49 % des globalen Echtzeitzahlungsvolumens. Brasiliens Pix verzeichnete im Jahr 2025 79,8 Milliarden Transaktionen. Pix erreichte 2026 mehr als 170 Millionen Einzelnutzer und überstieg 7 Milliarden monatliche Transaktionen. Singapurs PayNow ist mit UPI verbunden, während Malaysias DuitNow, Thailands PromptPay, Indonesiens QRIS und Vietnams NAPAS bilaterale Zahlungskorridore vorantreiben.
Die Region Naher Osten und Afrika wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,7 % wachsen. Die Buna-Plattform des Arabischen Währungsfonds wurde im Oktober 2025 auf Pakistans Raast ausgeweitet. Diese Erweiterung spiegelt das Interesse der Region wider, inländische Sofortzahlungssysteme über Korridore hinweg zu verknüpfen. In Nordamerika wickelten FedNow und RTP zusammen im Jahr 2025 mehr als 2 Billionen USD ab. Die Regel nach Abschnitt 1033 des Consumer Financial Protection Bureau bleibt eine Variable für die Entwicklung des Open Banking in den Vereinigten Staaten. Zahlungsanbieter in der Region müssen auch den Zugang für kleinere Finanzinstitute berücksichtigen, wenn sie kontobasierte Zahlungsdienste ausweiten.
Das regulatorische Umfeld Europas beschleunigte die strukturelle Akzeptanz im Jahr 2025. Die Verordnung der Europäischen Union verpflichtete Zahlungsdienstleister im Euro-Raum ab Oktober 2025, Sofortüberweisungen und die Überprüfung des Zahlungsempfängers anzubieten. Die Verordnung gilt für 3.000 Zahlungsdienstleister. PSD3 und die Zahlungsdiensteverordnung wurden im April 2026 vom COREPER gebilligt und sollen bis 2028 harmonisierte Open-Banking-Regeln unterstützen. In Südamerika repräsentierte Pix im zweiten Halbjahr 2025 54,7 % der Einzelhandelszahlungen. Argentinien und andere südamerikanische Länder verfügen über aufkommende Sofortzahlungssysteme, die durch Digitalisierungsmandate der Zentralbanken unterstützt werden.

Wettbewerbslandschaft
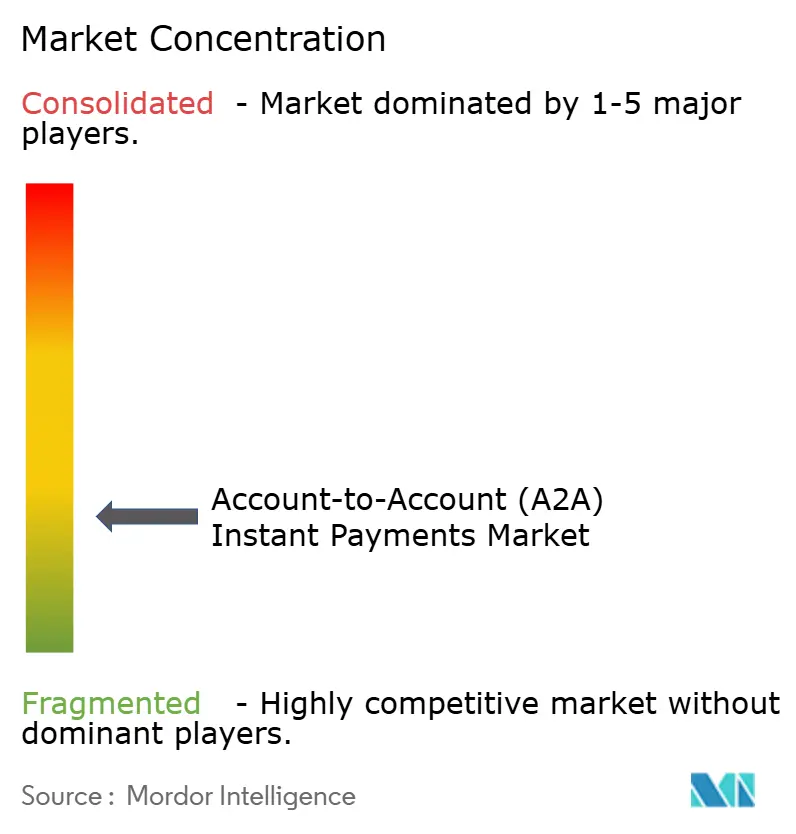
Der Markt für Account-to-Account (A2A) Sofortzahlungen ist fragmentiert. Trustly, TrueLayer, GoCardless, Token.io, Yapily, Volt, Brite Payments, Plaid und Dwolla konkurrieren über API-Abdeckung, Zuverlässigkeit und Tiefe des Betrugsmanagements. Mollie übernahm GoCardless im August 2026 und bildete damit ein kombiniertes Unternehmen, das mehr als 350.000 Unternehmen in mehr als 30 Märkten bedient. TrueLayer schloss die Übernahme von Zimpler im Mai 2026 nach behördlicher Genehmigung ab. Es übernahm auch das niederländische Kauf-jetzt-zahle-später-fintech in3 im Jahr 2026. Konsolidierung kann Anbietern helfen, geografische Abdeckung, Fähigkeiten für wiederkehrende Zahlungen und ergänzende Zahlungsoptionen hinzuzufügen.
Die technologische Differenzierung konzentriert sich auf Echtzeit-Betrugsintelligenz und Zahlungsempfängerverifizierung. Visa führte am 1. September 2026 den erweiterten A2A Protect ein und kombinierte dabei künstliche Intelligenz von Featurespace mit einem einheitlichen Betrugsscore. ACI Worldwide integrierte die Confirm-Anwendung von Kinexys by J.P. Morgan im April 2026 in seine Betrugsplattform. Die Integration bettet die Zahlungsempfängerverifizierung in verschiedene Zahlungsworkflow-Typen ein. Feedzais IQ Score bietet Echtzeit-Betrugsrisikobewertung unter Verwendung anonymisierter, aggregierter Informationen aus seinem globalen jährlichen Transaktionsnetzwerk von 9 Billionen USD. Die Lösung ermöglicht es Finanzinstituten, Transaktionen anhand netzwerkweiter Betrugssignale zu bewerten und risikoreiche Aktivitäten zu identifizieren, bevor Gelder das Konto verlassen, und hilft Zahlungsanbietern, die Betrugsprävention für Echtzeit- und Account-to-Account-Zahlungen zu stärken.
Der Markt für Account-to-Account (A2A) Sofortzahlungen bietet offene Möglichkeiten bei der grenzüberschreitenden Interoperabilität für KMU-Korridore. Anbieter können auch Echtzeit-B2B-Abstimmung anbieten, die Zahlungsdaten mit Enterprise-Resource-Planning-Systemen verbindet. Digitale Identität und verifizierte Zahlungsempfänger-Anmeldeinformationen sind für höherwertige Überweisungen relevant. Kleinere Institute im Nahen Osten und Afrika sowie in Südostasien benötigen möglicherweise zugänglichere Sofortzahlungsverbindungen. ISO-20022- und Zahlungsempfängerverifizierungsanforderungen begünstigen Anbieter mit etablierten Bankverbindungen in mehreren Märkten. Token.ios strategische Investition von HSBC im Juni 2025 veranschaulicht, wie Bankbeziehungen zur Entwicklung dieser Infrastruktur beitragen können.
Marktführer in der Branche für Account-to-Account (A2A) Sofortzahlungen
National Payments Corporation of India
Banco Central do Brasil
Visa
The Clearing House Payments Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Visa führte den erweiterten A2A Protect mit Featurespace-KI-Integration ein und bietet Banken einen einheitlichen Echtzeit-Betrugsscore, um APP-Betrug zu stoppen, bevor Geld Konten verlässt.
- August 2026: Mollie schloss die Übernahme von GoCardless ab und bildete damit ein kombiniertes Unternehmen, das mehr als 350.000 Unternehmen in mehr als 30 Märkten bedient.
- Juli 2026: GoCardless und Sage weiteten ihre Partnerschaft aus, um Pay by Bank direkt in Sage Business Cloud Accounting für KMU im Vereinigten Königreich und Irland zu integrieren.
- Juni 2026: GoCardless führte die Funktion für wiederkehrende Pay-by-Bank-Zahlungen zusammen mit dem kommerziellen System für variable wiederkehrende Zahlungen der United Kingdom Payments Initiative ein.


Berichtsumfang des globalen Markts für Account-to-Account (A2A) Sofortzahlungen
| Inländische Sofortzahlungen |
| Grenzüberschreitende Sofortzahlungen |
| Person-zu-Person (P2P) |
| Person-zu-Unternehmen (P2B) |
| Unternehmen-zu-Person (B2P) |
| Unternehmen-zu-Unternehmen (B2B) |
| Person-zu-Regierung (P2G) |
| Regierung-zu-Person (G2P) |
| Unternehmen-zu-Regierung (B2G) |
| Sonstige |
| Mikro / Einzelhandel |
| KMU / mittlerer Wert |
| Hoher Wert |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Zahlungsfluss | Inländische Sofortzahlungen | |
| Grenzüberschreitende Sofortzahlungen | ||
| Nach Transaktionstyp | Person-zu-Person (P2P) | |
| Person-zu-Unternehmen (P2B) | ||
| Unternehmen-zu-Person (B2P) | ||
| Unternehmen-zu-Unternehmen (B2B) | ||
| Person-zu-Regierung (P2G) | ||
| Regierung-zu-Person (G2P) | ||
| Unternehmen-zu-Regierung (B2G) | ||
| Sonstige | ||
| Nach Ticketband | Mikro / Einzelhandel | |
| KMU / mittlerer Wert | ||
| Hoher Wert | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Akzeptanz von Account-to-Account-Sofortzahlungen an?
Regulierung, Open-Banking-Zahlungsinitiierung, Händlerakzeptanz und die Nachfrage nach sofortiger Abwicklung unterstützen die Akzeptanz. Direkter Zugang für zugelassene Nicht-Bank-Anbieter und gemeinsame Datenstandards können auch die Bandbreite der Unternehmen erweitern, die kontobasierte Zahlungsdienste anbieten können.
Wie groß ist der Markt für Account-to-Account-Sofortzahlungen im Jahr 2026?
Der Sektor hat im Jahr 2026 einen Wert von 125,3 Billionen USD und wird bis 2031 voraussichtlich 188,6 Billionen USD erreichen. Diese Prognose spiegelt die zunehmende Nutzung inländischer Echtzeitzahlungsschienen und die schrittweise Ausweitung interoperabler grenzüberschreitender Zahlungsvereinbarungen wider.
Welcher Zahlungsfluss wächst bis 2031 am schnellsten?
Grenzüberschreitende Sofortzahlungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,2 % wachsen. Das Wachstum hängt von der Vernetzung von Zahlungssystemen, der Implementierung von ISO 20022 und praktikablen Ansätzen für Geldwäschebekämpfung, Abwicklung und Devisenhandelsanforderungen ab.
Welcher Transaktionstyp führt nach Wert?
B2B-Zahlungen hielten 2025 49,7 % des Transaktionswerts. Höhere Zahlungslimits und Zahlungsdaten, die die Rechnungsabstimmung unterstützen, können die Relevanz von Sofortzahlungen für Treasury-, Lieferanten-, Gehalts- und andere Unternehmensbereichszahlungsprozesse erhöhen.
Warum bleiben Kartenzahlungen eine konkurrierende Option?
Karten behalten etablierte Kredit-, Prämien-, Rückbuchungs- und Verbraucherschutzfunktionen. Kontobasierte Anbieter benötigen effektive Betrugsüberwachung, klare Streitbeilegungswege und glaubwürdigen Kundenschutz, um die Bedenken zu adressieren, die durch unwiderrufliche Zahlungsüberweisungen entstehen.
Welche Region verzeichnet das schnellste prognostizierte Wachstum?
Der Nahe Osten und Afrika wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,7 % wachsen. Bemühungen zur grenzüberschreitenden Vernetzung und ein breiterer Zugang zur Sofortzahlungsinfrastruktur können das Wachstum in inländischen und regionalen Zahlungskorridoren unterstützen.
Seite zuletzt aktualisiert am:



