
Marktgröße und Marktanteil für Hustenassistenzgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 258.97 Millionen US-Dollar |
| Marktgröße (2031) | 377.60 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.83 % |
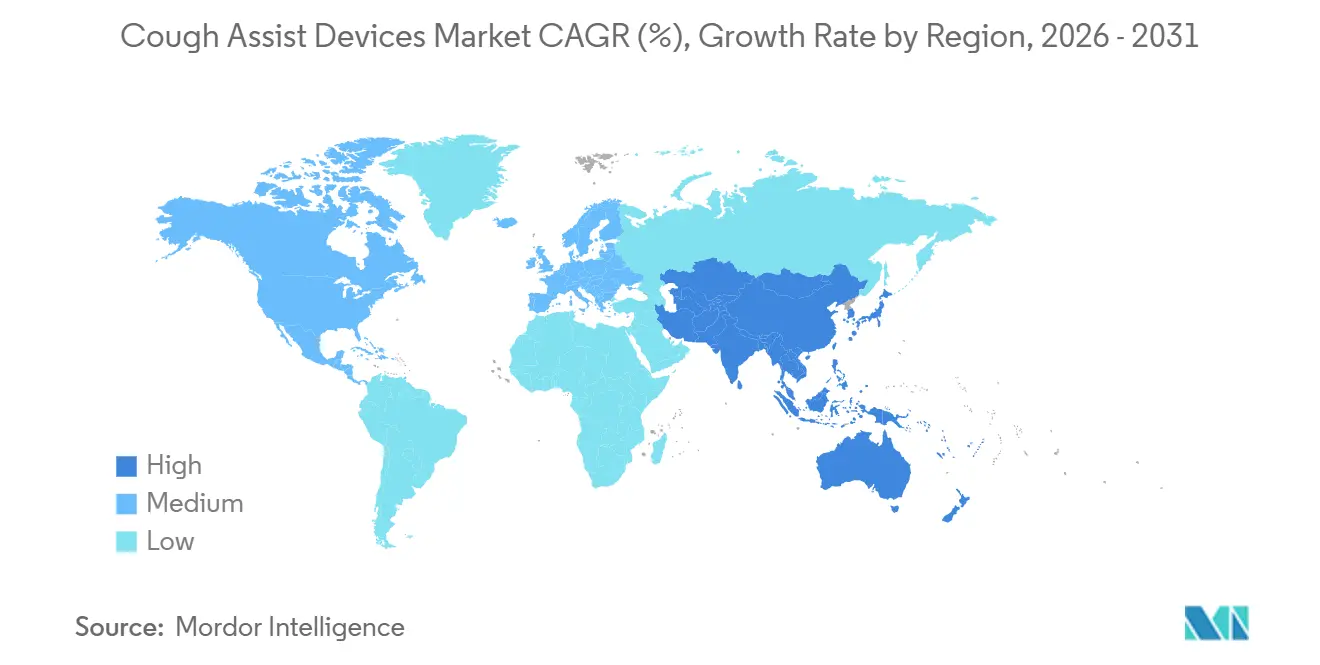
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
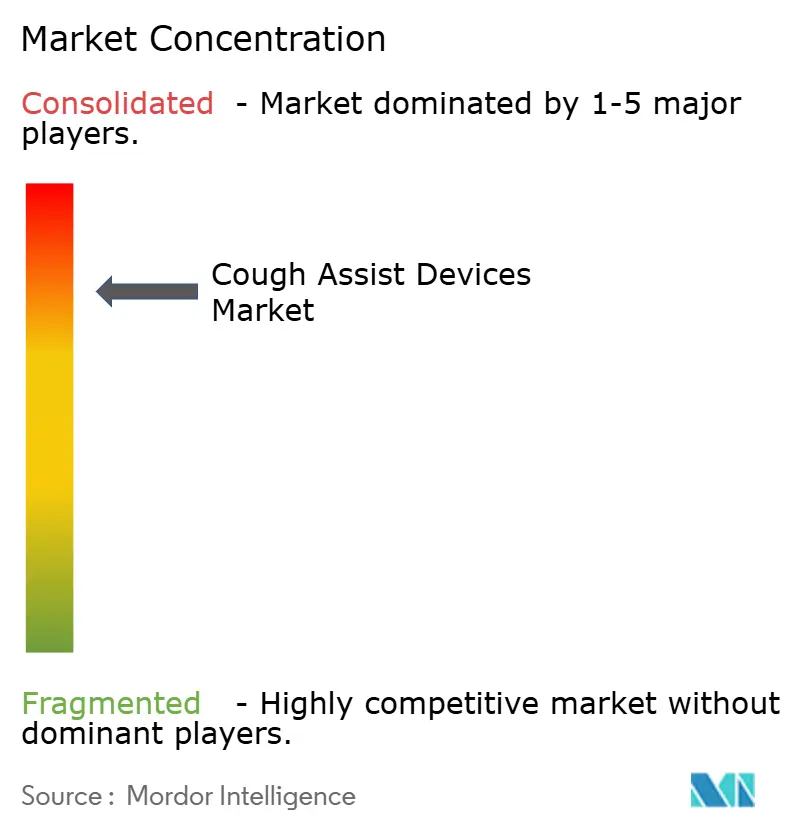
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hustenassistenzgeräte von Mordor Intelligence
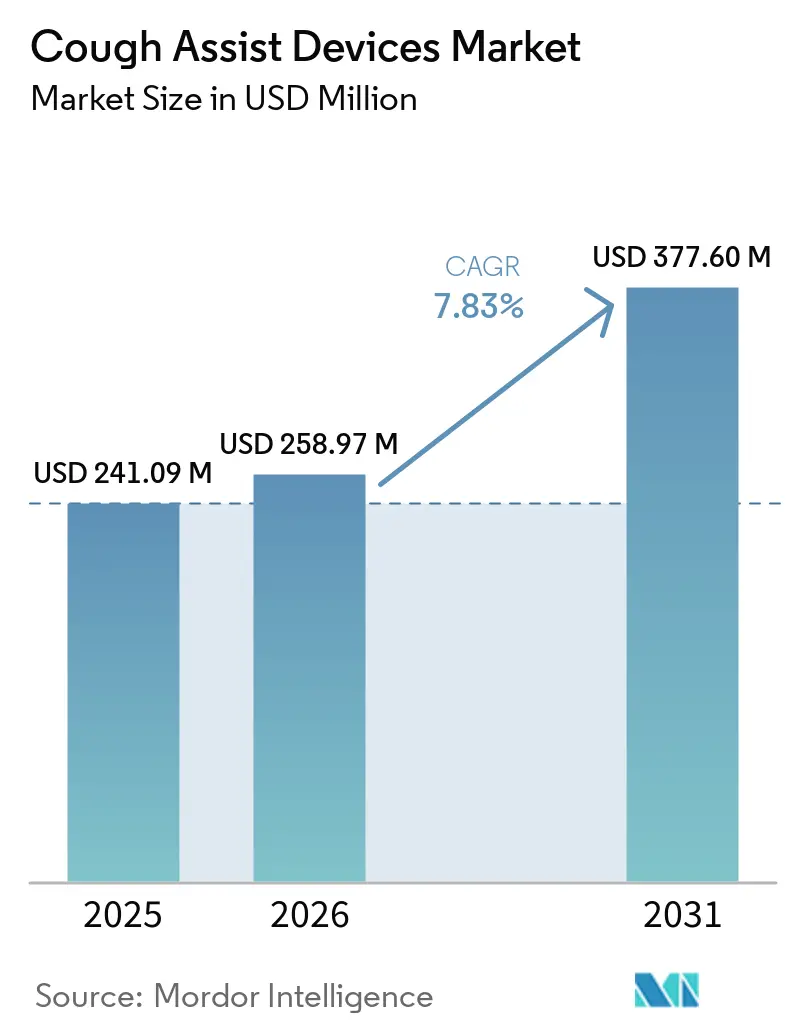
Die Marktgröße für Hustenassistenzgeräte wird auf 241,09 Millionen USD im Jahr 2025, 258,97 Millionen USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 377,60 Millionen USD erreichen, mit einer CAGR von 7,83 % von 2026 bis 2031.
Die Nachfrage spiegelt einen strukturellen Wandel von der episodischen stationären Nutzung hin zur kontinuierlichen häuslichen Versorgung wider, da die Ferneinstellung von Geräten zur klinischen Standardpraxis wird und eine breitere Entlassungseignung in häusliche Umgebungen ermöglicht. Die Ausweitung der Erstattungskriterien durch öffentliche und private Kostenträger, einschließlich klarer Kodierungen für integrierte Beatmungsgeräte, verringert den administrativen Aufwand und begünstigt Einzelplattformlösungen, die mechanische Insufflation-Exsufflation mit Beatmung und Atemwegspflege bündeln. Der Markt für Hustenassistenzgeräte profitiert von der steigenden Überlebensrate bei neuromuskulären Erkrankungspopulationen, die nach der Erstversorgung weiterhin Atemwegsunterstützung benötigen, was eine wiederkehrende Gerätenutzung über längere Versorgungsverläufe hinweg sicherstellt. Klinische Pfade und pädiatrische Leitlinien verankern die mechanische Insufflation-Exsufflation in der Akutversorgung und der häuslichen Pflege, was die institutionelle Akzeptanz stärkt und Praxismuster regionenübergreifend standardisiert. Die Wettbewerbsdynamik wird im Jahr 2026 durch die Nachwirkungen des US-amerikanischen Zustimmungsdekrets von Philips Respironics aus dem Jahr 2024 beeinflusst, das kurzfristig Raum für Wettbewerber schuf, während die Qualitätssanierung fortgesetzt wird.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führten automatische Hustenassistenzsysteme im Jahr 2025 mit einem Umsatzanteil von 57,10 % und werden voraussichtlich bis 2031 mit einer CAGR von 9,01 % wachsen.
- Nach Endnutzer entfielen auf Krankenhäuser und Kliniken 47,89 % des Umsatzes im Jahr 2025, während Heimversorgungseinrichtungen voraussichtlich bis 2031 mit einer CAGR von 8,67 % wachsen werden.
- Nach Produkttyp hielten Gesichtsmasken-Schnittstellen 51,23 % des Umsatzes im Jahr 2025, während Tracheostomie- oder Endotrachealadapter voraussichtlich mit einer CAGR von 9,13 % bis 2031 wachsen werden.
- Nach Geografie hielt Nordamerika 43,07 % des Umsatzes im Jahr 2025, während Asien-Pazifik voraussichtlich bis 2031 mit einer CAGR von 9,06 % wachsen wird.
>
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz neuromuskulärer Erkrankungen und verbesserte Überlebensraten treiben die Nachfrage nach Hustenaugmentation an | +1.2% | Global, ausgeprägt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Verlagerung zur häuslichen Atemversorgung und telemedizinisch unterstützte Mechanische Insufflation-Exsufflation | +1.8% | Nordamerika, Asien-Pazifik, EU | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Erstattungs- und Kodierungswege für Mechanische Insufflation-Exsufflation und integrierte Beatmungsgeräte | +1.6% | Nordamerika (CMS), ausgewählte EU-Märkte | Mittelfristig (2–4 Jahre) |
| Empfehlungen klinischer Leitlinien in der Akut- und Pädiatrieversorgung | +1.0% | Global, mit Führungsrolle Nordamerikas | Langfristig (≥ 4 Jahre) |
| Integration der Mechanischen Insufflation-Exsufflation mit Beatmungsgeräten und digitalen Plattformen zur Ermöglichung von Versorgungsbündelung | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Pädiatrische Komplexversorgungsprogramme, die Mechanische Insufflation-Exsufflation in der häuslichen Beatmung formalisieren | +0.8% | Nordamerika, EU, Ausbreitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz neuromuskulärer Erkrankungen und verbesserte Überlebensraten treiben die Nachfrage nach Hustenaugmentation an
Die verbesserte Überlebensrate bei spinaler Muskelatrophie, amyotropher Lateralsklerose und Duchenne-Muskeldystrophie vergrößert den Pool an Patienten, die lange genug leben, um eine chronische Hustenaugmentation zu benötigen. Ein narrativer Review berichtete über die Nutzung invasiver Beatmung in ALS-Kohorten von 5 % bis 10 % in den Vereinigten Staaten und Europa, was auf anhaltenden Bedarf an Atemunterstützung hinweist, da krankheitsmodifizierende Therapien voranschreiten. Pädiatrische Befunde stimmen mit diesem Muster überein, wobei die Mechanische Insufflation-Exsufflation häufig eingeleitet wird, wenn der maximale Hustenfluss in multidisziplinären Programmen, die häusliche Therapie integrieren, unter 160 Liter pro Minute fällt. Nach der Einführung der täglichen häuslichen Mechanischen Insufflation-Exsufflation berichtete ein Zentrum von einer 75-prozentigen Reduktion der durch Atemwegsinfektionen bedingten Krankenhausaufenthalte, was die Rolle konsistenter Atemwegsreinigungsroutinen außerhalb von Krankenhäusern unterstreicht. Das Sydney Children's Hospitals Network befürwortet nun den Einsatz der Mechanischen Insufflation-Exsufflation ab dem Alter von sechs Monaten bei relevanten neuromuskulären Erkrankungen, was einen klaren Präzedenzfall für eine frühzeitige Einleitung in der pädiatrischen Versorgung setzt. Da sich diese Standards verbreiten, erfasst der Markt für Hustenassistenzgeräte eine wiederkehrende Nachfrage, die mit dem chronischen Management und nicht mit der kurzfristigen episodischen Nutzung verbunden ist[1].
Verlagerung zur häuslichen Atemversorgung und telemedizinisch unterstützte Mechanische Insufflation-Exsufflation
Die Migration der Atemversorgung in häusliche Umgebungen hat sich beschleunigt, und die Fernüberwachung ist zu einem zentralen Element einer effektiven Unterstützung durch Mechanische Insufflation-Exsufflation geworden. Das US-amerikanische Medicare erlaubt es Klinikern nun, Parameter für Atemhilfs- und Beatmungsgeräte aus der Ferne anzupassen, was die häusliche Eignung erweitert, indem der Bedarf an persönlichen Titrationsbesuchen verringert wird. Integrierte Heimversorgungsprogramme wie die von Air Liquide eingeführten kombinieren Telemonitoring, Videokonsultationen und multidisziplinäre Nachsorge, die die Therapietreue und das Interventions-Timing über große Patientenpanels hinweg optimieren. Chinas politischer Diskurs zur häuslichen Sauerstofftherapie hat Fernüberwachung und Leasingmodelle betont, die die Behandlungscompliance erhöhen und die Versorgungskontinuität über Krankenhäuser hinaus unterstützen. In Japan haben die Gebührenplanänderungen von 2024 die Beratungs- und gerätebezogenen Punkte für die häusliche Hochflusstherapie erhöht, was einen breiteren politischen Wandel hin zu erstatteten häuslichen Ateminterventionen signalisiert. Da diese operativen Rahmenbedingungen reifen, profitiert der Markt für Hustenassistenzgeräte von höherem Entlassungsvertrauen und weniger administrativen Hürden bei der häuslichen Einleitung.
Ausweitung der Erstattungs- und Kodierungswege für Mechanische Insufflation-Exsufflation und integrierte Beatmungsgeräte
Die Entwicklung der Kostenübernahme richtet die mechanische Insufflation-Exsufflation an multifunktionalen Beatmungsgerätebündeln aus, was die Verschreibungsanreize und die Geräteauswahl verändert. CMS-Kodierungen fügen E0468 für Doppelfunktionsgeräte hinzu und erkennen E0467 für Multifunktionsplattformen an, die Sauerstoff, Vernebelung, Absaugung und Hustenassistenz kombinieren, beide unter umfassenden monatlichen Wartungsstrukturen. Die für 2026 aktualisierten Dokumentationsregeln erfordern Modifikatoren, die die medizinische Notwendigkeit bestätigen oder erwartete Ablehnungen melden, was die Mehrdeutigkeit für Anbieter reduziert, die integrierte Plattformen in komplexen Fällen verwenden. Private Versicherer spiegeln diese Entwicklung mit expliziten Kriterien für die Mechanische Insufflation-Exsufflation wider, wie z. B. maximale Hustenflüsse unter 300 Litern pro Minute in Verbindung mit qualifizierenden neuromuskulären Diagnosen, die dazu beitragen, vermeidbare Ablehnungen zu reduzieren, wenn Verschreibungen der Policensprache entsprechen. Cignas Kostenübernahmerichtlinie listet qualifizierende ICD-Codes auf und verweist auf 510(k)-Zulassungen von Geräten wie Breas Clearo, was die diagnostische Zielgenauigkeit erhöht und gleichzeitig einen klaren Weg zur Kostenübernahme bietet, wo die Kriterien erfüllt sind. International stärken Japans Revisionen von 2024 zur häuslichen Hochflusstherapie die globale Konvergenz hin zu finanzierten häuslichen Atemlösungen, die die Mechanische Insufflation-Exsufflation in integrierten Versorgungsplänen ergänzen.
Empfehlungen klinischer Leitlinien in der Akut- und Pädiatrieversorgung
Institutionelle Leitlinien erheben die Mechanische Insufflation-Exsufflation von einer Maßnahme des letzten Auswegs zu einer standardmäßigen Atemwegsreinigungsoption in der stationären und chronischen Versorgung. Der Pfad des Children's Hospital of Philadelphia umfasst Hustenassistenz neben Absaugung und Atemphysiotherapie im Management von Atemkompromissen bei neuromuskulären Patienten, was die Mechanische Insufflation-Exsufflation in der Akut- und Übergangsversorgung normalisiert. Das Sydney Children's Hospitals Network beschreibt pädiatrische Druckbereiche und praktische Einrichtungsüberlegungen, die dazu beitragen, die Versorgung in jüngeren Kohorten mit unterschiedlichen Diagnosen und klinischen Schweregraden zu standardisieren. Deutschlands S3-Leitlinie zur nichtinvasiven Beatmung befasst sich mit Hustenassistenz bei neuromuskulären Erkrankungen, was signalisiert, dass die Mechanische Insufflation-Exsufflation in breiteren europäischen Atemversorgungsstandards verankert ist. Diese Empfehlungen beeinflussen Einkaufsausschüsse und Schulungsagenden, was wiederum die Anlaufhürden für neue Versorgungslinien rund um die häusliche und post-akute Versorgung senkt. Da sich die Pfade weiterentwickeln, profitiert der Markt für Hustenassistenzgeräte von konsistenten Algorithmen, die Einleitungsschwellen, Titrationsschritte und Nachsorgeintervalle über Versorgungseinrichtungen hinweg leiten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Uneinheitliche Erstattung/Finanzierung und Eigenbelastung der Patienten in verschiedenen Märkten | -1.1% | Global, ausgeprägt in Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Gemischte Evidenzlage und klinische Variabilität begrenzen die Akzeptanz | -0.7% | Global, ausgeprägt in Märkten ohne lokale Leitlinien | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Schnittstellentoleranz und dem bulbären Atemwegskollaps in Untergruppen | -0.5% | Global, insbesondere bei schweren neuromuskulären Erkrankungspopulationen | Langfristig (≥ 4 Jahre) |
| Komplexität der Dokumentation/Kodierung und Ablehnungen von Zubehör unter gebündelten Beatmungsgerätecodes | -0.6% | Nordamerika, ausgewählte EU-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche Erstattung/Finanzierung und Eigenbelastung der Patienten in verschiedenen Märkten
Unterschiede in der Kostenübernahme verlangsamen die Akzeptanz dort, wo keine expliziten nationalen Richtlinien oder Leistungsdesigns vorhanden sind. US-amerikanische lokale Abdeckungsentscheidungen definieren Kriterien für die Mechanische Insufflation-Exsufflation, die die Mehrdeutigkeit für qualifizierende Diagnosen reduzieren, doch viele Märkte arbeiten unter Einzelfallgenehmigungen, die die Vorlaufzeiten verlängern und die finanzielle Belastung für Familien und Anbieter erhöhen. Chinas politischer Kommentar zur häuslichen Sauerstoffversorgung hat Qualitäts- und Aufsichtsbedenken aufgezeigt, während gleichzeitig fernüberwachte häusliche Modelle zur Verbesserung der Therapietreue gefördert werden, was eine uneinheitliche regulatorische Reife in den Teilsegmenten der häuslichen Atemversorgung zeigt. In Deutschland dokumentierte Patientenführung Zugangsbeschränkungen für ein Hustenbehandlungsmedikament selbst nach EU-Zulassung, was administrative Reibungspunkte illustriert, die auf Atemversorgungspfade übergreifen können. Der Nettoeffekt ist ein langsamerer Hochlauf außerhalb reifer Finanzierungsumgebungen und eine Tendenz, den Beginn der Mechanischen Insufflation-Exsufflation trotz klinischer Eignung aufzuschieben. Da Kostenträger Codes und Dokumentationsrichtlinien aktualisieren, kann der Markt für Hustenassistenzgeräte einen Teil dieser Nachfrage durch klarere Eignungsregeln und integrierte Gerätebündel zurückgewinnen.
Gemischte Evidenzlage und klinische Variabilität begrenzen die Akzeptanz
Praxisvariationen sind häufig, da Geräteeinstellungen und Patiententoleranz je nach Population und Versorgungsumgebung variieren. Ein europäischer Review berichtete über Variabilität bei Inspirationszeiten und Druckzielen, die für die Mechanische Insufflation-Exsufflation bei Kindern verwendet werden, was den Mangel an standardisierten pädiatrischen Protokollen und uneinheitliche Schulungsressourcen widerspiegelt. In Japan koexistiert die politische Unterstützung für die häusliche Hochflusstherapie mit Personalmangel und geringem Bewusstsein, die die Akzeptanz einschränken, was Umsetzungslücken selbst dann aufzeigt, wenn Erstattungswege vorhanden sind. Patienten mit bulbärer Dysfunktion können Schwierigkeiten mit der Masken- oder Mundstücktoleranz aufgrund von Atemwegskollaps während der Exsufflation haben, was zu Unternutzung führen kann, sofern keine Tracheostomieadapter in Betracht gezogen werden. Randomisierte Studien bleiben für direkte Vergleiche mit anderen Atemwegsreinigungsmodalitäten begrenzt, was die Debatte in Umgebungen mit konservativen Formularienormen aufrechterhält. Die Überbrückung von Bildung und Standardarbeitsanweisungen verbessert die Konsistenz und unterstützt eine vorhersehbarere Akzeptanzkurve im Markt für Hustenassistenzgeräte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
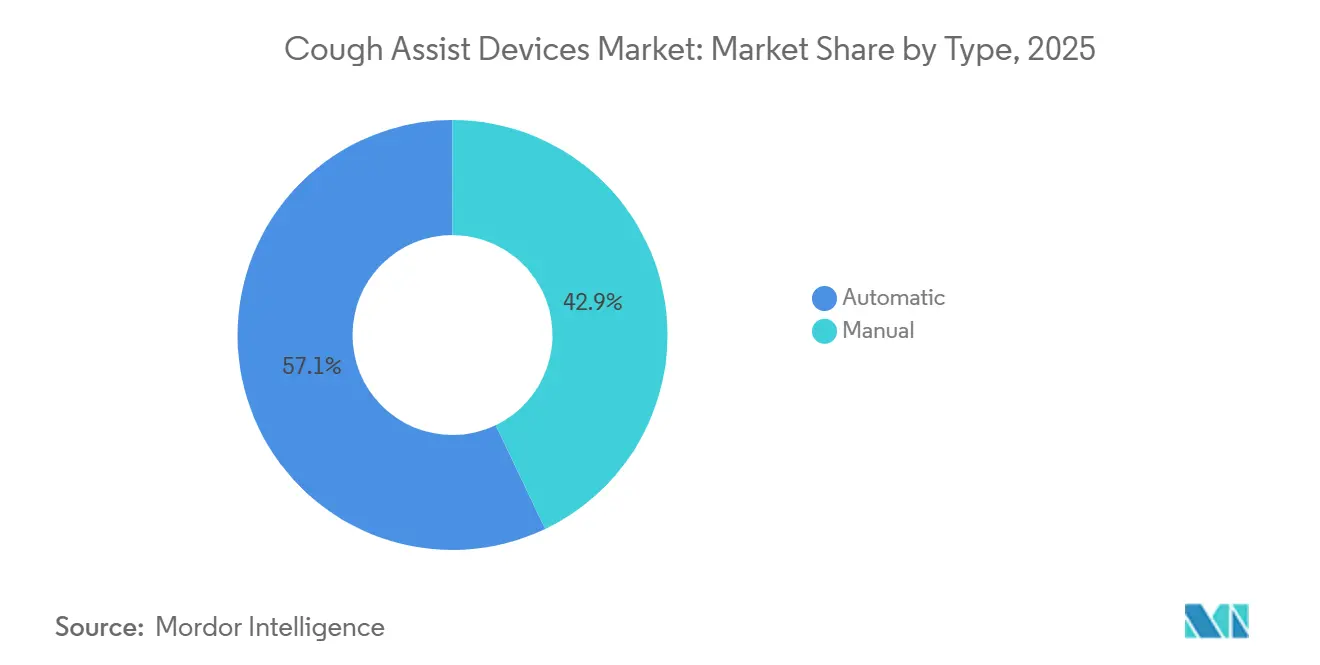
Automatische Geräte durch algorithmische Präzision vorangetriebenAutomatische Systeme machten 57,10 % des Umsatzes im Jahr 2025 aus und werden voraussichtlich bis 2031 mit einer CAGR von 9,01 % wachsen, was manuelle Varianten übertrifft, da synchronisiertes Auslösen und adaptive Steuerung die Therapieabgabe verfeinern. Belege zeigen, dass adaptive Steuerung Drucküberschwingungen eliminieren und Schwingungen im Vergleich zu konventionellen PID-Strategien stark dämpfen kann, was höhere maximale Hustenflüsse mit konsistenteren Zyklen unterstützt[2]. Algorithmische Synchronisation wie Cough-Trak richtet Insufflation und Exsufflation an den Patientenbemühungen aus, was die Arbeitsbelastung der Kliniker reduziert und die Sitzungsqualität über variable Atemmuster hinweg standardisiert. Jüngste 510(k)-Aktivitäten wie Breas Clearo spiegeln wachsende Investitionen in Automatisierung in Verbindung mit vernetzten Arbeitsabläufen wider, die häusliche Titration und Nachsorge ohne Klinikbesuche unterstützen. Diese Funktionen helfen dem Markt für Hustenassistenzgeräte, da integrierte Beatmungsgeräteplattformen Hustenassistenz in standardmäßige Atemversorgungspakete bündeln, die von Kostenträgern bevorzugt werden.
Manuelle Geräte behalten eine Rolle in kosteneingeschränkten Umgebungen und bei akuten Exazerbationen, bei denen eine praktische Koordination von Bettenteams bevorzugt wird. Die Nutzung stabilisiert sich in Einrichtungen, die taktile Hinweise und direkte Kontrolle über das Auslöse-Timing während des komplexen Atemwegsmanagements betonen. Selbst in diesen Umgebungen werden Datenprotokollierung und Fernüberwachung zu gängigen Anforderungen für die Entlassungsplanung, was die Präferenz hin zu automatischen Systemen mit Konnektivität verschiebt. Die Branche der Hustenassistenzgeräte reagiert mit patientenfreundlichen Arbeitsabläufen, die Schulungskurven für Pflegepersonen abflachen und gleichzeitig von Kostenträgern vorgeschriebene Fernüberwachungsprotokolle unterstützen. Da Cloud-Portale und Telemonitoring expandieren, wächst der relative Vorteil automatischer Geräte, was ihre Position im Zentrum des Marktes für Hustenassistenzgeräte sowohl bei stationären Übergängen als auch bei der langfristigen häuslichen Versorgung stärkt.
Nach Endnutzer:
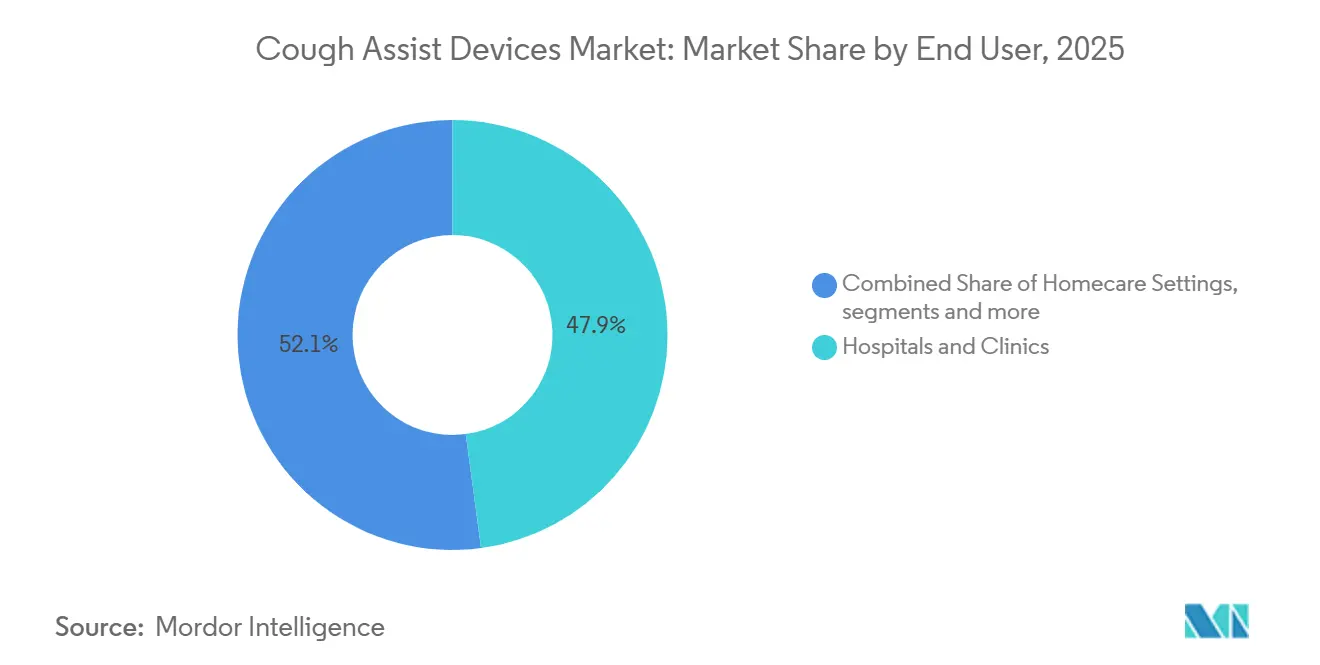
Heimversorgungseinrichtungen gewinnen durch gebündelte Zahlungsmodelle an BedeutungKrankenhäuser und Kliniken hielten 47,89 % des Umsatzes im Jahr 2025 aufgrund der Konzentration akuter Atemversagensepisoden und der Nachextubationsversorgung in überwachten Umgebungen. Heimversorgungseinrichtungen werden voraussichtlich mit einer CAGR von 8,67 % wachsen, da Kodierungsaktualisierungen Fernparameteranpassungen ermöglichen und integrierte Beatmungsgerätebündel Zubehör und Wartung innerhalb einer einzigen Mietkonstruktion abdecken. Diese Ausrichtung auf Telemedizin reduziert Reisebelastungen und ermöglicht zeitnahe Anpassungen, was dazu beiträgt, eine regelmäßige Therapie aufrechtzuerhalten und das Exazerbationsrisiko zu senken. Großangelegte Heimversorgungsverträge wie der von Air Liquide in Madrid zeigen, wie multidisziplinäre Teams Telemonitoring und Coaching integrieren können, um die Therapietreue in großem Maßstab aufrechtzuerhalten. Die Marktgröße für Hustenassistenzgeräte im Bereich Heimversorgungseinrichtungen wird voraussichtlich bis 2031 erheblich wachsen, da Kostenträger vermeidbare Wiederaufnahmen durch plattformbasierte Gerätebündel vermeiden wollen.
Übergänge vom stationären in den häuslichen Bereich verlaufen reibungsloser, wenn Versorgungsteams auf standardisierte Pfade und vernetzte Geräte zurückgreifen. Der Pfad des Children's Hospital of Philadelphia verankert die Mechanische Insufflation-Exsufflation im routinemäßigen Atemmanagement bei neuromuskulären Kompromissen, was die Entlassungsplanung mit häuslicher Einweisung und Nachsorge normalisiert. Baxters Atemwegsreinigungsportfolio und Point-of-Care-Programme unterstützen die Kontinuität durch die Kombination von Ausrüstung, Schulungsmaterialien und Integration in klinische Systeme, die Bestellung und Überwachung optimieren. Da Remote-Portale Adhärenzsignale erfassen, können Therapiepläne zwischen Besuchen angepasst werden, was dazu beiträgt, Ergebnisse zu stabilisieren. Der Markt für Hustenassistenzgeräte spiegelt diese operativen Gewinne wider, da die häusliche Versorgung zum bevorzugten Ziel für das chronische Management wird, das wiederkehrende Anpassungen und Coaching erfordert. Im Laufe der Zeit verlagert dies mehr Volumen auf integrierte Plattformen, die Lieferketten für Anbieter und Kostenträger vereinfachen und gleichzeitig die Patientenerfahrung verbessern.

Nach Produkttyp:
Tracheostomieadapter steigen durch Integration invasiver BeatmungGesichtsmasken-Schnittstellen machten 51,23 % des Umsatzes im Jahr 2025 aus, aufgrund der einfachen Handhabung über Altersgruppen hinweg und der Kompatibilität mit nichtinvasiven Versorgungspfaden. Tracheostomie- und Endotrachealadapter werden voraussichtlich mit einer CAGR von 9,13 % wachsen, was mit höheren Druckanforderungen und konsistenteren Flüssen bei Patienten übereinstimmt, die keine Masken oder Mundstücke tolerieren können. Diese Adapter integrieren sich natürlich in lebenserhaltende Beatmungsgeräte, die nun Hustenassistenzfunktionen unter gebündelten Zahlungsmodellen umfassen, die von CMS anerkannt werden. Da Pläne Ausrüstung in Multifunktionsgeräte konsolidieren, gewinnen invasive Schnittstellen an Relevanz, weil Schaltkreise und Zubehör mit Plattformmieten verpackt sind. Diese Sichtbarkeit unterstützt eine stärkere Position für invasives Zubehör innerhalb des Marktes für Hustenassistenzgeräte, wo beatmungsabhängige Patienten ein robustes Sekretmanagement benötigen.
Mundstücke und dedizierte Schaltkreise dienen stabilen ambulanten Patienten und überbrücken Übergänge zwischen Krankenhaus und Zuhause. Die Mundstückabgabe ist in volumengesicherten Protokollen für progressive neuromuskuläre Erkrankungen üblich, bei denen Patienten Sitzungen mit Unterstützung von Pflegepersonen koordinieren können. Dedizierte Schaltkreise helfen, das Kontaminationsrisiko in Einrichtungen mit strengen Infektionskontrollmaßnahmen zu reduzieren, was die betriebliche Konsistenz in der Langzeitpflege verbessert. Die Marktgröße für Hustenassistenzgeräte im Bereich invasiver Adapter wird durch den steigenden Einsatz auf Multifunktionsplattformen und klarere Kostenübernahmeregeln für integrierte Lösungen unterstützt. Da klinische Leitlinien weiterhin Druckbereiche und Sitzungsstrukturen standardisieren, wird die Produktauswahl den institutionellen Präferenzen folgen, die durch Ergebnisse und Benutzerfreundlichkeit in komplexen Patientengruppen geprägt sind.
Geografische Analyse
Markt für Hustenassistenzgeräte in Nordamerika
Nordamerika entfiel 2025 auf 43,07 % des Umsatzes, unterstützt durch klar definierte LCD-Kriterien für MI-E und Codierungsstrukturen für integrierte Beatmungsgeräte, die Dokumentation und Abrechnung vereinfachen. Pädiatrische Versorgungspfade wie jener des CHOP integrieren Hustenassistenz in das akute und chronische Management, was die Überweisungskonsistenz zwischen den Fachbereichen verbessert und Standardarbeitsverfahren stärkt. Private Kostenträgerrichtlinien, darunter jene von Univera, legen Schwellenwerte für den maximalen Hustenspitzenfluss und qualifizierende neuromuskuläre Diagnosen fest, was die Unsicherheit für verschreibende Kliniker im ambulanten Bereich verringert. Die US-amerikanische Einwilligungsverfügung gegen Philips aus dem Jahr 2024 hat die kurzfristige Wettbewerbsdynamik neu ausgerichtet und Mitbewerbern Möglichkeiten zur Expansion eröffnet, während Compliance- und Sanierungsmaßnahmen voranschreiten. Da integrierte Plattformen skalieren und Ferneinstellungen zur Routine werden, stützt sich der Markt für Hustenassistenzgeräte weiterhin auf einheitliche Codierung und Kostenübernahme, die mehrjährige Heimnutzungszyklen unterstützen.
Markt für Hustenassistenzgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 9,06 % wachsen, unterstützt durch politische Aktualisierungen und sich weiterentwickelnde Versorgungsmodelle rund um die häusliche Atemunterstützung. Japans Änderungen der Medizingebühren im Jahr 2024 erhöhten die Beratungs- und gerätebezogenen Punkte für die häusliche Hochflusstherapie, was die offizielle Unterstützung für die häusliche Versorgung signalisiert, die MI-E bei geeigneten Patienten ergänzt. Der chinesische politische Diskurs zur häuslichen Sauerstofftherapie hat Fernüberwachung und Verbesserung der Therapietreue betont, was den regionalen Fokus auf die Aufrechterhaltung der Therapie außerhalb von Krankenhäusern widerspiegelt. Katastrophenschutzleitlinien in Japan heben die Bereitschaft zur Sauerstoffversorgung bei Großveranstaltungen hervor, was die Kontinuitätsplanung als zentrales Element von Atemunterstützungsprogrammen verankert. Da sich Fernversorgungsmodelle normalisieren und klinische Protokolle verbreiten, profitiert der Markt für Hustenassistenzgeräte von einer breiteren Anspruchsberechtigung und wachsender Akzeptanz häuslicher Behandlungsregime in großen städtischen Zentren.
Markt für Hustenassistenzgeräte in Europa
Die europäische Marktlandschaft wird durch die deutsche S3-Leitlinie geprägt, die Hustenassistenz innerhalb der Versorgungspfade für nicht-invasive Beatmung bei chronischer respiratorischer Insuffizienz bei neuromuskulären Patienten behandelt. Die regionale Ausweitung integrierter Heimversorgungsleistungen, exemplarisch veranschaulicht durch das mehrjährige Spanien-Programm von Air Liquide, verbindet prädiktive Analytik mit multidisziplinären Interventionen, die den Bedarf an Sekundärversorgung reduzieren[3]. Das Ökosystem umfasst Beatmungsplattformen mit nativen Hustenassistenzfunktionen und telemedizinischer Konnektivität, die den europäischen Präferenzen für portable lebenserhaltende Lösungen entsprechen. Länderspezifische Erstattungsrahmen unterstützen neuromuskuläre Patientengruppen über öffentliche Versicherungen oder nationale Gesundheitssysteme, was eine regelmäßige Nutzung in der ambulanten Versorgung sicherstellt. Da institutionelle Leitlinien sich ausweiten und Heimversorgungsprogramme skalieren, ist der Markt für Hustenassistenzgeräte in Europa auf Wachstum durch standardisierte Versorgungspfade und vernetzte Geräteportfolios ausgerichtet.
Wettbewerbslandschaft
Der Markt für Hustenassistenzgeräte zeigt eine moderate Fragmentierung mit Marktanteilsumverteilung nach Ereignissen, die die Wettbewerbspositionierung in Schlüsselregionen neu gestaltet haben. Philips Respironics bleibt eine Referenzmarke mit einem breiten Atemportfolio, während das US-amerikanische Zustimmungsdekret von 2024 kurzfristige Einschränkungen schuf und Käufer dazu veranlasste, Alternativen zu evaluieren. Philips hat neue Investitionen in die US-amerikanische Fertigung und Forschung und Entwicklung skizziert, um Qualitätssysteme zu stärken und die Produktion fortschrittlicher Gesundheitstechnologie zu skalieren, was die Versorgungsresilienz verbessern kann, wenn vollständig implementiert. Wettbewerber nutzten die Öffnung, um integrierte Plattformen zu positionieren, die Atemwegspflege mit Beatmung und digitaler Überwachung bündeln. Dieses Bündelungsmodell stimmt mit Kodierungs- und Kostenträgerpräferenzen überein, die vereinfachte Geräteflotten und vorhersehbare Wartungsvereinbarungen priorisieren.
Baxter hat die Atemwegsreinigungsfähigkeiten mit dem Start des Vest APX Systems im Jahr 2024 vorangetrieben, das die Gerätegröße reduzierte und das Schnittstellendesign für Benutzerfreundlichkeit und Adhärenzunterstützung aktualisierte. Baxters Werkzeuge können Hustenassistenz ergänzen, indem sie die Schleimmobilisierung durch hochfrequente Brustwandoszillation als Teil multimodaler Versorgungspläne bei komplexen Patienten ansprechen. Die Versorgungsprogramme des Unternehmens integrieren Bestellung, Schulung und digitale Kontaktpunkte, die langfristige Adhärenz und Therapieoptimierung für häusliche Nutzer unterstützen. Da vernetzte Plattformen die Sitzungsqualität dokumentieren, können Kliniker nahezu in Echtzeit auf Nutzungsmuster reagieren. Diese Praktiken stärken Ergebnisse und reduzieren administrativen Aufwand, während sie die Position gebündelter Lösungen im Markt für Hustenassistenzgeräte stärken.
Breas und Löwenstein treiben den Wettbewerb durch kompakte lebenserhaltende Beatmungsgeräte voran, die Hustenassistenzfunktionen und telemedizinische Konnektivität integrieren, die für den häuslichen Einsatz und auf Reisen geeignet sind. Breas Clearo erhielt die 510(k)-Zulassung und unterstützt synchronisierte Therapie, die die Titration verkürzt und hilft, komfortable Zyklen bei variablen Atemmustern aufrechtzuerhalten. Löwensteins prisma VENT50-C verfügt über integrierte Hustenunterstützung und Cloud-Konnektivität, die mit den Erwartungen der Kostenträger an Fernanpassungen und Wartbarkeit über große Heimversorgungsflotten hinweg übereinstimmen. Regionale Heimversorgungsführer wie Air Liquide erweitern die Differenzierung, indem sie Telemonitoring und multidisziplinäre Interventionen in Routineabläufe einbetten, was frühere Interventionen und weniger vermeidbare Eskalationen erzeugt. Über diese Schritte hinweg konvergiert die Strategie auf Plattformintegration, Gerätekonnektivität und datengesteuertes Fallmanagement, die zusammen die Akzeptanz im Markt für Hustenassistenzgeräte stärken.
Marktführer im Bereich Hustenassistenzgeräte
-
Baxter (Hillrom)
-
Breas Medical AB
-
Koninklijke Philips N.V. (Respironics)
-
ABM Respiratory Care
-
Air Liquide Medical Systems (EOVE)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hustenassistenzgeräte Unternehmen in diesem Bericht
- ABM Respiratory Care
- Air Liquide Medical Systems (EOVE)
- Baxter
- Breas Medical AB
- Dima Italia Srl
- Eakin Respiratory
- Intersurgical
- Koninklijke Philips N.V. (Respironics)
- Lowenstein Medical
- MPR Italy (Kalos)
- Seoil Pacific Corp.
- Ventec Life Systems (React Health)
Neueste Industrielle Entwicklungen in Markt für Hustenassistenzgeräte
- April 2026: Breas Medical Inc – Americas stellte sein Clearo Hustenassistenzgerät vor mit dem Ziel, die Atemversorgung in häusliche Umgebungen zu verlagern. Das Unternehmen betonte Funktionen wie TreatRepeat- und Synchrony Beep-Technologien und pries deren Vorteile bei der Erleichterung der Therapieeinleitung, der Minimierung des laryngealen Verschlusses und der Patientenabwehr sowie der Verbesserung der progressiven Lungenblähung.
- September 2025: Air Liquide sicherte sich einen Fünfjahresvertrag mit der Gemeinschaft Madrid zur Erbringung häuslicher Gesundheitsdienstleistungen für 70.000 Atempatienten, wobei multidisziplinäre Teams (Krankenpfleger, Physiotherapeuten, Pneumologen, klinische Psychologen) zusammen mit Telemonitoring, Videokonsultationen und KI-gesteuerten prädiktiven Algorithmen eingesetzt werden, die in die Portale der Gesundheitsfachkräfte integriert sind, mit dem Ziel, die Patientenergebnisse zu verbessern und gleichzeitig die Aufnahmen in die Sekundärversorgung zu reduzieren.
- September 2024: Baxter International stellte das Vest Advanced Pulmonary Experience (APX) System auf der nordamerikanischen Konferenz für Zystische Fibrose vor und erhielt Anfang 2024 die FDA 510(k)-Zulassung. Das Atemwegsreinigungssystem der nächsten Generation verfügt über eine 19 % kleinere und 30 % leichtere Steuereinheit als sein Vorgänger, ein optimiertes Kleidungsdesign mit feuchtigkeitsableitendem Gewebe und Klettverschluss sowie einen intuitiven Touchscreen und demonstrierte eine 43-prozentige Reduktion krankheitsspezifischer Krankenhausaufenthalte in früheren klinischen Bewertungen der zugrunde liegenden Vest System (Modell 105) HFCWO-Technologie.
Globaler Berichtsumfang für den Markt für Hustenassistenzgeräte
Gemäß dem Umfang des Berichts erleichtert ein Hustenassistenzgerät, auch als Gerät zur mechanischen Insufflation-Exsufflation bezeichnet, die Entfernung von Lungensekretionen bei Patienten mit eingeschränkter Hustenstärke. Durch den Wechsel zwischen positivem Luftdruck für die Einatmung und schnellem negativem Druck für die Ausatmung repliziert das Gerät effektiv einen natürlichen, tiefen Husten. Es wird vorwiegend bei der Behandlung neuromuskulärer Erkrankungen wie ALS oder bei Verletzungsszenarien eingesetzt, wobei die Patientenschnittstellenoptionen eine Maske, ein Mundstück oder eine Tracheostomiekanüle umfassen.
Der Markt für Hustenassistenzgeräte ist nach Typ, Endnutzer, Produkttyp und Geografie segmentiert. Nach Typ ist der Markt in automatisch und manuell segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser & Kliniken, Heimversorgungseinrichtungen, ambulante Versorgungseinrichtungen, Langzeitpflege-/Rehabilitationszentren und sonstige segmentiert. Nach Produkttyp ist der Markt in Mundstück, Gesichtsmaske, Tracheostomie-/Endotrachealadapter und Hustenassistenzschaltkreise segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Automatisch |
| Manuell |
| Krankenhäuser & Kliniken |
| Heimversorgungseinrichtungen |
| Ambulante Versorgungseinrichtungen |
| Langzeitpflege-/Rehabilitationszentren |
| Sonstige |
| Mundstück |
| Gesichtsmaske |
| Tracheostomie-/Endotrachealadapter |
| Hustenassistenzschaltkreise |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | Automatisch | |
| Manuell | ||
| Nach Endnutzer | Krankenhäuser & Kliniken | |
| Heimversorgungseinrichtungen | ||
| Ambulante Versorgungseinrichtungen | ||
| Langzeitpflege-/Rehabilitationszentren | ||
| Sonstige | ||
| Nach Produkttyp | Mundstück | |
| Gesichtsmaske | ||
| Tracheostomie-/Endotrachealadapter | ||
| Hustenassistenzschaltkreise | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Umfang und das Wachstum des Marktes für Hustenassistenzgeräte bis 2031?
Die Marktgröße für Hustenassistenzgeräte wird bis 2031 auf 377,60 Millionen USD prognostiziert, mit einer CAGR von 7,83 % für den Zeitraum 2026–2031.
Welcher Produkttyp wächst am schnellsten innerhalb der Hustenassistenzlösungen?
Tracheostomie- und Endotrachealadapter werden voraussichtlich mit 9,01 % wachsen, aufgrund der Integration mit invasiver Beatmung und konsistenten Abgabeanforderungen.
Wie beeinflussen Erstattungsänderungen die Akzeptanz von Hustenassistenzgeräten?
CMS-Kodierung für integrierte Beatmungsgeräte und klarere Kriterien privater Kostenträger reduzieren Ablehnungen und begünstigen gebündelte Plattformen mit Fernanpassungen und Einzelmietmodellen.
Welche Segmente führen die Nachfrage über Versorgungseinrichtungen hinweg für diese Geräte an?
Krankenhäuser und Kliniken führen heute den Umsatz an, während Heimversorgungseinrichtungen am schnellsten wachsen, da Telemedizin und integrierte Bündel das Fernmanagement ausweiten.
Welche Regionen werden voraussichtlich am meisten zum zukünftigen Wachstum von Hustenassistenzgeräten beitragen?
Asien-Pazifik zeigt die höchste prognostizierte Wachstumsrate, da politische Aktualisierungen und häusliche Atemmodelle skalieren, während Nordamerika die größte Umsatzbasis bleibt.
Wie gestalten klinische Leitlinien die Nutzung der mechanischen Insufflation-Exsufflation?
Pfade des Children's Hospital of Philadelphia, des Sydney Children's Hospitals Network und Deutschlands S3-Leitlinie zur nichtinvasiven Beatmung verankern die Mechanische Insufflation-Exsufflation in Akut- und Chronikversorgungsplänen, was Einleitung und Nachsorge über Altersgruppen hinweg standardisiert.