
Kostümschmuck-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 65.01 Milliarden US-Dollar |
| Marktgröße (2031) | 84.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.49 % |
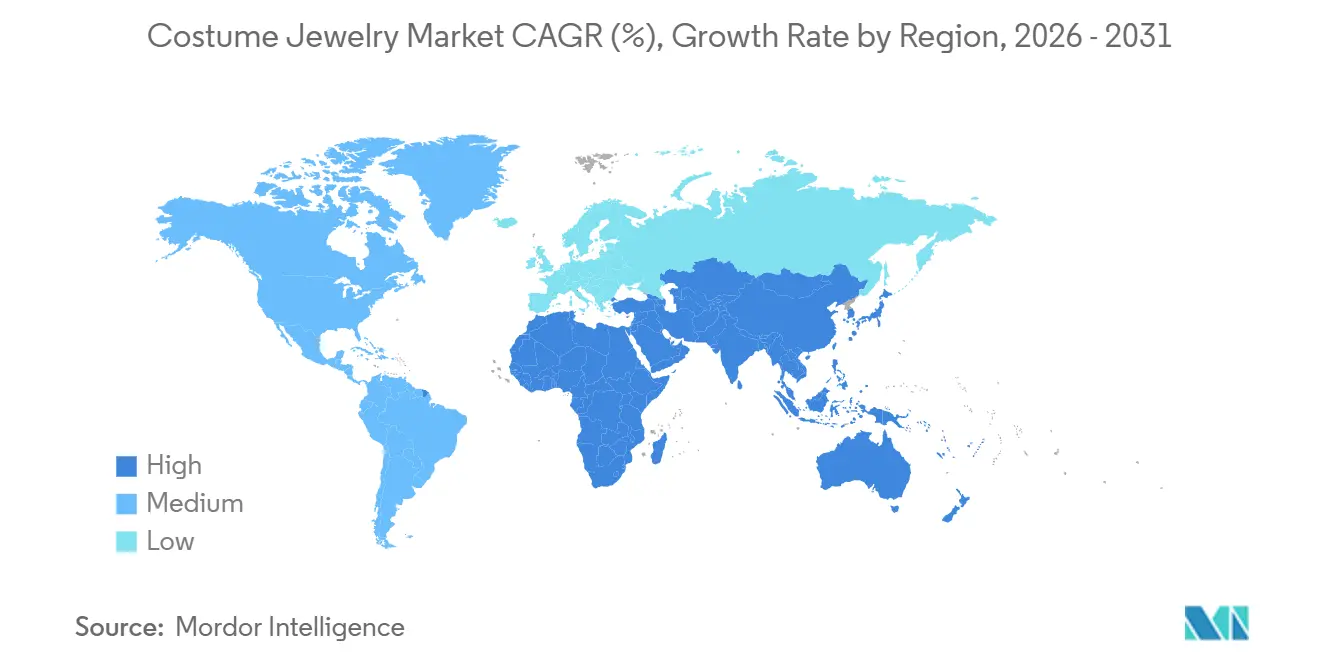
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
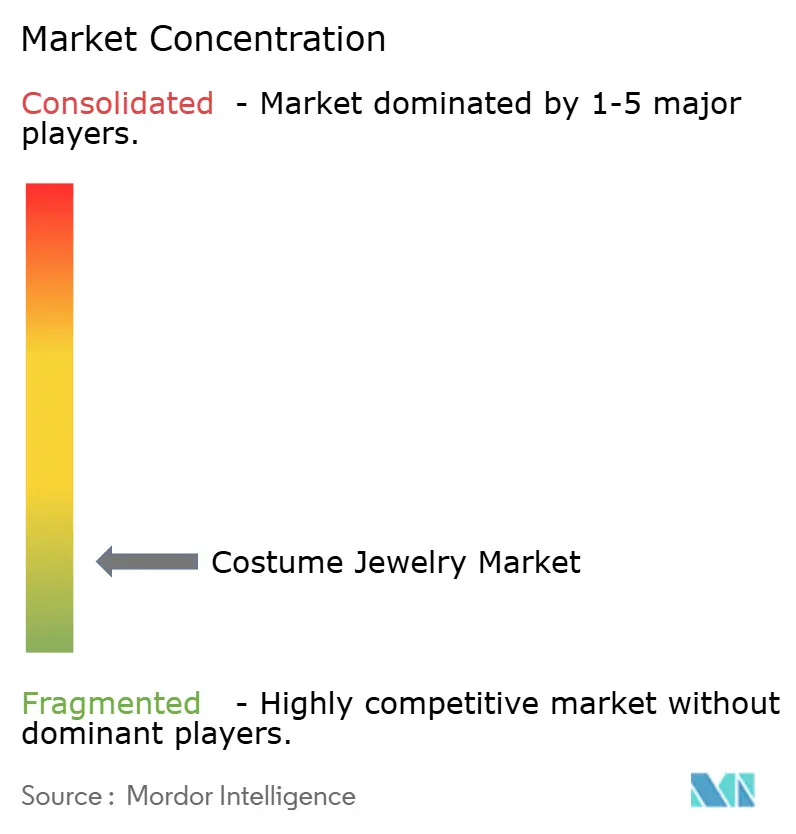
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kostümschmuck-Marktanalyse von Mordor Intelligence
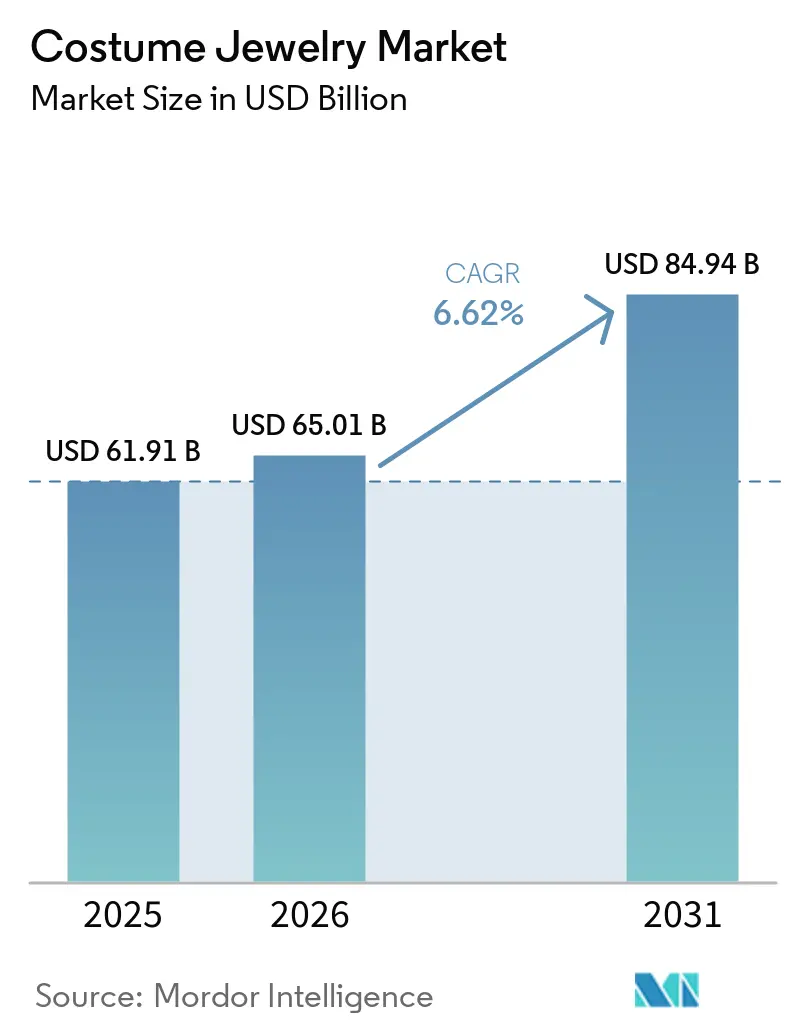
Der Kostümschmuck-Markt hatte im Jahr 2025 einen Wert von 61,91 Milliarden USD, wird voraussichtlich auf 65,01 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 84,94 Milliarden USD erreichen, mit einem CAGR von 5,49 % im Zeitraum 2026–2031. Dieses Wachstum verdeutlicht einen Wandel in den Verbraucherpräferenzen, bei dem Erschwinglichkeit und Trendanpassungsfähigkeit Vorrang vor dem traditionellen Prestige von Edelschmuck haben. Dieser Trend ist besonders unter Verbrauchern der Generation Z und Millennials ausgeprägt, die Accessoires eher als Wegwerfartikel der Mode betrachten als als langfristige Investitionen. Der Einfluss sozialer Medien hat die Trendzyklen erheblich von 6–12 Monaten auf nur noch 2–4 Wochen verkürzt, was Marken dazu zwingt, agile Design- und Fertigungsprozesse einzuführen, die kostengünstige Materialien und schnelles Prototyping priorisieren. Die Region Asien-Pazifik führte den Markt mit einem Anteil von 36,40 % im Jahr 2025 an, während die Region Naher Osten und Afrika das schnellste Wachstum mit einem CAGR von 8,01 % verzeichnen soll. Dieses Wachstum wird durch steigende verfügbare Einkommen und eine größere kulturelle Akzeptanz von Statement-Schmuck in Ländern wie den Vereinigten Arabischen Emiraten und Saudi-Arabien angetrieben.
Wichtigste Erkenntnisse des Berichts
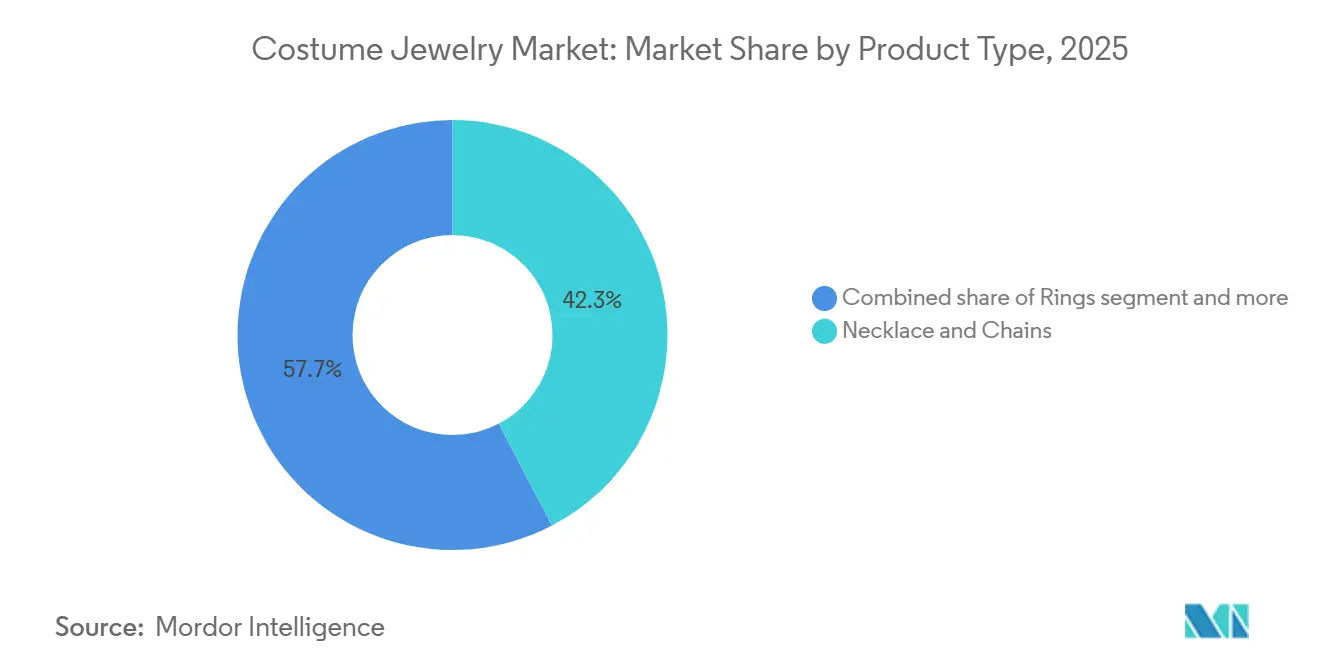
- Nach Produkttyp führten Halsketten und Ketten mit einem Umsatzanteil von 42,34 % am Kostümschmuck-Markt im Jahr 2025; Ringe werden voraussichtlich bis 2031 den schnellsten CAGR von 6,21 % verzeichnen.
- Nach Material entfielen metallbasierte Artikel auf 35,18 % des Umsatzes im Jahr 2025, während Glas- und Kristallstücke voraussichtlich mit einem CAGR von 7,32 % über 2026–2031 wachsen werden.
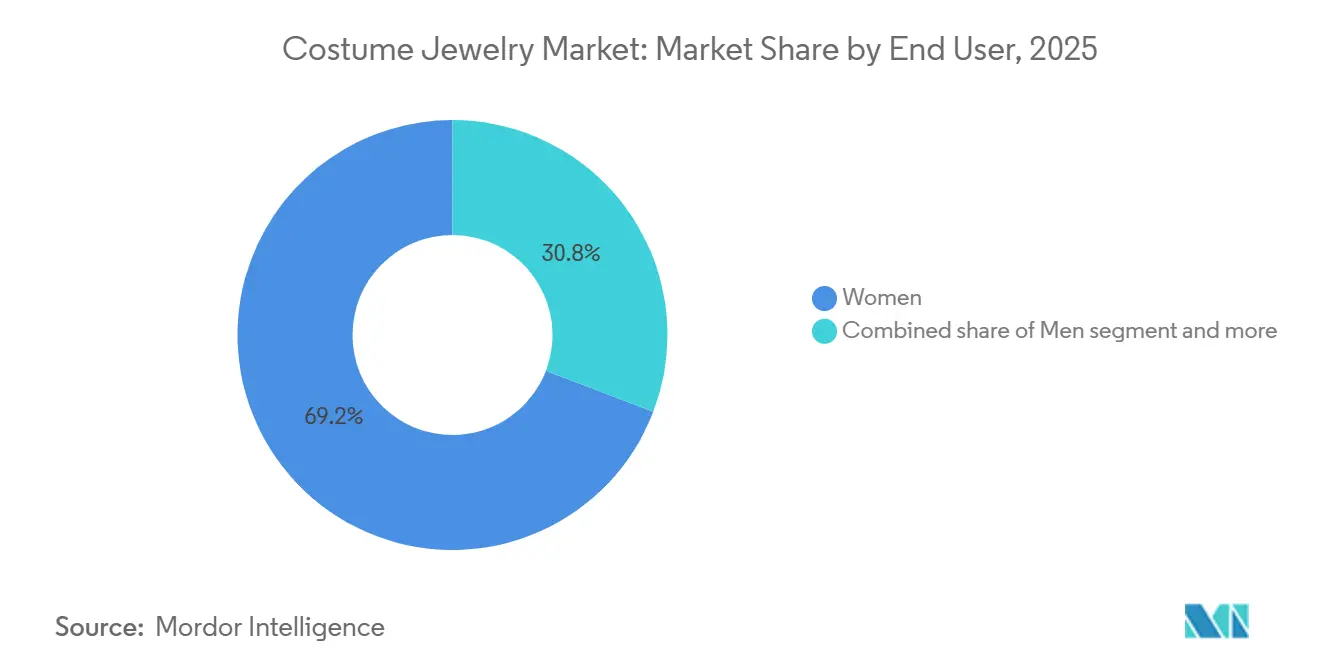
- Nach Endnutzer repräsentierten Frauen 69,19 % des Verbrauchs im Jahr 2025; Herrenschmuck entwickelt sich mit einem CAGR von 6,56 % bis 2031.
- Nach Vertriebskanal behielten stationäre Geschäfte einen Anteil von 84,15 % am Kostümschmuck-Markt im Jahr 2025, während Online-Kanäle bis 2031 mit einem CAGR von 7,81 % expandieren sollen.
- Nach Geografie erfasste Asien-Pazifik 36,40 % des Kostümschmuck-Marktanteils im Jahr 2025; die Region Naher Osten und Afrika wird voraussichtlich bis 2031 den schnellsten CAGR von 7,55 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erschwinglichkeit im Vergleich zu Edelschmuck | +1.2% | Global, mit ausgeprägtem Effekt in Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Fast Fashion und trendgetriebener Konsum | +1.0% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsender Einfluss sozialer Medien und Modeinfluencer | +0.9% | Global, am stärksten in Nordamerika, Europa und dem städtischen Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Kleinserien-3D-Druck zur Ermöglichung massgeschneiderter Stücke | +0.6% | Nordamerika, Europa und ausgewählte Asien-Pazifik-Zentren (China, Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Aufstieg von geschlechtsneutralem/Unisex-Schmuck | +0.5% | Nordamerika, Europa, mit aufkommendem Interesse im Nahen Osten und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Designinnovation und Materialvielseitigkeit | +0.7% | Global, mit Forschungs- und Entwicklungskonzentration in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erschwinglichkeit im Vergleich zu Edelschmuck
Preisbewusste Verbraucher betrachten Kostümschmuck als eine Möglichkeit, wirtschaftliche Unsicherheit zu bewältigen, und lenken ihr Ermessensbudget auf Artikel, die ästhetischen Reiz ohne die finanzielle Verpflichtung von Edelmetallen bieten. Dieser Ansatz entspricht der Wirtschaftlichkeit von Fast-Fashion-Bekleidung, bei der Stückkosten unter 50 USD Trendexperimente ohne nennenswerte finanzielle Bedenken fördern. Kostümschmuck bietet Verbrauchern die Flexibilität, mit wechselnden Trends Schritt zu halten, ohne die langfristigen finanziellen Auswirkungen, die mit Edelschmuck verbunden sind. Die Verwendung von im Labor gezüchteten Diamanten und recycelten Metallen verringert den Preisunterschied zu Edelschmuck weiter und ermöglicht es Kostümschmuck-Marken, edelsteinähnliche Ästhetik zu geringeren Kosten zu liefern. Diese Materialien senken nicht nur die Produktionskosten, sondern entsprechen auch der wachsenden Verbrauchernachfrage nach nachhaltigen und ethisch beschafften Produkten. Dies deckt sich mit den Präferenzen von 78 % der US-amerikanischen Verbraucher, die ethische Beschaffung bei ihren Kaufentscheidungen priorisieren, was einen breiteren Wandel hin zu verantwortungsvollem Konsum widerspiegelt.
Fast Fashion und trendgetriebener Konsum
Fast Fashion und trendgetriebener Konsum sind wichtige strukturelle Treiber des globalen Kostümschmuck-Marktes, da sie Modezyklen verkürzen und die Rate beschleunigen, mit der Verbraucher ihren persönlichen Stil aktualisieren. Da Bekleidungsmarken schnell Laufsteg- und Social-Media-Trends replizieren, suchen Verbraucher zunehmend nach ergänzenden Accessoires, um ihre Outfits zu vervollständigen, und positionieren Kostümschmuck als erschwingliche und wesentliche Komponente von Fast-Fashion-Garderoben. Die schnelle Verbreitung von Trends über Plattformen wie TikTok und Instagram verkürzt die Zeit zwischen dem Entstehen eines Trends und seiner Massenadoption weiter, was häufige, impulsgesteuerte Käufe gegenüber gelegentlichen Käufen fördert. Branchendaten zeigen, dass Fast-Fashion-Marken häufig neue Kollektionen auf den Markt bringen und dabei stark auf Trendreplikation und schnelle Produktionszyklen setzen. Dies schafft ein Konsumumfeld, in dem Neuheit und Unmittelbarkeit das Kaufverhalten dominieren. Folglich reagiert die Nachfrage stark auf Trendzyklen, wobei Kaufentscheidungen mehr durch Ästhetik, Influencer-Kultur und soziale Bestätigung als durch Langlebigkeit oder intrinsischen Wert getrieben werden, was ein nachhaltiges Volumenwachstum im Kostümschmuck-Markt unterstützt.
Wachsender Einfluss sozialer Medien und Modeinfluencer
Der wachsende Einfluss sozialer Medien und Modeinfluencer ist ein bedeutender Treiber des globalen Kostümschmuck-Marktes. Digitale Plattformen prägen zunehmend, wie Verbraucher Schmucktrends entdecken, bewerten und übernehmen. In Regionen mit hoher Durchdringung sozialer Medien, wie Südkorea, wo im Jahr 2024 etwa 45,8 % der Befragten Instagram als ihre am häufigsten genutzte Plattform identifizierten, ist die Exposition der Verbraucher gegenüber Modeinhalten sowohl konzentriert als auch kontinuierlich [1]. Diese erhöhte Exposition stärkt das Trendbewusstsein und beschleunigt die Kaufzyklen. Ein solches Umfeld ermöglicht es Marken, Influencer-Marketing, nutzergenerierte Inhalte und Echtzeit-Engagement zu nutzen, um die Sichtbarkeit zu erhöhen und Konversionen zu fördern, insbesondere für erschwingliche und trendsensible Produkte wie Kostümschmuck. Darüber hinaus schafft Social Media eine Rückkopplungsschleife aus Personalisierung, Bestätigung und wiederholtem Engagement, die die Kundenbindung und den Lebenszeitwert stärkt. Marken, die digitales Storytelling mit anpassbaren Produktangeboten kombinieren, profitieren von dieser Dynamik. Beispielsweise veranschaulicht Pandoras modulares Charm-System, wie Personalisierung, gepaart mit sozialem Teilen, das Kundenengagement aufrechterhalten kann. Im Jahr 2025 kehrten 41 % der Pandora-Käufer innerhalb von 90 Tagen zurück, was die Wirksamkeit dieses Ansatzes unterstreicht [2]. Nutzergenerierte Inhalte, die individuelle Styling-Entscheidungen präsentieren, erweitern nicht nur die Markenreichweite, sondern dienen auch als sozialer Beweis, der Kaufzögern reduziert und Experimentierfreude fördert.
Einsatz von Kleinserien-3D-Druck zur Ermöglichung massgeschneiderter Stücke
Der Einsatz von Kleinserien-3D-Druck wird zu einem bedeutenden Faktor im globalen Kostümschmuck-Markt und ermöglicht eine hochflexible, bedarfsgesteuerte Produktion von Designs. Diese Technologie ermöglicht eine schnelle Iteration zur Anpassung an sich ändernde Verbraucherpräferenzen. Im Gegensatz zur traditionellen Fertigung, die typischerweise große Produktionschargen und lange Vorlaufzeiten erfordert, ermöglicht die additive Fertigung Marken und unabhängigen Designern, kleine Serien oder sogar Einzelstücke wirtschaftlich herzustellen. Dieser Ansatz entspricht dem schnelllebigen Charakter von Modetrends, bei denen Stile schnell an Popularität gewinnen und verlieren können. Folglich minimiert der 3D-Druck Lagerrisiken, verkürzt Produktentwicklungszyklen und ermöglicht es Herstellern, schnell auf Nischentrends und Mikrosegmente im Kostümschmuck-Markt zu reagieren. Darüber hinaus adressiert der 3D-Druck die wachsende Nachfrage nach Personalisierung und Massenanpassung, die zunehmend zentral für die Verbrauchererwartungen bei Modeaccessoires sind. Verbraucher suchen nach einzigartigen, differenzierten Stücken, die ihre individuelle Identität widerspiegeln, anstatt nach massenproduzierten Designs. Die additive Fertigung unterstützt Anpassungen im großen Maßstab, ohne die Produktionskomplexität wesentlich zu erhöhen, und erfüllt diese sich entwickelnden Verbraucherpräferenzen effektiv.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Basismetall-Rohstoffpreise, die die Margen belasten | -0.8% | Global, mit akuten Auswirkungen in den Fertigungszentren Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verbreitung kostengünstiger Fälschungen, die den Markenwert verwässern | -0.6% | Global, konzentriert in E-Commerce-Kanälen und Beschaffung aus dem Fernen Osten Asiens | Mittelfristig (2–4 Jahre) |
| Wahrgenommene geringere Qualität und Haltbarkeit | -0.4% | Global, am stärksten in reifen Märkten (Nordamerika, Europa) | Langfristig (≥ 4 Jahre) |
| Hautempfindlichkeit und Gesundheitsbedenken | -0.3% | Europa (REACH-Konformität), Nordamerika (Kalifornien Proposition 65), aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Basismetall-Rohstoffpreise, die die Margen belasten
Schwankungen der Basismetall-Rohstoffpreise stellen eine erhebliche Einschränkung für den globalen Kostümschmuck-Markt dar, da Metalle wie Messing, Kupfer, Stahl und Nickel bei der Herstellung erschwinglicher Stücke grundlegend bleiben. Lieferkettenunterbrechungen, die aus geopolitischen Spannungen, Bergbaubetrieben und Zolländerungen resultieren, erzeugen Kostensteigerungen, die die Margen von Herstellern und Einzelhändlern verringern. Laut der Weltbank erreichte der durchschnittliche Monatspreis für Kupfer im November 2024 über 9.000 USD pro Tonne, ein Anstieg von 8.000 USD pro Tonne im November 2023, was die Produktionskosten für Hersteller beeinflusst, die kupferbasierte Legierungen in ihren Designs verwenden [3]. Diese Marktbedingungen erfordern von den Herstellern die Umsetzung von Kostenmanagementstrategien: Absorption von Materialkosten, Anpassung der Verbraucherpreise oder Auswahl alternativer Materialien. Fast-Fashion-Schmuckhändler wie Claire's und H&M, die mit geringen Margen operieren, erfahren direkte Gewinnauswirkungen durch Preisschwankungen. Kostensteigerungen beeinflussen Liefervereinbarungen und Produktionspläne und schränken die Marktreaktionsfähigkeit ein. Infolgedessen ist das Risikomanagement für Basismetallpreise zu einer strategischen Anforderung geworden, wobei Unternehmen Absicherungsstrategien und Materialdiversifizierung implementieren, um die betriebliche Stabilität im Markt aufrechtzuerhalten.
Verbreitung kostengünstiger Fälschungen, die den Markenwert verwässern
Der globale Kostümschmuck-Markt sieht sich mit betrieblichen Herausforderungen konfrontiert, die durch die zunehmende Verbreitung kostengünstiger Fälschungsprodukte entstehen, die den Markenwert untergraben und das Verbrauchervertrauen erodieren. Beispielsweise beschlagnahmten US-Zollbeamte im Juni 2025 fünf Sendungen gefälschten Schmucks von Cartier und Van Cleef & Arpels im Wert von 25 Millionen USD, was das Ausmaß dieser unbefugten Aktivitäten verdeutlicht. Temporäre Online-Einzelhandelsoperationen, die nach Abschluss von Transaktionen schließen, behindern die Durchsetzung von Vorschriften und den Verbraucherschutz. Darüber hinaus hat die Verbreitung nicht registrierter E-Commerce-Plattformen und Social-Media-Marketing die Verteilung von Fälschungsprodukten erleichtert und die Einnahmequellen etablierter Marken wie Swarovski und Chanel negativ beeinflusst. Die Unzufriedenheit der Verbraucher mit gefälschten Artikeln führt zu negativem Feedback und vermindertem Vertrauen in die Kategorie. Als Reaktion darauf setzen Marktführer Verifizierungstechnologien ein, wie Blockchain-Zertifizierungssysteme und sicherheitsverbesserte Verpackungen, und gehen Partnerschaften mit digitalen Marktplätzen ein, um Überwachungs- und Durchsetzungsmechanismen zu verbessern. Trotz dieser Bemühungen stellen Fälschungsoperationen weiterhin erhebliche Risiken für die Marktnachhaltigkeit und -integrität dar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Halsketten treiben die KategorieführerschaftHalsketten und Ketten machten 2025 42,34 % des Umsatzes aus und unterstreichen ihre Vielseitigkeit und Eignung als Geschenke. Die Unterkategorie Ringe wird voraussichtlich mit einem CAGR von 6,21 % wachsen und zur Expansion der Modeschmuck-Marktgröße zwischen 2026 und 2031 beitragen. Stapelbare Ringsets sind besonders bei jüngeren Verbrauchern aufgrund ihrer Layering-Flexibilität beliebt. Ohrringe bleiben alltägliche Essentials, während Ketten und Anhänger von Layering-Trends profitieren, die durch Styling-Videos von Social-Media-Influencern beeinflusst werden. Darüber hinaus demonstrieren in Anhänger integrierte Smart-Sensor-Module die Verschmelzung von Accessoires mit Wearable-Technologie und schaffen neue Wertmöglichkeiten.
Transformierbare Schmuckstücke, wie solche, die von Chokern zu Doppelwickelarmbändern werden können, bedienen die Verbrauchernachfrage nach Multifunktionalität und erweitern den Modeschmuck-Markt weiter. Additiver Druck unterstützt Nischenprodukteinführungen und ermöglicht es Designern, mit innovativen Formen zu experimentieren, ohne kostspielige Formen zu benötigen. Geschlechtsneutrale Ketten mit geometrischen Gliedern sprechen eine breite Zielgruppe an und stärken Inklusivitätsthemen. Limitierte Auflagen, die an Popkultur-Events gebunden sind, erzeugen ein Gefühl der Knappheit, treiben Vollpreisverkäufe an und unterstützen die Gewinnmargen.

Nach Material:
Metallbasierte Dominanz steht unter InnovationsdruckMetallbasierter Schmuck hielt den größten Marktanteil im globalen Kostümschmuck-Markt und machte 2025 35,18 % des Gesamtumsatzes aus. Diese Nachfrage wird durch Verbraucherpräferenzen für Langlebigkeit und langfristigen Werterhalt angetrieben. Unternehmen erweitern ihre Produktportfolios durch die Kombination traditioneller Metalle mit modernen Designs, um die Marktdurchdringung in verschiedenen Kundensegmenten zu verbessern. Hersteller setzen fortschrittliche Beschichtungstechnologien und hypoallergene Oberflächen ein, um die Produktqualität und das Nutzererlebnis zu verbessern. Darüber hinaus erlebt das Segment Wachstum durch strategische Kooperationen mit Modedesignern und Influencern, die darauf abzielen, die Marktpräsenz aufrechtzuerhalten und das Verbraucherengagement zu steigern.
Das Glas- und Kristallschmuck-Segment wird voraussichtlich bis 2031 mit einem CAGR von 7,32 % wachsen, unterstützt durch Fortschritte in der Facettenschneide-Technologie, die die Eigenschaften natürlicher Edelsteine imitieren. Swarovski's Umsatz mit synthetischen Diamanten verdoppelte sich im Jahr 2024, was die wachsende Marktakzeptanz alternativer Materialien in Kernproduktlinien widerspiegelt. Unternehmen wie H&M und Zara nutzen Kunststoff-, Acryl- und Harzmaterialien, um Produktionszyklen zu rationalisieren, während Marken wie Wolf Circus und SOKO recyceltes Holz, Textilverbundwerkstoffe und biobasierte PLA-Polymere einsetzen. Diese Materialinnovationen erweitern die Fertigungskapazitäten und adressieren gleichzeitig die steigende Nachfrage nach nachhaltigen und differenzierten Schmuckprodukten.
Nach Endnutzer:
Dominanz der Frauen durch Wachstum bei Männern herausgefordertFrauen repräsentierten 2025 69,19 % der globalen Kostümschmuck-Käufe und spiegeln etablierte Kaufmuster und das umfangreiche Angebot an Accessoires in der Damenmode wider. Unternehmen wie Claire's, Accessorize und BaubleBar behalten ihren primären Fokus auf dieses Segment durch periodische Kollektionen und strategische Partnerschaften. Der Markt entwickelt sich, da Unternehmen wie Swarovski und H&M geschlechtsneutrale Produktlinien einführen. Einzelhändler setzen Datenanalysen ein, um ihre Produktportfolios und Marketinginitiativen für weibliche Verbraucher zu optimieren und ihre Marktposition zu festigen.
Das Herrenschmuck-Segment zeigt erhebliches Wachstumspotenzial mit einem prognostizierten CAGR von 6,56 %. Diese Expansion korreliert mit erhöhter Marktsichtbarkeit durch männliche Persönlichkeiten des öffentlichen Lebens, die Perlen, Ketten und Siegelringe tragen. Unternehmen wie Vitaly und Miansai entwickeln ihre Herrenproduktlinien und gehen Partnerschaften mit Streetwear-Marken ein, um der wachsenden Marktnachfrage gerecht zu werden. Einzelhändler haben ihr Herrenschmuck-Sortiment erweitert und gezielte Einzelhandelsstrategien implementiert. Marken wie Missoma bieten geschlechtsneutrale und minimalistische Designs an, die den Präferenzen der Generation Z und Millennials für individualisierten Ausdruck durch Schmuckkäufe entsprechen.
Nach Vertriebskanal:
Digitale Transformation beschleunigt sichStationäre Einzelhandelsgeschäfte blieben 2025 der dominierende Vertriebskanal für Kostümschmuck und machten 84,15 % des Gesamtumsatzes aus. Diese starke Marktposition wird auf die Möglichkeit der direkten Produktinteraktion bei etablierten Einzelhändlern wie Swarovski, Claire's und Chanel zurückgeführt. Diese Geschäfte ermöglichen es Kunden, Produkte aus erster Hand zu bewerten und professionelle Unterstützung zu erhalten. Einzelhändler behalten ihren Marktanteil durch Produktvorführungen und Vor-Ort-Beratungen, die besonders für aufwendige Waren wichtig sind. Darüber hinaus verbessern große Einzelhändler ihren stationären Betrieb durch das Angebot von terminbasierten Beratungen und die Ausrichtung von Kollektionspräsentationen. Wichtige Einzelhandelsstandorte in wichtigen Märkten integrieren Verkaufsoperationen mit dem Erbe des Unternehmens, um die Kundentreue zu fördern.
Der Online-Kostümschmuck-Umsatz wird voraussichtlich bis 2031 mit einem CAGR von 7,81 % wachsen. E-Commerce-Händler wie BaubleBar nutzen Augmented-Reality-Technologie (AR), um virtuelle Produktvisualisierung zu ermöglichen. Darüber hinaus setzen Luxusmarktteilnehmer wie LVMH Blockchain-Systeme ein, um die Produktauthentifizierung sicherzustellen und den Sekundärmarktbetrieb zu erleichtern. Social-Media-Plattformen, darunter Instagram und TikTok, spielen eine bedeutende Rolle bei der Produktwerbung durch Influencer-Partnerschaften und zeitlich begrenzte Angebote. Führende Marktteilnehmer implementieren integrierte Vertriebsstrategien, die digitale und stationäre Einzelhandelsvorteile kombinieren und Dienstleistungen wie Produktanpassungen, optimierte Rückgabeprozesse und Abholoptionen im Geschäft anbieten.
Geografische Analyse
Asien-Pazifik Kostümschmuck-Markt
Asien-Pazifik behauptete seine Führungsposition im Kostümschmuck-Markt und machte 2025 36,40 % des globalen Umsatzes aus. Diese Dominanz wird durch Chinas gut etablierte Lieferanteninfrastruktur und Indiens wachsende Mittelschicht-Verbraucherbasis angetrieben, die kosteneffektive Produktion und Marktanpassungsfähigkeit unterstützen. Darüber hinaus verbessern Japans Fertigungskapazitäten und Designkompetenz die regionalen Produktqualitätsstandards. Das Wachstum des E-Commerce und gezielte Marketingstrategien verbessern die Marktdurchdringung weiter. Urbanisierung, sich entwickelnde Verbraucherpräferenzen und kulturelle Einflüsse tragen weiterhin zum Marktwachstum bei und ziehen sowohl multinationale als auch regionale Hersteller an.
Naher Osten und Afrika Kostümschmuck-Markt
Die Region Naher Osten und Afrika wird voraussichtlich bis 2031 den höchsten CAGR von 7,55 % verzeichnen, angetrieben durch eine erhöhte Erwerbsbeteiligung von Frauen und wachsendes Verbraucherinteresse an alternativen Metallen und zeitgenössischen Designs. Laut der Allgemeinen Behörde für Statistik (GASTAT) erreichte die Erwerbsbeteiligungsquote von Frauen in Saudi-Arabien im dritten Quartal 2024 36,2 %. Reformen im Einzelhandelssektor in Saudi-Arabien haben Einzelhandelsflächen erweitert und den Eintritt internationaler Marken erleichtert. Die steigende Nachfrage nach erschwinglichen Accessoires unter jüngeren Verbrauchern und die Marktexpansion durch globale Einzelhändler gestalten die Wettbewerbsdynamik neu. Darüber hinaus schaffen sich entwickelnde Vorschriften und eine erhöhte digitale Marktdurchdringung neue Umsatzmöglichkeiten für etablierte Unternehmen und Neueinsteiger.
Nordamerika und Europa Kostümschmuck-Markt
Nordamerika und Europa bleiben kritische Märkte für Premiumsegmente und Innovation im Modeschmuck. Diese entwickelten Regionen beherbergen etablierte Luxusmarken und E-Commerce-Unternehmen, die Nachhaltigkeitspraktiken, Produktanpassung und Multi-Channel-Einzelhandelsoperationen beeinflussen. In den Vereinigten Staaten helfen Zolldurchsetzungsvorschriften, gefälschte Importe zu reduzieren, autorisierte Hersteller zu schützen und die Marktqualität zu sichern. In Europa zwingt die Verbrauchernachfrage nach zertifizierten verantwortungsvollen Materialien Unternehmen dazu, Lieferkettendokumentation bereitzustellen und die betriebliche Transparenz zu verbessern. Beide Regionen dienen als primäre Testfelder für Einzelhandelsinitiativen, wie Fernberatungen und Produktrückgabeprogramme, vor der globalen Implementierung, was ihre strategische Bedeutung im Modeschmuck-Markt unterstreicht.
Wettbewerbslandschaft
Der Kostümschmuck-Markt ist fragmentiert, wobei große internationale Unternehmen wie LVMH, Chanel und Swarovski das Hochpreissegment anführen. Diese Unternehmen stärken ihre Marktposition durch Ladenrenovierungen und gezielte Marketinginitiativen, die darauf abzielen, den Markenwert zu erhalten. Ihre Strategien umfassen Produktkooperationen, limitierte Auflagen und die Optimierung des Einzelhandelserlebnisses, um ihre Premiumpositionierung aufrechtzuerhalten.
Die mittleren und Fast-Fashion-Segmente sind hochgradig wettbewerbsintensiv, wobei Unternehmen wie H&M, Zara und Buckley London neben zahlreichen regionalen Akteuren konkurrieren. Diese Unternehmen konzentrieren sich auf preisbewusste Verbraucher, indem sie systematische Produktkollektionen einführen, die auf Markttrends zugeschnitten sind. Ihre starke Präsenz auf E-Commerce-Plattformen ermöglicht es ihnen, effizient auf Verbrauchernachfragen zu reagieren, während Partnerschaften mit Content-Erstellern und Prominenten dazu beitragen, die Marktdurchdringung zu erhöhen, insbesondere bei jüngeren Zielgruppen.
Neueinsteiger im Markt nutzen technologische Fortschritte wie 3D-Druck für limitierte Kollektionen, KI-basierte Anpassungssysteme und integrierte Gesundheitsüberwachungsfunktionen in Kostümschmuck. Diese Innovationen bedienen Verbraucher, die personalisierte und funktionale Accessoires suchen. Darüber hinaus gewinnen Unternehmen, die durch transparente Berichterstattung und nachhaltige Materialbeschaffung ökologische Compliance demonstrieren, an Bedeutung, insbesondere bei Millennial-Verbrauchern in Europa und Nordamerika. Dieser Wandel schafft Chancen für Neueinsteiger, die Nachhaltigkeitsmaßnahmen von Anfang an integrieren, anstatt sie in späteren Phasen des Unternehmenswachstums einzuführen.
Kostümschmuck-Branchenführer
-
LVMH Moët Hennessy Louis Vuitton
-
Swarovski AG
-
Claire's Holdings LLC
-
Chanel Limited
-
Kering S.A
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kostümschmuck-Markt Unternehmen in diesem Bericht
- LVMH (Moet Hennessy Louis Vuitton)
- Kering S.A.
- Swarovski AG
- Clairea's Holdings LLC
- Billig Jewelers, Inc.
- Richemont SA
- Fossil Group Inc.
- BaubleBar Inc.
- H&M Group (H&M Accessories)
- Inditex (Zara Accessories)
- Authentic Brands Group, LLC
- Lovisa Holdings Ltd.
- Natura &Co Holding S.A.
- Chanel Limited
- Tory Burch LLC
- Stella & Dot LLC
- Buckle Inc.
- Giorgio Armani S.p.A
- The Colibri Group
- Pandora A/S
Neueste Industrielle Entwicklungen in Kostümschmuck-Markt
- März 2026: Pandora kündigte an, 2026 eine neue platinbeschichtete Schmucklinie einzuführen, als Teil seiner Strategie zur Reduzierung der Abhängigkeit von schwankenden Rohstoffkosten wie Sterlingsilber und zur Stärkung seiner Präsenz im Kostümschmuck-Markt. Diese Initiative betont kosteneffektive Beschichtungstechniken, die ein hochwertiges Erscheinungsbild bieten und gleichzeitig die Erschwinglichkeit für eine breite Verbraucherbasis gewährleisten. Die Strategie entspricht Pandoras Ziel, Edelmetallschmuck für den täglichen Gebrauch anzubieten und dabei Zugänglichkeit, Stil und Skalierbarkeit innerhalb seines globalen Produktportfolios in Einklang zu bringen.
- März 2025: Swarovski, ein Hersteller von Kristallschmuck und Accessoires, eröffnete sein zweitgrößtes stationäres Einzelhandelsgeschäft in Indien, in Neu-Delhi. Das Geschäft präsentierte die Schmuckkollektionen und Kristall-Heimdekorationsprodukte des Unternehmens.
- März 2025: Aulerth, eine von Couture inspirierte Schmuckmarke, kooperierte mit dem Modedesigner Suneet Varma, um die Kollektion „Mehr” einzuführen. Diese Kollektion umfasste Halsketten, Ringe, Ohrringe und Armreifen mit Preisen zwischen 4.000 und 55.000 INR.
- November 2024: Renaissance Global Limited (RGL) lancierte Renaei, eine Modeschmuck-Marke, auf Amazon in den Vereinigten Staaten. Die Marke bot Produkte zu Preisen zwischen 12 und 20 USD an und bediente die wachsende Verbrauchernachfrage nach erschwinglichem Schmuck.
Globaler Kostümschmuck-Marktbericht Umfang
Segmentierungsübersicht
| Ringe |
| Halsketten und Ketten |
| Ohrringe |
| Armbänder und Armreifen |
| Anhänger |
| Sonstige Produkttypen (Broschen und Anstecknadeln sowie Manschettenknöpfe und Ohrstecker usw.) |
| Metallbasiert |
| Kunststoffe und Acryle |
| Glas und Kristall |
| Sonstige (Holz, Harz, Leder und Stoff usw.) |
| Frauen |
| Männer |
| Unisex |
| Stationäre Einzelhandelsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Ringe | |
| Halsketten und Ketten | ||
| Ohrringe | ||
| Armbänder und Armreifen | ||
| Anhänger | ||
| Sonstige Produkttypen (Broschen und Anstecknadeln sowie Manschettenknöpfe und Ohrstecker usw.) | ||
| Nach Material | Metallbasiert | |
| Kunststoffe und Acryle | ||
| Glas und Kristall | ||
| Sonstige (Holz, Harz, Leder und Stoff usw.) | ||
| Nach Endnutzer | Frauen | |
| Männer | ||
| Unisex | ||
| Nach Vertriebskanal | Stationäre Einzelhandelsgeschäfte | |
| Online-Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kostümschmuck-Markt derzeit?
Der Kostümschmuck-Markt wird im Jahr 2026 auf 65,01 Milliarden USD geschätzt und soll bis 2031 einen Wert von 84,94 Milliarden USD erreichen.
Welche Region führt den Kostümschmuck-Markt an?
Asien-Pazifik hält mit einem Marktanteil von 36,40 % im Jahr 2025 die größte regionale Position, angetrieben durch Chinas Fertigungsstärke und Indiens wachsende Mittelschicht.
Welches Produktsegment wächst am schnellsten?
Ringe werden voraussichtlich zwischen 2026 und 2031 den höchsten CAGR von 6,21 % verzeichnen und damit Halsketten, Armbänder und andere Kategorien übertreffen.
Wie schnell expandiert der Online-Schmuckeinzelhandel?
Online-Kanäle werden voraussichtlich bis 2031 mit einem CAGR von 7,81 % wachsen, da Social-Commerce-Funktionen und virtuelle Anproben an Bedeutung gewinnen.