
Gainshare und Value-Based Managed Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 21.34 Milliarden US-Dollar |
| Marktgröße (2032) | 46.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gainshare und Value-Based Managed Services Marktanalyse von Mordor Intelligence
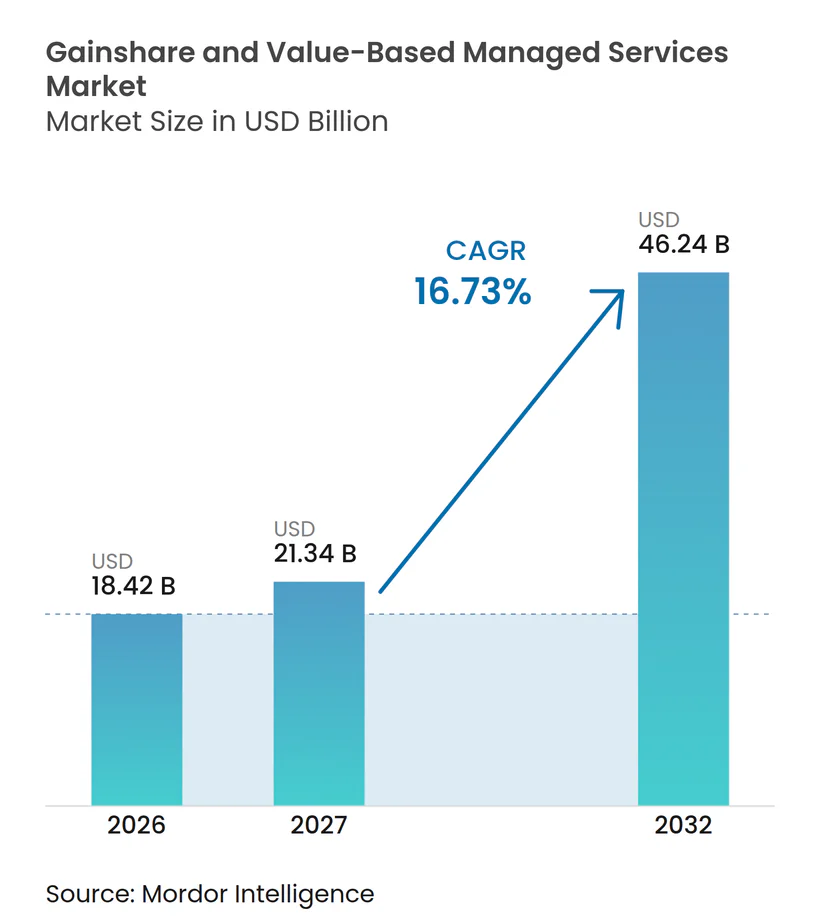
Die Marktgröße für Gainshare und Value-Based Managed Services wird voraussichtlich von 18,42 Milliarden USD im Jahr 2026 auf 21,34 Milliarden USD im Jahr 2027 und bis 2032 auf 46,24 Milliarden USD anwachsen, mit einer CAGR von 16,73 % zwischen 2027 und 2032. Der Gainshare und Value-Based Managed Services Markt wächst, weil Käufer die Vergütung von Anbietern zunehmend an verifizierte Kostensenkungen, Verfügbarkeitsverbesserungen und betriebliche Verbesserungen knüpfen. Dieser Ansatz verändert die Geschäftsbeziehung, da Anbieter einen größeren Anteil des Lieferrisikos übernehmen und dafür einen Anteil am messbaren Wert erhalten. Bessere Datenerfassung und KI-basierte Überwachung erleichtern die Festlegung von Ausgangswerten und die Leistungsverfolgung über vernetzte Systeme hinweg. Anbieter mit etablierten Asset-Daten, Liefererfahrung und Messplattformen sind besser positioniert, um größere Verträge zu gewinnen. Der Gainshare und Value-Based Managed Services Markt profitiert auch von Beschaffungsprogrammen, die messbare Ergebnisse in den Bereichen Energie, Service und Resilienz erfordern.
Wichtige Erkenntnisse des Berichts
- Nach Servicetyp hielt Managed Outcome Services im Jahr 2026 einen Marktanteil von 40,72 % am Gainshare und Value-Based Managed Services Markt und wird voraussichtlich bis 2032 mit einer CAGR von 16,97 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 77,83 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 17,59 % expandieren werden.
- Nach Technologie entfielen KI- und Analyseplattformen im Jahr 2026 auf 29,41 % des Umsatzes und werden bis 2032 voraussichtlich mit einer CAGR von 17,54 % expandieren.
- Nach Vertragslaufzeit entfielen Ein- bis Dreijahresverträge im Jahr 2026 auf 48,78 % des Umsatzes, während Verträge mit einer Laufzeit von mehr als 3 Jahren bis 2032 voraussichtlich mit einer CAGR von 17,03 % expandieren werden.
- Nach Anwendung entfielen Fertigung und Industrie im Jahr 2026 auf 22,04 % des Umsatzes, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 17,21 % expandieren werden.
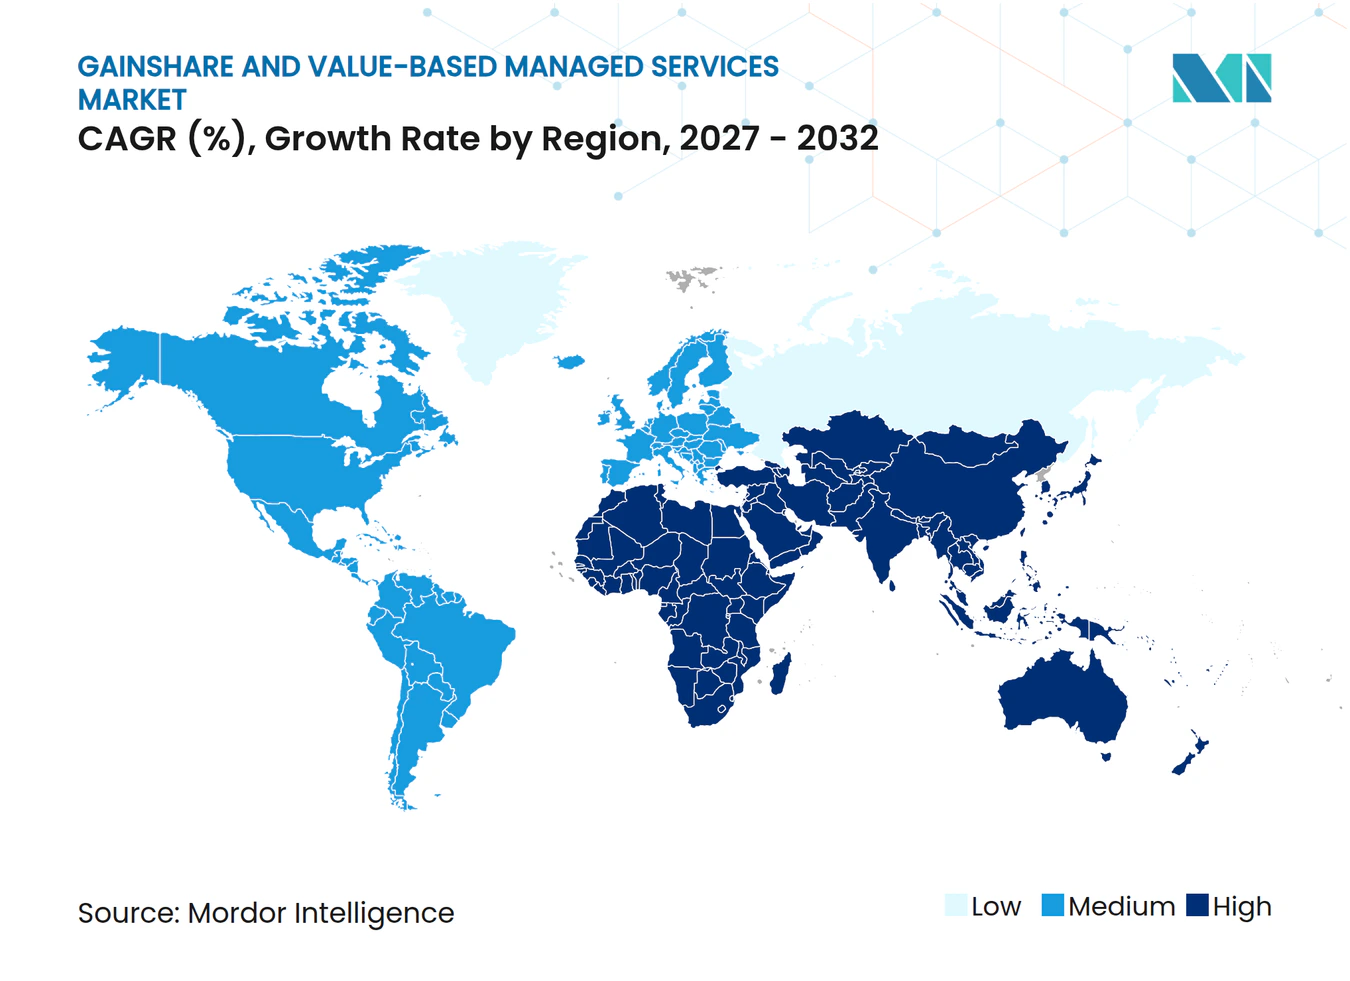
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,93 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 17,43 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung von Unternehmen hin zu Betriebsausgaben und Budgetsicherheit | +4.5% | Global, am ausgeprägtesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Messung von Geschäftsergebnissen | +3.9% | Global, mit früher Konzentration im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach betrieblicher Resilienz und Verfügbarkeitsgarantien | +3.3% | Nordamerika, Europa, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsorientierte Beschaffung und verifizierte Ressourceneinsparungen | +2.2% | Europa, Nordamerika, asiatisch-pazifischer Kernraum mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Komplexität von Multi-Standort-Assets und Mangel an Fachkräften | +1.9% | Global, am akutesten im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Vertragliche Monetarisierung von anbietereigenen Betriebsdaten | +1.4% | Global, mit frühen Gewinnen in Nordamerika und Nordostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung von Unternehmen hin zu Betriebsausgaben und Budgetsicherheit
Unternehmen verlagern mehr Technologieausgaben in Richtung wiederkehrender Betriebsausgaben, was Verträge unterstützt, die hohe Vorabkosten für Modernisierungen vermeiden. Im Gainshare und Value-Based Managed Services Markt kann ein Anbieter einen Teil eines Verbesserungsprogramms finanzieren und den Wert durch einen definierten Anteil an verifizierten Einsparungen zurckgewinnen. Diese Struktur gibt Käufern einen klareren Überblick über die finanzielle Verpflichtung, während Anbieter für glaubwürdige Einsparungsmodelle verantwortlich gemacht werden. Sie unterstreicht auch die Bedeutung der Datenverwaltung, da beide Parteien eine gemeinsame Methode zur Messung des Ausgangspunkts und des Ergebnisses benötigen. Anbieter, die Einsparungen modellieren, Annahmen erläutern und Leistungen dokumentieren können, können diese Nachfrage nutzen, um längere Kundenbeziehungen aufzubauen.
KI-gestützte Messung von Geschäftsergebnissen
KI- und Analysetools helfen Anbietern, Betriebsdaten aus separaten Systemen zu verknüpfen und Ergebnisse anhand vereinbarter Schwellenwerte zu überwachen. Der Gainshare und Value-Based Managed Services Markt ist auf diese Fähigkeit angewiesen, da das kommerzielle Modell von einer vertretbaren Messung und nicht von allgemeinen Serviceversprechen abhängt. Kyndryl gibt an, dass seine Kyndryl Bridge-Plattform Informationen von mehr als 100 Technologiepartnern integriert und monatlich 15 Millionen verwertbare Erkenntnisse liefert, was das Ausmaß der Investitionen der Anbieter in die Echtzeit-Servicetransparenz verdeutlicht.[1] Diese Systeme können eine Lieferlücke früher erkennen und eine Diskussion über Korrekturmaßnahmen unterstützen, bevor ein Vertragsergebnis verfehlt wird. Ihre breitere Nutzung kann Messverzögerungen reduzieren, obwohl Verträge weiterhin klare Regeln für den Datenzugang und die Rechenschaftspflicht benötigen.
Steigende Nachfrage nach betrieblicher Resilienz und Verfügbarkeitsgarantien
Ergebnisgebundene Vereinbarungen sind besonders relevant, wenn Ausfallzeiten von Geräten oder Systemen ein direktes Sicherheits-, Service- oder Umsatzrisiko darstellen. Rolls-Royce verwendet CorporateCare-Vereinbarungen, die sein Supportmodell an die Triebwerksverfügbarkeit knüpfen, und das Unternehmen erweiterte im September 2025 die Abdeckung für weitere Geschäftsreiseflugzeug-Triebwerke. Der Gainshare und Value-Based Managed Services Markt passt daher gut zu Luft- und Raumfahrt, Gesundheitswesen, Energie und anderen Betriebsumgebungen, in denen die Leistung verifiziert werden kann. Solche Käufer schätzen eher einen Anbieter, der einen definierten Anteil des Zuverlässigkeitsrisikos übernimmt. Das Modell fördert auch die vorbeugende Wartung, da weniger Ausfälle die Rendite des Anbieters direkt verbessern können.
Nachhaltigkeitsorientierte Beschaffung und verifizierte Ressourceneinsparungen
Große Käufer schreiben zunehmend Energie-, Emissions- und Wasserziele in Servicevereinbarungen fest. ENGIE Solutions beschrieb einen französischen Umweltleistungsvertrag, der 68 öffentliche Standorte mit garantierten Reduzierungen des Energieverbrauchs, der Emissionen und des Wasserverbrauchs abdeckt, die durch digitale Protokolle überwacht werden. Johnson Controls unterzeichnete im September 2025 auch einen 10-Jahres-Vertrag mit der Concordia University, der eine Reduzierung des Energieverbrauchs um bis zu 50 % garantiert. Diese Beispiele zeigen, warum verifizierte Ressourceneinsparungen Nachhaltigkeitsverpflichtungen von allgemeinen Zielen in kommerzielle Verpflichtungen überführen können. Sie geben Anbietern auch die Möglichkeit, Geräteaufrüstungen, Überwachung und laufenden Betrieb in einer einzigen leistungsgebundenen Vereinbarung zu kombinieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Streitigkeiten über Ergebniszurechnung und Ausgangswerte | -5.1% | Global, am akutesten bei Multi-Anbieter-Engagements | Kurzfristig (≤ 2 Jahre) |
| Rechtliche, buchhalterische und umsatzrealisierungsbezogene Risiken | -4.2% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Risiken für das Betriebskapital und die Bilanz des Anbieters | -3.3% | Global, am akutesten in den Schwellenmärkten des asiatisch-pazifischen Raums und Südamerikas | Mittelfristig (2–4 Jahre) |
| Kennzahlenmanipulation und funktionsübergreifende Fehlanreize | -2.4% | Global, konzentriert in unternehmensweiten Multi-Stakeholder-Umgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Streitigkeiten über Ergebniszurechnung und Ausgangswerte
Die Zurechnung bleibt schwierig, wenn mehrere Anbieter, interne Teams und Kundenentscheidungen dasselbe Ergebnis beeinflussen. Ein Vertrag kann strittig werden, wenn die Parteien sich nicht über den Ausgangswert, die Quelldaten oder die Auswirkungen externer Bedingungen einigen. Der Gainshare und Value-Based Managed Services Markt benötigt klare Messregeln, bevor die Arbeit beginnt, insbesondere in Multi-Anbieter-Umgebungen. Die Parteien reagieren mit abgestuften Verantwortlichkeitsmodellen, die zwischen primärer Verantwortung und beitragenden Faktoren unterscheiden. Selbst bei stärkerer Governance können Prozessänderungen und KI-gestützte Entscheidungsfindung den spezifischen Beitrag eines Anbieters im Laufe der Zeit schwerer isolierbar machen.
Rechtliche, buchhalterische und umsatzrealisierungsbezogene Risiken
Variable Gebühren können für Anbieter buchhalterische und berichtsbezogene Unsicherheiten einführen, insbesondere wenn die Zahlung von Ergebnissen abhängt, die nach Abschluss der Arbeit gemessen werden. Das Problem kann beeinflussen, wann Umsätze erfasst werden und wie Anbieter die erwartete Gegenleistung über die Laufzeit eines Vertrags berichten. Anbieter reagieren häufig, indem sie eine Festgebühr beibehalten und eine leistungsbasierte Komponente hinzufügen, anstatt sich ausschließlich auf Gainshare zu verlassen. Dies reduziert die Ergebnisunsicherheit, kann jedoch den Anteil des Vertragswerts begrenzen, der an Ergebnisse geknüpft ist. Kleinere Anbieter können vor größeren Herausforderungen stehen, da sie weniger finanzielle Kapazität haben, um Vorabinvestitionen zu decken oder ungleichmäßige Zahlungen zu verwalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
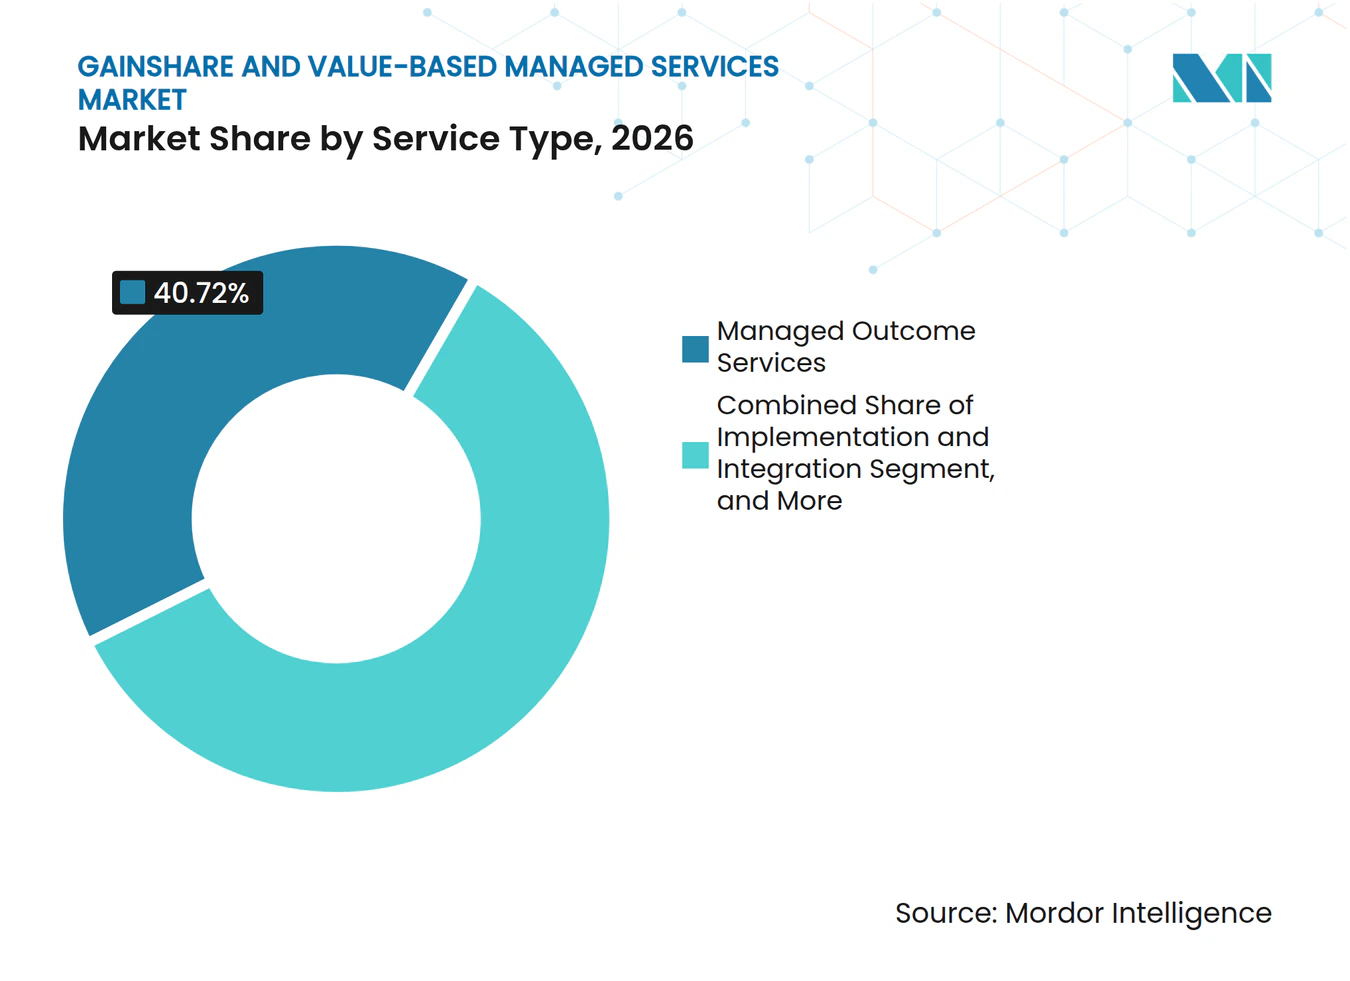
Managed Outcome Services unterstützen die Verantwortlichkeit eines einzelnen AnbietersManaged Outcome Services hielten im Jahr 2026 einen Marktanteil von 40,72 % am Gainshare und Value-Based Managed Services Markt und werden voraussichtlich bis 2032 mit einer CAGR von 16,97 % wachsen. Käufer nutzen diesen Servicetyp, wenn sie eine einzige Partei wünschen, die einen komplexen Leistungsumfang koordiniert und die Verantwortung für vereinbarte Ergebnisse übernimmt. Das Modell eignet sich für Umgebungen mit mehreren verbundenen Assets oder Systemen, da der Anbieter Betrieb, Überwachung und Verbesserungsmaßnahmen verknüpfen kann. KI-basierte Beobachtbarkeit unterstützt den Ansatz, indem sie dem Anbieter hilft, Probleme über Service-Schichten hinweg zu erkennen. Sie gibt Kunden auch eine gemeinsame Sicht auf die Leistung gegenüber dem Vertrag.
Beratungs- und Consulting-Dienstleistungen bleiben wichtig für Käufer, die ihren ersten Ausgangswert festlegen oder entscheiden, wie sie eine ergebnisbasierte Vereinbarung strukturieren sollen. Implementierungs- und Integrationsarbeiten helfen Kunden, Legacy-Assets und -Daten in Systeme zu migrieren, die zuverlässige Betriebsinformationen generieren. Support- und Optimierungsdienstleistungen schaffen wiederkehrende Möglichkeiten, bei denen Anbieter bereits eine installierte Basis und ihre Leistungshistorie kennen. Diese Dienstleistungen können Wechselkosten erzeugen, da ein neuer Anbieter den Datenkontext und das Betriebswissen neu aufbauen muss. Die Gainshare und Value-Based Managed Services Branche belohnt daher Dienstleister, die kommerzielles Design mit laufender Lieferdisziplin verbinden.



Nach Unternehmensgröße:
Großunternehmen führen, während kleinere Käufer Zugang gewinnenGroßunternehmen machten im Jahr 2026 77,83 % des Umsatzes aus, da sie in der Regel über die Governance, Datenreife und Lieferantenmanagement-Ressourcen verfügen, die für komplexe Verträge erforderlich sind. Ihre Größe ermöglicht es ihnen auch, ein Programm über mehrere Standorte hinweg zu testen und die erforderliche Modernisierungsinvestition zu tätigen. Caterpillar strebt bis 2026 einen Serviceumsatz von 28 Milliarden USD durch digitale Fähigkeiten an, unterstützt durch vernetzte Asset- und Predictive-Maintenance-Fähigkeiten.[2] Im Februar 2026 kündigte das Unternehmen die Zusammenarbeit mit Geotab an, um On-Highway-Fahrzeugdaten in seine VisionLink-Plattform zu integrieren. Diese Art von integrierter Datenumgebung unterstützt das Ergebnismanagement über gemischte Flotten hinweg.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 17,59 % expandieren. Standardisierte Plattformen und wiederverwendbare Messvorlagen können Ergebnisverträge bei kleineren Vertragswerten praktischer machen. Managed-Service-Anbieter können definierte Verpflichtungen zu Kosten, Lösungszeiten oder Kundenservice anbieten, ohne jeden Käufer aufzufordern, eine vollständige interne Messfähigkeit aufzubauen. Die Chance ist am stärksten, wo ein Anbieter wiederholbare Arbeitsabläufe über ähnliche Kunden hinweg nutzen kann. Käufer müssen dennoch beurteilen, ob die versprochenen Kennzahlen Ergebnisse widerspiegeln, die sie beeinflussen und verifizieren können.
Nach Technologie:
KI- und Analyseplattformen verbinden Lieferung und MessungKI- und Analyseplattformen machten im Jahr 2026 29,41 % der Marktgröße für Gainshare und Value-Based Managed Services aus und werden bis 2032 voraussichtlich mit einer CAGR von 17,54 % wachsen. Diese Tools unterstützen sowohl die Servicebereitstellung als auch den Nachweis, dass ein Ergebnis erzielt wurde. Sie können Daten aus Anwendungen, Geräten, Workflow-Systemen und Betriebsteams in eine gemeinsame Leistungsansicht zusammenführen. Anbieter nutzen die resultierenden Informationen, um wahrscheinliche Ausfälle zu identifizieren, Grundursachen zu erklären und Änderungen vorzuschlagen, bevor ein Service-Schwellenwert verfehlt wird. Dies macht KI-Plattformen zu einem zentralen Element von Verträgen, die auf Effizienz, Verfügbarkeit und Ressourcennutzung basieren.
IoT- und Sensornetzwerke liefern einen Großteil der Maschinen- und Umgebungsdaten, die Analysesysteme benötigen. Woodside Energy beschrieb im Juli 2025 den Einsatz seines industriellen Datengeflechts, das Betriebstechnologiesensoren mit einem zentralen digitalen Zwilling mit nahezu Echtzeit-Informationsfluss verband. Cloud- und Edge-Infrastruktur unterstützt die Verarbeitungsgeschwindigkeit und den Umfang, der für die Überwachung mehrerer Standorte erforderlich ist. Digitale Zwillinge können helfen, die erwartete Asset-Leistung zu definieren und eine vorgeschlagene Maßnahme zu testen, bevor sie in einem Vertrag festgelegt wird. Process Mining und Workflow-Automatisierung helfen Anbietern auch dabei, Ineffizienzen zu identifizieren, die in ein messbares Verbesserungsziel umgewandelt werden können.
Nach Vertragslaufzeit:
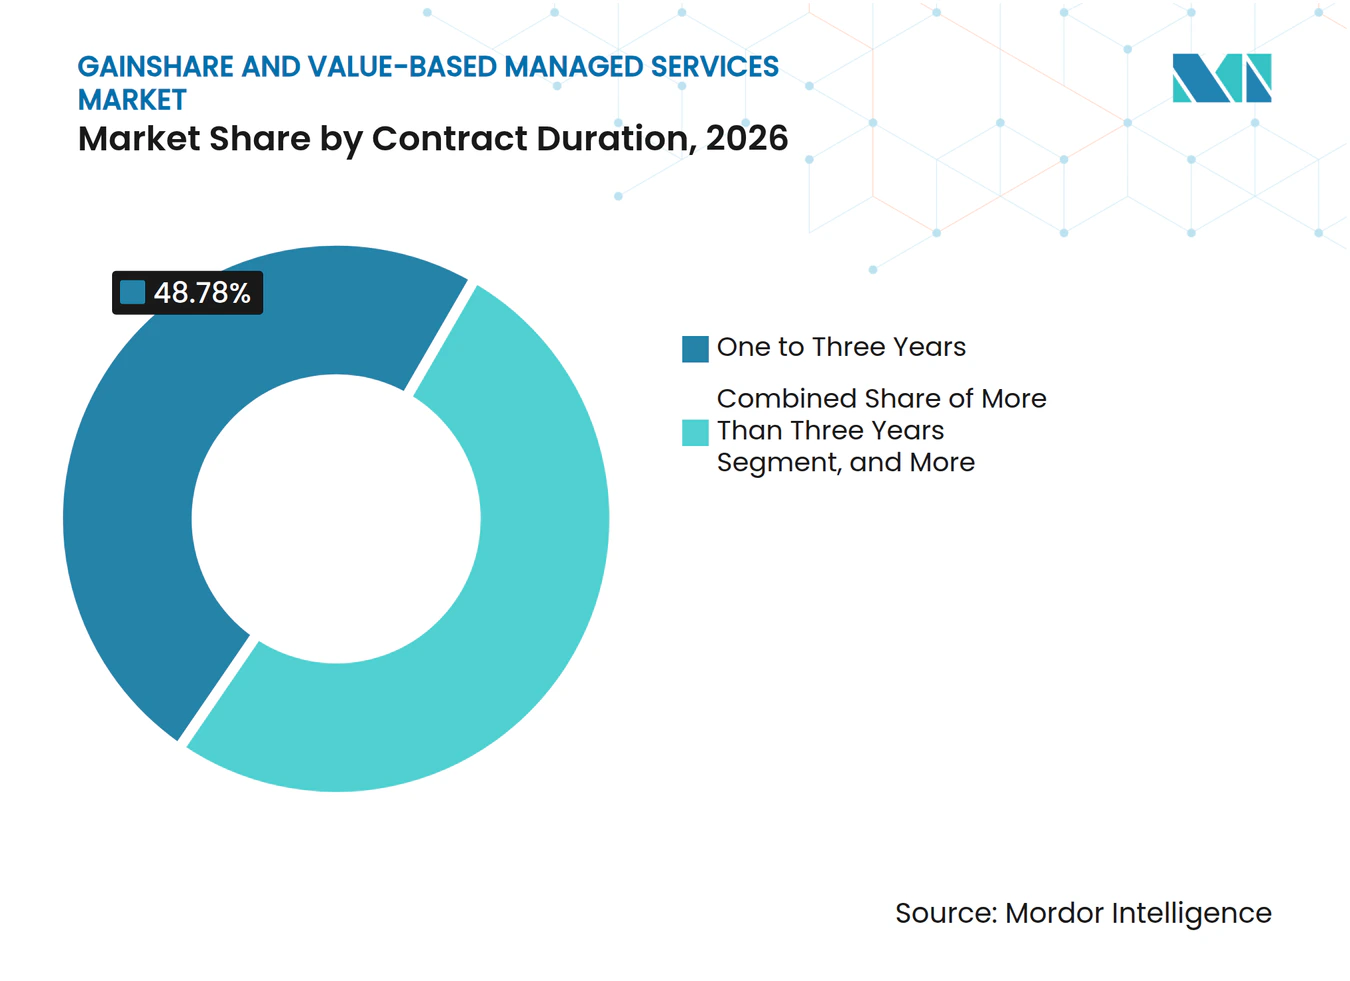
Mittelfristige Vereinbarungen balancieren Nachweis und FlexibilitätEin- bis Dreijahresverträge machten im Jahr 2026 48,78 % des Umsatzes aus. Diese Laufzeit gibt Anbietern Zeit, Modernisierungsarbeiten durchzuführen und nachhaltige Ergebnisse zu demonstrieren, während Käufer einen klaren Verlängerungspunkt behalten. Sie passt auch zu vielen KI-gesteuerten Transformationsprogrammen, bei denen messbare Produktivitätsvorteile innerhalb von 18 bis 30 Monaten entstehen können. Anbieter können die Anfangslaufzeit nutzen, um Vertrauen in den Ausgangswert und den Berichtsansatz aufzubauen. Käufer können sie nutzen, um zu beurteilen, ob das Betriebsmodell des Anbieters in ihrer Umgebung funktioniert.
Verträge mit einer Laufzeit von mehr als 3 Jahren werden bis 2032 voraussichtlich mit einer CAGR von 17,03 % expandieren. Längere Vereinbarungen werden praktischer, nachdem beide Parteien Vertrauen in die Kennzahlen und die Fähigkeit des Anbieters zur Risikoverwaltung gewonnen haben. Rolls-Royce hat langfristige Supportmodelle rund um Triebwerksverfügbarkeit und Flugstunden aufgebaut, was dem Unternehmen einen direkten Anreiz gibt, Wartungs- und Teileperformance zu verbessern. Kürzere Verträge können als strukturierte Pilotprojekte dienen, bevor ein Kunde eine umfassendere Verpflichtung eingeht. Der Gainshare und Value-Based Managed Services Markt kann daher die Vertragslaufzeit als praktisches Mittel nutzen, um das kommerzielle Risiko mit der Messreife abzustimmen.

Nach Anwendung:
Industrielle Betriebe führen, während das Gesundheitswesen expandiertFertigung und Industrie machten im Jahr 2026 22,04 % des Marktanteils am Gainshare und Value-Based Managed Services Markt aus. Asset-intensive Unternehmen verfügen über umfangreiche Betriebsdaten zu Verfügbarkeit, Durchsatz, Wartung und Energieverbrauch, was eine praktische Grundlage für leistungsgebundene Dienstleistungen schafft. Siemens, Caterpillar, Honeywell und ähnliche Anbieter können Gerätekenntnisse und Datenhistorie nutzen, um messbare Verpflichtungen zu definieren. Accenture und Siemens kündigten im März 2025 eine Unternehmensgruppe an, die 7.000 Fachleute umfassen sollte, die an Ingenieurwesen, Fertigung, Sicherheit und KI-basierter Automatisierungsdienstleistungen arbeiten. Die Kombination aus Industriesoftware, Servicebereitstellung und After-Sales-Support kann gemeinsame Ergebnisstrukturen in Fabrikumgebungen praktikabel machen.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 17,21 % expandieren. Die Anwendung profitiert von der zunehmenden Nutzung wertbasierter Vergütung und der Notwendigkeit, klinische und finanzielle Ergebnisse nachzuweisen. Omada Health meldete im März 2026 einen Jahresumsatz 2025 von 260 Millionen USD und 886.000 Mitglieder, was das Ausmaß widerspiegelt, auf das ergebnisbasierte virtuelle Versorgung wachsen kann. Energie und Versorgungsunternehmen bieten ebenfalls einen aktiven Anwendungsfall, insbesondere für Verträge, die an Energieleistung und Infrastruktureffizienz geknüpft sind. Informationstechnologie, Telekommunikation, Finanzdienstleistungen, Transport, Einzelhandel, Landwirtschaft, Gebäude, Einrichtungen und öffentliche Dienste weisen unterschiedliche Bereitschaftsgrade auf, basierend auf ihrer Datenqualität und Zahlungsanreizen.
Geografische Analyse
Markt für Gainshare- und wertbasierte Managed Services in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 41,93 % am Markt für Gainshare- und wertbasierte Managed Services. Die Vereinigten Staaten verfügen über eine große Basis an Unternehmenskäufern, erfahrenen Anbietern und etablierten Vertragsrahmen, die Zahlungen an die Leistungserbringung knüpfen. Die Region verzeichnet zudem eine erhebliche Nachfrage aus den Bereichen Gesundheitswesen, Technologie, Energie und Industriebetrieb. Kanada trägt durch Energieleistungsverträge bei, während Mexiko die Nachfrage nach industriellem Asset-Management unterstützt. Diese Bedingungen verschaffen nordamerikanischen Käufern und Anbietern eine vergleichsweise ausgereifte Grundlage für leistungsgebundene Servicemodelle.
Markt für Gainshare- und wertbasierte Managed Services im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 17,43 % wachsen. Die Region verbindet die Nachfrage nach Unternehmensmodernisierung mit wachsenden Kapazitäten in den Bereichen Cloud, KI und Managed Services. Indien trägt sowohl als große Käuferbasis als auch als Heimat bedeutender Dienstleistungsanbieter bei, darunter TCS, Infosys, Wipro und HCLTech. Japan und Südkorea wenden ergebnisorientierte Ansätze auf die Modernisierung von Unternehmenstechnologien an. FPT Software Korea bietet Managed Services an, die auf messbare Ergebnisse wie IT-Kostensenkung und Produktivitätssteigerung ausgerichtet sind, was den regionalen Fokus auf messbare Betriebsergebnisse verdeutlicht.
Markt für Gainshare- und wertbasierte Managed Services in EMEA und Südamerika
Europa verzeichnet eine nennenswerte Akzeptanz in den Bereichen Fertigung, Finanzdienstleistungen und öffentliche Sektorprogramme, wobei Deutschland, das Vereinigte Königreich und Frankreich wichtige Märkte darstellen. ENGIEs Umweltleistungsvertrag in Frankreich zeigt, wie öffentliche Beschaffung Ergebnisvereinbarungen über den Kernbereich der IT-Dienste hinaus ausweiten kann.[3] Südamerika, der Nahe Osten und Afrika sind Regionen in einem früheren Entwicklungsstadium, in denen Energieleistung und Infrastrukturbedarf Einstiegspunkte schaffen. Saudi-Arabien und die Vereinigten Arabischen Emirate setzen leistungsgebundene Dienste in Infrastrukturprogrammen ein. Südafrika und Nigeria bieten potenzielle Nachfrage, wo Qualifikationslücken und der Bedarf an Energieversorgung verifizierte Leistungszusagen relevanter machen.
Wettbewerbslandschaft
Marktkonzentration
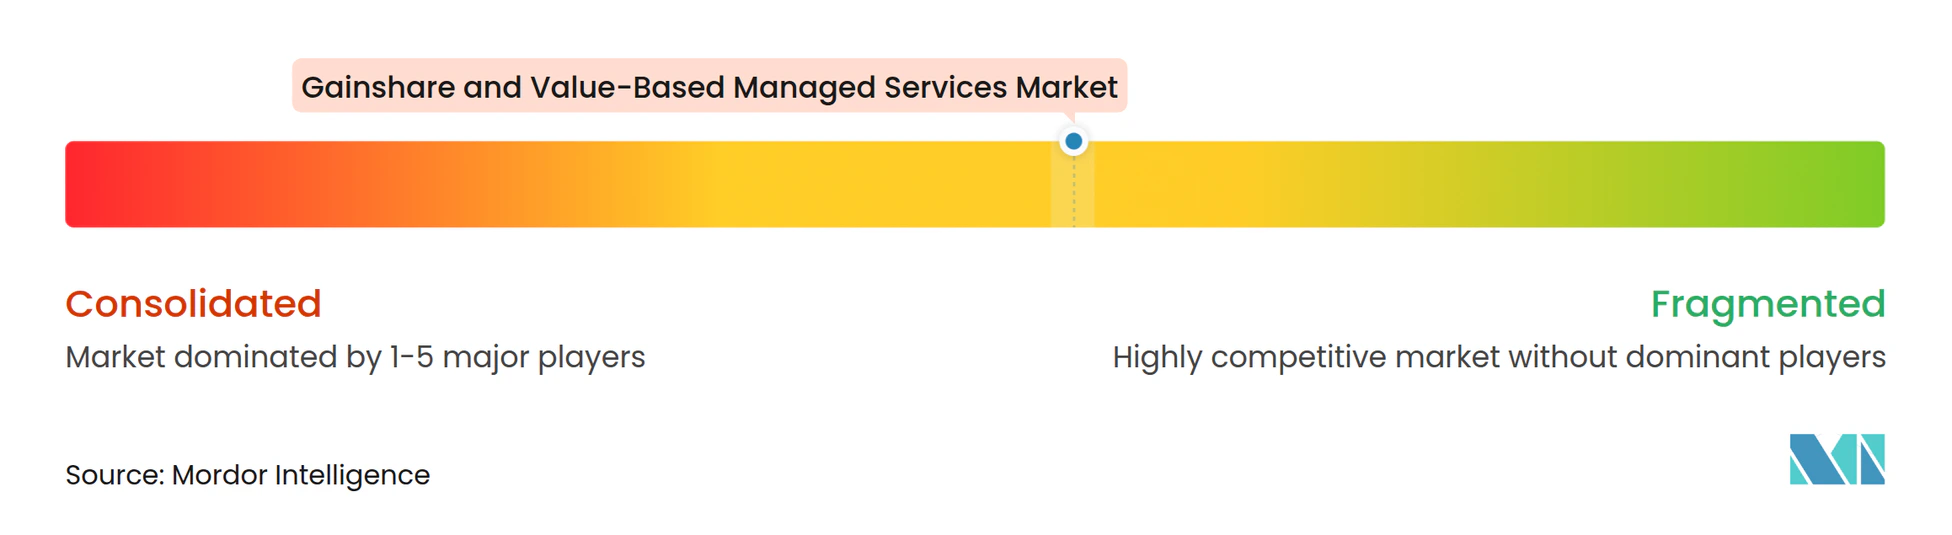
Der Gainshare und Value-Based Managed Services Markt vereint große IT-Dienstleistungsunternehmen und Industriespezialisten mit langjährig etablierten Asset-Daten. Accenture, TCS, Kyndryl, Capgemini und Infosys konkurrieren um Unternehmenstechnologieverträge, während Rolls-Royce, Siemens, Johnson Controls, Honeywell und Ameresco in asset-intensiven Umgebungen konkurrieren. Die IT-Dienstleistungsgruppe konzentriert sich im Allgemeinen auf KI-basierte Beobachtbarkeit, betriebliche Transformation und kommerzielle Modelle, die Servicegebühren mit Kundenkennzahlen verknüpfen. Industriespezialisten nutzen Gerätekenntnisse, Wartungsaufzeichnungen und Daten der installierten Basis, um Verfügbarkeits- und Effizienzverpflichtungen zu unterstützen. Dies schafft zwei unterschiedliche, aber sich überschneidende Wege zu einer stärkeren Wettbewerbsposition.
Kyndryls Plattformstrategie veranschaulicht einen Technologiedienstleistungsansatz, da Kyndryl Bridge Daten von mehr als 100 Partnern verbindet und ein großes Volumen an betrieblichen Erkenntnissen liefert. Rolls-Royce erweitert weiterhin sein CorporateCare-Angebot für Geschäftsluftfahrttriebwerke und stärkt ein Servicemodell, das an die Asset-Verfügbarkeit geknüpft ist. Johnson Controls hat eine 10-jährige, leistungsgarantierte Vereinbarung mit der Concordia University genutzt, um seine Gebäudefähigkeiten zur Reduzierung des Energieverbrauchs einzusetzen.[4] Diese Schritte zeigen, dass führende Anbieter Daten, Implementierungsfähigkeit und die Bereitschaft kombinieren, ausgewählte Betriebsrisiken zu übernehmen. Sie verdeutlichen auch, warum Käufer den Messansatz eines Anbieters ebenso genau bewerten werden wie seine technische Fähigkeit.
Chancen bestehen bei mittelständischen Käufern, die Beratungsunterstützung benötigen, bevor sie sich zu einer vollständig ergebnisgebundenen Vereinbarung verpflichten. Landwirtschaft, Transport und öffentliche Infrastruktur bieten ebenfalls Raum für nachhaltigkeitsorientierte Leistungsverträge, da sich die Datenerfassung verbessert. Die Koordination mehrerer Anbieter ist eine weitere Möglichkeit, da viele Unternehmenstechnologielandschaften zu vielfältig sind, um von einem einzigen Anbieter allein verwaltet zu werden. KI-native Unternehmen wie DataRobot, C3.ai und UptimeAI versuchen, Mess- und Prognosefähigkeiten aus der Datenschicht aufzubauen, während ServiceMax industrielle Außendienstoperationen unterstützt. Der Gainshare und Value-Based Managed Services Markt ist an der Spitze mäßig konzentriert, bleibt jedoch unter Spezialisten und vertikalen Anbietern fragmentiert.
Gainshare und Value-Based Managed Services Branchenführer
-
Rolls-Royce plc
-
Schneider Electric SE
-
Siemens AG
-
International Business Machines Corporation
-
Signify N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gainshare- und wertbasierte Managed Services Unternehmen in diesem Bericht
- Rolls-Royce plc
- Schneider Electric SE
- Siemens AG
- International Business Machines Corporation
- Signify N.V.
- ValueLabs LLP
- Capgemini SE
- Accenture plc
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCLTech Limited
- Kyndryl Holdings, Inc.
- NTT DATA Group Corporation
- Fujitsu Limited
- Honeywell International Inc.
- Johnson Controls International plc
- Compagnie Générale des Établissements Michelin SCA
- Caterpillar Inc.
- GE Digital LLC
- ServiceMax, Inc.
- DataRobot, Inc.
- C3.ai, Inc.
- UptimeAI Inc.
- Omada Health, Inc.
- Indigo Ag, Inc.
- Zipline International Inc.
- Ameresco, Inc.
- ENGIE SA
- Veolia Environnement S.A.
Neueste Industrielle Entwicklungen in Markt für Gainshare- und wertbasierte Managed Services
- Mai 2026: Omada Health trat Eli Lillys Employer Connect-Programm als unabhängiger Programmadministrator bei, wodurch Arbeitgeber Zugang zu GLP-1-Versorgung mit einer vorhersehbaren Kostenstruktur und koordinierter Lifestyle-Unterstützung erhalten, was Omadas ergebnisbasiertes Gesundheitsvertragsmodell in einen neuen direkten Arbeitgeber-Vertriebskanal ausweitet.
- Februar 2026: Caterpillar kündigte eine Zusammenarbeit mit Geotab Inc. an, um On-Highway-Fahrzeugdaten in seine VisionLink-Plattform zu integrieren und eine einheitliche Ergebnismanagement-Oberfläche zu schaffen, die Cat- und Nicht-Cat-Off-Highway-Assets neben On-Highway-Fahrzeugen abdeckt, zur Unterstützung seines Ziels, 28 Milliarden USD Serviceumsatz durch digitale Fähigkeiten zu erreichen.
- September 2026: Rolls-Royce erweiterte die Bedingungen seiner CorporateCare-Vereinbarung für Betreiber von Geschäftsreiseflugzeug-Triebwerken und dehnte die Abdeckung auf eine breitere Palette von Turbofans aus, die in neuen Modellen einschließlich der Gulfstream G700 und G800 verwendet werden, und vertiefte damit sein Power-by-the-Hour-Ergebnismodell in der gesamten Geschäftsluftfahrtflotte.
- März 2025: Accenture und Siemens kündigten auf der Hannover Messe die Accenture Siemens Business Group an, eine dedizierte Geschäftspraxis, die 7.000 Fachleute umfassen soll, die verwaltete Sicherheitsdienstleistungen, KI-gestützte Shopfloor-Automatisierung und After-Sales-Service für Fertigungs- und Industriekunden unter ergebnisorientierten kommerziellen Bedingungen erbringen.
Globaler Gainshare und Value-Based Managed Services Marktbericht – Umfang
Der Gainshare und Value-Based Managed Services Markt bezieht sich auf den Markt für ausgelagerte Servicevereinbarungen, bei denen Anbieter und Kunden finanzielle Vorteile teilen, die durch messbare Verbesserungen der betrieblichen Leistung, Kosteneffizienz, Umsatzwachstum oder Geschäftsergebnisse erzielt werden.
Der Gainshare und Value-Based Managed Services Marktbericht ist segmentiert nach Servicetyp (Beratung und Consulting, Implementierung und Integration, Managed Outcome Services sowie Support und Optimierung), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Technologie (KI- und Analyseplattformen, IoT- und Sensornetzwerke, Cloud- und Edge-Infrastruktur, Plattformen für digitale Zwillinge und Simulation sowie Process Mining und Workflow-Automatisierung), Vertragslaufzeit (Weniger als ein Jahr, Ein bis drei Jahre und Mehr als drei Jahre), Anwendung (Informationstechnologie und Telekommunikation, Gesundheitswesen und Biowissenschaften, Fertigung und Industrie, Energie und Versorgungsunternehmen, BFSI, Einzelhandel und E-Commerce sowie sonstige Anwendungen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Beratung und Consulting |
| Implementierung und Integration |
| Managed Outcome Services |
| Support und Optimierung |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| KI- und Analyseplattformen |
| IoT- und Sensornetzwerke |
| Cloud- und Edge-Infrastruktur |
| Plattformen für digitale Zwillinge und Simulation |
| Process Mining und Workflow-Automatisierung |
| Weniger als ein Jahr |
| Ein bis drei Jahre |
| Mehr als drei Jahre |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Fertigung und Industrie |
| Energie und Versorgungsunternehmen |
| BFSI |
| Einzelhandel und E-Commerce |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Beratung und Consulting | |
| Implementierung und Integration | ||
| Managed Outcome Services | ||
| Support und Optimierung | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Technologie | KI- und Analyseplattformen | |
| IoT- und Sensornetzwerke | ||
| Cloud- und Edge-Infrastruktur | ||
| Plattformen für digitale Zwillinge und Simulation | ||
| Process Mining und Workflow-Automatisierung | ||
| Nach Vertragslaufzeit | Weniger als ein Jahr | |
| Ein bis drei Jahre | ||
| Mehr als drei Jahre | ||
| Nach Anwendung | Informationstechnologie und Telekommunikation | |
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung und Industrie | ||
| Energie und Versorgungsunternehmen | ||
| BFSI | ||
| Einzelhandel und E-Commerce | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Gainshare und Value-Based Managed Services Markt?
Die Marktgröße für Gainshare und Value-Based Managed Services beträgt im Jahr 2026 18,42 Milliarden USD und wird bis 2032 voraussichtlich 46,24 Milliarden USD bei einer CAGR von 16,73 % erreichen. Die Expansion spiegelt die Käufernachfrage nach Zahlungsmodellen wider, die Servicegebühren mit messbaren Einsparungen, Verfügbarkeit und betrieblichen Verbesserungen verknüpfen.
Was treibt die Nachfrage nach Gainshare und Value-Based Managed Services an?
Der Gainshare und Value-Based Managed Services Markt wird durch Betriebsbudgetdisziplin, KI-gestützte Messung, Resilienzanforderungen und verifizierte Ressourceneinsparungen unterstützt. Käufer nutzen diese Strukturen, um das Leistungsrisiko mit Anbietern zu teilen, wenn das Ergebnis und die zur Verifizierung benötigten Daten im Voraus definiert werden können.
Welcher Servicetyp führt die Nachfrage an?
Managed Outcome Services führen mit einem Anteil von 40,72 % im Jahr 2026 und werden bis 2032 voraussichtlich mit einer CAGR von 16,97 % wachsen. Sie sprechen Käufer an, die einen einzigen Anbieter suchen, der Betrieb, Überwachung, Verbesserungsmaßnahmen und die Verantwortung für das vereinbarte Serviceergebnis koordinieren kann.
Welche Technologie unterstützt ergebnisbasierte Managed Services?
KI- und Analyseplattformen unterstützen Leistungsmessung, Prognose und Berichterstattung. Sie hielten im Jahr 2026 einen Anteil von 29,41 %, da der Gainshare und Value-Based Managed Services Markt Nachweise erfordert, die Anbieteraktionen mit dokumentierten Ergebnissen über Anwendungen, Workflows und vernetzte Assets hinweg verknüpfen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 17,43 % wachsen, unterstützt durch Modernisierung und KI-Akzeptanz. Der Gainshare und Value-Based Managed Services Markt in der Region profitiert auch von einer großen Technologiedienstleistungsbasis, zunehmendem Cloud-Einsatz und der Unternehmensnachfrage nach wiederholbaren Managementmodellen.
Was ist die größte Herausforderung bei ergebnisgebundenen Verträgen?
Die Parteien müssen sich auf Ausgangswerte, Zurechnung und Datenquellen einigen, bevor die Zahlung an gemessene Ergebnisse geknüpft werden kann. Dies ist schwieriger, wenn interne Teams, separate Anbieter, Kundenentscheidungen und externe Betriebsbedingungen alle dasselbe Ziel beeinflussen.