
Größe und Marktanteil des Green-Finance-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
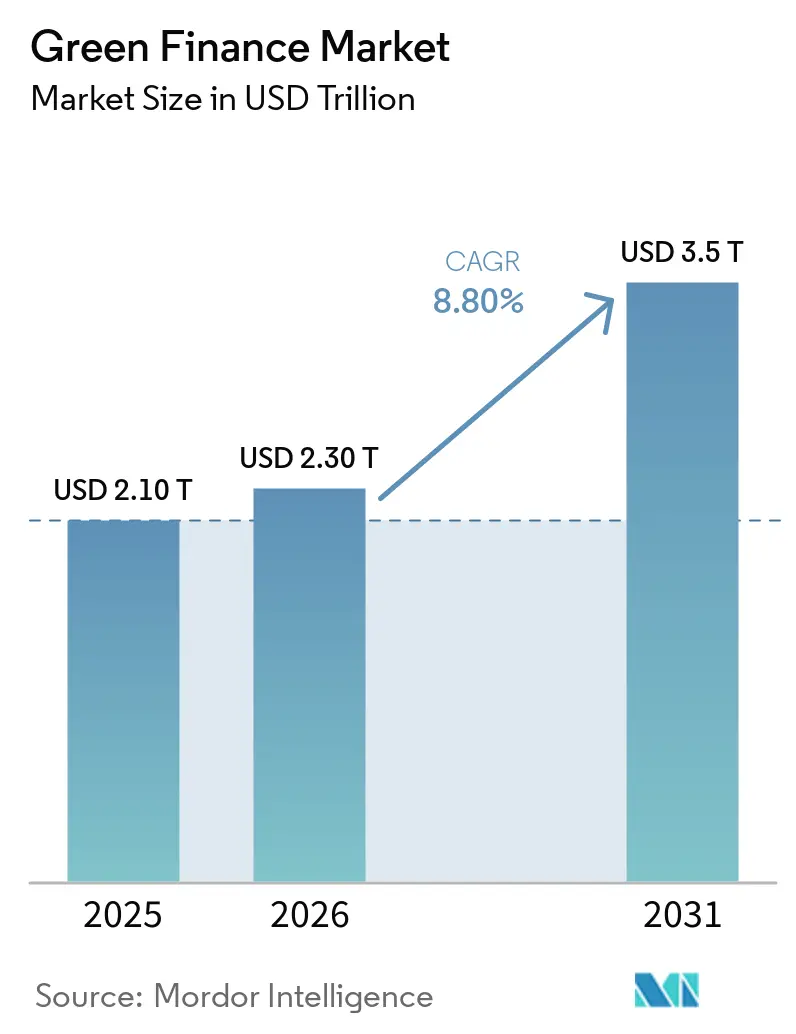
| Marktgröße (2026) | 2.30 Billionen US-Dollar |
| Marktgröße (2031) | 3.5 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.80 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
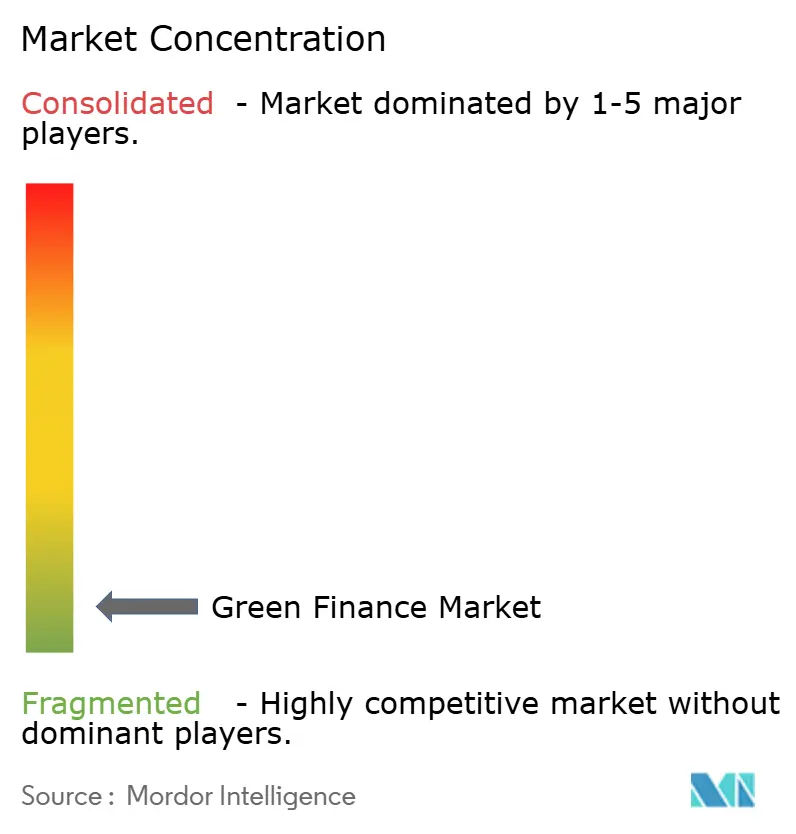
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Green-Finance-Marktes von Mordor Intelligence
Der Green-Finance-Markt wird voraussichtlich von 2,1 Billionen USD im Jahr 2025 auf 3,5 Billionen USD bis 2031 wachsen, mit einer CAGR von 8,8 % im Zeitraum 2026–2031. Der Markt wird durch eine Verlagerung der Kapitalallokation hin zu gekennzeichneten Instrumenten gestützt, wobei das kumulierte Volumen gekennzeichneter nachhaltiger Anleihen bis Juni 2026 einen Wert von 7,52 Billionen USD erreichte. Der jährliche Finanzierungsbedarf für Klimaschutzmaßnahmen wird für den Zeitraum 2025–2030 auf 7,8 Billionen USD geschätzt, was einen erheblichen Finanzierungsbedarf in den Bereichen Energie, Verkehr, Gebäude und Resilienzprojekte schafft. Die Regulierung erhöht die Bedeutung glaubwürdiger Berichterstattung und externer Prüfung, während Kreditgeber und Investoren Produkte ausweiten, die kohlenstoffarme Vermögenswerte unterstützen. Dieses Umfeld begünstigt Institutionen, die Strukturierungskapazitäten, zuverlässige Daten und Zugang zu großen Projektpipelines kombinieren können. Es schafft auch Chancen für gemischte Finanzierungen, bei denen kommerzielle Investoren öffentliche oder konzessionäre Unterstützung benötigen, um sich an Projekten in früheren Phasen zu beteiligen.
Wichtigste Erkenntnisse des Berichts
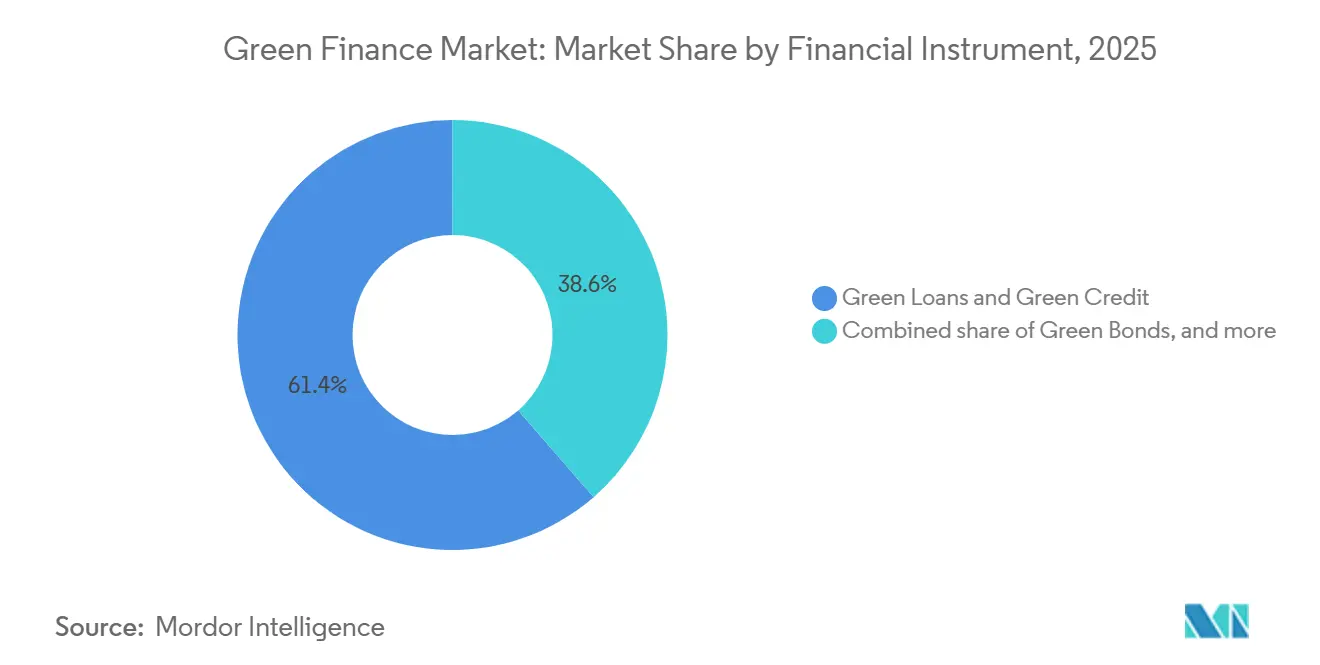
- Nach Finanzinstrument entfielen Green Loans und grüne Kredite im Jahr 2025 auf 61,4 % des Green-Finance-Marktes, während andere grüne Schulden- und Finanzierungsinstrumente bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen werden.
- Nach Umweltthema entfielen Energieeffizienz, Speicherung, Netze und grüne Gebäude im Jahr 2025 auf 29,8 % des Green-Finance-Marktes, während Klimawandelanpassung und Resilienz bis 2031 voraussichtlich mit einer CAGR von 12,6 % wachsen werden.
- Nach Emittent oder Kreditnehmer entfielen große Nichtfinanzunternehmen im Jahr 2025 auf 39,3 % des Green-Finance-Marktes, während Haushalte und Privatpersonen bis 2031 voraussichtlich mit einer CAGR von 12,1 % wachsen werden.
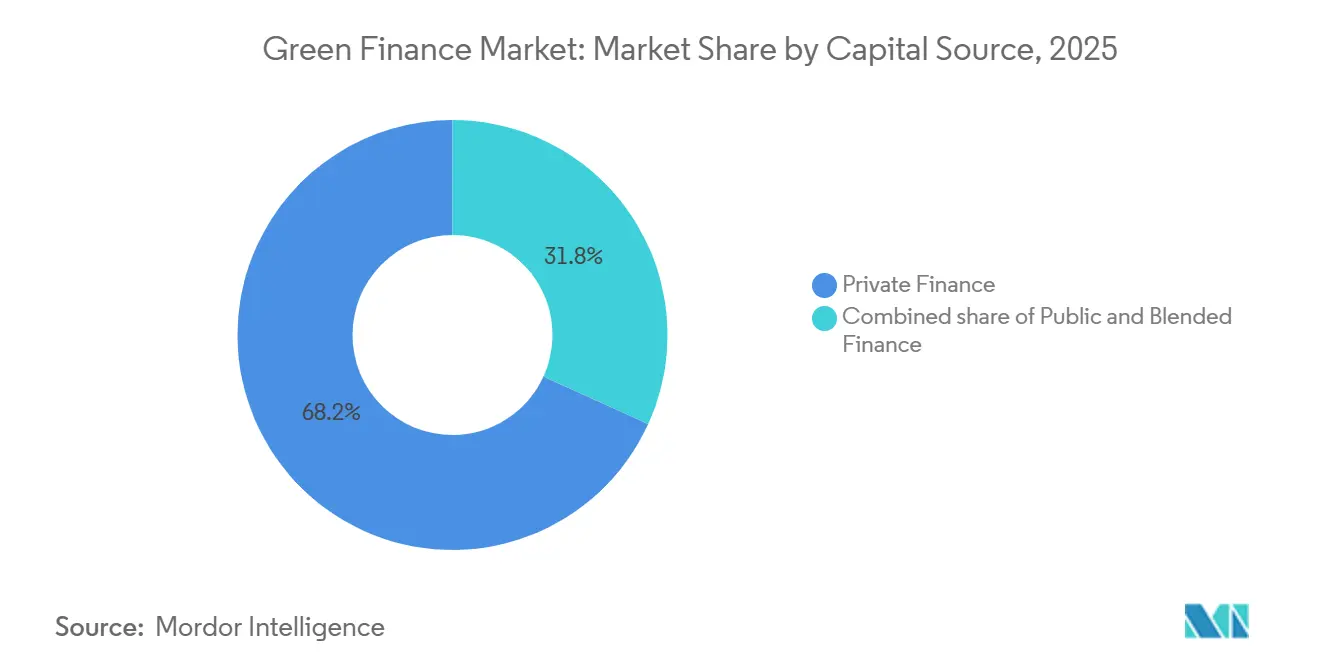
- Nach Kapitalquelle entfiel private Finanzierung im Jahr 2025 auf 68,2 % des Green-Finance-Marktes, während öffentlich-private und gemischte Finanzierungen bis 2031 voraussichtlich mit einer CAGR von 13,0 % wachsen werden.
- Nach Finanzierungszweck entfiel Neufinanzierung im Jahr 2025 auf 52,8 % des Green-Finance-Marktes, während Refinanzierung bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen wird.
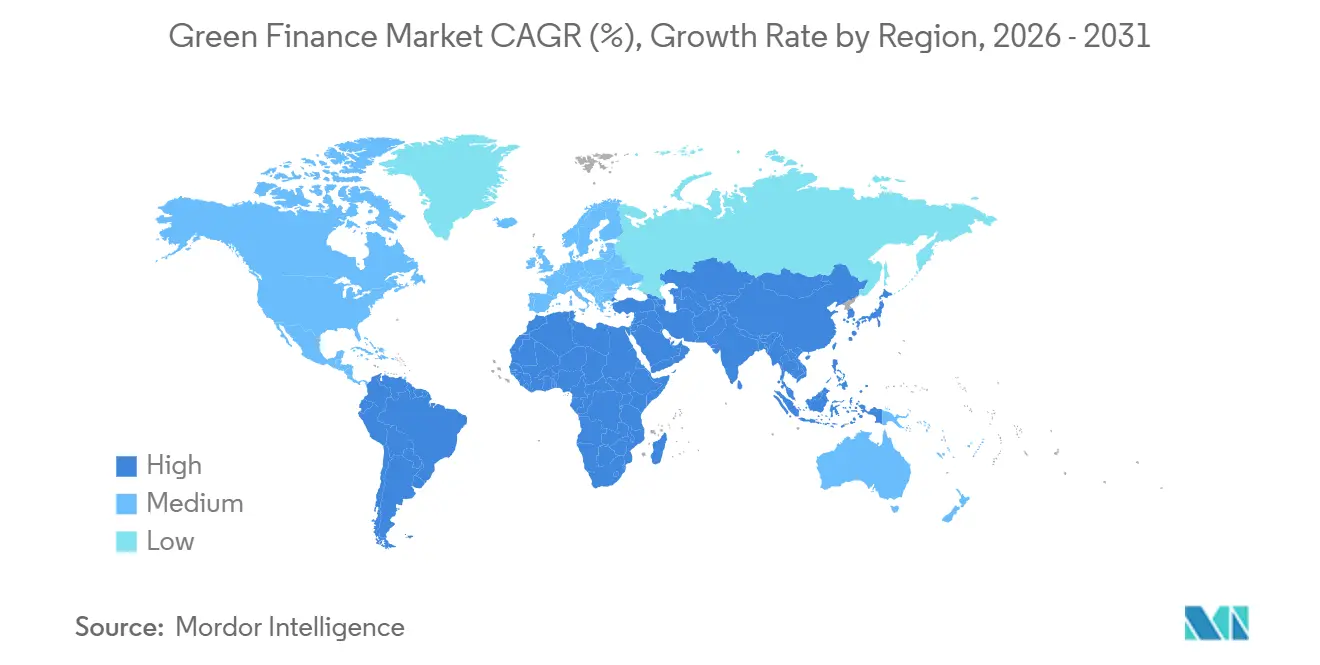
- Nach Geografie entfiel der asiatisch-pazifische Raum im Jahr 2025 auf 54,1 % des Green-Finance-Marktes, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 11,0 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Green-Finance-Markt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung von Green Taxonomies und Regulierungen für nachhaltige Finanzierung | +1.8% | Global, mit frühen Gewinnen in Europa, China und dem Verband Südostasiatischer Nationen | Kurzfristig (≤ 2 Jahre) |
| Institutionelle Nachfrage nach grünen Anlageprodukten | +1.5% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigender Finanzierungsbedarf für kohlenstoffarme Infrastruktur | +2.0% | Global | Langfristig (≥ 4 Jahre) |
| Wachstum und Standardisierung der Green-Bond- und Green-Loan-Märkte | +1.4% | Global, am stärksten in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Integration von Klimarisiken in die Kapitalallokation von Finanzinstituten | +1.0% | Global, mit frühen Gewinnen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von Green-Finance-Instrumenten in Schwellenmärkten | +1.2% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von Green Taxonomies und Regulierungen für nachhaltige Finanzierung
Der EU-Standard für grüne Anleihen wurde 2026 zu einer aktiven Infrastruktur für den Green-Finance-Markt. Das Register für externe Prüfer der Europäischen Wertpapier- und Marktaufsichtsbehörde wurde am 22. Juni 2026 gemäß der Verordnung (EU) 2023/2631 operativ. Die delegierte Verordnung (EU) 2026/73 der Kommission vereinfachte zudem die technischen Screening-Kriterien für taxonomiekonforme Aktivitäten. Obligatorische externe Prüfungen erhöhen die Verifizierungsanforderungen für Emittenten und steigern den Wert von Anbietern mit etablierter Prüfkapazität. Chinas Katalog für Green-Finance-Förderprojekte in der Version 2025 trat im Oktober 2025 in Kraft und schuf einen einheitlichen Identifikationsstandard in 9 Bereichen mit Förderfähigkeit auf Aktivitätsebene und Feldern zur Treibhausgasreduzierung[1]. Diese parallelen Rahmenwerke unterstützen die grenzüberschreitende Produktanerkennung, einschließlich der Emission von Panda- und Dim-Sum-Anleihen, obwohl Emittenten weiterhin separate lokale Anforderungen erfüllen müssen.
Institutionelle Nachfrage nach grünen Anlageprodukten
Die institutionelle Nachfrage weitet den Green-Finance-Markt über die traditionelle Anleiheemission hinaus aus. Die Asset Management Association of China veröffentlichte im Juni 2026 Leitlinien, die vorschreiben, dass nachhaltige Investmentfonds mindestens 80 % der Vermögenswerte im Einklang mit den angegebenen Nachhaltigkeitszielen investieren müssen[2]. Diese Anforderung verleiht Nachhaltigkeitszielen eine formalere Rolle bei der Fondskonstruktion und dem Portfoliomonitoring. Die globalen Kapitalausgaben für saubere Energie erreichten 2025 einen Wert von 2,2 Billionen USD, was 65 % der gesamten Kapitalausgaben für Energie entspricht. Goldman Sachs Asset Management lancierte im Februar 2025 einen dedizierten Biodiversitäts-Anleihefonds, der als Produkt gemäß Artikel 9 der Verordnung über nachhaltigkeitsbezogene Offenlegungspflichten im Finanzdienstleistungssektor strukturiert ist und auf die Ziele 6, 12, 14 und 15 der Ziele für nachhaltige Entwicklung der Vereinten Nationen ausgerichtet ist. Solche Produkte verbreitern die Investorenbasis für thematische Vermögenswerte und unterstützen die Nachfrage nach neuen Formen der Umweltfinanzierung.
Steigender Finanzierungsbedarf für kohlenstoffarme Infrastruktur
Steigender Infrastrukturbedarf ist ein langfristiger Treiber des Green-Finance-Marktes. Die Erreichung der Ziele des Pariser Abkommens in Schwellen- und Entwicklungsländern erfordert Klimainvestitionen von mehr als 2,4 Billionen USD jährlich bis 2030[3]. Von diesem Betrag werden 250 Milliarden USD für Anpassung und Resilienz benötigt, wo skalierbare kommerzielle Projektstrukturen noch begrenzt sind. Diese Finanzierungslücke stützt die prognostizierte CAGR von 12,6 % für Anpassungs- und Resilienzfinanzierung. Anpassung ist eine wichtige Anwendung für konzessionäres Kapital, da öffentliche Risikoreduzierung häufig kommerziellen Investitionen vorausgehen muss. Diese Anforderung stellt gemischte Finanzierungsstrukturen und verifizierte Projektpipelines in den Mittelpunkt des Finanzierungswachstums in unterfinanzierten Bereichen.
Wachstum und Standardisierung der Green-Bond- und Green-Loan-Märkte
Green Bonds und Green Loans werden im gesamten Green-Finance-Markt zunehmend standardisiert. Green Bonds und Green Loans sollen 2026 voraussichtlich 60 % der gesamten nachhaltigen Schuldenemissionen ausmachen, verglichen mit 50 % im Jahr 2024 und 40 % im Jahr 2021[4]. Das zweite Quartal 2026 verzeichnete Green-Bond-Emissionen in Höhe von 210,8 Milliarden USD, während das ausgerichtete grüne Volumen im ersten Halbjahr 364,1 Milliarden USD erreichte. Die Standardisierung macht die Emission für Wiederholungsemittenten effizienter, die etablierte Rahmenwerke auf große Transaktionsprogramme anwenden können. Kleinere Kreditnehmer in Schwellen- und Entwicklungsländern sehen sich weiterhin mit Verifizierungskosten konfrontiert, die den Preisnutzen eines grünen Labels verringern können. Dieselbe Lücke ermutigt Banken, Entwicklungsinstitutionen und Emittenten, gemeinsame Berichtspraktiken zu nutzen, die die Transaktionskosten im Laufe der Zeit senken können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Greenwashing-Risiko und höhere Verifizierungsanforderungen | -0.8% | Global, konzentriert in Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierung von Green Taxonomies und Standards für Umwelt-, Sozial- und Governance-Daten | -0.7% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Pipeline investitionsbereiter grüner Projekte | -0.6% | Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Hohes Risiko und lange Amortisationszeiten bei grünen Infrastrukturprojekten | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Greenwashing-Risiko und höhere Verifizierungsanforderungen
Das Greenwashing-Risiko hemmt den Green-Finance-Markt, da Emittenten nachweisen müssen, dass ihre Mittelverwendung, Berichtspraktiken und Nachhaltigkeitsansprüche mit dem anwendbaren Rahmenwerk übereinstimmen. Externe Prüfungsanforderungen erhöhen die Compliance-Kosten für Emittenten ohne etablierte Berichtssysteme. Sie erhöhen auch die Bedeutung einer zuverlässigen Berichterstattung über die Mittelverwendung und der Wirkungsmessung. Regulatorische Zuständigkeiten können zwischen der Aufsicht über externe Prüfer und der emittentenseitigen Durchsetzung durch nationale Behörden aufgeteilt sein. Unterschiede in der nationalen Durchsetzung können zu uneinheitlichen Ergebnissen in verschiedenen Rechtsordnungen führen und die Komplexität für grenzüberschreitende Emittenten erhöhen.
Fragmentierung von Green Taxonomies und Standards für Umwelt-, Sozial- und Governance-Daten
Fragmentierte Taxonomie- und Offenlegungsstandards schaffen Herausforderungen für den Green-Finance-Markt, insbesondere bei grenzüberschreitenden Transaktionen. Emittenten müssen unterschiedliche Förderfähigkeitskriterien und Berichtspflichten in Europa, China, dem Verband Südostasiatischer Nationen und Indien navigieren. Rahmenwerke, die für reife Märkte konzipiert wurden, stimmen möglicherweise nicht mit der Technologie, den regulatorischen Kapazitäten und den Finanzierungsbedingungen in Schwellenländern überein. Multilaterale Entwicklungsbanken können die damit verbundenen Strukturierungskosten häufig effektiver bewältigen als private Kreditnehmer. Begrenzte Pipelines investitionsbereiter Projekte und lange Amortisationszeiten schränken die Finanzierung in Märkten mit geringerer Kapazität weiter ein. Infolgedessen können große und anspruchsvolle Emittenten leichter auf grüne Finanzierungen zugreifen als kleinere Kreditnehmer in Schwellen- und Entwicklungsländern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzinstrument: Bankkredit verankert das Volumen, während Kapitalmarktalternativen an Fahrt gewinnen
Green Loans und grüne Kredite hielten 2025 einen Anteil von 61,4 % am Green-Finance-Markt und machten Bankkredit zur größten Kategorie der Finanzinstrumente. Chinas Bestand an Green Loans erreichte im dritten Quartal 2025 43,51 Billionen RMB (6,2 Billionen USD) und stieg damit im Jahresvergleich um 17,5 %. Diese Kreditbasis verschafft Bankkanälen eine wesentlich größere Volumenplattform als der Anleihemarkt. Europäische und nordamerikanische Banken nutzen grüne Kredite auch zur Finanzierung von Energie-, Gebäude-, Verkehrs- und unternehmerischen Transformationsprogrammen. Green Bonds blieben im zweiten Quartal 2026 das führende Kapitalmarktinstrument und machten 69 % der gekennzeichneten nachhaltigen Anleiheemissionen im Quartal aus.
Andere grüne Schulden- und Finanzierungsinstrumente werden bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen und damit das schnellste Wachstum unter den Finanzinstrumenten verzeichnen. Diese Kategorie umfasst nachhaltigkeitsgebundene Anleihen, Transitionsanleihen und grüne Verbriefungen. Nachhaltigkeitsgebundene Schulden werden voraussichtlich stabil über 10 % der Gesamtemissionen bleiben, da sich die Rahmenwerke für schwer zu dekarbonisierende Sektoren weiterentwickeln. Das Wachstum von Transitionsanleihen weitet sich über seine frühere Konzentration in Asien hinaus aus. Diese Instrumente bieten zusätzliche Optionen für Kreditnehmer, deren Vermögenswerte oder Transformationspläne nicht mit konventionellen Green-Bond-Strukturen zur Mittelverwendung übereinstimmen. Ihre Ausweitung unterstreicht auch die Bedeutung klarer Standards, da das Vertrauen der Investoren von glaubwürdigen Zielen und transparenter Berichterstattung abhängt.


Nach Umweltthema: Kapital für das gebaute Umfeld dominiert, Resilienzfinanzierung gewinnt an Dynamik
Energieeffizienz, Speicherung, Netze und grüne Gebäude machten 2025 nach Umweltthema 29,8 % der Größe des Green-Finance-Marktes aus. Dekarbonisierungsvorschriften für Gebäude, umfassende Sanierungen und Programme zur Netzmodernisierung stützen diese Position. Diese Verwendungszwecke verfügen über identifizierbare Vermögenswerte und einen klaren Finanzierungsbedarf in fortgeschrittenen und sich entwickelnden Volkswirtschaften. Erneuerbare Energien und kohlenstoffarme Stromerzeugung sind die zweitgrößten Umweltthemen. Verkehr und Gebäude benötigen immer noch das 3- bis 4-Fache der aktuellen jährlichen Finanzierungsströme, um die Klimaschutzlücke zu schließen. Diese Finanzierungslücke hält die Nachfrage nach Kredit- und Anleiheprogrammen aufrecht, die mit physischer Infrastruktur verknüpft sind.
Klimawandelanpassung und Resilienz werden bis 2031 voraussichtlich mit einer CAGR von 12,6 % wachsen, der schnellsten Rate unter den Umweltthemen. Ihr Tempo spiegelt die Diskrepanz zwischen hohem Anpassungsbedarf und einem begrenzten Angebot an investierbaren Projekten wider. Die Green-Finance-Branche weitet sich auch auf Biodiversität, Kohlenstoffabscheidung, Kreislaufwirtschaft, nachhaltige Landwirtschaft, Wasser, Umweltverschmutzungsprävention und sauberen Transport aus. Goldman Sachs Asset Management führte im Februar 2025 einen Biodiversitäts-Anleihefonds ein, um ein dediziertes thematisches Umweltprodukt zu unterstützen. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen veröffentlichte im Mai 2026 Leitlinien zur Mobilisierung von privatem Kapital für Agrar- und Ernährungssysteme durch Green Bonds. Die Fondseinführung und die Leitlinien unterstützen eine breitere thematische Abdeckung und erhalten gleichzeitig die Notwendigkeit einer glaubwürdigen Projektauswahl und Berichterstattung aufrecht.
Nach Emittent/Kreditnehmer: Haushaltskreditnehmer entwickeln sich zum am schnellsten wachsenden Segment
Große Nichtfinanzunternehmen machten 2025 nach Emittent und Kreditnehmer 39,3 % der Größe des Green-Finance-Marktes aus. Die Unternehmensnachfrage wird durch Offenlegungsvorschriften und Ziele zur Reduzierung von Scope-1- und Scope-2-Emissionen gestützt. Diese Anforderungen fördern große Green-Bond- und Green-Loan-Programme. Auch Staaten erhöhen ihre Beteiligung und repräsentierten im ersten Quartal 2026 45 % der gesamten staatlichen Schuldenemissionen. Ihre Aktivität kann inländische Taxonomien, Benchmark-Kurven und Marktsichtbarkeit unterstützen. Die Aggregation kleiner und mittlerer Unternehmen bleibt unterentwickelt, was einen Bedarf an Strukturen schafft, die kleinere Transaktionen bündeln.
Haushalte und Privatpersonen werden bis 2031 voraussichtlich mit einer CAGR von 12,1 % wachsen, der schnellsten Rate unter den Kreditnehmergruppen. Grüne Hypotheken im Privatkundenbereich und Verbraucherkredite für Energieeffizienz weiten sich in Europa, Nordamerika und Australien aus. Santander Vereinigtes Königreich und Octopus Energy lancierten im Juli 2026 eine Hypothek für Zero-Bills-Häuser. Berechtigte Hauskäufer können bis zu 30.000 GBP (38.700 USD) mehr leihen als bei einem vergleichbaren Standardprodukt. Die Struktur schließt monatliche Energierechnungen aus der Erschwinglichkeitsbewertung für berechtigte Immobilien aus. Diese Art von Produkt zeigt, wie die Haushaltsfinanzierung Energieeffizienz mit der Hypothekenvergabe verbinden kann.
Nach Kapitalquelle: Private Finanzierung führt, gemischte Strukturen gestalten die Risikoarchitektur neu
Private Finanzierung machte 2025 68,2 % des Green-Finance-Marktes aus. Die zunehmende Nutzung grüner Anlageprodukte in institutionellen Portfolios stützt ihre führende Rolle. Kommerzielles Kapital spielt eine zentrale Rolle bei der Finanzierung erneuerbarer Energien, kohlenstoffarmer Stromerzeugung, Gebäude und anderer reifer Anlageklassen. Institutionelle Investitionen werden zunehmend an den Anforderungen der Realwirtschaftstransformation ausgerichtet. Die Kapitalausgaben für saubere Energie erreichten 2025 einen Wert von 2,2 Billionen USD. Private Investoren bleiben am aktivsten in Projekten mit vorhersehbaren Einnahmeströmen, ausreichender Größe und etablierten Berichtspraktiken.
Öffentlich-private und gemischte Finanzierungen werden bis 2031 voraussichtlich mit einer CAGR von 13,0 % wachsen und damit die am schnellsten wachsende Kapitalquelle darstellen. Diese Strukturen sind besonders wichtig für Frühphasen- und Anpassungsprojekte, die konzessionäre Finanzierung benötigen, bevor sie kommerzielles Kapital anziehen. Das Entwicklungsprogramm der Vereinten Nationen identifiziert gemischte Finanzierung als wichtigen Mechanismus für Anpassungsprojekte, bei denen Projektrisiken und begrenzte Erfolgsnachweise private Investitionen einschränken können. Die Beteiligung des öffentlichen Sektors kann spezifische Risiken absorbieren, Garantien bereitstellen oder die Projektvorbereitung unterstützen. Diese Maßnahmen können die Finanzierbarkeit von Projekten in Schwellen- und Entwicklungsländern verbessern. Gemischte Finanzierung ergänzt private Finanzierung, indem sie Investitionen in Projekte ermöglicht, die andernfalls unfinanziert bleiben könnten.
Nach Finanzierungszweck: Refinanzierungsbeschleunigung durch die Fälligkeitswelle bei grünen, sozialen und nachhaltigen Anleihen
Neufinanzierung machte 2025 nach Finanzierungszweck 52,8 % der Green-Finance-Aktivitäten aus. Erneuerbare Energien, Infrastruktur für Elektrofahrzeuge und nachhaltige Gebäude unterstützten neue Projektpipelines. Neufinanzierung bleibt unverzichtbar, da die Transformation zusätzliche physische Vermögenswerte und Infrastrukturaufrüstungen erfordert. Sie stellt Kapital für Bau, Ausrüstung und andere Anforderungen in der Projektphase bereit. Chinas Katalog für durch Green Bonds geförderte Projekte hilft auch dabei, förderfähige Aktivitäten zu identifizieren. Klare Förderfähigkeitskriterien können Kreditgebern und Kreditnehmern helfen, neues Kapital auf anerkannte grüne Verwendungszwecke zu lenken.
Refinanzierung wird bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen, der schnellsten Rate unter den Finanzierungszwecken. Dieses Wachstum ist mit der Fälligkeit des Marktes für grüne, soziale und nachhaltige Anleihen verknüpft. Crédit Agricole Corporate and Investment Bank prognostiziert einen Anstieg des Refinanzierungsvolumens für nachhaltige Anleihen um 37 % im Jahr 2026, da grüne, soziale und nachhaltige Anleihen im Wert von 425 Milliarden EUR (463,3 Milliarden USD), die zwischen 2019 und 2022 emittiert wurden, fällig werden. Refinanzierungsentscheidungen werden bestimmen, ob fällig werdende Schulden eine gekennzeichnete Struktur behalten, und beeinflussen das Volumen ausstehender nachhaltiger Schulden. Der Erneuerungszyklus ermöglicht es Emittenten, die Berichterstattung zu aktualisieren, Rahmenwerke zu überarbeiten und sich an neueren Standards auszurichten.
Geografische Analyse
Der asiatisch-pazifische Raum machte 2025 54,1 % des Green-Finance-Marktes aus und war damit der führende regionale Markt. China war der Hauptbeitragszahler, gestützt durch sein großes grünes Kreditsystem und expandierende nachhaltige Schuldenaktivitäten. China emittierte 2025 grüne, soziale, nachhaltige und nachhaltigkeitsgebundene Anleihen im Wert von 111,1 Milliarden USD, was einem Anstieg von 56,5 % gegenüber 2024 entspricht. Bis Ende des ersten Halbjahres 2026 hatte China kumulierte ausgerichtete grüne, soziale und nachhaltigkeitsgebundene Anleiheemissionen in Höhe von 729 Milliarden USD angehäuft. Hongkong machte 40 % des regionalen Volumens bei der Arrangierung grüner und nachhaltiger Anleihen aus, während seine nachhaltigen Schuldinstrumente 2025 einen Wert von über 76 Milliarden USD überstiegen.
Der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einer CAGR von 11,0 % wachsen, der schnellsten Rate unter den Regionen. Europa bleibt ein regulatorisches Zentrum, da der EU-Standard für grüne Anleihen einen formalen Rahmen für Emittenten und externe Prüfer geschaffen hat. Die globale Emission nachhaltiger Anleihen wird 2026 voraussichtlich 870 Milliarden EUR (948,3 Milliarden USD) erreichen, gestützt durch die Refinanzierung von 425 Milliarden EUR (463,3 Milliarden USD) an fällig werdenden grünen, sozialen und nachhaltigen Anleihen. Die Vereinigten Staaten bleiben ein wichtiger Emissionsmarkt, wobei Goldman Sachs, JPMorgan Chase und Bank of America bedeutende Green-Bond-Emissionen zeichnen. Das GreenCHOICE-Hypothekenprogramm von Freddie Mac unterstützt auch die Finanzierung auf Haushaltsebene über Agenturkanäle.
Ägypten emittierte 2026 nachhaltige Samurai-Anleihen im Wert von 80 Milliarden JPY (500 Millionen USD) mit einer teilweisen Kreditgarantie der Afrikanischen Entwicklungsbank. Das Land emittierte im Mai 2026 auch seine erste staatliche Sozialanleihe in Höhe von 1 Milliarde USD, die ein endgültiges Orderbuch von 3,9 Milliarden USD erhielt. Der Internationale Fonds für landwirtschaftliche Entwicklung und die Equity Group lancierten im September 2026 einen Anpassungsfinanzierungsmechanismus in Höhe von 200 Millionen USD. Die Fazilität ist darauf ausgelegt, Mikro-, Klein- und Mittelunternehmen sowie Kleinbauern in Ostafrika zu finanzieren. Nasdaq Dubai unterstützt auch grenzüberschreitende Emissionen, indem es Emittenten aus dem Golf-Kooperationsrat mit internationalen Investoren verbindet.

Wettbewerbslandschaft
Der Green-Finance-Markt bleibt bei Arrangierungs- und Zeichnungsaktivitäten fragmentiert, obwohl eine kleine Gruppe globaler Banken die Emission nachhaltiger Anleihen und die Strukturierung von Green Loans anführt. BNP Paribas behauptete seine führende Position bei nachhaltigen Anleihen und Krediten zum dritten Mal in Folge bis 2025, mit nachhaltigen Finanzierungsvolumina von 69 Milliarden USD, darunter 26,2 Milliarden USD in Green Bonds. Technologie spielt auch eine zunehmend wichtige Rolle durch digitale Emissionsplattformen, ESG-Analysen und Kohlenstoffbuchhaltungssysteme, die es Banken ermöglichen, interne Nachhaltigkeitskapazitäten zu stärken und möglicherweise ihre Abhängigkeit von externen Anbietern von Zweitmeinungen zu reduzieren.
Multilaterale Entwicklungsinstitutionen, darunter die Europäische Investitionsbank, die Internationale Finanz-Corporation und die Weltbankgruppe, fungieren als Market Maker, Standardsetzer und Ankerinvestoren. Ihre Rolle ist besonders bedeutsam bei erstmaligen und Schwellenmarkttransaktionen, die kommerzielle Banken später replizieren können. Chancen in unerschlossenen Bereichen umfassen die Aggregation kleiner und mittlerer Unternehmen, Lokalwährungsinstrumente in Schwellen- und Entwicklungsländern sowie Biodiversitäts- und naturpositive Finanzierung. BlackRock und Amundi weiten grüne verwaltete Vermögenswerte durch standardisierte Fondsstrukturen und den Privatkundenvertrieb aus. Spezialisierte Klimafinanzierungsplattformen und digitale Kohlenstoffbuchhaltungsanbieter können die Verifizierungskosten für Emittenten senken und den Druck auf etablierte Institutionen erhöhen, diese Funktionen intern aufzubauen.
Im September 2026 notierte die Industrial and Commercial Bank of China doppelwährungsdenominierte grüne Anleihen im Wert von 713 Millionen USD mit dem Thema „Zusammenarbeit zwischen China und arabischen Staaten im Bereich erneuerbare Energien” an der Nasdaq Dubai. Im Januar 2026 schloss Emirates NBD eine erstmalige doppeltranchige blaue und grüne Anleihe in Höhe von 1 Milliarde USD im Rahmen seines aktualisierten Rahmens für nachhaltige Finanzierung ab. Im Juli 2026 investierte die Internationale Finanz-Corporation bis zu 100 Millionen USD als Ankerinvestor in die zweite grüne Anleihe der Jordan Kuwait Bank. Diese Maßnahmen zeigen den Wettbewerb bei Emission, Vertrieb und der Entwicklung grüner Vermögenspipelines. Die Marktkonzentration ist bei der globalen Arrangierung höher als bei der breiteren Gruppe von Emittenten, Projekten und Anlageprodukten.
Führende Unternehmen der Green-Finance-Branche
-
BNP Paribas
-
HSBC Holdings plc
-
JPMorgan Chase & Co.
-
BlackRock, Inc.
-
Crédit Agricole S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: ICBC notierte doppelwährungsdenominierte grüne Anleihen im Wert von 713 Millionen USD mit dem Thema „Zusammenarbeit zwischen China und arabischen Staaten im Bereich erneuerbare Energien” an der Nasdaq Dubai. Die USD-Tranche war 3,8-fach überzeichnet, womit sich ICBCs gesamte ausstehende Anleihen an der Nasdaq Dubai auf 4,24 Milliarden USD belaufen und grenzüberschreitende grüne Kapitalströme zwischen China und dem Golf-Kooperationsrat über die Marktinfrastruktur der Vereinigten Arabischen Emirate institutionalisiert werden.
- September 2026: Die Weltbank, Internationale Bank für Wiederaufbau und Entwicklung, emittierte eine 10-jährige Anleihe für nachhaltige Entwicklung im Wert von 3 Milliarden EUR (3,27 Milliarden USD) mit den federführenden Managern Goldman Sachs, Crédit Agricole, Citigroup und JPMorgan. Sie wurde an der Luxemburger Börse mit einem jährlichen Kupon von 3,45 % notiert.
- August 2026: Die Climate Bonds Initiative veröffentlichte ihren Bericht über den Markt für grüne, soziale, nachhaltige und nachhaltigkeitsgebundene Panda- und Dim-Sum-Anleihen. Der Bericht bestätigte, dass Chinas ausgerichteter Markt bis Ende 2025 ein kumuliertes Volumen von 4,6 Billionen CNY (682,2 Milliarden USD) erreicht hatte.
- Juli 2026: Santander Vereinigtes Königreich und Octopus Energy lancierten die erste Hypothek einer Filialbank im Vereinigten Königreich für Zero-Bills-Häuser. Berechtigte Käufer können bis zu 30.000 GBP (38.700 USD) mehr als bei einem Standardprodukt leihen.


Umfang des globalen Green-Finance-Marktberichts
| Green Bonds |
| Green Loans und grüne Kredite |
| Andere grüne Schulden- und Finanzierungsinstrumente |
| Erneuerbare Energien und kohlenstoffarme Stromerzeugung |
| Energieeffizienz, Speicherung, Netze und grüne Gebäude |
| Sauberer Transport |
| Nachhaltige Wasser-, Abwasser- und Hochwasserwirtschaft |
| Umweltverschmutzungsprävention und -kontrolle |
| Kreislaufwirtschaft, Ressourceneffizienz und ökoeffiziente Produkte und Prozesse |
| Nachhaltige Landwirtschaft, Forstwirtschaft, Fischerei und Landnutzung |
| Terrestrische und aquatische Biodiversität und Ökosystemerhaltung |
| Klimawandelanpassung und Resilienz |
| Kohlenstoffabscheidung, -nutzung, -entfernung und -speicherung |
| Staaten, Gebietskörperschaften und öffentliche Einrichtungen |
| Entwicklungsbanken und andere offizielle Finanzinstitutionen |
| Kommerzielle Finanzinstitutionen |
| Große Nichtfinanzunternehmen |
| Kleine und mittlere Unternehmen |
| Haushalte und Privatpersonen |
| Öffentliche Finanzierung |
| Private Finanzierung |
| Öffentlich-private / gemischte Finanzierung |
| Neufinanzierung |
| Refinanzierung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Finanzinstrument | Green Bonds | |
| Green Loans und grüne Kredite | ||
| Andere grüne Schulden- und Finanzierungsinstrumente | ||
| Nach Umweltthema | Erneuerbare Energien und kohlenstoffarme Stromerzeugung | |
| Energieeffizienz, Speicherung, Netze und grüne Gebäude | ||
| Sauberer Transport | ||
| Nachhaltige Wasser-, Abwasser- und Hochwasserwirtschaft | ||
| Umweltverschmutzungsprävention und -kontrolle | ||
| Kreislaufwirtschaft, Ressourceneffizienz und ökoeffiziente Produkte und Prozesse | ||
| Nachhaltige Landwirtschaft, Forstwirtschaft, Fischerei und Landnutzung | ||
| Terrestrische und aquatische Biodiversität und Ökosystemerhaltung | ||
| Klimawandelanpassung und Resilienz | ||
| Kohlenstoffabscheidung, -nutzung, -entfernung und -speicherung | ||
| Nach Emittent / Kreditnehmer | Staaten, Gebietskörperschaften und öffentliche Einrichtungen | |
| Entwicklungsbanken und andere offizielle Finanzinstitutionen | ||
| Kommerzielle Finanzinstitutionen | ||
| Große Nichtfinanzunternehmen | ||
| Kleine und mittlere Unternehmen | ||
| Haushalte und Privatpersonen | ||
| Nach Kapitalquelle | Öffentliche Finanzierung | |
| Private Finanzierung | ||
| Öffentlich-private / gemischte Finanzierung | ||
| Nach Finanzierungszweck | Neufinanzierung | |
| Refinanzierung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Green-Finance-Bereich an?
Die Expansion wird durch regulatorische Standards, institutionelle Investitionsnachfrage und den Finanzierungsbedarf für kohlenstoffarme Infrastruktur und Anpassung gestützt. Der Markt wird voraussichtlich mit einer CAGR von 8,8 % von 2026 bis 2031 wachsen.
Welches Finanzinstrument führt im Green-Finance-Bereich?
Green Loans und grüne Kredite führten 2025 mit einem Anteil von 61,4 %, gestützt durch große Bankkreditprogramme, insbesondere in China.
Welches Green-Finance-Thema wächst am schnellsten?
Klimawandelanpassung und Resilienz wird bis 2031 voraussichtlich mit einer CAGR von 12,6 % wachsen, da der Anpassungsbedarf groß ist und die Projektpipeline noch unterentwickelt bleibt.
Warum ist der asiatisch-pazifische Raum für Green Finance wichtig?
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 54,1 %. Chinas Kreditsystem und nachhaltige Anleiheaktivitäten sind wesentliche Beiträge zur Position der Region.
Wie unterstützt gemischte Finanzierung Klimaprojekte?
Gemischte Strukturen können öffentliche oder konzessionäre Mittel einsetzen, um Risiken zu reduzieren und kommerzielles Kapital für Frühphasen- und Anpassungsprojekte anzuziehen.
Was sind die Hauptrisiken für Emittenten?
Greenwashing-Prüfung, Verifizierungsanforderungen, unterschiedliche Taxonomien und inkonsistente Umwelt-, Sozial- und Governance-Datenstandards können die Transaktionskosten erhöhen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
