
Größe und Marktanteil des chinesischen Marktes für aufgearbeitete Smartphones
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 12.57 Milliarden US-Dollar |
| Marktgröße (2026) | 13.72 Milliarden US-Dollar |
| Marktgröße (2031) | 21.22 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.12 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Marktes für aufgearbeitete Smartphones durch Mordor Intelligence
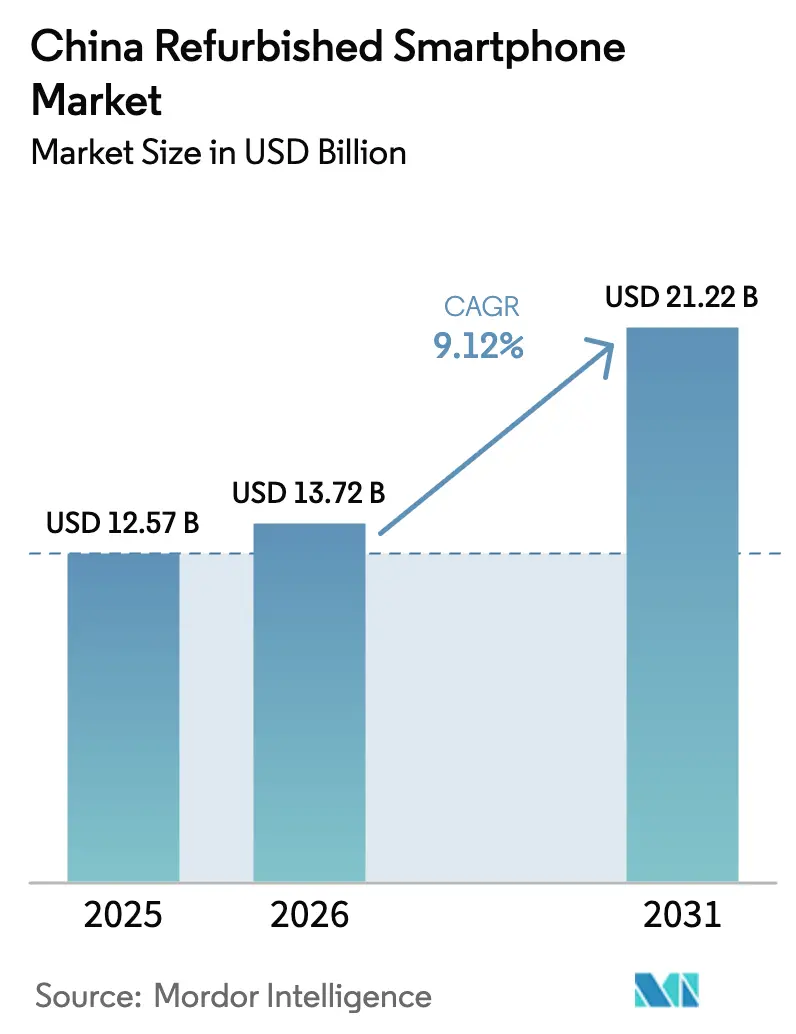
Die Größe des chinesischen Marktes für aufgearbeitete Smartphones wird voraussichtlich von USD 12,57 Milliarden im Jahr 2025 auf USD 13,72 Milliarden im Jahr 2026 wachsen und soll bis 2031 USD 21,22 Milliarden bei einer CAGR von 9,12 % über den Zeitraum 2026–2031 erreichen. Die wachsende Akzeptanz der Verbraucher gegenüber zertifizierten Gebrauchtgeräten, die verstärkte staatliche Unterstützung für Kreislaufwirtschaftsinitiativen und rasante Verbesserungen bei der Geräteauthentifizierungstechnologie konvergieren, um eine nachhaltige Wertschöpfung zu ermöglichen. Preisunterschiede von 30–50 % gegenüber neuen Flaggschiffgeräten, gekoppelt mit kürzeren 5G-getriebenen Upgrade-Zyklen, erweitern den Angebotspool und fördern ein wiederholtes Eintauschverhalten. Online-Marktplätze dominieren den Vertrieb, indem sie Treuhanddienstleistungen mit blockchain-gestützten Prüfprotokollen kombinieren, die das Vertrauen insbesondere in Städten der dritten und vierten Kategorie stärken. Standardisierungspilotprojekte des Handelsministeriums gleichen Bewertungskriterien und Logistikpraktiken an und verringern dadurch die Markthindernisse weiter. Unterdessen gewährleisten von OEM-gesponserte Zertifizierungsprogramme eine gleichbleibende Aufarbeitungsqualität und helfen dabei, Restwerte zurückzugewinnen, die andernfalls in informelle Kanäle abfließen würden.
Wesentliche Erkenntnisse des Berichts
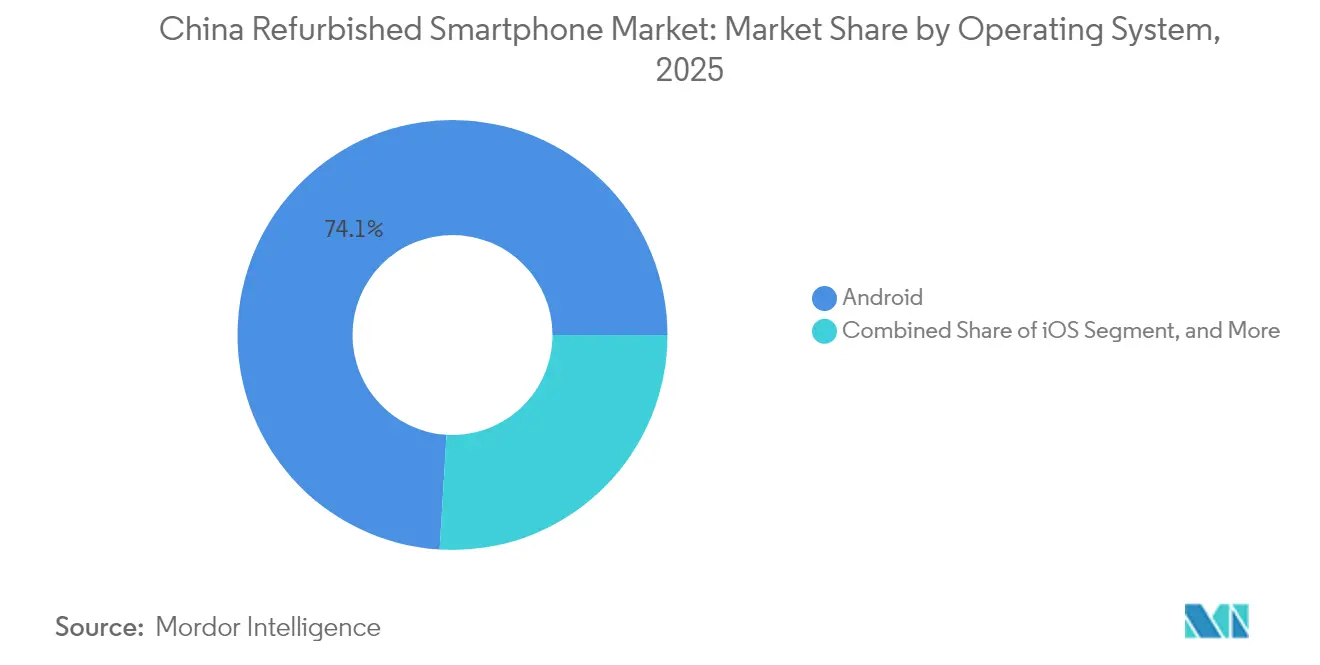
- Nach Betriebssystem führte Android im Jahr 2025 mit einem Umsatzanteil von 74,05 % im chinesischen Markt für aufgearbeitete Smartphones, während iOS bis 2031 die höchste prognostizierte CAGR von 11,25 % verzeichnete.
- Nach Preisklasse beherrschte das Segment CNY 1.000–1.999 im Jahr 2025 einen Anteil von 43,25 % der Größe des chinesischen Marktes für aufgearbeitete Smartphones, während für die Klasse CNY 2.000–2.999 eine CAGR von 11,35 % bis 2031 prognostiziert wird.
- Nach Vertriebskanal hielten Online-Marktplätze im Jahr 2025 einen Anteil von 67,85 % am chinesischen Markt für aufgearbeitete Smartphones; Offline-Geschäfte werden voraussichtlich mit einer CAGR von 8,85 % bis 2031 wachsen.
- Nach Netzwerktechnologie entfiel im Jahr 2025 ein Anteil von 59,95 % der Größe des chinesischen Marktes für aufgearbeitete Smartphones auf 4G-LTE-Geräte; 5G-Geräte wachsen jedoch am schnellsten mit einer CAGR von 11,05 % bis 2031.
- Nach Endnutzer repräsentierte die Verbrauchertätigkeit (B2C) im Jahr 2025 einen Anteil von 82,95 % am chinesischen Markt für aufgearbeitete Smartphones, während Unternehmenstransaktionen (B2B) bis 2031 voraussichtlich mit einer CAGR von 10,1 % steigen werden.
- Nach Region dominierte Ostchina den chinesischen Markt für aufgearbeitete Smartphones mit einem Anteil von 35,95 % im Jahr 2025, während Südwestchina voraussichtlich die stärkste regionale CAGR von 11,4 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des chinesischen Marktes für aufgearbeitete Smartphones
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende E-Commerce-Durchdringung und vertrauensbildende Treuhanddienstleistungen | +2.1% | Global, mit den stärksten Zuwächsen in Städten der dritten und vierten Kategorie | Mittelfristig (2–4 Jahre) |
| Wettbewerbsfähige Preislücke gegenüber neuen Smartphones | +1.8% | National, mit frühen Gewinnen in Ostchina und Südwestchina | Kurzfristig (≤ 2 Jahre) |
| Staatliche Richtlinien zu Elektroschrott und Kreislaufwirtschaft | +1.5% | National, mit Ausstrahlungseffekten auf den grenzüberschreitenden Handel | Langfristig (≥ 4 Jahre) |
| Von OEM unterstützte zertifizierte Gebrauchtprogramme | +1.3% | Global, konzentriert in Städten der ersten und zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Verkürzte Upgrade-Zyklen durch den 5G-Ausbau | +1.2% | National, beschleunigt in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbreitung in Städten der dritten und vierten Kategorie | +0.9% | Regionen Südwestchina und Zentralchina | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende E-Commerce-Durchdringung und vertrauensbildende Treuhanddienstleistungen
Digitale Zahlungen und Blockchain-Authentifizierung haben das Verbrauchervertrauen gestärkt, indem sie eine Echtzeit-Überprüfung des Gerätezustands und der Eigentümerschaft ermöglichen. Das Kreditsystem "鱼力值" von Xianyu bewertet die Zuverlässigkeit der Nutzer und integriert Abstimmungsgremien zur Streitbeilegung, die Ansprüche innerhalb von 24 Stunden klären.[1]Tencent News, "新经济观察丨如何构建二手商品交易的信用机制," news.qq.com Drittanbieterlabore laden Videoprüfungen auf unveränderliche Ledger hoch und geben Käufern transparenten Zugang zu den Prüfergebnissen. Diese Maßnahmen haben die größte Wirkung in kleineren Binnenstädten, wo formelle Einzelhandelsoptionen knapp sind, und erweitern damit die Reichweite des chinesischen Marktes für aufgearbeitete Smartphones über die Küstenmetropolen hinaus.
Wettbewerbsfähige Preislücke gegenüber neuen Smartphones
Premium-Geräte unterliegen einem raschen Wertverlust, was einen überzeugenden Wertvorschlag im Sekundärkanal schafft. Ein iPhone 13 wurde Mitte 2025 auf führenden Plattformen zu etwa CNY 1.720 gehandelt – ein Niveau, das 45 % unter dem Einführungspreis von 2024 liegt, aber noch immer von fünf Jahren iOS-Updates unterstützt wird.[2]Tencent News, "新经济观察丨如何构建二手商品交易的信用机制," news.qq.com Da sich die Verbraucher an bessere Kameras und Bildschirme mit höheren Bildwiederholraten gewöhnen, erfüllen ältere Flaggschiffmodelle die Leistungserwartungen zu einem Bruchteil der Kosten neuer Geräte und stärken so die stabile Nachfrage im chinesischen Markt für aufgearbeitete Smartphones.
Staatliche Richtlinien zu Elektroschrott und Kreislaufwirtschaft
Das Handelsministerium hat im April 2025 Pilotstädte benannt, um Workflows der Rückwärtslogistik, Datenlöschprotokolle und Garantieformate zu standardisieren und damit sowohl Händlern als auch Käufern Rechtssicherheit zu bieten.[3]CCTV, "'国家队'入场,废旧手机回收市场如何突围," cctv.com Parallele Bemühungen der China Resources Recycling Group führten manipulationssichere Beschriftungen und blockchain-gestützte Vernichtungszertifikate für irreparable Geräte in "nationalen Team"-Recyclingdepots ein. Diese Initiativen erweitern das formelle Angebot, verringern den informellen Schrottabfluss und integrieren Nachhaltigkeitskennzahlen in lokale regulatorische Bewertungssysteme, wodurch die langfristigen Wachstumsaussichten gestärkt werden.
Von OEM unterstützte zertifizierte Gebrauchtprogramme
Hersteller wie Huawei und Apple führen die Aufarbeitung nun intern durch und gewähren auf geprüfte Geräte Garantien in der Länge von Neugerätegarantien. ATRenews Lager-zu-Einzelhandel-Modell verkürzt die Logistik um durchschnittlich drei Tage und bietet für Großbestellungen von Unternehmen eine Abholung am selben Tag. Das direkte Engagement der OEMs verbessert die Bewertungskonsistenz, verringert das Fälschungsrisiko und unterstützt die Preisfindung – alles Faktoren, die zum gestiegenen Vertrauen im chinesischen Markt für aufgearbeitete Smartphones beitragen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gefälschte und Graumarktgeräte schaden dem Markenvertrauen | -1.4% | National, konzentriert auf Online-C2C-Plattformen | Kurzfristig (≤ 2 Jahre) |
| Fehlende einheitliche Qualitätsbewertungsstandards | -1.1% | National, mit Auswirkungen auf die plattformübergreifende Kompatibilität | Mittelfristig (2–4 Jahre) |
| Höhere Aufarbeitungskosten aufgrund der Datenlöschvorschriften des chinesischen PIPL | -0.8% | National, compliance-getriebene Kostensteigerungen | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch ultrapreisgünstige neue Geräte, der die Preislücke verringert | -0.7% | National, verstärkt in Budgetsegmenten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefälschte und Graumarktgeräte schaden dem Markenvertrauen
Fälle von falsch bewerteten Lagerbeständen und erhebliche Diskrepanzen zwischen Online-Angeboten und endgültigen Auszahlungen haben das Verbrauchervertrauen untergraben, insbesondere in Peer-to-Peer-Foren. Ein Anstieg der Beschwerden gegen JD.coms Eintauschpartner Aihuishou im März 2025 veranlasste die Aufsichtsbehörden, prüfbare Qualitätsberichte und obligatorische Preisanpassungserläuterungen zu fordern. Solange die Durchsetzung nicht verschärft wird, könnten skeptische Käufer ihre Käufe aufschieben oder einen Aufschlag für zertifizierte Kanäle zahlen, was den Wachstumspfad des chinesischen Marktes für aufgearbeitete Smartphones belasten würde.
Fehlende einheitliche Qualitätsbewertungsstandards
Jede Plattform verwendet eigene Beschreibungen wie "99 neu", "A-Klasse" oder "leicht gebraucht", die sich häufig hinsichtlich zulässiger Kratzer am Rahmen oder Akkuverschleiß unterscheiden. Branchenexperten befürworten eine nationale Fünf-Stufen-Skala, die durch Videobeweise und Smart-Contract-Treuhand unterstützt wird, um Streitigkeiten zu reduzieren und plattformübergreifende Angebote zu ermöglichen. Konsistenz würde die Liquidität verbessern und institutionelle Käufer ermutigen, größere Volumen zu binden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Betriebssystem: iOS gewinnt durch Premium-Zugänglichkeit an Boden
Android entfiel im Jahr 2025 auf 74,05 % des Umsatzes, gestützt durch eine Fülle hochleistungsfähiger inländischer Geräte und die HarmonyOS-Integration, die den Wiederverkaufswert aufrechterhält. Allein Huawei lieferte im zweiten Quartal 2025 mehr als 18 % des aufgearbeiteten Android-Bestands. Das Segment profitiert von breiter Trägerkompatibilität und einer verzögerten eSIM-Einführung, was die Aktivierung vereinfacht. Im Gegensatz dazu verzeichnete iOS eine prognostizierte CAGR von 11,25 %, da preisbewusste Käufer auf gebrauchte iPhone-13-Geräte zu Preisen nahe CNY 1.700 zurückgreifen. Dieser Schwung positioniert Apple dafür, innerhalb des chinesischen Marktes für aufgearbeitete Smartphones inkrementelle Marktanteile zu gewinnen, selbst wenn HarmonyOS geräteübergreifende Synergien erkundet, die die Nutzungsdauer von Android-Geräten verlängern könnten.
Die Marktgröße des chinesischen Marktes für aufgearbeitete Smartphones für iOS-Geräte wird bis 2031 voraussichtlich USD 7,62 Milliarden erreichen, was mehr als einem Drittel des gesamten Segmentwerts entspricht. Android bleibt dominant, doch das inkrementelle iOS-Wachstum zeigt, wie Wertpreisgestaltung Premium-Ökosysteme demokratisieren kann.


Nach Preisklasse: Mittelpreissegmente treiben das Volumenwachstum
Das Segment CNY 1.000–1.999 entfiel im Jahr 2025 auf 43,25 % des Umsatzes, was ein reichliches Angebot an einjährigen Flaggschiffgeräten und ein starkes Verbrauchervertrauen in den zertifizierten Gebrauchtgerätestatus widerspiegelt. Eintauschsubventionen und schnelle Innovationszyklen bringen nahezu neue Geräte vierteljährlich in dieses Segment, was dessen Größe stärkt. Der Bereich CNY 2.000–2.999 wird unterdessen voraussichtlich mit einer jährlichen Rate von 11,35 % wachsen, da Käufer ihre Budgets für 5G-Konnektivität und größeren Speicher ausweiten. Dieses Segment erfasst Xiaomi-Ultra- und Samsung-S22-Seriengeräte, die schneller an Wert verlieren als ultraexklusive Pendants, aber noch vier Jahre Softwareunterstützung bieten.
Der Marktanteil des chinesischen Marktes für aufgearbeitete Smartphones für das Segment CNY 2.000–2.999 wird bis 2031 voraussichtlich auf 28,60 % steigen, gegenüber 22,15 % im Jahr 2025. Die Nachfrage unter CNY 1.000 schwächt sich ab, da neue Geräte die Funktionslücke schließen, was eine schrittweise Verlagerung hin zu mittelpreisigen aufgearbeiteten Optionen anzeigt.
Nach Vertriebskanal: Online-Plattformen dominieren durch Innovation
Online-Marktplätze verarbeiteten 2025 67,85 % des Transaktionswerts, hauptsächlich angetrieben durch Verifizierungsdienste und zinsfreie Treuhandlösungen, die Mittel erst nach siebentägigen Annahmefenstern freigeben. Allein Xianyu verzeichnete 2023 einen YoY-Anstieg des Smartphone-GMV von 191,4 %, als ländliche Nutzer in die Kreislaufwirtschaft eintraten. B2C-Marktführer wie Zhuanzhuan bieten professionelle Inspektion und 180-Tage-Garantien zur Verringerung von Unsicherheiten. Offline-Geschäfte, die 32,15 % des Umsatzes ausmachen, bleiben in wichtigen Elektronikclustern relevant. ATRenews Shenzhen-Flaggschiff präsentiert 10.000 Geräte und bietet Vor-Ort-Diagnosen an, die die Geschwindigkeit des Online-Kaufs nachahmen.
Trotz der digitalen Dominanz gewinnen hybride Modelle an Bedeutung. Die über Lager-zu-Einzelhandels-Hubs abgewickelte Größe des chinesischen Marktes für aufgearbeitete Smartphones könnte bis 2031 USD 9,46 Milliarden übersteigen, was die Käufernachfrage nach einer haptischen Validierung vor dem Kauf widerspiegelt.

Nach Netzwerktechnologie: 5G-Übergang beschleunigt die Marktdynamik
4G-LTE-Geräte hielten 2025 einen Anteil von 59,95 %, aufgrund einer umfangreichen installierten Basis und niedrigerer Preispunkte. Dennoch wird erwartet, dass 5G-Geräte das Gesamtmarktwachstum mit einer CAGR von 11,05 % übertreffen, unterstützt durch Chinas 810 Millionen aktive 5G-Verbindungen im Jahr 2023 und prognostizierte 1,6 Milliarden bis 2030.
Erstanwender, die Erstgenerations-5G-Modelle tauschen, schaffen ein stetiges Angebot, während die Ausweitung der mittleren Bandabdeckung Mainstreamkäufer dazu motiviert, direkt auf aufgearbeitete 5G-Geräte umzusteigen. Diese Dynamik drängt 3G und darunter in eine Restnische, da Netzbetreiber ältere Netzwerke abschalten.
Nach Endnutzer: Verbrauchermarkt treibt die Akzeptanz
Verbraucher generierten 2025 82,95 % der Ausgaben, angetrieben von Studenten, die aufgearbeitete Premium-Marken nutzen, und Berufstätigen, die den Wert hochwertiger Handsets maximieren. Senioren sind eine aufkommende Gruppe, da vereinfachte UI-Überlagerungen die Lernbarrieren verringern.
Unternehmen, obwohl kleiner, werden voraussichtlich mit einer jährlichen Rate von 10,1 % wachsen, da Nachhaltigkeitsziele messbare Reduzierungen beim Elektroschrott erfordern. ATRenews B2B-Portal bedient 850.000 KMU bundesweit mit Mengenrabatten und Datenlösch-Zertifizierungen am selben Tag, was auf eine latente Nachfrage nach kosteneffizient verwalteten Flottengeräten hinweist.
Geografische Analyse
Ostchina führte 2025 mit einem Anteil von 35,95 %, indem es Shanghais internationale Logistikkorridore und Zhejiangs Fertigungstiefe nutzte. Regionale Betreiber integrieren Rückflüsse aus fabrikseitigen Ausschusslinien und sorgen so für ein vorhersehbares, hochwertiges Angebot, das lokale Aufarbeitungszentren versorgt. Nordchina, verankert durch Peking, hält hohe durchschnittliche Verkaufspreise aufgrund einkommensstärkerer Bevölkerungsgruppen und eines frühen 5G-Bewusstseins aufrecht.
Südwestchina wird voraussichtlich bis 2031 mit einer jährlichen Rate von 11,4 % wachsen. Das steigende verfügbare Einkommen in Chongqing und Sichuan, kombiniert mit der schnellen Einführung mobiler Zahlungen, ermutigt Erstsmartphonebesitzer, sich für erschwingliche aufgearbeitete 5G-Geräte zu entscheiden. Staatliche E-Commerce-Subventionen und verbesserte Expressliefernetzwerke beseitigen den geografischen Aufschlag, der einst Küstenstädte begünstigte.
Die Regionen Zentralchina, Nordwestchina und Nordostchina verzeichnen ein mittleres einstelliges Wachstum, verbunden mit unterschiedlicher Infrastrukturbereitschaft und Verbraucherpräferenzen. Doch standardisierte Online-Bewertungen ebnen regionale Preisunterschiede ein und positionieren den chinesischen Markt für aufgearbeitete Smartphones, sich zu einem wahrhaft nationalen Ökosystem zu entwickeln.
Regulatorisches Umfeld
Chinas politischer Rahmen für generalüberholte Smartphones wird durch Programme der Kreislaufwirtschaft, die Durchsetzung des Verbraucherschutzes und normgestützte Formalisierung strenger. Das Handelsministerium (MOFCOM) startete ein ressortübergreifendes, dreijähriges Pilotprojekt zur Verbesserung des Umlaufs von Gebrauchtwaren und zur Standardisierung der Praktiken bis 2027, während die durch Verbraucherbeschwerden ausgelöste Prüfung im Jahr 2025 die Notwendigkeit prüfbarer Inspektionsergebnisse und klarerer Garantiebedingungen in formellen Vertriebskanälen bekräftigte.
Normen- und Compliance-Anforderungen sind expliziter geworden. GB/T 45656-2025 (Spezifikationen für die Klassifizierung der Nutzbarkeit gebrauchter Elektronikprodukte) trat im April 2025 in Kraft und liefert eine nationale Referenz für die Einstufung gebrauchter Elektronik, die von Plattformen, Refurbishern und Prüfern genutzt wird. Auch die Umweltkonformität wurde mit HJ 527-2026 (Technische Spezifikationen zur Schadstoffkontrolle bei der Behandlung von Elektro- und Elektronik-Altgeräten) verschärft, das am 1. März 2026 in Kraft tritt und die Anforderungen an den Umgang mit nicht reparierbaren Geräten und die nachgelagerte Entsorgung erhöht. Zusätzlich erhöhen die Datenlöschpflichten im Rahmen des chinesischen PIPL die Kosten des Refurbishment-Prozesses und steigern die Bedeutung einer konformen Löschzertifizierung für Eintausch- und Wiederverkaufsprogramme.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Gerätebeschaffung über Verbraucher-Eintauschprogramme, die Erneuerung von Unternehmensflotten, Upgrade-Zyklen von Netzbetreibern/OEMs und rückkaufgestützten E-Commerce, gefolgt von Konsolidierung, Triage und Klassifizierung. Die Sammlung und Aggregation fließt zunehmend in formelle Plattformen und staatlich unterstützte Recyclingnetzwerke, unterstützt durch MOFCOM-Pilotprojekte und neu entstehende Klassifizierungsstandards (GB/T 45656-2025). Ein zentraler operativer Schritt ist die sichere Datenlöschung im Einklang mit PIPL-konformen Prozessen, gefolgt von Diagnostik, Teileaustausch (Akku, Display, Gehäuse) und kosmetischer Aufbereitung, wobei einige Akteure KI-gestützte Klassifizierung und Video-Prüfprotokolle nutzen, um Streitfälle zu reduzieren und die Konsistenz zu verbessern.
Refurbishment und Teilebeschaffung konzentrieren sich auf wichtige Cluster, wobei Shenzhen (einschließlich des Huaqiangbei-Ökosystems) als zentraler Knotenpunkt für Testkapazitäten, Komponentenverfügbarkeit und schnelle Logistik zu Online-Marktplätzen und Hybrid-Einzelhandel fungiert. Der Vertrieb wird von Online-Marktplätzen und B2C-Refurbishing-Plattformen angeführt, die Treuhandabwicklung, Inspektionsprotokolle und Garantieabdeckung kombinieren; stationäre Verkaufsstellen und Lager-zu-Einzelhandel-Zentren unterstützen die „Anfassen-und-Prüfen“-Validierung und eine schnellere Auftragsabwicklung für städtische Käufer und den KMU-Einkauf. Kundendienst (Rückgaben, Garantiereparaturen und Batterie-Gesundheitsgarantie) und Compliance-Dokumentation (Klassifizierungsnachweis, Löschzertifikate und Recyclingzertifikate für Schrottgeräte) schließen den Kreis, wobei neuere nationale und Verbandsstandards für die Recycling-Erkennung und den Handel mit Gebrauchttelefonen mehr Transaktionen in Richtung standardisierter, prüfbarer Arbeitsabläufe drängen.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist moderat konzentriert. ATRenew, Xianyu und das mit JD affiliierte Aihuishou kontrollierten zusammen rund 43 % des GMV im Jahr 2024. ATRenew differenziert sich durch proprietäre KI-Bewertungsmodule und ein Lager-zu-Einzelhandel-Modell, das die durchschnittliche Umschlagszeit um drei Tage verkürzt. Xianyu nutzt Alibabas Identitätsdaten, um die Treuhandsicherheit zu gewährleisten und die Community-Moderation zu fördern. JD.com integriert Eintauschboni mit Neugerätekäufen und bindet Nutzer so an sein Ökosystem.
Die staatlich unterstützte China Resources Recycling Group ist kürzlich mit Blockchain-Zertifizierung und Postamt-Partnerschaften in den Markt eingetreten, was auf einen potenziellen Weg zur Sektorkonsolidierung und strengerer Compliance hinweist. Kleinere Spezialisten wie SuiHuishou und Huishoubao behaupten Nischen durch schnelle städtische Abholung bzw. Echtzeit-Videoprüfungen. Die Wettbewerbsintensität hängt nun weniger von der Traffic-Akquisition ab als vielmehr von der Datensicherheits-Compliance gemäß den PIPL-Vorschriften und der ISO-14001-Zertifizierung, was Investitionen in sichere Löschungstechnologie und KI-basierte Anomalieerkennung vorantreibt.
Marktführer der chinesischen Branche für aufgearbeitete Smartphones
ATRenew Inc.
Alibaba Group Holding Limited
JD.com Inc.
Suning.com Co. Ltd.
Xiaomi Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Staatliche Eintausch- und Recyclinganreize schaffen eine bedeutende Chance für skalierte, konforme Refurbishment-Pipelines, die sich für subventionierte Einzelhandelsströme qualifizieren können, während sie Verifizierungs- und Datensicherheitsanforderungen erfüllen. Die Fortsetzung der national finanzierten Eintauschförderung für digitale und intelligente Produkte (einschließlich Mobiltelefone) im Jahr 2026 und der breitere Vorstoß der Kreislaufwirtschaft erhöhen die Menge an gebrauchten Geräten, die für die zertifizierte Verarbeitung zur Verfügung stehen, was Betreiber mit starker Sammeldichte, standardisierter Klassifizierung und dokumentierter sicherer Löschfähigkeit begünstigt.
Die Standardisierung eröffnet zudem Freiräume für plattformübergreifende Liquidität und B2B-Beschaffung. Die Einführung von GB/T 45656-2025 und das Entstehen von Standards für gebrauchte Mobiltelefone (wie T/SDECC 002-2025 und T/DGAS 057-2025, die im November 2025 in Kraft treten, sowie frühere grundlegende Anforderungen wie T/CRGTA 014-2024, gültig seit Mai 2024) schaffen eine klarere Grundlage für konsistente Zustandsbeschreibungen, Testprotokolle und Transaktionsbedingungen. Dies unterstützt den Ausbau garantiegestützter zertifizierter Gebrauchtangebote durch OEMs und große Plattformen sowie Programme für Unternehmensflotten, die prüfbare Klassifizierungs- und Löschzertifikate für ESG- und Compliance-Berichte benötigen.
Aktuelle Branchenentwicklungen
- Juni 2026: JD.com erweiterte seine 618-Kampagnenaktivität für Paipai und stellte generalüberholte Smartphones neben anderen Kategorien gebrauchter Elektronik in den Vordergrund. Dieser Schritt bekräftigt die Rolle von Paipai als Traffic- und Konversionsmotor für zertifizierte Gebrauchtgeräte und verschärft den Preis- und Servicewettbewerb während Chinas größtem E-Commerce-Aktionsfenster.
- Mai 2026: ATRenew meldete im ersten Quartal 2026 ein starkes Wachstum der Umsätze aus konformen generalüberholten Produkten und hob die schnelle Skalierung seines On-Demand-Refurbishment-Modells hervor. Das Update unterstreicht, wie compliance-gestütztes Refurbishment und schnellere Durchlaufmodelle Plattformen bei Vertrauen, Klassifizierungskonsistenz und wiederkehrendem Eintauschangebot unterscheiden.
- April 2025: China Resources Recycling Group startete blockchain-validierte Recyclingdepots in Provinzhauptstädten, was eine tiefere staatlich unterstützte Beteiligung an der formalisierten Elektronikrecycling-Branche markiert. Diese Initiative unterstützt standardisierte Reverse-Logistik und Zertifizierung für nicht reparierbare Geräte, stärkt die Rohstoffversorgung für Refurbisher und reduziert Verluste durch informelle Kanäle.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert generalüberholter Smartphones, die innerhalb Chinas verkauft werden, wobei Geräte gesammelt, getestet, bei Bedarf reparoiert, klassifiziert und dann über Online- und Offline-Kanäle weiterverkauft werden.
Ausschlüsse vom Umfang: Die Größenbestimmung schließt brandneue Smartphones, informelle Gebraucht-Transaktionen zwischen Privatpersonen ohne Refurbishment und Umsätze aus Zubehör oder eigenständigen Reparaturdienstleistungen aus.
Übersicht der Segmentierung
- Nach Betriebssystem
- Android
- iOS
- HarmonyOS
- Sonstige
- Nach Preisklasse
- Unter CNY 1.000
- CNY 1.000–1.999
- CNY 2.000–2.999
- CNY 3.000–3.999
- CNY 4.000 und darüber
- Nach Vertriebskanal
- Online-Marktplatz
- C2C-Plattformen
- B2C-Plattformen
- Online-Shops der Netzbetreiber
- Offline
- Markeneigene Geschäfte
- Netzbetreibergeschäfte
- Unabhängige Händler
- Online-Marktplatz
- Nach Netzwerktechnologie
- 5G
- 4G LTE
- 3G und darunter
- Nach Endnutzer
- Verbraucher (B2C)
- Studentensegment
- Berufstätige
- Senioren
- Unternehmen (B2B)
- Kleine und mittlere Unternehmen
- Großunternehmen
- Verbraucher (B2C)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um vor der Modellierung die äußeren Grenzen von Angebot und Nachfrage festzulegen und zu prüfen, ob die Einheitswirtschaftlichkeit für China plausibel war. Wir haben öffentliche Quellen wie Updates des Ministeriums für Industrie und Informationstechnologie (MIIT) zur Mobiltelefonbranche, Handelsstatistiken des chinesischen Zolls zu Geräteströmen und Indikatoren des Nationalen Statistikbüros (NBS) geprüft, die helfen, Verbraucherausgabenmuster zu erklären.
Um das Marktverhalten mit messbaren Signalen zu verknüpfen, nutzten wir zudem Ressourcen wie ITU-Telekommunikationsindikatoren, Veröffentlichungen der China Academy of Information and Communications Technology (CAICT) sowie akademische oder peer-begutachtete Studien zu Gerätelebenszyklen und Elektroschrottbehandlung. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte wurden geprüft, um Refurbishing-Kapazitäten, Kanalmix und Preisentwicklungen zu verstehen, und ausgewählte kostenpflichtige Abonnements wurden für Unternehmensfinanzdaten, Nachrichtenscreening und Patentrecherchen im Zusammenhang mit Reparatur- und Testprozessen genutzt. Diese Liste ist nicht erschöpfend, und es wurden auch viele weitere Quellen für Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was ein generalüberholtes Telefon in der Praxis in China bedeutet, und wie Klassifizierung, Garantiebedingungen und Rückgabequoten die realisierten Verkaufspreise beeinflussen. Wir sprachen mit Interessengruppen aus Sammlung, Refurbishment, Online- und Offline-Wiederverkauf sowie Kundendienst, und die Diskussion umfasste auch Nachfrageunterschiede je Städtekategorie und Compliance-Erwartungen, die die Angebotsverfügbarkeit verändern können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38% | CXOs: 15% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 32% |
| Kleinere Akteure: 15% | Manager: 53% |
Marktgrößenbestimmung und Prognose
Der Markt wurde mit einem Top-down- und Bottom-up-Ansatz geschätzt, bei dem die installierte Basis chinesischer Smartphones und die Ersatzaktivität zunächst in einen realistischen Pool von Geräten umgewandelt werden, die für Refurbishment in Frage kommen, und dann anhand kanalspezifischer Verkaufsmuster verfeinert werden. Dieser Nachfragepool wird anhand von Kontrollen aus selektiven Bottom-up-Näherungen angepasst, wie z. B. stichprobenweise erfassten generalüberholten Durchschnittsverkaufspreisen nach Klasse, typischem Ausschussverlust während der Prüfung und kapazitätsbezogenem Durchsatz für organisierte Refurbisher, was hilft, die Gesamtwerte fundiert zu halten.
Wichtige Eingaben, die das Modell geprägt haben, umfassen die Entwicklung des durchschnittlichen Verkaufspreises für generalüberholte Geräte, den Klassenmix (A, B und niedrigere Klassen) und dessen Auswirkung auf den realisierbaren Wert, den Anteil von Online- gegenüber Offline-Wiederverkäufen, Garantie- und Rückgabequotenannahmen, die den Nettoumsatz verändern, sowie Handels- und grenzüberschreitende Bewegungen, die das Inlandsangebot verknappen oder erweitern können. Wo eine anbieterseitige Zusammenfassung unvollständig war, wurden Lücken durch die Verwendung von Kapazitätsauslastungsbereichen und die Anwendung konservativer, in Interviews validierter Verkaufsfaktoren behandelt.
Für die Prognose wurde eine Szenarioanalyse verwendet, da sich die Nachfrage mit neuen Telefoneinführungen, der makroökonomischen Verbrauchervertrauenslage und der strengeren Qualitätsdurchsetzung im Verkauf von Sekundärgeräten schnell verändert. Die Szenarien wurden in jährliche Wachstumspfade übersetzt, indem der Preisverfall bei generalüberholten Geräten, Änderungen der Ersatzzyklen und die Kanalexpansion stresstestartig geprüft wurden, und die endgültige Entwicklung wurde anschließend mit Experten auf Plausibilität überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen wie der Entwicklungsrichtung der Smartphone-Lieferungen, den im Markt sichtbaren Preisspannen für generalüberholte Geräte und der Frage, ob die implizierten Volumina angesichts der erwarteten Sammel- und Verarbeitungskapazität realistisch sind, abgeglichen. Abweichungsprüfungen werden durchgeführt, wenn Wachstumsraten, Durchschnittsverkaufspreise oder Kanalanteile außerhalb der durch Interviews gestützten Bandbreiten liegen, und anschließend werden die Annahmen überarbeitet, bis die Treiber übereinstimmen.
Vor der endgültigen Freigabe durchläuft das Modell und die Darstellung eine mehrstufige Analystenprüfung, damit Arithmetik, Einheiten und Jahresdefinitionen über alle Abschnitte hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und bei wesentlichen Ereignissen, wie politischen Änderungen, die den Handel mit Sekundärelektronik betreffen, oder größeren Kanalveränderungen, werden Zwischenaktualisierungen vorgenommen. Kurz vor der Lieferung führen wir einen letzten Durchgang durch, damit die Kunden die aktuellste, aktualisierte Sicht erhalten.
Vergleich der Marktgröße von Mordor Intelligence für den chinesischen Markt für generalüberholte Smartphones mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für generalüberholte Smartphones in China können weit voneinander abweichen, da der Begriff „generalüberholt“ nicht einheitlich angewendet wird und da einige Schätzungen Wert mit einheitengeführter Berichterstattung mischen und dann unter Verwendung breiter Preise umrechnen. Unterschiede zeigen sich auch, wenn die Studie nur den inländischen Wiederverkauf erfasst, im Gegensatz zur Mischung mit grenzüberschreitenden Strömen, und wenn informeller Wiederverkauf als generalüberholt behandelt wird, ohne Nachweis von Prüfung und Klassifizierung.
Durch die Verfolgung von Klassifizierungsdefinitionen, kanalbezogener Preisrealisierung und Aktualisierungszeitpunkten hält Mordor Intelligence das Wertmodell an Geräte gebunden, die tatsächlich einen Refurbishment-Prozess in China durchlaufen, anstatt allgemeine Gebrauchttelefon-Wiederverkäufe und breite Einzelhandelspreisannahmen einzubeziehen. Auch der Zeitpunkt der Währungsumrechnung und die Frage, ob der Bruttowarenwert oder der Nettogeräteumsatz verwendet wird, sind häufige Treiber der Abweichung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,57 Mrd. USD (2025) | |
| Fachzeitschrift A | 13,70 Mrd. USD (2025) | Bezieht sich häufig auf den Transaktionswert von Marktplätzen und kann nicht-generalüberholte Gebrauchttelefon-Wiederverkäufe sowie Zusatzdienstleistungen einschließen, was die Gesamtsumme im Vergleich zu einer reinen Refurbishment-Umsatzdefinition erhöhen kann. |
| Regionale Beratungsgesellschaft B | 11,80 Mrd. USD (2026) | Verwendet ein anderes Basisjahr und kann konservative angebotsseitige Durchsatzannahmen anwenden, ohne den Online-Kanalmix und klassenbedingte Unterschiede im Durchschnittsverkaufspreis vollständig zu berücksichtigen, was die Wertschätzungen nach unten drückt. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Definition dessen, was als generalüberholt gilt, die meisten Abweichungen verursachen, nicht nur rechnerische Unterschiede. Wenn der Umfang auf verifizierte Refurbishment-Aktivitäten beschränkt und der Umsatz um Rückgaben und Garantieeffekte netto bereinigt wird, lässt sich der Marktwert leichter auf klare Variablen und wiederholbare Schritte zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische Markt für aufgearbeitete Smartphones im Jahr 2026?
Der Markt erwirtschaftete 2026 einen Umsatz von USD 13,72 Milliarden und wird bis 2031 voraussichtlich stetig wachsen.
Welche CAGR wird für aufgearbeitete Smartphones in China erwartet?
Es wird prognostiziert, dass der chinesische Markt für aufgearbeitete Smartphones zwischen 2026 und 2031 mit einer CAGR von 9,12 % wächst.
Welche Preisklasse dominiert die Verkäufe aufgearbeiteter Smartphones in China?
Geräte im Preisbereich zwischen CNY 1.000 und CNY 1.999 repräsentierten 43,25 % der Verkäufe im Jahr 2025 und sind damit das führende Segment.
Warum sind Online-Kanäle so wichtig für gebrauchte Smartphones?
Online-Marktplätze entfallen auf 67,85 % des Wertes im Jahr 2025, da Treuhandzahlungen, Blockchain-Prüfprotokolle und eine große Reichweite die Vertrauenshürden senken.
Welche Region wächst am schnellsten für aufgearbeitete Smartphones in China?
Südwestchina wird voraussichtlich das schnellste Wachstumstempo verzeichnen, mit einer prognostizierten CAGR von 11,4 % bis 2031, da Städte der dritten und vierten Kategorie zertifizierte Gebrauchtgeräte übernehmen.
Wie prägen staatliche Richtlinien das Ökosystem für aufgearbeitete Smartphones?
Pilotprogramme zur Standardisierung von Bewertung und Datenlöschung sowie nationale Recyclingdepots formalisieren die Lieferketten und stärken das Verbrauchervertrauen.
Seite zuletzt aktualisiert am:



