
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
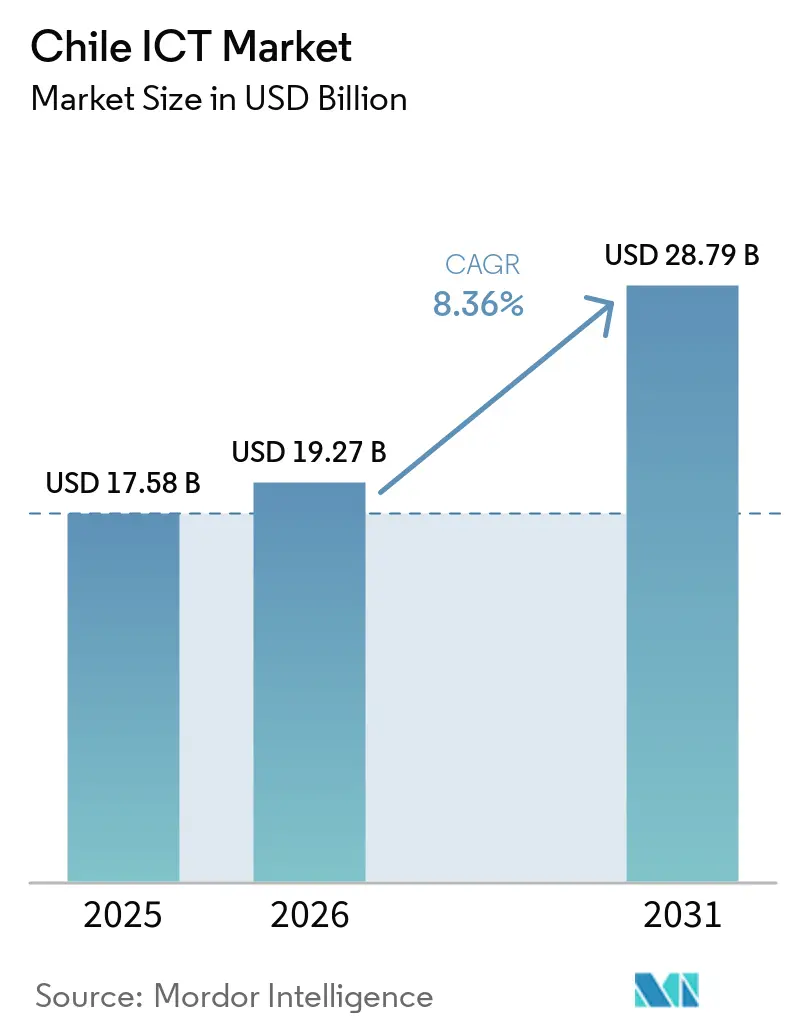
| Marktgröße im Basisjahr (2025) | 17.58 Milliarden US-Dollar |
| Marktgröße (2026) | 19.27 Milliarden US-Dollar |
| Marktgröße (2031) | 28.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.36 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Australien
- Bahrain
- Bangladesch
- China
- Dänemark
- Deutschland
- Europa
- Frankreich
- Indien
- Indonesien
- Israel
- Italien
- Japan
- Kambodscha
- Katar
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Neuseeland
- Nigeria
- Oman
- Österreich
- Philippinen
- Saudi-Arabien
- Schweden
- Singapur
- Spanien
- Südafrika
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des chilenischen IKT-Marktes von Mordor Intelligence
Die Größe des chilenischen IKT-Marktes soll von 17,58 Milliarden USD im Jahr 2025 auf 19,27 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 28,79 Milliarden USD bei einer CAGR von 8,36 % über den Zeitraum 2026–2031 erreichen. Glasfaserdichte Festnetze, Hyperscale-Cloud-Verpflichtungen und ein Cybersicherheitsgesetz, das 2024 in Kraft trat, verlagern den Wert weg von veralteten Sprachdiensten hin zu cloudnativen und Managed-Service-Umsatzströmen. Amazon Web Services investiert 4 Milliarden USD in eine Region in Santiago, die bis Ende 2026 eröffnet werden soll, während Microsoft im Juni 2025 die Azure-Region Chile Central mit 3,3 Milliarden USD für eine zu 100 % mit erneuerbaren Energien betriebene Kapazität eröffnete. Zusammen mit Googles Humboldt-Seekabel senken diese neuen Einrichtungen die Latenz für Bankanwendungen und positionieren Chile als den am stärksten vernetzten digitalen Knotenpunkt Lateinamerikas. Peso-Volatilität und ein Fachkräftemangel in der Cloud-Architektur dämpfen die Wachstumsaussichten, doch staatliche Gutscheinprogramme für KMU und obligatorische digitale öffentliche Dienste gemäß Gesetz 21.180 halten die Inlandsnachfrage widerstandsfähig. Die Wettbewerbsintensität konzentriert sich auf drei Telekommunikationsanbieter, die 72,6 % der Mobilfunkanschlüsse kontrollieren, während IT-Dienstleistungen fragmentiert bleiben und lokalen Integratoren wie Sonda Raum bieten, wiederkehrende Umsätze durch KI-gestützte Managed Services zu skalieren.
Wichtigste Erkenntnisse des Berichts
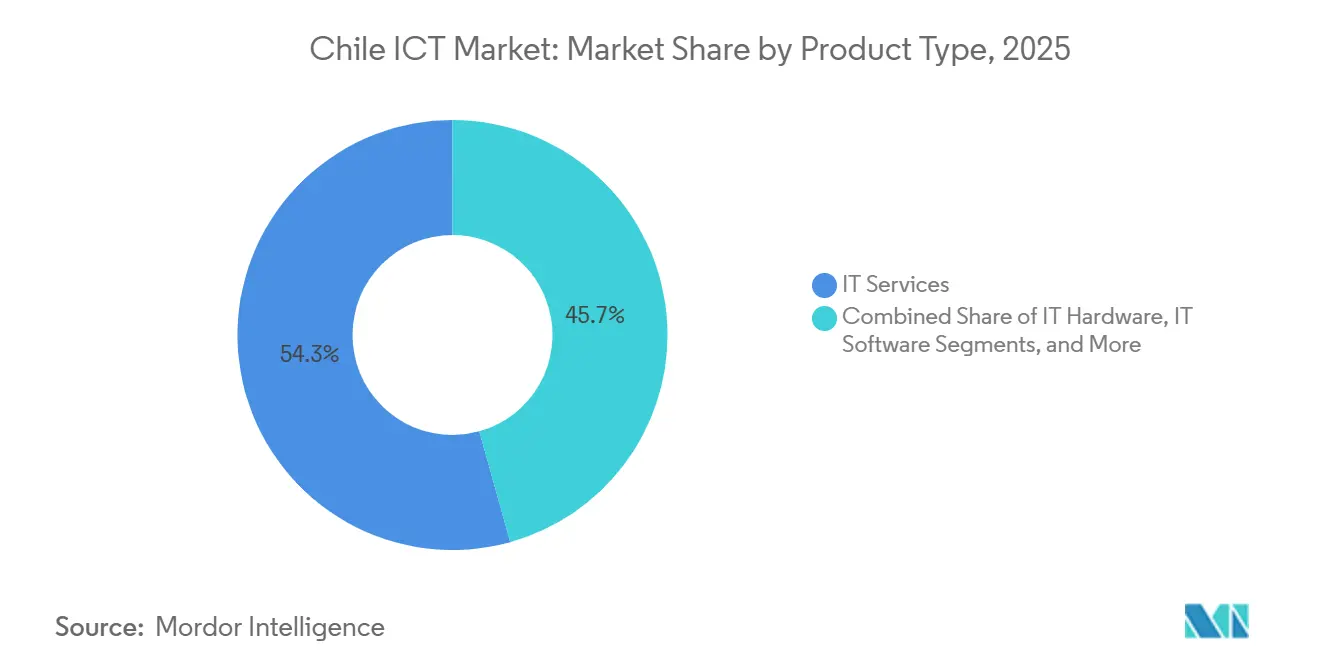
- Nach Produkttyp führten IT-Dienstleistungen mit einem Umsatzanteil von 54,32 % im Jahr 2025, während IT-Sicherheit und Cybersicherheit bis 2031 voraussichtlich mit einer CAGR von 9,08 % wachsen wird.
- Nach Unternehmensgröße entfielen 63,14 % der Ausgaben im Jahr 2025 auf Großunternehmen, während kleine und mittlere Unternehmen bis 2031 mit einer CAGR von 9,82 % wachsen.
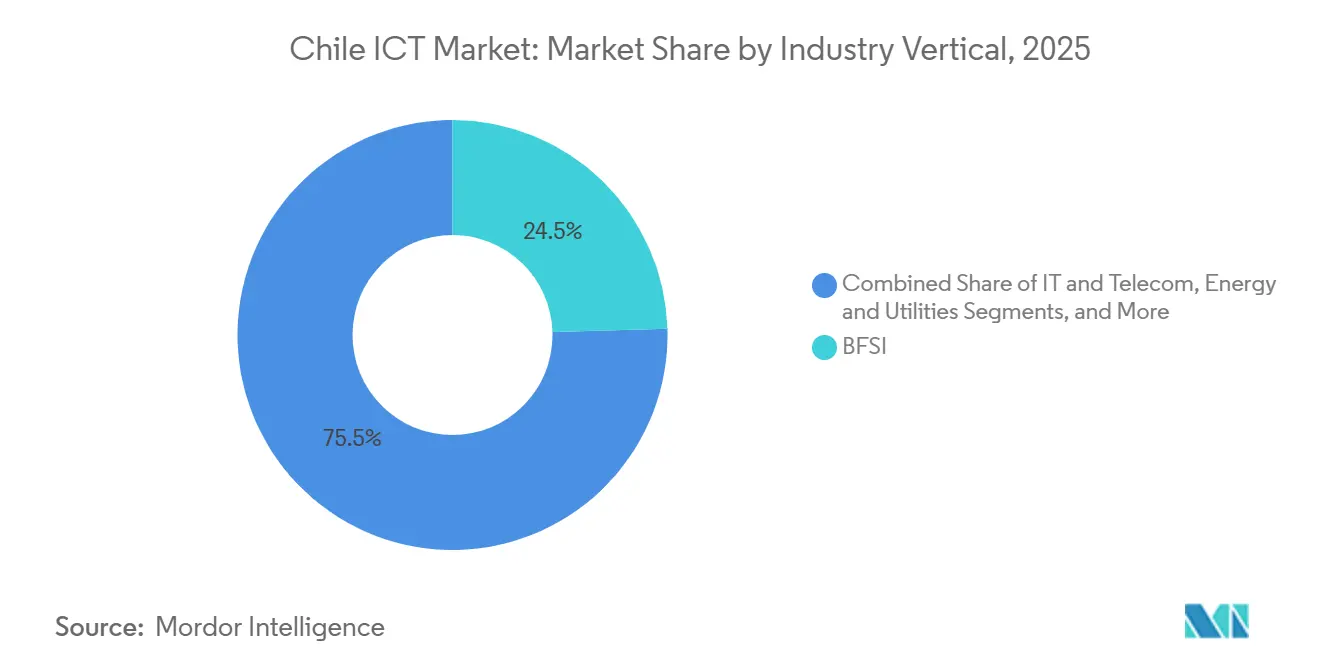
- Nach Branchenvertikale entfielen 24,54 % des Umsatzes im Jahr 2025 auf Banken, Finanzdienstleistungen und Versicherungen; das Gesundheitswesen und die Biowissenschaften sollen bis 2031 mit einer CAGR von 10,19 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Glasfaser-Backbone-Infrastruktur | +1.4% | National, höchste Dichte in Santiago, Valparaíso, Concepción | Mittelfristig (2–4 Jahre) |
| Zunehmende Cloud-Nutzung unter chilenischen Unternehmen | +1.8% | National, konzentriert im Großraum Santiago | Kurzfristig (≤ 2 Jahre) |
| Digitale Transformationsprogramme der Regierung | +1.2% | National, erste Erfolge in Santiago, Valparaíso, Concepción | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Cybersicherheitslösungen | +1.5% | National, Priorität in den Sektoren BFSI und Regierung | Kurzfristig (≤ 2 Jahre) |
| Seekabelanlandungen, die Chile als digitalen Knotenpunkt positionieren | +0.9% | National, Vorteile für Santiago und Küstenstädte | Langfristig (≥ 4 Jahre) |
| Anreize für mit erneuerbaren Energien betriebene Rechenzentren in Patagonien | +0.7% | Südchile, Region Patagonien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Glasfaser-Backbone-Infrastruktur
Chile erreichte bis Ende 2025 4,72 Millionen Festbreitbandanschlüsse, wobei Glasfaser bis ins Haus 73,5 % der Leitungen ausmachte – der höchste Anteil in der Region.[1] Wettbewerbsfähige Gigabit-Angebote von Claro-VTR und Movistar veranlassen Unternehmen, MPLS-Leitungen gegen SD-WAN auszutauschen und WAN-Kosten um bis zu 40 % zu senken. Entel reservierte 431 Millionen USD für Investitionsausgaben im Jahr 2025 mit Schwerpunkt auf ländlicher Backhaul-Infrastruktur, und der Nationale Glasfaserplan zielt auf eine 95-prozentige Haushaltsabdeckung bis 2030 ab, obwohl der Ausbau in Aysén und Magallanes aufgrund des unwegsamen Geländes noch hinterherhinkt. Dichte Glasfaser auf der letzten Meile unterstützt Cloud-Migration, hybrides Arbeiten und videobasierte Zusammenarbeit und stärkt bandbreitenintensive Anwendungsfälle in Banken und im Bildungswesen.
Zunehmende Cloud-Nutzung unter chilenischen Unternehmen
Die AWS-Region Santiago mit 4 Milliarden USD und die Microsoft Chile Central Azure-Region mit 3,3 Milliarden USD schaffen landesinterne Verfügbarkeitszonen, die Datenschutzklauseln im Datenschutzgesetz erfüllen und die Latenz für E-Commerce- und Finanzanwendungen um mehr als 30 % senken. Die Cloud-Ausgaben stiegen 2025 auf 1,9 Milliarden USD und sollen bis 2031 mit einem CAGR von 20,30 % wachsen, angetrieben durch die SaaS-Nutzung in den Bereichen HR, CRM und ERP. Banken containerisieren Kernsysteme auf Kubernetes für schnelle Feature-Releases, und Hersteller nutzen GPU-Instanzen für die Computer-Vision-Qualitätskontrolle. Hybride Architekturen bleiben in stark regulierten Sektoren bestehen, doch der Großteil neuer Workloads wird inzwischen standardmäßig in der Public Cloud betrieben.
Digitale Transformationsprogramme der Regierung
Die ChileAtiende-Plattform verarbeitete 2025 15 Millionen Online-Transaktionen, reduzierte persönliche Gemeindebesuche um 40 % und verkürzte die durchschnittlichen Servicezeiten von 12 auf 3 Tage. ClaveÚnica zählt 18 Millionen registrierte Nutzer und bietet Single Sign-on für Steuer-, Gesundheits- und Sozialleistungsportale. Ein KI-Investitionsfonds von 20 Millionen USD fördert Projekte in der Landwirtschaft und im Bergbau im Rahmen der Nationalen KI-Politik 2024–2030. Blockchain-Pilotprojekte für digitale Identität und Open-Source-Beschaffungsrichtlinien drängen Behörden zu interoperablen, ISO/IEC 27001-konformen Plattformen und weiten die Nachfrage des öffentlichen Sektors nach Middleware, Analysen und Identitätsverwaltungslösungen aus.
Wachsende Nachfrage nach Cybersicherheitslösungen
Gesetz 21.663 verpflichtet Betreiber kritischer Infrastrukturen, Sicherheitsverletzungen innerhalb von 24 Stunden zu melden, was zu zweistelligen Budgeterhöhungen bei Banken und Energieunternehmen führt. Die Fachkräftelücke erreichte 2025 28.000 Spezialisten, was die Mediangehälter für Führungspositionen auf über 80.000 USD trieb und die Nachfrage nach Managed Security Services ankurbelt. Anbieter wie Sonda setzen SIEM- und EDR-Plattformen ein, die mit maschinellem Lernen angereichert sind, um Ransomware-Kampagnen zu erkennen, die 2025 auf Zahlungs-Gateways abzielten. Die PCI DSS 4.0-Konformität beschleunigte die Tokenisierung an Verkaufsstellen, und mittelgroße Einzelhändler lagern nun die 24/7-Bedrohungsüberwachung aus, um den Fachkräftemangel auszugleichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Konzentration der Marktmacht bei Telekommunikationsanbietern | -1.1% | National, ausgeprägt im Mobilfunk und Festbreitband | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in fortgeschrittenen IT-Disziplinen | -0.9% | National, akut in Santiago und Technologiezentren | Kurzfristig (≤ 2 Jahre) |
| Makroökonomische Volatilität und Peso-Abwertung | -0.8% | National, importabhängige Hardware und Software | Kurzfristig (≤ 2 Jahre) |
| Begrenzter Bestand an Edge-Rechenzentren außerhalb Santiagos | -0.6% | Valparaíso, Concepción, nördliche Bergbauzonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Konzentration der Marktmacht bei Telekommunikationsanbietern
Entel, Movistar und Claro hielten 2025 zusammen 72,6 % der Mobilfunkanschlüsse und 66,2 % der Festbreitbandleitungen und verstärkten damit die Preisstarrheit bei Unternehmensleitungen. Das geplante Claro-Entel-Angebot für Telefónica Chile löste eine Prüfung durch die Fiscalía Nacional Económica aus, die befürchtet, dass eine Konsolidierung den ländlichen 5G-Ausbau verlangsamen könnte. Asymmetrische Zusammenschaltungsraten und die Entbündelung des Teilnehmeranschlusses existieren zwar gesetzlich, werden aber nur schwach durchgesetzt, was den Großhandelszugang für Herausforderer wie WOM und Mundo Pacífico einschränkt. Der eingeschränkte Wettbewerb hält die Mietleitungspreise über dem lateinamerikanischen Durchschnitt und drückt die Margen für Cloud-orientierte KMU.
Fachkräftemangel in fortgeschrittenen IT-Disziplinen
Universitäten produzierten 2024 etwa 8.000 IT-Absolventen, weit weniger als die Nachfrage nach Cloud-Architekten, Dateningenieuren und Sicherheitsanalysten, was Unternehmen zwingt, Talente aus Nachbarländern zu rekrutieren. Das Mediangehalt für leitende Cloud-Positionen übersteigt 80.000 USD, ein Aufschlag, der KMU-Budgets belastet. Staatliche Gutscheine decken Beratungskosten, und Microsoft verpflichtete sich, bis 2027 180.000 Arbeitnehmer zu schulen, doch die Abwanderung von Fachkräften hält an, da Absolventen ins Ausland zu besser bezahlten Stellen abwandern.[2] Der Fachkräftemangel verlängert Projektzeitpläne und erhöht die Gesamtbetriebskosten für KI- und IoT-Implementierungen, was die Einführung bei ressourcenbeschränkten Unternehmen begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dienstleistungen und Sicherheit führen die Diversifizierung anIT-Dienstleistungen erzielten 2025 einen Umsatzanteil von 54,32 %, da mehrjährige ERP-Einführungen und Managed-Operations-Verträge vorhersehbare Cashflows boten, die weniger Hardware-Zyklen ausgesetzt waren. Unternehmen wandten sich S/4HANA-Migrationen und KI-gestützten Analysen zu, um Lieferketten zu optimieren, während die Outsourcing-Nachfrage nach Geschäftsprozessdienstleistungen im Banken- und Bergbausektor stieg. Die IT-Hardware-Ausgaben blieben zurück, da die Peso-Abwertung die Importkosten um 12–15 % erhöhte und die Desktop-Erneuerungsintervalle auf vier Jahre verlängerte. Kommunikationsdienste verzeichneten einstelliges Wachstum, da unbegrenzte Datentarife den ARPU trotz steigender 5G-Durchdringung drückten.
IT-Sicherheit und Cybersicherheit ist die am schnellsten wachsende Kategorie und expandiert bis 2031 mit einer CAGR von 9,08 %, da Unternehmen Zero-Trust-Frameworks und Endpunkterkennungstools einsetzen, um Gesetz 21.663 zu erfüllen. Managed-Security-Anbieter schichten SIEM- und XDR-Fähigkeiten auf Vereinbarungen zur Größe des chilenischen IKT-Marktes, um mittelgroßen Banken bei der Bewältigung eines Fachkräftemangels zu helfen. Die SaaS-Nutzung in den Bereichen Personalwesen und CRM bleibt lebhaft, da die Abonnementpreisgestaltung Investitionsausgaben in Betriebsausgaben umwandelt, und hybride Cloud bleibt in regulierten Sektoren bestehen, wo lokale Ressourcen Souveränitätsregeln erfüllen. Die Verlagerung weg vom Hardware-Wiederverkauf hin zu wertschöpfenden Managed Services weitet die Margen für dienstleistungsorientierte Integratoren im chilenischen IKT-Markt aus.



Nach Unternehmensgröße:
Digitalisierung von KMU beschleunigt sichGroßunternehmen machten 63,14 % der Ausgaben im Jahr 2025 aus, angeführt von Bergbaukonzernen und Universalbanken, die private Clouds mit Hyperscale-Regionen für Burst-Kapazität und Notfallwiederherstellung integrieren. Dedizierte Teams von Accenture und IBM führen diese komplexen Migrationen durch und schichten prädiktive Analysen über IoT-Sensordaten in Kupferminen und Einzelhandelsketten. Edge-Computing-Pilotprojekte an autonomen Transportstandorten unterstreichen die Nachfrage nach einer Latenz von unter 10 Millisekunden in abgelegenen Zonen.
Kleine und mittlere Unternehmen sind jedoch das am schnellsten wachsende Segment mit einer CAGR von 9,82 % bis 2031, da CORFO-Gutscheine und Fintech-Leasing die Vorabkosten senken. Die E-Commerce-Nutzung unter KMU stieg von 45 % im Jahr 2020 auf 78 % bis 2024, was die Verbreitung von Shopify-Plug-ins und Mercado Libre-Logistik förderte. Dennoch nennen 40 % der KMU Talentlücken als Hindernis für KI-Projekte und wenden sich daher No-Code-Automatisierungsplattformen zu. Da sich die Ausgaben für den chilenischen IKT-Markt verlagern, bündeln Integratoren Cloud-Migration mit Buchhaltungs- und Gehaltsabrechnungs-SaaS und schaffen so wartungsarme Angebote, die die Abwanderung bei kostenempfindlichen Kunden reduzieren.
Nach Branchenvertikale:
BFSI-Dominanz und Aufschwung im GesundheitswesenBanken, Finanzdienstleistungen und Versicherungen führten mit 24,54 % des Umsatzes im Jahr 2025, da Open-Banking-Vorschriften Konto-Daten-APIs und Bedrohungsintelligenz-Investitionen zur Bekämpfung von Zahlungsbetrug erforderten. Santander reduzierte die Kontoeröffnung durch digitales Onboarding auf 15 Minuten, während Banco de Chile die Zahlungsverarbeitung auf Kubernetes containerisierte, um Black-Friday-Spitzen zu bewältigen. Kernbank-Upgrades und Echtzeit-Analysen stellen sicher, dass die Vertikale den höchsten Marktanteil im chilenischen IKT-Markt nach Wert behält.
Das Gesundheitswesen und die Biowissenschaften sollen bis 2031 mit einer CAGR von 10,19 % wachsen, unterstützt durch Telemedizin-Plattformen, die 2024 46 % der Konsultationen abwickelten, und das Interoperabilitätsmandat des Gesundheitsministeriums für elektronische Akten. Digitale Krankenhausinitiaven erfordern cloudbasierte Patientenaktensysteme und sichere Datenaustauschstandards, was die Nachfrage nach Integrations-Middleware und Cybersicherheit ankurbelt. Einzelhandels-, Fertigungs- und Energiesegmente hinken hinterher, beschleunigen sich jedoch, da KI-gestützte Bestandsverwaltung, digitale Zwillinge und intelligente Zähler reifen und die Abdeckung des chilenischen IKT-Marktes auf industrielle Anwendungsfälle ausweiten.

Geografische Analyse
Santiago erwirtschaftete 2025 rund 65,00 % des Umsatzes im Chile IKT-Markt, was auf die Konzentration von Hauptsitzen der Banken, Ministerien und Start-ups zurückzuführen ist. Valparaíso trug etwa 15,00 % bei, da die Hafenlogistik digitalisiert wurde und Universitäten SaaS-Unternehmen ausgründeten, während Concepción 8,00 % durch regionale Beschaffungs- und Forschungsaktivitäten beisteuerte. Nördliche Bergbauzentren wie Antofagasta setzen industrielles IoT in Kupferminen ein, leiten Daten jedoch weiterhin über 1.200 Kilometer nach Santiago zurück, da Edge-Kapazitäten knapp sind, was Echtzeit-Analysen erschwert.
Googles Humboldt-Kabel, das seit 2024 in Betrieb ist, liefert 15 Tbps zwischen Valparaíso und Kalifornien und reduziert die Latenz für Cloud-Replikation um 30,00 %.[3] Die geplante Southern Cross NEXT-Landung würde die Leitungsvielfalt weiter erhöhen und den Nationalen Rechenzentrumsplan ergänzen, der bis 2030 300 MW Colocation-Kapazität im energiereichen Patagonien anstrebt. Hyperscaler betrachten Patagoniens erneuerbare Energietarife von unter 30 USD pro MWh als Anziehungspunkt für GPU-intensive KI-Cluster und verankern Langstrecken-Glasfaserverbindungen in den Korridoren Santiago und Valparaíso.
Ascenty eröffnete seinen 16-MW-Standort SCL03 im August 2025 und plant 1 Milliarde USD für zwei weitere Campusse mit mehr als 150 MW bis 2028. TECfusions und die Baeza Group beabsichtigen, mit dem Bau eines 100-MW-Campusses ohne Wasserverbrauch zu beginnen, um den Dürredruck in der Metropolregion zu verringern. Trotz dieser Bauprojekte hinken Edge-Einrichtungen außerhalb Santiagos hinterher, was Einzelhandelsanalysen mit geringer Latenz und Telemedizin-Angebote in Sekundärstädten verzögert. Die Schließung dieser Lücke bleibt entscheidend für ein ausgewogenes Wachstum des Chile IKT-Marktes.
Regulatorisches Umfeld
Die chilenischen IKT- und Telekommunikationsmärkte unterliegen dem allgemeinen Telekommunikationsgesetz (Ley No. 18.168) und werden von der Subsecretaria de Telecomunicaciones (SUBTEL) überwacht, wobei die Wettbewerbsaufsicht bei größeren Transaktionen des Sektors bei der Fiscalia Nacional Economica (FNE) liegt. Das Gesetz 21.678 legt Internet als öffentlichen Telekommunikationsdienst fest und stärkt damit die Pflichten im Zusammenhang mit der Dienstleistungserbringung und den Konzessionsrahmenwerken. SUBTEL verfeinert außerdem weiterhin die Marktregeln für feste Konnektivität durch Verwaltungsbeschlüsse, darunter die Resolution 722 (März 2026), die die Teilnahmeanforderungen für festes Internet und die Regeln für geografische Dienstleistungseinheiten für öffentliche Dienstkonzessionäre anpasst.
Auf Seiten der digitalen Verwaltung und der IKT-Beschaffung treibt die Secretaria de Gobierno Digital die Standardisierung durch das für 2026 eingeführte Digital Transformation System gemäß Erlass 320 des Finanzministeriums voran und richtet die Behörden an gemeinsamen Methoden und Plattformen für die Leistungserbringung aus. Der EVALTIC-Rahmen erfordert eine vorherige Genehmigung durch DIPRES für IKT-Investitionen sämtlicher zentralstaatlicher Stellen, was die Nachfrage im öffentlichen Sektor hin zu interoperablen, sicherheitskonformen Lösungen lenkt und Anbieter begünstigt, die Vorabgenehmigungen, Architekturstandards und Compliance-Dokumentation bewältigen können.
Wertschöpfungskettenanalyse
Die chilenische IKT-Wertschöpfungskette beginnt mit globalen OEMs und Softwareherstellern, die Geräte, Netzwerkausrüstung, Cloud-Software und Cybersicherheitstools liefern, gefolgt von lokalen Distributoren und Systemintegratoren, die Lösungen für Unternehmen und Behörden zusammenstellen. Die Bereitstellung von Konnektivität und Zugangsnetzen steht im Zentrum der Leistungserbringung, angeführt von Telekommunikationsanbietern, die festes Breitband und Mobilfunkdienste monetarisieren, während Rechenzentrums- und Cloud-Infrastruktur zunehmend von Hyperscalern und Colocation-Anbietern in und um Santiago verankert wird, ergänzt durch internationale Unterseekabel-Konnektivität, die latenzarme Workloads unterstützt.
Nachgelagert erfassen Integratoren und Managed-Service-Anbieter (einschließlich lokaler Akteure wie Sonda) einen wachsenden Wertanteil, indem sie Migrations-, Betriebs- und Sicherheitsdienste auf Cloud- und Netzwerkkonnektivität aufsetzen. Der öffentliche Sektor bildet einen eigenständigen Nachfragekanal, der auf standardisierten staatlichen Plattformen und gemeinsamen Diensten wie ClaveUnica, FirmaGob, DocDigital und dem State Interoperability Network beruht, was wiederum wiederkehrenden Bedarf an Identitäts-, Integrationsmiddleware- und Cybersicherheitskontrollen erzeugt. Stand März 2026 unterstreicht der Mix beim festen Internetzugang die Infrastrukturgrundlage dieser Kette (85,3 % Glasfaser, 10,6 % HFC, 3,6 % sonstiges Funknetz), während die Mobilfunknutzung weiter zu 5G verschiebt (10,37 Millionen 5G-Verbindungen bis März 2026), was die Kapazitätsanforderungen über Transport-, Kern- und Edge-Enablement-Ebenen hinweg erweitert.
Wettbewerbslandschaft
Marktkonzentration
Die Telekommunikationsinfrastruktur ist mäßig konzentriert. Entel hält 35,8 % des Mobilfunkmarktanteils, Movistar 19,0 % und Claro 17,8 %, zusammen kontrollieren sie über 72 % der Anschlüsse. Ihre kollektiven 5G-Ausgaben von 2,3 Milliarden USD seit 2022 erzeugten bis Ende 2025 6,52 Millionen 5G-Verbindungen, doch die Preisgestaltung bleibt starr, da unbegrenzte Datentarife darauf abzielen, die Abwanderung zu begrenzen. Claros Fusion mit VTR im Jahr 2024 schuf ein Quad-Play-Bündel, das Konkurrenten unter Druck setzt, Inhalts- und Konvergenzfunktionen anzupassen.
IT-Dienstleistungen und Software sind weitaus fragmentierter, wobei kein Integrator einen Umsatzanteil von 12 % überschreitet. Sondas 100-Millionen-USD-Allianz mit IBM richtet watsonx-Analysen auf 5.000 lateinamerikanische Kunden aus und unterstreicht einen Schwenk vom Hardware-Wiederverkauf zu wiederkehrenden Managed Services. Accenture stärkte die SAP-Migrationstiefe durch lokale Akquisitionen, während AWS, Microsoft und Google direkte Unternehmensvereinbarungen anbieten, die Wiederverkäufermargen um bis zu 30 % unterbieten.
Chancen konzentrieren sich auf Edge-Computing für autonomen Bergbau, SaaS für KMU und Managed Detection and Response für mittelgroße Unternehmen, denen interne Sicherheitsmitarbeiter fehlen. Fintech-Kreditgeber finanzieren nun Geräte für KMU zu jährlichen Zinssätzen von 12–15 % und beschleunigen Geräteerneuerungen. Die Wettbewerbsdynamik wird von weiteren Spektrumzuteilungen und der Durchsetzungsstrenge der Cybersicherheits-Meldepflichten abhängen, die die Compliance-Kosten für kleinere Anbieter erhöhen.
Führende Unternehmen der chilenischen IKT-Branche
-
Entel Chile S.A.
-
Telefónica Chile S.A. (Movistar)
-
Claro Chile S.A.
-
Sonda S.A.
-
Adexus S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chilenischer IKT-Markt Unternehmen in diesem Bericht
- Entel Chile S.A.
- Telefonica Chile S.A. (Movistar)
- Claro Chile S.A.
- Sonda S.A.
- Adexus S.A.
- IBM de Chile S.A.C.
- Microsoft Chile Ltda.
- Amazon Web Services Chile SpA
- Google Chile SpA
- Huawei Technologies Chile S.A.
- Cisco Systems Chile Ltda.
- Oracle Chile S.A.
- SAP Chile S.A.
- Tata Consultancy Services Chile Limitada
- Accenture Chile Ltda.
- Wipro Technologies Chile SpA
- Atos IT Solutions and Services Chile SpA
- Capgemini Chile SpA
- NTT Data Chile SpA
- Deloitte Consulting Chile SpA
Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken konzentrieren sich auf Managed Services, die Unternehmen helfen, Cybersicherheits- und Meldepflichten zu erfüllen, während der Fachkräftemangel bewältigt wird, insbesondere bei Unternehmen des Mittelstands, die keinen 24/7-Sicherheitsbetrieb besetzen können. Die durch das Gesetz 21.663 vorgeschriebenen Meldepflichten für Sicherheitsverletzungen und die dokumentierte Fachkräftelücke im Bereich Cybersicherheit schaffen Raum für Managed Detection and Response, Identitäts- und Zugriffsmanagement sowie Dienstleistungen zur Sicherheitsgovernance, wobei lokale Integratoren und telekommunikationsgeführte IKT-Einheiten gut positioniert sind, um diese Fähigkeiten zusammen mit Konnektivität und Cloud zu bündeln.
Ein zweites Chancenfeld ist die infrastrukturgetriebene Erschließung von Unternehmen außerhalb Santiagos, die den regionalen Glasfaserausbau mit carrier-neutraler Rechenzentrumskapazität und alternativen Zugangstechnologien für abgelegene Standorte kombiniert. Maßnahmen von SUBTEL, die den Wettbewerb bei Satellitendiensten ausweiten, sowie die technischen Regulierungsaktualisierungen vom Juli 2026, die neue Frequenzbereiche für feste Satellitendienste (einschließlich W- und V-Band) einbeziehen, unterstützen neue Bereitstellungsmodelle für Bergbau, Logistik und öffentliche Dienste in schwer erreichbaren Gebieten. Auf der Angebotsseite werden Unternehmens-IKT-Portfolios durch Betreiber- und Ökosystemmaßnahmen wie Entels Investitionsplan 2026 zum Netzausbau und die Datacenter-Kooperation von Entel und Cirion an Standorten wie SAN2 gestärkt, während Betreiber weiterhin konvergente Bündel (einschließlich Streaming-Integrationen) nutzen, um den ARPU zu verteidigen und die Abwanderung zu reduzieren, was die Nachfrage nach BSS/OSS-Modernisierung, Datenanalyse und Customer-Experience-Plattformen erhöht.
Neueste Industrielle Entwicklungen in Chilenischer IKT-Markt
- Juli 2026: Claro Chile S.A. (ClaroVTR) führte eine Integration von Netflix-Streaming in Mobil-, Internet- und TV-Tarife ein, einschließlich eines spezifischen Glasfaserangebots. Dies stärkt Bündelangebote und unterstützt die Kundenbindung im konvergenten IKT-Markt Chiles.
- Juni 2026: Entel Chile S.A. kündigte eine erweiterte Partnerschaft mit Cirion Technologies an, um Konnektivitäts- und Hosting-Kapazitäten in Rechenzentren (einschließlich der Standorte SAN1/SAN2) zur Unterstützung des Ausbaus von Unternehmensdiensten zu nutzen. Diese Partnerschaft erweitert Entels Fähigkeiten im Bereich Unternehmens-Cloud und Managed Services durch carrier-neutralen Rechenzentrumszugang.
- März 2026: Entel Chile S.A. erweiterte den Direct-to-Cell(D2C)-Satellitendienst um Anwendungen wie WhatsApp, Google Maps, AccuWeather und X. Die Erweiterung vergrößert die Reichweite und erhöht den Nutzen für Kunden, die auf Satellitenkonnektivität angewiesen sind.
Chilenischer IKT-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Chile IKT-Markt die Ausgaben für Informations- und Kommunikationstechnologieprodukte und -dienstleistungen, die in Chile von Unternehmen und dem öffentlichen Sektor erworben und genutzt werden, einschließlich zugehöriger Support- und verwalteter Lieferleistungen.
Ausschlüsse aus dem Umfang: Wir schließen den Einzelhandelswert von Unterhaltungselektronik aus, der nicht primr als IKT-Infrastruktur oder Unternehmens-IT verkauft wird (zum Beispiel eigenständige Haushaltsgeräte und reine Unterhaltungsgeräte).
Segmentierungsübersicht
- Nach Produkttyp
- IT-Hardware
- Computer-Hardware
- Netzwerkausrüstung
- Peripheriegeräte
- IT-Software
- IT-Dienstleistungen
- IT-Beratung und -Implementierung
- IT-Outsourcing (ITO)
- Business Process Outsourcing (BPO)
- Managed Security Services
- Cloud- und Plattformdienste
- IT-Infrastruktur
- IT-Sicherheit/Cybersicherheit
- Kommunikationsdienste
- IT-Hardware
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Branchenvertikale
- Regierung und öffentliche Verwaltung
- BFSI
- IT und Telekommunikation
- Energie und Versorgung
- Einzelhandel, E-Commerce und Logistik
- Fertigung und Industrie 4.0
- Gesundheitswesen und Biowissenschaften
- Öl und Gas
- Sonstige Branchenvertikalen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird eingesetzt, um das Nachfrageumfeld in Chile zu kartieren und realistische Grenzen für das zu setzen, was als IKT-Ausgaben gezählt wird. Wir nutzen hauptsächlich öffentliche Statistiken und politische Dokumente, um den Ausbau der Konnektivität, Spektrum- und Telekommunikationsmarktindikatoren sowie das Tempo der Digitalisierung in verschiedenen Branchen zu verstehen.
Beispiele für verwendete Quellen sind chilenische Telekommunikations- und Spektrumveröffentlichungen der nationalen Telekommunikationsbehörde, Volkswirtschaftliche Gesamtrechnungen und Preisindizes des nationalen Statistikinstituts, Handels- und Zollreihen für IKT-Geräteströme sowie IKT-Entwicklungsindikatoren internationaler Organisationen wie der Weltbank, der OECD und der ITU. Wir beziehen uns auch auf Jahresberichte und Investorenpräsentationen von Unternehmen, seriöse Presseberichterstattung sowie ausgewählte kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen, Patentdatenbanken und importierten/exportierten Sendungsdaten, soweit diese zur Überprüfung von Mengen und Preisen beitragen. Diese Liste der Sekundärforschungsquellen ist nur illustrativ, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls geprüft, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Implikationen der Sekundärforschung zu überprüfen, insbesondere bei Verschiebungen zwischen Konnektivität, Unternehmens-IT und softwaregestützten Diensten. Wir befragen Betreiber, Systemintegratoren, Distributoren, Unternehmens-IT-Leiter und Stakeholder des öffentlichen Sektors und gleichen anschließend Unterschiede zwischen den Käufergruppen ab, sodass die endgültigen Annahmen das tatsächliche Kaufverhalten widerspiegeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | CXOs: 18 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 39 % |
| Kleinere Akteure: 21 % | Manager: 43 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die nationalen IKT-Ausgaben anhand der chilenischen Telekommunikationsdiensterlöse, Signale zu Unternehmens-IT-Ausgaben sowie beobachteter Hardware- und Netzwerkgeräteströme (Importe zuzüglich lokaler Vertriebsmuster) rekonstruiert werden. Sobald der übergeordnete Pool gebildet ist, wird er mithilfe praktischer Allokationsschlüssel aufgeteilt, die Chiles Adoptionskurve widerspiegeln. Dazu gehören Festnetz- und Mobilfunk-Breitbandanschlüsse, der Ausbau der 4G- und 5G-Abdeckung, das Wachstum des Datenverkehrs, Veränderungen im Cloud- und Rechenzentrumsbestand sowie die Digitalisierungsintensität der Unternehmen nach Sektor.
Diese Gesamtwerte werden anschließend durch selektive Bottom-up-Prüfungen abgesichert, um Lücken frühzeitig zu erkennen. Wo Offenlegungen vorliegen, werden beispielsweise Lieferantenerlöse stichprobenartig erfasst, Kanalprüfungen zu typischen Preisspannen für Unternehmensvernetzung und -geräte durchgeführt und Plausibilitätsprüfungen nach dem ASP-mal-Einheiten-Prinzip für wichtige Gerätekategorien vorgenommen. Fehlen Eingaben für kleinere Teilbereiche, stützen wir uns auf stabile Proxy-Indikatoren wie Teilnehmerkennzahlen oder nachfragebasierte Pools nach Unternehmensköpfen und überprüfen die Annahmen anhand von Interview-Feedback.
Für die Prognose verwenden wir eine Szenarioanalyse, die durch Zeitreihenglättung der wichtigsten Eingabetreiber unterstützt wird, und passen die Szenarien dann auf Basis der Expertenerwartungen zu IKT-Budgets, Rollout-Zeitplänen sowie regulatorischen oder makroökonomischen Verschiebungen an. Da sich der Markt mit Währungsschwankungen und Projektzeitplänen bewegen kann, halten wir eine klare Trennung zwischen Volumenindikatoren und Preisbewegungen aufrecht, damit der Wachstumspfad nachvollziehbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, bei denen die Modellausgaben mit unabhängigen Signalen verglichen werden, wie gemeldeten Telekommunikations-KPIs, Handelswerten für IKT-Gerätekategorien und richtungsweisenden Kommentaren zu Unternehmensausgaben. Zeigt ein Segment einen unerwarteten Sprung, wird der Treiber erneut geprüft, und wir nehmen erneut Kontakt zu ausgewählten Befragten auf, wenn die Abweichung nicht durch ein bekanntes Ereignis erklärt werden kann.
Vor der Freigabe durchlaufen der Datensatz und die Berechnungen eine interne Prüfung, damit Annahmen, Umrechnungen und die Jahresausrichtung im gesamten Arbeitsblatt konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten. Unmittelbar vor der Lieferung führt ein Analyst einen abschließenden Prüfdurchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und wichtigen Marktbewegungen berücksichtigt sind.
Mordor Intelligence's Chile IKT-Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den Chile IKT-Markt können unterschiedlich aussehen, selbst wenn sie scheinbar dasselbe messen, da die Abgrenzungslinien und die Jahreskennzeichnung nicht immer übereinstimmen. Die Vergleichstabelle zeigt eine enge Gruppe im mittleren bis hohen Zehnerbereich für die aktuelle Größenbestimmung; im Modell von Mordor Intelligence wird der Wert für 2025 als Basisjahr-Marktgröße mit einem definierten Prognosefenster (2026 bis 2031) behandelt, anstatt frühere historische Jahre in einen einzigen aktuellen Wert zu verschmelzen.
Die wichtigsten Ursachen für Abweichungen liegen in der Frage, ob Telekommunikationsdiensterlöse vollständig oder teilweise einbezogen werden, ob angrenzende Verbrauchergeräteausgaben eingeschlossen sind und wie Analysten das Timing der Währungsumrechnung behandeln, wenn der chilenische Peso schwankt. Unterschiede treten auch auf, wenn einige Schätzungen einen wachstumsbereinigten Wert für einen Teilbereich wie nur IT ausweisen oder wenn Cloud- und Managed Services zu Bruttoabrechnungen statt zum erbrachten Dienstleistungswert gezählt werden.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,58 Mrd. USD (2025) | |
| Branchenpublisher A | 17,50 Mrd. USD (2024) | Verwendet ein Basisjahr 2024 und eine breitere IKT-Kategorienliste, die Infrastruktur-, Cloud- und Sicherheitskategorien zusammenführen kann, was möglicherweise nicht mit demselben Jahresschnitt und dem Ansatz zur Umsatzrealisierung übereinstimmt. |
| Branchenpublisher B | 4,76 Mrd. USD (2028) | Berichtet einen Chile-IT-Wachstumsbetrag für 2024 bis 2028 statt eines gesamten IKT-Marktwerts, was die Zahl strukturell kleiner und nicht jahresvergleichbar mit einer vollständigen IKT-Marktgröße macht. |
Betrachtet man die Tabelle insgesamt, lässt sich der Großteil der Streuung durch die Tiefe des Umfangs und die Frage erklären, was die Zahl darstellt (Gesamtmarktwert gegenüber Wachstum oder einer engeren IT-only-Perspektive). Indem die Eingaben an beobachtbaren Nachfragesignalen ausgerichtet und Jahresdefinitionen klar getrennt werden, bleibt unsere Schätzung reproduzierbar und leichter mit realen Indikatoren abzugleichen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch werden die IKT-Ausgaben in Chile im Jahr 2031 sein?
Der chilenische IKT-Markt soll bis 2031 einen Wert von 28,79 Milliarden USD erreichen, gegenüber 19,27 Milliarden USD im Jahr 2026.
Welcher CAGR wird für Cloud-Dienste zwischen 2026 und 2031 erwartet?
Es wird prognostiziert, dass die Cloud-Ausgaben von 2026 bis 2031 mit einem CAGR von 20,30 % steigen, da neue AWS- und Azure-Regionen in Betrieb gehen.
Welche Produktkategorie wächst am schnellsten?
IT-Sicherheit und Cybersicherheit führt mit einer prognostizierten CAGR von 9,08 % bis 2031, angetrieben durch die Einhaltung von Gesetz 21.663.
Welches Kundensegment bietet das höchste Wachstumspotenzial?
Kleine und mittlere Unternehmen sollen ihre IT-Ausgaben mit einer CAGR von 9,82 % steigern, dank staatlicher Gutscheine und E-Commerce-Dynamik.
Wie konzentriert ist der Telekommunikationssektor?
Entel, Movistar und Claro hielten 2025 72,60 % der Mobilfunkanschlüsse und verliehen dem Konnektivitätssegment eine moderate Konzentration.
Welche regionalen Faktoren machen Chile für Rechenzentren attraktiv?
Reichlich erneuerbare Energie in Patagonien, mehrere Seekabelanlandungen und unterstützende Steueranreize senken die Betriebskosten für Hyperscale-Einrichtungen.