
Marktgröße und Marktanteil für Blutdruckmessgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.93 Milliarden US-Dollar |
| Marktgröße (2031) | 9.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.15 % |
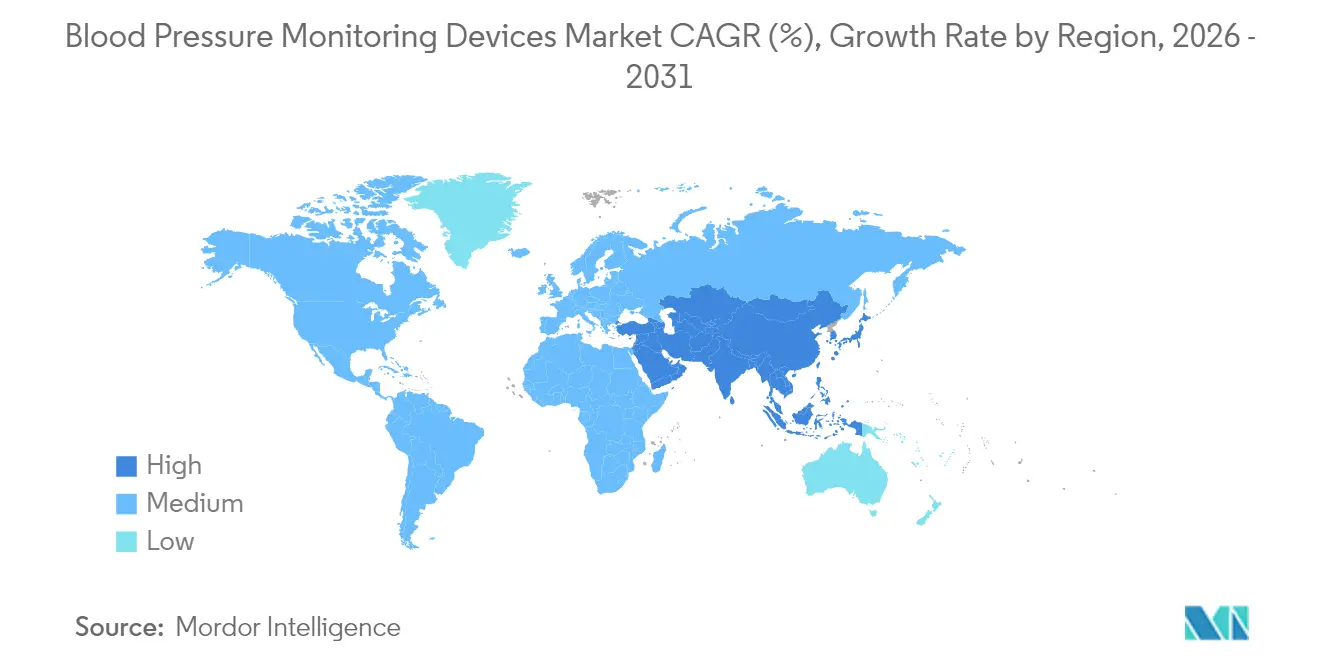
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
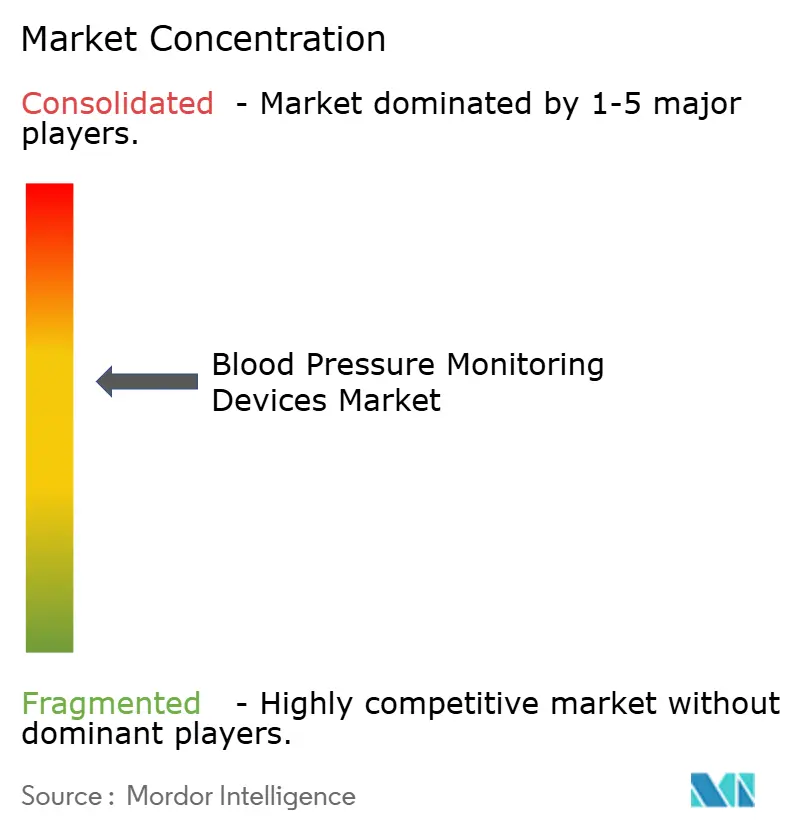
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
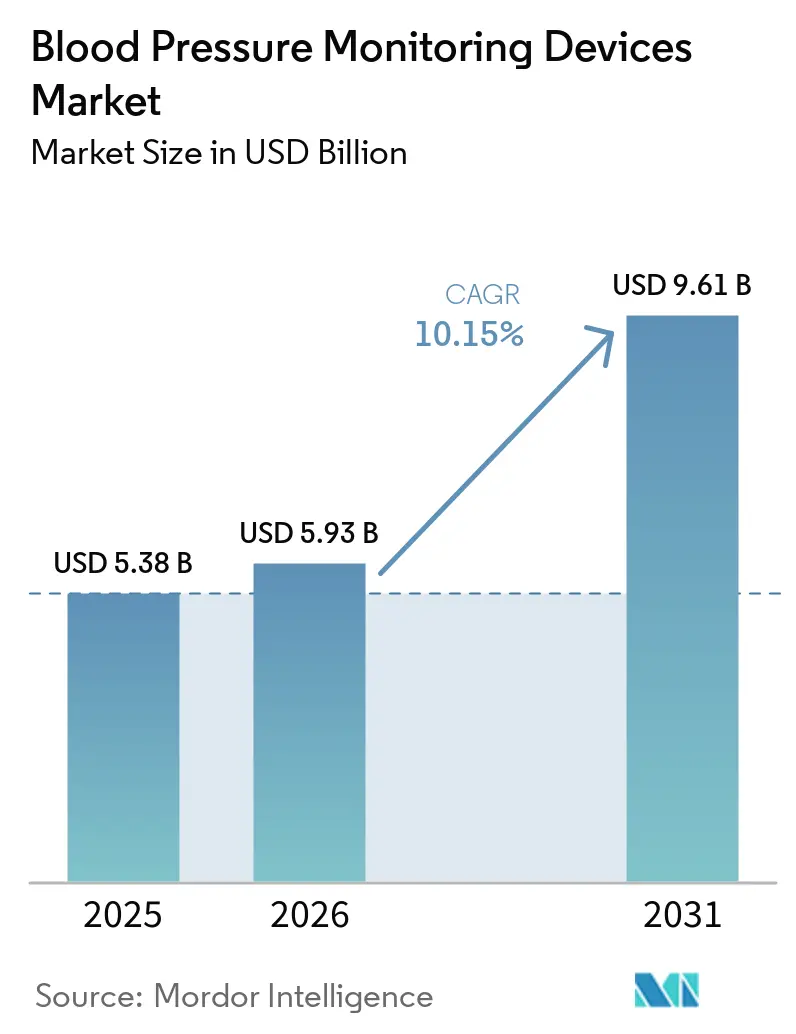
Analyse des Marktes für Blutdruckmessgeräte von Mordor Intelligence
Die Marktgröße für Blutdruckmessgeräte wird im Jahr 2026 auf 5,93 Milliarden USD geschätzt, ausgehend vom Wert 2025 in Höhe von 5,38 Milliarden USD, mit Prognosen für 2031, die 9,61 Milliarden USD zeigen, und einem Wachstum von 10,15 % CAGR über 2026–2031.
Eine robuste Nachfrage entsteht durch die Konvergenz herkömmlicher Manschetten mit vernetzten Pflegeökosystemen, die die kardiovaskuläre Versorgung von episodischen Kontrollen hin zu einer kontinuierlichen Überwachung verlagert. Weitreichende Präventivversorgungsrichtlinien, die Kostenträgererstattung für das Fernpatientenmonitoring sowie strengere Genauigkeitsstandards für manschettenlose Wearables stützen gemeinsam die Marktexpansion. Gleichzeitig gestalten tarifbedingte Lieferkettenüberprüfungen und strengere Zulassungsvorschriften die Beschaffungsstrategien hin zu widerstandsfähigen und lokal konformen Lieferanten um. Der Markt für Blutdruckmessgeräte wächst daher durch parallele Kräfte des technologischen Fortschritts und der regulatorischen Anpassung.
Wichtigste Erkenntnisse des Berichts
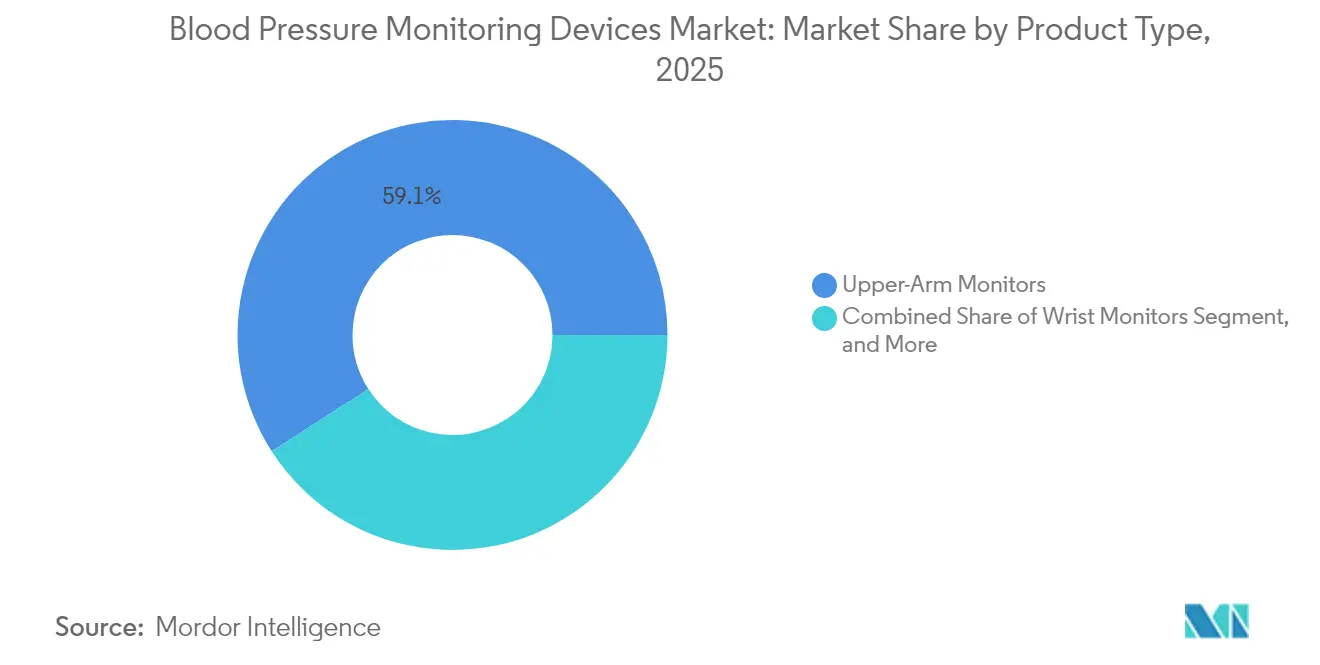
- Nach Produkttyp führten Oberarmmonitore mit einem Marktanteil von 59,10 % am Markt für Blutdruckmessgeräte im Jahr 2025, während manschettenlose Wearables mit einer CAGR von 12,07 % bis 2031 das schnellste Wachstum verzeichneten.
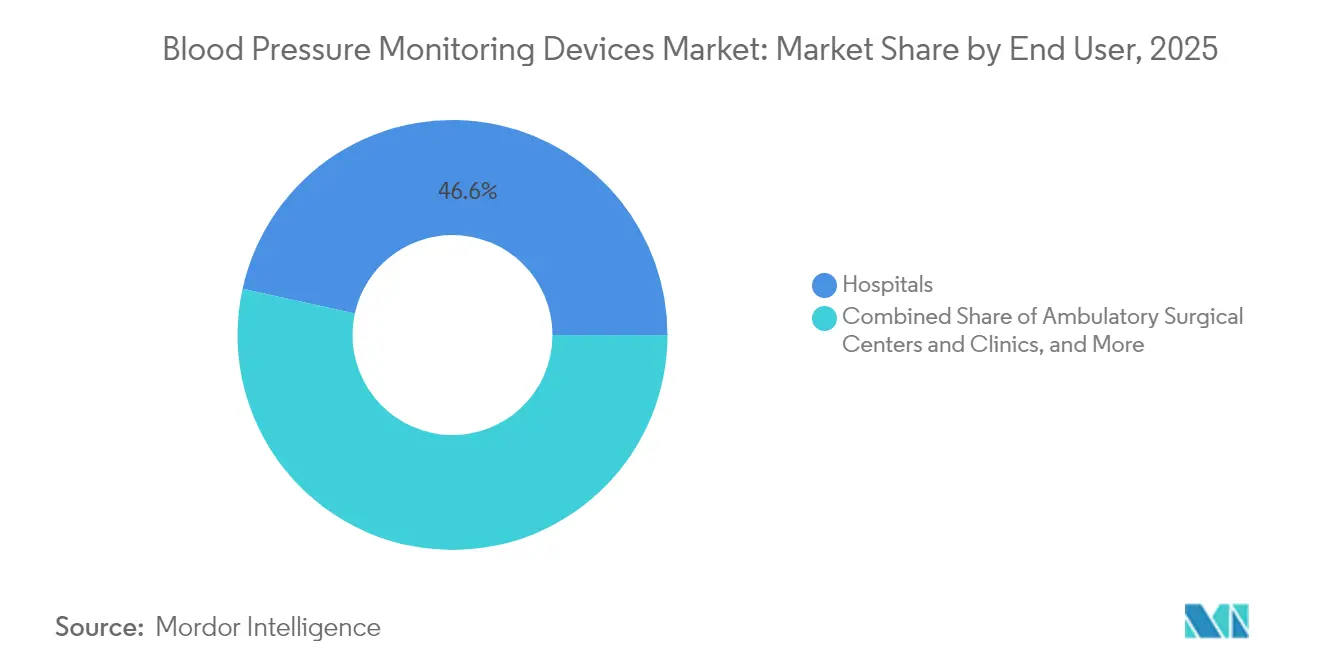
- Nach Endverbraucher hielten Krankenhäuser im Jahr 2025 einen Marktanteil von 46,55 % am Markt für Blutdruckmessgeräte; der Bereich häusliche Gesundheitsversorgung wird voraussichtlich von 2025 bis 2031 mit einer CAGR von 11,05 % wachsen.
- Nach Geografie dominierte Nordamerika den Markt mit einem Umsatzanteil von 35,20 % im Jahr 2025, während die Region Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 12,02 % expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Bluthochdruck und Herz-Kreislauf-Erkrankungen | +3.2% | Global, mit höchster Auswirkung in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei der manschettenlosen Überwachung | +2.8% | Nordamerika und EU führend, Asien-Pazifik-Übernahme beschleunigt sich | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Fernpatientenmonitoring | +2.1% | Nordamerika und EU als Kernregionen, Expansion nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für die Vorteile der häuslichen Gesundheitsversorgung | +1.7% | Global, mit Fokus auf ländliche und alternde Bevölkerung | Langfristig (≥ 4 Jahre) |
| Demografischer Wandel durch alternde Bevölkerung | +1.4% | Global, mit höchster Auswirkung in entwickelten Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Staatliche Initiativen zur Präventivgesundheitsversorgung | +1.2% | Asien-Pazifik führend, Nordamerika und EU folgend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Bluthochdruck und Herz-Kreislauf-Erkrankungen
Bluthochdruck betrifft weltweit mehr als 1 Milliarde Menschen, und die auf erhöhten systolischen Druck zurückzuführenden Todesfälle sind in absoluten Zahlen trotz sinkender altersstandardisierter Raten weiter gestiegen. Screening-Programme in großen Unternehmen ergaben, dass 17,6 % der Mitarbeiter ohne vorherige Diagnose hypertensive Werte aufweisen, was umfangreiche Pools stiller Erkrankungen aufdeckt. Analysen des Gesundheitssystems zeigen, dass eine frühzeitige betriebliche Erkennung neue Bluthochdruckdiagnosen um 81 % steigerte und antihypertensive Verschreibungen um 127 % erhöhte, was den direkten therapeutischen Wert einer kontinuierlichen Überwachung bestätigt. Diese Erkenntnisse intensivieren die Beschaffung skalierbarer Geräte, die über Kliniken hinaus eingesetzt werden können, und treiben den Markt für Blutdruckmessgeräte in Richtung integrierter Lösungen. Sie stärken auch das Interesse der Kostenträger an Präventivleistungen, die zukünftige Behandlungskosten für Herz-Kreislauf-Erkrankungen ausgleichen.
Technologische Fortschritte bei der manschettenlosen Überwachung
Die manschettenlose Blutdruckmessung gibt heute das Tempo in der Produktinnovation vor. Nanowears SimpleSense-BP erhielt 2024 die FDA-510(k)-Zulassung als erstes nichtinvasives kontinuierliches System und validierte Nanotechnologie und KI-Analysen in der routinemäßigen Bluthochdruckversorgung. Apple sicherte sich ein Patent für mit Flüssigkeit gefüllte Sensoren, die künftigen Apple Watch-Modellen medizinische Genauigkeit verleihen könnten, was den Einstieg von Großtechnologieunternehmen in regulierte kardiovaskuläre Wearables signalisiert. Akademische Teams des Caltech stellten die Resonanz-Sonomanometrie vor, die Schallwellen in Kombination mit Ultraschall nutzt, um vollständige Wellenformlesungen ohne arterielle Leitungen zu erzeugen. Jeder Durchbruch erhöht die Erwartungen an Echtzeit-Trendanalysen, Datenportabilität und Patientenkomfort und treibt die Premiumnachfrage im Markt für Blutdruckmessgeräte an.
Zunehmende Einführung von Fernpatientenmonitoring
Der Medicare-Vergütungsplan 2025 vergütet Leistungserbringer mit 22,25 USD für das RPM-Onboarding und 49,04 USD für das monatliche Management, wenn Patienten mindestens sechzehn Messwerte alle 30 Tage übermitteln. Gesundheitssysteme wie NYU Langone haben Renditen von 22,2 % bei RPM-Hypertonieprogrammen mit einer Adhärenz von 55 % nachgewiesen und damit die finanzielle Nachhaltigkeit bestätigt. Diese Erstattungssicherheiten veranlassen Gesundheitsnetzwerke, Remote-Panels einzuführen, die Analyse-Dashboards mit Blutdruckmessgeräten für den Heimgebrauch kombinieren, und treiben so das wiederkehrende Volumen im Markt für Blutdruckmessgeräte an. Diese Erstattungssicherheiten veranlassen Gesundheitsnetzwerke, Remote-Panels einzuführen, die Analyse-Dashboards mit Heimgeräten kombinieren, und treiben so das wiederkehrende Volumen im Markt für Blutdruckmessgeräte an.
Wachsendes Bewusstsein für die Vorteile der häuslichen Gesundheitsversorgung
Die Verbraucherpräferenz für häusliche Versorgung bleibt auch nach der Pandemiezeit bestehen. Klinische Validierungsstudien in Asien ergaben, dass 68,2 % der Patienten den morgendlichen systolischen Druck durch häusliche Selbstmessung innerhalb der Zielwerte hielten, verglichen mit 55,5 % unter klinischen Kontrollen. Withings führte das BPM Vision für 150 USD ein, ausgestattet mit einem Farbdisplay und WLAN-Synchronisierung, und zeigte damit, wie verbrauchergerechte Preisgestaltung mit FDA-gerechter Leistung koexistieren kann. Nationale Präventionsleitlinien der CDC empfehlen nun, dass Arbeitgeber validierte Heimmonitore in ihre Wellnessprogramme integrieren. Mit wachsendem Vertrauen in die häusliche Genauigkeit verschieben sich Beschaffungsbudgets hin zu intelligenten Geräten, die die Überwachung über Krankenhausgrenzen hinaus erweitern, und vergrößern so den Markt für Blutdruckmessgeräte.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Zulassung innovativer Geräte | -1.8% | Global, mit höchster Auswirkung in EU- und FDA-Jurisdiktionen | Mittelfristig (2–4 Jahre) |
| Hohe Kosten fortschrittlicher Überwachungstechnologien | -1.3% | Primär Schwellenmärkte, kostensensible Segmente | Kurzfristig (≤ 2 Jahre) |
| Genauigkeitsbedenken bei manschettenlosen Geräten | -1.1% | Global, Barrieren bei der klinischen Einführung | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Sicherheitsbedenken | -0.9% | Primär EU und Nordamerika, global expandierend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Zulassung innovativer Geräte
Validierungsprotokolle für manschettenlose Geräte befinden sich weiterhin im Wandel. Die FDA anerkannte IEEE 1708-2014, kennzeichnete jedoch bestimmte Klauseln zur Schulung von Beobachtern als unvereinbar mit automatisierten Arbeitsabläufen, was zu einer lediglich partiellen Orientierung führt. Multizentrische Studien ergaben, dass einige optische Wearables im Vergleich zu ambulanten Monitoren – insbesondere nach Medikamentenanpassungen – schlechtere Leistungen erbringen, was die Kostenträgerübernahme verlangsamt. Der pädiatrische Einsatz erfordert separate Studien für Kinder zwischen 3 und 12 Jahren, was Kostenschichten hinzufügt, die kleinere Innovatoren abschrecken. Infolgedessen verlängert sich die Markteinführungszeit und die Compliance-Ausgaben steigen, was einen Dämpfer für den Markt für Blutdruckmessgeräte darstellt.
Hohe Kosten fortschrittlicher Überwachungstechnologien
Die Premiumpreisgestaltung für manschettenlose Wearables stellt in kostenempfindlichen Regionen eine Barriere dar. Zölle betreffen derzeit 70 % der importierten Medizingeräte in die Vereinigten Staaten und zwingen Anbieter, frühzeitig Verträge abzuschließen oder auf inländische Produktlinien umzustellen. Budgetwirkungsanalysen zeigen, dass RPM-Programme nur bei einer Compliance von mehr als 55 % die Gewinnschwelle erreichen, was die Erschwinglichkeit an eine nachhaltige Nutzung knüpft. Infolgedessen bevorzugen Krankenhäuser in einkommensschwächeren Regionen häufig digitale Mittelklasse-Manschetten gegenüber hochwertigen optischen Geräten, was das Aufwärtspotenzial in bestimmten Segmenten des Marktes für Blutdruckmessgeräte dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Digitale Dominanz trifft auf manschettenlose InnovationDie Kategorie der Oberarmmonitore kontrollierte im Jahr 2025 einen Marktanteil von 59,10 % am Markt für Blutdruckmessgeräte, was das fest verankerte klinische Vertrauen in oszillometrische Manschetten widerspiegelt. Dennoch verzeichnen manschettenlose Wearables bis 2031 eine CAGR von 12,07 %, was einem schnell wachsenden Anteil an der Marktgröße für Blutdruckmessgeräte in diesem Segment entspricht. Krankenhäuser und Versicherer erkennen zunehmend die Bedeutung der kontinuierlichen Wellenformerfassung für das Management des nächtlichen Bluthochdrucks, was optoelektronische Pflaster und Smartwatches begünstigt. Nanowears FDA-zugelassene SimpleSense-BP unterstrich diese Verlagerung durch den Nachweis realer Genauigkeit ohne Inflationszyklen, während Apples Patentpipeline das Mainstream-Verbraucherpotenzial verdeutlicht.
Die Nachfrage nach ambulanten Monitoren bleibt ebenfalls bestehen, da Kliniker 24-Stunden-Profile verschreiben, um Weißkittel- oder maskierten Bluthochdruck zu bestätigen. Die Übernahme von Meditech durch SunTech Medical konsolidierte Fachkenntnisse, die auf diese Nische abzielen, und fügte Software hinzu, die die Berichterstattung in elektronische Patientenakten automatisiert. Inzwischen zieht sich das Aneroid-Sphygmomanometer zurück, da Einrichtungen modernisieren. Digitale Handgelenkmanschetten profitieren von komfortgetriebenen Upgrades, bleiben jedoch in den meisten Leitlinien zweitrangig. Die allgemeine Wettbewerbsdynamik hängt daher davon ab, das Bestehen der Ärzte auf Validierung mit dem Wunsch der Patienten nach unauffälligem Tragen in Einklang zu bringen – ein Gleichgewicht, das das langfristige Volumen im Markt für Blutdruckmessgeräte prägt.

Nach Endverbraucher:
Krankenhausführerschaft weicht dem Wachstum der häuslichen GesundheitsversorgungKrankenhäuser hielten im Jahr 2025 einen Marktanteil von 46,55 % am Markt für Blutdruckmessgeräte, da Akutversorgungseinrichtungen weiterhin die Diagnose- und Titrationsprotokolle einleiten. Die häusliche Gesundheitsversorgung führt jedoch die Expansion mit einer CAGR von 11,05 % bis 2031 an und vergrößert die Marktgröße für Blutdruckmessgeräte im häuslichen Bereich. Die Medicare-Erstattung von 49,04 USD monatlich für die RPM-Nachsorge schafft stabile wirtschaftliche Bedingungen für Gesundheitssysteme, die vorkonfigurierte Kits versenden. Das RPM-HTN-Programm des NYU Langone erzielte eine Investitionsrendite von 22,2 % bei 330 USD pro Patient und einer Adhärenzrate von 55 %, was das Gewinnpotenzial bei skalierten häuslichen Rollouts unterstreicht.
Ambulante chirurgische Zentren und ambulante Kliniken rüsten auf integrierte Vitalzeichenplattformen um, die automatisch in elektronische Patientenakten dokumentieren und den manuellen Dokumentationsaufwand reduzieren. Arbeitsplätze und Fitnesszentren stellen aufkommende Mikrokanäle dar, da betriebliche Wellness-Teams validierte Geräte einsetzen, um stillen Bluthochdruck bei Mitarbeitern zu erkennen. Diese Dezentralisierungstrends verlagern die Beschaffung weg von Einzelstandort-Großbestellungen hin zu einer verteilten Multi-Stakeholder-Nachfrage, was den Markt für Blutdruckmessgeräte vergrößert und gleichzeitig die Servicemodelle innerhalb der Branche diversifiziert.
Geografische Analyse
Markt für Blutdruckmessgeräte in Nordamerika
Nordamerika entfiel 2025 auf 35,20 % der Umsätze, gestützt durch eine fortschrittliche Infrastruktur und klar definierte Abrechnungscodes, die das Fernmonitoring erleichtern. Die Region prüft dennoch die Versorgungsresilienz, nachdem Zölle 70 % der eingehenden Medizinproduktemengen beeinträchtigt haben, was Käufer dazu veranlasst, den Lieferantenursprung zu zertifizieren und Near-Shoring-Optionen in Betracht zu ziehen. Kanada und Mexiko stärken die regionale Dynamik durch eHealth-Finanzierung und grenzüberschreitende regulatorische Harmonisierung, die Zulassungsfristen verkürzt. Diese Bedingungen stützen den Markt für Blutdruckmessgeräte, fördern jedoch auch Investitionen in dual bezogene Komponenten.
Markt für Blutdruckmessgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 12,02 % bis 2031 das stärkste Wachstum, was den demografischen Alterungsprozess, die Prävalenz von Bluthochdruck und eine aktive Politik widerspiegelt, die Gerätezulassungen beschleunigt. Die Nationale Medizinproduktebehörde Chinas genehmigte 2023 im Rahmen eines beschleunigten Verfahrens, das Technologien mit hoher Wirkung priorisiert, 61 innovative Medizinprodukte – ein Anstieg von 11 % gegenüber dem Vorjahr. Indien plant, seinen Medizinproduktesektor bis 2030 von 5,2 Milliarden USD auf 50 Milliarden USD zu steigern, angetrieben durch produktionsbezogene Anreize und ein einheitliches Genehmigungssystem. Diese Reformen erweitern zusammen mit lokalen Fertigungsförderungen das inländische Angebot und senken die Preise, wodurch der regionale Markt für Blutdruckmessgeräte ausgeweitet wird.
Markt für Blutdruckmessgeräte in EMEA und Südamerika
Europa profitiert von einem fest verankerten universellen Gesundheitswesen, das validierte Genauigkeit schätzt. Die Akzeptanz nimmt zu, da nationale Gremien die Leistungsanforderungen für manschettenlose Geräte bei den benannten Stellen harmonisieren und Innovatoren einen vorhersehbaren Zulassungsweg bieten. Brasilien akzeptiert über ANVISA nun FDA- oder TGA-Zulassungen zur Vereinfachung des Marktzugangs – ein Beispiel für regulatorische Konvergenz, die auch andere lateinamerikanische Märkte beeinflusst. Darüber hinaus schreibt das HEARTS-Programm der Panamerikanischen Gesundheitsorganisation bis 2025 den ausschließlichen Einsatz validierter Messgeräte in der Primärversorgung vor und fördert damit Qualitätsstandards in ganz Südamerika. Länder im Nahen Osten und in Afrika investieren zunehmend in das Management chronischer Erkrankungen und errichten Telemedizin-Hubs, die validierte Blutdruckmessmodule integrieren. In all diesen unterschiedlichen Regionen stützen politische Harmonisierung und Krankheitslast weiterhin die globale Expansion des Marktes für Blutdruckmessgeräte.
Regulatorisches Umfeld
Die regulatorischen Anforderungen für Blutdruckmessgeräte werden hinsichtlich klinischer Validierung, Kennzeichnungsangaben und Nachmarktevidenz weiter verschärft, mit erhöhter Prüfstrenge für manschettenlose Technologien. In den Vereinigten Staaten veröffentlichte die FDA am 23. Januar 2026 einen Leitlinienentwurf mit dem Titel „Cuffless Non-invasive Blood Pressure Measuring Devices: Clinical Performance Testing and Evaluation“ (Docket FDA-2025-D-0851). Der Entwurf beschreibt empfohlene klinische Leistungstests zur Unterstützung von Zulassungsanträgen für manschettenlose Blutdruckmessgeräte und trägt dazu bei, Evidenzpakete jenseits herkömmlicher oszillometrischer Manschetten zu standardisieren.
In Europa unterliegt der Markt für Blutdruckmessgeräte der Medizinprodukteverordnung (EU-MDR), wobei Änderungen darauf abzielen, die Konsistenz der Konformitätsbewertungen zu verbessern. Die Europäische Kommission verabschiedete am 5. Mai 2026 die Durchführungsverordnung (EU) 2026/977, mit der gemeinsame operative Regeln für Benannte Stellen im Rahmen der MDR und IVDR festgelegt werden – ein praktischer Anhaltspunkt für Hersteller, die Zeitpläne für die CE-Kennzeichnung und Dokumentationsanforderungen verwalten. Bei den Normen bleibt ISO 81060-2 zentral für die klinische Prüfung intermittierender nicht-invasiver Blutdruckmessgeräte, während ISO 81060-2:2018/Amd 2:2024 (veröffentlicht im März 2024) und die Registrierung von ISO/DIS 81060-2 im April 2026 auf aktive Aktualisierungen der Genauigkeits- und Testmethodenanforderungen hindeuten, die in mehreren Regulierungs- und Kostenträgerpfaden verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Komponentenlieferanten (Drucksensoren, Pumpen/Ventile für Manschetten, MEMS- und optische Sensoren für Wearables, Mikrocontroller, Bluetooth-/Wi-Fi-Module, Batterien), Geräte-OEMs und Vertragshersteller (Montage, Kalibrierung, Qualitätssysteme), klinische Validierungspartner (Standorte, die Vergleichsstudien gegen Referenzstandards durchführen) sowie nachgelagerte Vertriebskanäle einschließlich Krankenhäuser, Kliniken, Anbieter häuslicher Pflege, Einzelhandel/E-Commerce und Betreiber von RPM-Programmen. Da sich die Branche von episodischen Manschettenmessungen zu vernetzter und manschettenloser Überwachung verschiebt, prägen Softwareebenen (Geräte-Apps, Datenpipelines, Analyse-Dashboards und EHR-Integration) zunehmend die Differenzierung, während die Generierung klinischer Evidenz und die regulatorische Dokumentation als Schlüsselschritte zwischen Entwicklung und Kommerzialisierung fungieren.
Zu den jüngsten Einflussfaktoren zählen zollbedingte Beschaffungsüberprüfungen und Regionalisierungsbemühungen sowie eine Standardisierungsdynamik, die in Designkontrollen und Validierungspläne einfließt. Die im Januar 2026 veröffentlichte FDA-Leitlinienentwurf (Docket FDA-2025-D-0851) kodifiziert die Erwartungen an klinische Leistungstests für manschettenlose Geräte, während IEEE 1708-2025 (veröffentlicht im April 2026) Validierungsrichtlinien für tragbare, manschettenlose Blutdruckmessgeräte bereitstellt. Auch Unternehmensmaßnahmen zeigen eine Kopplung von vorgelagerten zu nachgelagerten Bereichen: Biozen erhielt im Mai 2026 die FDA-510(k)-Freigabe für sein kalibrierungsfreies, manschettenloses Fingerspitzengerät BP1000, und Vital Signals stellte im Juli 2026 den Signal Ring als manschettenloses, kalibrierungsfreies Wearable vor. Diese Sensormodalitäten ziehen zusätzliche Lieferanten für miniaturisierte Sensorik und eingebettete Rechenleistung an, während klinische und regulatorische Partner weiterhin eine größere Rolle spielen, bevor eine großflächige Distribution folgen kann.
Wettbewerbslandschaft
Der Markt für Blutdruckmessgeräte ist mäßig fragmentiert, aber dynamisch. Omron bleibt die führende Marke mit weltweit mehr als 350 Millionen verkauften Einheiten und hat kürzlich die FDA-De-Novo-Zulassung für sein KI-fähiges Gerät zur Erkennung von Vorhofflimmern erhalten, das eine Sensitivität von 95 % und eine Spezifität von 98 % aufweist. Das Unternehmen nutzt seinen NightView-Handgelenkmonitor, der den nächtlichen Blutdruck misst und damit aufkommenden Leitlinienanforderungen entspricht. Philips und GE HealthCare integrieren Mehrparameter-Plattformen, die Manschettenmodule mit prädiktiver Analytik kombinieren und die Blutdruckmessgerätebranche in Krankenhaus-Netzwerk-Upgrades einbetten.
Strategische Deals beschleunigen die Bündelung von Fähigkeiten. BD erwarb das Critical-Care-Portfolio von Edwards Lifesciences für 4,2 Milliarden USD und erhielt damit Zugang zu intelligenten Drucksensoren, die in mehr als 10.000 Krankenhäusern vorhanden sind.[3] Darüber hinaus erwarb SunTech Medical Meditech, um seine Spezialisierung im ambulanten Bereich auszubauen, während Spacelabs eine Partnerschaft mit Masimo zur Integration fortschrittlicher optischer Metriken einging. Aufstrebende Herausforderer wie Nanowear und Aktiia konzentrieren sich ausschließlich auf manschettenlose und kalibrierungsfreie Designs und zielen auf Segmente ab, in denen der Komfort die Vorteile herkömmlicher Manschetten überwiegt.
Chancen im ungenutzten Bereich bestehen in der pädiatrischen Validierung, im betrieblichen Wellness sowie in Datendienst-Schichten, die kontinuierliche Datenströme monetarisieren. Unternehmen, die eine breite Altersvalidierung und Cybersicherheits-Compliance sicherstellen, können Premiumverträge gewinnen. Insgesamt verteidigen die führenden Anbieter ihr traditionelles Volumen, sehen sich aber einer stetigen Anteilsverlagerung hin zu Innovatoren gegenüber, was Wettbewerbsspannungen erzeugt, die den Markt für Blutdruckmessgeräte antreiben.
Marktführer in der Branche der Blutdruckmessgeräte
-
A&D Medical Inc.
-
American Diagnostics Corporation
-
Withings
-
GE Healthcare
-
Omron Healthcare
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Blutdruckmessgeräte Unternehmen in diesem Bericht
- OMRON
- A&D Medical
- Koninklijke Philips
- Microlife
- Withings
- Beurer
- Welch Allyn / Hillrom
- GE Healthcare
- Smiths Group
- SunTech Medical
- Yuwell Jiangsu Yuyue
- Rossmax
- iHealth Labs
- Qardio Inc.
- ForaCare AG
- Braun (Healthcare)
- Panasonic Healthcare
- Greater Goods
- Veridian Healthcare
- American Diagnostic
Marktchancen und Zukunftsaussichten
Chancen im Markt für Blutdruckmessgeräte konzentrieren sich zunehmend auf Programme, die validierte Heimgeräte mit einem laufenden klinischen Management verbinden, statt auf einmalige Hardware-Ersatzzyklen. Erstattungsgebundene RPM-Workflows sind bereits durch die Medicare-Zahlung für Onboarding und monatliches Management verankert (mit der Anforderung, mindestens sechzehn Messwerte alle 30 Tage zu übertragen), und Gesundheitssysteme wie NYU Langone haben eine positive Programmökonomie zusammen mit gemessener Therapietreue nachgewiesen. Dies bietet Freiraum für Anbieter, die vorkonfigurierte Kits liefern, das Onboarding von Patienten vereinfachen und Gerätedaten mit prüfungsfähiger Dokumentation in klinische Dashboards integrieren können.
Eine zweite Chance liegt in klinisch validierten manschettenlosen und kontaktlosen Messverfahren, die die Überwachungshäufigkeit und den Komfort erhöhen können, sofern die Geräte den sich weiterentwickelnden regulatorischen und normativen Anforderungen entsprechen. Der am 23. Januar 2026 veröffentlichte FDA-Leitlinienentwurf für manschettenlose, nicht-invasive Blutdruckmessgeräte (Docket FDA-2025-D-0851) treibt zusammen mit aktiven Aktualisierungen rund um ISO 81060-2 (einschließlich ISO 81060-2:2018/Amd 2:2024 und der im April 2026 registrierten ISO/DIS-81060-2-Aktivität) den Markt in Richtung klarerer Evidenzrahmen für Geräte der nächsten Generation. Auf technologischer Seite umfasst die 2026 veröffentlichte Forschung Proof-of-Concept-Systeme wie KI-gestütztes mmWave-Radar für kontaktlose diastolische Schätzungen, die an FDA-anerkannten AAMI-Richtlinienschwellenwerten ausgerichtet sind, sowie tragbare kraftmessende Fingerclip-Ansätze, die gegenüber intraarteriellen Referenzen nach den Genauigkeitsspezifikationen von ISO 81060-2:2018 validiert wurden. Zusammen zeigen diese Entwicklungen eine Pipeline von Modalitäten, die Hersteller in regulierte Produkte umsetzen können, wenn sie mit Multi-Standort-Validierung, Cybersicherheitskontrollen und klarer Anspruchsformulierung kombiniert werden.
Neueste Industrielle Entwicklungen in Markt für Blutdruckmessgeräte
- Juni 2026: OMRON Healthcare kündigte eine randomisierte kontrollierte Studie mit der University of California, San Francisco (UCSF) an, um ein neues Modell zur Früherkennung von Vorhofflimmern bei Hypertoniepatienten mittels häuslicher Blutdrucküberwachung zu bewerten. Die OMRON-AF-Studie zielt auf die Einschreibung von etwa 1.900 Teilnehmern ab. Sie unterstreicht die Verschiebung hin zur Gewinnung zusätzlicher klinischer Signale aus routinemäßigen Blutdruckmessungen und stärkt die Evidenz für häusliche Workflows.
- April 2026: Withings brachte BodyFit für die häusliche Körperzusammensetzungsmessung mit einem ausziehbaren Griff und 6-Zonen-Segmentanalyse auf den Markt. Das Produkt erweitert die Waage zu einem umfassenderen kardiovaskulären Wellness-Hub, der auch blutdruckbezogene Erkenntnisse liefert. Der Rollout umfasst die Verfügbarkeit in den USA ab dem 2. Juni 2026, mit anschließender Einführung in Europa/Großbritannien, was die fortschreitende Konvergenz zwischen Verbraucher-Heimgesundheitshardware und vernetzten Versorgungsökosystemen widerspiegelt, die die Geräteauswahl und das Engagement beeinflussen.
- April 2025: Withings stellte BPM Vision zum Preis von 149,95 USD nach FDA-Zulassung vor und ergänzte damit ein Farbdisplay und eine Wi-Fi-Synchronisation zur Unterstützung vereinfachter häuslicher Messungen und Datenfreigabe. Die Einführung stärkte das mittelpreisige Segment vernetzter Oberarm-Monitore und unterstützte Anbieter- und Arbeitgeberprogramme, die auf validierten Heimgeräten basieren.
Markt für Blutdruckmessgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Geräte zur Messung des arteriellen Blutdrucks in klinischen und häuslichen Umgebungen, einschließlich manschettenbasierter Monitore, ambulanter Systeme und manschettenloser Wearables sowie der wesentlichen Zubehörteile, die für einen vollständigen Messzyklus erforderlich sind. Die Werte werden in USD zum Herstellerverkaufspreis in den wichtigsten Regionen erfasst.
Ausschlüsse aus dem Geltungsbereich: Invasive katheterbasierte Drucküberwachungssysteme und eigenständige Softwareplattformen, die nicht als Teil eines Blutdruckmessgeräts verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Oberarmmonitore
- Handgelenkmonitore
- Ambulante Blutdruckmonitore
- Manschettenlose Wearables
- Zubehör (Manschetten und Sonstiges)
- Nach Endverbraucher
- Krankenhäuser
- Ambulante chirurgische Zentren und Kliniken
- Häusliche Gesundheitsversorgung
- Sonstige Endverbraucher
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research bildet die Grundstruktur des Marktmodells, indem sie klärt, welche Produkte erfasst werden, wo sie eingesetzt werden und wie die Nachfrage entsteht. Wir haben in erster Linie öffentliche Gesundheits- und Medizinproduktquellen genutzt, wie die Weltgesundheitsorganisation für Signale zur Hypertonieprävalenz, das US-amerikanische CDC für kardiovaskuläre Indikatoren auf Bevölkerungsebene und die FDA-Datenbank für Produktzulassungen, die Hinweise auf die Technologierichtung und den Zulassungsrhythmus liefert.
Um die Größenbestimmung auf einem soliden Fundament zu halten, haben wir auch Quellen wie OECD-Gesundheitsstatistiken zu Nutzungsmustern in Versorgungseinrichtungen, begutachtete Kardiologie- und Hypertoniefachzeitschriften zu Veränderungen in der Messpraktik sowie nationale Statistiken und Zollveröffentlichungen ausgewertet, soweit verfügbar, um breite Handelssignale für Geräte zu erhalten. Diese wurden durch Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte ergänzt, um Verschiebungen im Produktmix zwischen Heimüberwachung, ambulantem Einsatz und Wearables zu verstehen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Lücken bei kleineren Unternehmen zu schließen und Innovationszeitpläne zu kartieren. Die oben genannte Quellenliste ist illustrativ; wir haben auch weitere öffentliche und proprietäre Referenzen für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Erkenntnisse aus der Desk Research zu überprüfen, insbesondere in Bezug auf Preisbänder, Ersatzzyklen und welche Vertriebskanäle Marktanteile gewinnen. Wir haben mit einer Mischung aus Geräteherstellern, Distributoren und Akteuren der Gesundheitsversorgung gesprochen und die Annahmen anschließend mit klinischen Anwendern und beschaffungsorientierten Rollen in den wichtigsten Regionen validiert, sodass das endgültige Modell das tatsächliche Kaufverhalten widerspiegelt und nicht nur veröffentlichte Aussagen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 26 % | Führungskräfte (CXOs): 14 % | APAC: 44 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 34 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 52 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Nachfrage nach Hypertonieüberwachung anhand von Bevölkerungsprävalenzsignalen, der Intensität des Versorgungspfads und dem Anteil der in häuslichen, ambulanten und stationären Umgebungen überwachten Patienten rekonstruiert wird. Diese Nachfragepools werden dann mithilfe von durchschnittlichen Verkaufspreisbereichen nach Geräteformat und erwartetem Ersatzverhalten in Gerätewerte umgerechnet, wobei diese Umrechnungen angepasst werden, wenn sich die Beschaffungsmuster zwischen den Regionen unterscheiden.
Um eine übermäßige Abhängigkeit von einer einzigen Perspektive zu vermeiden, erfolgt eine Gegenprüfung mit selektiven Bottom-up-Näherungen, wie der Aggregation von Stichproben-Lieferantenumsätzen nach Produktfamilie, Kanalprüfungen zur Einheitenbewegung sowie Plausibilitätsprüfungen aus durchschnittlichem Verkaufspreis und Einheitenzahl für wichtige Geräteformate. Das Modell verwendet wiederholbare Eingaben, darunter Hypertonieprävalenz und Diagnosetrends, Durchdringung der häuslichen Blutdrucküberwachung, Verschiebung des Marktanteils zwischen Oberarm- und Handgelenkgeräten, ambulante Überwachungsnutzung in Kliniken sowie die Entwicklung des durchschnittlichen Verkaufspreises in Abhängigkeit von der Funktionsübernahme (Konnektivität und manschettenlose Formfaktoren). Wo Aufschlüsselungen auf Unternehmensebene nicht offengelegt werden, wenden wir konservative Zuordnungsregeln an, die auf Produktmix-Hinweisen und Interview-Feedback basieren, und gleichen die Gesamtwerte dann mit den makroökonomischen Nachfragesignalen ab.
Die Prognose verwendet eine Szenarioanalyse, die durch Expertenkonsens gestützt wird, da die Adoptionsraten für Wearables und die Heimüberwachung je nach Leitlinien, Erstattung und Verbraucherakzeptanz schneller oder langsamer steigen können. Wir überprüfen die Annahmen nach Region, damit das Wachstum nicht überschätzt wird, wo Erschwinglichkeit und Kanalreichweite weiterhin begrenzende Faktoren darstellen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die nach Abweichungen zwischen Modelloutputs und unabhängigen Signalen suchen, wie Gerätezulassungsaktivitäten, sichtbaren Produkteinführungen und der Richtung der Gesundheitsversorgungsnutzung auf Regionsebene. Wenn ein Eingabewert einen starken Sprung erzeugt, wird er auf den Treiber zurückverfolgt, die Quelle erneut geprüft und ausgewählte Interviewpartner erneut kontaktiert, wenn die Abweichung nicht durch ein eindeutiges Ereignis erklärt werden kann.
Vor der Freigabe durchläuft die Arbeit eine interne Analystenprüfung, bei der Annahmen, Umrechnungen und Jahres-zu-Jahres-Bewegungen auf Plausibilität geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie bedeutende regulatorische Änderungen oder wesentliche Preis- und Kanaländerungen. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Von Mordor Intelligence gemessene Marktgröße für Blutdruckmessgeräte im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Blutdruckmessgeräte können variieren, selbst wenn sie scheinbar dasselbe messen, da Umfangsentscheidungen und Preislogik nicht immer konsistent sind. Unterschiede entstehen in der Regel dadurch, ob Zubehör einbezogen wird, wie manschettenlose Wearables behandelt werden, welcher Verkaufspreispunkt verwendet wird und wie schnell Annahmen aktualisiert werden, wenn sich die Adoption ändert.
Ein häufiger Treiber von Abweichungen ist die Einbeziehung verwandter Kategorien in den Gesamtwert, beispielsweise die Einbeziehung von breiterem Patientenüberwachungsgerät, Umsätzen aus Remote-Patientenüberwachungsdiensten oder geräteunabhängigen Softwareabonnements. Ein weiterer häufiger Unterschied ergibt sich aus der Preisbasis: Einige Quellen scheinen Einzelhandelspreise oder gemischte Endnutzerausgaben zu verwenden, während andere den Herstellerverkaufspreis verwenden, was den Gesamtwert verändert, selbst wenn die Gerätenachfrage ähnlich ist. Die Streuung erklärt sich auch dadurch, wie aggressiv die Durchdringung von Heimüberwachung und Wearables prognostiziert wird und ob regionale Nachfrageprüfungen angewendet werden, um das Wachstum mit Diagnose, Leitliniennutzung und Ersatzverhalten in Einklang zu halten. Der hier angewandte Ansatz umfasst die Zubehörbehandlung und die von Mordor Intelligence verwendete Herstellerpreisbasis.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,93 Mrd. USD (2026) | |
| Medizinprodukte-Datensatz A | 2,50 Mrd. USD (2024) | Verwendet eine engere gerätebezogene Definition, die automatisierten Blutdruckmessgeräten näher zu sein scheint, und der Wert ist an frühere geprüfte Geräteumsatzkategorien geknüpft, was die Einbeziehung von ambulanten Systemen, Zubehör und neueren manschettenlosen Formaten reduziert. |
| Branchenbericht B | 3,70 Mrd. USD (2023) | Verankert die Basis in einem früheren Jahr und wendet ein mittleres einstelliges Wachstumsprofil an; wahrscheinlich werden Zubehörwerte ausgeschlossen und die Verschiebung hin zu vernetzter Heimüberwachung und wearable-geführten Upgrades unterschätzt, was den Ausgangswert niedrig hält. |
Über die drei Zahlen hinweg ist die wichtigste Erkenntnis, dass die Jahresauswahl und der Produktumfang den größten Teil der Abweichung erklären, während der Rest auf die Preisbasis und Annahmen zur Adoptionsgeschwindigkeit zurückzuführen ist. Indem der Wertaufbau an klare Nachfragetreiber geknüpft wird (Durchdringung der Heimüberwachung, ambulante Nutzung und Geräteersatz) und die Outputs dann mit Lieferanten- und Kanalsignalen abgeglichen werden, bleibt die endgültige Zahl transparent und für die Planung reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Blutdruckmessgeräte?
Die Marktgröße für Blutdruckmessgeräte beträgt im Jahr 2026 5,93 Milliarden USD und wird voraussichtlich bis 2031 9,61 Milliarden USD erreichen.
Welches Produktsegment wächst am schnellsten?
Manschettenlose Wearable-Monitore expandieren mit einer CAGR von 12,07 % und verzeichnen damit das höchste Wachstum unter allen Produkttypen bis 2031.
Warum gewinnt die häusliche Gesundheitsversorgung für die Blutdruckmessung an Bedeutung?
Die Medicare-Erstattung von 49,04 USD pro Monat für das Fernmonitoring und ein nachgewiesener ROI von 22,2 % in Krankenhausprogrammen machen häusliche Umgebungen wirtschaftlich attraktiv.
Welche ist die am schnellsten wachsende Region im globalen Markt für Blutdruckmessgeräte?
Asien-Pazifik wird voraussichtlich im Prognosezeitraum (2026–2031) mit der höchsten CAGR wachsen.
Was sind die wichtigsten regulatorischen Hürden für manschettenlose Geräte?
Die partielle FDA-Anerkennung von IEEE 1708-2014, Lücken bei der Genauigkeitsvalidierung und separate pädiatrische Studien verlängern die Zulassungszeiten und erhöhen die Kosten.