
Marktgröße und Marktanteil für Black Masterbatch
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.38 Milliarden US-Dollar |
| Marktgröße (2031) | 4.33 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Black Masterbatch von Mordor Intelligence
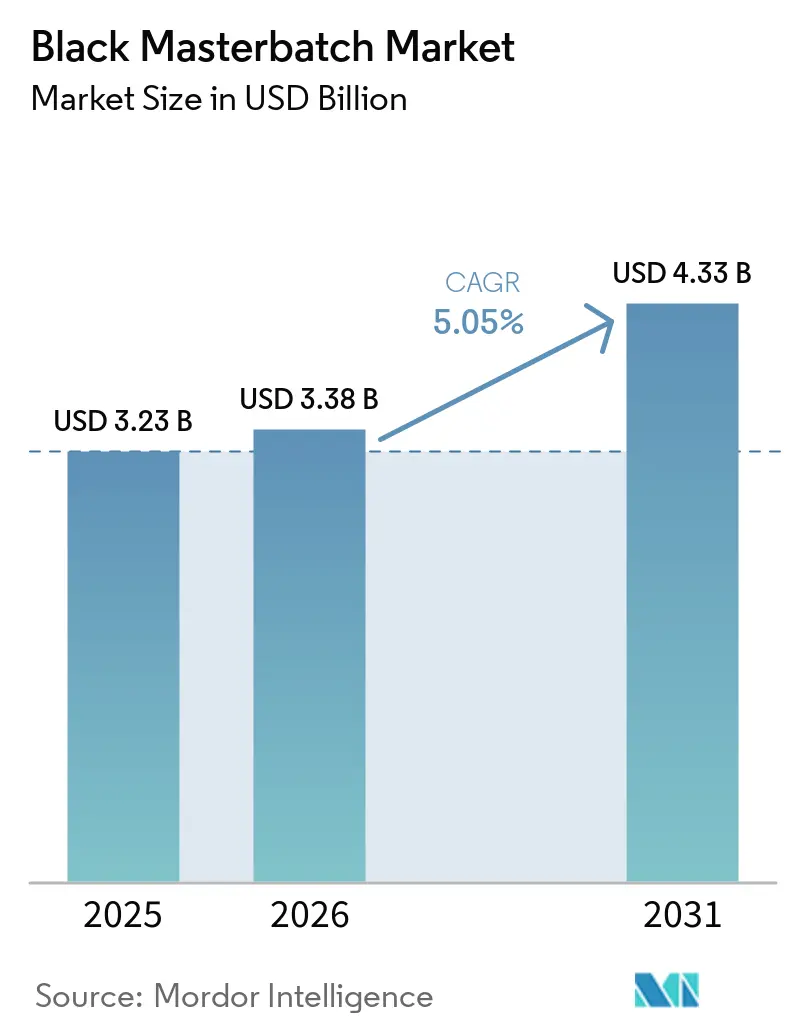
Die Marktgröße des Black-Masterbatch-Marktes wurde im Jahr 2025 auf 3,23 Milliarden USD geschätzt und wird voraussichtlich von 3,38 Milliarden USD im Jahr 2026 auf 4,33 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,05 % während des Prognosezeitraums (2026–2031). Der Black-Masterbatch-Markt wird durch die Nachfrage nach Opazität, UV-Beständigkeit und thermischer Stabilität in Verpackungsfolien, Rohren, Automobilverkleidungen, Kabelummantelungen, Agrarfolien und Geomembranen angetrieben. Standardformulierungen machen weiterhin den größten Teil der Produktion aus, während leitfähige, nahinfrarot (NIR)-sortierbare und recyclingpolymerkompatible Qualitäten in der Produktentwicklung zunehmend Beachtung finden. Flexible Verpackungen und öffentliche Infrastrukturprogramme sorgen für eine stabile Nachfrage in den wichtigsten Verarbeitungsanwendungen. Recyclingvorschriften beeinflussen die Auswahl von Verpackungsprodukten, da herkömmliches Ruß die zuverlässige optische Sortierung beeinträchtigt. Rohstoffkostenschwankungen bleiben bedeutend, da viele Verpackungskäufer eine begrenzte Toleranz gegenüber Preiserhöhungen haben. Der Black-Masterbatch-Markt ist auch von Verarbeitern abhängig, die eine gleichbleibende Formulierungsqualität über mehrere Polymersysteme hinweg benötigen. Diese Anforderung unterstützt die Nachfrage nach Produkten, die Verarbeitungs-, Schutz- und Erscheinungsanforderungen in einem einzigen Additivkonzentrat erfüllen. Lieferanten reagieren mit Formulierungen, die auf spezifische Endanwendungsbedingungen zugeschnitten sind.
Wichtigste Erkenntnisse des Berichts
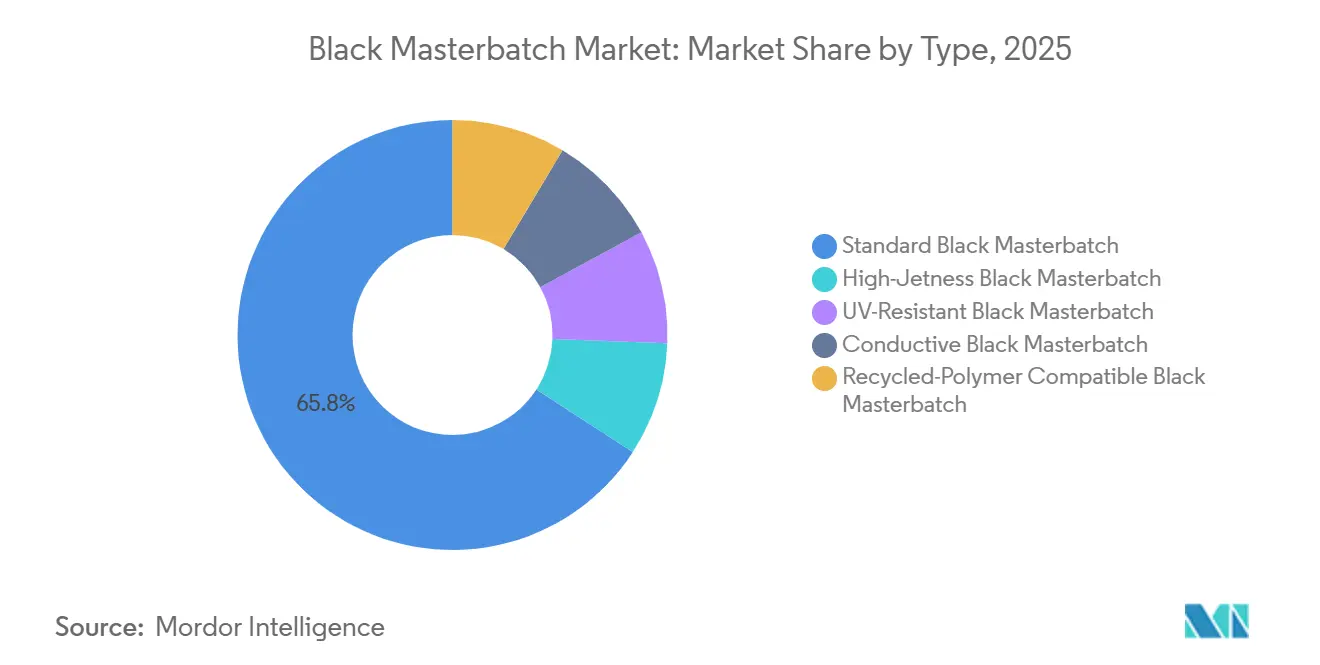
- Nach Typ hielt Standard-Black-Masterbatch im Jahr 2025 einen Umsatzanteil von 65,84 %, während Leitfähiges Black Masterbatch bis 2031 voraussichtlich mit einer CAGR von 5,67 % wachsen wird.
- Nach Trägerharz hielt Polypropylen im Jahr 2025 einen Umsatzanteil von 30,56 %, während Lineares Polyethylen niedriger Dichte (LLDPE) bis 2031 voraussichtlich mit einer CAGR von 5,88 % wachsen wird.
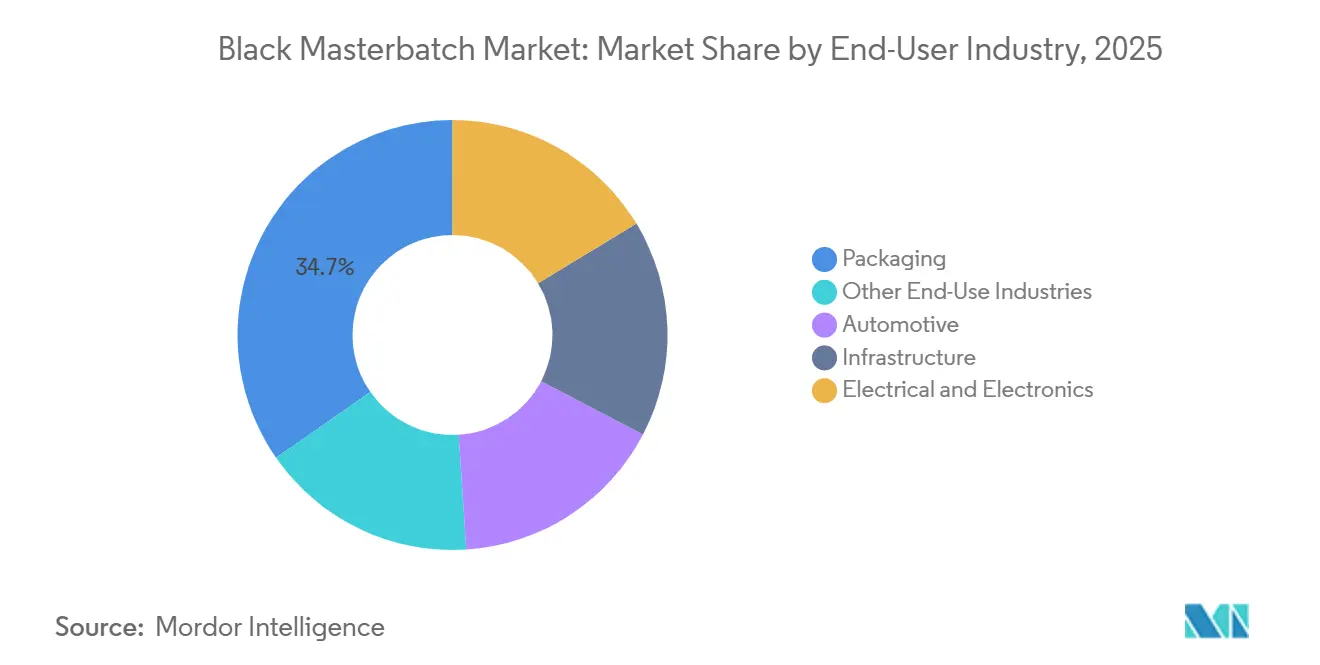
- Nach Endverbraucherbranche hielt Verpackung im Jahr 2025 einen Umsatzanteil von 34,67 %, während die Automobilindustrie bis 2031 voraussichtlich mit einer CAGR von 6,21 % wachsen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Umsatzanteil von 47,81 % und es wird erwartet, dass die Region bis 2031 mit einer CAGR von 5,83 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Black-Masterbatch-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung flexibler und starrer Kunststoffverpackungen | +1.4% | Global, am stärksten in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Leichtbau und Elektrifizierung von Fahrzeugen | +1.2% | Europa, Nordamerika, China, Südkorea | Mittelfristig (2–4 Jahre) |
| Steigende UV-Stabilitätsanforderungen in Infrastruktur und Landwirtschaft | +0.9% | Asien-Pazifik als Kern, Ausweitung auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum leitfähiger Kunststoffe in Elektronik und Elektrofahrzeugen | +0.8% | Asien-Pazifik, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Nahinfrarot (NIR)-sortierbare Formulierungen unter Recyclingfähigkeitsregeln | +0.6% | Europa, Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung flexibler und starrer Kunststoffverpackungen
Flexible Verpackungen bleiben der primäre Nachfragetreiber im Black-Masterbatch-Markt. Der Trend zu Mono-Material-Polyethylen- und Polypropylenfolien stärkt die Nachfrage nach Polypropylen (PP)- und linearen Polyethylen-niedriger-Dichte (LLDPE)-Trägersystemen. Diese Folienstrukturen ermöglichen es Verarbeitern, die Black-Masterbatch-Beladung ohne Beeinträchtigung durch Klebeschichten zu steuern. Opake Versandtaschen für Elektronikretouren und medizinische Versorgungsgüter erfordern konsistenten UV-Schutz und Feuchtigkeitsbeständigkeit auf Hochdurchsatz-Folienlinien. In Brasilien erweitern Verpackungsverarbeiter die Produktion von Agrarballenwickeln und Silagefolien, die Schutz vor subtropischer UV-Strahlung benötigen. Ampacet brachte im März 2025 UVBLOCK 1496 auf den Markt, um Pigmentierung, UV-Schutz und regulatorische Unterstützung in einem einzigen Konzentrat für Verpackungsverarbeiter zu kombinieren.
Leichtbau und Elektrifizierung von Fahrzeugen
Die Fahrzeugelektrifizierung verändert die Leistungsanforderungen an Automobilkunststoffverbindungen im Black-Masterbatch-Markt. Batterie-Elektrofahrzeugplattformen verwenden größere thermoplastische Teile, darunter Batteriegehäuse, Unterbodenverkleidungen und aerodynamische Verkleidungen. Diese Teile erfordern Opazität, UV-Stabilität und kontrollierte Leitfähigkeit, ohne die Schlagfestigkeit zu beeinträchtigen. Cabot brachte im Mai 2024 REPLASBLAK reUN5285 und reUN5290 auf den Markt, mit 45 % bzw. 20 % International Sustainability and Carbon Certification (ISCC) PLUS massenbilanziertem zertifiziertem Recyclinganteil für Automobilcompoundeure. Anforderungen an Fahrzeuge am Ende ihrer Lebensdauer machen Black Masterbatch auch in der Designphase wichtiger. Lieferanten, die für zertifizierte Recyclingträgerformulierungen qualifiziert sind, sind besser positioniert, um zukünftige Materialanforderungen zu erfüllen.
Steigende UV-Stabilitätsanforderungen in Infrastruktur und Landwirtschaft
Infrastruktur- und Landwirtschaftsanwendungen schaffen eine stabile Nachfrage nach UV-stabilisierten Qualitäten im Black-Masterbatch-Markt. HDPE- und PVC-Rohre, Geomembranen und Dachabdichtungsbahnen haben Nutzungsdaueranforderungen von 20 bis 50 Jahren. Eine Rußbeladung von 2,00 % bis 2,50 % Gewichtsanteil wird für den UV-Schutz in diesen Anwendungen verwendet. Wassermanagement- und Bewässerungsprojekte in Indien, Südostasien, Saudi-Arabien und Südafrika erfordern Rohrverbindungen mit gleichmäßiger Rußdispersion. Mulchfolien, Gewächshausabdeckungen und Silagewickel erfordern ebenfalls eine längere Nutzungsdauer über mehr als eine Wachstumsperiode. Granula bietet nahinfrarot (NIR)-detektierbare Black-Masterbatch-Optionen für lebensmittelkontaktgeeignete Anwendungen an und zeigt, wie UV-Leistung und Sortierkompatibilität gemeinsam adressiert werden können.
Wachstum leitfähiger Kunststoffe in Elektronik und Elektrofahrzeugen
Leitfähige Qualitäten unterstützen eine wachsende Anzahl elektrischer Anwendungen im Black-Masterbatch-Markt. Batteriepackgehäuse, Sensorgehäuse und antistatische Kraftstoffsystemteile erfordern kontrolliertes elektrisches Verhalten. Statisch ableitende Anwendungen können einen Volumenwiderstand von 10⁶ bis 10⁹ Ω·cm erfordern, was eine sorgfältige Rußdispersion voraussetzt. Halbleiterschalen, Kabelummantelungen und Steckverbindergehäuse verwenden ebenfalls leitfähige Formulierungen. Der Ausbau von 5G-Netzwerken und Rechenzentren unterstützt die Nachfrage nach schwarzen, flammhemmenden Kabelverbindungen. Avient brachte im Februar 2026 Nymax REC-Formulierungen für recycelte Nylon-Industriesysteme auf den Markt, die ein High-Jetness-Black-Masterbatch enthalten. Leitfähige Formulierungen erfordern eine engere Kontrolle als Produkte, die ausschließlich zur Einfärbung verwendet werden, da selbst eine kleine Änderung der Dispersion die elektrische Leistung und die Kundenqualifizierung beeinflussen kann. Dies macht die Anwendungsunterstützung für Komponentenhersteller und Compoundeure wichtig. Kabel- und Elektroniканwendungen können auch Leitfähigkeitsanforderungen mit flammhemmenden oder Haltbarkeitsanforderungen kombinieren. Lieferanten, die diese Anforderungen in einem kompatiblen Trägerharz erfüllen können, haben einen klareren Weg zur spezialisierten Nachfrage. Der Black-Masterbatch-Markt entwickelt sich in leistungsstärkeren elektrischen Anwendungen über die Standardpigmentierung hinaus, wo sowohl elektrische Zuverlässigkeit als auch wiederholbare Verarbeitung notwendig sind. Die Produktentwicklung muss dennoch den Kostenerwartungen der Elektronik- und Fahrzeuglieferketten entsprechen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Ruß- und Polymerrohstoffkosten | -0.7% | Global, insbesondere China, Indien und der Nahe Osten | Kurzfristig (≤ 2 Jahre) |
| Durch Ruß verursachtes Versagen der konventionellen NIR-Sortierung | -0.5% | Europa, Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Charge-zu-Charge-Variabilität bei gemischten Recyclingrohstoffen | -0.4% | Global, insbesondere Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Ruß- und Polymerrohstoffkosten
Ruß- und Polymerrohstoffkosten bleiben ein Hemmnis für den Black-Masterbatch-Markt. In den Jahren 2025 und 2026 lagen die Rußpreise in Shandong zwischen 6.250 CNY und 8.800 CNY pro Tonne, bedingt durch steigende Steinkohlenteerkosten. Begrenzte Verfügbarkeit von Anthrazit und Kaufzyklen des Reifensektors erhöhten den Druck auf die Hersteller zusätzlich. Störungen des Verkehrs in der Straße von Hormus Anfang 2026 erhöhten ebenfalls die Rohstoffkosten, bevor die Preise wieder zurückgingen. Verpackungskunden widerstehen häufig Spotpreiserhöhungen, was die Kostenrückgewinnung für Hersteller erschwert. Plastiblends India Ltd berichtete, dass geopolitische Faktoren und Lieferkettenunterbrechungen die Rohstoffpreise beeinflussten.
Durch Ruß verursachtes Versagen der konventionellen NIR-Sortierung
Herkömmlicher Ruß absorbiert Nahinfrarot (NIR)-Strahlung und begrenzt damit das Recyclingpotenzial vieler schwarzer Kunststoffe. NIR-Sortiersysteme können rußgefüllte Polyolefine in gängigen Verpackungsrückgewinnungsströmen nicht zuverlässig identifizieren. RecyClass klassifiziert rußgefärbte Verpackungen nach seinen Bewertungskriterien als nicht recycelbar, während APR-Leitlinien die Verwendung von Ruß in Rückgewinnungsströmen für starre Verpackungen entmutigen[1]RecyClass, "Recyclability Assessment," RecyClass, recyclass.eu. Die Verordnung (EU) 2025/40 gilt ab dem 12. August 2026 und verknüpft Recyclingfähigkeitsleistungsklassen mit Gebührenstrukturen der erweiterten Herstellerverantwortung. Höhere Kosten für detektierbare Formulierungen können die Einführung verzögern, während aktuelle Sortiersysteme weiterhin für nicht-schwarze Ströme optimiert bleiben. Im Januar 2026 stellte Sabert seine FastPac-Linie starrer schwarzer Behälter auf rußfreie Pigmentierung um und verbesserte damit die NIR-Sortierbarkeit. Der Black-Masterbatch-Markt ist von diesem Problem betroffen, da Verpackungsdesignentscheidungen bestimmen, ob Material in einen nutzbaren Recyclingkreislauf zurückgeführt werden kann. Markeninhaber müssen die höheren Kosten detektierbarer Alternativen gegen potenzielle Kosten abwägen, die mit einer geringeren Recyclingfähigkeitsleistung verbunden sind. Verarbeiterentscheidungen hängen auch von der Verfügbarkeit von Formulierungen ab, die das erforderliche schwarze Erscheinungsbild beibehalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Standard-Schwarzqualitäten führen nach Anteil, leitfähige und kreislaufwirtschaftliche Qualitäten treiben Wertwachstum an
Standard-Black-Masterbatch hielt im Jahr 2025 einen Marktanteil von 65,84 % am Black-Masterbatch-Markt. Es wird weiterhin häufig in der Folienextrusion für Massenware, der Rohrproduktion und dem Spritzguss eingesetzt. Käufer in diesen Anwendungen priorisieren Kosten pro Tonne, Rußbeladung, Dispersionsqualität und Trägerharzkompatibilität. High-Jetness-Black-Masterbatch wird in Automobilinstrumententafeln, Elektronikgehäusen und Premium-Verpackungen verwendet, wo tiefe Farbe erforderlich ist und kleinere Partikelgrößen sowie höhere Rußkonzentrationen notwendig sein können. UV-beständiges Black Masterbatch wird in Infrastruktur und Landwirtschaft eingesetzt, wo Materialien Witterungseinflüssen standhalten müssen.
Leitfähiges Black Masterbatch wird bis 2031 voraussichtlich mit einer CAGR von 5,67 % wachsen. Die Nachfrage nach leitfähigen Qualitäten wird durch eine wachsende Anzahl elektrisch gesteuerter Kunststoffkomponenten in Elektrofahrzeugen (EV) und strengere Anforderungen an den elektrostatischen Entladungsschutz (ESD) in der Elektronik unterstützt. Recyclingpolymerkompatible Qualitäten bleiben das kleinste Typsegment, helfen aber dabei, Farbvariationen in Post-Consumer-Recyclingrohstoffen zu maskieren und unterstützen so kommerziell verwertbare Ausgaben aus variablen Recyclat-Strömen. Cabots REPLASBLAK-Portfolio umfasst Optionen mit bis zu 45 % International Sustainability and Carbon Certification (ISCC) PLUS massenbilanziertem zertifiziertem Recyclingträgerinhalt. LyondellBasell berichtete im Januar 2026 von einer kommerziellen Akzeptanz seines Circulen-Kreislaufmasterbatch-Portfolios, was auf ein Beschaffungsinteresse an Recyclingträgerprodukten hindeutet.
Recyclingpolymerkompatible Produkte adressieren eine besondere Verarbeitungsherausforderung. Recyclat weist aufgrund gemischter Sammelströme häufig unterschiedliche Farben und Eigenschaften auf. Schwarze Formulierungen können ein gleichmäßigeres Enderscheinungsbild bieten und die kommerzielle Verwertbarkeit dieser Materialien verbessern. Dies ist besonders relevant, wenn Kunden Produkte mit Recyclinganteil ohne inkonsistente visuelle Ausgabe benötigen. Nahinfrarot (NIR)-detektierbare Formulierungen bieten einen zusätzlichen Recyclingvorteil in Anwendungen, die Sortierbarkeit erfordern. Der Black-Masterbatch-Markt entwickelt daher Qualitäten, die sowohl Variationen in Recyclingrohstoffen als auch Anforderungen an die End-of-Life-Rückgewinnung adressieren. Die Produktqualifizierung bleibt wichtig, da Recyclingträger sich während der Verarbeitung anders verhalten können als Neuharze. Lieferanten müssen nachweisen, dass Leistungsansprüche über die vorgesehenen Harzsysteme hinweg aufrechterhalten werden können. Kreislaufmaterialzertifizierungen sind ebenfalls relevant, wenn Kunden eine verifizierte Lieferkettendokumentation benötigen.


Nach Trägerharz: Polypropylen führt nach Anteil, LLDPE verzeichnet das schnellste Wachstum
Polypropylen hielt im Jahr 2025 einen Marktanteil von 30,56 % am Black-Masterbatch-Markt. Seine Position spiegelt die breite Verwendung in Verpackungsverschlüssen, Automobilinnenteilen und Gehäusen für weiße Ware wider. PP-Trägerformulierungen können direkt in diese Produktionsströme integriert werden, ohne Trägerharzkompatibilitätsprobleme. LDPE und HDPE dienen als wichtige sekundäre Basen in Agrarfolien und Infrastrukturrohren. HDPE-Masterbatch ist besonders relevant für die Rohrextrusion in Asien-Pazifik und dem Nahen Osten. PET-Träger-Masterbatch wird in thermogeformten Verpackungen und Polyesterfolien verwendet, wo Lebensmittelkontaktanforderungen und intrinsische Viskosität die Formulierungsmöglichkeiten einschränken.
LLDPE wird bis 2031 voraussichtlich mit einer CAGR von 5,88 % wachsen. Der Black-Masterbatch-Markt für LLDPE profitiert vom Wachstum flexibler Verpackungen in Süd- und Südostasien sowie von Agrarfolienprogrammen in Indien und Brasilien. LLDPE bietet eine höhere Durchstichfestigkeit und Flexibilität als LDPE und eignet sich für die Dünnfolienextrusion, bei der Masterbatch bei niedrigen Einmischverhältnissen dispergieren muss. PVC-Qualitäten werden weiterhin für Kabelummantelungen und Profile verwendet, während Polyamid- und Polystyrolträger Anwendungen mit geringerem Volumen im Ingenieurbereich bedienen. Prozessüberwachungssysteme, die in den Jahren 2024 und 2025 eingesetzt wurden, reduzierten Farbvariationen bei der Dünnfolienextrusion und ermöglichten es einigen Verarbeitern, die Masterbatch-Beladung zu reduzieren und gleichzeitig die optische Leistung aufrechtzuerhalten.
LLDPE-Formulierungen müssen eine stabile Folienproduktion unter variierenden Betriebsbedingungen unterstützen. Saubere Dispersion ist wichtig, da Defekte in dünnen Folien sichtbarer sind. Agrarfolienanwendungen erfordern eine zuverlässige Witterungsleistung, während Verpackungsanwendungen größeren Wert auf Ausgabekonsistenz und effizienten Einsatz von Additiven legen. Diese Anforderungen machen die Trägerharzauswahl zu einer praktischen Überlegung im Produktdesign. Verarbeiter, die LLDPE verwenden, müssen Flexibilität mit Prozessstabilität in Einklang bringen, und die Entwicklungsarbeit konzentriert sich sowohl auf optische Eigenschaften als auch auf die Linienleistung. Das Trägersystem muss auch mit dem Basisharz des Kunden kompatibel sein, was bestimmen kann, ob eine Formulierung für die Hochdurchsatz-Folienproduktion geeignet ist.
Nach Endverbraucherbranche: Verpackung führt nach Anteil, Automobilindustrie verzeichnet das schnellste Wachstum
Verpackung machte im Jahr 2025 einen Marktanteil von 34,67 % am Black-Masterbatch-Markt aus. Black Masterbatch wird in der Verpackung für Pigmentierung, Lichtschutz, UV-Stabilisierung sowie Außenlagerung und Folienleistung verwendet. Pharmazeutische und fotografische Materialien können lichtblockierende Formulierungen erfordern, um das Produkt zu schützen. E-Commerce-Logistik unterstützt ebenfalls die Nachfrage nach opaken Schutzfolien und Versandtaschen. Lebensmittelsichere UV-Barrierprodukte wie UVBLOCK 1496 adressieren Verarbeiter, die eine längere Haltbarkeit von flexiblen Mehrschichtstrukturen benötigen. Die Infrastrukturnachfrage nach Rohren aus Polyethylen hoher Dichte (HDPE), Geomembranen und Kabelschutzrohren bietet eine stabile, projektgebundene Produktionsquelle.
Die Automobilindustrie wird bis 2031 voraussichtlich mit einer CAGR von 6,21 % wachsen. Der Black-Masterbatch-Markt wird durch Batteriegehäuse für batteriebetriebene Elektrofahrzeuge (BEV), Unterbodenverkleidungen und Ladeanschlusseinheiten unterstützt, die thermische Stabilität erfordern. Bestimmte Komponenten erfordern auch kontrollierte Leitfähigkeit. Elektro- und Elektroniканwendungen erhöhen die Nachfrage nach leitfähigen und flammhemmenden Verbindungen in der Kabelführung und Gerätegehäusen. Automobilspezifikationen verlagern sich hin zu Materialien, die mehrere Funktionen innerhalb einer einzigen Komponente erfüllen. Black-Masterbatch-Lieferanten müssen daher Formverhalten, langfristige thermische Leistung, Erscheinungsbild und elektrische Anforderungen unterstützen.
Batteriebezogene Anwendungen beinhalten Test- und Qualifizierungsanforderungen, die sich von denen für Massenverpackungen unterscheiden, was eine höhere Eintrittsbarriere für leitfähige oder hochthermisch stabile Qualitäten schafft. Gleichzeitig untersttzt die größere installierte Basis konventioneller Fahrzeuge weiterhin die Nachfrage nach Standard-Automobilverbindungen. Der Black-Masterbatch-Markt muss sowohl etablierte Fahrzeugprogramme als auch neuere elektrifizierte Plattformen bedienen. Formulierungen, die von Erstausrüster (OEM)-Lieferanten zugelassen wurden, können während langer Fahrzeugproduktionszyklen in Verwendung bleiben und verlängern so die kommerzielle Rolle qualifizierter Produkte nach der Zulassung. Dies macht auch lokale technische Unterstützung wichtig, wenn ein Komponentenhersteller Harzsysteme oder Produktionsbedingungen ändert.
Geografische Analyse
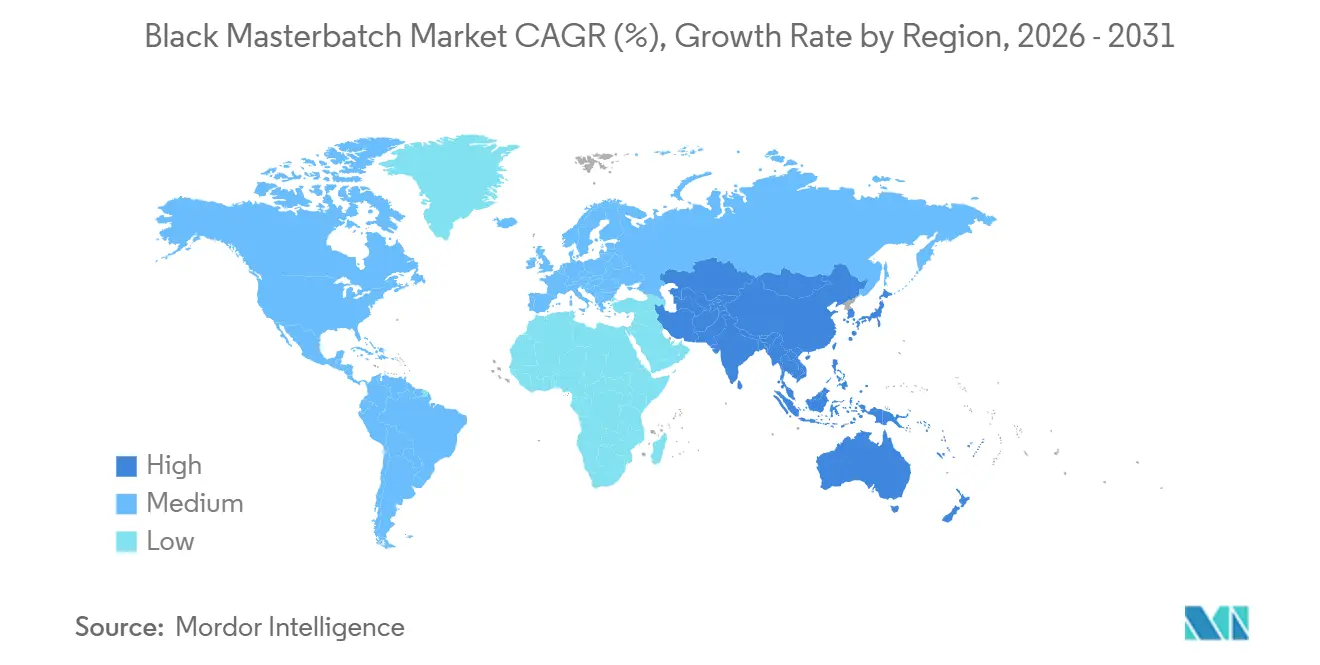
Asien-Pazifik entfiel im Jahr 2025 auf einen Marktanteil von 47,81 % am Black-Masterbatch-Markt und wird bis 2031 voraussichtlich mit einer CAGR von 5,83 % wachsen. China unterstützt die regionale Nachfrage durch Automobil-, Elektronik- und Verpackungsproduktion. Indien entwickelt sich zu einem zweiten Wachstumszentrum, angetrieben durch Kunststoffverarbeitung und bauwirtschaftlich verknüpfte Rohrnachfrage. Japan und Südkorea adressieren eine höherwertige Nachfrage nach Automobilelektronik und optischen Komponenten. Vietnam und Thailand ziehen weiterhin Verpackungs- und Konsumgüterproduktion an. Die regionale Rußversorgungsbasis unterstützt die Standard- und Massenproduktion, während japanische und koreanische Formulierer Premium-Leitfähigkeitsqualitäten bedienen.
Europa und Nordamerika werden stärker durch Regulierung und Automobilanforderungen geprägt als durch reines Produktionswachstum. Der Black-Masterbatch-Markt in Europa bewegt sich aufgrund der Anforderungen der Verpackungs- und Verpackungsabfallverordnung (PPWR) und differenzierter Gebühren der erweiterten Herstellerverantwortung (EPR) in Richtung Nahinfrarot (NIR)-detektierbarer und rußfreier Formulierungen. Diese Anforderungen unterstützen die Nachfrage nach Leistungsformulierungen, auch wenn Verpackungsreduzierungsmaßnahmen einen Teil des Kunststoffverbrauchs begrenzen. LyondellBasell erweiterte den Vertrieb von Masterbatch und benutzerdefinierten Leistungsfarben in Deutschland und Österreich über Interpolimeri, wirksam ab Q1 2026[2]LyondellBasell, "LYB Expands Masterbatch and Custom Performance Color Distribution with Interpolimeri," LyondellBasell, lyondellbasell.com. Nordamerika zeigt Nachfrage nach nachhaltigen schwarzen Formulierungen und hochwertigen Automobilanwendungen. Installationen von Kabeln für erneuerbare Energien unterstützen ebenfalls die Nachfrage nach UV-beständigen und halogenfreien Niedrigrauch (LSZH)-konformen schwarzen Verbindungen.
Südamerika, der Nahe Osten und Afrika folgen Infrastruktur- und Agrarinvestitionszyklen. Lebensmittel- und Getränkeproduktion sowie E-Commerce-Verpackungen unterstützen die Nachfrage in diesen Regionen. Mulchfolien und Bewässerungsrohre für den Anbau von Zuckerrohr, Kaffee und Zitrusfrüchten verwenden UV-stabilisierte HDPE- und LDPE-Formulierungen. Mexiko profitiert vom Nearshoring in der Automobilindustrie und einer höheren Nachfrage nach Verkleidungs- und Außenverkleidungsverbindungen. Saudi-Arabien und Südafrika unterstützen projektgebundene Nachfrage nach UV-stabilen HDPE-Rohrverbindungen durch Infrastrukturinvestitionen und Wasserversorgungsrehabilitation. Investitionszyklen in diesen Regionen neigen dazu, die Nachfrage mit spezifischen Bau-, Bewässerungs- und Agrarbeschaffungsprogrammen zu verknüpfen, was Bestellmuster weniger konsistent machen kann als in reifen Verpackungsmärkten. UV-Schutz ist in diesen Anwendungen besonders wichtig aufgrund der Exposition gegenüber hohen Außentemperaturen und Sonnenstrahlung. Lieferanten müssen eine stabile Dispersion aufrechterhalten, um die Nutzungsdauererwartungen von Rohr- und Folienkunden zu erfüllen. Der Black-Masterbatch-Markt bietet Chancen, da die lokale Verarbeitungskapazität parallel zu diesen Projekten wächst, obwohl deren Realisierung von einer konsistenten Produktversorgung und technischer Unterstützung für regionale Verarbeiter abhängt.

Wettbewerbslandschaft
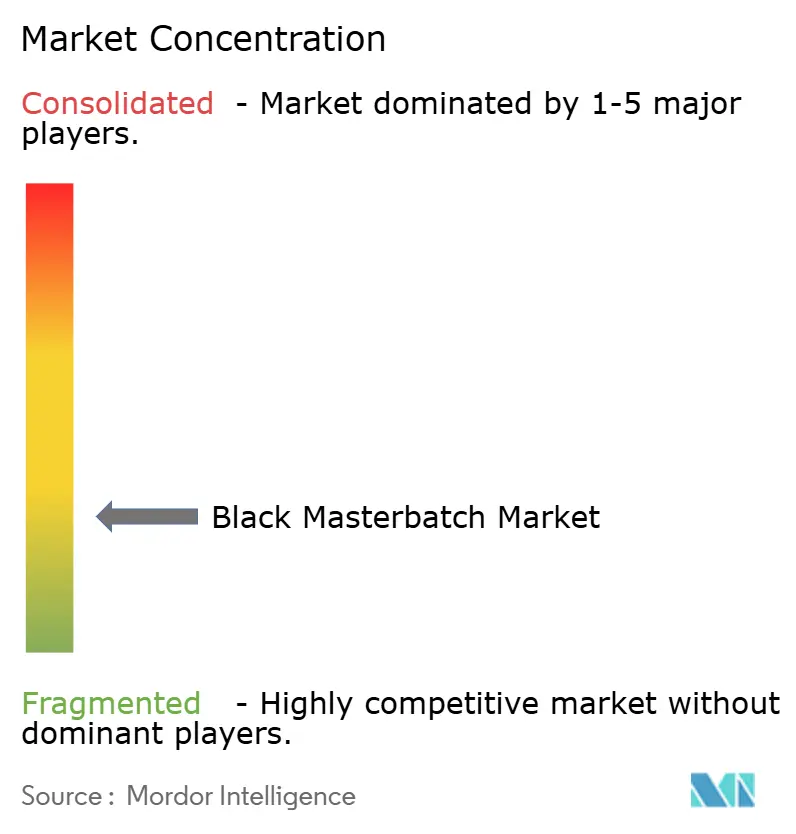
Der Black-Masterbatch-Markt ist fragmentiert. Cabot Corporation, Ampacet Corporation, LyondellBasell, Clariant und Avient Corporation halten multiregionale Positionen durch Produktionsnetzwerke, Rußbeschaffung und Anwendungslabore. Regionale Spezialisten in Indien, Südostasien und Osteuropa konkurrieren durch maßgeschneiderte Formulierungen, lokale technische Unterstützung und kurze Lieferzeiten. Globale Lieferanten lenken Investitionen in funktionale Qualitäten und Kreislaufmaterialzertifizierungen, während regionale Hersteller die Standard-Schwarzkapazität für inländische Verpackungs- und Rohrverarbeiter ausbauen. Cabots REPLASBLAK-Portfolio kombiniert Recyclingträgerinhalt mit International Sustainability and Carbon Certification (ISCC) PLUS-Massenbilanzierungszertifizierung für Automobilcompoundeure.
Die Technologieakzeptanz beeinflusst auch die relative Position der Lieferanten im Black-Masterbatch-Markt. Prozessüberwachungssysteme für die Rußdispersion verbessern die Chargenkonsistenz und können den Energieverbrauch reduzieren, obwohl kleinere Hersteller möglicherweise Schwierigkeiten haben, dieses Maß an Prozesskontrolle zu erreichen. Sesotec brachte im September 2026 das VARISORT+ CARBON BLACK-System auf den Markt, um rußgefüllte Polyolefine durch Mittelwellen-Infrarotsortierung zu detektieren. Diese Fähigkeit kann die Rückgewinnungsoptionen für Material verbessern, das konventionelle Nahinfrarot (NIR)-Systeme nicht detektieren können. NIR-sortierbare Qualitäten bieten eine bedeutende Chance für kleinere europäische Verpackungsverarbeiter, die die Anforderungen der Verpackungs- und Verpackungsabfallverordnung (PPWR) erfüllen möchten. Diese Verarbeiter benötigen möglicherweise Formulierungsunterstützung, um von Standard-Ruß wegzukommen, ohne die visuelle Qualität zu verlieren. Tosaf richtete eine Farbmasterbatch-Produktionsanlage in Olkusz, Polen, ein, die im Q2 2026 mit einer Anfangskapazität von 3.000 Tonnen pro Jahr in Betrieb ging. Die Anlage richtet sich an Verarbeiter in Polen, der Ukraine und im weiteren Osteuropa und bietet lokale Produktion und technische Unterstützung für Kunden, die kurze Durchlaufzeiten benötigen. LyondellBasells erweitertes Vertriebsarrangement in Deutschland und Österreich ist ein weiteres Beispiel für eine lokale Servicestrategie.
Der Black-Masterbatch-Markt belohnt weiterhin Lieferanten, die Farbleistung mit nachverfolgbaren Kreislaufinhaltansprüchen kombinieren können. Zertifizierte Materialpfade können den Qualifizierungsaufwand für Kunden reduzieren, die dokumentierten Recyclinginhalt benötigen. Dieselben Produkte müssen jedoch das wiederholbare Verarbeitungsverhalten aufrechterhalten, das in Automobilcompoundieroperationen erwartet wird – eine Anforderung, die Unternehmen mit Anwendungslaboren und etablierten Testkapazitäten begünstigt. Regionale Wettbewerber behalten einen Vorteil, wo Verarbeiter schnelle Produktanpassungen oder kürzere Versorgungswege benötigen. Der Wettbewerb in diesem Markt basiert daher sowohl auf technischer Qualifizierung als auch auf lokaler Servicekapazität.
Marktführer im Black-Masterbatch-Bereich
-
Cabot Corporation
-
Ampacet Corporation
-
Avient Corporation
-
LyondellBasell Industries Holdings B.V.
-
Plastiblends
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: LyondellBasell (LYB) unterzeichnete eine Vertriebsvereinbarung mit Interpolimeri Spa, um die Masterbatch- und benutzerdefinierte Leistungsfarbversorgung in Deutschland und Österreich auszuweiten, wirksam ab Q1 2026. Dies erweiterte eine bestehende Partnerschaft, die bereits Italien, Slowenien und die Iberische Halbinsel abdeckte. Die Expansion zielt auf die wachsende Nachfrage nach lokalem technischen Support und schnell verfügbarer Masterbatch-Versorgung in Märkten ab, in denen LYB während einer europäischen Markteinführungsüberprüfung im Jahr 2025 unterversorgte Kundensegmente identifizierte.
- April 2026: Tosaf Compounds Ltd. gab die Einrichtung einer neuen Farbmasterbatch-Produktionsanlage in Olkusz, Polen (ca. 40 km von Krakau entfernt), mit einer anfänglichen Jahreskapazität von 3.000 Tonnen auf einem 5.500 m² großen Gelände bekannt. Die Anlage wurde im Q2 2026 in Betrieb genommen und dient Polen, der Ukraine und dem weiteren Osteuropa als regionaler Produktions- und technischer Supportknotenpunkt.


Globaler Berichtsumfang des Black-Masterbatch-Marktes
Black Masterbatch ist eine konzentrierte Mischung aus Rußpigmenten, einem Trägerharz und funktionellen Additiven, die zur Einfärbung und Verbesserung von Kunststoffprodukten verwendet wird. Es wird breit in Branchen wie Verpackung, Automobil, Landwirtschaft und Bauwesen eingesetzt, wo konsistente schwarze Einfärbung und Leistungseigenschaften erforderlich sind.
Der Black-Masterbatch-Markt ist nach Typ, Trägerharz, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in Standard-Black-Masterbatch, High-Jetness-Black-Masterbatch, UV-beständiges Black Masterbatch, leitfähiges Black Masterbatch und recyclingpolymerkompatibles Black Masterbatch segmentiert. Nach Trägerharz ist der Markt in Polypropylen, lineares Polyethylen niedriger Dichte, Polyethylen niedriger Dichte, Polyethylen hoher Dichte, Polyethylenterephthalat, Polyvinylchlorid, Polystyrol, Polyamid und sonstige Trägerharze segmentiert. Nach Endverbraucherbranche ist der Markt in Automobilindustrie, Verpackung, Infrastruktur, Elektro und Elektronik sowie sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Black Masterbatch in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Standard-Black-Masterbatch |
| High-Jetness-Black-Masterbatch |
| UV-beständiges Black Masterbatch |
| Leitfähiges Black Masterbatch |
| Recyclingpolymerkompatibles Black Masterbatch |
| Polypropylen |
| Lineares Polyethylen niedriger Dichte |
| Polyethylen niedriger Dichte |
| Polyethylen hoher Dichte |
| Polyethylenterephthalat |
| Polyvinylchlorid |
| Polystyrol |
| Polyamid |
| Sonstige Trägerharze |
| Automobilindustrie |
| Verpackung |
| Infrastruktur |
| Elektro und Elektronik |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Standard-Black-Masterbatch | |
| High-Jetness-Black-Masterbatch | ||
| UV-beständiges Black Masterbatch | ||
| Leitfähiges Black Masterbatch | ||
| Recyclingpolymerkompatibles Black Masterbatch | ||
| Nach Trägerharz | Polypropylen | |
| Lineares Polyethylen niedriger Dichte | ||
| Polyethylen niedriger Dichte | ||
| Polyethylen hoher Dichte | ||
| Polyethylenterephthalat | ||
| Polyvinylchlorid | ||
| Polystyrol | ||
| Polyamid | ||
| Sonstige Trägerharze | ||
| Nach Endverbraucherbranche | Automobilindustrie | |
| Verpackung | ||
| Infrastruktur | ||
| Elektro und Elektronik | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Black-Masterbatch-Marktes?
Die Marktgröße des Black-Masterbatch-Marktes wurde im Jahr 2025 auf 3,23 Milliarden USD geschätzt und wird voraussichtlich von 3,38 Milliarden USD im Jahr 2026 auf 4,33 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,05 % während des Prognosezeitraums (2026–2031).
Welcher Typ von Black Masterbatch hat den größten Anteil?
Standard-Black-Masterbatch hielt im Jahr 2025 einen Anteil von 65,84 % aufgrund seiner breiten Verwendung in Folie, Rohr und Spritzguss.
Welches Trägerharz wächst am schnellsten?
LLDPE wird bis 2031 voraussichtlich mit einer CAGR von 5,88 % wachsen, unterstützt durch flexible Verpackungen und Agrarfolienanwendungen.
Warum sind NIR-sortierbare schwarze Formulierungen wichtig?
Herkömmlicher Ruß ist für NIR-Systeme schwer zu detektieren, während europäische Recyclingfähigkeitsregeln die Kosten schlechter Sortierergebnisse erhöhen.
Seite zuletzt aktualisiert am:



