
Taille et part du marché du Black Masterbatch
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.38 Milliards de dollars |
| Taille du Marché (2031) | 4.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Black Masterbatch par Mordor Intelligence
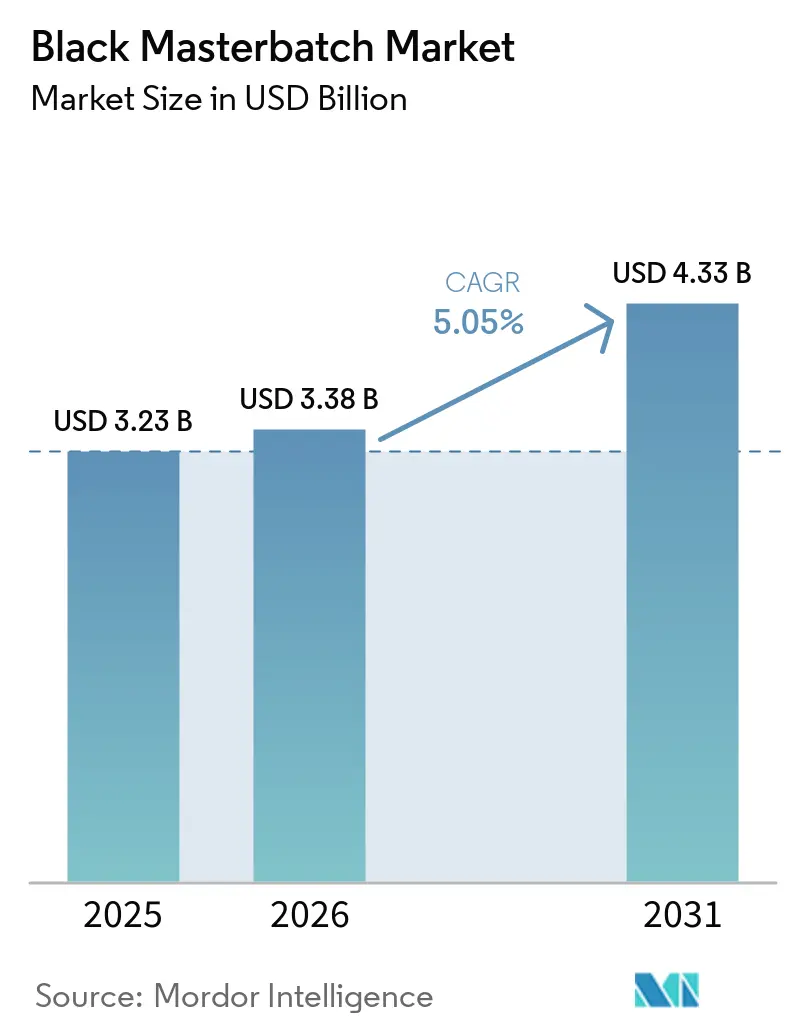
La taille du marché du Black Masterbatch a été évaluée à 3,23 milliards USD en 2025 et devrait croître de 3,38 milliards USD en 2026 à 4,33 milliards USD d'ici 2031, à un CAGR de 5,05 % durant la période de prévision (2026-2031). Le marché du Black Masterbatch est porté par la demande d'opacité, de résistance aux UV et de stabilité thermique dans les films d'emballage, les tuyaux, les panneaux automobiles, les gaines de câbles, les films agricoles et les géomembranes. Les formulations standard continuent de représenter la majeure partie de la production, tandis que les grades conducteurs, triables par proche infrarouge (NIR) et compatibles avec les polymères recyclés font l'objet d'une attention accrue dans le développement de produits. L'emballage flexible et les programmes d'infrastructure publique assurent une demande stable dans les principales applications de transformation. Les réglementations sur le recyclage influencent le choix des produits d'emballage, car le noir de carbone conventionnel entrave le tri optique fiable. Les fluctuations des coûts des matières premières restent significatives, car de nombreux acheteurs dans l'emballage ont une tolérance limitée aux hausses de prix. Le marché du Black Masterbatch dépend également des transformateurs qui exigent une qualité de formulation constante sur plusieurs systmes polymères. Cette exigence soutient la demande de produits répondant aux besoins de transformation, de protection et d'aspect dans un seul concentré additif. Les fournisseurs répondent avec des formulations adaptées aux conditions d'utilisation finale spécifiques.
Principaux enseignements du rapport
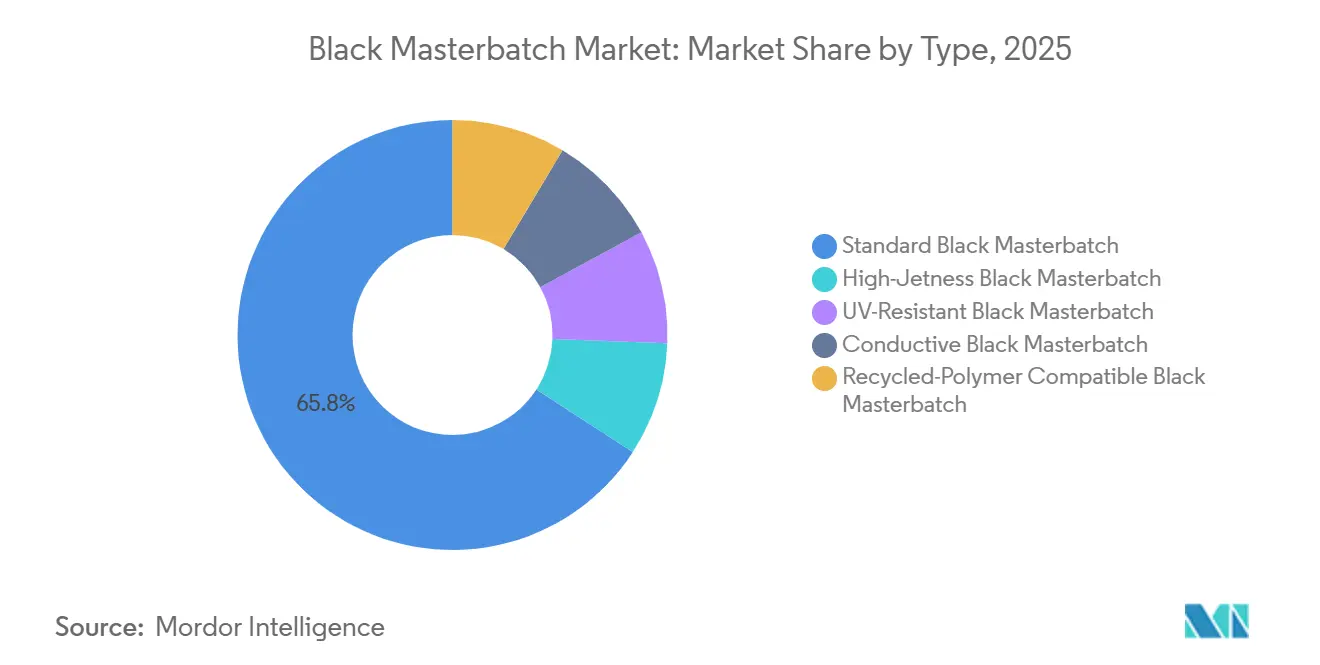
- Par type, le Black Masterbatch standard détenait 65,84 % de la part de revenus en 2025, tandis que le Black Masterbatch conducteur devrait se développer à un CAGR de 5,67 % jusqu'en 2031.
- Par résine porteuse, le polypropylène détenait 30,56 % de la part de revenus en 2025, tandis que le polyéthylène linéaire basse densité (LLDPE) devrait se développer à un CAGR de 5,88 % jusqu'en 2031.
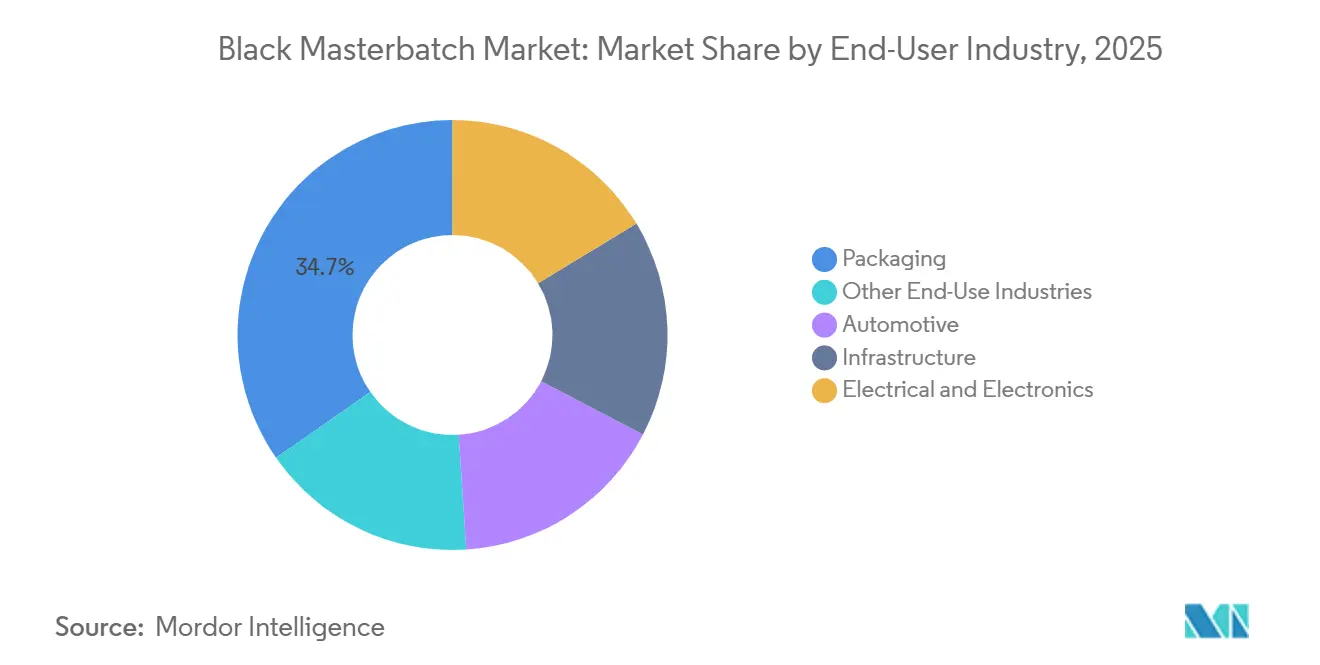
- Par industrie utilisatrice finale, l'emballage détenait 34,67 % de la part de revenus en 2025, tandis que l'automobile devrait se développer à un CAGR de 6,21 % jusqu'en 2031.
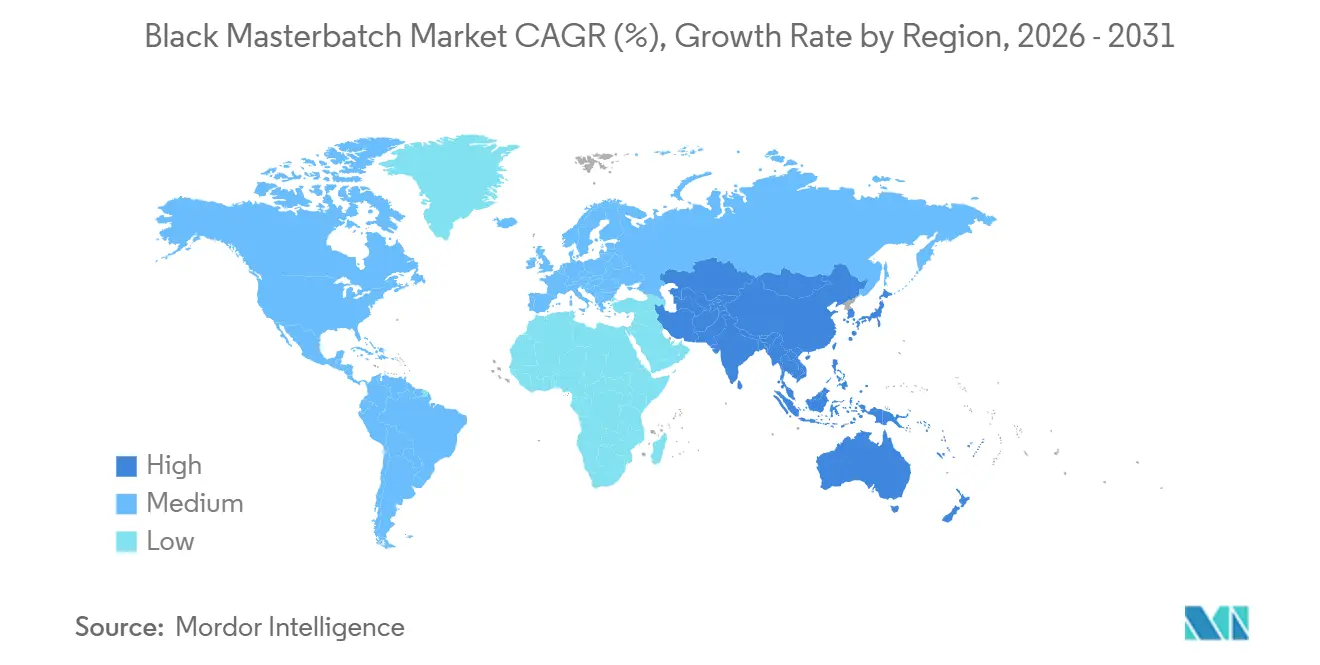
- Par géographie, l'Asie-Pacifique représentait 47,81 % des revenus en 2025 et devrait se développer à un CAGR de 5,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du Black Masterbatch
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'emballage plastique flexible et rigide | +1.4% | Mondial, plus fort en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Allègement et électrification des véhicules | +1.2% | Europe, Amérique du Nord, Chine, Corée du Sud | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de stabilité UV dans les infrastructures et l'agriculture | +0.9% | Cœur APAC, extension vers le MEA et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Croissance des plastiques conducteurs dans l'électronique et les véhicules électriques | +0.8% | Asie-Pacifique, Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Formulations triables par proche infrarouge (NIR) dans le cadre des règles de conception pour la recyclabilité | +0.6% | Europe, Amérique du Nord et Asie de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'emballage plastique flexible et rigide
L'emballage flexible reste le principal moteur de la demande sur le marché du Black Masterbatch. L'évolution vers des films en polyéthylène et polypropylène mono-matériaux renforce la demande pour les systèmes porteurs en polypropylène (PP) et en polyéthylène linéaire basse densité (LLDPE). Ces structures de films permettent aux transformateurs de contrôler le dosage du Black Masterbatch sans interférence des couches adhésives. Les enveloppes opaques pour les retours d'appareils électroniques et les fournitures médicales nécessitent une protection UV constante et une résistance à l'humidité sur des lignes de films à haut débit. Au Brésil, les transformateurs d'emballages développent la production de films d'enrubannage agricole et de films d'ensilage nécessitant une protection contre l'exposition UV subtropicale. Ampacet a lancé UVBLOCK 1496 en mars 2025 pour combiner pigmentation, protection UV et conformité réglementaire dans un seul concentré destiné aux transformateurs d'emballages.
Allègement et électrification des véhicules
L'électrification des véhicules modifie les exigences de performance des composés plastiques automobiles sur le marché du Black Masterbatch. Les plateformes de véhicules électriques à batterie utilisent des pièces thermoplastiques plus grandes, notamment des boîtiers de batteries, des habillages de soubassement et des panneaux aérodynamiques. Ces pièces nécessitent opacité, stabilité UV et conductivité contrôlée sans compromettre la résistance aux chocs. Cabot a lancé REPLASBLAK reUN5285 et reUN5290 en mai 2024, avec respectivement 45 % et 20 % de contenu recyclé certifié selon le bilan massique International Sustainability and Carbon Certification (ISCC) PLUS, pour les compoundeurs automobiles. Les exigences de fin de vie des véhicules rendent également le Black Masterbatch plus important au stade de la conception. Les fournisseurs qualifiés pour les formulations à base de résines recyclées certifiées sont mieux positionnés pour répondre aux futures exigences en matière de matériaux.
Exigences croissantes en matière de stabilité UV dans les infrastructures et l'agriculture
Les applications d'infrastructure et agricoles créent une demande stable pour les grades stabilisés aux UV sur le marché du Black Masterbatch. Les tuyaux en HDPE et en PVC, les géomembranes et les membranes de toiture ont des exigences de durée de service de 20 à 50 ans. Un dosage en noir de carbone de 2,00 % à 2,50 % en poids est utilisé pour la protection UV dans ces applications. Les projets de gestion de l'eau et d'irrigation en Inde, en Asie du Sud-Est, en Arabie Saoudite et en Afrique du Sud nécessitent des composés de tuyaux avec une dispersion constante du noir de carbone. Les films de paillage, les couvertures de serres et les films d'ensilage nécessitent également une durée de service plus longue sur plus d'une saison de culture. Granula propose des options de Black Masterbatch détectable par proche infrarouge (NIR) pour les applications en contact alimentaire, démontrant comment les performances UV et la compatibilité avec le tri peuvent être traitées conjointement.
Croissance des plastiques conducteurs dans l'électronique et les véhicules électriques
Les grades conducteurs soutiennent un ensemble croissant d'applications électriques sur le marché du Black Masterbatch. Les boîtiers de blocs-batteries, les boîtiers de capteurs et les pièces de systèmes de carburant antistatiques nécessitent un comportement électrique contrôlé. Les applications dissipatives statiques peuvent nécessiter une résistivité volumique de 10⁶ à 10⁹ Ω·cm, ce qui exige une dispersion soigneuse du noir de carbone. Les plateaux pour semi-conducteurs, les gaines de câbles et les boîtiers de connecteurs utilisent également des formulations conductrices. Le déploiement des réseaux 5G et des centres de données soutient la demande de composés de câbles noirs ignifuges. Avient a lancé les formulations Nymax REC en février 2026 pour les systèmes industriels en nylon recyclé, avec un Black Masterbatch haute noirceur. Les formulations conductrices nécessitent un contrôle plus strict que les produits utilisés uniquement pour la couleur, car même une légère variation de dispersion peut affecter les performances électriques et la qualification client. Cela rend le support applicatif important pour les fabricants de composants et les compoundeurs. Les applications câbles et électroniques peuvent également combiner des exigences de conductivité avec des exigences d'ignifugation ou de durabilité. Les fournisseurs capables de répondre à ces besoins dans une résine porteuse compatible disposent d'une voie plus claire vers une demande spécialisée. Le marché du Black Masterbatch évolue au-delà de la pigmentation standard dans les applications électriques à plus hautes performances, où la fiabilité électrique et la reproductibilité du traitement sont toutes deux nécessaires. Le développement de produits doit encore s'inscrire dans les attentes de coût des chaînes d'approvisionnement de l'électronique et des véhicules.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du noir de carbone et des matières premières polymères | -0.7% | Mondial, particulièrement en Chine, en Inde et au Moyen-Orient | Court terme (≤ 2 ans) |
| Échec du tri NIR conventionnel induit par le noir de carbone | -0.5% | Europe, Amérique du Nord et Asie de l'Est | Moyen terme (2-4 ans) |
| Variabilité lot à lot dans les matières premières recyclées mixtes | -0.4% | Mondial, notamment en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du noir de carbone et des matières premières polymères
Les coûts du noir de carbone et des matières premières polymères restent un frein pour le marché du Black Masterbatch. En 2025 et 2026, les prix du noir de carbone dans le Shandong variaient de 6 250 à 8 800 CNY par tonne en raison de la hausse des coûts du goudron de houille. La disponibilité limitée de l'anthracite et les cycles d'achat du secteur des pneumatiques ont exercé une pression supplémentaire sur les producteurs. Les perturbations du trafic dans le détroit d'Ormuz au début de 2026 ont également fait monter les coûts des matières premières avant que les prix ne reculent. Les clients dans l'emballage résistent souvent aux hausses de prix au comptant, rendant la répercussion des coûts difficile pour les producteurs. Plastiblends India Ltd a signalé que les facteurs géopolitiques et les perturbations de la chaîne d'approvisionnement ont affecté les prix des matières premières.
Échec du tri NIR conventionnel induit par le noir de carbone
Le noir de carbone conventionnel absorbe le rayonnement proche infrarouge (NIR), limitant le potentiel de recyclage de nombreux plastiques noirs. Les systèmes de tri NIR ne peuvent pas identifier de manière fiable les polyoléfines chargées en noir de carbone dans les flux courants de récupération des emballages. RecyClass classe les emballages colorés au noir de carbone comme non recyclables selon ses critères d'évaluation, tandis que les recommandations de l'APR déconseillent l'utilisation du noir de carbone dans les flux de récupération des emballages rigides[1]RecyClass, "Évaluation de la recyclabilité," RecyClass, recyclass.eu. Le règlement (UE) 2025/40 s'applique à partir du 12 août 2026 et lie les notes de performance en matière de recyclabilité aux structures de frais de responsabilité élargie des producteurs. Les coûts plus élevés des formulations détectables peuvent retarder l'adoption, tandis que les systèmes de tri actuels restent optimisés pour les flux non noirs. En janvier 2026, Sabert a converti sa gamme de contenants rigides noirs FastPac vers une pigmentation sans noir de carbone, améliorant la triabilité NIR. Le marché du Black Masterbatch est affecté par ce problème car les décisions de conception des emballages déterminent si le matériau peut réintégrer un flux de recyclage utilisable. Les propriétaires de marques doivent peser le coût plus élevé des alternatives détectables par rapport aux coûts potentiels associés à de moins bonnes performances de recyclabilité. Les décisions des transformateurs dépendent également de la disponibilité de formulations qui conservent l'aspect noir requis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les grades noirs standard dominent par part, les grades conducteurs et circulaires stimulent la croissance de la valeur
Le Black Masterbatch standard détenait 65,84 % de la part du marché du Black Masterbatch en 2025. Il reste largement utilisé dans l'extrusion de films de commodité, la production de tuyaux et le moulage par injection. Les acheteurs dans ces applications privilégient le coût par tonne, le dosage en noir de carbone, la qualité de dispersion et la compatibilité avec la résine porteuse. Le Black Masterbatch haute noirceur est utilisé dans les tableaux de bord automobiles, les boîtiers électroniques et les emballages premium, où une couleur profonde est requise et où des tailles de particules plus petites et des concentrations plus élevées en noir de carbone peuvent être nécessaires. Le Black Masterbatch résistant aux UV est utilisé dans les infrastructures et l'agriculture, où les matériaux doivent résister aux intempéries.
Le Black Masterbatch conducteur devrait croître à un CAGR de 5,67 % jusqu'en 2031. La demande de grades conducteurs est soutenue par un nombre croissant de composants plastiques à gestion électrique dans les véhicules électriques (VE) et des exigences plus strictes en matière de protection contre les décharges électrostatiques (ESD) dans l'électronique. Les grades compatibles avec les polymères recyclés restent le plus petit segment par type, mais ils aident à masquer les variations de couleur dans les matières premières recyclées post-consommation, soutenant une production commercialement utilisable à partir de flux de recyclats variables. Le portefeuille REPLASBLAK de Cabot comprend des options avec jusqu'à 45 % de contenu de résine porteuse recyclée certifié selon le bilan massique International Sustainability and Carbon Certification (ISCC) PLUS. LyondellBasell a signalé une adoption commerciale de son portefeuille de masterbatch circulaire Circulen en janvier 2026, indiquant un intérêt des achats pour les produits à base de résines recyclées.
Les produits compatibles avec les polymères recyclés répondent à un défi de traitement distinct. Le recyclat présente souvent des couleurs et des propriétés variées en raison des flux de collecte mixtes. Les formulations noires peuvent fournir un aspect fini plus uniforme et améliorer la viabilité commerciale de ces matériaux. Cela est particulièrement pertinent lorsque les clients exigent des produits à contenu recycl sans résultat visuel incohérent. Les formulations détectables par proche infrarouge (NIR) offrent un avantage supplémentaire en matière de recyclage dans les applications nécessitant une triabilité. Le marché du Black Masterbatch développe donc des grades qui répondent à la fois aux variations des matières premières recyclées et aux exigences de récupération en fin de vie. La qualification des produits reste importante car les résines porteuses recyclées peuvent se comporter différemment des résines vierges lors du traitement. Les fournisseurs doivent démontrer que les performances annoncées peuvent être maintenues dans les systèmes de résines prévus. Les certifications de matériaux circulaires sont également pertinentes lorsque les clients exigent une documentation vérifiée de la chaîne d'approvisionnement.


Par résine porteuse : le polypropylène domine par part, le LLDPE enregistre la croissance la plus rapide
Le polypropylène détenait 30,56 % de la part du marché du Black Masterbatch en 2025. Sa position reflète une utilisation large dans les bouchons d'emballage, les pièces intérieures automobiles et les boîtiers d'appareils électroménagers. Les formulations à base de PP peuvent être intégrées directement dans ces flux de production sans problèmes de compatibilité avec la résine porteuse. Le LDPE et le HDPE servent de bases secondaires importantes dans les films agricoles et les tuyaux d'infrastructure. Le masterbatch à base de HDPE est particulièrement pertinent pour l'extrusion de tuyaux en Asie-Pacifique et au Moyen-Orient. Le masterbatch à base de PET est utilisé dans les emballages thermoformés et les films polyester, où les exigences de contact alimentaire et la viscosité intrinsèque contraignent les choix de formulation.
Le LLDPE devrait se développer à un CAGR de 5,88 % jusqu'en 2031. Le marché du Black Masterbatch pour le LLDPE bénéficie de la croissance de l'emballage flexible en Asie du Sud et du Sud-Est et des programmes de films agricoles en Inde et au Brésil. Le LLDPE offre une résistance à la perforation et une flexibilité supérieures au LDPE et convient à l'extrusion de films à faible épaisseur, où le masterbatch doit se disperser à de faibles taux d'incorporation. Les grades PVC restent utilisés pour les gaines de câbles et les profilés, tandis que les résines porteuses polyamide et polystyrène servent des applications d'ingénierie à plus faibles volumes. Les systèmes de surveillance des procédés déployés en 2024 et 2025 ont réduit les variations de couleur dans l'extrusion de films minces et ont permis à certains transformateurs de réduire le dosage en masterbatch tout en maintenant les performances optiques.
Les formulations LLDPE doivent soutenir une production de films stable dans des conditions d'exploitation variables. Une dispersion propre est importante car les défauts sont plus visibles dans les films minces. Les applications de films agricoles nécessitent des performances d'intempérisation fiables, tandis que les applications d'emballage mettent davantage l'accent sur la cohérence de la production et l'utilisation efficace des additifs. Ces exigences font du choix de la résine porteuse une considération pratique dans la conception des produits. Les transformateurs utilisant le LLDPE doivent équilibrer flexibilité et stabilité du procédé, et les travaux de développement portent à la fois sur les propriétés optiques et les performances en ligne. Le système porteur doit également être compatible avec la résine de base du client, ce qui peut déterminer si une formulation convient à la production de films à haut débit.
Par industrie utilisatrice finale : l'emballage domine par part, l'automobile enregistre la croissance la plus rapide
L'emballage représentait 34,67 % de la part du marché du Black Masterbatch en 2025. Le Black Masterbatch est utilisé dans l'emballage pour la pigmentation, la protection contre la lumière, la stabilisation UV et les performances des films en stockage extérieur. Les matériaux pharmaceutiques et photographiques peuvent nécessiter des formulations bloquant la lumière pour protéger le produit. La logistique du commerce électronique soutient également la demande de films protecteurs opaques et de sacs d'expédition. Les produits barrière UV alimentaires tels que UVBLOCK 1496 répondent aux transformateurs qui exigent une durée de conservation plus longue des structures multicouches flexibles. La demande d'infrastructure pour les tuyaux en polyéthylène haute densité (HDPE), les géomembranes et les conduits de câbles fournit une source de production stable liée aux projets.
L'industrie automobile devrait croître à un CAGR de 6,21 % jusqu'en 2031. Le marché du Black Masterbatch est soutenu par les boîtiers de batteries des véhicules électriques à batterie (BEV), les panneaux de soubassement et les assemblages de ports de charge qui nécessitent une stabilité thermique. Certains composants nécessitent également une conductivité contrôlée. Les applications électriques et électroniques ajoutent une demande de composés conducteurs et ignifuges dans la gestion des câbles et les boîtiers d'appareils. Les spécifications automobiles évoluent vers des matériaux remplissant plusieurs fonctions au sein d'un seul composant. Les fournisseurs de Black Masterbatch doivent donc soutenir le comportement au moulage, les performances thermiques à long terme, l'aspect et les exigences électriques.
Les applications liées aux batteries impliquent des exigences de test et de qualification différentes de celles des emballages de commodité, créant une barrière à l'entrée plus élevée pour les grades conducteurs ou à haute stabilité thermique. Dans le même temps, le parc installé plus important de véhicules conventionnels continue de soutenir la demande de composés automobiles standard. Le marché du Black Masterbatch doit servir à la fois les programmes de véhicules établis et les nouvelles plateformes électrifiées. Les formulations approuvées par les fournisseurs d'équipementiers (OEM) peuvent rester en usage tout au long des longs cycles de production des véhicules, prolongeant le rôle commercial des produits qualifiés après approbation. Cela rend également le support technique local important lorsqu'un fabricant de composants change de système de résines ou de conditions de production.
Analyse géographique
L'Asie-Pacifique représentait 47,81 % de la part du marché du Black Masterbatch en 2025 et devrait croître à un CAGR de 5,83 % jusqu'en 2031. La Chine soutient la demande régionale grâce à la production automobile, électronique et d'emballages. L'Inde émerge comme un second centre de croissance, portée par la transformation des plastiques et la demande de tuyaux liée à la construction. Le Japon et la Corée du Sud répondent à une demande à plus haute valeur ajoutée pour l'électronique automobile et les composants optiques. Le Vietnam et la Thaïlande continuent d'attirer la fabrication d'emballages et de biens de consommation. La base d'approvisionnement en noir de carbone de la région soutient la production standard et de commodité, tandis que les formulateurs japonais et coréens servent les grades conducteurs premium.
L'Europe et l'Amérique du Nord sont davantage façonnées par la réglementation et les exigences automobiles que par la seule croissance de la production. Le marché du Black Masterbatch en Europe évolue vers des formulations détectables par proche infrarouge (NIR) et sans noir de carbone en raison des exigences du règlement sur les emballages et les déchets d'emballages (PPWR) et des frais différenciés de responsabilité élargie des producteurs (REP). Ces exigences soutiennent la demande de formulations performantes même si les mesures de réduction des emballages limitent certaines consommations de plastique. LyondellBasell a étendu la distribution de masterbatch et de couleurs de performance personnalisées en Allemagne et en Autriche via Interpolimeri, avec effet au premier trimestre 2026[2]LyondellBasell, "LYB étend la distribution de masterbatch et de couleurs de performance personnalisées avec Interpolimeri," LyondellBasell, lyondellbasell.com. L'Amérique du Nord affiche une demande de formulations noires durables et d'applications automobiles haut de gamme. Les installations de câbles pour les énergies renouvelables soutiennent également la demande de composés noirs résistants aux UV et conformes aux exigences zéro halogène à faible émission de fumée (LSZH).
L'Amérique du Sud, le Moyen-Orient et l'Afrique suivent les cycles d'investissement dans les infrastructures et l'agriculture. La production alimentaire et de boissons et l'emballage pour le commerce électronique soutiennent la demande dans ces régions. Les films de paillage et les tuyaux d'irrigation pour la culture de la canne à sucre, du café et des agrumes utilisent des formulations HDPE et LDPE stabilisées aux UV. Le Mexique bénéficie du rapprochement de la production automobile et d'une demande accrue pour les composés de garnitures et de panneaux extérieurs. L'Arabie Saoudite et l'Afrique du Sud soutiennent une demande portée par les projets de composés de tuyaux HDPE stables aux UV grâce aux investissements dans les infrastructures et à la réhabilitation des systèmes d'eau. Les cycles d'investissement dans ces régions tendent à lier la demande à des programmes spécifiques de construction, d'irrigation et d'approvisionnement agricole, ce qui peut rendre les schémas de commandes moins réguliers que dans les marchés d'emballage matures. La protection UV est particulièrement importante dans ces applications en raison de l'exposition à des températures extérieures élevées et au rayonnement solaire. Les fournisseurs doivent maintenir une dispersion stable pour répondre aux attentes de durée de service des clients en tuyaux et films. Le marché du Black Masterbatch présente des opportunités à mesure que la capacité de transformation locale se développe parallèlement à ces projets, bien que leur concrétisation dépende d'un approvisionnement régulier en produits et d'un support technique pour les transformateurs régionaux.

Paysage concurrentiel
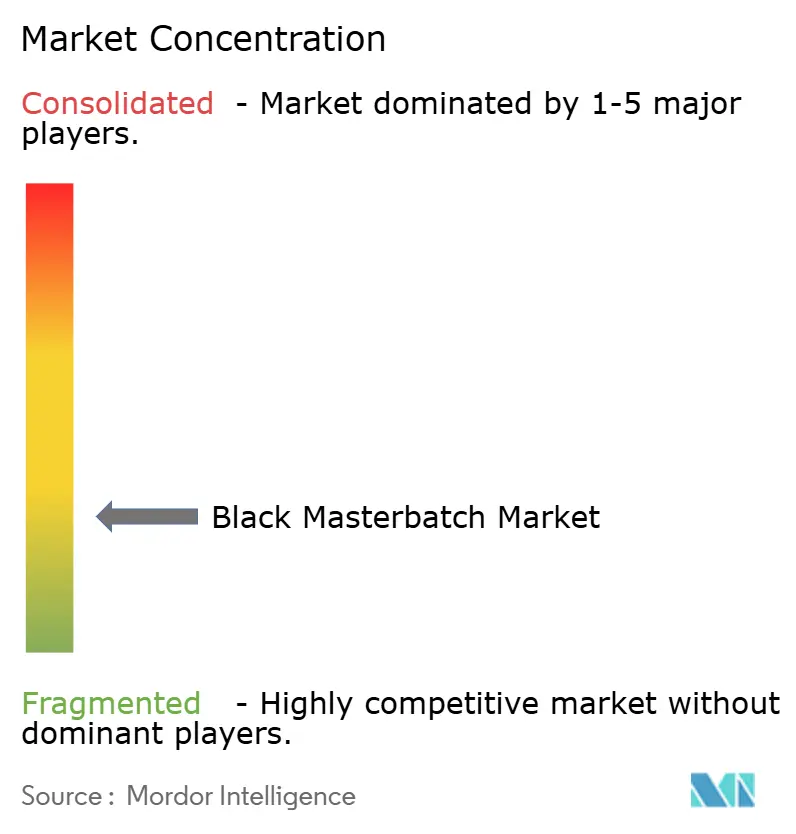
Le marché du Black Masterbatch est fragmenté. Cabot Corporation, Ampacet Corporation, LyondellBasell, Clariant et Avient Corporation détiennent des positions multirégionales grâce à leurs réseaux de fabrication, leur approvisionnement en noir de carbone et leurs laboratoires d'application. Les spécialistes régionaux en Inde, en Asie du Sud-Est et en Europe de l'Est se distinguent par des formulations personnalisées, un support technique local et des délais courts. Les fournisseurs mondiaux orientent leurs investissements vers les grades fonctionnels et les certifications de matériaux circulaires, tandis que les producteurs régionaux développent leur capacité de noir standard pour les transformateurs locaux d'emballages et de tuyaux. Le portefeuille REPLASBLAK de Cabot combine un contenu de résine porteuse recyclée avec la certification de bilan massique International Sustainability and Carbon Certification (ISCC) PLUS pour les compoundeurs automobiles.
L'adoption technologique affecte également la position relative des fournisseurs sur le marché du Black Masterbatch. Les systèmes de surveillance des procédés pour la dispersion du noir de carbone améliorent la cohérence des lots et peuvent réduire la consommation d'énergie, bien que les petits producteurs puissent avoir plus de difficultés à atteindre ce niveau de contrôle des procédés. Sesotec a lancé le système VARISORT+ CARBON BLACK en septembre 2026 pour détecter les polyoléfines chargées en noir de carbone par tri infrarouge à ondes moyennes. Cette capacité pourrait améliorer les options de récupération pour les matériaux que les systèmes conventionnels de proche infrarouge (NIR) ne peuvent pas détecter. Les grades triables par NIR représentent une opportunité significative pour les petits transformateurs d'emballages européens cherchant à satisfaire aux exigences du règlement sur les emballages et les déchets d'emballages (PPWR). Ces transformateurs peuvent avoir besoin d'un support de formulation pour s'éloigner du noir de carbone standard sans perdre en qualité visuelle. Tosaf a établi une installation de production de masterbatch de couleur à Olkusz, en Pologne, qui a démarré ses opérations au deuxième trimestre 2026 avec une capacité initiale de 3 000 tonnes par an. L'installation cible les transformateurs en Pologne, en Ukraine et dans l'ensemble de l'Europe de l'Est, en fournissant une production locale et un support technique pour les clients nécessitant des délais d'exécution courts. L'accord de distribution étendu de LyondellBasell en Allemagne et en Autriche est un autre exemple de stratégie de service local.
Le marché du Black Masterbatch continue de récompenser les fournisseurs capables de combiner des performances de couleur avec des revendications traçables de contenu circulaire. Les filières de matériaux certifiés peuvent réduire le travail de qualification pour les clients qui ont besoin d'un contenu recyclé documenté. Cependant, ces mêmes produits doivent maintenir le comportement de traitement reproductible attendu dans les opérations de compoundage automobile, une exigence qui favorise les entreprises disposant de laboratoires d'application et de capacités de test établies. Les concurrents régionaux conservent un avantage là où les transformateurs ont besoin d'ajustements rapides des produits ou de circuits d'approvisionnement plus courts. La concurrence sur ce marché repose donc à la fois sur la qualification technique et la capacité de service local.
Leaders du secteur du Black Masterbatch
Cabot Corporation
Ampacet Corporation
Avient Corporation
LyondellBasell Industries Holdings B.V.
Plastiblends
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Mai 2026 : LyondellBasell (LYB) a signé un accord de distribution avec Interpolimeri Spa pour étendre l'approvisionnement en masterbatch et en couleurs de performance personnalisées en Allemagne et en Autriche, avec effet au premier trimestre 2026. Cela a étendu un partenariat existant couvrant déjà l'Italie, la Slovénie et la péninsule ibérique. L'expansion cible la demande croissante de support technique local et d'approvisionnement rapide en masterbatch sur des marchés où LYB a identifié des segments de clientèle insuffisamment desservis lors d'une revue européenne de mise sur le marché en 2025.
- Avril 2026 : Tosaf Compounds Ltd. a annoncé la création d'une nouvelle installation de production de masterbatch de couleur à Olkusz, en Pologne (à environ 40 km de Cracovie), avec une capacité annuelle initiale de 3 000 tonnes sur un site de 5 500 m². L'installation est devenue opérationnelle au deuxième trimestre 2026, servant la Pologne, l'Ukraine et l'ensemble de l'Europe de l'Est en tant que centre régional de production et de support technique.


Périmètre du rapport mondial sur le marché du Black Masterbatch
Le Black Masterbatch est un mélange concentré de pigments de noir de carbone, d'une résine porteuse et d'additifs fonctionnels utilisé pour colorer et améliorer les produits plastiques. Il est largement utilisé dans des secteurs tels que l'emballage, l'automobile, l'agriculture et la construction, où une coloration noire constante et des propriétés de performance sont requises.
Le marché du Black Masterbatch est segmenté par type, résine porteuse, industrie utilisatrice finale et géographie. Par type, le marché est segmenté en Black Masterbatch standard, Black Masterbatch haute noirceur, Black Masterbatch résistant aux UV, Black Masterbatch conducteur et Black Masterbatch compatible avec les polymères recyclés. Par résine porteuse, le marché est segmenté en polypropylène, polyéthylène linéaire basse densité, polyéthylène basse densité, polyéthylène haute densité, polyéthylène téréphtalate, polychlorure de vinyle, polystyrène, polyamide et autres résines porteuses. Par industrie utilisatrice finale, le marché est segmenté en automobile, emballage, infrastructure, électrique et électronique, et autres industries utilisatrices finales. Le rapport couvre également la taille du marché et les prévisions pour le Black Masterbatch dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Black Masterbatch standard |
| Black Masterbatch haute noirceur |
| Black Masterbatch résistant aux UV |
| Black Masterbatch conducteur |
| Black Masterbatch compatible avec les polymères recyclés |
| Polypropylène |
| Polyéthylène linéaire basse densité |
| Polyéthylène basse densité |
| Polyéthylène haute densité |
| Polyéthylène téréphtalate |
| Polychlorure de vinyle |
| Polystyrène |
| Polyamide |
| Autres résines porteuses |
| Automobile |
| Emballage |
| Infrastructure |
| Électrique et électronique |
| Autres industries utilisatrices finales |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Black Masterbatch standard | |
| Black Masterbatch haute noirceur | ||
| Black Masterbatch résistant aux UV | ||
| Black Masterbatch conducteur | ||
| Black Masterbatch compatible avec les polymères recyclés | ||
| Par résine porteuse | Polypropylène | |
| Polyéthylène linéaire basse densité | ||
| Polyéthylène basse densité | ||
| Polyéthylène haute densité | ||
| Polyéthylène téréphtalate | ||
| Polychlorure de vinyle | ||
| Polystyrène | ||
| Polyamide | ||
| Autres résines porteuses | ||
| Par industrie utilisatrice finale | Automobile | |
| Emballage | ||
| Infrastructure | ||
| Électrique et électronique | ||
| Autres industries utilisatrices finales | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du Black Masterbatch ?
La taille du marché du Black Masterbatch a été évaluée à 3,23 milliards USD en 2025 et devrait croître de 3,38 milliards USD en 2026 à 4,33 milliards USD d'ici 2031, à un CAGR de 5,05 % durant la période de prévision (2026-2031).
Quel type de Black Masterbatch détient la plus grande part ?
Le Black Masterbatch standard détenait une part de 65,84 % en 2025 en raison de son utilisation large dans les films, les tuyaux et le moulage par injection.
Quelle résine porteuse connaît la croissance la plus rapide ?
Le LLDPE devrait croître à un CAGR de 5,88 % jusqu'en 2031, soutenu par les utilisations dans l'emballage flexible et les films agricoles.
Pourquoi les formulations noires triables par NIR sont-elles importantes ?
Le noir de carbone conventionnel est difficile à détecter pour les systèmes NIR, tandis que les règles européennes de recyclabilité augmentent le coût des mauvais résultats de tri.
Dernière mise à jour de la page le:



