
ブラックマスターバッチ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
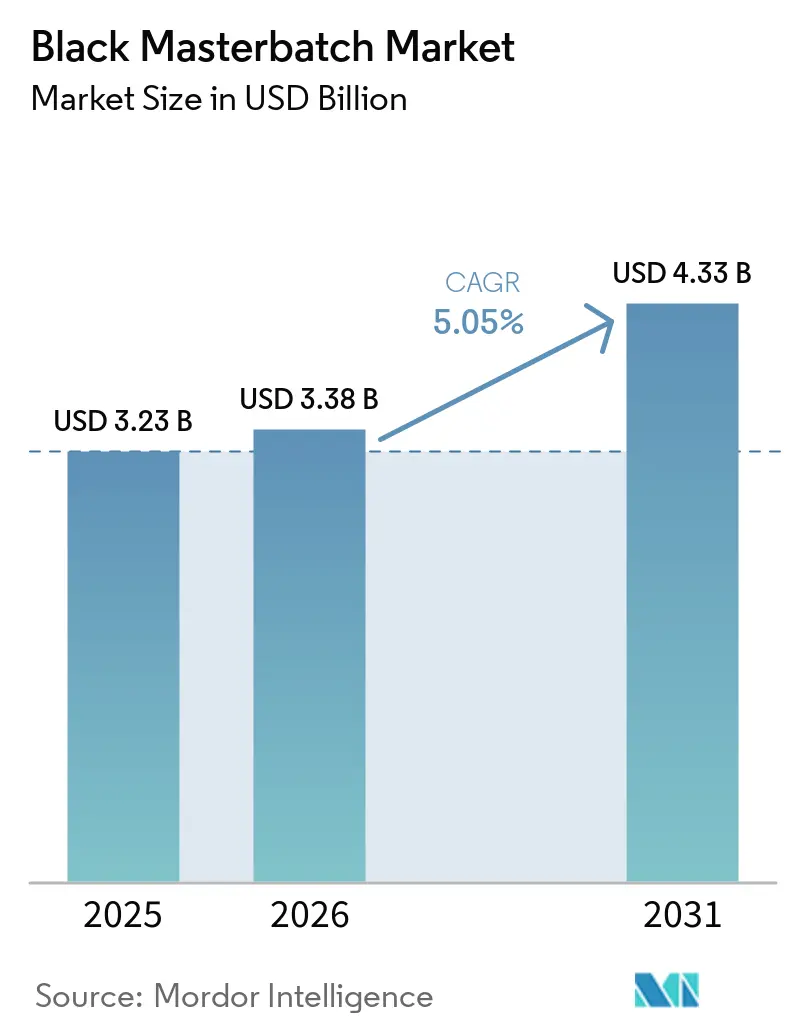
| 市場規模 (2026) | 3.38 十億米ドル |
| 市場規模 (2031) | 4.33 十億米ドル |
| Growth Rate (2026 - 2031) | 5.05 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるブラックマスターバッチ市場分析
ブラックマスターバッチ市場規模は2025年に3.23 ビリオン 米ドルと評価され、2026年の3.38 ビリオン 米ドルから2031年には4.33 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.05%で成長すると推定されます。ブラックマスターバッチ市場は、包装フィルム、パイプ、自動車パネル、ケーブルジャケット、農業用フィルム、ジオメンブレンにおける不透明性、UV耐性、熱安定性への需要によって牽引されています。スタンダード処方が引き続き生産量の大部分を占める一方、導電性、近赤外線(NIR)ソータブル、リサイクルポリマー対応グレードは製品開発において注目度が高まっています。フレキシブル包装および公共インフラプログラムは、主要な加工用途全体にわたって安定した需要を提供しています。リサイクル規制は包装製品の選択に影響を与えており、従来のカーボンブラックは信頼性の高い光学的ソーティングを妨げます。原料コストの変動は依然として重要な課題であり、多くの包装バイヤーは価格上昇に対する許容度が限られています。ブラックマスターバッチ市場はまた、複数のポリマーシステムにわたって一貫した処方品質を必要とするコンバーターにも依存しています。この要件は、単一の添加剤コンセントレートで加工、保護、外観のニーズを満たす製品への需要を支えています。サプライヤーは特定のエンドユース条件に合わせた処方で対応しています。
レポートの主要ポイント
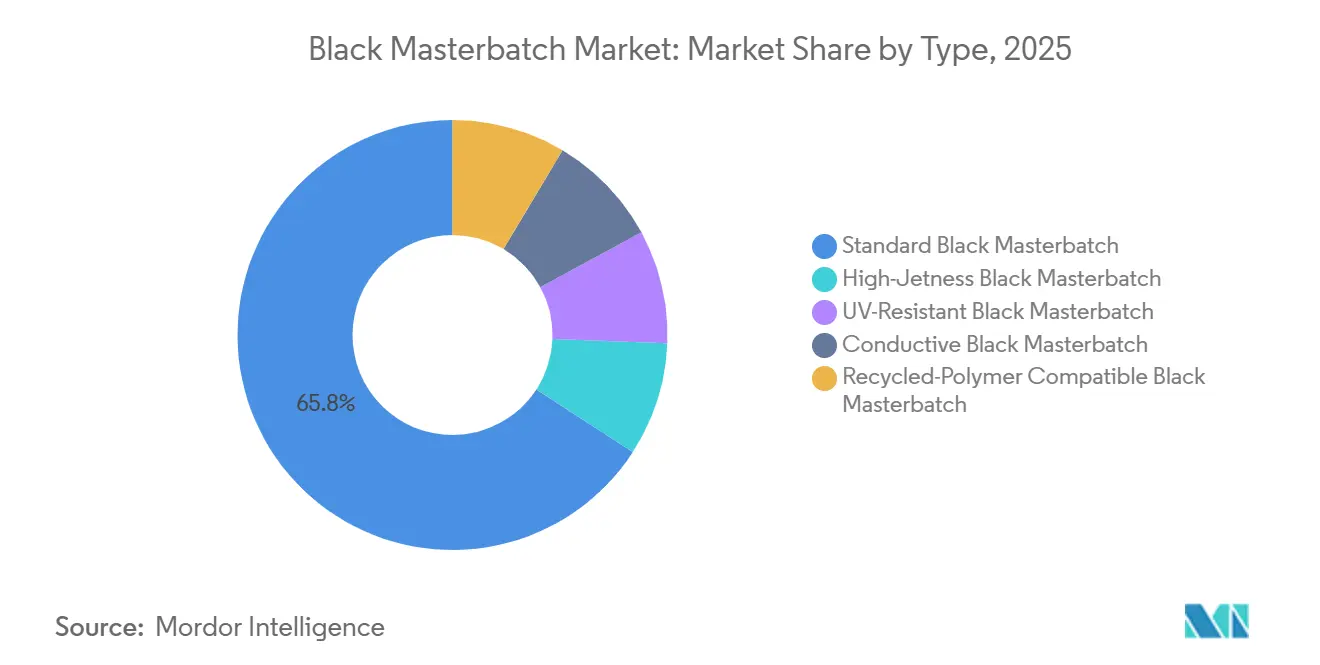
- タイプ別では、スタンダードブラックマスターバッチが2025年に65.84%の収益シェアを占め、導電性ブラックマスターバッチは2031年までにCAGR 5.67%で拡大する見込みです。
- キャリア樹脂別では、ポリプロピレンが2025年に30.56%の収益シェアを占め、直鎖状低密度ポリエチレ(LLDPE)は2031年までにCAGR 5.88%で拡大する見込みです。
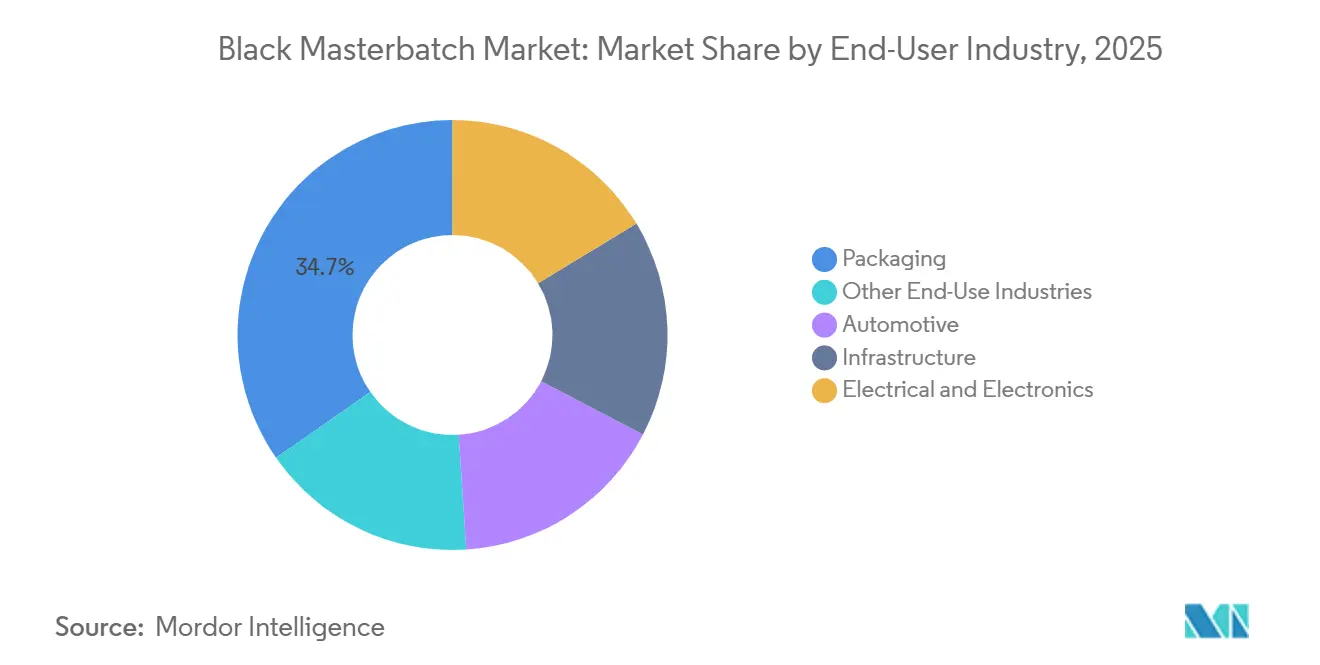
- エンドユーザー産業別では、包装が2025年に34.67%の収益シェアを占め、自動車は2031年までにCAGR 6.21%で拡大する見込みです。
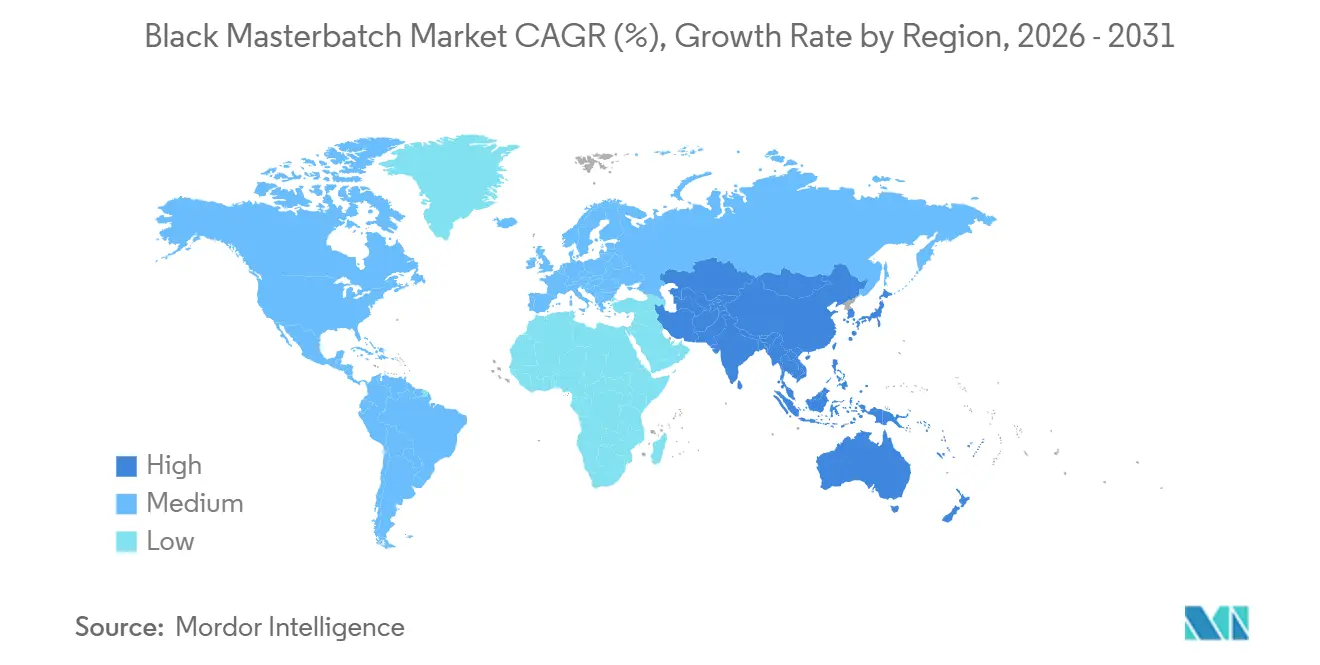
- 地域別では、アジア太平洋が2025年の収益の47.81%を占め、2031年までにCAGR 5.83%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルブラックマスターバッチ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フレキシブルおよびリジッドプラスチック包装の拡大 | +1.4% | グローバル、特にアジア太平洋および南米で顕著 | 短期(2年以内) |
| 車両の軽量化と電動化 | +1.2% | 欧州、北米、中国、韓国 | 中期(2~4年) |
| インフラおよび農業におけるUV安定性要件の高まり | +0.9% | アジア太平洋がコア、中東・アフリカおよび南米に波及 | 中期(2~4年) |
| エレクトロニクスおよび電気自動車における導電性プラスチックの成長 | +0.8% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| リサイクル可能性規則に基づく近赤外線(NIR)ソータブル処方 | +0.6% | 欧州、北米、東アジア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
フレキシブルおよびリジッドプラスチック包装の拡大
フレキシブル包装はブラックマスターバッチ市場における需要の主要ドライバーであり続けています。モノマテリアルポリエチレンおよびポリプロピレンフィルムへのシフトは、ポリプロピレン(PP)および直鎖状低密度ポリエチレン(LLDPE)キャリアシステムへの需要を強化しています。これらのフィルム構造により、コンバーターは接着剤層の干渉なしにブラックマスターバッチの添加量を制御できます。電子機器返品および医療用品向けの不透明メーラーは、高スループットフィルムラインにおいて一貫したUV保護と耐湿性を必要とします。ブラジルでは、包装コンバーターが亜熱帯UV照射からの保護を必要とする農業用ベールラップおよびサイレージフィルムの生産を拡大しています。Ampacetは2025年3月にUVBLOCK 1496を発売し、包装コンバーター向けに単一コンセントレートで色素添加、UV保護、規制対応を組み合わせました。
車両の軽量化と電動化
車両の電動化は、ブラックマスターバッチ市場における自動車用プラスチックコンパウンドの性能要件を変えています。バッテリー電気自動車プラットフォームは、バッテリーハウジング、アンダーボディクラッディング、空力パネルを含む大型熱可塑性部品を使用しています。これらの部品は、耐衝撃性を損なうことなく、不透明性、UV安定性、制御された導電性を必要とします。Cabotは2024年5月にREPLASBLAK reUN5285およびreUN5290を発売し、自動車コンパウンダー向けにそれぞれ45%および20%の国際持続可能性・カーボン認証(ISCC)PLUSマスバランス認証リサイクルコンテンツを含む製品を提供しました。使用済み車両要件も、設計段階でブラックマスターバッチをより重要なものにしています。認証済みリサイクルキャリア処方の資格を持つサプライヤーは、将来の材料要件を満たすうえで有利な立場にあります。
インフラおよび農業におけるUV安定性要件の高まり
インフラおよび農業用途は、ブラックマスターバッチ市場においてUV安定化グレードへの安定した需要を生み出しています。HDPEおよびPVCパイプ、ジオメンブレン、屋根用メンブレンは20年から50年のサービスライフ要件を持ちます。これらの用途では、UV保護のために重量比2.00%から2.50%のカーンブラック添加量が使用されます。インド、東南アジア、サウジアラビア、南アフリカにおける水管理・灌漑プロジェクトは、一貫したカーボンブラック分散を持つパイプコンパウンドを必要とします。マルチフィルム、温室カバー、サイレージラップも複数の生育シーズンにわたるより長いサービスライフを必要とします。Granulaは食品接触用途向けに近赤外線(NIR)検出可能なブラックマスターバッチオプションを提供しており、UV性能とソーティング互換性を同時に対処できることを示しています。
エレクトロニクスおよび電気自動車における導電性プラスチックの成長
導電性グレードは、ブラックマスターバッチ市場において電気用途の拡大するセットをサポートしています。バッテリーパックエンクロージャー、センサーハウジング、静電気防止燃料システム部品は制御された電気的挙動を必要とします。静電気散逸用途では、体積抵抗率10⁶から10⁹ Ω·cmが必要となる場合があり、これにはカーボンブラックの慎重な分散が求められます。半導体トレイ、ケーブルジャケット、コネクターハウジングも導電性処方を使用しています。5Gネットワークおよびデータセンターの展開は、黒色難燃ケーブルコンパウンドへの需要を支えています。Avientは2026年2月にNymax REC処方を発売し、リサイクルナイロン産業システム向けにハイジェットネスブラックマスターバッチを特徴とする製品を提供しました。導電性処方は、色のみに使用される製品よりも厳密な管理を必要とします。分散のわずかな変化でも電気的性能や顧客資格に影響を与える可能性があるためです。これにより、部品メーカーおよびコンパウンダーにとってアプリケーションサポートが重要になります。ケーブルおよびエレクトロニクス用途は、導電性要件と難燃性または耐久性要件を組み合わせることもできます。互換性のあるキャリア樹脂でこれらのニーズに対応できるサプライヤーは、特化した需要への明確なルートを持っています。ブラックマスターバッチ市場は、電気的信頼性と繰り返し可能な加工の両方が必要とされる高性能電気用途において、標準的な色素添加を超えて進化しています。製品開発は依然としてエレクトロニクスおよび車両サプライチェーンのコスト期待に合致する必要があります。
制約要因の影響分析*
| 制約要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カーボンブラックおよびポリマー原料コストの変動 | -0.7% | グローバル、特に中国、インド、中東 | 短期(2年以内) |
| 従来のNIRソーティングにおけるカーボンブラック起因の障害 | -0.5% | 欧州、北米、東アジア | 中期(2~4年) |
| 混合リサイクル原料におけるバッチ間変動 | -0.4% | グローバル、特に欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カーボンブラックおよびポリマー原料コストの変動
カーボンブラックおよびポリマー原料コストは、ブラックマスターバッチ市場における制約要因であり続けています。2025年および2026年、山東省のカーボンブラック価格はコールタールコストの上昇を背景に1トンあたり6,250元から8,800元の範囲で推移しました。無煙炭の供給制限とタイヤセクターの購買サイクルが生産者にさらなる圧力を加えました。2026年初頭のホルムズ海峡における交通の混乱も、価格が後退する前に原料コストを押し上げました。包装顧客はスポット価格の上昇に抵抗することが多く、生産者にとってコスト回収が困難になっいます。Plastiblends India Ltd は、地政学的要因とサプライチェーンの混乱が原材料価格に影響を与えたと報告しています。
従来のNIRソーティングにおけるカーボンブラック起因の障害
従来のカーボンブラックは近赤外線(NIR)放射を吸収するため、多くの黒色プラスチックのリサイクルポテンシャルを制限しています。NIRソーティングシステムは、一般的な包装回収ストリームにおいてカーボンブラック充填ポリオレフィンを確実に識別することができません。RecyClassはその評価基準においてカーボンブラック着色包装を非リサイクル可能に分類しており、APRガイダンスはリジッド包装回収ストリームにおけるカーボンブラックの使用を推奨していません[1]RecyClass、「リサイクル可能性評価」、RecyClass、recyclass.eu。EU規則2025/40は2026年8月12日から適用され、リサイクル可能性性能グレードと拡大生産者責任手数料体系を連動させます。検出可能な処方のコスト上昇が採用を遅らせる可能性がある一方、現在のソーティングシステムは非黒色ストリームに最適化されたままです。2026年1月、Sabertはそのファストパックリジッド黒色容器レンジをカーボンブラックフリー色素添加に転換し、NIRソータビリティを向上させました。ブラックマスターバッチ市場はこの問題の影響を受けています。包装設計の決定が、材料が使用可能なリサイクルストリームに戻れるかどうかを決定するためです。ブランドオーナーは、検出可能な代替品のより高いコストと、リサイクル可能性性能の低下に関連する潜在的なコストを比較検討する必要があります。コンバーターの決定も、必要な黒色外観を維持する処方の入手可能性に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:スタンダードブラックグレードがシェアをリード、導電性およびサーキュラーグレードが価値成長を牽引
スタンダードブラックマスターバッチは2025年にブラックマスターバッチ市場シェアの65.84%を占めました。コモディティフィルム押出、パイプ生産、射出成形において広く使用され続けています。これらの用途のバイヤーは、1トンあたりのコスト、カーボンブラック添加量、分散品質、キャリア樹脂互換性を優先します。ハイジェットネスブラックマスターバッチは、深い色が必要とされ、より小さな粒子サイズとより高いカーボンブラック濃度が必要な場合がある自動車インストルメントパネル、電子機器ハウジング、プレミアム包装に使用されます。UV耐性ブラックマスターバッチは、材料が風化に耐える必要があるインフラおよび農業に使用されます。
導電性ブラックマスターバッチは2031年までにCAGR 5.67%で成長すると予測されています。導電性グレードへの需要は、電気自動車(EV)における電気的に管理されたプラスチック部品の増加と、エレクトロニクスにおける静電気放電(ESD)保護要件の厳格化によって支えられています。リサイクルポリマー対応グレードは最も小さいタイプセグメントですが、使用後リサイクル原料の色変動をマスキングし、変動するリサイクレートストリームから商業的に使用可能な出力をサポートします。CabotのREPLASBLAKポートフォリオには、最大45%の国際持続可能性・カーボン認証(ISCC)PLUSマスバランス認証リサイクルキャリアコンテンツを含むオプションが含まれています。LyondellBasellは2026年1月にCirculenサーキュラーマスターバッチポートフォリオの商業的採用を報告し、リサイクルキャリア製品への調達関心を示しました。
リサイクルポリマー対応製品は独自の加工課題に対処しています。リサイクレートは混合回収ストリームにより、色と特性が多様であることが多いです。黒色処方はより均一な仕上がり外観を提供し、これらの材料の商業的実行可能性を向上させることができます。これは、顧客が視覚的出力の不一致なしにリサイクルコンテンツ製品を必要とする場合に特に関連します。近赤外線(NIR)検出可能処方は、ソータビリティを必要とする用途において追加のリサイクル利点を提供します。ブラックマスターバッチ市場は、リサイクル原料の変動とエンドオブライフ回収要件の両方に対処するグレードを開発しています。リサイクルキャリアは加工中にバージン樹脂とは異なる挙動をする可能性があるため、製品資格は依然として重要です。サプライヤーは、意図された樹脂システム全体にわたって性能主張が維持できることを実証する必要があります。顧客が検証済みサプライチェーン文書を必要とする場合、サーキュラー材料認証も関連します。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


キャリア樹脂別:ポリプロピレンがシェアをリード、LLDPEが最速成長を記録
ポリプロピレンは2025年にブラックマスターバッチ市場シェアの30.56%を占めました。その地位は、包装クロージャー、自動車内装部品、白物家電ハウジングにおける幅広い使用を反映しています。PPキャリア処方は、キャリア樹脂互換性の問題なしにこれらの生産ストリームに直接統合できます。LDPEおよびHDPEは農業用フィルムおよびインフラパイプにおける重要な二次ベースとして機能しています。HDPEマスターバッチは、アジア太平洋および中東のパイプ押出において特に関連性があります。PETキャリアマスターバッチは、食品接触要件と固有粘度が処方選択を制約する熱成形包装およびポリエステルフィルムに使用されます。
LLDPEは2031年までにCAGR 5.88%で拡大すると予測されています。LLDPEのブラックマスターバッチ市場は、南アジアおよび東南アジアにおけるフレキシブル包装の成長と、インドおよびブラジルにおける農業用フィルムプログラムから恩恵を受けています。LLDPEはLDPEよりも高い耐穿刺性と柔軟性を提供し、マスターバッチが低レットダウン比で分散する必要がある薄ゲージフィルム押出に適しています。PVCグレードはケーブルシース加工とプロファイルに引き続き使用されており、ポリアミドおよびポリスチレンキャリアは少量のエンジニアリング用途に使用されています。2024年および2025年に導入されたプロセス監視システムにより、薄膜押出における色変動が低減れ、一部のコンバーターは光学的性能を維持しながらマスターバッチ添加量を削減できるようになりました。
LLDPE処方は、変動する操業条件全体にわたって安定したフィルム生産をサポートする必要があります。薄膜では欠陥がより目立つため、クリーンな分散が重要です。農業用フィルム用途は信頼性の高い耐候性能を必要とし、包装用途は出力の一貫性と添加剤の効率的な使用をより重視します。これらの要件により、キャリア樹脂の選択は製品設計における実際的な考慮事項となります。LLDPEを使用するコンバーターは柔軟性とプロセス安定性のバランスを取る必要があり、開発作業は光学特性とライン性能の両方に焦点を当てています。キャリアシステムは顧客のベース樹脂とも互換性がある必要があり、これが処方が高スループットフィルム生産に適しているかどうかを決定する場合があります。
エンドユーザー産業別:包装がシェアをリード、自動車が最速成長を記録
包装は2025年にブラックマスターバッチ市場シェアの34.67%を占めました。ブラックマスターバッチは、色素添加、光保護、UV安定化、屋外保管およびフィルム性能のために包装に使用されています。医薬品および写真材料は、製品を保護するために遮光処方を必要とする場合があります。Eコマース物流も不透明保護フィルムおよびメーリングバッグへの需要を支えています。UVBLOCK 1496などの食品安全UV遮断製品は、フレキシブル多層構造からより長い棚寿命を必要とするコンバーターに対応しています。高密度ポリエチレン(HDPE)パイプ、ジオメンブレン、ケーブルコンジットに対するインフラ需要は、安定したプロジェクト連動型の生産量を提供しています。
自動車産業は2031年までにCAGR 6.21%で成長すると予測されています。ブラックマスターバッチ市場は、熱安定性を必要とするバッテリー電気自動車(BEV)のバッテリーハウジング、アンダーボディパネル、充電ポートアセンブリによって支えられています。特定の部品は制御された導電性も必要とします。電気・電子用途は、ケーブル管理およびデバイスハウジングにおける導電性および難燃性コンパウンドへの需要を追加します。自動車仕様は、単一部品内で複数の機能を果たす材料へとシフトしています。したがって、ブラックマスターバッチサプライヤーは成形挙動、長期熱性能、外観、電気的要件をサポートする必要があります。
バッテリー関連用途には、コモディティ包装とは異なる試験および資格要件が含まれており、導電性または高熱安定性グレードへの参入障壁が高くなっています。同時に、従来の車両の大きな設置ベースは引き続き標準的な自動車コンパウンドへの需要を支えています。ブラックマスターバッチ市場は、確立された車両プログラムと新しい電動化プラットフォームの両方に対応する必要があります。完成車メーカー(OEM)サプライヤーによって承認された処方は、長い車両生産サイクル全体にわたって使用され続ける可能性があり、承認後の資格製品の商業的役割を延長します。これはまた、部品メーカーが樹脂システムや生産条件を変更する際に、地域的な技術サポートを重要にします。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年にブラックマスターバッチ市場シェアの47.81%を占め、2031年までにCAGR 5.83%で成長すると予測されています。中国は自動車、エレクトロニクス、包装生産を通じて地域需要を支えています。インドはプラスチック加工と建設連動型パイプ需要に牽引され、第二の成長センターとして台頭しています。日本と韓国は自動車エレクトロニクスおよび光学部品における高付加価値需要に対応しています。ベトナムとタイは引き続き包装および消費財製造を誘致しています。この地域のカーボンブラック供給基盤は標準およびコモディティ生産を支えており、日本および韓国のフォーミュレーターはプレミアム導電性グレードに対応しています。
欧州および北米は、生産量の成長だけでなく、規制と自動車要件によってより大きく形成されています。欧州のブラックマスターバッチ市場は、包装・包装廃棄物規則(PPWR)の要件と差別化された拡大生産者責任(EPR)手数料により、近赤外線(NIR)検出可能およびカーボンブラックフリー処方へと移行しています。これらの要件は、包装削減措置が一部のプラスチック消費を制限する中でも、性能処方への需要を支えています。LyondellBasellは2026年第1四半期より、Interpolimeriを通じてドイツおよびオーストリアへのマスターバッチおよびカスタム性能カラー流通を拡大しました[2]LyondellBasell、「LYBがInterpolimeriとのマスターバッチおよびカスタム性能カラー流通を拡大」、LyondellBasell、lyondellbasell.com。北米は持続可能な黒色処方と高級自動車用途への需要を示しています。再生可能エネルギーケーブル設置もUV耐性および低煙無ハロゲン(LSZH)準拠の黒色コンパウンドへの需要を支えています。
南米、中東、アフリカはインフラおよび農業投資サイクルに従っています。食品・飲料生産とEコマース包装がこれらの地域の需要を支えています。サトウキビ、コーヒー、柑橘類栽培向けのマルチフィルムおよび灌漑パイプは、UV安定化HDPEおよびLDPE処方を使用しています。メキシコは自動車のニアショアリングと内装・外装パネルコンパウンドへの高い需要から恩恵を受けています。サウジアラビアと南アフリカは、インフラ投資と水システム改修を通じてUV安定HDPEパイプコンパウンドへのプロジェクト主導型需要を支えています。これらの地域の投資サイクルは、特定の建設、灌漑、農業調達プログラムと需要を結びつける傾向があり、成熟した包装市場よりも注文パターンが一貫性に欠ける場合があります。UV保護は、高い屋外温度と太陽放射への露出により、これらの用途において特に重要です。サプライヤーは、パイプおよびフィルム顧客のサービスライフ期待を満たすために安定した分散を維持する必要があります。ブラックマスターバッチ市場は、地域の変換能力がこれらのプロジェクトとともに拡大するにつれて機会を提供していますが、それを現するには一貫した製品供給と地域プロセッサーへの技術サポートが必要です。

競合ランドスケープ
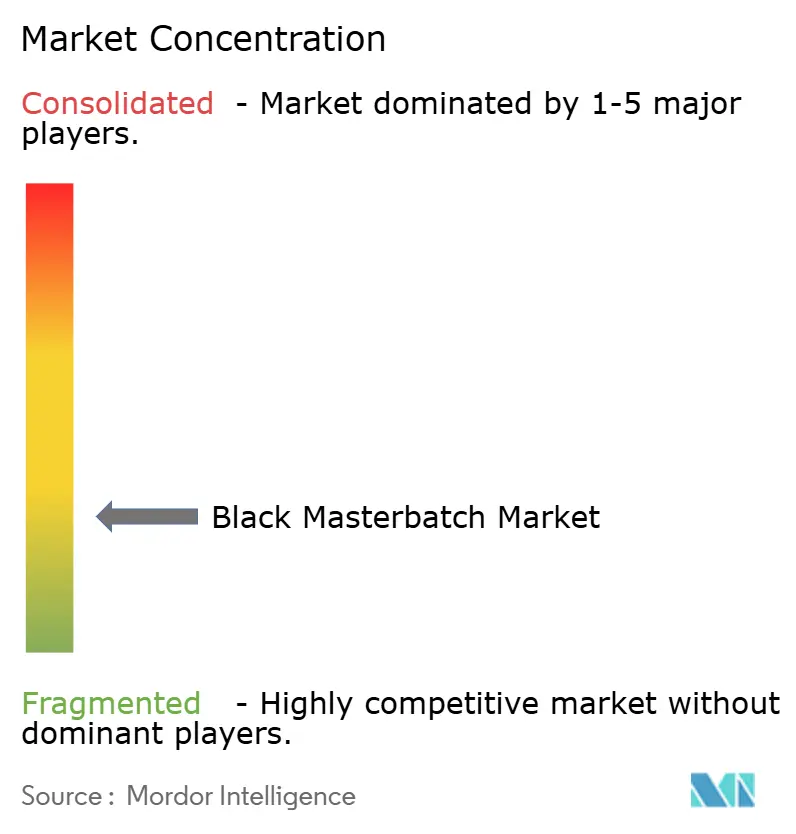
ブラックマスターバッチ市場は断片化されています。Cabot Corporation、Ampacet Corporation、LyondellBasell、Clariant、Avient Corporationは、製造ネットワーク、カーボンブラック調達、アプリケーション研究所を通じて複数地域にわたるポジションを保持しています。インド、東南アジア、東欧の地域専門業者は、カスタム処方、地域技術サポート、短いリードタイムを通じて競争しています。グローバルサプライヤーは機能性グレードとサーキュラー材料認証への投資を向けており、地域生産者は国内包装およびパイプコンバーター向けに標準黒色能力を拡大しています。CabotのREPLASBLAKポートフォリオは、自動車コンパウンダー向けにリサイクルキャリアコンテンツと国際持続可能性・カーボン認証(ISCC)PLUSマスバランス認証を組み合わせています。
技術採用もブラックマスターバッチ市場におけるサプライヤーの相対的なポジションに影響を与えています。カーボンブラック分散のためのプロセス監視システムはバッチ一貫性を向上させ、エネルギー使用を削減できますが、小規模生産者はこのレベルのプロセス制御に匹敵することが難しい場合があります。Sesotecは2026年9月にVARISORT+ CARBON BLACKシステムを発売し、中波赤外線ソーティングによってカーボンブラック充填ポリオレフィンを検出します。この機能は、従来の近赤外線(NIR)システムが検出できない材料の回収オプションを改善する可能性があります。NIRソータブルグレードは、包装・包装廃棄物規則(PPWR)の要件を満たそうとする小規模欧州包装コンバーターにとって重要な機会を提供します。これらのコンバーターは、視覚的品質を失うことなく標準カーボンブラックから移行するために処方サポートを必要とする場合があります。Tosafはポーランドのオルクシュ(クラクフから約40km)にカラーマスターバッチ生産施設を設立し、2026年第2四半期に年間初期能力3,000トンで操業を開始しました。この施設はポーランド、ウクライナ、より広い東欧のコンバーターを対象とし、短いターンアラウンドタイムを必要とする顧客に地域生産と技術サポートを提供しています。LyondellBasellのドイツおよびオーストリアにおける拡大流通契約も地域サービス戦略の一例です。
ブラックマスターバッチ市場は、色性能と追跡可能なサーキュラーコンテンツ主張を組み合わせることができるサプライヤーに引き続き報いています。認証済み材料経路は、文書化されたリサイクルコンテンツを必要とする顧客の資格作業を削減できます。しかし、同じ製品は自動車コンパウンド操業において期待される繰り返し可能な加工挙動を維持する必要があり、これはアプリケーション研究所と確立された試験能力を持つ企業に有利です。地域競合他社は、コンバーターが迅速な製品調整または短いサプライルートを必要とする場合に優位性を保持しています。したがって、この市場における競争は技術資格と地域サース能力の両方に基づいています。
ブラックマスターバッチ産業リーダー
Cabot Corporation
Ampacet Corporation
Avient Corporation
LyondellBasell Industries Holdings B.V.
Plastiblends
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年5月:LyondellBasell(LYB)はInterpolimeri Spaとの流通契約に署名し、2026年第1四半期より発効するドイツおよびオーストリアへのマスターバッチおよびカスタム性能カラー供給を拡大しました。これにより、すでにイタリア、スロベニア、イベリアをカバーしていた既存のパートナーシップが拡大されました。この拡大は、LYBが2025年の欧州市場開拓レビューにおいてサービス不足の顧客セグメントを特定した市場における、地域技術サポートと迅速アクセスマスターバッチ供給への高まる需要を対象としています。
- 2026年4月:Tosaf Compounds Ltd.は、ポーランドのオルクシュ(クラクフから約40km)に5,500m²のサイトにわたる年間初期能力3,000トンの新しいカラーマスターバッチ生産施設の設立を発表しました。この施設は2026年第2四半期に稼働し、ポーランド、ウクライナ、より広い東欧に地域生産および技術サポートハブとして対応しています。


グローバルブラックマスターバッチ市場レポートの範囲
ブラックマスターバッチは、プラスチック製品の着色と性能向上に使用されるカーボンブラック顔料、キャリア樹脂、機能性添加剤の濃縮混合物です。一貫した黒色着色と性能特性が必要とされる包装、自動車、農業、建設などの産業で広く使用されています。
ブラックマスターバッチ市場は、タイプ、キャリア樹脂、エンドユーザー産業、地域によってセグメント化されています。タイプ別では、市場はスタンダードブラックマスターバッチ、ハイジェットネスブラックマスターバッチ、UV耐性ブラックマスターバッチ、導電性ブラックマスターバッチ、リサイクルポリマー対応ブラックマスターバッチにセグメント化されています。キャリア樹脂別では、市場はポリプロピレン、直鎖状低密度ポリエチレン、低密度ポリエチレン、高密度ポリエチレン、ポリエチレンテレフタレート、ポリ塩化ビニル、ポリスチレン、ポリアミド、その他のキャリア樹脂にセグメント化されています。エンドユーザー産業別では、市場は自動車、包装、インフラ、電気・電子、その他のエンドユース産業にセグメント化されています。レポートはまた、主要地域の15カ国にわたるブラックマスターバッチの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
| スタンダードブラックマスターバッチ |
| ハイジェットネスブラックマスターバッチ |
| UV耐性ブラックマスターバッチ |
| 導電性ブラックマスターバッチ |
| リサイクルポリマー対応ブラックマスターバッチ |
| ポリプロピレン |
| 直鎖状低密度ポリエチレン |
| 低密度ポリエチレン |
| 高密度ポリエチレン |
| ポリエチレンテレフタレート |
| ポリ塩化ビニル |
| ポリスチレン |
| ポリアミド |
| その他のキャリア樹脂 |
| 自動車 |
| 包装 |
| インフラ |
| 電気・電子 |
| その他のエンドユース産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | スタンダードブラックマスターバッチ | |
| ハイジェットネスブラックマスターバッチ | ||
| UV耐性ブラックマスターバッチ | ||
| 導電性ブラックマスターバッチ | ||
| リサイクルポリマー対応ブラックマスターバッチ | ||
| キャリア樹脂別 | ポリプロピレン | |
| 直鎖状低密度ポリエチレン | ||
| 低密度ポリエチレン | ||
| 高密度ポリエチレン | ||
| ポリエチレンテレフタレート | ||
| ポリ塩化ビニル | ||
| ポリスチレン | ||
| ポリアミド | ||
| その他のキャリア樹脂 | ||
| エンドユーザー産業別 | 自動車 | |
| 包装 | ||
| インフラ | ||
| 電気・電子 | ||
| その他のエンドユース産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ブラックマスターバッチ市場の現在の市場規模は?
ブラックマスターバッチ市場規模は2025年に3.23 ビリオン 米ドルと評価され、2026年の3.38 ビリオン 米ドルから2031年には4.33 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.05%で成長すると推定されます。
最大のシェアを持つブラックマスターバッチのタイプは?
スタンダードブラックマスターバッチは、フィルム、パイプ、射出成形における幅広い使用により、2025年に65.84%のシェアを占めました。
最も速く成長しているキャリア樹脂は?
LLDPEはフレキシブル包装および農業用フィルム用途に支えられ、2031年までにCAGR 5.88%で成長すると予測されています。
NIRソータブルブラック処方が重要な理由は?
従来のカーボンブラックはNIRシステムによる検出が困難であり、欧州のリサイクル可能性規則はソーティング性能の低さに伴うコストを増加させています。
最終更新日:



