
Tamaño y Participación del Mercado de Black Masterbatch
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
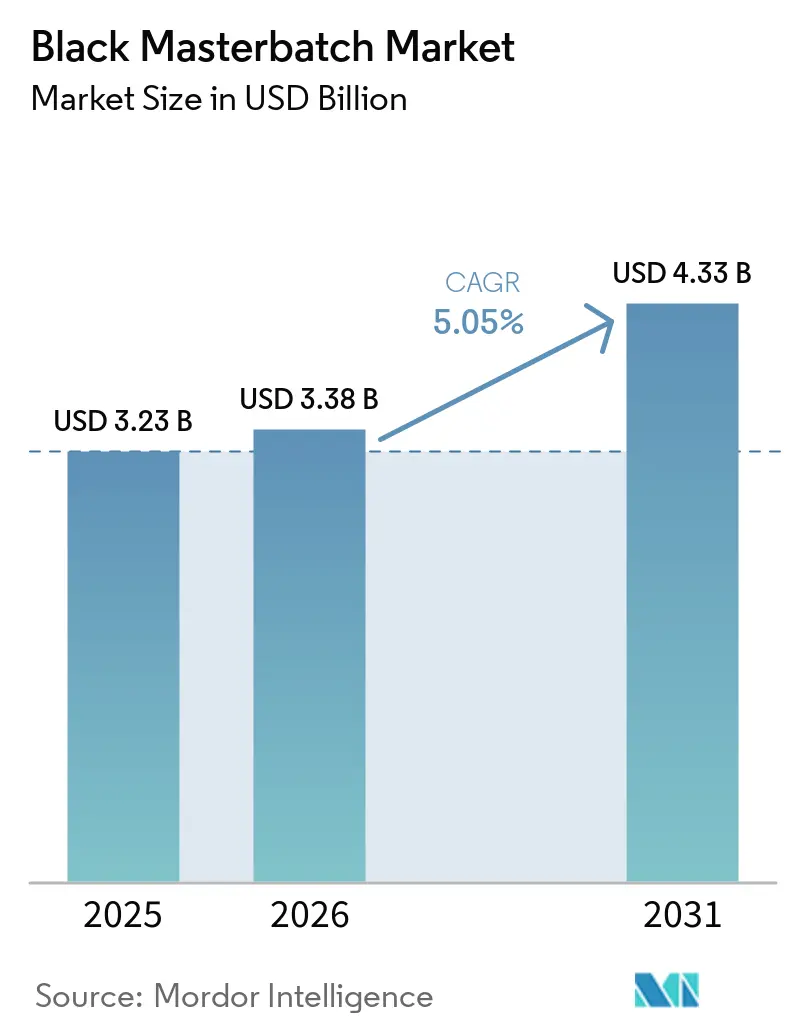
| Tamaño del Mercado (2026) | 3.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.33 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.05 % |
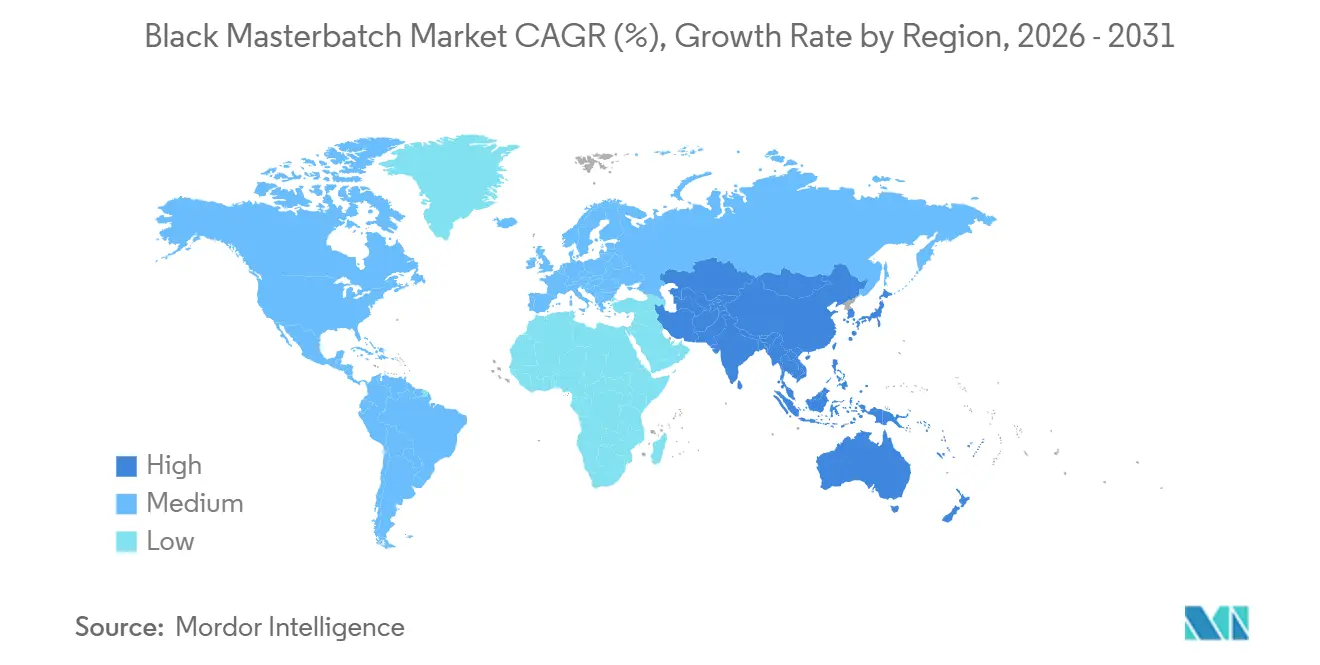
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
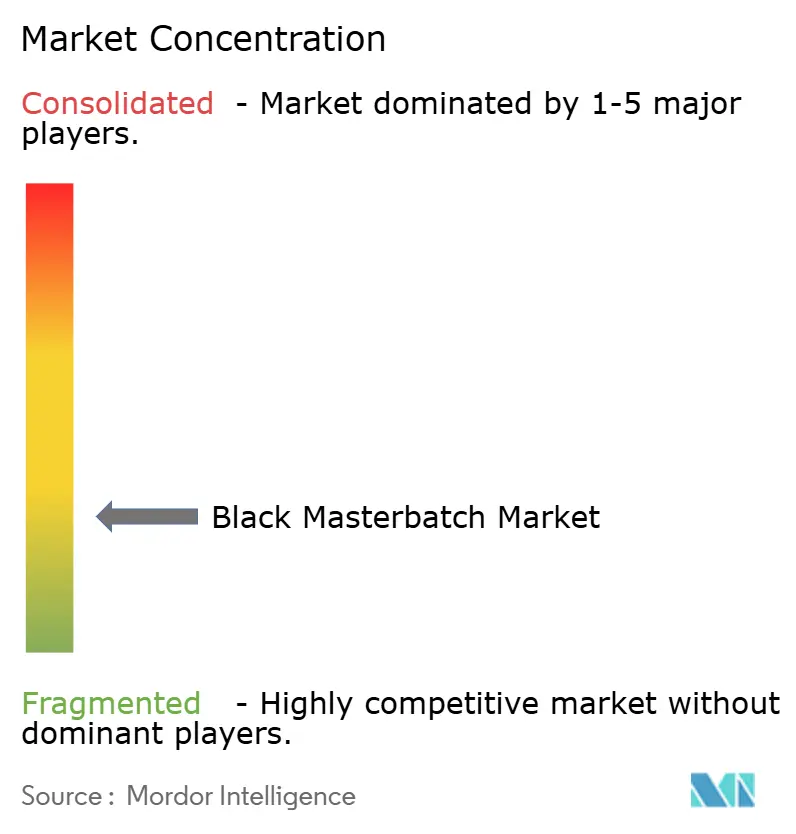
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Black Masterbatch por Mordor Intelligence
El tamaño del mercado de Black Masterbatch se valoró en 3,23 mil millones de USD en 2025 y se estima que crecerá desde 3,38 mil millones de USD en 2026 hasta 4,33 mil millones de USD en 2031, a una CAGR del 5,05% durante el período de pronóstico (2026-2031). El mercado de black masterbatch está impulsado por la demanda de opacidad, resistencia a los rayos UV y estabilidad térmica en películas de embalaje, tuberías, paneles automotrices, cubiertas de cables, películas agrícolas y geomembranas. Las formulaciones estándar continúan representando la mayor parte de la producción, mientras que los grados conductores, clasificables por infrarrojo cercano (NIR) y compatibles con polímeros reciclados están recibiendo mayor atención en el desarrollo de productos. El embalaje flexible y los programas de infraestructura pública proporcionan una demanda estable en las principales aplicaciones de procesamiento. Las regulaciones de reciclaje están influyendo en la selección de productos de embalaje, ya que el negro de humo convencional dificulta la clasificación óptica confiable. Las fluctuaciones en los costos de las materias primas siguen siendo significativas, ya que muchos compradores de embalaje tienen una tolerancia limitada a los aumentos de precios. El mercado de black masterbatch también depende de los convertidores que requieren una calidad de formulación consistente en múltiples sistemas de polímeros. Este requisito respalda la demanda de productos que satisfacen las necesidades de procesamiento, protección y apariencia en un único concentrado aditivo. Los proveedores están respondiendo con formulaciones adaptadas a condiciones específicas de uso final.
Conclusiones Clave del Informe
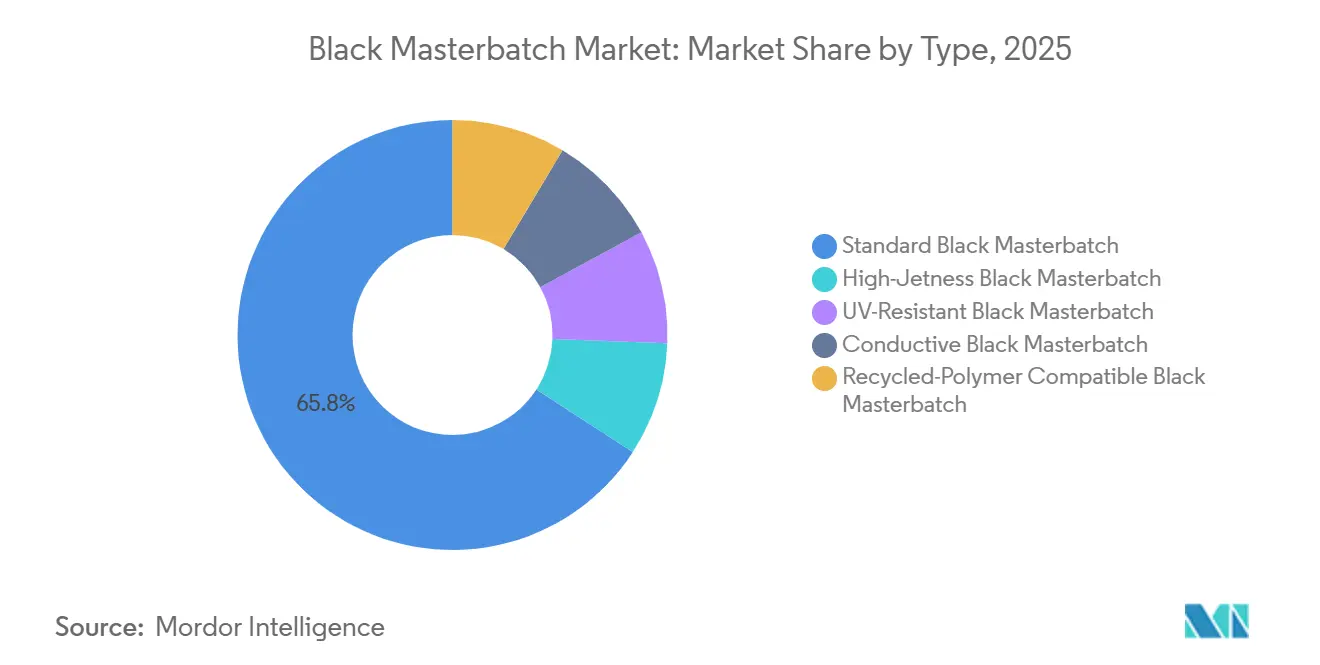
- Por tipo, el Black Masterbatch Estándar tuvo una participación de ingresos del 65,84% en 2025, mientras que se prevé que el Black Masterbatch Conductor se expanda a una CAGR del 5,67% hasta 2031.
- Por resina portadora, el Polipropileno tuvo una participación de ingresos del 30,56% en 2025, mientras que se prevé que el Polietileno Lineal de Baja Densidad (LLDPE) se expanda a una CAGR del 5,88% hasta 2031.
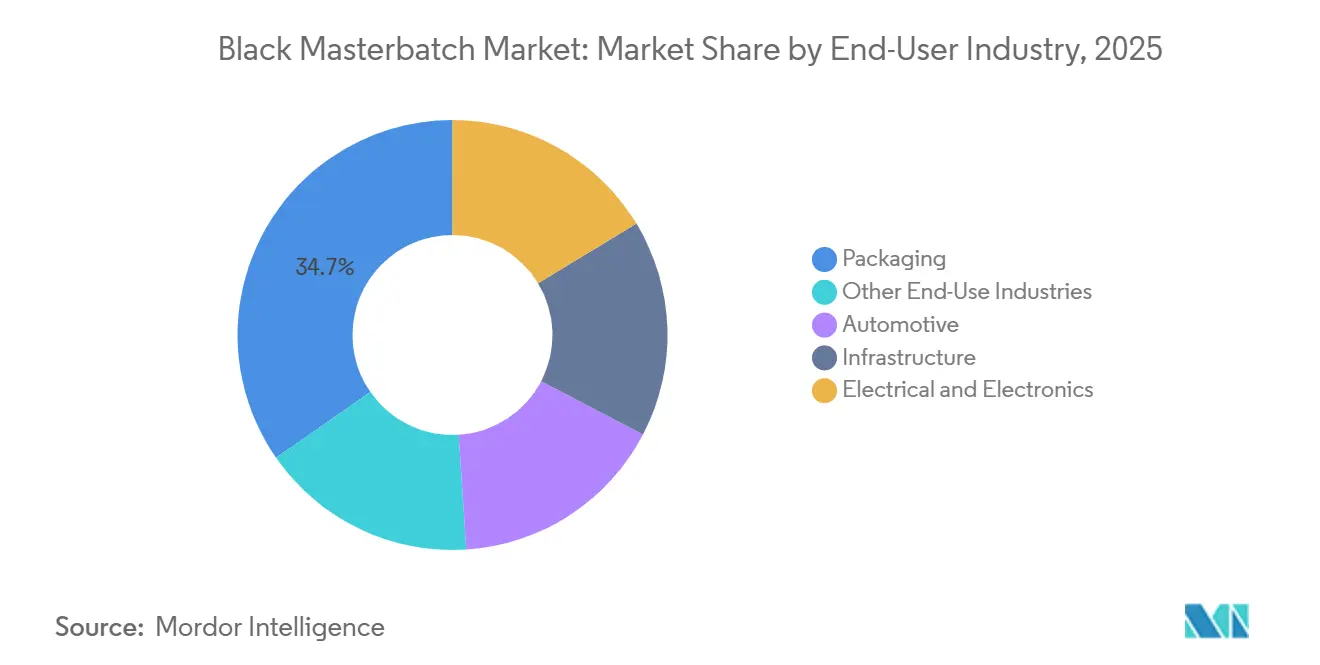
- Por industria de usuario final, el Embalaje tuvo una participación de ingresos del 34,67% en 2025, mientras que se prevé que el sector Automotriz se expanda a una CAGR del 6,21% hasta 2031.
- Por geografía, Asia-Pacífico representó el 47,81% de los ingresos en 2025 y se prevé que se expanda a una CAGR del 5,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Black Masterbatch
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Embalaje Plástico Flexible y Rígido | +1.4% | Global, más fuerte en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Reducción de Peso y Electrificación de Vehículos | +1.2% | Europa, América del Norte, China, Corea del Sur | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Estabilidad UV en Infraestructura y Agricultura | +0.9% | Núcleo APAC, extensión a MEA y América del Sur | Mediano plazo (2-4 años) |
| Crecimiento de los Plásticos Conductores en Electrónica y Vehículos Eléctricos | +0.8% | Asia-Pacífico, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Formulaciones Clasificables por Infrarrojo Cercano (NIR) bajo Normas de Reciclabilidad | +0.6% | Europa, América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Embalaje Plástico Flexible y Rígido
El embalaje flexible sigue siendo el principal impulsor de la demanda en el mercado de black masterbatch. El cambio hacia películas de polietileno y polipropileno de un solo material refuerza la demanda de sistemas portadores de polipropileno (PP) y polietileno lineal de baja densidad (LLDPE). Estas estructuras de película permiten a los convertidores controlar la carga de black masterbatch sin interferencia de capas adhesivas. Los sobres opacos para devoluciones de electrónica y suministros médicos requieren protección UV consistente y resistencia a la humedad en líneas de película de alto rendimiento. En Brasil, los convertidores de embalaje están ampliando la producción de envoltura de balas agrícolas y películas para ensilaje que requieren protección frente a la exposición UV subtropical. Ampacet lanzó UVBLOCK 1496 en marzo de 2025 para combinar pigmentación, protección UV y soporte regulatorio en un único concentrado para convertidores de embalaje.
Reducción de Peso y Electrificación de Vehículos
La electrificación de vehículos está cambiando los requisitos de rendimiento de los compuestos plásticos automotrices en el mercado de black masterbatch. Las plataformas de vehículos eléctricos de batería utilizan piezas termoplásticas más grandes, incluidas carcasas de baterías, revestimientos de bajos y paneles aerodinámicos. Estas piezas requieren opacidad, estabilidad UV y conductividad controlada sin comprometer la resistencia al impacto. Cabot lanzó REPLASBLAK reUN5285 y reUN5290 en mayo de 2024, con un contenido reciclado certificado por balance de masa de la Certificación Internacional de Sostenibilidad y Carbono (ISCC) PLUS del 45% y 20%, respectivamente, para compoundadores automotrices. Los requisitos de fin de vida útil de los vehículos también hacen que el black masterbatch sea más importante en la etapa de diseño. Los proveedores que se califican para formulaciones con portador reciclado certificado están mejor posicionados para cumplir con los futuros requisitos de materiales.
Crecientes Requisitos de Estabilidad UV en Infraestructura y Agricultura
Las aplicaciones de infraestructura y agricultura crean una demanda constante de grados estabilizados con UV en el mercado de black masterbatch. Las tuberías de HDPE y PVC, las geomembranas y las membranas de techado tienen requisitos de vida útil de 20 a 50 años. Se utiliza una carga de negro de humo del 2,00% al 2,50% en peso para la protección UV en estas aplicaciones. Los proyectos de gestión del agua e irrigación en India, el Sudeste Asiático, Arabia Saudita y Sudáfrica requieren compuestos para tuberías con dispersión consistente de negro de humo. Las películas de acolchado, las cubiertas de invernadero y los envoltorios para ensilaje también requieren una vida útil más larga durante más de una temporada de cultivo. Granula ofrece opciones de black masterbatch detectables por infrarrojo cercano (NIR) para aplicaciones en contacto con alimentos, demostrando cómo el rendimiento UV y la compatibilidad de clasificación pueden abordarse conjuntamente.
Crecimiento de los Plásticos Conductores en Electrónica y Vehículos Eléctricos
Los grados conductores respaldan un conjunto creciente de aplicaciones eléctricas en el mercado de black masterbatch. Las carcasas de paquetes de baterías, las carcasas de sensores y las piezas antiestáticas del sistema de combustible requieren un comportamiento eléctrico controlado. Las aplicaciones de disipación estática pueden requerir una resistividad volumétrica de 10⁶ a 10⁹ Ω·cm, lo que requiere una dispersión cuidadosa del negro de humo. Las bandejas para semiconductores, las cubiertas de cables y las carcasas de conectores también utilizan formulaciones conductoras. El despliegue de redes 5G y centros de datos respalda la demanda de compuestos de cables negros y retardantes de llama. Avient lanzó formulaciones Nymax REC en febrero de 2026 para sistemas industriales de nailon reciclado, con un black masterbatch de alta intensidad. Las formulaciones conductoras requieren un control más estricto que los productos utilizados únicamente para coloración, ya que incluso un pequeño cambio en la dispersión puede afectar el rendimiento eléctrico y la calificación del cliente. Esto hace que el soporte de aplicaciones sea importante para los fabricantes de componentes y compoundadores. Las aplicaciones de cables y electrónica también pueden combinar requisitos de conductividad con requisitos de retardancia de llama o durabilidad. Los proveedores que pueden satisfacer estas necesidades en una resina portadora compatible tienen una ruta más clara hacia la demanda especializada. El mercado de black masterbatch está avanzando más allá de la pigmentación estándar en aplicaciones eléctricas de mayor rendimiento, donde la fiabilidad eléctrica y el procesamiento repetible son ambos necesarios. El desarrollo de productos aún debe ajustarse a las expectativas de costos de las cadenas de suministro de electrónica y vehículos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Materias Primas de Negro de Humo y Polímeros | -0.7% | Global, particularmente China, India y Oriente Medio | Corto plazo (≤ 2 años) |
| Fallo del Proceso de Clasificación NIR Convencional Inducido por el Negro de Humo | -0.5% | Europa, América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Variabilidad de Lote a Lote en Materias Primas Recicladas Mixtas | -0.4% | Global, especialmente Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Materias Primas de Negro de Humo y Polímeros
Los costos de las materias primas de negro de humo y polímeros siguen siendo una restricción para el mercado de black masterbatch. En 2025 y 2026, los precios del negro de humo en Shandong oscilaron entre CNY 6.250 y CNY 8.800 por tonelada en medio del aumento de los costos del alquitrán de hulla. La disponibilidad limitada de antracita y los ciclos de compra del sector de neumáticos añadieron mayor presión sobre los productores. La interrupción del tráfico en el Estrecho de Ormuz a principios de 2026 también elevó los costos de las materias primas antes de que los precios retrocedieran. Los clientes de embalaje a menudo resisten los aumentos de precios al contado, lo que dificulta la recuperación de costos para los productores. Plastiblends India Ltd informó que los factores geopolíticos y las interrupciones en la cadena de suministro afectaron los precios de las materias primas.
Fallo del Proceso de Clasificación NIR Convencional Inducido por el Negro de Humo
El negro de humo convencional absorbe la radiación infrarroja cercana (NIR), limitando el potencial de reciclaje de muchos plásticos negros. Los sistemas de clasificación NIR no pueden identificar de manera confiable las poliolefinas rellenas de negro de humo en las corrientes comunes de recuperación de embalajes. RecyClass clasifica el embalaje coloreado con negro de humo como no reciclable según sus criterios de evaluación, mientras que la guía de APR desaconseja el uso de negro de humo en las corrientes de recuperación de embalajes rígidos[1]RecyClass, "Evaluación de Reciclabilidad," RecyClass, recyclass.eu. El Reglamento (UE) 2025/40 se aplica a partir del 12 de agosto de 2026 y vincula los grados de rendimiento de reciclabilidad con las estructuras de tarifas de responsabilidad ampliada del productor. Los costos más altos de las formulaciones detectables pueden retrasar la adopción, mientras que los sistemas de clasificación actuales siguen optimizados para corrientes no negras. En enero de 2026, Sabert convirtió su gama de contenedores rígidos negros FastPac a pigmentación sin negro de humo, mejorando la clasificabilidad NIR. El mercado de black masterbatch se ve afectado por este problema porque las decisiones de diseño de embalaje determinan si el material puede volver a una corriente de reciclaje utilizable. Los propietarios de marcas deben sopesar el mayor costo de las alternativas detectables frente a los costos potenciales asociados con un menor rendimiento de reciclabilidad. Las decisiones de los convertidores también dependen de la disponibilidad de formulaciones que conserven la apariencia negra requerida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Grados Negros Estándar Lideran por Participación, los Grados Conductores y Circulares Impulsan el Crecimiento del Valor
El Black Masterbatch Estándar tuvo el 65,84% de la participación del mercado de black masterbatch en 2025. Sigue siendo ampliamente utilizado en la extrusión de películas de productos básicos, la producción de tuberías y el moldeo por inyección. Los compradores en estas aplicaciones priorizan el costo por tonelada, la carga de negro de humo, la calidad de dispersión y la compatibilidad con la resina portadora. El Black Masterbatch de Alta Intensidad se utiliza en paneles de instrumentos automotrices, carcasas electrónicas y embalajes premium, donde se requiere un color profundo y pueden ser necesarios tamaños de partícula más pequeños y concentraciones más altas de negro de humo. El Black Masterbatch Resistente a los Rayos UV se utiliza en infraestructura y agricultura, donde los materiales deben resistir la intemperie.
Se espera que el Black Masterbatch Conductor crezca a una CAGR del 5,67% hasta 2031. La demanda de grados conductores está respaldada por un número creciente de componentes plásticos gestionados eléctricamente en vehículos eléctricos (VE) y requisitos más estrictos de protección contra descargas electrostáticas (ESD) en electrónica. Los grados compatibles con polímeros reciclados siguen siendo el segmento de tipo más pequeño, pero ayudan a enmascarar la variación de color en las materias primas recicladas posconsumo, respaldando una producción comercialmente utilizable a partir de corrientes de reciclado variables. La cartera REPLASBLAK de Cabot incluye opciones con hasta un 45% de contenido de portador reciclado certificado por balance de masa de la Certificación Internacional de Sostenibilidad y Carbono (ISCC) PLUS. LyondellBasell informó sobre la adopción comercial de su cartera de masterbatch circular Circulen en enero de 2026, lo que indica interés de adquisición en productos con portador reciclado.
Los productos compatibles con polímeros reciclados abordan un desafío de procesamiento distinto. El reciclado a menudo tiene colores y propiedades variadas debido a las corrientes de recolección mixtas. Las formulaciones negras pueden proporcionar una apariencia terminada más uniforme y mejorar la viabilidad comercial de estos materiales. Esto es particularmente relevante cuando los clientes requieren productos con contenido reciclado sin una producción visual inconsistente. Las formulaciones detectables por infrarrojo cercano (NIR) ofrecen un beneficio adicional de reciclaje en aplicaciones que requieren clasificabilidad. El mercado de black masterbatch está, por lo tanto, desarrollando grados que abordan tanto las variaciones en las materias primas recicladas como los requisitos de recuperación al final de la vida útil. La calificación del producto sigue siendo importante porque los portadores reciclados pueden comportarse de manera diferente a las resinas vírgenes durante el procesamiento. Los proveedores deben demostrar que las afirmaciones de rendimiento pueden mantenerse en los sistemas de resina previstos. Las certificaciones de materiales circulares también son relevantes cuando los clientes requieren documentación verificada de la cadena de suministro.


Por Resina Portadora: El Polipropileno Lidera por Participación, el LLDPE Registra el Crecimiento Más Rápido
El Polipropileno tuvo el 30,56% de la participación del mercado de black masterbatch en 2025. Su posición refleja un uso amplio en cierres de embalaje, piezas interiores automotrices y carcasas de electrodomésticos. Las formulaciones con portador de PP pueden integrarse directamente en estas líneas de producción sin problemas de compatibilidad con la resina portadora. El LDPE y el HDPE sirven como bases secundarias importantes en películas agrícolas y tuberías de infraestructura. El masterbatch de HDPE es particularmente relevante para la extrusión de tuberías en Asia-Pacífico y Oriente Medio. El masterbatch con portador de PET se utiliza en embalajes termoformados y películas de poliéster, donde los requisitos de contacto con alimentos y la viscosidad intrínseca limitan las opciones de formulación.
Se prevé que el LLDPE se expanda a una CAGR del 5,88% hasta 2031. El mercado de black masterbatch para LLDPE se beneficia del crecimiento del embalaje flexible en el sur y el sudeste de Asia y de los programas de películas agrícolas en India y Brasil. El LLDPE ofrece mayor resistencia a la perforación y flexibilidad que el LDPE y es adecuado para la extrusión de películas de calibre fino, donde el masterbatch debe dispersarse a bajas proporciones de dilución. Los grados de PVC siguen en uso para el revestimiento de cables y perfiles, mientras que los portadores de poliamida y poliestireno sirven para aplicaciones de ingeniería de menor volumen. Los sistemas de monitoreo de procesos implementados durante 2024 y 2025 redujeron la variación de color en la extrusión de películas delgadas y permitieron a algunos convertidores reducir la carga de masterbatch manteniendo el rendimiento óptico.
Las formulaciones de LLDPE deben soportar una producción estable de películas en condiciones operativas variables. La dispersión limpia es importante porque los defectos son más visibles en las películas delgadas. Las aplicaciones de películas agrícolas requieren un rendimiento de intemperie confiable, mientras que las aplicaciones de embalaje ponen mayor énfasis en la consistencia de la producción y el uso eficiente de los aditivos. Estos requisitos hacen que la selección de la resina portadora sea una consideración práctica en el diseño del producto. Los convertidores que utilizan LLDPE deben equilibrar la flexibilidad con la estabilidad del proceso, y el trabajo de desarrollo se centra tanto en las propiedades ópticas como en el rendimiento de la línea. El sistema portador también debe ser compatible con la resina base del cliente, lo que puede determinar si una formulación es adecuada para la producción de películas de alto rendimiento.
Por Industria de Usuario Final: El Embalaje Lidera por Participación, el Sector Automotriz Registra el Crecimiento Más Rápido
El Embalaje representó el 34,67% de la participación del mercado de black masterbatch en 2025. El black masterbatch se utiliza en embalajes para pigmentación, protección contra la luz, estabilización UV y rendimiento en almacenamiento exterior y películas. Los materiales farmacéuticos y fotográficos pueden requerir formulaciones bloqueadoras de luz para proteger el producto. La logística del comercio electrónico también respalda la demanda de películas protectoras opacas y bolsas de envío. Los productos de barrera UV seguros para alimentos, como UVBLOCK 1496, abordan a los convertidores que requieren una vida útil más larga de las estructuras multicapa flexibles. La demanda de infraestructura de tuberías de polietileno de alta densidad (HDPE), geomembranas y conductos de cables proporciona una fuente estable de producción vinculada a proyectos.
Se proyecta que la industria automotriz crezca a una CAGR del 6,21% hasta 2031. El mercado de black masterbatch está respaldado por las carcasas de baterías de vehículos eléctricos de batería (BEV), los paneles de bajos y los conjuntos de puertos de carga que requieren estabilidad térmica. Ciertos componentes también requieren conductividad controlada. Las aplicaciones eléctricas y electrónicas añaden demanda de compuestos conductores y retardantes de llama en la gestión de cables y carcasas de dispositivos. Las especificaciones automotrices están evolucionando hacia materiales que sirven múltiples funciones dentro de un único componente. Los proveedores de black masterbatch deben, por lo tanto, respaldar el comportamiento de moldeo, el rendimiento térmico a largo plazo, la apariencia y los requisitos eléctricos.
Las aplicaciones relacionadas con baterías implican requisitos de prueba y calificación que difieren de los del embalaje de productos básicos, creando una barrera de entrada más alta para los grados conductores o de alta estabilidad térmica. Al mismo tiempo, la base instalada más grande de vehículos convencionales continúa respaldando la demanda de compuestos automotrices estándar. El mercado de black masterbatch debe atender tanto los programas de vehículos establecidos como las plataformas electrificadas más nuevas. Las formulaciones aprobadas por los proveedores de fabricantes de equipos originales (OEM) pueden permanecer en uso durante largos ciclos de producción de vehículos, extendiendo el papel comercial de los productos calificados después de la aprobación. Esto también hace que el soporte técnico local sea importante cuando un fabricante de componentes cambia los sistemas de resina o las condiciones de producción.
Análisis Geográfico
Asia-Pacífico representó el 47,81% de la participación del mercado de black masterbatch en 2025 y se prevé que crezca a una CAGR del 5,83% hasta 2031. China respalda la demanda regional a través de la producción automotriz, electrónica y de embalaje. India está emergiendo como un segundo centro de crecimiento, impulsado por el procesamiento de plásticos y la demanda de tuberías vinculada a la construcción. Japón y Corea del Sur abordan la demanda de mayor valor para la electrónica automotriz y los componentes ópticos. Vietnam y Tailandia continúan atrayendo la fabricación de embalajes y bienes de consumo. La base de suministro de negro de humo de la región respalda la producción estándar y de productos básicos, mientras que los formuladores japoneses y coreanos atienden los grados conductores premium.
Europa y América del Norte están más moldeadas por la regulación y los requisitos automotrices que por el crecimiento de la producción por sí solo. El mercado de black masterbatch en Europa está avanzando hacia formulaciones detectables por Infrarrojo Cercano (NIR) y sin negro de humo debido a los requisitos del Reglamento de Envases y Residuos de Envases (PPWR) y las tarifas diferenciadas de Responsabilidad Ampliada del Productor (EPR). Estos requisitos respaldan la demanda de formulaciones de rendimiento incluso cuando las medidas de reducción de embalajes limitan parte del consumo de plástico. LyondellBasell amplió la distribución de masterbatch y colores de rendimiento personalizados en Alemania y Austria a través de Interpolimeri, con efecto en el primer trimestre de 2026[2]LyondellBasell, "LYB Amplía la Distribución de Masterbatch y Colores de Rendimiento Personalizados con Interpolimeri," LyondellBasell, lyondellbasell.com. América del Norte muestra demanda de formulaciones negras sostenibles y aplicaciones automotrices de alta gama. Las instalaciones de cables de energía renovable también respaldan la demanda de compuestos negros resistentes a los rayos UV y conformes con la norma de baja emisión de humos y cero halógenos (LSZH).
América del Sur, Oriente Medio y África siguen los ciclos de inversión en infraestructura y agricultura. La producción de alimentos y bebidas y el embalaje para comercio electrónico respaldan la demanda en estas regiones. Las películas de acolchado y las tuberías de irrigación para el cultivo de caña de azúcar, café y cítricos utilizan formulaciones de HDPE y LDPE estabilizadas con UV. México se beneficia del acercamiento automotriz y de una mayor demanda de compuestos para molduras y paneles exteriores. Arabia Saudita y Sudáfrica respaldan la demanda impulsada por proyectos de compuestos de tuberías de HDPE estables a los rayos UV a través de la inversión en infraestructura y la rehabilitación de sistemas de agua. Los ciclos de inversión en estas regiones tienden a vincular la demanda con programas específicos de adquisición de construcción, irrigación y agricultura, lo que puede hacer que los patrones de pedidos sean menos consistentes que en los mercados de embalaje maduros. La protección UV es particularmente importante en estas aplicaciones debido a la exposición a altas temperaturas exteriores y radiación solar. Los proveedores deben mantener una dispersión estable para cumplir con las expectativas de vida útil de los clientes de tuberías y películas. El mercado de black masterbatch presenta oportunidades a medida que la capacidad de conversión local se expande junto con estos proyectos, aunque realizarlas depende de un suministro constante de productos y soporte técnico para los procesadores regionales.

Panorama Competitivo
El mercado de black masterbatch está fragmentado. Cabot Corporation, Ampacet Corporation, LyondellBasell, Clariant y Avient Corporation tienen posiciones multirregionales a través de redes de fabricación, abastecimiento de negro de humo y laboratorios de aplicaciones. Los especialistas regionales en India, el Sudeste Asiático y Europa del Este compiten a través de formulaciones personalizadas, soporte técnico local y plazos de entrega cortos. Los proveedores globales están dirigiendo la inversión hacia grados funcionales y certificaciones de materiales circulares, mientras que los productores regionales están ampliando la capacidad de negro estándar para los convertidores domésticos de embalaje y tuberías. La cartera REPLASBLAK de Cabot combina contenido de portador reciclado con la certificación de balance de masa de la Certificación Internacional de Sostenibilidad y Carbono (ISCC) PLUS para compoundadores automotrices.
La adopción de tecnología también afecta la posición relativa de los proveedores en el mercado de black masterbatch. Los sistemas de monitoreo de procesos para la dispersión del negro de humo mejoran la consistencia de los lotes y pueden reducir el consumo de energía, aunque los productores más pequeños pueden encontrar más difícil igualar este nivel de control de procesos. Sesotec lanzó el sistema VARISORT+ CARBON BLACK en septiembre de 2026 para detectar poliolefinas rellenas de negro de humo mediante clasificación por infrarrojo de onda media. Esta capacidad puede mejorar las opciones de recuperación para el material que los sistemas convencionales de infrarrojo cercano (NIR) no pueden detectar. Los grados clasificables por NIR presentan una oportunidad significativa para los convertidores de embalaje europeos más pequeños que buscan cumplir con los requisitos del Reglamento de Envases y Residuos de Envases (PPWR). Estos convertidores pueden necesitar soporte de formulación para alejarse del negro de humo estándar sin perder calidad visual. Tosaf estableció una instalación de producción de masterbatch de color en Olkusz, Polonia, que comenzó operaciones en el segundo trimestre de 2026 con una capacidad inicial de 3.000 toneladas por año. La instalación tiene como objetivo a los convertidores en Polonia, Ucrania y toda Europa del Este, proporcionando producción local y soporte técnico para clientes que requieren tiempos de respuesta cortos. El acuerdo de distribución ampliado de LyondellBasell en Alemania y Austria es otro ejemplo de una estrategia de servicio local.
El mercado de black masterbatch continúa recompensando a los proveedores que pueden combinar el rendimiento del color con afirmaciones de contenido circular trazables. Las vías de materiales certificados pueden reducir el trabajo de calificación para los clientes que necesitan contenido reciclado documentado. Sin embargo, los mismos productos deben mantener el comportamiento de procesamiento repetible esperado en las operaciones de compuestos automotrices, un requisito que favorece a las empresas con laboratorios de aplicaciones y capacidades de prueba establecidas. Los competidores regionales retienen una ventaja donde los convertidores necesitan un ajuste rápido del producto o rutas de suministro más cortas. La competencia en este mercado se basa, por lo tanto, tanto en la calificación técnica como en la capacidad de servicio local.
Líderes de la Industria de Black Masterbatch
-
Cabot Corporation
-
Ampacet Corporation
-
Avient Corporation
-
LyondellBasell Industries Holdings B.V.
-
Plastiblends
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: LyondellBasell (LYB) firmó un acuerdo de distribución con Interpolimeri Spa para ampliar el suministro de masterbatch y colores de rendimiento personalizados en Alemania y Austria, con efecto en el primer trimestre de 2026. Esto extendió una asociación existente que ya cubría Italia, Eslovenia e Iberia. La expansión tiene como objetivo la creciente demanda de soporte técnico local y suministro de masterbatch de acceso rápido en mercados donde LYB identificó segmentos de clientes desatendidos durante una revisión de comercialización europea en 2025.
- Abril de 2026: Tosaf Compounds Ltd. anunció el establecimiento de una nueva instalación de producción de masterbatch de color en Olkusz, Polonia (aproximadamente 40 km de Cracovia), con una capacidad anual inicial de 3.000 toneladas en un sitio de 5.500 m². La instalación entró en operación en el segundo trimestre de 2026, sirviendo a Polonia, Ucrania y Europa del Este en general como un centro regional de producción y soporte técnico.


Alcance del Informe Global del Mercado de Black Masterbatch
El black masterbatch es una mezcla concentrada de pigmentos de negro de humo, una resina portadora y aditivos funcionales utilizados para colorear y mejorar los productos plásticos. Se utiliza ampliamente en industrias como el embalaje, la automoción, la agricultura y la construcción, donde se requieren una coloración negra consistente y propiedades de rendimiento.
El mercado de black masterbatch está segmentado por tipo, resina portadora, industria de usuario final y geografía. Por tipo, el mercado está segmentado en black masterbatch estándar, black masterbatch de alta intensidad, black masterbatch resistente a los rayos UV, black masterbatch conductor y black masterbatch compatible con polímeros reciclados. Por resina portadora, el mercado está segmentado en polipropileno, polietileno lineal de baja densidad, polietileno de baja densidad, polietileno de alta densidad, tereftalato de polietileno, cloruro de polivinilo, poliestireno, poliamida y otras resinas portadoras. Por industria de usuario final, el mercado está segmentado en automotriz, embalaje, infraestructura, eléctrico y electrónico, y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para el black masterbatch en 15 países en las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Black Masterbatch Estándar |
| Black Masterbatch de Alta Intensidad |
| Black Masterbatch Resistente a los Rayos UV |
| Black Masterbatch Conductor |
| Black Masterbatch Compatible con Polímeros Reciclados |
| Polipropileno |
| Polietileno Lineal de Baja Densidad |
| Polietileno de Baja Densidad |
| Polietileno de Alta Densidad |
| Tereftalato de Polietileno |
| Cloruro de Polivinilo |
| Poliestireno |
| Poliamida |
| Otras Resinas Portadoras |
| Automotriz |
| Embalaje |
| Infraestructura |
| Eléctrico y Electrónico |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Black Masterbatch Estándar | |
| Black Masterbatch de Alta Intensidad | ||
| Black Masterbatch Resistente a los Rayos UV | ||
| Black Masterbatch Conductor | ||
| Black Masterbatch Compatible con Polímeros Reciclados | ||
| Por Resina Portadora | Polipropileno | |
| Polietileno Lineal de Baja Densidad | ||
| Polietileno de Baja Densidad | ||
| Polietileno de Alta Densidad | ||
| Tereftalato de Polietileno | ||
| Cloruro de Polivinilo | ||
| Poliestireno | ||
| Poliamida | ||
| Otras Resinas Portadoras | ||
| Por Industria de Usuario Final | Automotriz | |
| Embalaje | ||
| Infraestructura | ||
| Eléctrico y Electrónico | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Black Masterbatch?
El tamaño del mercado de Black Masterbatch se valoró en 3,23 mil millones de USD en 2025 y se estima que crecerá desde 3,38 mil millones de USD en 2026 hasta 4,33 mil millones de USD en 2031, a una CAGR del 5,05% durante el período de pronóstico (2026-2031).
¿Qué tipo de black masterbatch tiene la mayor participación?
El Black Masterbatch Estándar tuvo una participación del 65,84% en 2025 debido a su amplio uso en películas, tuberías y moldeo por inyección.
¿Qué resina portadora está creciendo más rápido?
Se prevé que el LLDPE crezca a una CAGR del 5,88% hasta 2031, respaldado por el embalaje flexible y los usos en películas agrícolas.
¿Por qué son importantes las formulaciones negras clasificables por NIR?
El negro de humo convencional es difícil de detectar para los sistemas NIR, mientras que las normas de reciclabilidad europeas aumentan el costo de los malos resultados de clasificación.
Última actualización de la página el:



