
Marktgröße und Marktanteil von Poly (Butylene Adipate-Co-Terephthalate)
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.01 Milliarden US-Dollar |
| Marktgröße (2031) | 3.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Poly (Butylene Adipate-Co-Terephthalate) von Mordor Intelligence
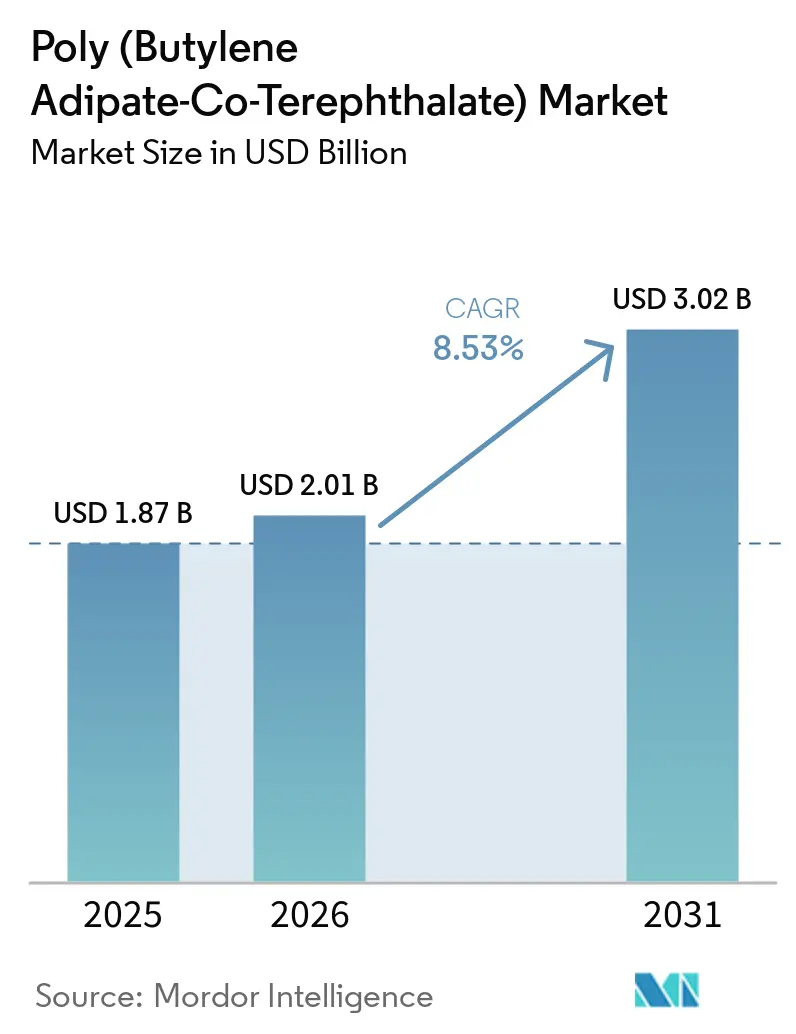
Die Marktgröße für Poly (Butylene Adipate-Co-Terephthalate) (PBAT) wurde im Jahr 2025 auf 1,87 Milliarden USD geschätzt und soll von 2,01 Milliarden USD im Jahr 2026 auf 3,02 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,53 % während des Prognosezeitraums (2026–2031). Verpackungsvorschriften beeinflussen den Markt für Poly (Butylene Adipate-Co-Terephthalate) (PBAT), indem sie zertifizierte Kompostierbarkeit zu einer Kaufanforderung für ausgewählte Formate und zu einer Bedingung für den Zugang zu regulierten Anwendungen machen. Die Verordnung (EU) 2025/40 schafft einen Rahmen für kompostierbare Verpackungen. Ihr Anwendungsdatum im Februar 2028 veranlasst Marken und Verarbeiter, Materialien im Voraus zu qualifizieren. Chinas Beschränkungen für bestimmte nicht abbaubare Kunststoffprodukte unterstützen ebenfalls die Substitutionsnachfrage. Allerdings übt ein Überangebot Druck auf die Preise für Standardqualitäten aus und schränkt die Wettbewerbsfähigkeit kleinerer Hersteller beim Preis ein. Leistungsverbesserungen bei PBAT-Mischungen erweitern das Spektrum an flexiblen Verpackungs-, Foodservice- und landwirtschaftlichen Anwendungen, die betriebliche Anforderungen erfüllen und gleichzeitig die mechanischen Eigenschaften beibehalten, die Verarbeiter benötigen. Der PBAT-Markt begünstigt Lieferanten, die zertifizierte Qualitätsstufen, konsistente Verarbeitungsleistung, qualifizierte Liefervereinbarungen und Materialunterstützung während des gesamten Kundenqualifizierungsprozesses anbieten.
Wichtigste Erkenntnisse des Berichts
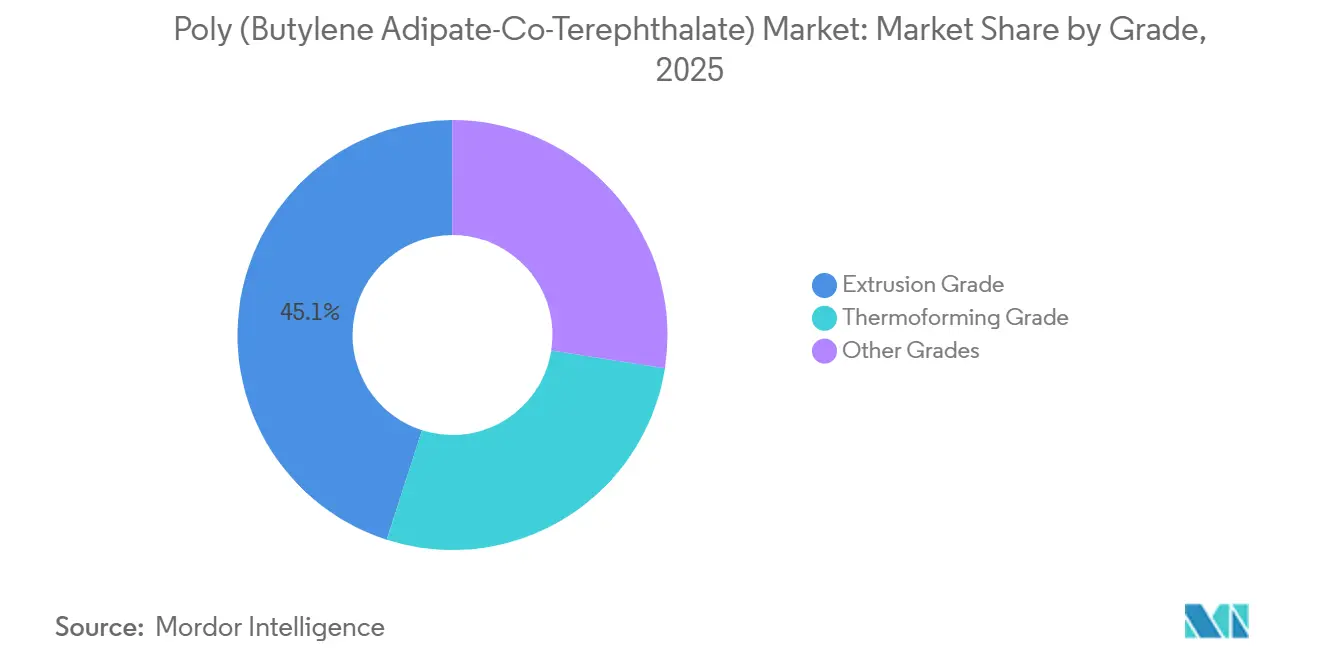
- Nach Qualitätsstufe hielt die Extrusionsqualität im Jahr 2025 einen Anteil von 45,06 % an der weltweiten Nachfrage, während die Thermoformqualität bis 2031 voraussichtlich mit einer CAGR von 8,94 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2025 27,35 % der weltweiten Nachfrage auf Verbundbeutel, während Mulchfolien bis 2031 voraussichtlich mit einer CAGR von 9,14 % wachsen werden.
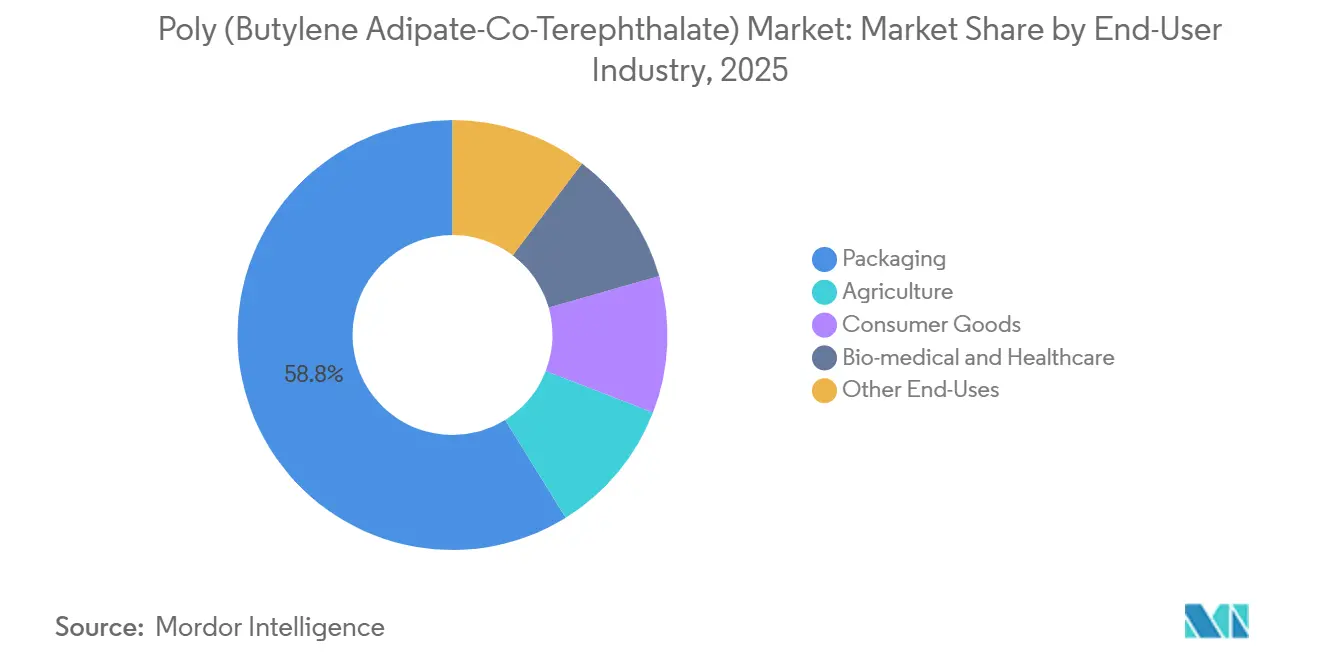
- Nach Endverbraucherbranche hielt die Verpackungsbranche im Jahr 2025 einen Anteil von 58,83 % an der Nachfrage, während die Landwirtschaft bis 2031 voraussichtlich mit einer CAGR von 9,73 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 40,17 % an der weltweiten Nachfrage und soll bis 2031 mit einer CAGR von 9,47 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Poly (Butylene Adipate-Co-Terephthalate)
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verpackungsvorschriften und Kompostierbarkeitsauflagen | +2.0% | Global, einschließlich EU, China, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung nachhaltiger flexibler Verpackungen | +1.8% | Nordamerika und EU, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Biologisch abbaubare landwirtschaftliche Mulchfolien | +1.5% | Asien-Pazifik als Kernmarkt, einschließlich China und Indien, mit Ausstrahlungseffekten auf die EU | Kurzfristig (≤ 2 Jahre) |
| Optimierung von PBAT-Mischungen mit Polymilchsäure (PLA) und Stärke | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| Engere Kompostierbarkeitsanforderungen schaffen spezifikationsgetriebene Nachfrage | +1.0% | EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verpackungsvorschriften und Kompostierbarkeitsauflagen
Der Markt für Poly (Butylene Adipate-Co-Terephthalate) (PBAT) wird durch Vorschriften beeinflusst, die bestimmte Verpackungsformate an Kompostierbarkeitsanforderungen knüpfen und die Materialauswahl zu einer Compliance-Überlegung machen. Die Verordnung (EU) 2025/40 benennt Formate wie Teebeutel, Kaffeekapseln und Produktetiketten, die ab Februar 2028 die Kompostierbarkeitsanforderungen der EN 13432 erfüllen müssen[1]Europäisches Parlament und Rat, „Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle”, EUR-Lex, eur-lex.europa.eu.. Marken, die betroffene Produkte in Europa verkaufen, benötigen zertifizierte Materiallösungen oder müssen diese Formate vor der Frist überdenken. Diese Anforderung erhöht die Bedeutung von Zertifizierung und Dokumentation. Die Mitgliedstaaten können nationale Kompostierbarkeitsanforderungen bis zum 12. August 2026 auf weitere Formate ausweiten, was vor dem allgemeinen Umsetzungsdatum unterschiedliche Nachfragebedingungen in den einzelnen Ländern schafft. Chinas Rahmen zur Bekämpfung der Kunststoffverschmutzung unterstützt biologisch abbaubare Alternativen für Beutel und Dünnfolien in Großstädten und stärkt die Nachfrage nach Materialien, die Hersteller in diese Formate verarbeiten können. EN 13432 und ASTM D6400 bleiben wichtige Zertifizierungsstandards, da sie Materialansprüche mit den Compliance-Anforderungen der Käufer verknüpfen und eine gemeinsame Grundlage für die Bewertungen von Verarbeitern und Markeninhabern bieten.
Einführung nachhaltiger flexibler Verpackungen
Einzelhändler und Foodservice-Betreiber setzen zunehmend auf kompostierbare flexible Verpackungen, die über die direkt durch Gesetzgebung abgedeckten Formate hinausgehen. Herstellerverantwortungspflichten und unternehmerische Klimaverpflichtungen treiben diese Entscheidungen voran, insbesondere in Europa und Nordamerika, wo Marken Verpackungsspezifikationen häufig auf Unternehmensebene überprüfen. Markeninhaber qualifizieren zudem zertifizierte PBAT-Qualitätsstufen vor 2028, um das Risiko von Lieferunterbrechungen zu reduzieren und Zeit für Linienversuche, Verpackungstests und Lieferantengenehmigungen zu gewinnen. Eine frühzeitige Qualifizierung kann stabile Produktionsniveaus unterstützen, selbst wenn die kurzfristige Spotmarkt-Nachfrage gedämpft ist, da qualifizierte Materialien mit größerer Wahrscheinlichkeit auf genehmigten Einkaufslisten verbleiben. Im Mai 2026 erweiterte BASF seine Ecovio-Reihe für flexible Barrierefolien und bot Optionen an, die für organische Recyclingwege oder Papierrecyclingwege konzipiert sind. Der Markt für Poly (Butylene Adipate-Co-Terephthalate) (PBAT) ist auf Folienleistung und Kompostierbarkeit angewiesen, da Verarbeiter Materialien benötigen, die auf Hochdurchsatzlinien zuverlässig funktionieren und gleichzeitig die Barriereeigenschaften aufrechterhalten, die für das jeweilige verpackte Produkt erforderlich sind.
Biologisch abbaubare landwirtschaftliche Mulchfolien
Landwirtschaftliche Mulchfolien machen 13 % des inländischen PBAT-Verbrauchs in China aus und stellen das am schnellsten wachsende Endverbrauchssegment dar. Zertifizierte Produkte können Bodenbiologisch-Abbaubarkeitsstandards erfüllen, darunter EN 17033 und TÜV AUSTRIA OK Biologisch abbaubar BODEN, was die Zertifizierung für landwirtschaftliche Einkaufs- und Verpackungsanwendungen relevant macht. Eine Feldstudie aus dem Jahr 2025 ergab, dass PBAT-Folien den organischen Bodenkohlenstoff um 0,16–0,48 g/kg und den mikrobiellen Biomassekohlenstoff um 5,5–33,8 mg/kg unter den berichteten Bedingungen erhöhten. Die Studie berichtete auch, dass die Maiserträge unter PBAT-Schwarzfolie um 2.550 kg/ha höher waren als in Kontrollparzellen ohne Folie. Eine separate, im Jahr 2025 veröffentlichte Studie ergab, dass Pflanzen, die mit einer PBAT/PLA/Soja-Verbundfolie angebaut wurden, 49 % größer waren als solche unter konventionellen Kontrollbedingungen. Diese landwirtschaftlichen Vorteile unterstützen Kaufentscheidungen für Mulchfolien, da Landwirte Ernteleistung und Bodenbedingungen neben dem Ersatz konventioneller Kunststoffe bewerten. Folglich geht diese Anwendung über die bloße Einhaltung von Kunststoffbeschränkungen hinaus.
Optimierung von PBAT-Mischungen mit PLA und Stärke
Hersteller compoundieren kommerzielles PBAT üblicherweise mit Polymilchsäure (PLA), thermoplastischer Stärke (TPS) oder Polybutylensuccinat (PBS), um anwendungsspezifische mechanische, Barriere- und Abbaueigenschaften zu erzielen. Ein Übersichtsartikel aus dem Jahr 2026 berichtete, dass PBAT/PLA-Mischungen mit dem Kettenverlängerer Joncryl ADR-4468 eine Zugfestigkeit von 60,6 MPa und eine Bruchdehnung von 608,5 % in Maschinenrichtung erreichten. Eine separate Studie aus dem Jahr 2026 berichtete, dass carboxyliertes flüssiges Polyisopren die Stabilität von PBAT/TPS-Mischungen verbesserte, indem es die Glycerolphasentrennung und die Stärkerekristallisation reduzierte. Diese Entwicklungen ermöglichen die Herstellung von Qualitätsstufen für lebensmittelkontakttaugliche Folien, landwirtschaftliche Produkte und andere Anwendungen mit anspruchsvollen Spezifikationen, anstatt eine einzige Formulierung für alle Verwendungszwecke einzusetzen. Der Markt für Poly (Butylene Adipate-Co-Terephthalate) (PBAT) begünstigt Hersteller mit Compoundierfähigkeiten und proprietären Formulierungen, nachdem Kunden Qualifizierungszyklen abgeschlossen haben, da Verarbeiter qualifizierte Mischungen möglicherweise schwerer austauschen können als Standard-Standardharze.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Produktionskosten als bei konventionellen Kunststoffen | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Unzureichende industrielle Kompostierungsinfrastruktur | -1.2% | Südamerika, Naher Osten und Afrika sowie Asien-Pazifik außerhalb Chinas | Mittelfristig (2–4 Jahre) |
| Recyclingvorrangregelungen für Verpackungen begrenzen die breite kompostierbare Substitution | -0.8% | EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Produktionskosten als bei konventionellen Kunststoffen
PBAT kostet in der Regel zwei- bis dreimal mehr in der Herstellung als konventionelles LDPE, da seine wichtigsten Rohstoffe – BDO, Adipinsäure und PTA – eine mehrstufige petrochemische Synthese erfordern. Eine Analyse der Washington State University Extension aus dem Jahr 2024 ergab, dass biobasierte Rohstoffe für biologisch abbaubare Mulchanwendungen zwei- bis 2,5-mal teurer sind als ihre erdölbasierten Äquivalente. Die Analyse ergab auch, dass vollständig biobasierte Materialien in absehbarer Zeit keine Preisparität mit PE-Mulch erreichen dürften[2]Mauldin et al., „Soil-Biodegradable Plastic Mulch: Suitability for Sustainable and Organic Agriculture”, Washington State University Extension Publications, pubs.extension.wsu.edu.. Kapazitätserweiterungen in China haben die Spotmarktpreise für Standardextrusionsqualitäten gesenkt. Als Reaktion darauf zielen Hersteller auf Thermoformqualitäten, medizinische Verpackungsfolien und PBAT/PLA-Mischungen ab, wo der Preisdruck geringer ist und die Produktleistung eine differenzierte Positionierung unterstützt. Investitionen in biobasiertes BDO könnten die Kostenposition von PBAT langfristig verbessern; die Erreichung kommerzieller Wettbewerbsfähigkeit im großen Maßstab erfordert jedoch weitere Kostensenkungen im Markt für Poly (Butylene Adipate-Co-Terephthalate) (PBAT).
Unzureichende industrielle Kompostierungsinfrastruktur
PBAT kann eine industrielle Kompostierungszertifizierung gemäß EN 13432 und ASTM D6400 erhalten; die Behandlungskapazität variiert jedoch in den Regionen, in denen kompostierbare Verpackungen verkauft werden. Großteile Südamerikas, des Nahen Ostens und Südostasiens verfügen nicht über Anlagen, um gesammelte kompostierbare Verpackungen im großen Maßstab zu verarbeiten oder separate organische Abfallströme aufrechtzuerhalten. In diesen Regionen können mit organischem Abfall gesammelte Verpackungen immer noch auf Deponien entsorgt oder verbrannt werden, was die End-of-Life-Differenzierung für kompostierbare Verpackungen einschränkt. Diese Einschränkung begrenzt die Nachfrage nach kompostierbaren Formaten und erschwert die Einführung bei Konsumgüter- und landwirtschaftlichen Anwendungen, wo Sammelsysteme oft schwieriger zu verwalten sind als in definierten industriellen Umgebungen. Die Verordnung (EU) 2025/40 fordert eine angemessene Infrastruktur für die Sammlung und Behandlung von Bioabfällen, um umfassendere Kompostierbarkeitsmaßnahmen zu unterstützen. Es wird erwartet, dass der Markt für Poly (Butylene Adipate-Co-Terephthalate) (PBAT) bis 2029 eingeschränkt bleibt, da Sammel- und Verarbeitungssysteme weder der Produktverfügbarkeit noch dem Volumen der auf dem Markt platzierten kompostierbaren Materialien angemessen entsprechen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe: Extrusionsqualität verankert die Nachfrage, Thermoformqualität expandiert
Die Extrusionsqualität machte im Jahr 2025 45,06 % des Marktes für Poly (Butylene Adipate-Co-Terephthalate) (PBAT) aus. Hersteller verwenden diese Qualitätsstufe in Blasfolien für Einkaufstaschen, kompostierbare Versandtaschen, Kurierauskleidungen und Lebensmittelverpackungslaminaten, die etablierte Anwendungen für das Material darstellen. Ihre Position spiegelt die Kompatibilität mit Flexfolien-Produktionslinien wider, die auf ein LDPE-ähnliches Schmelzverhalten und Dauerbetrieb ausgelegt sind. Mit Stärke oder Polymilchsäure (PLA) compoundiertes PBAT kann innerhalb ähnlicher Verarbeitungsparameter betrieben werden, sodass Verarbeiter Investitionen in neue Maschinen vermeiden können. Dieser Vorteil der installierten Basis unterstützt die Einführung, da Verarbeiter kompostierbare Folienformulierungen einführen können, während sie vertraute Geräte, Betriebspraktiken und Qualifizierungsprozesse beibehalten. Folglich kann die Einführung durch Materialsubstitution auf etablierten Linien erfolgen, anstatt einen vollständigen Geräteaustausch vorzunehmen, was für Einkaufstaschen, Versandtaschen, Auskleidungen und Lebensmittelverpackungen relevant ist.
Die Thermoformqualität soll von 2026 bis 2031 mit einer CAGR von 8,94 % wachsen. Sie unterstützt kompostierbare Lebensmittelschalen, Klappverpackungen, Einwegbesteck und Deckel, die Nachhaltigkeitsanforderungen von Foodservice-Käufern in Europa und Nordamerika unterliegen. Diese Anwendungen erfordern Harze, die Steifigkeit, Verarbeitbarkeit und die End-of-Life-Leistung kompostierbarer Produkte ausbalancieren. Eine Studie aus dem Jahr 2025 ergab, dass kompatibilisierte PBAT/PBS-Compounds mit 30–40 % Talkbeladung thermogeformte Schalen produzierten, die bei den berichteten Drucktests nicht brachen. Chinas Standard GB/T 32366-2025 trat am 1. Oktober 2025 in Kraft und verschärfte die Carboxylgehaltsspezifikationen und führte die Fischauge-Anzahl als Qualitätsmerkmal ein. Der überarbeitete Standard erhöht die technischen Anforderungen an Qualitätsstufen für Anwendungen wie Thermoformen und bietet konformen Lieferanten eine Grundlage, um diese Anwendungen zu bedienen. Hersteller müssen die Harzkonsistenz und Sichtqualitätsmetriken neben der mechanischen Leistung verwalten, die für Schalen, Klappverpackungen, Deckel und andere Foodservice-Formate erforderlich ist.


Nach Anwendung: Verbundbeutel führen die Nachfrage an, Mulchfolien treiben das Wachstum
Verbundbeutel machten im Jahr 2025 27,35 % des Marktes für Poly (Butylene Adipate-Co-Terephthalate) (PBAT) aus. Hersteller verwenden PBAT/PLA- und PBAT/Stärke-Laminate weit verbreitet in Einzel- und Lebensmittelhandelstaschen in Europa und China, da diese Formulierungen Zähigkeit mit Kompostierbarkeit verbinden. Italiens Anforderungen an kompostierbare Beutel und die EU-Richtlinie zu Einweg-Tragetaschen haben dazu beigetragen, Fertigungsmaßstäbe und Verbrauchervertrautheit mit diesen Produkten zu etablieren. Abfallbeutel verwenden PBAT, um die Zugfestigkeit und Dehnung zu erreichen, die für die kommunale Abfallsammlung erforderlich sind, wobei Handhabungsausfälle andernfalls die Einführung einschränken würden. Frischhaltefolien profitieren von PBATs Dehnung und niedrigem Modul für die lebensmittelkontakttaugliche Konservierung, während Stabilisatoren PBAT als zähigkeitsverstärkendes oder kompatibilisierendes Bestandteil in spröden Biopolymermischungen verwenden. Diese Anwendungen umfassen sowohl fertige flexible Verpackungsprodukte als auch PBAT, das in breiteren Mischungsformulierungen zur Verbesserung der Materialeigenschaften eingesetzt wird.
Mulchfolien sollen bis 2031 mit einer CAGR von 9,14 % wachsen. Eine Studie aus dem Jahr 2025 entwickelte eine Mehrschichtfolie mit PBAT-Außenschichten und einem thermoplastischen Stärkekern, die nach 365 Tagen Laborkompostierung einen Masseverlust von 64 % erzielte, verglichen mit 12 % für eine einschichtige PBAT-Folie. Diese Leistung adressiert die Bedenken landwirtschaftlicher Nutzer hinsichtlich Folienrückständen im Boden nach der ersten Anbausaison. Die Integration der Hengli Group in 1,4-Butandiol (BDO) und gereinigte Terephthalsäure (PTA) unterstützt die Produktion kostenkonkurrenzfähiger Mulchfolienqualitäten in China und Indien, wo die Preissensitivität auf Betriebsebene hoch bleibt. Kompostierbare Vliesstoffe und PBAT-basierter Schaumstoff bleiben Nischenanwendungen, die jeweils weniger als 2 % der inländischen Nachfrage in China ausmachen. Fortschritte bei Verarbeitungsmethoden schaffen jedoch zusätzliche Möglichkeiten für diese Anwendungen. Obwohl ihr aktueller Maßstab begrenzt ist, erweitern sie die Relevanz von PBAT über Beutel, Folien, Schalen und Mulchprodukte hinaus, da Hersteller verwandte Produktionstechniken verfeinern.
Nach Endverbraucherbranche: Verpackung dominiert den Marktanteil, Landwirtschaft beschleunigt sich
Die Verpackungsbranche soll im Jahr 2025 58,83 % des Marktes für Poly (Butylene Adipate-Co-Terephthalate) (PBAT) ausmachen. Flexfolienanwendungen bieten dem Segment eine etablierte Basis, einschließlich Einkaufstaschen, Kurierversandtaschen, Lebensmittelverpackungen und verwandter Laminate. Markeninhaber, Verarbeiter und Zertifizierungsstellen haben jahrelang PBAT-Folienformulierungen qualifiziert, um Lebensmittelkontakt- und Kompostierbarkeitsanforderungen zu erfüllen. Dieser Qualifizierungsprozess unterstützt eine nachhaltige Verpackungsnachfrage, da validierte Materialien schwer schnell zu ersetzen sind und Konversionslinien eine zuverlässige Folienleistung erfordern. Konsumgüterhersteller nutzen auch verwandte Extrusions- und Laminierungsinfrastruktur für Körperpflegebeutel, Reinigungsproduktfolien und Haushaltverpackungseinsätze. Diese Überschneidung ermöglicht es Verarbeitern, etablierte PBAT-Folienverarbeitungsexpertise über mehrere Verpackungsanwendungen hinweg anzuwenden, anstatt separate Verarbeitungsansätze für jedes Konsumprodukt zu entwickeln.
Die Landwirtschaft soll bis 2031 mit einer CAGR von 9,73 % wachsen. Das Segment verbindet nachgewiesene agronomische Leistung mit einem expandierenden Zertifizierungsrahmen für biologisch abbaubare Mulchfolien, wodurch Kaufentscheidungen sowohl von der Feldleistung als auch von der Materialkonformität abhängen. Mulchfolien können die Pflanzenproduktion unterstützen und gleichzeitig die persistenten Makrofragmente vermeiden, die mit konventionellen Folien nach der Verwendung verbunden sind. Ein für 2026 erwarteter Überblick wird die Biokompatibilität und geringe Kristallinität von PBAT als Eigenschaften bewerten, die auf Labormaßstab-Wundverbände, chirurgische Folien und kontrollierte Wirkstofffreisetzungsmatrizen anwendbar sind.
Geografische Analyse
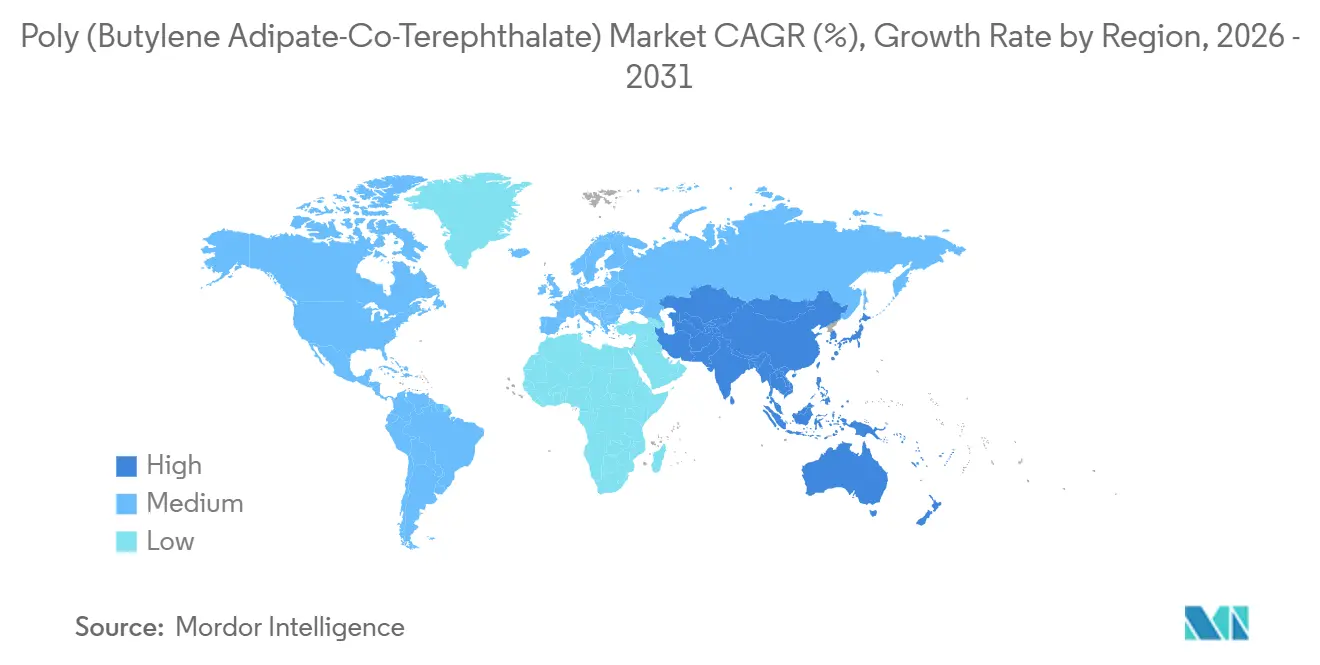
Asien-Pazifik machte im Jahr 2025 40,17 % des Marktes für Poly (Butylene Adipate-Co-Terephthalate) (PBAT) aus und soll bis 2031 mit einer CAGR von 9,47 % wachsen. China ist die wichtigste Versorgungsbasis und das wichtigste Nachfragezentrum der Region, unterstützt durch seine Fertigungsbasis, Verarbeitungskapazität und politische Unterstützung für biologisch abbaubare Alternativen bei Beuteln und Dünnfolienanwendungen. Beschränkungen für Einwegkunststoffe in Indien unterstützen die Nachfrage nach kompostierbaren Alternativen, während sich verschärfende Beschränkungen in ASEAN-Märkten zusätzliche Nachfrage schaffen. SKCs Tochtergesellschaft SK leaveo betreibt eine verstärkte PBAT-Anlage mit einer Kapazität von 70.000 Tonnen pro Jahr in Haiphong, Vietnam. Die Anlage erhielt im August 2025 eine Investition von 40 Millionen USD von der International Finance Corporation (IFC). Sie unterstützt die Versorgung mit PBAT-Materialien für regionale Verpackungs- und landwirtschaftliche Anwendungen und zeigt, dass wir unsere Investitionen über China hinaus ausweiten.
Europa verfügt über eine kleinere Produktionsbasis, bleibt jedoch aufgrund expliziter Kompostierbarkeitsanforderungen und einer etablierten Sammelinfrastruktur relevant. Deutschland, Italien und Frankreich verfügen über Bioabfallsammel- und Behandlungssysteme, die die Nachfrage nach zertifizierten Materialien unterstützen und Entsorgungswege für kompostierbare Verpackungen bieten. Die Verordnung (EU) 2025/40 wird ab Februar 2028 gemeinsame Anforderungen für ausgewählte Verpackungsformate festlegen. Die nationalen Behörden behielten bis August 2026 einen begrenzten Ermessensspielraum, um Kompostierbarkeitsanforderungen auszuweiten. Dieses politische Umfeld erfordert von europäischen Verarbeitern, konforme Materialoptionen bereitzuhalten, Qualifizierungsaktivitäten vor der gemeinsamen Frist abzuschließen und mehrere zertifizierte Quellen für erforderliche Qualitätsstufen zu bewerten.
Nordamerika wird von den Vereinigten Staaten angeführt, wo ASTM D6400-zertifizierte Verpackungen in Foodservice-, Restaurant- und Einzelhandelskanälen eingesetzt werden. Unternehmerische Einkaufsprogramme und staatliche Vorschriften, einschließlich Kaliforniens Anforderungen an organische Sammlung und Foodservice-Produkte, beeinflussen die Nachfrage stärker als ein einziger bundesweiter Rahmen. Dies schafft ein bundes- und kundenspezifisches Einführungsmuster. Lieferanten und Verarbeiter müssen Materialentscheidungen mit lokalen Sammelanforderungen und den Verpackungsspezifikationen großer Markeninhaber abstimmen. Südamerika befindet sich noch in einem früheren Stadium, obwohl kommunale Programme in São Paulo und Rio de Janeiro politische Rahmenbedingungen in Brasilien schaffen. Die PBAT-Durchdringung bleibt im Nahen Osten und Afrika aufgrund begrenzter industrieller Kompostierungskapazität und Kostenkonkurrenzfähigkeit geringer. Öffentliche grüne Beschaffungsprogramme für Foodservice- und landwirtschaftliche Anwendungen in Ländern des Golfkooperationsrats könnten jedoch die Nachfrage nach biologisch abbaubaren Polymeren unterstützen.

Wettbewerbslandschaft
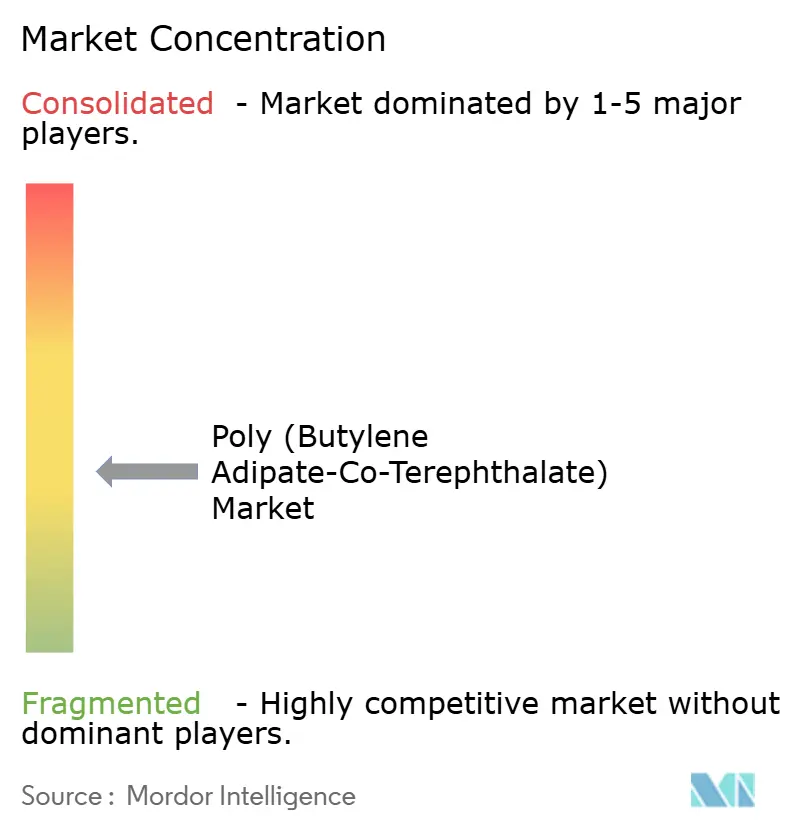
Der Markt für Poly (Butylene Adipate-Co-Terephthalate) (PBAT) ist mäßig fragmentiert, wobei Lieferanten Käuferspezifikationen für Standard- und Spezialqualitäten erfüllen. Standardqualitäten konkurrieren hauptsächlich über den Preis, während zertifizierte und leistungsorientierte Qualitäten sich durch Anwendung, Zertifizierung und Verarbeitungsanforderungen differenzieren. Im Juni 2024 brachte BASF ecoflex F Blend C1200 BMB auf den Markt, ein PBAT-Material aus erneuerbaren Rohstoffen, das durch eine zertifizierte Massenbilanzierungsmethode verifiziert wurde. BASF gab an, dass das Produkt einen um 60 % niedrigeren Produkt-CO₂-Fußabdruck aufweist und REDcert2- sowie ISCC PLUS-Zertifizierungen besitzt. Diese Strategie konzentriert sich auf eine kohlenstoffärmere Qualitätsstufe und spiegelt die Käuferanforderungen an Dokumentation, Zertifizierung und Rückverfolgbarkeit wider.
Novamont berichtete in seinem Bericht 2025 von 1.800 aktiven Patenten und Patentanmeldungen in 149 Patentfamilien. Sein Patentportfolio unterstützt die Differenzierung bei Compound-Formulierungen, insbesondere nachdem ein Verarbeiter die Leistung für eine bestimmte Verpackungs- oder landwirtschaftliche Anwendung validiert hat. Biobasiertes BDO bietet eine weitere Möglichkeit, PBAT-Produkte durch geringere Kohlenstoffintensität und höheren erneuerbaren Anteil zu differenzieren. SK leaveo entwickelte nanocelluloseverstärktes PBAT mit dem Korea Research Institute of Chemical Technology für Vliesstoffe, landwirtschaftliche Abdeckungen und Verpackungsanwendungen. Diese Entwicklung zielt auf höhere Zugfestigkeit ab und unterstützt Anwendungen jenseits des konventionellen Flexfolienmarktes.
Mittelgroße asiatische Hersteller expandieren durch staatlich geförderte Programme für biologisch abbaubare Materialien und lokale Compoundierpartnerschaften, um regionale Verarbeiter mit spezifischen Formulierungsanforderungen zu bedienen. Die Analyse identifiziert JinHui ZhaoLong und GO YEN Chemical als Teilnehmer, die Kunden in Südostasien und Osteuropa suchen, wo Zertifizierungsanforderungen von denen in den Kernmärkten der EU abweichen können. Mitsubishi Chemical und Chang Chun Group nutzen Polyesterverarbeitungsexpertise und Lebensmittelkontakt-Compliance-Netzwerke, um Spezialverpackungsnischen zu bedienen. Daher konkurriert der Markt für Poly (Butylene Adipate-Co-Terephthalate) (PBAT) auf Standardniveau, während zertifizierte und spezialisierte Anwendungen Qualifizierungszeiträume und Formulierungsexpertise erfordern.
Marktführer im Bereich Poly (Butylene Adipate-Co-Terephthalate)
BASF
Kingfa Sci. & Tech. Co., Ltd.
Novamont S.p.A.
JinHui ZhaoLong High Technology Co., Ltd.
Chang Chun Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Die Europäische Union leitete eine Antidumping-Untersuchung zu PBAT- und PBSeT-biologisch abbaubaren Polymeren chinesischen Ursprungs ein. Die Untersuchung könnte die Handelsströme zwischen China und der EU, die Beschaffungsstrategien europäischer Verarbeiter und die Preisgestaltung für exportorientierte chinesische Hersteller beeinflussen.
- April 2026: Kingfa Sci. & Tech. stellte auf der CHINAPLAS 2026 in Shanghai ein biobasiertes, heimkompostierbares PBS (Polybutylensuccinat) Extrusionsbeschichtungsmaterial vor. Das Produkt erweiterte Kingfas Portfolio biologisch abbaubarer Polymere über PBAT hinaus für Anwendungen, die den EU-Verpackungsrahmen und den kalifornischen Kompostierungsrahmen erfüllen.


Globaler Berichtsumfang für den Markt für Poly (Butylene Adipate-Co-Terephthalate)
Polybutylen-Adipat-Terephthalat (PBAT) ist ein biologisch abbaubares statistisches Copolymer, das in Anwendungen eingesetzt wird, die flexible Verpackungsmaterialien erfordern. Es dient als Alternative zu konventionellem Polyethylen niedriger Dichte (LDPE) in Produkten wie Folien, Beuteln und kompostierbaren Verpackungen.
Der Markt für Poly (Butylene Adipate-Co-Terephthalate) ist nach Qualitätsstufe, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in Extrusionsqualität, Thermoformqualität und andere Qualitätsstufen segmentiert. Nach Anwendung ist der Markt in Verbundbeutel, Abfallbeutel, Mulchfolien, Frischhaltefolien, Stabilisatoren und andere Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Verpackung, Landwirtschaft, Konsumgüter, Biomedizin und Gesundheitswesen sowie andere Endverwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Poly (Butylene Adipate-Co-Terephthalate) in 15 Ländern der wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Extrusionsqualität |
| Thermoformqualität |
| Andere Qualitätsstufen |
| Verbundbeutel |
| Abfallbeutel |
| Mulchfolien |
| Frischhaltefolien |
| Stabilisatoren |
| Andere Anwendungen |
| Verpackung |
| Landwirtschaft |
| Konsumgüter |
| Biomedizin und Gesundheitswesen |
| Andere Endverwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Extrusionsqualität | |
| Thermoformqualität | ||
| Andere Qualitätsstufen | ||
| Nach Anwendung | Verbundbeutel | |
| Abfallbeutel | ||
| Mulchfolien | ||
| Frischhaltefolien | ||
| Stabilisatoren | ||
| Andere Anwendungen | ||
| Nach Endverbraucherbranche | Verpackung | |
| Landwirtschaft | ||
| Konsumgüter | ||
| Biomedizin und Gesundheitswesen | ||
| Andere Endverwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des industriellen Marktes für Poly (Butylene Adipate-Co-Terephthalate)?
Die Marktgröße für Poly (Butylene Adipate-Co-Terephthalate) (PBAT) wurde im Jahr 2025 auf 1,87 Milliarden USD geschätzt und soll von 2,01 Milliarden USD im Jahr 2026 auf 3,02 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,53 % während des Prognosezeitraums (2026–2031).
Welche PBAT-Anwendung wächst am schnellsten?
Mulchfolien sollen bis 2031 mit einer CAGR von 9,14 % wachsen, unterstützt durch Forschung zu Boden- und Ernteleistung. Das Material wird dort eingesetzt, wo Landwirte auch persistente Makrofragmente nach der Folienverwendung vermeiden möchten.
Welcher Endverbrauchssektor verwendet am meisten PBAT?
Die Verpackungsbranche hielt im Jahr 2025 58,83 % der Nachfrage, da flexible Folienformate bereits etablierte Qualifizierungswege haben. Markeninhaber, Verarbeiter und Zertifizierungsstellen haben diese Anwendungen durch jahrelange Lebensmittelkontakt- und Kompostierbarkeitsvalidierung unterstützt.
Welche Region führt die globale PBAT-Nachfrage an?
Asien-Pazifik hielt im Jahr 2025 40,17 % der weltweiten Nachfrage und soll bis 2031 mit einer CAGR von 9,47 % wachsen. Chinas Fertigungsbasis, Indiens Beschränkungen für ausgewählte Einwegkunststoffe und regionale Investitionen unterstützen diese Position.
Seite zuletzt aktualisiert am:



