
Marktgröße und Marktanteil für Rindfleischviehfutter
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 37.52 Milliarden US-Dollar |
| Marktgröße (2031) | 48.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rindfleischviehfutter von Mordor Intelligence
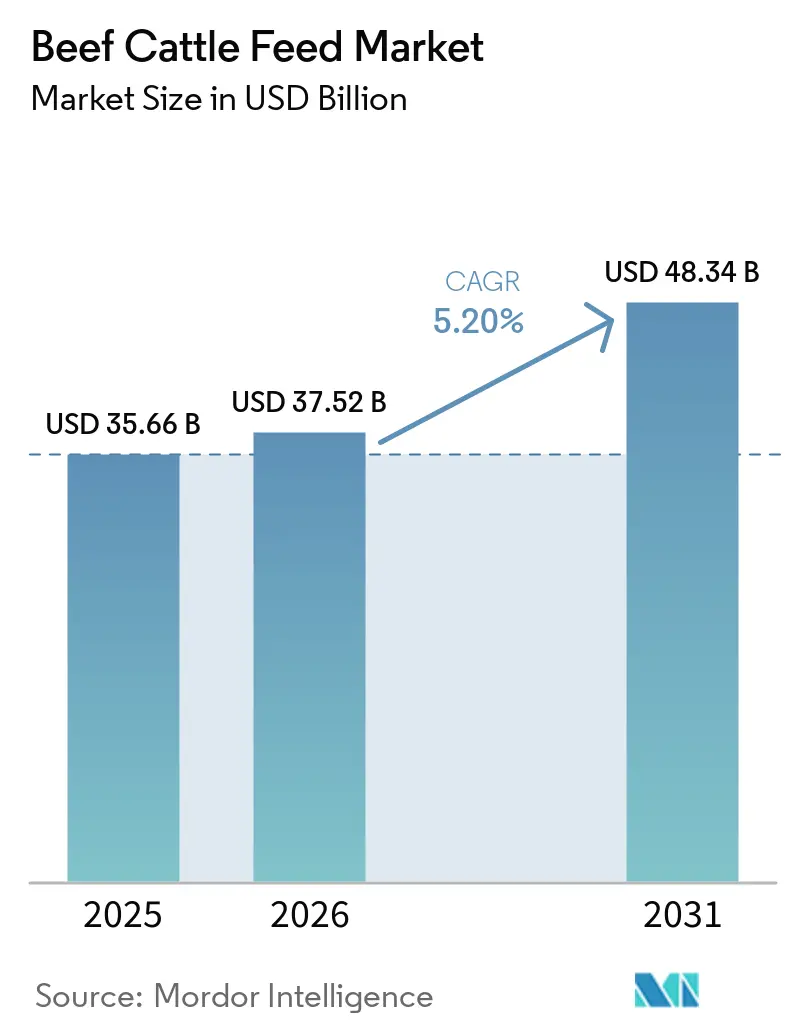
Die Größe des Rindfleischrinder-Futtermarkts wurde im Jahr 2025 auf 35,66 Milliarden USD geschätzt und soll von 37,52 Milliarden USD im Jahr 2026 auf 48,34 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,20 % von 2026 bis 2031. Das Wachstum im Rindfleischrinder-Futtermarkt wird durch eine stärkere kommerzielle Feedlot-Intensität und einen steigenden Pro-Kopf-Rindfleischkonsum in Schwellenländern unterstützt. Das globale Rindfleischfutter-Tonnagevolumen stieg im Jahr 2025 um 0,5 % auf 134,2 Millionen Tonnen, was zeigte, dass höhere Endgewichte und ein höherer Feedlot-Durchsatz im aktuellen Zyklus wichtiger waren als eine Herdenvergrößerung[1]. Die OECD-FAO erwartet, dass der weltweite Gesamtfleischkonsum bis 2033 um 12 % steigen wird, und der Pro-Kopf-Rindfleischkonsum im asiatisch-pazifischen Raum soll um 0,5 kg pro Jahr zunehmen, was energiereichere Endmastmischungen und eine breitere Nutzung formulierter Futterlösungen im Rindfleischrinder-Futtermarkt unterstützt. Futterunternehmen reagieren darauf, indem sie die Premix-Kapazitäten ausbauen, Präzisions-Rationierungswerkzeuge einsetzen und stärkere compliance-basierte Produktportfolios aufbauen, anstatt im Rindfleischrinder-Futtermarkt nur beim Rohstoffvolumen zu konkurrieren. Die größten Chancen bestehen dort, wo industrielle Endmastsysteme skalieren und wo Nachhaltigkeits- und Rückverfolgbarkeitsanforderungen Käufer in Richtung funktioneller Inhaltsstoffe, spezieller Premixe und wissenschaftlich fundierter Formulierungen im Rindfleischrinder-Futtermarkt drängen.
Wichtigste Erkenntnisse des Berichts
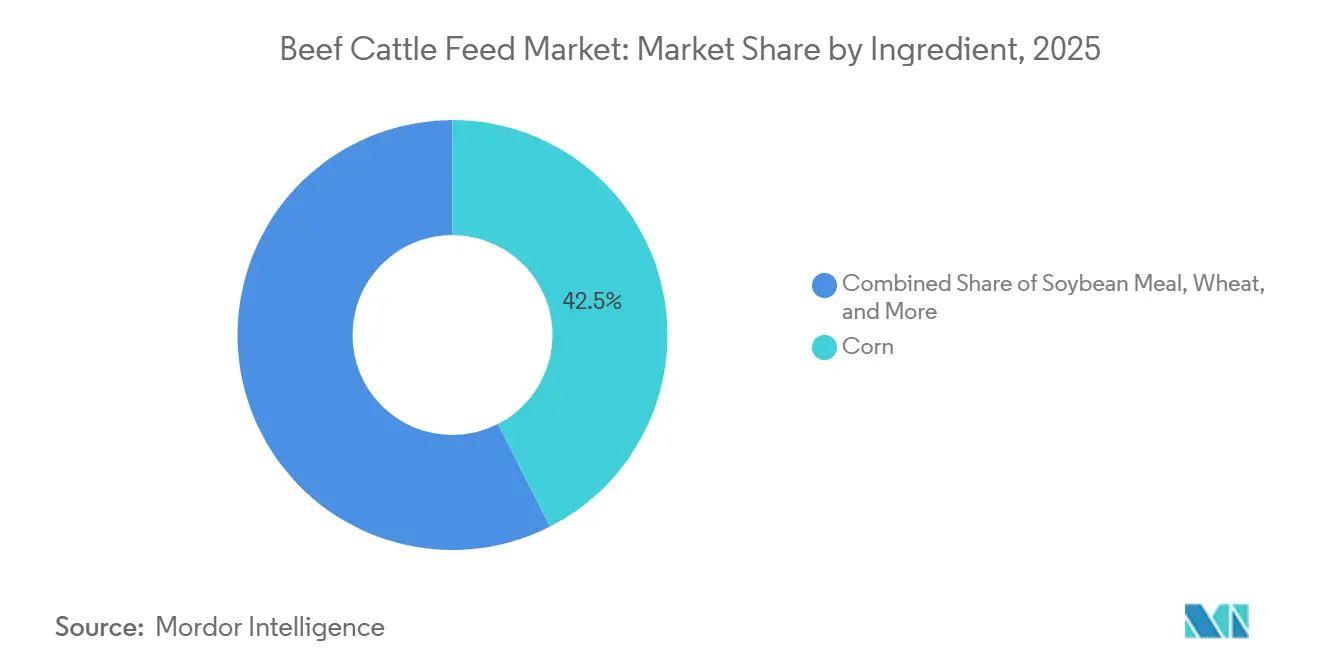
- Nach Inhaltsstoff entfiel im Jahr 2025 der größte Marktanteil im Rindfleischrinder-Futtermarkt auf Mais, mit 42,5 %, während Insektenproteinmehl von 2026 bis 2031 voraussichtlich mit einer CAGR von 14,2 % wachsen wird.
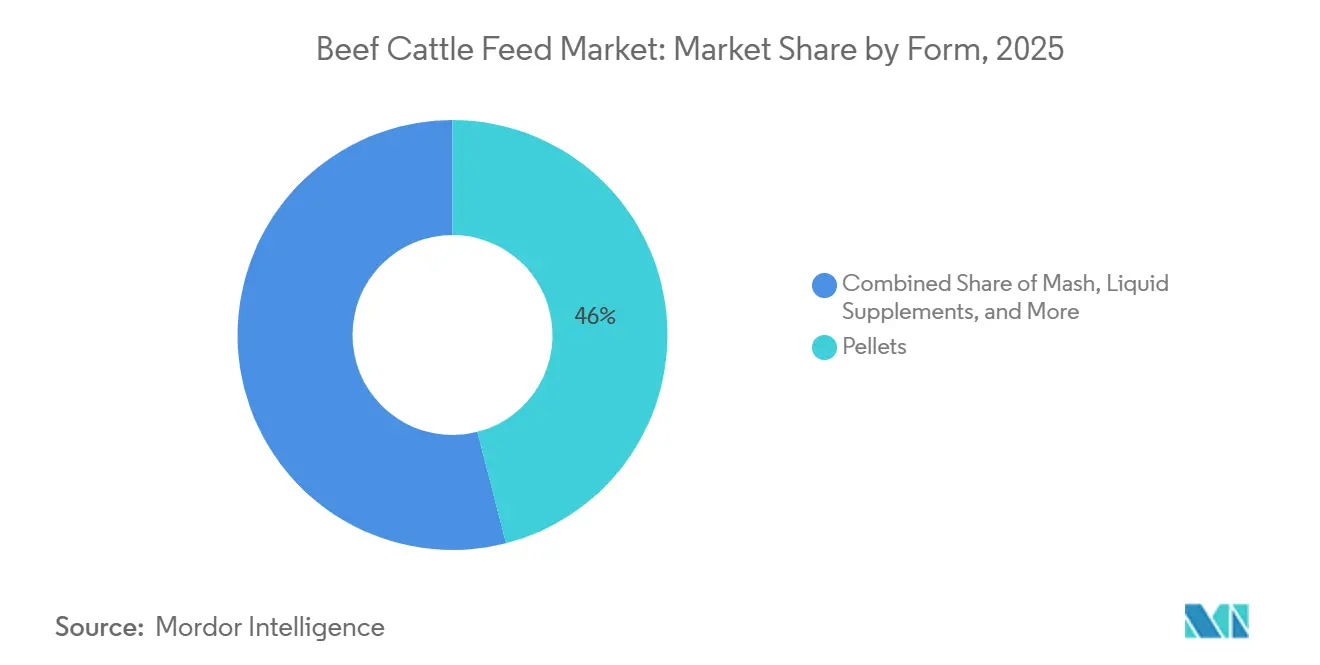
- Nach Form entfiel im Jahr 2025 der größte Marktanteil auf Pellets, mit 46,0 %, während flüssige Ergänzungsmittel von 2026 bis 2031 voraussichtlich mit einer CAGR von 8,7 % wachsen werden.
- Nach Futtertyp entfiel im Jahr 2025 der größte Marktanteil auf Alleinfutter, mit 52,0 %, während Vormischungen und Spezialzusatzstoffe von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
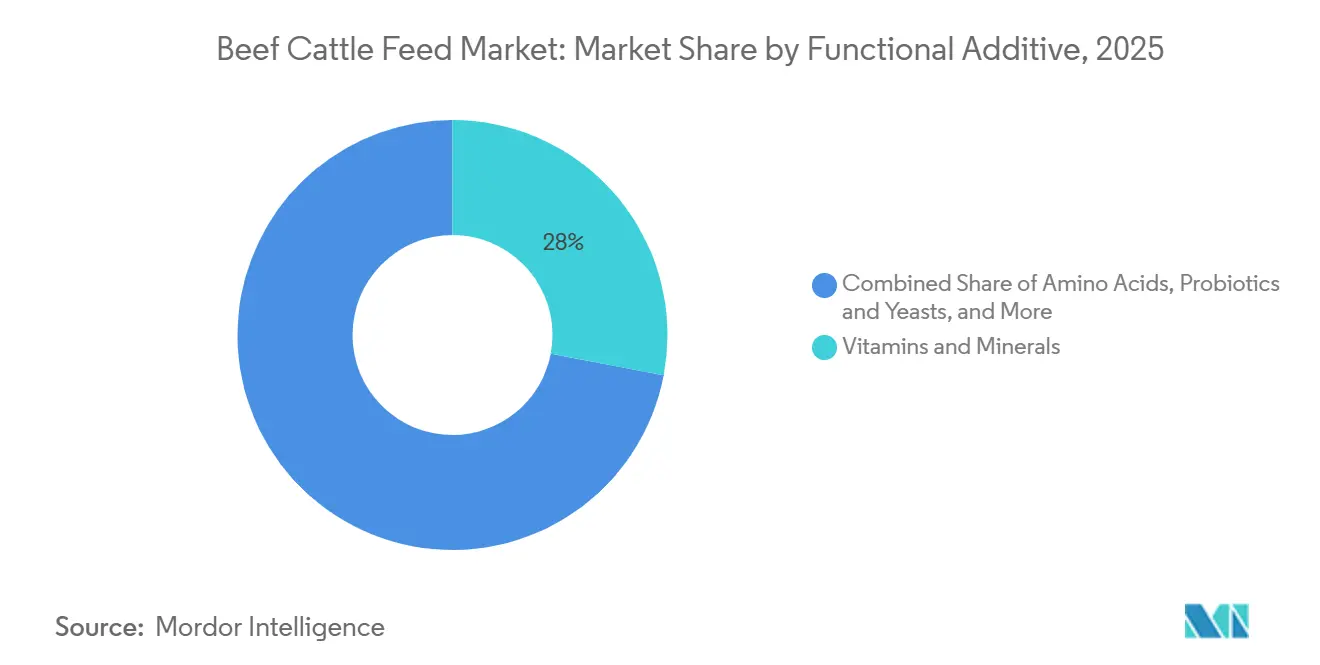
- Nach funktionalem Zusatzstoff entfiel im Jahr 2025 der größte Marktanteil auf Vitamine und Mineralstoffe, mit 28,0 %, während pansengepufferte Aminosäuren von 2026 bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen werden.
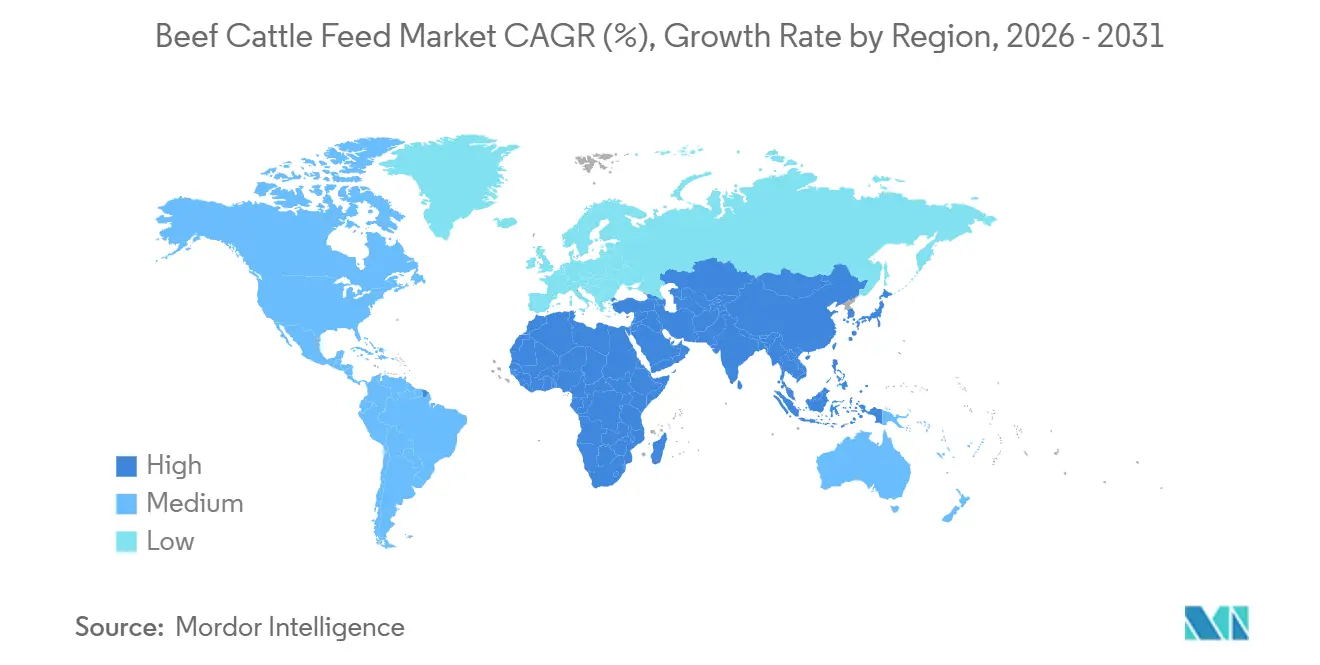
- Nach Geografie entfiel im Jahr 2025 der größte Marktanteil im Rindfleischrinder-Futtermarkt auf Nordamerika, mit 33,0 %, während die Marktgröße des Rindfleischrinder-Futtermarkts für den asiatisch-pazifischen Raum von 2026 bis 2031 voraussichtlich mit einer CAGR von 5,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Proteinreiche Rindfleischnachfrage unterstützt die kommerzielle Futteradoption | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Aufpreise für antibiotikafreies Rindfleisch beschleunigen die Nachfrage nach Spezialzusatzstoffen | +0.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Methanemissionsreduzierungs-Compliance erhöht die Nachfrage nach funktionellen Futterlösungen | +0.6% | Europa als Kernmarkt, mit Ausstrahlungseffekten auf Australien und Kanada | Mittelfristig (2–4 Jahre) |
| Präzisionsrationsformulierung verbessert Futtereffizienz und Gewichtszunahme | +0.7% | Nordamerika, Australien und Brasilien | Mittelfristig (2–4 Jahre) |
| Monetarisierung von CO₂-Gutschriften fördert emissionsarme Futterprogramme | +0.4% | Nordamerika, Australien und Brasilien | Langfristig (≥ 4 Jahre) |
| Bedarf an Hinterdarm- und Pansenstabilität in hochkornhaltigen Endmastsystemen | +0.5% | Vereinigte Staaten, Brasilien, Australien, Mexiko und Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Proteinreiche Rindfleischnachfrage unterstützt die kommerzielle Futteradoption
Die globale Nachfrage nach Rindfleischprotein treibt weiterhin das Mengenwachstum im Markt für Rindfleischviehfutter an. Laut OECD-FAO-Prognosen wird der weltweite Fleischkonsum bis 2033 voraussichtlich um 12 % steigen, wobei Süd- und Südostasien als wichtige Nachfragezentren gelten, die durch steigende Einkommen und veränderte Ernährungsgewohnheiten angetrieben werden[2]. Diese wachsende Nachfrage führt nicht nur zu einer Zunahme der Tierzahlen in bestimmten Ländern, sondern ermutigt die Erzeuger auch, auf höhere Schlachtgewichte und eine gleichmäßigere Schlachtkörperleistung abzuzielen. Infolgedessen werden energiereichere Rationen immer wichtiger, was den Einsatz von Mais, Ölkuchen und Leistungszusätzen gegenüber traditionellen extensiven Weidesystemen im Markt für Rindfleischviehfutter steigert. Dieser Trend ist selbst in Regionen erkennbar, in denen die Rinderbestände unter Druck stehen, da intensivierte Endmastpraktiken Herdenreduzierungen kompensiert haben. Alltech, Inc. berichtete, dass das globale Rindfleischfutter-Tonnagevolumen von 2024 auf 2025 um 0,5 % gestiegen ist, obwohl die Rinderbestände in Nordamerika und Europa zurückgingen. Dieses Muster unterstreicht die Widerstandsfähigkeit der kommerziellen Futteradoption im Markt für Rindfleischviehfutter, da Produktionssteigerungen zunehmend durch Endmasteffizienz und Rationsqualität und nicht allein durch Herdenexpansion erzielt werden.
Aufpreise für antibiotikafreies Rindfleisch beschleunigen die Nachfrage nach Spezialzusatzstoffen
Antibiotikafreie Programme und Programme ohne jemals eingesetzte Antibiotika werden in den wichtigsten Einzelhandels- und Gastronomielieferketten in Nordamerika, Europa und dem Asien-Pazifik-Raum, insbesondere Japan, zum Standard. Dies hat die Nachfrage nach Probiotika, direkt verfütterten Mikroorganismen, Hefekulturen, organischen Säuren und Phytogenen im Markt für Rindfleischviehfutter erhöht, die die Darmgesundheit und Leistung ohne medikamentöse Wachstumsförderer unterstützen. Käufer priorisieren auch Rückverfolgbarkeit, Inhaltsstoffidentität und Formulierungskonsistenz, was die Präferenz für Spezialinputs gegenüber Standardprodukten erhöht. Infolgedessen gewinnen Lieferanten, die nachgewiesene Wirksamkeit und eine starke Dokumentation bieten, im Markt für Rindfleischviehfutter an Bedeutung. Beispielsweise begann Alltech, Inc. im Mai 2024 mit dem nordamerikanischen Vertrieb von Agolin Ruminant, einem vom Carbon Trust zertifizierten Futterzusatzstoff zur Methanreduzierung. Das Produkt unterstützte sauberere Tierhaltungsprogramme und stärkte verifizierte Nachhaltigkeitsansprüche für Erzeuger und Käufer. Da sich die Premium-Rindfleischkanäle ausweiten, wird erwartet, dass dokumentierte Spezialernährung gegenüber generischen Zusatzstoffen mit begrenzter Rückverfolgbarkeit weiter an Bedeutung gewinnen wird.
Methanemissionsreduzierungs-Compliance erhöht die Nachfrage nach funktionellen Futterlösungen
Emissionsberichterstattungsregeln entwickeln sich im Markt für Rindfleischviehfutter von freiwilliger Offenlegung zu formellen Käufer- und Regulierungsanforderungen. Im Rahmen der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen der Europäischen Union wurden Scope-3-Emissionen aus der Tierhaltung im Jahr 2026 zu einer gesetzlichen Berichtspflicht, was die Beschaffungsstandards für Futter- und Zusatzstofflieferanten verändert. Futterkäufer messen daher nachgewiesenen methanreduzierenden Inputs wie 3-Nitrooxypropanol, Tanninen und phytogenen Mischungen sowie Lieferanten, die Lebenszyklusauswirkungen dokumentieren können, ein größeres Gewicht bei. Nutreco erhielt im Februar 2025 auch einen niederländischen Zuschuss für ein Projekt zur Reduzierung von Ammoniakemissionen um 10 % bis 20 % pro Rind ohne Senkung der Fleischproduktion. Diese Entwicklungen zeigen, dass Compliance-Ausgaben nun die Entwicklung neuer Produkte und die breitere kommerzielle Nutzung funktioneller Formulierungen im Markt für Rindfleischviehfutter unterstützen.
Präzisionsrationsformulierung verbessert Futtereffizienz und Gewichtszunahme
Präzisionsernährungstools machen den Markt für Rindfleischviehfutter leistungsorientierter und weniger abhängig von breiten Formulierungsdurchschnittswerten. Nahinfrarot-Scanning, das mit cloudbasierter Rationssoftware verbunden ist, hilft Ernährungsberatern, die tatsächliche Futterqualität in Echtzeit zu messen, anstatt sich ausschließlich auf periodische Laborkontrollen zu verlassen. Trouw Nutrition weitete diesen Ansatz im Mai 2026 durch eine Partnerschaft mit QuantumBasel weiter aus, um eine proprietäre Datenbank mit mehr als 600 Studien zur Tierernährung zu nutzen. Dies verbessert die Kontrolle über Rohstoffschwankungen, reduziert den übermäßigen Einsatz teurer Mineralstoffe und Aminosäuren und unterstützt eine stabilere Leistung in kommerziellen Feedlot-Systemen. Cargills Investition vom Juni 2025 in sein Rindfleischwerk in Fort Morgan umfasste das CarVe-Computer-Vision-System zur Echtzeit-Ertragserfassung, das nachgelagerte Schlachtkörperdaten direkter als zuvor mit vorgelagerten Ernährungsentscheidungen verknüpft. Zusammen stärken diese Systeme das Wertversprechen für datengesteuerte Fütterungsprogramme im Markt für Rindfleischviehfutter, indem sie sowohl die Kostenkontrolle als auch die biologische Leistung verbessern.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Mais und Sojaschrot belastet Futtermittelmargen | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Zulassungsverfahren für Zusatzstoffe und Beschränkungen des Antibiotikaeinsatzes verlangsamen Produkteinführungen | -0.6% | Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Investitionen in kultiviertes Fleisch beeinflussen die langfristige Planung der Rindfleischnachfrage | -0.3% | Nordamerika, Europa und Singapur | Langfristig (≥ 4 Jahre) |
| Variabilität bei Lagerung und Handhabung verringert die Leistung von Spezialfutter | -0.4% | Naher Osten und Afrika, Kernmarkt Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Mais und Sojaschrot belastet Futtermittelmargen
Die Preisvolatilität bei Rohstoffen bleibt eine erhebliche Herausforderung für die Rentabilität im Markt für Rindfleischviehfutter. Mais und Sojaschrot machen 55 % bis 65 % der Endmastkosten aus, was bedeutet, dass selbst geringfügige Preiserhöhungen die Erzeugermargen schmälern und die Ausgaben für Premium-Ernährungsprodukte einschränken können. Im März 2026 führten die geopolitischen Spannungen im Nahen Osten zu höheren Diesel-, Strom- und Versandkosten, was die Futterwirtschaft weiter belastete. Darüber hinaus stellte der Verband fest, dass die Europäische Union für über 95 % ihres Lysinbedarfs und 60 % bis 70 % ihres Vitaminbedarfs auf Importe angewiesen ist, was die Erzeuger anfällig für Störungen in asiatischen Lieferketten macht. Steigende Inputkosten wirken sich bereits auf die globalen Fleischpreise aus. Der Rindfleischpreisindex der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen erreichte im Oktober 2025 ein Rekordhoch, das 28 % über dem Niveau vom Januar 2024 lag. Da die Futterkosten steigen, verzögern Käufer im Markt für Rindfleischviehfutter häufig die Einführung von Spezialernährungslösungen und konzentrieren sich auf die Aufrechterhaltung der Rationserschwinglichkeit, was die Preisvolatilität bei Getreide und Ölsaaten zu einem dauerhaften Margenrisiko weltweit macht.
Zulassungsverfahren für Zusatzstoffe und Beschränkungen des Antibiotikaeinsatzes verlangsamen Produkteinführungen
Die behördliche Zulassung neuer Zusatzstoffe im Markt für Rindfleischviehfutter bleibt langsam und inkonsistent. In der Europäischen Union schreibt die Verordnung (EG) 1831/2003 vor der Zulassung ein umfassendes Dossier der Europäischen Behörde für Lebensmittelsicherheit vor, ein Prozess, der in der Regel 3 bis 5 Jahre dauert. Dieser verlängerte Zeitrahmen verzögert die Vermarktung, insbesondere für kleinere Unternehmen mit begrenzten Regulierungsressourcen, und schafft regionale Unterschiede in den Produkteinführungsplänen multinationaler Lieferanten. Gleichzeitig erhöhen strengere Beschränkungen des Antibiotikaeinsatzes die Sicherheits- und Wirksamkeitsanforderungen und erhöhen damit die Compliance-Kosten selbst für etablierte Unternehmen. Infolgedessen hinkt die Vermarktung differenzierter Zusatzstoffe im Bereich Rindfleischviehfutter weiterhin der Produktentwicklung hinterher.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inhaltsstoff:
Insektenproteinmehl stört eine maisdominierte WertschöpfungsketteMais machte 2025 42,5 % der Marktgröße für Rindfleischviehfutter aus und behauptete seine führende Position in Endmastmischungen aufgrund seiner hohen Energiedichte und breiten Verfügbarkeit in nordamerikanischen und südamerikanischen Feedlot-Systemen. Sojaschrot blieb die primäre Proteinquelle für leistungsstarke Endmastprogramme mit konventioneller Ölsaatenergänzung. Gleichzeitig zeigten die deutschen Monitoring-Ergebnisse 2025, dass Rapsextraktionsschrot leistungsstarke Rinderrationen vollständig ohne Soja unterstützen kann, was die Nachfrage nach GVO-freien und entwaldungskonformen Futteroptionen unterstützt. Weizen und Ölkuchen dienen weiterhin als wichtige Energie- und Proteininputs, wobei Ölkuchen für kohlenstoffärmere Rationsstrategien an Aufmerksamkeit gewinnen.
Insektenproteinmehl wird bis 2031 voraussichtlich mit einer CAGR von 14,2 % wachsen und ist damit das am schnellsten wachsende Inhaltsstoffsegment im Markt für Rindfleischviehfutter. Der Kommentar der chinesischen Futtermittelindustrie 2025–2026 hob einen zunehmenden Fokus auf Insekten- und Einzellerproteine zur Verringerung der Abhängigkeit von Sojaschrot hervor. Eine breitere Einführung hängt jedoch weiterhin von behördlichen Genehmigungen in der Europäischen Union, Japan und Südkorea ab. Andere Inhaltsstoffe, darunter Harnstoff, Destillationsrückstände und landwirtschaftliche Nebenprodukte, bleiben in kostenempfindlichen Märkten wichtig und verbreitern den Inhaltsstoffmix, auch wenn Mais seine dominante Position beibehält.

Nach Futtertyp:
Premixes und Spezialzusatzstoffe führen den nächsten Wachstumszyklus anAlleinfutter machte 2025 52,0 % des Marktanteils für Rindfleischviehfutter nach Futtertyp aus, was die starke Nachfrage nach schlüsselfertigen Fütterungslösungen in großen kommerziellen Feedlots widerspiegelt. Seine Dominanz wird durch geringere Arbeitsanforderungen und reduzierte Variabilität in hochvolumigen Endmastbetrieben angetrieben. Konzentrate spielen weiterhin eine wichtige Rolle in Aufzucht- und Vorbelegungssystemen, wo Erzeuger sie mit Hofgetreide kombinieren, während Ergänzungsfuttermittel in weidebasierten und Kuh-Kalb-Betrieben, die gezielte Ernährung benötigen, weit verbreitet sind.
Premixes und Spezialzusatzstoffe werden bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen und damit den gesamten Markt für Rindfleischviehfutter übertreffen. Dieser Trend deutet auf eine schrittweise Verlagerung hin zu modulareren und individuelleren Ernährungssystemen hin, auch wenn Alleinfutter das dominierende Format bleibt. Eine zunehmende Anzahl größerer Betreiber erwirbt leistungsstarke Premix-Plattformen und formuliert Endmischungen intern, anstatt sich für jede Phase auf fertig gemischtes Futter zu verlassen. Dieser Ansatz ermöglicht es Feedlots, ihr eigenes Getreide effizienter zu nutzen und gleichzeitig die Direktvertriebsmöglichkeiten für Zusatzstoff- und Premix-Lieferanten im Markt für Rindfleischviehfutter zu erweitern.
Nach funktionellem Zusatzstoff:
Pansengeschützte Aminosäuren fordern die Vitamine-und-Mineralstoffe-Basis herausVitamine und Mineralstoffe machten 2025 28,0 % des Segmentumsatzes aus und sind damit die größte Gruppe funktioneller Zusatzstoffe im Markt für Rindfleischviehfutter. Ihre starke Position spiegelt die wesentliche Rolle von Makro- und Spurenmineralstoffen bei der Unterstützung von Wachstum, Immunität und Reproduktion in nahezu allen Rindfleischdiäten wider. Die deutsche Produktion von rinderspezifischem Mineralfutter stieg zwischen 2024 und 2025 um 5,5 % auf 427.000 Tonnen im Jahr 2025, was eine stabile Basisnachfrage trotz Herdendrucks unterstreicht. Probiotika und Hefe gewinnen ebenfalls an Bedeutung, da sich antibiotikafreie Programme ausweiten und Erzeuger natürlichere Leistungsunterstützungslösungen suchen. Dieser Trend zeigt, dass die Rindfleischviehfutterbranche gezielte Funktionalität auf der Grundlage zentraler Ernährungsanforderungen aufbaut, anstatt diese zu ersetzen.
Pansengeschützte Aminosäuren werden bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen und sind damit die am schnellsten wachsende Unterkategorie in diesem Segment des Marktes für Rindfleischviehfutter. Ihr Wachstum wird durch eine verbesserte Effizienz des metabolisierbaren Proteins in hochkornhaltigen Endmastmischungen angetrieben, da Nährstoffe den Pansenabbau umgehen und im Dünndarm absorbiert werden. Organische Säuren und Enzyme expandieren ebenfalls, da Feedlots die Energiegewinnung aus Silage und Nebenprodukten verbessern wollen, was eine breitere Einführung fortschrittlicher Zusatzstoffprogramme im Markt für Rindfleischviehfutter unterstützt.
Nach Form:
Pellets dominieren den Markt, aber flüssige Ergänzungsfuttermittel erzielen die WachstumsprämiePellets machten 2025 46,0 % des Segmentumsatzes aus und etablierten sich damit als führendes physisches Format im Markt für Rindfleischviehfutter. Ihre Bedeutung wird auf Vorteile wie einfachere Handhabung, gleichmäßige Dichte, reduzierte Staubentwicklung und präzisere Einmischraten sowohl bei der Sack- als auch bei der Schüttgutverteilung zurückgeführt. Mehl bleibt eine kostengünstige Option für Hofmischer, während Krümel besonders vorteilhaft für jüngere Rinder und Übergangsfütterungsprogramme sind.
Flüssige Ergänzungsfuttermittel werden bis 2031 voraussichtlich mit einer CAGR von 8,7 % wachsen und sind damit das am schnellsten wachsende Segment im Markt für Rindfleischviehfutter. Dieses Wachstum wird durch Faktoren wie selbstlimitierendes Aufnahmeverhalten, Eignung für abgelegene Weidesysteme und die Fähigkeit zur Lieferung bioaktiver Inhaltsstoffe ohne Hitzeschäden angetrieben. Im Januar 2026 führte Westway Feed Products Synergy mit TRT ein, das zur Verbesserung der präzisen Mineralstoffergänzung in Rindfleischviehprogrammen entwickelt wurde. Herausforderungen wie Feuchtigkeitskontrolle und Mykotoxinrisiken bleiben erhebliche Bedenken in allen Futtermittelsegmenten, insbesondere in feuchten Regionen mit unzuverlässigen Lagerbedingungen. Folglich hängt die Wahl der Futterformate weiterhin stark von Logistik, Klimabedingungen und Ernährungsanforderungen ab.
Geografische Analyse
Nordamerika Rindfleisch-Rinderfuttermarkt
Nordamerika führte den globalen Rindfleisch-Rinderfuttermarkt an und erzielte 2025 einen Umsatzanteil von 33 % – den größten aller Regionen. Die Vereinigten Staaten trugen erheblich zum regionalen Umsatz bei und blieben durch große Feedlot-Systeme und integriertes Rationsmanagement der zentrale Nachfragetreiber. Beef-on-Dairy-Rinder machten 12 % bis 15 % der gesamten Schlachtungen von Mastrindern in den Vereinigten Staaten aus, was den Bedarf an spezialisierten Ernährungsprogrammen für Neugeborene und die Endmast unterstreicht. Kanada blieb der zweitgrößte Markt in der Region, gestützt durch feedlot-intensive Endmast in Alberta und exportorientierte Rindfleischproduktionssysteme. Der mexikanische Markt verschärfte sich nach der Grenzschließung der Vereinigten Staaten im Jahr 2025 infolge des Schraubenwurmbefalls, da mehr als 1 Million zurückgehaltener Rinder die inländische Futternachfrage erhöhten und den Kostendruck steigerten.
Asien-Pazifik Rindfleisch-Rinderfuttermarkt
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region im Rindfleisch-Rinderfuttermarkt sein, mit einem prognostizierten CAGR von 5,4 % bis 2031. Im Jahr 2025 war China ein bedeutendes Land, dessen Wiederkäuerfutterproduktion im historischen Betrachtungszeitraum um 1,8 % zunahm. Indien wird voraussichtlich der am schnellsten wachsende Ländermarkt in der Region sein, angetrieben durch die zunehmende Verbreitung von Marken-Mischfuttermitteln. Australien und Neuseeland profitieren von exportorientierten Rindfleischsystemen und fortschrittlichen Fütterungspraktiken; ihre geringere Größe begrenzt jedoch ihren Gesamtbeitrag zum regionalen Umsatzwachstum.
EMEA Rindfleisch-Rinderfuttermarkt
Die Türkei ist ein bedeutender Wachstumstreiber des Marktes, während Südafrika, Saudi-Arabien und Ägypten als schneller wachsende Ländermärkte auftreten, unterstützt durch die Einführung kommerzieller Futtermittel und Investitionen in neue regionale Produktionskapazitäten. Das Wachstum in Europa im Rindfleisch-Rinderfuttermarkt wird durch die Umweltpolitik der Farm-to-Fork-Strategie gestützt, die methanreduzierende Zusatzstoffe und strengere Tierschutzstandards fördert. Westeuropäische Länder entwickeln Futtertestprotokolle weiter und führen proteinreduzierte Diäten ein, um Stickstoffemissionsziele zu erfüllen. Osteuropa bleibt ein wichtiges Wachstumsgebiet, da Produzenten ihre Betriebe modernisieren und sich in die Lieferketten der Europäischen Union integrieren. Unterdessen hat die regulatorische Divergenz nach dem Brexit die Compliance-Komplexität erhöht und gleichzeitig Innovationen bei der Beschaffung von Zutaten und der Formulierungsflexibilität gefördert.
Wettbewerbslandschaft
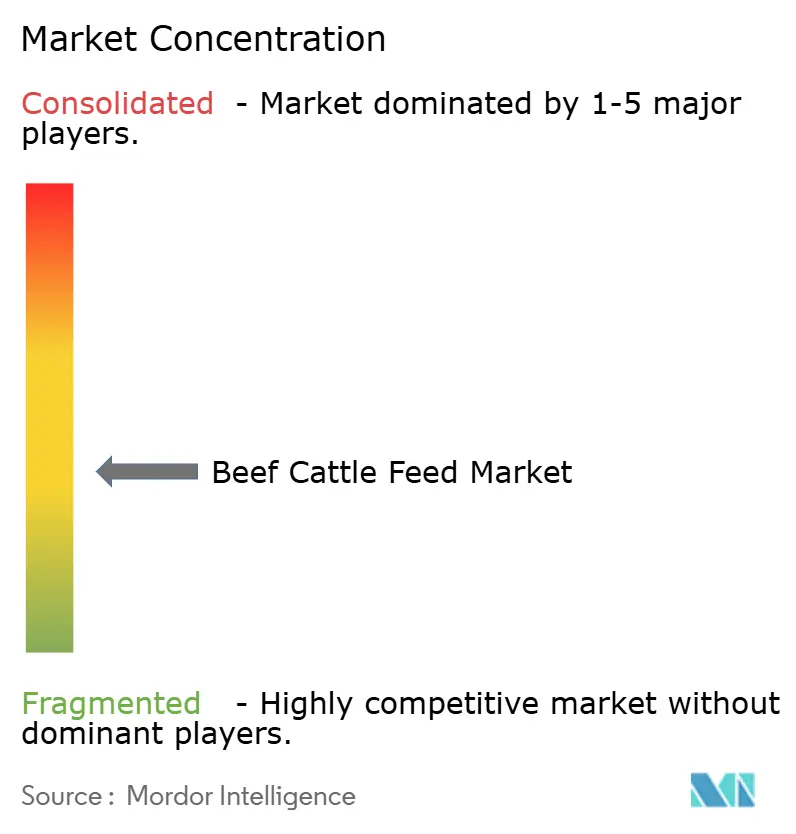
Der Markt für Rindfleischviehfutter blieb 2025 mäßig fragmentiert, wobei die fünf größten Akteure einen moderaten kombinierten Marktanteil hielten. Ein erheblicher Teil des Marktes wurde von regionalen Genossenschaften, Markenspezialisten und länderspezifischen Herstellern kontrolliert, die auf der Grundlage von Beziehungen, lokalisierten Formulierungen und Serviceangeboten konkurrierten. Die primäre Wettbewerbsverschiebung im Markt wurde im Fertigungsmaßstab beobachtet, während sich die Differenzierung zunehmend auf Zusatzstoffe, Premixes und Ernährungsunterstützungstools konzentrierte. Im September 2025 schlossen ADM und Alltech, Inc. ihre Vereinbarung über ein nordamerikanisches Futtermittel-Gemeinschaftsunternehmen ab. Diese Partnerschaft kombinierte Alltech's Hubbard Feeds und Masterfeeds mit ADMs 11 US-Futtermühlen und erweiterte ihren Fertigungsstandort in der Region. Diese Entwicklung verdeutlichte die Bemühungen großer Unternehmen, den Maßstab im Markt für Rindfleischviehfutter zu erhöhen und gleichzeitig die strategische Trennung für höherwertige Premix- und Zusatzstoffoperationen aufrechtzuerhalten.
Cargill, Inc. verfolgte einen eigenständigen Ansatz, indem es sein Ernährungswissen mit nachgelagerten Verarbeitungsdaten verknüpfte. Dazu gehörte eine Investition von 90 Millionen USD in sein Rindfleischwerk in Fort Morgan und der geplante Einsatz des CarVe-Ertragserfassungssystems im Jahr 2025. Ebenso erweiterte De Heus Animal Nutrition seine Aktivitäten in Indien durch die Errichtung einer neuen Tierfutterfabrik in Punjab, unterstützt durch eine Investition von 17 Millionen USD. Die Anlage verfügt über eine installierte Kapazität von 180.000 Tonnen mit dem Potenzial, auf 240.000 Tonnen zu erweitern. Nutrecos niederländisches Zuschussprojekt 2025 zur Stickstoffreduzierung hob die wachsende Bedeutung von Forschungsprogrammen hervor, die sich auf die Einhaltung von Umweltvorschriften als Teil von Wettbewerbsstrategien im Markt für Rindfleischviehfutter konzentrieren[3]. Diese Entwicklungen zeigen, dass Größe allein nicht ausreicht, da führende Lieferanten zunehmend Daten, Compliance-Unterstützung und Spezialformulierungen nutzen, um ihre Marktpositionen zu behaupten.
Wichtige Chancenbereiche im Markt umfassen emissionsarme funktionelle Formulierungen, flüssige Ergänzungsfuttermittelsysteme für extensive Weidebetriebe und Ernährungslösungen, die auf Rinder aus Milchviehkreuzungen weltweit, einschließlich der Vereinigten Staaten, zugeschnitten sind. Unternehmen, die frühzeitig Zusatzstoffzulassungen sichern und die Rückverfolgbarkeit verbessern, werden wahrscheinlich einen Wettbewerbsvorteil erlangen, da die Compliance-Standards in den Regionen strenger werden.
Marktführer in der Rindfleischviehfutterbranche
-
Cargill, Incorporated
-
Land O'Lakes (Purina Animal Nutrition)
-
De Heus Animal Nutrition
-
Alltech Inc
-
Archer Daniels Midland
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Rindfleischrinder-Futtermarkt Unternehmen in diesem Bericht
- Cargill, Incorporated
- Archer Daniels Midland
- Land O’Lakes (Purina Animal Nutrition)
- Alltech Inc
- De Heus Animal Nutrition B.V.
- Nutreco N.V. (SHV Holdings)
- Charoen Pokphand Foods PCL
- ForFarmers N.V.
- Kent Nutrition Group (Kent Corporation)
- Elanco Animal Health Incorporated (Eli Lilly and Company)
- Kalmbach Feeds Inc
Neueste Industrielle Entwicklungen in Rindfleischrinder-Futtermarkt
- Oktober 2025: De Heus Animal Nutrition eröffnete eine neue Tierfutterfabrik in Rajpura, Punjab, Indien, eine Investition von 17 Millionen USD mit einer installierten Kapazität von 180.000 Tonnen, erweiterbar auf 240.000 Tonnen, mit separaten Produktionslinien für Rinder und Büffel sowie europäischer Automatisierungstechnologie.
- September 2025: ADM und Alltech, Inc. unterzeichneten die endgültige Vereinbarung zur Gründung ihres nordamerikanischen Tierfutter-Gemeinschaftsunternehmens, wobei Alltech, Inc. Hubbard Feeds und Masterfeeds einbrachte und ADM 11 US-Futtermühlen beisteuerte.
- Juni 2025: Cargill, Inc. kündigte eine Investition von 90 Millionen USD in sein Rindfleischverarbeitungswerk in Fort Morgan, Colorado, im Rahmen der Initiative Fabrik der Zukunft an, einschließlich des Einsatzes des proprietären CarVe-Computer-Vision-Systems zur Echtzeit-Messung des Rotfleischertrags.
Berichtsumfang des globalen Marktes für Rindfleischviehfutter
Rindfleischviehfutter ist eine spezialisierte, nährstoffreiche Formulierung, die Raufutter (wie Weide, Heu und Silage) und Konzentrate (einschließlich Getreide und Proteinergänzungen) umfasst. Es ist darauf ausgelegt, Wachstum, Gesundheit und Gewichtszunahme in der Rindfleischproduktion zu optimieren und die Ernährungsanforderungen an Energie, Protein, Vitamine und Mineralstoffe sowohl in der Weide- als auch in der Endmastphase zu erfüllen.
Der Markt für Rindfleischviehfutter ist segmentiert nach Inhaltsstoff (Mais, Sojaschrot, Weizen, Ölkuchen, Insektenproteinmehl und weitere Inhaltsstoffe), nach Futtertyp (Alleinfutter, Konzentrate, Ergänzungsfuttermittel sowie Premixes und Spezialzusatzstoffe), nach Form (Pellets, Mehl, Krümel und flüssige Ergänzungsfuttermittel), nach funktionellem Zusatzstoff (Aminosäuren, Vitamine und Mineralstoffe, Probiotika und Hefe, organische Säuren und Enzyme sowie weitere funktionelle Zusatzstoffe) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Mais |
| Sojaschrot |
| Weizen |
| Ölkuchen |
| Insektenproteinmehl |
| Sonstige |
| Pellets |
| Mehl |
| Krümel |
| Flüssige Ergänzungsfuttermittel |
| Alleinfutter |
| Konzentrate |
| Ergänzungsfuttermittel |
| Premixes und Spezialzusatzstoffe |
| Aminosäuren |
| Vitamine und Mineralstoffe |
| Probiotika und Hefe |
| Organische Säuren und Enzyme |
| Weitere funktionelle Zusatzstoffe |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Türkei | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Inhaltsstoff | Mais | |
| Sojaschrot | ||
| Weizen | ||
| Ölkuchen | ||
| Insektenproteinmehl | ||
| Sonstige | ||
| Nach Form | Pellets | |
| Mehl | ||
| Krümel | ||
| Flüssige Ergänzungsfuttermittel | ||
| Nach Futtertyp | Alleinfutter | |
| Konzentrate | ||
| Ergänzungsfuttermittel | ||
| Premixes und Spezialzusatzstoffe | ||
| Nach funktionellem Zusatzstoff | Aminosäuren | |
| Vitamine und Mineralstoffe | ||
| Probiotika und Hefe | ||
| Organische Säuren und Enzyme | ||
| Weitere funktionelle Zusatzstoffe | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Türkei | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der prognostizierte Ausblick für Rindfleischviehfutter bis 2031?
Die Größe des Rindfleischrinder-Futtermarkts soll von 37,52 Milliarden USD im Jahr 2026 auf 48,34 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,20 % von 2026 bis 2031.
Welche Region wächst im Bereich Rindfleischviehfutter am schnellsten?
Der Asien-Pazifik-Raum wird voraussichtlich die am schnellsten wachsende Region mit einer prognostizierten CAGR von 5,4 % bis 2031 sein, während Nordamerika 2025 die größte Region nach Umsatz blieb.
Was treibt das Wachstum bei Spezialzusatzstoffen für Rindfleischvieh an?
Antibiotikafreie Beschaffung, Methanberichterstattungsanforderungen und Präzisionsfütterungstools erhöhen die Nachfrage nach Probiotika, Phytogenen, Premixes und pansengeschützten Aminosäuren.
Welches Futterformat wächst am schnellsten?
Flüssige Ergänzungsfuttermittel werden bis 2031 voraussichtlich mit einer CAGR von 8,7 % wachsen, vor anderen physischen Formen, obwohl Pellets 2025 mit einem Anteil von 46,0 % das größte Format blieben.