
Marktgröße und Marktanteil für Bäckereiverarbeitungsanlagen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 12.75 Milliarden US-Dollar |
| Marktgröße (2031) | 16.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.08 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bäckereiverarbeitungsanlagen von Mordor Intelligence
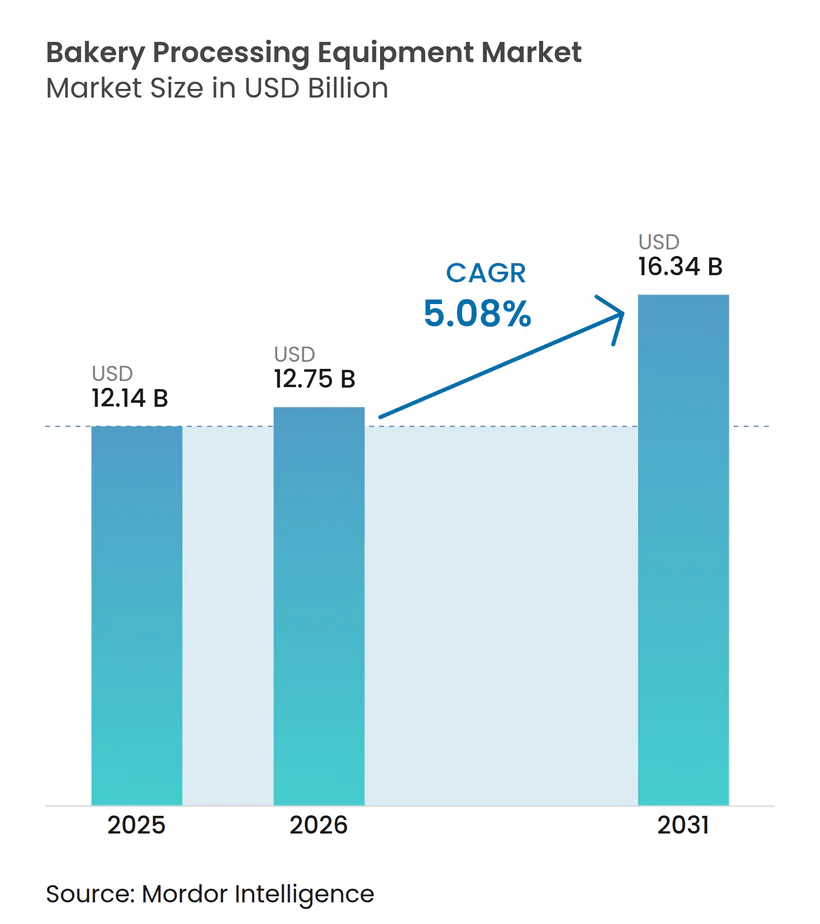
Die Marktgröße für Bäckereiverarbeitungsanlagen wird voraussichtlich von 12,14 Milliarden USD im Jahr 2025 auf 12,75 Milliarden USD im Jahr 2026 steigen und bis 2031 16,34 Milliarden USD erreichen, mit einer CAGR von 5,08 % über den Zeitraum 2026–2031. Ein gesteigerter Automatisierungsbedarf in der Lebensmittelproduktion sowie ein wachsender Bedarf an skalierbaren, arbeitseffizienten Backlösungen treiben dieses Wachstum an. Unternehmen reagieren mit erheblichen Investitionen: Im Jahr 2023 stellte Bridor 410 Millionen USD für neue Produktionsanlagen bereit, und im Jahr 2024 kündigte Campbell Soup eine Erweiterung im Wert von 160 Millionen USD für seine Goldfish-Marke an, um seine Backwarenoperationen zu stärken. Diese Schritte unterstreichen den Wandel der Branche hin zur Automatisierung als Reaktion auf sich verändernde Verbraucherpräferenzen. Als Vorreiter dieser Marktexpansion profitiert die Asien-Pazifik-Region von Chinas rascher Modernisierung industrieller Bäckereien und Indiens wachsender Einzelhandelsbäckereibranche. Als Beleg für diesen Schwung sicherte sich The Baker's Dozen im Jahr 2024 5 Millionen USD mit Plänen zur Stärkung seiner Präsenz in Städten der zweiten Kategorie. Da die Produktion von handwerklichem Brot und Pizzaböden an Popularität gewinnt, vollzieht sich ein deutlicher Wandel hin zu Spezialgeräten wie Ausrollmaschinen und Formern. Die Wettbewerbslandschaft wird durch strategische Übernahmen weiter verschärft, darunter die Übernahme von GBT GmbH durch die Middleby Corporation und die Integration von Esau & Hueber durch die Bühler Group, die beide den Fokus auf technologische Differenzierung und Automatisierung unterstreichen.
Wesentliche Erkenntnisse des Berichts
- Nach Gerätetyp hielten Öfen und Gärkammern im Jahr 2025 den größten Anteil von 32,56 % am Umsatz, während Former und Ausrollmaschinen das am schnellsten wachsende Segment darstellen und im Zeitraum 2026–2031 eine CAGR von 8,61 % verzeichnen.
- Nach Anwendung erfasste Brot im Jahr 2025 einen Anteil von 36,05 % und wird im Gleichschritt mit der Nachfrage nach Grundnahrungsmitteln in Schwellenländern wachsen, während Anlagen für Kuchen und Gebäck mit einer CAGR von 8,14 % das Wachstum anführen.
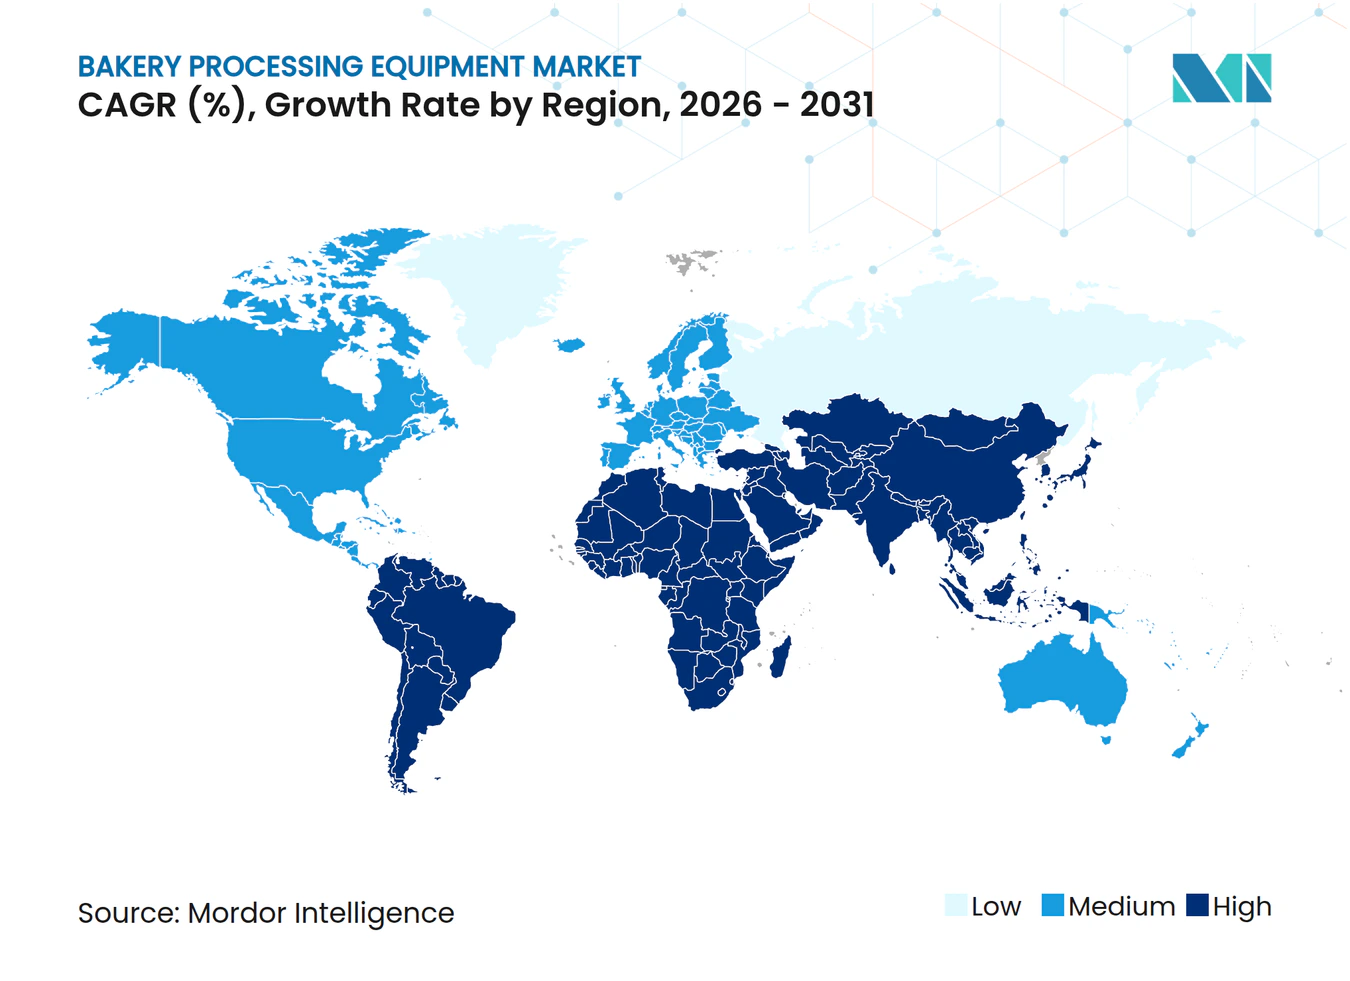
- Nach Geografie dominierte Asien-Pazifik mit 39,53 % des Umsatzes im Jahr 2025, während der Nahe Osten und Afrika die schnellste CAGR von 7,02 % verzeichnen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Nachfrage nach handwerklichen und Spezialbackwaren | +1.2% | Global, konzentriert in Nordamerika, Westeuropa, städtischem Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Automatisierung und hygienische Designstandards | +1.5% | Global, angeführt von Nordamerika und EU-Regulierungsvorschriften | Kurzfristig (≤ 2 Jahre) |
| Einführung energieeffizienter Anlagen angesichts von Nachhaltigkeitsvorgaben | +0.9% | Europa und Nordamerika, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau industrieller Großbäckereien in aufstrebenden Asien-Pazifik-Märkten | +1.8% | China, Indien, Südostasien, Ausstrahlungseffekte auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| IoT-gestützte vorausschauende Wartung zur Reduzierung ungeplanter Ausfallzeiten | +0.7% | Global, frühe Einführung in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Spezialgeräte für glutenfreie und alternative Getreidezubereitungen | +0.5% | Nordamerika, Westeuropa, Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Nachfrage nach handwerklichen und Spezialbackwaren
Etagenöfen mit unabhängiger Zonenregelung und schonend arbeitende Former stehen heute im Mittelpunkt von Designkonzepten und ermöglichen die Verarbeitung von Teigen mit hohem Wassergehalt und langer Fermentation, die ihre Gaszellenstruktur erhalten – entscheidend für die gewünschten Textur- und Geschmacksprofile beim handwerklichen Backen. Da 6 % der Verbraucher ihre Präferenzen hin zu Backwarenkäufen verlagern, ob zu Hause oder im Geschäft, wird der Bedarf an anpassungsfähigen und effizienten Verarbeitungsanlagen zunehmend deutlich[1]. Anbieter im Markt für Öfen und Gärkammern verzeichnen eine steigende Nachfrage nach flexiblen Linien, die ohne Werkzeugwechsel von Ciabatta zu Focaccia wechseln können, wodurch die Betriebseffizienz gesteigert und Ausfallzeiten reduziert werden. Eine IBIE-Umfrage aus dem Jahr 2025 ergab, dass 64 % der nordamerikanischen Bäcker innerhalb der nächsten 24 Monate Budgets für Speziallinien einplanen, mit besonderem Fokus auf Dinkel- und Einkornkapazitäten, angetrieben durch das Verbraucherinteresse an alten Getreidesorten und deren wahrgenommenen gesundheitlichen Vorteilen. Während dieser Trend in der kostensensiblen Asien-Pazifik-Region gedämpft ist, orientieren sich Boutique-Ketten in Shanghai und Mumbai bereits an westlichen Nachfragemustern, wenn auch mit einer Verzögerung von fünf Jahren, da sie schrittweise eine wachsende Nische gesundheitsbewusster und premiumorientierter Verbraucher bedienen.
Zunehmende Automatisierung und hygienische Designstandards
Protokolle wie FSMA, NSF/ANSI 169 und EHEDG schreiben hygienische Einhausungen, werkzeugfreie Demontage und CIP-Kreisläufe vor, um die Einhaltung strenger Hygiene- und Sicherheitsstandards in der Lebensmittelverarbeitung und -herstellung zu gewährleisten. Anbieter wie Middleby und VMI werben mit Mischern und Öfen, die die Reinigungszeit um 40 % verkürzen und Desinfektionszyklen digital protokollieren, was den Prüfaufwand verringert und die Betriebseffizienz verbessert. Mit integrierten Sensoren und intelligenten HMIs erzielen Bediener eine Reduzierung der Arbeitskosten um 60 % und eine Amortisationszeit von 12 bis 18 Monaten. Dies ist besonders attraktiv, da die Lohninflation die Finanzierungskosten übersteigt und Automatisierung zu einer kosteneffizienten Lösung macht. Kleinere Betreiber wenden sich unterdessen Leasingmodellen mit saisonalen Rückzahlungen zu, um die Kapitallücke zu überbrücken und fortschrittliche Anlagen ohne erhebliche Vorabinvestitionen einzuführen.
Einführung energieeffizienter Anlagen angesichts von Nachhaltigkeitsvorgaben
Prototypen, die Wasserstoffverbrennung und elektrische Infrarottunnel nutzen, erzielen Energieeinsparungen von 20–30 %. Diese Technologien reduzieren nicht nur den Energieverbrauch, sondern tragen auch zur Betriebseffizienz und zu Nachhaltigkeitszielen bei. Dies versetzt frühe Anwender in die Lage, von Versorgungsrabatten zu profitieren und die ISO-50001-Zertifizierung anzustreben, einem weltweit anerkannten Standard für Energiemanagementsysteme. Ab 2027 drängen europäische CO₂-Grenzausgleichssteuern in Höhe von 50–150 EUR pro Tonne eingebettetem CO₂ die Kaufentscheidungen in Richtung kohlenstoffarmer Stähle und Energierückgewinnungslösungen[2]. Diese Steuern sollen Industrien dazu anregen, umweltfreundlichere Praktiken zu übernehmen und ihren CO₂-Fußabdruck zu reduzieren. In Bundesstaaten wie Kalifornien und New York können Rabatte bis zu 25 % der Anschaffungskosten für ENERGY-STAR-qualifizierte Öfen abdecken, was die finanzielle Belastung für Unternehmen erheblich senkt. Dieser Anreiz verkürzt die einfache Amortisationszeit auf unter drei Jahre und macht energieeffiziente Investitionen attraktiver und wirtschaftlich rentabler.
Ausbau industrieller Großbäckereien in aufstrebenden Asien-Pazifik-Märkten
Als Reaktion auf die steigende Nachfrage von Supermärkten und Schnellrestaurants haben neue Werke in China, Indien und den ASEAN-Ländern fortschrittliche Produktionslinien eingerichtet, die 96.000 Brötchen pro Stunde produzieren können. Auf dem Kongress der American Bakers Association 2024 kündigten fast 70 % der Mitgliedsunternehmen Pläne zur Einführung von Automatisierung und KI innerhalb des nächsten Jahres an, mit dem Ziel, die Kapazität zu steigern und Arbeit sowie Arbeitsabläufe zu optimieren[3]. Diese Anlagen sind mit mehrstöckigen Gärtürmen ausgestattet, die die Produktionseffizienz steigern und die hohen Volumenanforderungen des Marktes erfüllen. Chinesische Originalgerätehersteller, die schlüsselfertige Systeme zu Preisen anbieten, die 40–50 % unter denen ihrer europäischen Mitbewerber liegen, haben trotz Herausforderungen im Bereich Software-Support und Kundendienst erfolgreich Aufträge gesichert. Nach einem ähnlichen Ansatz investiert der Golfkooperationsrat, unterstützt durch Staatsfonds, stark in den Aufbau von Fabriken. Diese Initiativen zielen darauf ab, regionale Brotengpässe zu beheben und gleichzeitig den wachsenden Gastronomiesektor zu nutzen, der durch einen Anstieg des Tourismus und der damit verbundenen Gastgewerbenachfrage angetrieben wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben für fortschrittliche Anlagenlinien | −0.8% | Global, ausgeprägt in Schwellenländern und mittelgroßen Bäckereien | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel und steile Lernkurve | −0.6% | Nordamerika, Westeuropa, wachsende Auswirkungen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fragilität der Lieferkette für elektronische Komponenten | −0.4% | Global, abhängig von asiatischer Halbleiterversorgung | Kurzfristig (≤ 2 Jahre) |
| Potenzielle CO₂-Grenzausgleichssteuern, die die Lebenszykluskosten erhöhen | −0.3% | Europa, sekundäre Auswirkungen auf Exporteure in die EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben für fortschrittliche Anlagenlinien
Schlüsselfertige Bäckereien erfordern heute Investitionen von 2–5 Millionen USD. Diese Herausforderung wird durch Lieferzeiten von 9–12 Monaten und Finanzierungskosten verschärft, die 200–300 Basispunkte über den vor 2024 üblichen Durchschnittswerten liegen. Diese höheren Kosten und verlängerten Zeitrahmen haben erhebliche Markteintrittsbarrieren für neue Marktteilnehmer geschaffen. Angesichts knapperer Budgets greifen neue Marktteilnehmer auf aufgearbeitete europäische Maschinen zurück und erwerben diese mit Rabatten von bis zu 70 %. Dieser Ansatz ermöglicht es ihnen, die anfänglichen Investitionsausgaben zu reduzieren, geht jedoch häufig auf Kosten der Betriebseffizienz. Darüber hinaus begrenzt die Abhängigkeit von aufgearbeiteten Anlagen die Skalierbarkeit des Betriebs und erschwert es diesen Akteuren, mit etablierten Marktführern zu konkurrieren. Diese Entscheidung hat zu einer Verzögerung bei der vollständigen Einführung von Automatisierung geführt, ein Trend, der besonders in Lateinamerika und Südostasien deutlich ist. Die verzögerte Einführung von Automatisierung beeinträchtigt weiterhin die Produktivität und die Fähigkeit, die wachsende Verbrauchernachfrage in diesen Regionen zu befriedigen.
Fachkräftemangel und steile Lernkurve
US-amerikanische Branchenverbände wiesen auf eine erhebliche Lücke von 78 % im Bereich der technischen Wartung hin, mit Prognosen, die auf einen potenziellen Fehlbedarf von 53.000 Arbeitskräften bis 2030 hindeuten. Da die Automatisierung Rollen von Linienoperatoren zu Mechatronikern verlagert, steigt der Bedarf an höheren Qualifikationen. Dieser Wandel wird durch die zunehmende Einführung fortschrittlicher Fertigungstechnologien vorangetrieben, die spezialisierte Ausbildung und Fachkenntnisse erfordern. Der Mangel wird durch fehlende ausreichende Schulungsprogramme zur Weiterqualifizierung der bestehenden Belegschaft weiter verschärft. Darüber hinaus erfordert die wachsende Komplexität automatisierter Systeme kontinuierliches Lernen, um mit dem technologischen Fortschritt Schritt zu halten. Die Lücke birgt auch Risiken für die Betriebseffizienz, da unbesetzte Stellen zu Verzögerungen bei Wartung und Produktion führen könnten. Während Cloud-Diagnose und benutzerfreundliche HMIs dazu beitragen, diese Lücke zu schließen, können sie den Bedarf an Vor-Ort-Expertise nicht vollständig ersetzen. Darüber hinaus investieren Unternehmen zunehmend in Ausbildungsprogramme und Partnerschaften mit Bildungseinrichtungen, um dem Fachkräftemangel zu begegnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
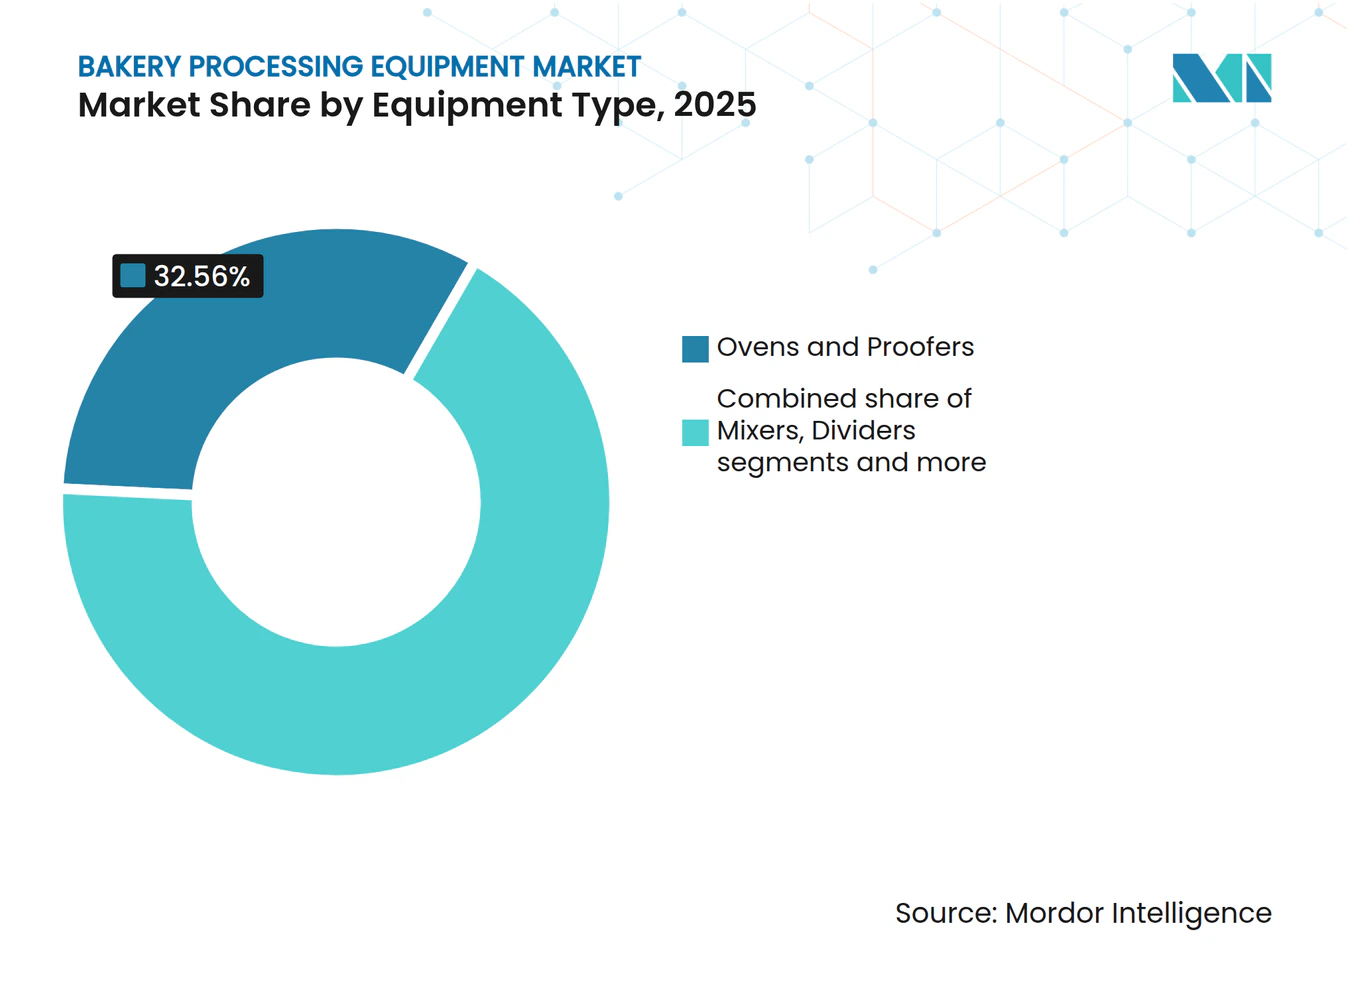
Thermische Verarbeitung verankert den MarktanteilIm Jahr 2025 werden Öfen und Gärkammern voraussichtlich einen dominanten Anteil von 32,56 % am Gesamtumsatz des Marktes für thermische Verarbeitungsanlagen halten. Ihre Vorherrschaft wird durch ein vielfältiges Produktangebot gestützt, das Etagen-, Gestell-, Tunnel-, Spiral- und Hybridbrennstoffsysteme umfasst, die jeweils auf spezifische Durchsatz- und Rezepturanforderungen zugeschnitten sind. Diese Systeme sind in der Bäckereiproduktion unverzichtbar und unterstreichen die robuste Nachfrage des Segments. Darüber hinaus steigern Innovationen wie Hybridbrennstofftunnel, Wärmerückgewinnungsmodule und Schnellwechselsysteme für Bänder nicht nur die Betriebseffizienz, sondern senken auch die Kosten und fördern einen Zyklus von Anlagenaufrüstungen. Während chinesische Originalgerätehersteller Preisdruck ausüben, bleiben anspruchsvolle Premiumkäufer standhaft und betonen Lebenszykluskosten, Zuverlässigkeit und Kundendienst.
Former und Ausrollmaschinen befinden sich auf einem rasanten Aufstieg und streben bis 2031 einen Marktanteil von 14 % an. Dieser Anstieg wird durch die wachsende industrielle Produktion von laminierten Spezialitäten wie Croissants und Gebäck angetrieben. Mit einer erwarteten CAGR von 5,08 % bis 2031 ist das Wachstum des Segments ein Beleg für seine Einführung in Hochvolumen-Bäckereibetrieben. Der Drang nach Automatisierung und Gleichmäßigkeit bei der Teigverarbeitung, insbesondere in großvolumigen und exportorientierten Betrieben, treibt diese Expansion voran. Darüber hinaus beschleunigen Fortschritte bei der Präzisionsformgebung und der nahtlosen Integration in kontinuierliche Produktionslinien die Einführung. Da Bäckereiproduzenten ihr Angebot an laminierten Produkten erweitern, ist der Schwung für Investitionen in modernste Form- und Ausrollanlagen voraussichtlich weiter zu steigen.



Nach Anwendung:
Brot dominiert, Kuchen beschleunigtIm Jahr 2025 wird Brot voraussichtlich den Markt dominieren und 36,05 % des Gesamtumsatzes auf sich vereinen. Dies ist größtenteils auf seinen Status als Grundnahrungsmittel und sein konstantes Konsumwachstum zurückzuführen, gestützt durch Urbanisierung und die zunehmende Beliebtheit verpackter Lebensmittel. Brots starke Stellung ist sowohl in entwickelten als auch in Schwellenmärkten evident, wo es ein tägliches Ernährungsgrundnahrungsmittel bleibt. Die Nachfrage nach Anlagen in diesem Segment ist stabil und wird durch den Bedarf an Hochvolumenproduktion und standardisierter Verarbeitung angetrieben. Hersteller kanalisieren auch Investitionen in effiziente Back- und Gärtechnologien mit dem Ziel, den Durchsatz zu steigern und den Energieverbrauch zu senken. Diese Kombination aus Größe, Notwendigkeit und konsistenter Verarbeitung festigt Brots Spitzenposition im Markt.
Kuchen und Gebäck befinden sich auf einem rasanten Aufstieg, mit Prognosen, die eine CAGR von 8,14 % bis 2031 anzeigen. Dieser Anstieg ist größtenteils auf eine wachsende Nachfrage nach Premium- und handwerklichen Backwaren zurückzuführen. Der Schwung wird durch die zunehmende Einführung von Roboterdepositions- und Dekorationssystemen weiter gestärkt. Insbesondere Desktop-Lösungen unter 5.000 USD machen Automatisierung für kleinere Bäckereien zur Realität. Sich verändernde Verbraucherpräferenzen, insbesondere die Tendenz zu glutenfreien und Clean-Label-Produkten, spielen ebenfalls eine entscheidende Rolle. Diese Präferenzen erfordern Spezialgeräte wie fortschrittliche Mischer, verlängerte Gärkammern und schonende Ausrollmaschinen. Darüber hinaus verstärkt die boomende Produktion von tiefgekühlten Pizzaböden, angetrieben durch die Expansion von Schnellrestaurants und den Heimliefertrend, die Nachfrage nach Anlagen. Insgesamt positionieren diese Dynamiken Kuchen und Gebäck als primären Wachstumstreiber des Marktes.
Geografische Analyse
Markt für Bäckereiverarbeitungsanlagen in Asien-Pazifik
Im Jahr 2025 wird die Asien-Pazifik-Region voraussichtlich einen führenden Umsatzanteil von 39,53 % halten, angetrieben durch den Aufbau von Greenfield-Kapazitäten in China, Indien und verschiedenen ASEAN-Ländern. Inländische Originalgerätehersteller bieten Preisvorteile, die es lokalen Bäckern ermöglichen, schnellere Kapitalrenditen zu erzielen, obwohl Premiumimporte in Szenarien bevorzugt werden, in denen Rezeptpräzision und Betriebszeit entscheidend sind. Der Anstieg der Urbanisierung und die wachsende Nachfrage nach verpackten Backwaren treiben Anlageinvestitionen in Städten der zweiten und dritten Kategorie an. Darüber hinaus beschleunigen staatliche Anreize zur Unterstützung der Lebensmittelverarbeitungsinfrastruktur die Einführung fortschrittlicher Backtechnologien. Regionale Akteure übernehmen zunehmend Automatisierung, um die Konsistenz zu verbessern und die Abhängigkeit von Fachkräften zu reduzieren.
Markt für Bäckereiverarbeitungsanlagen im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden voraussichtlich eine starke CAGR von 7,02 % verzeichnen. In Saudi-Arabien konzentrieren sich Investitionen aus Staatsfonds auf die Lokalisierung der Grundbrotproduktion, während ägyptische Produzenten ihre Produktion verfünffachen, um den Bedarf nordafrikanischer Supermärkte zu decken. Expandierende Einzelhandelsketten und moderne Handelsformate steigern die Nachfrage nach standardisierten Hochvolumen-Backlösungen. Investitionen in Ernährungssicherheitsprogramme in den Golfstaaten stärken weiterhin die lokalen Produktionskapazitäten. Partnerschaften mit europäischen Anlagenlieferanten ermöglichen es regionalen Herstellern auch, ihre technologischen Fähigkeiten aufzurüsten. Bevölkerungswachstum und sich verändernde städtische Konsummuster unterstützen weiterhin das langfristige Marktwachstum.
Markt für Bäckereiverarbeitungsanlagen in Europa und Nordamerika
Europa und Nordamerika, die zusammen einen erheblichen Marktanteil ausmachen, verlagern ihren Fokus von der Kapazitätserweiterung hin zu Ersatzinvestitionen. Dieser Wandel wird in erster Linie durch strenge Hygiene- und Energievorschriften vorangetrieben. Hersteller priorisieren Anlagenaufrüstungen, um strenge Emissions- und Lebensmittelsicherheitsstandards zu erfüllen. Die Einführung der Digitalisierung, einschließlich IoT-gestützter Überwachungssysteme, wird zu einem entscheidenden Faktor bei Anlagenbeschaffungsentscheidungen. Die Nachrüstung bestehender Produktionslinien mit energieeffizienten Komponenten hilft Bäckereien, Betriebskosten zu managen. Darüber hinaus beschleunigt der Fachkräftemangel die Einführung von Automatisierung und Ferndiagnose.
Wettbewerbslandschaft
Marktkonzentration
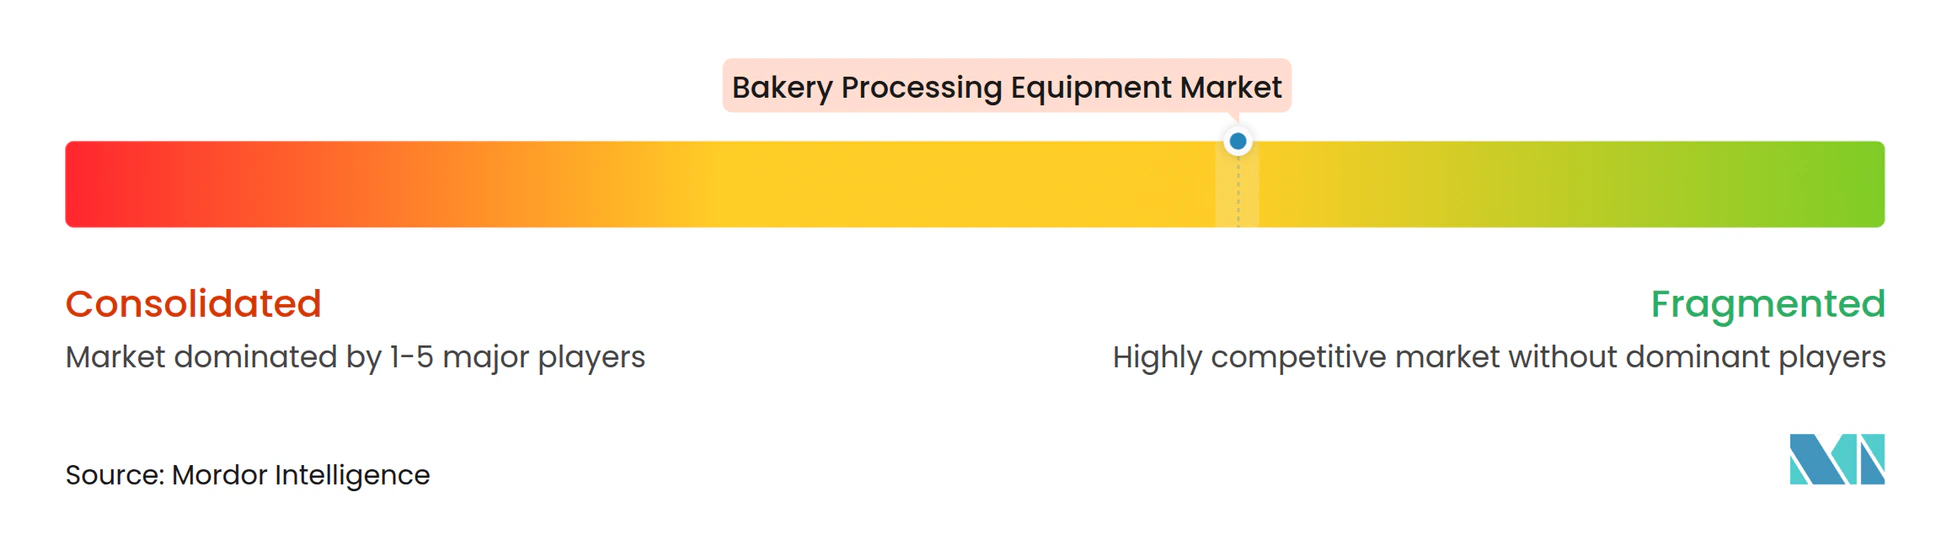
Der globale Markt für Bäckereiverarbeitungsanlagen ist mäßig konzentriert. Die vier größten Akteure – GEA, Bühler, JBT Marel und Middleby – vereinen etwa ein Drittel des globalen Umsatzes auf sich. Im Jahr 2025 übernahm JBT Marel für 4,18 Milliarden USD und positionierte sich damit als kategorienübergreifender Anbieter. Mit Blick auf einen prognostizierten Umsatz von 4 Milliarden USD im Jahr 2026 integriert JBT nun sowohl Protein- als auch Bäckereiportfolios. Dieser Konsolidierungstrend unterstreicht eine wachsende Nachfrage nach umfassenden Verarbeitungslösungen bei großen Industriebäckereien. Diese größeren Akteure, die von Skalenvorteilen profitieren, leiten mehr Ressourcen in Forschung und Entwicklung sowie globale Servicenetzwerke. Mittelgroße Spezialisten hingegen schaffen sich ihre Nische durch den Fokus auf maßgeschneiderte Anwendungen und Individualisierung.
Im Jahr 2026 stärkte GEA sein Portfolio durch die Übernahme von Hydract und führte wasserhydraulische Ventile ein, die Kontaminationsrisiken mindern. Rademakers gleichzeitige Investitionen im Jahr 2025 in Werkzeuge und KI-Vision unterstreichen eine strategische Neuausrichtung hin zu modularen, softwaregesteuerten Linien, die Umrüstzeiten und Ausschuss minimieren. Während chinesische Marktteilnehmer aggressiv über den Preis konkurrieren, bleiben sie bei der Raffinesse der Steuerungssoftware und der globalen Servicereichweite zurück. Europäische Unternehmen schaffen sich eine Nische durch Ingenieurspräzision und umfassende Lebenszyklusdienstleistungen. Viele nutzen auch strategische Übernahmen, um Portfoliolücken zu schließen und in verwandte Verarbeitungsbereiche vorzudringen. Kooperationen mit Softwareunternehmen treiben den Wandel hin zur intelligenten Fertigung weiter voran.
Technologie ist das primäre Differenzierungsmerkmal: Premiumanbieter heben sich durch wasserstofffähige Öfen, KI-gestützte Inspektionen und vorausschauende Wartung als Software-as-a-Service ab. Kriterien wie ISO-50001-Bereitschaft und ENERGY-STAR-Kennzahlen werden bei Ausschreibungsbewertungen immer wichtiger. Kunden verlagern ihren Fokus von reinen Vorabkosten auf die gesamten Gesamtbetriebskosten. Werkzeuge wie digitale Zwillinge und Simulationen werden eingesetzt, um die Linienleistung vor der Installation zu optimieren. Darüber hinaus ermöglichen Echtzeit-Datenanalysen den Betreibern, Erträge zu steigern, Abfall zu minimieren und eine konsistente Produktqualität aufrechtzuerhalten.
Marktführer der Bäckereiverarbeitungsanlagen-Branche
-
Bühler Holding AG
-
GEA Group Aktiengesellschaft
-
The Middleby Corporation
-
AMF Bakery Systems
-
Mecatherm S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bäckereiverarbeitungsanlagen Unternehmen in diesem Bericht
- GEA Group Aktiengesellschaft
- Buhler Holding AG
- John Bean Technologies Corporation
- The Middleby Corporation (Baker Perkins)
- Ali Group S.r.l. (Rondo)
- AMF Bakery Systems (a Markel Food Group Company)
- Mecatherm S.A.
- Rademaker B.V.
- WP Bakery Group GmbH
- Koenig Maschinen GmbH
- European Pastry & Bakery Machinery (EBAK)
- Reading Bakery Systems (a Markel Food Group Company)
- Revent International AB
- Shaffer Mixing
- Zeppelin Systems GmbH
- Oshikiri Machinery Ltd.
- VMI SA (VMI Group)
- Sigma S.r.l.
- Rheon Automatic Machinery Co., Ltd.
- Gemini Bakery Equipment Company
Neueste Industrielle Entwicklungen in Markt für Bäckereiverarbeitungsanlagen
- April 2026: Unox hat seine Bakerlux Classic Ofenserie vorgestellt, die auf gewerbliche Bäcker abzielt. Diese neue Linie verspricht gleichmäßiges Backen bei minimalem Platzbedarf. Sie ist benutzerfreundlich, einfach zu installieren und wartungsarm. Die Serie bietet Modelle mit 3 bis 4 Blechen und 6 bis 16 Blechen mit Feuchtigkeitsregelungsoptionen, die auf unterschiedliche Bäckereibedarfe und Produktionsniveaus zugeschnitten sind.
- Mai 2025: Rademaker stärkte seine Kapazitäten durch die Übernahme von Form & Frys und eine strategische Investition in das KI-Vision-Unternehmen Sensure und erweiterte damit sein Angebot um 3D-Depositions- und Fehlererkennungstechnologien.
- März 2025: Wood Stone stellte den Electric OneRev vor und führte damit eine vollständig elektrische Variante in seine Produktlinie für gewerbliche Drehteller-Pizzaöfen ein. Dieses neue Modell behält die Kernfunktionen seines gasbetriebenen Pendants bei, wie einen rotierenden Herd, dynamisches Wärmemanagement und sofortige Erholungszeit, eliminiert jedoch die Abhängigkeit von fossilen Brennstoffen und vereinfacht die Arbeitsanforderungen.
- Januar 2025: In Pennsauken, New Jersey, eröffneten Puratos und AMF Bakery Systems eine Pilotbäckereianlage. Diese Einrichtung zielt darauf ab, Innovation und Produktentwicklung im industriellen Backen voranzutreiben und als kollaborativer Knotenpunkt für die Erprobung modernster Bäckereiverarbeitungstechnologien zu dienen.
Berichtsumfang des globalen Markts für Bäckereiverarbeitungsanlagen
Segmentierungsübersicht
| Mischer und Rührwerke |
| Teiler und Rundwirker |
| Former und Ausrollmaschinen |
| Öfen und Gärkammern |
| Sonstige |
| Brot |
| Kuchen und Gebäck |
| Kekse und Biskuits |
| Pizzaböden |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Gerätetyp | Mischer und Rührwerke | |
| Teiler und Rundwirker | ||
| Former und Ausrollmaschinen | ||
| Öfen und Gärkammern | ||
| Sonstige | ||
| Nach Anwendung | Brot | |
| Kuchen und Gebäck | ||
| Kekse und Biskuits | ||
| Pizzaböden | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Bäckereiverarbeitungsanlagen?
Der Umsatz wird im Jahr 2026 auf 12,75 Milliarden USD geschätzt und soll bis 2031 16,34 Milliarden USD erreichen.
Welcher Gerätetyp führt die Verkäufe an?
Öfen und Gärkammern machen einen Anteil von 32,56 % am Umsatz 2025 aus und verzeichnen eine CAGR von 5,08 % über den Zeitraum 2026–2031.
Wo wächst die Nachfrage am schnellsten?
Die Region Naher Osten und Afrika verzeichnet eine CAGR von 7,02 %, da Staatsfonds Hochkapazitätsbäckereien finanzieren.
Was ist der wichtigste Wachstumstreiber?
Die steigende Nachfrage nach handwerklichen und Spezialprodukten treibt Investitionen in flexible, hygienische und energieeffiziente Thermolinien an.