
Marktgröße und Marktanteil für automotive Reed-Schalter-Sensoren
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 1.28 Milliarden US-Dollar |
| Marktgröße (2031) | 1.81 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automotive Reed-Schalter-Sensoren von Mordor Intelligence
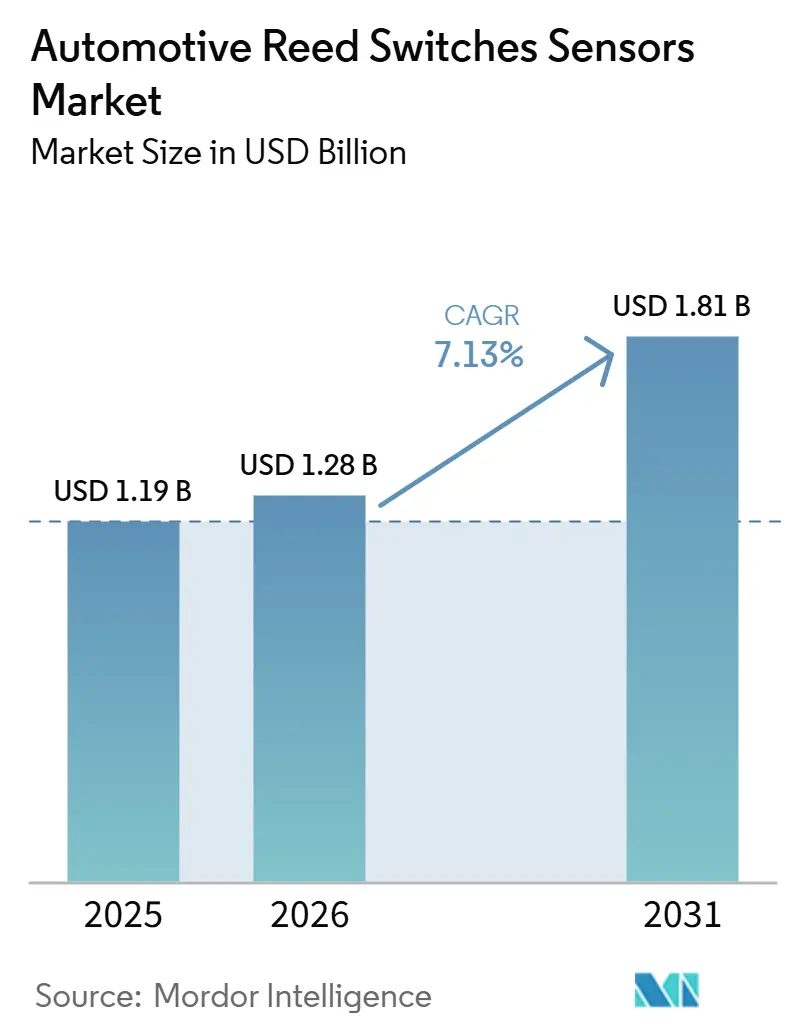
Die Marktgröße für automotive Reed-Schalter-Sensoren wird für 2025 auf 1,19 Milliarden USD, für 2026 auf 1,28 Milliarden USD geschätzt und soll bis 2031 1,81 Milliarden USD erreichen, mit einer CAGR von 7,13 % von 2026 bis 2031. Die rasche Elektrifizierung von Antriebssträngen, die EU-Allgemeine Sicherheitsverordnung II, die im Juli 2024 in Kraft trat, sowie das NHTSA-Mandat für automatische Notbremsung, das die Einhaltung bis September 2029 vorschreibt, zwingen Automobilhersteller dazu, redundante, ausfallsichere Schaltelemente in jede Plattform zu integrieren. Reed-Schalter behaupten ihren Marktanteil, da ihr Null-Standby-Stromverbrauch und ihre galvanische Trennung den Anforderungen an Batterie-Schlafmodus und Hochspannungstrennung wirtschaftlicher entsprechen als Hall-Effekt- oder AMR-Alternativen, auch wenn Nickel-Eisen-Legierungsengpässe Lieferanten zur vertikalen Integration veranlassen. Die Wettbewerbsintensität steigt, da Standex International, Littelfuse und TE Connectivity Kapazitäten für hermetische Versiegelung und Legierungswalzung ausbauen, um Lieferketten zu schützen und sich gegen schnell wachsende asiatische Wettbewerber zu behaupten.
Wichtigste Erkenntnisse des Berichts
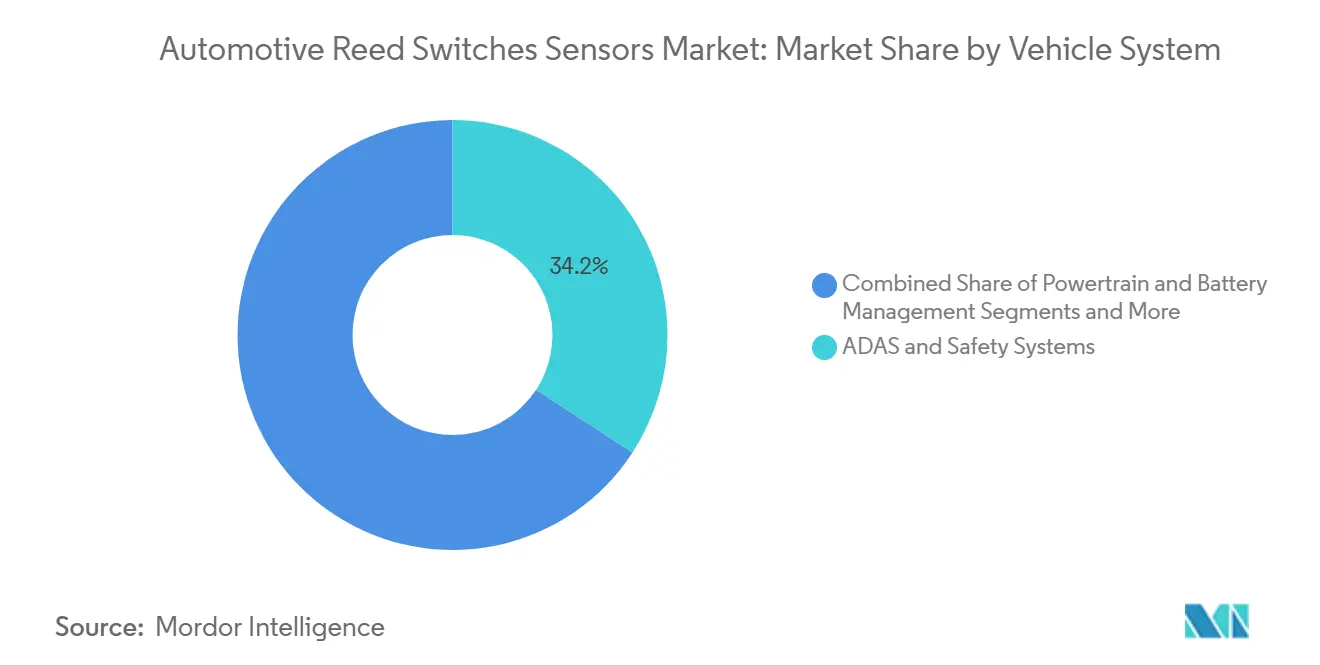
- Nach Fahrzeugsystem hielten ADAS und Sicherheitssysteme im Jahr 2025 einen Marktanteil von 34,22 % am Markt für automotive Reed-Schalter-Sensoren, während Antriebsstrang & Batteriemanagement mit einer CAGR von 11,98 % bis 2031 das schnellste Wachstum verzeichnen soll.
- Nach Montagetyp führten Oberflächenmontagepakete mit einem Anteil von 51,48 % am Markt für automotive Reed-Schalter-Sensoren im Jahr 2025 und verzeichnen eine CAGR von 11,25 %.
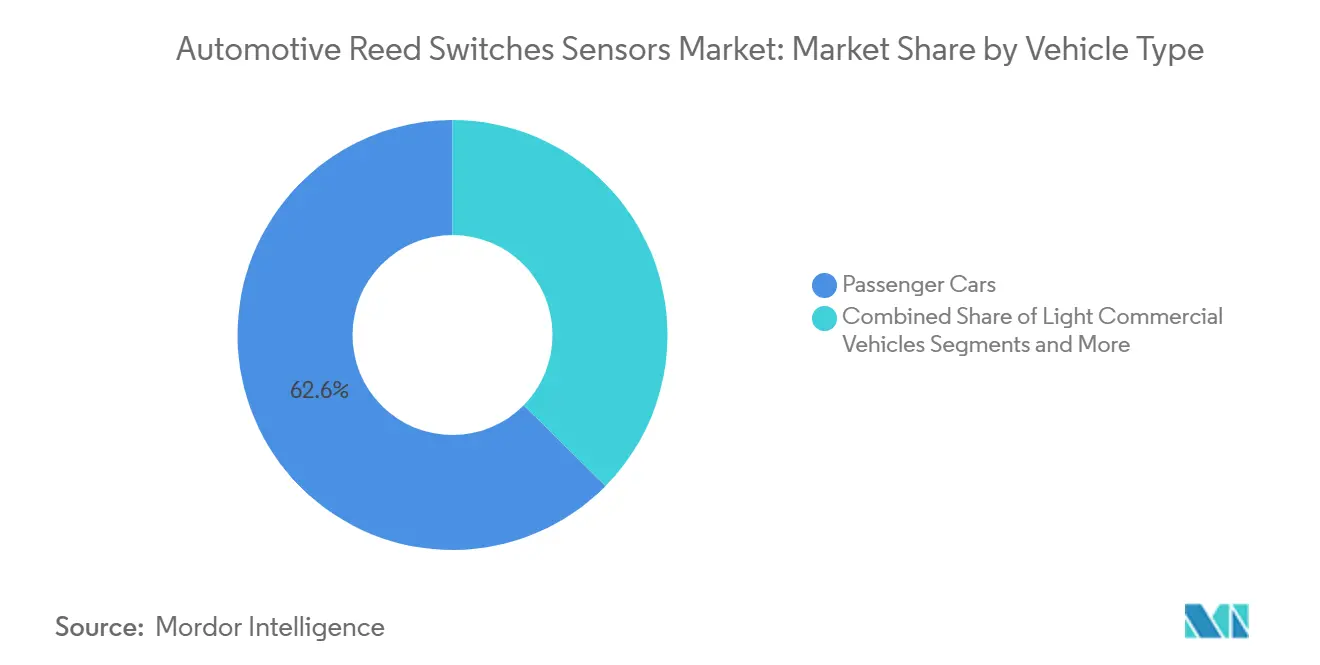
- Nach Fahrzeugtyp entfielen im Jahr 2025 62,55 % des Marktanteils für automotive Reed-Schalter-Sensoren auf Personenkraftwagen, die bis 2031 mit einer CAGR von 12,92 % wachsen.
- Nach Vertriebskanal entfielen im Jahr 2025 81,05 % des Marktanteils für automotive Reed-Schalter-Sensoren auf OEM, und der Aftermarket wächst mit einer CAGR von 11,10 % bis 2031.
- Nach Geografie trug Europa im Jahr 2025 27,12 % des Umsatzes im Markt für automotive Reed-Schalter-Sensoren bei, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 10,86 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Elektrofahrzeugproduktion steigert Nachfrage nach batteriesicheren Reed-Sensoren | +2.1% | China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Strengere globale Vorschriften zur passiven Sicherheit | +1.8% | EU, Nordamerika (globale Ausstrahlungseffekte) | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu Steer-by-wire- und Brake-by-wire-Redundanz | +1.5% | Nordamerika, EU, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Verbreitung intelligenter schlüsselloser Zugangssysteme und Türverriegelungssysteme | +1.2% | Premiumfahrzeugprogramme weltweit | Kurzfristig (≤ 2 Jahre) |
| OEM-Bestreben nach Komponenten mit Null-Standby-Stromverbrauch | +0.9% | EV-fokussierte Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Überwachung des Flüssigkeitsstands in Wasserstoff-Brennstoffzellenfahrzeugen | +0.4% | Japan, Südkorea, EU-Pilotregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Elektrofahrzeugproduktion steigert Nachfrage nach batteriesicheren Reed-Sensoren
Die weltweite Produktion von Elektrofahrzeugen steigt weiterhin stark an, und jedes Hochvoltbatteriepaket integriert nun mehrere Reed-Schalter, die eine funkenfreie Trennung zwischen Steuer- und Leistungskreisen gewährleisten. Ihre Eigenschaft des Null-Standby-Stromverbrauchs maximiert die Reichweite geparkter Fahrzeuge und erfüllt strenge Garantieziele. Der neueste Rotortemperatursensor für Elektromotoren von Continental veranschaulicht den Drang nach engerer ±3 °C-Toleranz, der die Masse seltener Erdmagnete reduziert und die Gesamtmotorkosten senkt, während er auf hermetisch versiegelte Reed-Kerne für galvanische Trennung setzt. Taifang Technology produziert bereits in Serie ein intelligentes Batterieüberwachungssystem, das Reed-Auslöser zur Erkennung kollisionsbedingter Verformungen einsetzt und dennoch die ECE-R100-Konformität erfüllt, was zeigt, wie EV-Sicherheitsnormen diese Schalter als standardmäßige zweite Schutzlinie verankern. Die robuste magnetische Empfindlichkeit der Technologie gewährleistet eine präzise Betätigung, selbst wenn Packabschirmung, Zellanzahl und Wärmepads zwischen Fahrzeugvarianten variieren. Hersteller integrieren daher zusätzliche Reed-Knoten rund um Modultrennstellen, um prädiktive Wartungsanalysen zu unterstützen und neue serviceorientierte Einnahmequellen zu erschließen.
Strengere globale Vorschriften zur passiven Sicherheit
Die Regulierungsbehörden verschärfen weiterhin die Zeitpläne für fortschrittliche Notbremsung, Notspurhalteassistenz und Fahrermüdigkeitserkennung. Die EU-Allgemeine Sicherheitsverordnung II, die seit Juli 2024 gilt, verpflichtet jedes neue M1- und N1-Fahrzeug zur Integration redundanter Statussensoren in Sicherheitsgurtschlössern und Insassenmodulen, bei denen trockene Reed-Kontakte eine zuverlässige Schließungsverifizierung bieten. Die US-amerikanische NHTSA-Regelung wird bis September 2029 automatische Notbremsung bei Geschwindigkeiten bis zu 145 km/h vorschreiben, mit Leistungsschwellenwerten für die Nacht, die einen ausfallsicheren Backup für optische und Radar-Subsysteme erfordern [1]. Im Rahmen dieser Programme dienen Reed-Schalter als kostengünstige Überwachungskomponenten, die Steuergeräte alarmieren, wenn primäre Festkörperkanäle ausfallen. Die im Mai 2024 veröffentlichten Euro-7-Emissionsstandards fügen manipulationssichere Onboard-Diagnoseanschlüsse hinzu, die häufig Reed-Schalter in versiegelten Gehäusen einsetzen, was die langfristige Compliance-Rolle der Komponente stärkt.
Verlagerung hin zu Steer-by-wire- und Brake-by-wire-Redundanz
Fahrzeugarchitekturen ersetzen mechanische Verbindungen zugunsten drahtgesteuerter Aktuierung, und die ISO-26262-ASIL-D-Anforderungen schreiben 2-von-3-Sensorpfade vor. Reed-Schalter erfüllen das Diversitätselement, da sie auf rein magnetischen Kontakten statt auf Halbleiterprinzipien basieren und damit Common-Mode-Ausfälle mindern. ZF's Brake-by-wire-Auftrag für schwere Lkw im Jahr 2025 zeigt die wachsende Akzeptanz über Personenfahrzeuge hinaus, da Flottenoperatoren Gewichtseinsparungen und einfachere Wartungsverfahren schätzen. Steer-by-wire-Lenksäulen profitieren ähnlich; Reed-Positionsmodule tolerieren Temperaturschwankungen von −40 °C bis 125 °C und behalten ihre Schaltwiederholbarkeit unter Vibration bei, was den Lebenszyklusziele von Lkw entspricht. Die Verlagerung treibt den elektronischen Inhalt pro Fahrzeug bis 2030 auf rund 1.200 USD, aber Reed-Schalter moderieren die Gesamtstückliste, da sie keine signalkonditionierende Siliziumelektronik oder diagnostischen Stromverbrauch benötigen.
Rasche Verbreitung intelligenter schlüsselloser Zugangssysteme und Türverriegelungssysteme
Passive-Entry-Passive-Start-Plattformen kombinieren nun biometrische Prüfungen mit NFC-Näherungstags. Türgriffe verschwinden bündig in Karosseriepanelen, und mehrere Reed-Schalter bestätigen den Riegelweg, den Einklemmschutzabstand und den Status der mechanischen Notentriegelung. Tesla-Patente heben einfahrbare Griffe hervor, die auf diskrete Reed-Auslöser angewiesen sind, um Positionsrückmeldungen unter Schnee oder Verschmutzung zu gewährleisten, wo optische oder kapazitive Methoden versagen. Die Immunität von Reed-Schaltern gegenüber Hochfrequenzrauschen verhindert Entriegelungsfehler, wenn Bluetooth-Low-Energy- und Ultrabreitband-Transceiver gleichzeitig betrieben werden. Automobilhersteller integrieren den Schalter auch in den Notentriegelungspfad, um manuellen Ausstieg bei 12-V-Stromausfall zu gewährleisten – eine regulatorische Notwendigkeit für batteriebetriebene Elektrofahrzeuge.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Preisverfall bei Hall-Effekt- und AMR-Sensoren | -1.4% | Kostenfokussierte Hersteller im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Glasrohr-Fragilität von Reed-Schaltern bei starken E-Achsen-Vibrationen | -0.8% | Globale schwere Nutzfahrzeuge und Hochdrehmoment-Elektrofahrzeuge | Mittelfristig (2–4 Jahre) |
| Lieferkettenrisiko für Nickel-Eisen-Legierungen | -0.7% | Globale Lieferanten, Dominanz der chinesischen Verarbeitung | Mittelfristig (2–4 Jahre) |
| Bevorstehende RoHS-Abschaffung quecksilberbenetzter Reed-Schalter | -0.3% | EU und angepasste Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisverfall bei Hall-Effekt- und AMR-Sensoren
Halbleiterkosten sinken vorhersehbar mit der Knotenskalierung, was Hall-Effekt-Lieferanten ermöglicht, Signalkonditionierung und LIN-Bus-Ausgänge zu niedrigeren Systemkosten zu bündeln. AMR-Varianten bieten höhere Empfindlichkeit und omnipolare Erkennung, die Konstruktionsingenieure ansprechen, die Layoutflexibilität suchen. Die jüngste TMR-VHT-Familie von Allegro MicroSystems erfüllt die ISO-26262-ASIL-D-Selbstdiagnoseanforderungen und dringt in den bisherigen Reed-Anteil in Sicherheitsschleifen vor, die einst diskrete Redundanz erforderten [2]. Obwohl Festkörperteile weiterhin Ruhestrom verbrauchen, verengen Kostensenkungen von 8–10 % pro Jahr die Preislücke, was Fahrzeuge im Wertsegment dazu veranlasst, Halbleiterlösungen zu übernehmen, wo Nullstrom nicht geschäftskritisch ist.
Glasrohr-Fragilität von Reed-Schaltern bei starken E-Achsen-Vibrationen
E-Achsen erzeugen hochfrequente Impulse durch pulsweitenmodulierte Motorantriebe und Drehmomentwechsel bei der Rekuperationsbremsung. Diese Vibrationen überschreiten die Belastungsgrenzen dünnwandiger Glashüllen und erhöhen die Ausfallraten, wenn Schalter direkt an Gehäusen montiert werden. Continentals Sensor-Roadmap für elektrische Antriebsstränge empfiehlt nun stoßdämpfende Halterungen oder Fernmontagekabelstränge, um Spitzenlasten von 20 G zu mindern. Verstärkte Glasoptionen existieren, fügen jedoch im Vergleich zu epoxidverpackten Hall-Geräten Kosten und Komplexität hinzu. Nutzfahrzeuge, die längere Betriebszyklen aufweisen, stellen das am stärksten exponierte Segment dar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugsystem:
ADAS-Dominanz treibt Sicherheitsintegration voranADAS und Sicherheitsmodule entfielen im Jahr 2025 auf 34,22 % des Marktanteils für automotive Reed-Schalter-Sensoren, was den Nachdruck der Regulierungsbehörden unterstreicht, dass kollisionsvermeidende Funktionen eine ausfallsichere Sensorredundanz umfassen müssen. Antriebsstrang & Batteriemanagement verzeichnet die schnellste CAGR von 11,98 %, da jeder Traktionsbatteriestring mehrere Reed-Schalter benötigt, um Hochspannungsisolierung und Eindämmung thermischer Durchgänge zu gewährleisten. Die Marktgröße für automotive Reed-Schalter, die mit Karosserie- und Komfortelektronik verbunden ist, bleibt stabil, mit stabiler Nachfrage nach Sitzschienen-, Schiebedach- und HVAC-Klappenerkennung. Infotainment-Gehäuse fügen moderates Volumen hinzu, da OEMs manipulationssichere Zugänge für Over-the-Air-Software-Gateways sichern.
Der Umsatzmix veranschaulicht, wie Elektrifizierung und Sicherheitsgesetzgebung Sensorarchitekturen beeinflussen. Reed-Kontakte sitzen neben Hall- und AMR-Silizium und bilden diverse Sensortrios, die ISO-26262-Unabhängigkeitsregeln erfüllen. Im Prognosezeitraum wird das schneller wachsende Antriebsstrangsegment den Abstand zu ADAS verringern, insbesondere wenn Festkörperbatterien noch granularere Überwachung erfordern, was den Markt für automotive Reed-Schalter weiter ausweitet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Montagetyp:
Effizienz der Oberflächenmontage treibt Akzeptanz voranOberflächenmontagepakete entfielen im Jahr 2025 auf 51,48 % des Marktes für automotive Reed-Schalter-Sensoren und verzeichnen eine CAGR von 11,25 %, angetrieben durch automatisierte Bestückungslinien, die Arbeitskosten senken und dichtere Leiterplattenbestückungen ermöglichen. Durchsteckmontage-Stile bleiben in Antriebsstranghalterungen mit hoher Stoßbelastung bestehen, wo mechanische Befestigung entscheidend ist. Gewindepanel-Module und Inline-Steckverbinder dienen Diagnoseanschlüssen und erleichtern den Feldaustausch für Flottenoperatoren.
Der Schwung der Oberflächenmontage spiegelt die Branchenverlagerung hin zu kompakten Steuergeräten wider, die in Batteriewannen, Motorwechselrichtern und intelligenten Aktuatorgehäusen untergebracht sind. Diese Gehäuse weisen häufig weniger als 1 mm Platinen-zu-Deckel-Abstand auf, was Profile mit niedrigem Profil für Reed-Pakete begünstigt. Da Automobilhersteller auf reflow-kompatible Lotlegierungen standardisieren, die Temperaturschwankungen von −40 °C bis 150 °C standhalten, wird die Durchdringung der Oberflächenmontage alle anderen Montagestile weiterhin übertreffen und ihre Führungsposition im breiteren Markt für automotive Reed-Schalter festigen.
Nach Fahrzeugtyp:
Innovation bei Personenkraftwagen führt den Markt anPersonenkraftwagen generierten im Jahr 2025 62,55 % des Umsatzes im Markt für automotive Reed-Schalter-Sensoren und sollen mit einer CAGR von 12,92 % wachsen. Verbraucher fordern mehr Fahrerassistenzfunktionen, und Premiummarken statten Fahrzeuge mit aktiven Türen, aktiver Federung und zonalen Netzwerksensoren aus, die alle Reed-Schalter integrieren. Leichte Nutzfahrzeuge übernehmen diese Elektronik rasch, während schwere Lkw Sicherheitsschleifen langsamer integrieren, da die Gesamtbetriebskosten die Spezifikationsprioritäten dominieren.
In Personenfahrzeuganwendungen bieten Reed-Schalter kostengünstige Nullstromlösungen, die die Batterie-Schlafzeiten verlängern – ein wichtiges Verkaufsargument für städtische Elektrofahrzeugkäufer. Luxus-OEMs sind Vorreiter bei fortschrittlichen Anwendungen wie automatisierten Flügeltürverschlüssen und intelligenten Frunk-Aktuatoren und schaffen Referenzdesigns, die auf Mainstream-Modelle übertragen werden. Diese Dynamiken sollten Personenkraftwagen bis 2031 als größtes Einzelsegment der Marktgröße für automotive Reed-Schalter halten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Dominanz mit Aftermarket-WachstumOEM-Verträge versorgten im Jahr 2025 81,05 % der Marktgröße für automotive Reed-Schalter-Sensoren, da Automobilhersteller Sensoren direkt beziehen, um PPAP-Rückverfolgbarkeit und Qualitätskonformität sicherzustellen. Der Aftermarket wächst jedoch mit einer CAGR von 11,10 %, da die wachsende Elektronikdichte bedeutet, dass jeder Ausfall einer Verriegelung oder Batterietrennung das Fahrzeug immobilisieren kann. Komponentenlieferanten bringen nun früher im Modelllebenszyklus Drop-in-Äquivalente auf den Markt und unterstützen unabhängige Reparaturwerkstätten.
Die Fahrzeuglebensdauer steigt weiterhin, und verlängerte Garantien steigern den Ersatzteilverkauf. Da Over-the-Air-Software-Updates die Notwendigkeit der Hardware-Integrität verstärken, werden Sensorkomponenten mit eindeutigen IDs entscheidend. Dies stimuliert einen gesunden Aftermarket-Strom, der die OEM-Konzentration mäßigt und den allgemeinen Zugang zum Markt für automotive Reed-Schalter verbreitert.
Geografische Analyse
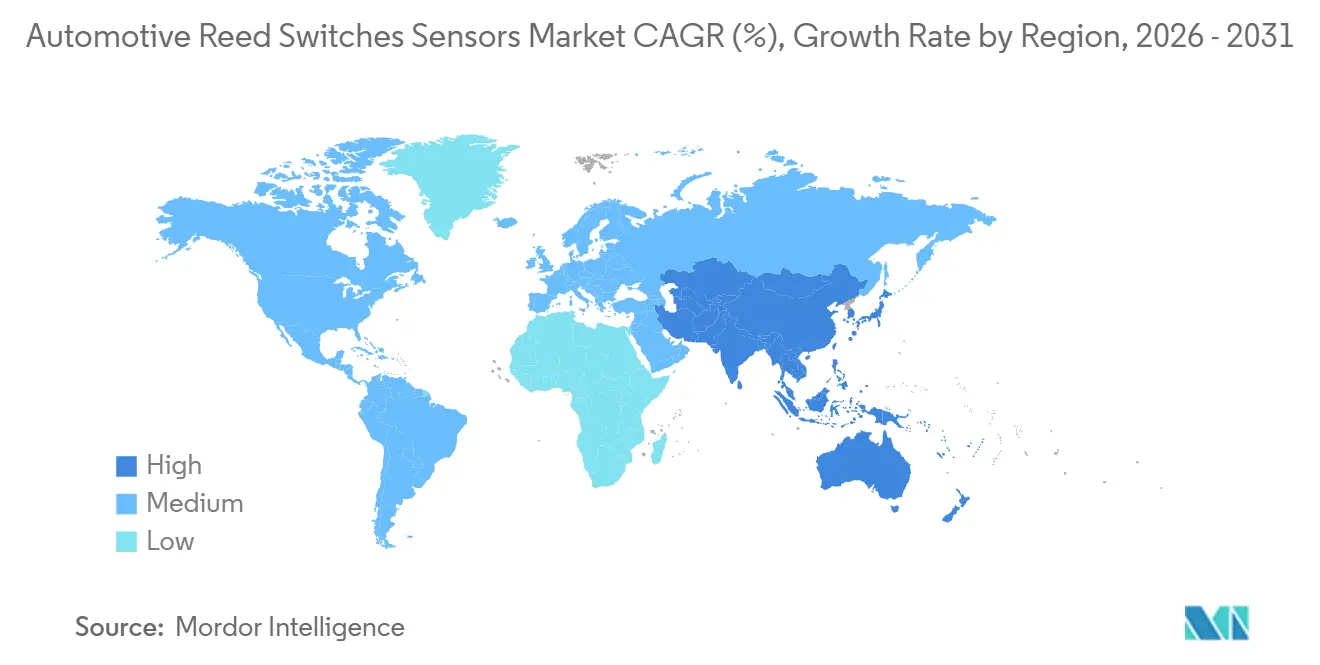
Europäischer Markt für Automotive-Reed-Schalter und -Sensoren
Europa hielt im Jahr 2025 einen Anteil von 27,12 % am Umsatz des Marktes für Automotive-Reed-Schalter/-Sensoren, gestützt durch strenge Sicherheits- und Emissionsrichtlinien, die redundante Sensorik und manipulationssichere Diagnose vorschreiben. Deutschland führt bei der Integrationstiefe, während Frankreich und Italien ihre Batterie-Elektro-Programme beschleunigen, bei denen mehr Reed-Knoten pro Fahrzeug verbaut werden. Die Euro-7-Vorschriften zur Fahrzeugüberwachung verankern die Nachfrage zusätzlich, indem sie versiegelte Zugangspunkte vorschreiben, die der hermetische Reed-Schalter unterstützt.
Asien-Pazifik-Markt für Automotive-Reed-Schalter und -Sensoren
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 10,86 %, da Chinas Dominanz in der Elektrofahrzeugproduktion ein enormes Volumen für Batteriepack-Schalter antreibt. Japan bleibt ein Technologiezentrum für Sensoren und bringt regelmäßig kompakte Reed-Varianten auf den Markt, die für 48-V-Architekturen optimiert sind. Südkorea und Indien verleihen dem Markt zusätzlichen Schwung durch exportorientierte Fahrzeugprogramme, wodurch die Verbreitung über Budget- und Premiumsegmente hinweg zunimmt.
Nordamerikanischer Markt für Automotive-Reed-Schalter und -Sensoren
Nordamerika verzeichnet ein solides Wachstum, beeinflusst durch das NHTSA-Bremsmandat und die erneute Verlagerung der Komponentenversorgung ins Inland infolge von 25-%-Zöllen auf ausgewählte Importe. Kanada und Mexiko integrieren regionale Fertigungskapazitäten und bieten eine kosteneffiziente Montage für Reed-Pakete, die auf die Spezifikationen von US-OEMs zugeschnitten sind. Auch die Elektrifizierung von Nutzfahrzeugen und Pilotprojekte für autonomes Fahren von Lkw erhöhen das Sensorvolumen und verbreitern die Reichweite des Marktes für Automotive-Reed-Schalter.
Wettbewerbslandschaft
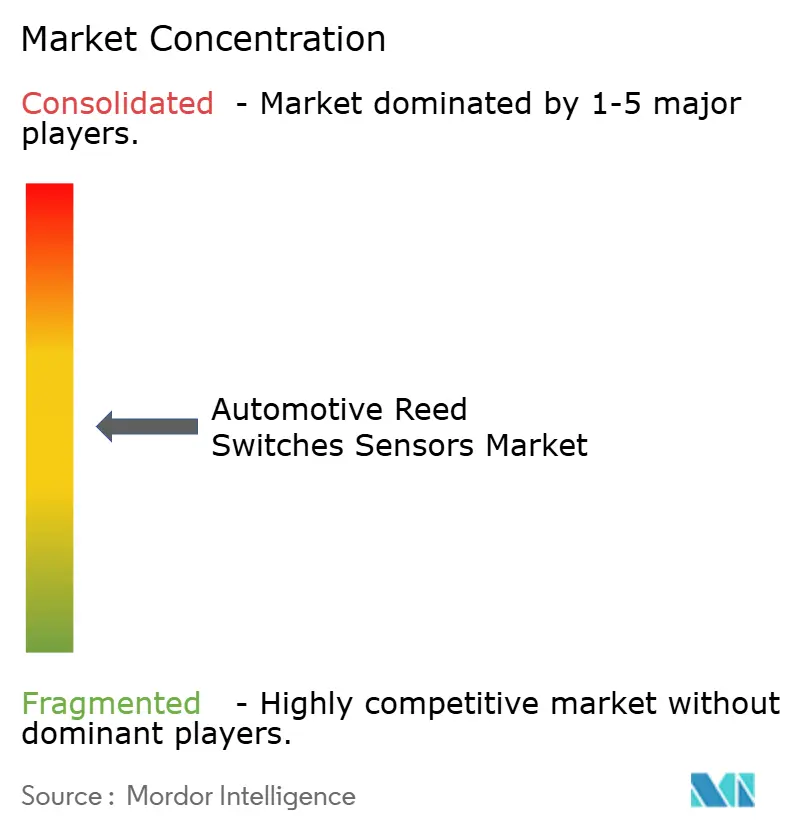
Das Feld bleibt mäßig fragmentiert, doch die Konsolidierung schreitet voran, da führende Lieferanten vertikale Kontrolle über die Verarbeitung von Kontaktlegierungen und hermetische Versiegelungslinien sichern. Standex International nutzt kundenspezifische Montageautomatisierung, um Lieferzeiten für maßgeschneiderte SPDT-Teile zu verkürzen. Littelfuse erweitert hybride Sensorportfolios, die Reed-, Hall- und leistungssicherungsähnliche Verbindungen in einzelne Module bündeln und OEMs eine vereinfachte Beschaffungsroute bieten. TE Connectivity investiert in eigene Nickel-Eisen-Legierungswalzwerke und reduziert so die Abhängigkeit von externen Metallmärkten.
Asiatische Marktteilnehmer, insbesondere aus China und Taiwan, zielen auf Massenvolumen bei SPST-Standardprodukten ab und drücken die Preispunkte in Türöffnungs- und Flüssigkeitspegelnischen. Sensata Technologies positioniert sich als Systemintegrator, indem es ausfallsichere Reed-Schalter mit MEMS-Drucksensoren in Batterietrenneinheiten koppelt und sich an OEM-Funktionssicherheits-Roadmaps ausrichtet [3].
Wasserstoff-Brennstoffzellenanwendungen entstehen als Weißraum, in dem Marquardts epoxidversiegelte Designs frühe Führerschaft beanspruchen. Insgesamt konzentriert sich der Wettbewerb auf spezialisierte Verpackung, Vibrationstoleranz und konforme Kontaktbeschichtung, da der Markt für automotive Reed-Schalter parallel zur Elektrofahrzeugakzeptanz reift.
Marktführer in der Branche für automotive Reed-Schalter-Sensoren
-
TE Connectivity Ltd
-
ZF Friedrichshafen AG
-
Continental AG
-
Honeywell International Inc.
-
Sensata Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-Reed-Schalter und -Sensoren Unternehmen in diesem Bericht
- Standex International Corp.
- Littelfuse Inc.
- TE Connectivity Ltd.
- Coto Technology Inc.
- Nippon Aleph Corp.
- ZF Friedrichshafen AG
- Continental AG
- Omron Corporation
- Honeywell International Inc.
- Infineon Technologies AG
- OKI Electric Industry Co.
- Pickering Electronics Ltd.
- Comus International
- Reed Relays & Electronics India Ltd.
- Magnet-Schultz GmbH
- Sensata Technologies Inc.
- Hamlin Electronics Inc. (brand)
- Melexis NV
Neueste Industrielle Entwicklungen in Markt für Automotive-Reed-Schalter und -Sensoren
- April 2025: Sensata Technologies brachte die STPS500-Serie PyroFuse auf den Markt, eine bahnbrechende Lösung für Hochspannungstrennung in unter einer Millisekunde. Diese hochmoderne Technologie stärkt die Sicherheit von Fahrzeugbatterien und bietet wichtigen Schutz für Elektro- und Hybridfahrzeuge. Dank ihrer zuverlässigen Leistung und schnellen Reaktion begegnet die PyroFuse potenziellen elektrischen Gefahren umgehend und markiert einen bedeutenden Fortschritt bei Fahrzeugsicherheitslösungen.
- April 2025: TDK stellte eine neue Linie kostengünstiger Hall-Effekt-2D-Positionssensoren vor, die darauf abzielen, herkömmliche Reed-Kontakte in kompakten Aktuatormodulen zu ersetzen. Diese hochmodernen Sensoren bieten verbesserte Präzision und Langlebigkeit und eignen sich perfekt für heutige Anwendungen, die Raumeffizienz priorisieren. Mit dieser Einführung ist TDK bereit, die sich entwickelnden Herausforderungen des modernen Ingenieurwesens mit seiner fortschrittlichen Lösung zu bewältigen.
- Januar 2025: ZF sicherte sich einen bedeutenden Auftrag zur Lieferung hochmoderner Brake-by-wire-Systeme für schwere Lkw. Dieser Meilenstein unterstreicht die steigende Nachfrage nach ausgefeilten redundanten Schaltlösungen in Nutzfahrzeugen und beleuchtet den verstärkten Fokus der Branche auf Sicherheit und Zuverlässigkeit im Schwertransport.
Umfang des globalen Marktberichts für automotive Reed-Schalter-Sensoren
Der Umfang des Berichts umfasst Fahrzeugsystem (Antriebsstrang & Batteriemanagement, ADAS & Sicherheitssysteme und weitere), Montagetyp (Oberflächenmontage, Durchsteckmontage und weitere), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge und weitere), Vertriebskanal (OEM und Aftermarket) sowie Geografie.
Segmentierungsübersicht
| Antriebsstrang & Batteriemanagement |
| ADAS & Sicherheitssysteme |
| Karosserie- und Komfortelektronik |
| Infotainment & Konnektivität |
| HVAC & Wärmemanagement |
| Sonstige |
| Oberflächenmontage |
| Durchsteckmontage |
| Gewinde- / Panelmontage |
| Inline / Steckverbinder |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
| Zwei- und Dreiräder |
| Geländefahrzeuge und Spezialfahrzeuge |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Indonesien | |
| Vietnam | |
| Philippinen | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugsystem | Antriebsstrang & Batteriemanagement | |
| ADAS & Sicherheitssysteme | ||
| Karosserie- und Komfortelektronik | ||
| Infotainment & Konnektivität | ||
| HVAC & Wärmemanagement | ||
| Sonstige | ||
| Nach Montagetyp | Oberflächenmontage | |
| Durchsteckmontage | ||
| Gewinde- / Panelmontage | ||
| Inline / Steckverbinder | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittelschwere und schwere Nutzfahrzeuge | ||
| Zwei- und Dreiräder | ||
| Geländefahrzeuge und Spezialfahrzeuge | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Indonesien | ||
| Vietnam | ||
| Philippinen | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für automotive Reed-Schalter im Jahr 2026?
Die Marktgröße für automotive Reed-Schalter erreichte im Jahr 2026 1,28 Milliarden USD und soll bis 2031 auf 1,81 Milliarden USD steigen.
Welches Fahrzeugsystem dominiert die Nachfrage nach Reed-Schaltern?
ADAS und Sicherheitssysteme tragen mit 34,22 % den größten Anteil bei, was den regulatorischen Schwerpunkt auf die Integration von Kollisionsvermeidung widerspiegelt.
Warum gewinnen Reed-Schalter mit Oberflächenmontage an Bedeutung?
Oberflächenmontagepakete passen zu automatisierten Montagelinien und erfüllen Platzbeschränkungen in kompakten Steuergeräten, was eine CAGR von 11,25 % für diesen Montagestil antreibt.
Welche Region ist der am schnellsten wachsende Markt für automotive Reed-Schalter?
Der asiatisch-pazifische Raum führt mit einer CAGR von 10,86 %, angetrieben durch Chinas rasch skalierender Elektrofahrzeugproduktion und Japans Sensorinnovationsinitiativen.