
Marktgröße und Marktanteil der technischen Textilfertigung in China
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
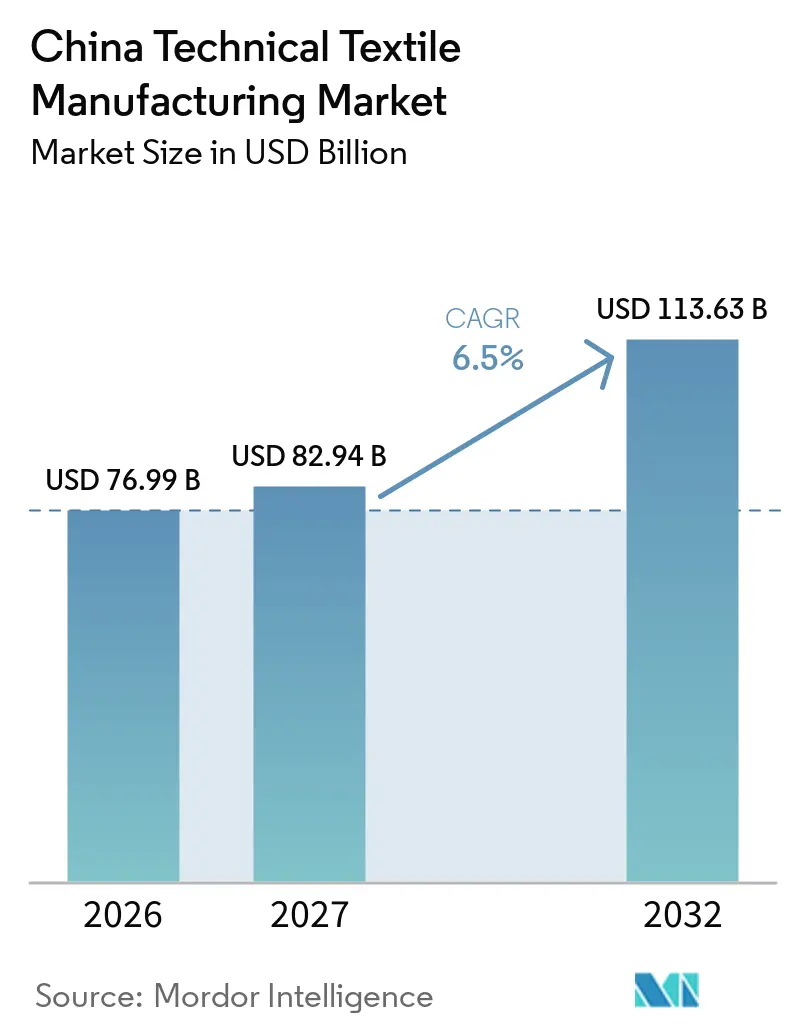
| Marktgröße im Basisjahr (2026) | 76.99 Milliarden US-Dollar |
| Marktgröße (2027) | 82.94 Milliarden US-Dollar |
| Marktgröße (2032) | 113.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.50 % |
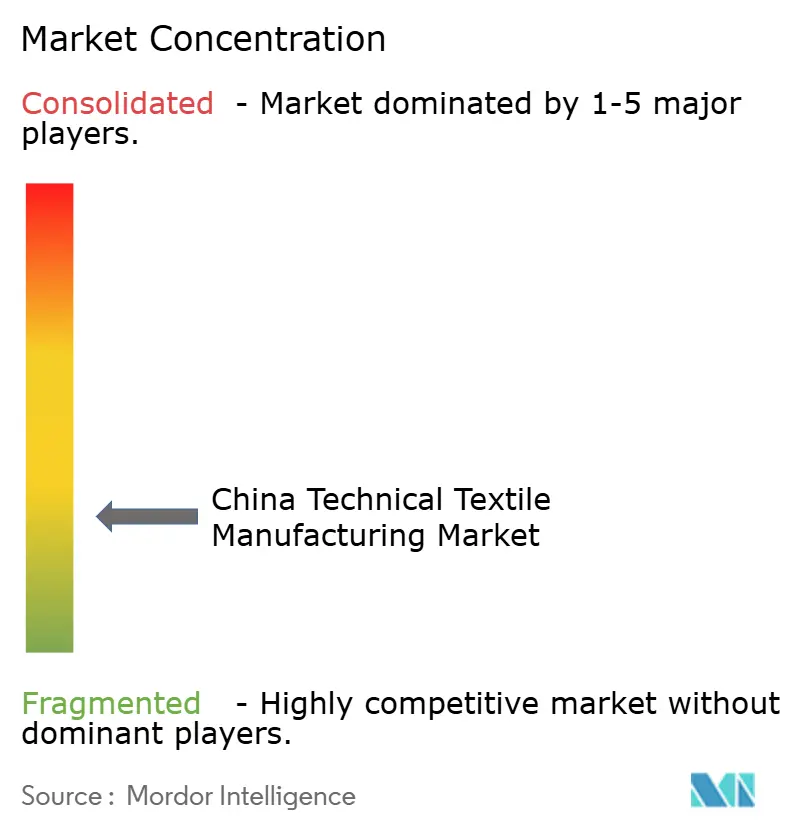
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der technischen Textilfertigung in China von Mordor Intelligence
Die Marktgröße der technischen Textilfertigung in China soll von 76,99 Milliarden USD im Jahr 2026 und 82,94 Milliarden USD im Jahr 2027 auf 113,63 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 6,5 % verzeichnen.
Der Markt für technische Textilfertigung in China wird durch die Nachfrage aus den Bereichen Fahrzeuge mit neuen Energieantrieben, Gesundheitswesen, Hygiene, Infrastruktur und Umweltanwendungen geprägt. Höhere Anforderungen an Batteriedämmung, Filtration, Schutzkleidung und geotechnische Materialien verlagern die Nachfrage hin zu Produkten, die Zertifizierungen und gleichbleibende Leistung erfordern. Dieser Wandel verschafft integrierten Herstellern einen klareren Weg zur Margensicherung als Produzenten herkömmlicher Vliesstoffe und Standard-Synthetikgarne. Gleichzeitig belasten Überkapazitäten, volatile Polymerpreise und Handelsbarrieren weiterhin rohstofforientierte Lieferanten. Die Exportnachfrage aus den Volkswirtschaften der Belt-and-Road-Initiative bietet einigen Produzenten einen Absatzkanal, obwohl hochwertige medizinische, luft- und raumfahrttechnische sowie verteidigungsbezogene Anwendungen nach wie vor lange Qualifizierungszyklen erfordern.
Wichtigste Erkenntnisse des Berichts
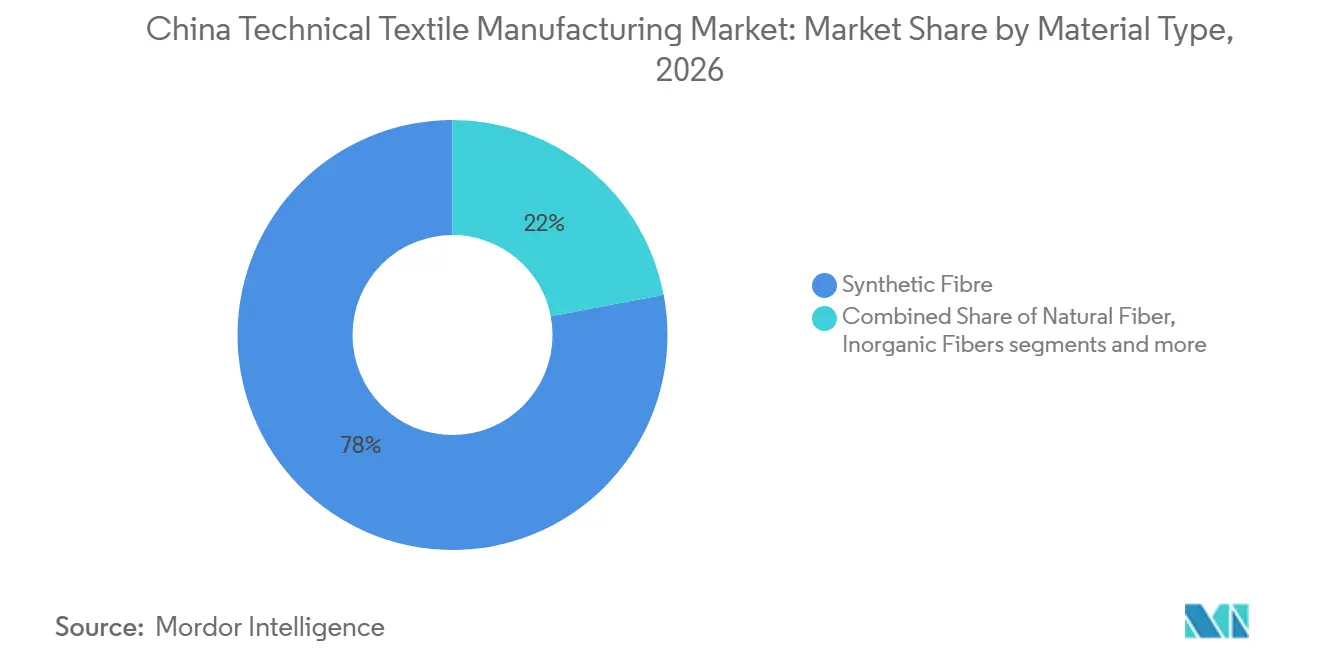
- Nach Materialtyp hielt Synthetikfaser im Jahr 2026 einen Anteil von 78 % am Markt für technische Textilfertigung in China, während regenerierte und andere Fasern bis 2032 voraussichtlich mit einem CAGR von 7,4 % wachsen werden.
- Nach Form und Struktur entfielen im Jahr 2026 44 % der Marktgröße der technischen Textilfertigung in China auf Vliesstoffe, die bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen werden.
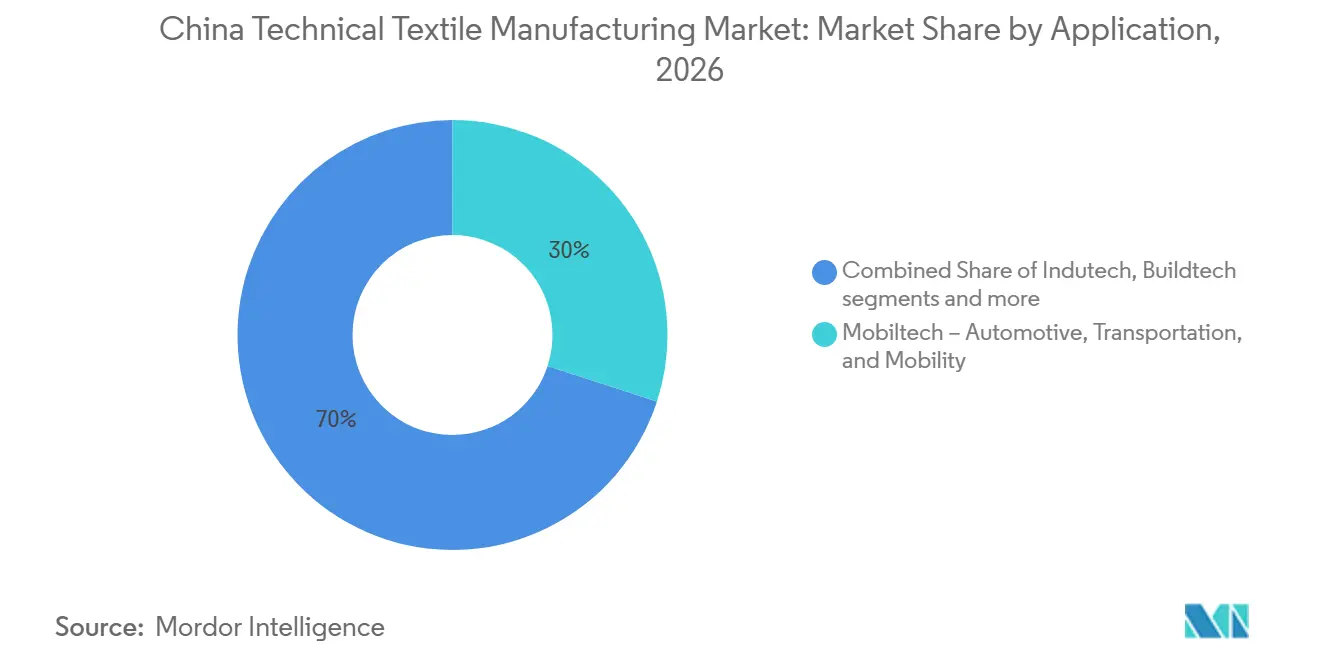
- Nach Anwendung hielt Mobiltech im Jahr 2026 einen Anteil von 30 % am Markt für technische Textilfertigung in China und soll bis 2032 mit einem CAGR von 8,5 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse zur technischen Textilfertigung in China
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Materialien für Fahrzeuge mit neuen Energieantrieben, Batterien und Mobilität | +1.5% | National, mit Schwerpunktgewinnen in den NEV-Clustern Guangdong, Jiangsu, Anhui und Sichuan | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturmodernisierung und geotechnische Nachfrage | +1.2% | National, konzentriert auf zentrale, westliche und küstennahe Infrastrukturkorridore | Mittelfristig (2–4 Jahre) |
| Expansion von Vliesstoffen im Gesundheitswesen, Hygiene und Medizinbereich | +1% | National, am stärksten in Jiangsu, Zhejiang, Fujian und Shandong | Kurzfristig (≤ 2 Jahre) |
| Exportwettbewerbsfähigkeit und integrierte Lieferketten von der Faser bis zum Fertigartikel | +0.8% | Küstenprovinzen, insbesondere Jiangsu, Zhejiang, Guangdong und Fujian, mit Ausstrahlungseffekten auf ASEAN-Verlagerungsstandorte | Mittelfristig (2–4 Jahre) |
| Inländische Substitution importierter hochwertiger technischer Materialien | +0.6% | National, angeführt von den Fertigungszentren Jiangsu, Zhejiang und Shandong | Langfristig (≥ 4 Jahre) |
| Digitale Rückverfolgbarkeit und Kleinserienfertigung für Industriekunden | +0.4% | National, mit frühen Gewinnen in küstennahen exportorientierten Provinzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Materialien für Fahrzeuge mit neuen Energieantrieben, Batterien und Mobilität
Die Expansion der Fahrzeuge mit neuen Energieantrieben in China erhöht sowohl das Volumen als auch die Leistungsanforderungen an technische Textilien. Materialien für Batteriesysteme müssen thermischen Schutz, Isolierung, Separation, Schallkontrolle und leichte Strukturleistung bieten. Der Markt für technische Textilfertigung in China profitiert davon, da Fahrzeughersteller in Elektrofahrzeugen mehr Materialinhalt benötigen als in konventionellen Fahrzeugen. Fahrzeughersteller legen zudem mehr Wert auf rückverfolgbare Materialien und konsistente Lebenszyklusinformationen. Inländisches Aramid-Isolierpapier kann gegenüber importierten Alternativen einen Kostenvorteil bieten. Die Chance bleibt daher am stärksten für Lieferanten, die batterietaugliche Produkte qualifizieren und deren Materialeigenschaften dokumentieren können.
Infrastrukturmodernisierung und geotechnische Nachfrage
Transport, Wasserwirtschaft und städtischer Hochbau stützen weiterhin die Nachfrage nach Geotextilien und verwandten Materialien. Das erste Jahr des 15. Fünfjahresplans ist 2026, was den politischen Rahmen für Investitionen in Straßen, Hochgeschwindigkeitsbahnen, Hochwasserschutz und kommunale Entwässerung aufrechterhält. Der Verband der chinesischen Industrietextilien berichtete, dass die Nachfrage nach Wischtüchern, Automobilzubehörprodukten und Windkraftanwendungen im Jahr 2025 jeweils um mehr als 10 % gestiegen ist. Der Markt für technische Textilfertigung in China kann von höheren Beschaffungsanforderungen für langlebige und zertifizierte Geoverbundwerkstoffe profitieren. Mehr als 1.200 Produzenten sind im Bereich geotechnischer Baumaterialien tätig, was den Preiswettbewerb bei Standardprodukten intensiv hält. Lieferanten, die recycelbare oder biobasierte Produktanforderungen erfüllen, können besser positioniert sein, wenn Infrastrukturkäufer die Materialstandards anheben.
Expansion von Vliesstoffen im Gesundheitswesen, Hygiene und Medizinbereich
Medizinische und hygienische Vliesstoffe sind weniger dem Preisdruck ausgesetzt, der viele Industriequalitäten betrifft. Daten des Nationalen Statistikamts zeigten, dass die Produktion von Vliesstoffgeweben im ersten Quartal 2025 im Jahresvergleich um 8,9 % gestiegen ist, unterstützt durch die Nachfrage im Gesundheitswesen.[1] Die Genehmigung von mehr als 2.400 Krankenhausprojekten zwischen 2023 und 2025 deutet auf eine anhaltende Nachfrage nach chirurgischen Abdecktüchern, Schutzkitteln, Sterilisationsverpackungen und Wundversorgungssubstraten hin, obwohl diese historische Zahl nicht als neue Prognose verwendet wird. Der Markt für technische Textilfertigung in China verfügt auch über eine größere adressierbare Basis für hochwertige Verbrauchsmaterialien, da die Gesundheitsreform voranschreitet. Der Funktionsbewertungsstandard T/CNHAW 0017-2025 wurde im Oktober 2025 herausgegeben und erhöht die Leistungserwartungen an Textilien im Gesundheitswesen. Dies begünstigt Produzenten, die klinisch qualifizierte Produkte von Allzweckmaterialien unterscheiden können.
Exportwettbewerbsfähigkeit und integrierte Lieferketten von der Faser bis zum Fertigartikel
Die integrierte Produktion von der Faser bis zum Fertigartikel bleibt ein wesentlicher Vorteil chinesischer Lieferanten. Diese Struktur kann Vorlaufzeiten verkürzen und die Koordinationskosten für Garn, Gewebe, Beschichtung, Konfektionierung und Endlieferung reduzieren. Die Exporte technischer Textilien in die Europäische Union stiegen um 3,8 %, die Exporte nach Lateinamerika um 5,3 % und die Exporte nach Afrika um 11,6 % im Jahr 2025, obwohl die Lieferungen nach Nordamerika mit Zolldruck konfrontiert waren. Exporte in die Volkswirtschaften der Belt-and-Road-Initiative erreichten im Jahr 2025 23,43 Milliarden USD, was 60,7 % der Sektorexporte entspricht und einem Anstieg von 4,2 % im Jahresvergleich. Der Markt für technische Textilfertigung in China kann die Nachfrage aus Südostasien, Zentralasien, dem Nahen Osten und Afrika nutzen, um Infrastruktur-, Hygiene- und Filtrationsverkäufe zu unterstützen. Zhejiang Hailides Reifenkordgewebe-Werk in Vietnam zeigt, wie Kapazitäten im Ausland Lieferanten dabei helfen können, die regionale Automobilnachfrage über eine lokale Produktionsbasis zu bedienen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überkapazitäten und Margendruck bei Standardvliesstoffen | -1.2% | National, am stärksten in den Standardvliesstoff-Clustern Shandong, Jiangsu und Zhejiang | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Polymer-, Energie- und chemischen Inputkosten | -0.9% | National, verstärkt in polypropylen- und polyesterintensiven Produktionsregionen | Kurzfristig (≤ 2 Jahre) |
| Exportzölle, Handelsfragmentierung und Compliance-Kosten | -0.7% | Küstennahe Exportprovinzen, mit Ausstrahlungseffekten auf nordamerikafokussierte Lieferketten | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Qualifizierungszyklen für hochwertige Anwendungen | -0.5% | National, am stärksten in medizinischen, luft- und raumfahrttechnischen sowie verteidigungsbezogenen Lieferketten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überkapazitäten und Margendruck bei Standardvliesstoffen
Standardvliesstoffe tragen das stärkste Margenrisiko im Markt für technische Textilfertigung in China. Daten des Nationalen Statistikamts zeigten, dass die Gewinne im chinesischen Textilsektor im Jahr 2025 um 12 % gesunken sind. Umfragedaten des Verbands der chinesischen Industrietextilien bezifferten die betrieblichen Margen des Sektors im Jahr 2025 auf 4,1 %, ein Rückgang um 0,2 Prozentpunkte gegenüber 2024, während Umsatz und Gesamtgewinn der Unternehmen oberhalb der festgelegten Größe um 2,4 % bzw. 7 % sanken. Im Jahr 2025 wurden mehr als 700.000 Tonnen Vliesstoffkapazität kontrahiert, darunter 140 Nadelfilzlinien und 70 Spinnvlies- oder Meltblown-Linien. Nur 36 % der befragten Unternehmen arbeiteten mit einer Auslastung von über 80 %, während die durchschnittliche Auslastung bei 73,5 % lag. Dieses Umfeld begünstigt eine Konsolidierung und macht differenzierte Anwendungen wichtiger für die Aufrechterhaltung der Rentabilität.
Volatilität bei Polymer-, Energie- und chemischen Inputkosten
Polymer- und Energiekosten können die Margen senken, wenn die Preise steigen, und die Überversorgung vertiefen, wenn die Preise schwach bleiben. Daten des Nationalen Statistikamts zeigten, dass der Preis für Polypropylen-Drahtziehungsmaterial von CNY 7.290 (USD 1.041,2) pro Tonne Anfang April 2025 auf CNY 6.115 (USD 873,4) pro Tonne Ende Dezember 2025 fiel. Der Erzeugerpreisindex für die Industrie verzeichnete von Januar bis Oktober 2025 einen durchschnittlichen Rückgang von 2,7 % im Jahresvergleich. Berichte des Verbands der chinesischen Chemiefasern zeigten, dass der Umsatz des Chemiefasersektors im Jahr 2025 um 7,31 % zurückging, wobei der Polyestergewinn um 18,72 % und der Nylongewinn um 37,64 % sanken.[2] Integrierte Konzerne können das Rohstoffrisiko effektiver steuern als eigenständige Verarbeiter. Die meisten Produzenten bleiben jedoch Veränderungen auf den Polymermärkten und bei den Verarbeitungsmargen ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Synthetikfasern führen, während Spezialfasern schneller wachsen
Synthetikfaser machte im Jahr 2026 78 % des Sektorwerts aus. Sie bildet die Volumenbasis für Polyester, Polyamid, UHMWPE, anorganische Fasern und andere Hochleistungsmaterialien, die in Transport, Schutz, Bauwesen, Luft- und Raumfahrt sowie Filtration eingesetzt werden. Der Markt für technische Textilfertigung in China ist weiterhin auf synthetische Materialien für die Skalierung angewiesen, während Zertifizierungsanforderungen spezialisierte Produkte zunehmend von Standardqualitäten trennen. Polyamid und UHMWPE gewinnen an Bedeutung, wo Schutz- und Verteidigungsanwendungen eine nachgewiesene Leistung erfordern.
Regenerierte und andere Fasern sind die am schnellsten wachsende Materialkategorie mit einem prognostizierten CAGR von 7,4 % bis 2032. Diese Gruppe umfasst Lyocell, biobasierte Fasern, recycelte Inputs und andere Spezialternativen, die Nachhaltigkeits- und Rückverfolgbarkeitsanforderungen erfüllen können. Daten des Verbands der chinesischen Chemiefasern zeigten, dass die Gewinne aus biobasierten Chemiefasern im Jahr 2025 um 88,28 % stiegen. Programme zur Bewertung grüner Fabriken und zur Kreislaufwirtschaft ermutigen exportorientierte Produzenten, rückverfolgbare und biobasierte Inputs zu verwenden, insbesondere für anspruchsvolle ausländische Käufer. Synthetikfasern werden für viele Endanwendungen unverzichtbar bleiben, aber Lieferanten, die Leistung, dokumentierte Rohstoffe und gleichbleibende Qualität kombinieren, haben ein stärkeres Angebot.

Nach Form und Struktur: Vliesstoffe führen, während Verstärkungsprodukte strategischen Wert behalten
Technische Vliesstoffe hielten im Jahr 2026 44 % der Marktgröße der technischen Textilfertigung in China und sollen bis 2032 mit einem CAGR von 6,9 % wachsen. Ihr Einsatz erstreckt sich auf Hygiene, Medizinprodukte, Filtration, Automobilkomponenten und Geotextilien, was ihnen eine ungewöhnlich breite Nachfragebasis verleiht. Spinnvlies-, Meltblown-, Nadelfilz- und Spunlace-Linien bedienen unterschiedliche Endanwendungen und ermöglichen es Produzenten, ihren Produktmix anzupassen. Diese Flexibilität beseitigt nicht das Überkapazitätsrisiko bei Standard-Vliesstoffqualitäten. Produzenten mit medizinischen, Filtrations-, Batterie- oder anderen qualifizierten Produkten haben eine stärkere Grundlage für die Preisgestaltung als Unternehmen, die sich auf Standardmaterialien konzentrieren.
Berichte des Nationalen Statistikamts zeigten, dass die Produktion von Kordgewebe in den ersten 5 Monaten des Jahres 2026 um 3,8 % gestiegen ist. Vertikale Integration vom Spinnen über das Weben bis zum Tauchen ist in der chinesischen Industrie für technische Textilien wichtig, da die Produktkonsistenz die Kundenqualifizierung beeinflusst. Gewebte technische Textilien dienen anspruchsvollen Anwendungen wie der Geogitter-Verstärkung und dem ballistischen Schutz, bei denen die Leistungskonsistenz für die Lieferantenauswahl entscheidend ist. Produktklassifizierung und Beschaffungsanforderungen machen die Compliance-Fähigkeit zu einem wichtigen Unterscheidungsmerkmal unter den Lieferanten.
Nach Anwendung: Mobiltech führt das Wachstum an, während andere Anwendungen die Nachfrage stabilisieren
Mobiltech hielt im Jahr 2026 30 % des Sektorwerts und soll bis 2032 mit einem CAGR von 8,5 % wachsen. Elektrofahrzeuge benötigen mehr Vliesstoffe und Spezialmaterialien für Batteriedämmung, Wärmebarrieren, Akustikschichten und Leichtbaustrukturen. Die Anwendung kombiniert steigende Fahrzeugproduktion mit einem höheren technischen Textilanteil pro Fahrzeug. Der Markt für technische Textilfertigung in China wird auch durch Medtech und Geotech gestützt, die von Krankenhauskapazitäten, Hygienanforderungen und Infrastrukturinvestitionen profitieren. Buildtech, Indutech, Protech und Oekotech bilden eine breite mittlere Nachfrageschicht für Filtration, Schutzarbeitskleidung und Umweltsanierung.
Agrotech, Packtech, Hometech, Clothtech und Sporttech sind kleinere, aber stabile Anwendungsbereiche. Funktionale Ausrüstungen, Langlebigkeit, Sicherheitsmerkmale und Individualisierung können in diesen Kategorien selektive Preissetzungsmacht schaffen. Lieferanten müssen Investitionsentscheidungen auf anwendungsspezifische Anforderungen abstimmen, anstatt sich auf breite Kapazitätserweiterungen zu verlassen. Medizinische, luft- und raumfahrttechnische sowie verteidigungsbezogene Anwendungen können stärkere Margen bieten, erfordern aber längere Validierungszyklen, die das Wachstum für neue Marktteilnehmer verzögern können. Dieser Unterschied trennt kapazitätsgetriebene Expansion von qualifizierungsgetriebenem Wachstum im gesamten Markt für technische Textilfertigung in China.
Geografische Analyse
Der östliche Küstencluster, angeführt von Jiangsu, Zhejiang und Fujian, ist die wichtigste Fertigungsbasis für den Markt für technische Textilfertigung in China. Innerhalb des Markts für technische Textilfertigung in China hilft die Unternehmenskonzentration küstennahen Lieferanten, Faserproduktion, Verarbeitung, Prüfung, Exportlogistik und den Zugang zu hochwertigen Lieferketten zu koordinieren. Die Hengli Group unterzeichnete im Februar 2026 eine Projektvereinbarung über CNY 12 Milliarden (1,7 Milliarden USD) in Wujiang, Suzhou, für einen fortschrittlichen Fertigungscluster, der eine Kapazität von 500.000 Tonnen Hochleistungspolyesterfaser und einen Forschungs- und Entwicklungshauptsitz umfasst.[3] Zhejiang's Produzenten treiben die Industrialisierung von LCP- und PPS-Fasern für Hochfrequenzelektronik und spezielle Industrieanwendungen voran, wo die inländische Versorgung die Abhängigkeit von importierten Materialien verringern kann. Häfen wie Ningbo-Zhoushan und Shanghai stärken die Verbindungen zu Exportmärkten, Automobilkunden und Elektronikeinkäufern und helfen Lieferanten, inländische Nachfrage mit internationalen Verkäufen zu kombinieren.
Nordchina, einschließlich Shandong, Hebei und Tianjin, ist eine wichtige Basis für Filtermedien, industrielle Geotextilien, Vliesstoffe und Schutzkleidung. Die Exporte technischer Textilien nach Afrika stiegen im Jahr 2025 um 11,6 %, was Nachfragebedingungen schafft, die zu den geotechnischen und Filtrationskapazitäten der Region passen. Die Sonderzone für saubere Materialien von Tianjin TEDA unterstützt fortschrittliche Filtrationskapazitäten und den Zugang zu nördlichen Infrastrukturprojekten, wo lokale Lieferung und technischer Support bei der Beschaffung eine Rolle spielen können. Die Region verfügt auch über erhebliche Standardvliesstoffkapazitäten, was ihre Anfälligkeit für Margendruck bei sinkender Auslastung erhöht. Produzenten, die höhere Filtrations- und Schutzspezifikationen erfüllen, können ihre Abhängigkeit vom preisgetriebenen Wettbewerb verringern und ihren Zugang zu spezialisierten Kunden verbessern.
Zentrale und südwestliche Provinzen, darunter Hubei, Sichuan, Chongqing und Anhui, entwickeln sich zu sekundären Produktionszentren. Ihre Lage in der Nähe von Clustern für Fahrzeuge mit neuen Energieantrieben verbindet regionale Lieferanten mit der Nachfrage nach Batterie- und Mobilitätsmaterialien, einschließlich Dämmung, Verstärkung und verwandten Vliesstoffprodukten. Niedrigere Arbeits- und Energiekosten können die Binnenlandproduktion unterstützen, während die lokale Nachfrage die Abhängigkeit von küstennahen Transportwegen verringern und Lieferdistanzen verkürzen kann. Diese regionale Verlagerung steht im Einklang mit dem Fokus des 15. Fünfjahresplans auf koordinierte Entwicklung und kann die Logistikkonzentration verringern, wenn sich die Fahrzeugversorgungsnetze ausweiten.
Wettbewerbslandschaft
Der Markt für technische Textilfertigung in China weist eine geringe Marktkonzentration auf. Große inländische Unternehmen mit integrierten Betrieben konkurrieren in den Bereichen Polyesterfaser, Industriegarn, Reifenkord und Spezialmaterialien, während kleinere Hersteller häufig über den Preis bei Standardqualitäten konkurrieren. Jiangsu Hengli Chemical Fiber Co., Ltd. verfügt über eine jährliche Polyesterfaserkapazität von 600.000 Tonnen. Zhejiang Hailide New Material Co., Ltd. ist ein weiterer wichtiger inländischer Teilnehmer in den Bereichen Industriegarn, Reifenkord und Spezifikationen. Der Kontrast zwischen diesen Gruppen zeigt, warum technische Qualifizierung und vertikale Integration wichtiger werden als Kapazität allein.
Die Investition der Hengli Group in Wujiang im Februar 2026 in Höhe von CNY 12 Milliarden (1,7 Milliarden USD) ist ein bemerkenswerter Schritt in Richtung kapitalintensiver, höherwertiger Kapazitäten. Zhejiang Hailides Reifenkordgewebe-Werk im Wert von 52 Millionen USD in Tay Ninh, Vietnam, trat 2026 in die Ausrüstungsinstallation und Inbetriebnahme ein und unterstützt den Plan, südostasiatische Automobilkunden zu bedienen und eine konforme Herkunftsoption für Verkäufe in die Vereinigten Staaten zu erhalten. Internationale Hersteller wie Toray Industries, Freudenberg Group, Asahi Kasei, Ahlstrom, Berry Global und DuPont unterhalten China-Aktivitäten in den Bereichen Filtration, Automobil und medizinische Vliesstoffe, wo lokale Produktion Lieferketten verkürzen kann. DuPont legte im November 2025 den Grundstein für ein MOLYKOTE-Spezialschmierstoffwerk in Zhangjiagang, das fortschrittliche Fertigungswertschöpfungsketten in China unterstützt. Ahlstroms Portfoliomaßnahmen im Jahr 2025 betonten Filtration, Biowissenschaften und Schutzmaterialien mit Relevanz für die industrielle und medizinische Vliesstoffnachfrage.
Die Qualifizierungsfähigkeit bleibt die entscheidende Wettbewerbstrennlinie in Luft- und Raumfahrt-, Medizinprodukte- und Verteidigungslieferketten. Importe hochwertiger technischer Materialien stiegen im Jahr 2025 um 3,8 % auf 5,51 Milliarden USD, was die anhaltende Auslandsabhängigkeit bei klinisch qualifizierten und luft- und raumfahrttauglichen Produkten zeigt. Inländische Lieferanten versuchen, diese Lücken durch die Entwicklung von Spezialfasern, Patente, Pilotaufträge und Forschungs- und Entwicklungsinvestitionen zu schließen, aber die Kundenvalidierung kann Zeit in Anspruch nehmen. Dies begünstigt etablierte Produzenten, die Entwicklung, Tests und wiederholte Qualifizierungsarbeiten finanzieren können, bevor Volumenverkäufe beginnen.
Marktführer der technischen Textilfertigung in China
-
Jiangsu Hengli Chemical Fiber Co., Ltd.
-
Zhejiang Hailide New Material Co., Ltd.
-
Shanghai Shenda Co., Ltd.
-
Zhejiang Unifull Industrial Fibre Co., Ltd.
-
Shandong Helon Polytex Chemical Fibre Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Februar 2026: Die Hengli Group unterzeichnete eine Vereinbarung über CNY 12 Milliarden (1,7 Milliarden USD) für den Hengli Advanced Intelligent Manufacturing Industrial Cluster in Wujiang, Suzhou, der eine Hochleistungspolyesterfaserbasis mit 500.000 Tonnen, eine Forschungs- und Entwicklungs- sowie Fertigungsbasis für hochwertige Schiffsgeneratoren und einen Forschungs- und Entwicklungshauptsitz umfasst. Die Investition festigt Henglis technische Führungsposition in der hochwertigen Polyesterfertigung und schafft gleichzeitig einheimische Kapazitäten bei Komponenten in Schiffsqualität.
- November 2025: DuPont hielt eine Grundsteinlegungsfeier für ein MOLYKOTE-Spezialschmierstoffwerk in Zhangjiagang, Provinz Jiangsu, mit geplantem Betriebsbeginn Anfang 2027. Die Investition unterstützt die wachsende Nachfrage nach fortschrittlichen Schmierstoffen in den Bereichen Transport, Industrie, Energie und Elektronikfertigung, die von Chinas technischen Textilproduktionsketten bedient werden.
- Oktober 2025: Ahlstrom schloss den Verkauf seines Schleifmittelgeschäfts ab und erwarb das in den Vereinigten Staaten ansässige Unternehmen EBF, um seine Position in den Bereichen Labor und Biowissenschaften auszubauen, finanziert durch Portfoliorationalisierung. Diese Verlagerung spiegelt eine bewusste Neuausrichtung weg von standardisierten Schleifmedien hin zu Filtrations- und Spezialmaterialien wider und stärkt Ahlstroms Segmente Filtration & Biowissenschaften und Schutzmaterialien mit direkter Relevanz für Chinas industrielle und medizinische Vliesstoffmärkte.
Berichtsumfang des Markts für technische Textilfertigung in China
Der Bericht über den Markt für technische Textilfertigung in China ist segmentiert nach Materialtyp (Naturfaser, Synthetikfaser und weitere), nach Form und Struktur (Gewebte technische Textilien, Vliesstoffe und weitere) sowie nach Anwendung (Mobiltech – Automobil, Transport und Mobilität, Indutech – Industrie- und Fertigungsanwendungen und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Naturfaser | Baumwolle |
| Jute | |
| Sonstige – Flachs, Wolle, Hanf, Kokosfaser usw. | |
| Synthetikfaser | Polyester |
| Polyamid / Nylon | |
| Polypropylen | |
| Polyethylen / UHMWPE | |
| Aramid und andere Spezial-Synthetikfasern | |
| Regenerierte Faser – Viskose, Lyocell und Modal | |
| Anorganische Fasern (Glas, Kohlenstoff, Basalt usw.) | |
| Sonstige (Metallfasern, leitfähige und andere Spezialfasern) |
| Gewebte technische Textilien |
| Technische Vliesstoffe |
| Gewirkte technische Textilien |
| Geflochtene technische Textilien |
| Sonstige technische Textilstrukturen (Technische Garne, Korde, Rovings usw.) |
| Mobiltech – Automobil, Transport und Mobilität |
| Indutech – Industrie- und Fertigungsanwendungen |
| Buildtech – Bauwesen und Konstruktion |
| Medtech – Medizin und Hygiene |
| Protech – Personen- und Sachschutz |
| Agrotech – Landwirtschaft, Gartenbau, Forstwirtschaft und Fischerei |
| Geotech – Geotextilien und Tiefbau |
| Packtech – Verpackung und Behältnisse |
| Oekotech – Umweltschutz |
| Hometech – Möbel, Bodenbeläge und technische Haushaltsanwendungen |
| Clothtech – Funktionale Komponenten für Bekleidung und Schuhwerk |
| Sporttech – Sport- und Freizeitanwendungen |
| Nach Materialtyp | Naturfaser | Baumwolle |
| Jute | ||
| Sonstige – Flachs, Wolle, Hanf, Kokosfaser usw. | ||
| Synthetikfaser | Polyester | |
| Polyamid / Nylon | ||
| Polypropylen | ||
| Polyethylen / UHMWPE | ||
| Aramid und andere Spezial-Synthetikfasern | ||
| Regenerierte Faser – Viskose, Lyocell und Modal | ||
| Anorganische Fasern (Glas, Kohlenstoff, Basalt usw.) | ||
| Sonstige (Metallfasern, leitfähige und andere Spezialfasern) | ||
| Nach Form und Struktur | Gewebte technische Textilien | |
| Technische Vliesstoffe | ||
| Gewirkte technische Textilien | ||
| Geflochtene technische Textilien | ||
| Sonstige technische Textilstrukturen (Technische Garne, Korde, Rovings usw.) | ||
| Nach Anwendung | Mobiltech – Automobil, Transport und Mobilität | |
| Indutech – Industrie- und Fertigungsanwendungen | ||
| Buildtech – Bauwesen und Konstruktion | ||
| Medtech – Medizin und Hygiene | ||
| Protech – Personen- und Sachschutz | ||
| Agrotech – Landwirtschaft, Gartenbau, Forstwirtschaft und Fischerei | ||
| Geotech – Geotextilien und Tiefbau | ||
| Packtech – Verpackung und Behältnisse | ||
| Oekotech – Umweltschutz | ||
| Hometech – Möbel, Bodenbeläge und technische Haushaltsanwendungen | ||
| Clothtech – Funktionale Komponenten für Bekleidung und Schuhwerk | ||
| Sporttech – Sport- und Freizeitanwendungen | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die technische Textilfertigung in China bis 2032?
Der Markt für technische Textilfertigung in China soll bis 2032 von 76,99 Milliarden USD im Jahr 2026 auf 113,63 Milliarden USD wachsen, mit einem CAGR von 6,5 % von 2027 bis 2032. Das Wachstum ist mit Mobilität, Medizin, Infrastruktur und höherwertigen Industrieanwendungen verknüpft.
Welche Anwendung hat die stärksten Wachstumsaussichten in China?
Mobiltech führt die Anwendungen mit einem Anteil von 30 % im Jahr 2026 und dem höchsten prognostizierten CAGR von 8,5 % bis 2032 an. Batteriesysteme für Elektrofahrzeuge, Dämmung, Akustikschichten und Leichtbaukomponenten stützen diese Position.
Warum sind Vliesstoffe in Chinas technischen Textilien wichtig?
Vliesstoffe hielten im Jahr 2026 44 % des Werts und sollen mit einem CAGR von 6,9 % wachsen. Sie dienen Hygiene-, Medizin-, Filtrations-, Automobil- und geotechnischen Anwendungen, obwohl Standardqualitäten mit Kapazitäts- und Preisdruck konfrontiert sind.
Was treibt die Nachfrage nach Spezialfasern in China an?
Batterieanwendungen, Medizinprodukte, Filtration, Schutzausrüstung und Nachhaltigkeitsanforderungen erhöhen die Nachfrage nach qualifizierten Spezialmaterialien. Regenerierte und andere Fasern sind die am schnellsten wachsende Materialkategorie mit einem prognostizierten CAGR von 7,4 % bis 2032.
Was sind die Hauptrisiken für Hersteller technischer Textilien in China?
Überkapazitäten bei Standardvliesstoffen, volatile Polymerkosten, Zölle, Compliance-Kosten und lange Qualifizierungszyklen begrenzen weiterhin die Rentabilität. Im Jahr 2025 betrug die betriebliche Marge des Sektors 4,1 %, und die durchschnittliche Auslastung der befragten Unternehmen lag bei 73,5 %.
Welche chinesischen Regionen sind für die Produktion am wichtigsten?
Jiangsu, Zhejiang und Fujian bilden den führenden Küstencluster, während Shandong, Hebei, Tianjin, Hubei, Sichuan, Chongqing und Anhui bedeutende oder aufstrebende Produktionszentren sind. Küstenregionen behalten stärkere Exportverbindungen, während Binnenstandorte von der Nähe zu Mobilitätslieferketten profitieren.