
Marktgröße und Marktanteil der technischen Textilfertigung in Indien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 22.90 Milliarden US-Dollar |
| Marktgröße (2027) | 24.65 Milliarden US-Dollar |
| Marktgröße (2032) | 35.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.64 % |
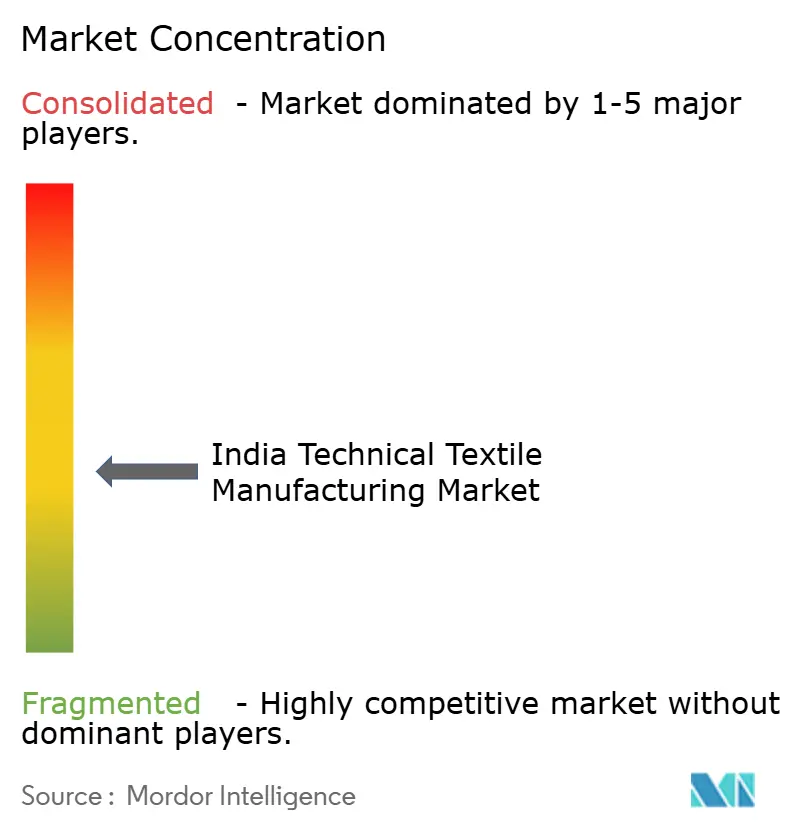
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der technischen Textilfertigung in Indien von Mordor Intelligence
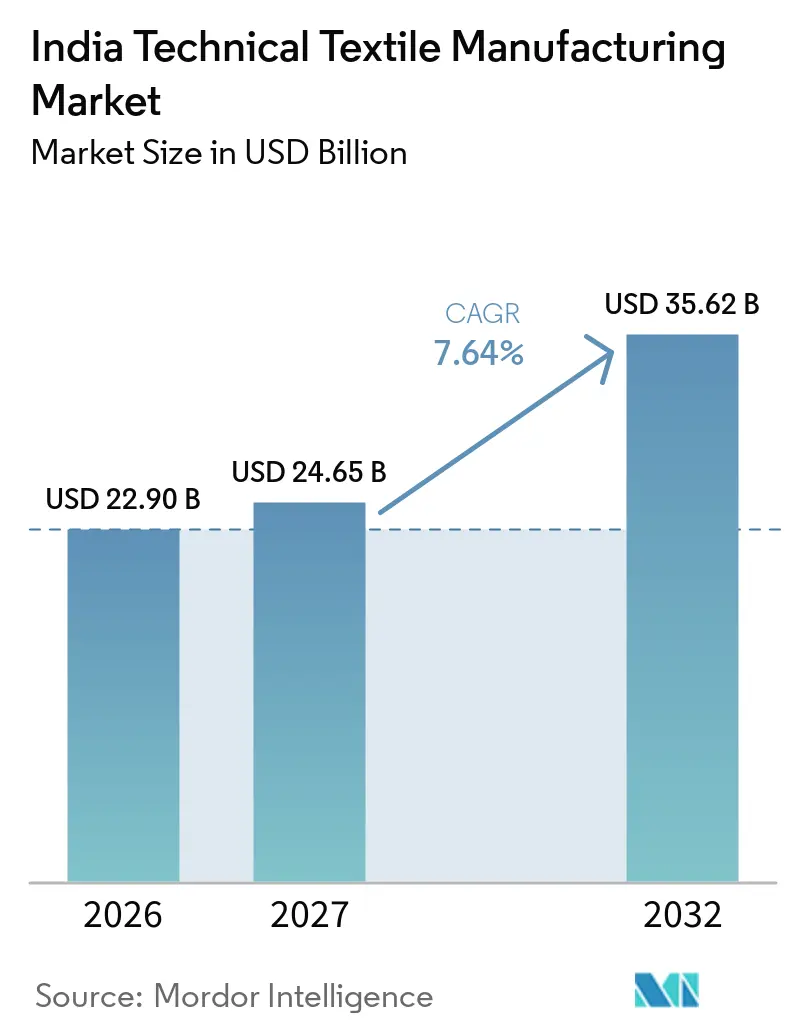
Die Marktgröße der technischen Textilfertigung in Indien wird voraussichtlich von 22,90 Milliarden USD im Jahr 2026 auf 24,65 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 35,62 Milliarden USD erreichen, was einem CAGR von 7,64 % über den Zeitraum 2027–2032 entspricht.
Infrastrukturbeschaffung, staatlich geförderte Fertigungsprogramme und eine höhere Industrieproduktion stützen die Nachfrage in mehreren Anwendungsbereichen technischer Textilien. Die Durchdringungsrate technischer Textilien in Indien liegt bei 5 % bis 10 % des inländischen Verbrauchs, verglichen mit 30 % bis 70 % in entwickelten Volkswirtschaften, was erhebliches Substitutionspotenzial im inländischen Endverbrauch lässt. Die Nationale Mission für technische Textilien, die bis März 2026 verlängert wurde und mit einem genehmigten Mittelvolumen von INR 1.480 Crore (164,7 Millionen USD) ausgestattet ist, unterstützt Forschung, Pflichtverwendungsbenachrichtigungen und die Entwicklung von Start-ups. Beschaffungsstandards machen zertifizierte Materialien in der öffentlichen Infrastruktur, im Gesundheitswesen und bei Schutzanwendungen zunehmend wichtiger. Der Exportmarktzugang hängt ebenfalls stärker von der Rückverfolgbarkeit und der dokumentierten Produktkonformität ab, was Hersteller begünstigt, die in Prüfung und Produktdokumentation investieren können.
Wichtigste Erkenntnisse des Berichts
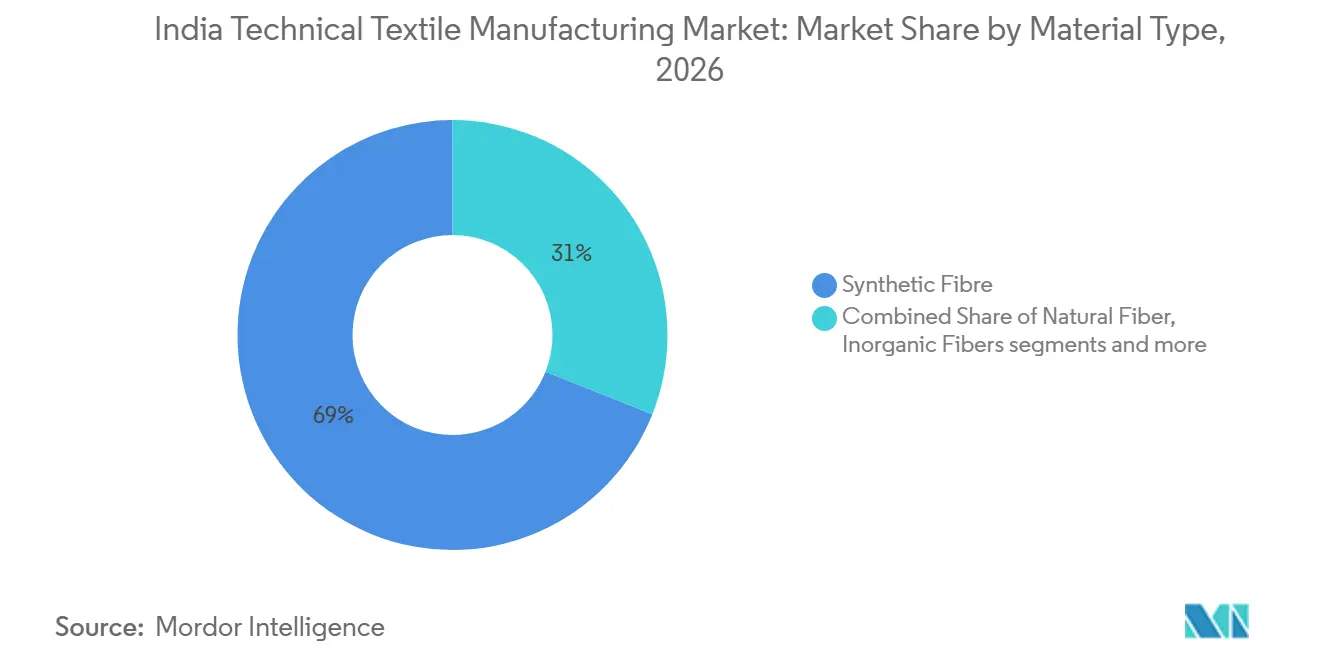
- Nach Materialtyp hielt Synthetikfaser im Jahr 2026 einen Marktanteil von 69 % am Markt für technische Textilfertigung in Indien, während Regeneratfasern und sonstige Fasern bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden.
- Nach Form und Struktur hielt Vliesstoff im Jahr 2026 einen Anteil von 35 % an der Marktgröße für technische Textilfertigung in Indien und wird bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen.
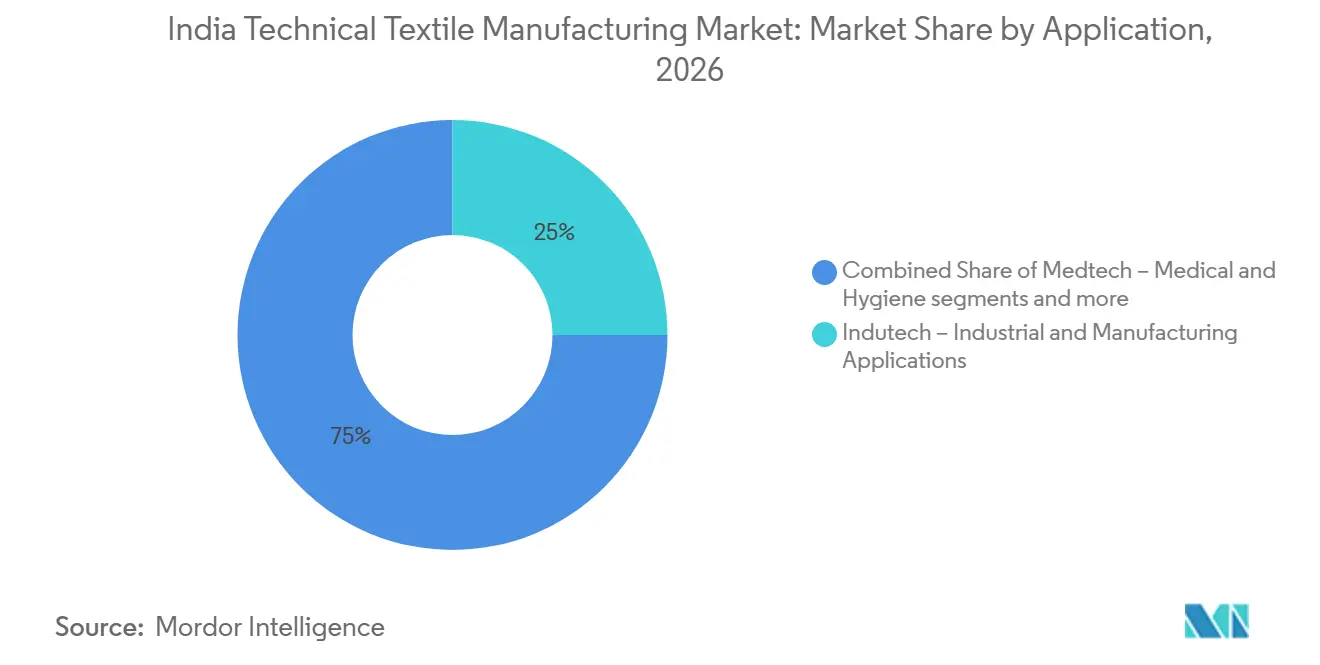
- Nach Anwendung hielt Indutech im Jahr 2026 einen Anteil von 25 %, während Medtech bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse zur technischen Textilfertigung in Indien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastruktur und Einführung von Geokunststoffen | +2.1% | National, konzentriert in den Bundesstaaten des Bharatmala-Korridors, einschließlich Tamil Nadu, Madhya Pradesh, Gujarat, Rajasthan und den Konnektivitätsprojekten im Nordosten. | Langfristig (≥ 4 Jahre) |
| Staatlich vorgeschriebene Verwendung und Nationale Mission für technische Textilien | +1.8% | National, mit frühen Gewinnen in Karnataka, Maharashtra und Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Industrialisierung, Automobilproduktion und Mobilitätsnachfrage | +1.4% | National, konzentriert in Gujarat, Maharashtra, Tamil Nadu und Telangana, Automobilcluster. | Mittelfristig (2–4 Jahre) |
| Importsubstitution bei Spezialfasern und Hochleistungsprodukten | +1.1% | Nationale Technologiecluster mit Ausstrahlungseffekten auf verteidigungsnahe Korridore in Maharashtra und Karnataka | Langfristig (≥ 4 Jahre) |
| Expansion auf Exportmärkte und Neuausrichtung globaler Lieferketten | +0.9% | National, mit frühen Gewinnen in Tamil Nadu, Gujarat und Uttar Pradesh | Mittelfristig (2–4 Jahre) |
| Spezifikationsgesteuerte Beschaffung und digitale Rückverfolgbarkeit | +0.6% | National, insbesondere exportorientierte Cluster und Beschaffungszonen für Verteidigungsgüter | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastruktur und Einführung von Geokunststoffen
Der Unionshaushalt Indiens für 2025–26 sah Kapitalausgaben in Höhe von INR 11,21 Lakh Crore (124,8 Milliarden USD) vor, darunter INR 2,65 Lakh Crore (29,5 Milliarden USD) für den Schienenverkehr und INR 3,9 Lakh Crore (43,4 Milliarden USD) für das Straßenprogramm.[1] Diese Mittelzuweisungen stützen die Nachfrage nach Geotextilien, die bei der Untergrundstabilisierung, Entwässerung und mechanisch stabilisierten Erdkonstruktionen eingesetzt werden. Das Ministerium für Textilien koordinierte mit Straßen- und Wasserbehörden die Kodierungsvorschriften für Geozellen, Geoverbundwerkstoffe und Geogitter im Straßenbau.[2] Solche Vorschriften machen Projektspezifikationen einflussreicher als kurzfristige Schwankungen bei Rohstoffpreisen. Der Markt für technische Textilfertigung in Indien profitiert, wenn Autobahn-, Schienen-, Flughafen- und Hafenprojekte bereits in der Planungsphase zertifizierte Materialien vorschreiben. Produktzulassungen und Einbaudokumentationen können zudem den Vorteil von Lieferanten mit anwendungstechnischen Kompetenzen erhöhen.
Staatlich vorgeschriebene Verwendung und Nationale Mission für technische Textilien
Die Nationale Mission für technische Textilien hatte bis Februar 2026 168 Forschungsprojekte genehmigt und 16 weitere Projekte bewilligt. Die zusätzlichen Projekte umfassen Hochleistungsfasern, intelligente Textilien und Verbundsysteme für Infrastruktur und Verteidigung. In den ersten 9 Monaten des Geschäftsjahres 2025–26 erreichten die Exporte technischer Textilien INR 21.970 Crore (2.445,2 Millionen USD) und die Importe beliefen sich auf INR 18.953 Crore (2.109,4 Millionen USD), was einen Handelsüberschuss von INR 3.017 Crore (335,8 Millionen USD) ergab. Das GREAT-Programm genehmigte 31 Start-ups im Bereich technischer Textilien, die jeweils INR 50 Lakh (0,06 Millionen USD) für die Produktentwicklung erhielten. Pflichtverwendungsbenachrichtigungen für Geotextilien und Beschaffungspräferenzen für zertifizierte medizinische Vliesstoffe bieten dem Markt für technische Textilfertigung in Indien wiederkehrende Nachfrageunterstützung. Bis 2026 waren 96 Unternehmen im PLI-Programm Runde 3 zugelassen, mit zugesagten Investitionen von INR 12.822,67 Crore (1.427,1 Millionen USD).
Industrialisierung, Automobilproduktion und Mobilitätsnachfrage
Indien produzierte im Kalenderjahr 2025 53,8 Lakh Personenkraftwagen, 11,1 Lakh Nutzfahrzeuge und 255 Lakh Zweiräder.[3] Diese Produktion stützt die Nachfrage nach Airbag-Garnen, Sitzbezugsstoffen, Dachhimmeln und Filtermedien. Sicherheitsanforderungen im Automobilbereich erhöhen die Bedeutung gleichbleibender Leistungsfähigkeit bei Stoffen für Fahrzeuginnenräume und Rückhaltesysteme. Indien exportierte im Geschäftsjahr 2024–25 5,3 Millionen Fahrzeuge, was die Nachfrage nach Materialien, die den Spezifikationen der Exportmärkte entsprechen, weiter steigert. Die Produktion von Elektrofahrzeugen erfordert zudem Materialien für das thermische Management von Batterien, die Kabinendämmung und Verbundstrukturen. Der Markt für technische Textilfertigung in Indien hat daher Potenzial, sich in Richtung höherwertiger Mobilitätsanwendungen zu entwickeln, sobald Lieferanten Materialien für diese Verwendungszwecke qualifizieren.
Importsubstitution bei Spezialfasern und Hochleistungsprodukten
Indien ist weiterhin auf importierte Kohlenstofffasern, Para-Aramid und verschiedene Hochleistungsinputstoffe für fortschrittliche Anwendungen angewiesen. Das Ministerium für Textilien genehmigte im Februar 2026 ein CSIR-Nationales Luft- und Raumfahrtlaboratorium-Projekt zur Entwicklung einer einheimischen Kohlenstofffaser mit mittlerem Modul. Die NTTM-Komponente I stellte INR 1.000 Crore (111,3 Millionen USD) für Forschung, Innovation und Entwicklung bereit, wobei 79 Spezialfaserprojekte mit INR 247 Crore (27,5 Millionen USD) genehmigt wurden. Die inländische Produktion einer geeigneten Kohlenstofffaserqualität würde das Versorgungsrisiko für Verbundwerkstoffe in der Verteidigungs- und Tiefbaubranche verringern. Sie würde auch eine sicherere Grundlage für Verarbeiter schaffen, die zertifizierte Hochleistungsgewebeprodukte entwickeln. Der Markt für technische Textilfertigung in Indien kann mehr Wertschöpfung erzielen, wenn inländische Faserkapazitäten und spezialisierte Verarbeitungskapazitäten gemeinsam ausgebaut werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Lieferantenbasis und uneinheitliche Normendurchsetzung | -1.5% | National, am stärksten ausgeprägt in MSME-dominierten Clustern, einschließlich Surat, Ichalkaranji, Bhiwandi und Panipat | Mittelfristig (2–4 Jahre) |
| Lücken bei Spezialfasern, Maschinen und Prüfkapazitäten | -1.2% | National, insbesondere in Bundesstaaten ohne Technologieparks oder akkreditierte Prüfinfrastruktur | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel und technische Qualifikationslücke in der Hochleistungsfertigung | -0.8% | National, am stärksten ausgeprägt in Madhya Pradesh, Telangana und Uttar Pradesh | Langfristig (≥ 4 Jahre) |
| Preisdruck bei Ausschreibungen und geringe Wertschöpfung in Standardkategorien | -0.5% | National, am stärksten ausgeprägt in Bundesstaaten mit hoher MSME-Dichte und bei Beschaffungsverträgen mit Budgetfokus | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Lieferantenbasis und uneinheitliche Normendurchsetzung
Indien verfügt über viele Hersteller technischer Textilien, aber ein großer Anteil davon sind KMU mit eingeschränktem Zugang zu Zertifizierung, Prüfung und langfristigem Kapital. Qualitätskontrollanordnungen schaffen einen gemeinsamen Compliance-Rahmen für technische Materialien, die bei regulierten Beschaffungsvorgängen eingesetzt werden. Die Feldüberprüfung bleibt schwierig, wenn Lieferanten verstreut sind und die Produktleistung erst nach der Installation oder dem Kauf bewertet wird. Der Rückzug von Qualitätskontrollanordnungen für ausgewählte Polymer- und Faservorprodukte im November 2025 verbesserte den Rohstoffzugang für nachgelagerte Hersteller. Unterschiedliche Beschaffungspraktiken können es zertifizierten Lieferanten dennoch erschweren, konsistente Preisaufschläge zu erzielen. Der Markt für technische Textilfertigung in Indien bleibt eingeschränkt, wo informelle Preisgestaltung direkt mit konformen Produkten konkurriert.
Lücken bei Spezialfasern, Maschinen und Prüfkapazitäten
Die inländische Textilmaschinenproduktion betrug im Geschäftsjahr 2024–25 INR 10.461 Crore (1.164,3 Millionen USD), während die Maschinenimporte INR 16.417 Crore (1.827,2 Millionen USD) erreichten. Fortschrittliche Web-, Spunmelt- und Verbundbildungsanlagen bleiben wichtige Lücken für die Produktion technischer Textilien. Das Ministerium für Textilien berichtete, dass mehr als 60 % der zur Herstellung technischer Textilien eingesetzten Maschinen importiert werden. Die Prüfkapazitäten für Geokunststoffe, medizinische und Schutzwerkstoffe sind auf eine begrenzte Anzahl von Standorten konzentriert. Die NTTM-Unterstützung für Bildungseinrichtungen und Laboraufrüstungen adressiert diese Lücke, aber ausgebildete Fachkräfte und kommerziell zugängliche Prüfmöglichkeiten brauchen Zeit zur Entwicklung. Diese Einschränkungen verlangsamen die Fähigkeit kleinerer Unternehmen, fortschrittliche Produkte zu entwickeln, zu zertifizieren und zu vermarkten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Synthetikfasern führen beim Volumen, während Regeneratfasern schneller wachsen
Synthetikfaser hielt im Jahr 2026 einen Anteil von 69 % an der Marktgröße für technische Textilfertigung in Indien, während Regeneratfasern und sonstige Fasern bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden. Polyester, Polypropylen und Nylon unterstützen weiterhin großvolumige Anwendungen in den Bereichen Infrastruktur, Automobil und Industrie. Ihre etablierten Lieferketten unterstützen Verarbeiter, die Geotextilien, Agrarnetze und Reifenkordmaterialien herstellen. Die inländische Verfügbarkeit von Polyester und Nylon unterstützt die lokale Verarbeitung dieser Produkte. Der Markt für technische Textilfertigung in Indien ist auf diese Materialien angewiesen, da sie etablierte Verarbeitungswege mit breiter Endverbraucherakzeptanz verbinden.
Das Wachstum bei Regeneratfasern spiegelt den zunehmenden Einsatz von Lyocell- und Modalstrukturen in Medtech- und Clothtech-Anwendungen wider, wo Käufer biobasierte Inputs und nachweisbare Nachhaltigkeitsnachweise suchen. Anorganische Fasern wie Glas, Kohlenstoff und Basalt bleiben angebotsseitig eingeschränkt, da kritische Inputs und spezialisierte Verarbeitung weiterhin importabhängig sind. Das genehmigte CSIR-NAL-Kohlenstofffaserprojekt ist ein Schritt zum Aufbau inländischer Kapazitäten für diese Gruppe. Naturfasern wie Jute und Baumwolle behalten ihre Nachfrage in Agrotech und Packtech, wo Biologisch abbaubarkeit und Kosten Beschaffungserwägungen bleiben. Die PLI-Förderfähigkeitsreformen vom August 2025 können mehr Marktteilnehmer in die Synthetikverarbeitung bringen und den Wettbewerb bei Standardprodukten erhöhen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Form und Struktur: Vliesstoffe verbinden Volumen mit dem schnellsten Wachstum
Vliesstoffe hielten im Jahr 2026 einen Marktanteil von 35 % am Markt für technische Textilfertigung in Indien und werden bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen. Ihr breiter Einsatz in der medizinischen Hygiene, Filtration, Landwirtschaft und bei Geokunststoffen stützt diese Position. Das Format eignet sich gut für Produkte, bei denen Saugfähigkeit, Barriereleistung oder Filtrationseffizienz eine Rolle spielen. Geplante Kapazitätserweiterungen von Herstellern deuten auf eine anhaltende Nachfrage nach Spunlace-Vliesstoffen hin. Die Kategorie profitiert auch von der öffentlichen Gesundheitsbeschaffung, die dokumentierte Leistungs- und Hygienestandards schätzt.
Gewebte technische Textilien behalten ihre Rolle bei Reifenkord, Treibriemen und Architekturgeweben, aber importierte Treibriemengewebe können die Margen bei standardisierten Produkten unter Druck setzen. Gewirkte Strukturen gewinnen an Bedeutung in Clothtech und sportnahen Anwendungen, die Dehnbarkeit, Rückstellvermögen oder Kompressionseigenschaften erfordern. Geflochtene Produkte dienen ausgewählten Verankerungs-, Offshore- und Verteidigungsanwendungen, bei denen Materialqualifikation und Konstruktionsleistung mehr Gewicht haben als das Volumen. Der Markt für technische Textilfertigung in Indien kann Mehrwert schaffen, indem er sich auf spezifikationsgesteuerte Produkte statt auf Standardanwendungen konzentriert.
Nach Anwendung: Indutech liefert das Volumen, während Medtech am schnellsten wächst
Indutech hielt im Jahr 2026 einen Anteil von 25 % an der Marktgröße für technische Textilfertigung in Indien, während Medtech bis 2032 voraussichtlich einen CAGR von 8,1 % verzeichnen wird. Die Indutech-Nachfrage ist in Filtergeweben, Förderbändern, industrieller Schutzkleidung und abfalleinschließenden Geokunststoffen verankert. Diese Anwendungen hängen von der Industrietätigkeit und der Infrastrukturwartung ab und schaffen eine substanzielle etablierte Nachfragebasis. Die Medtech-Nachfrage kommt von chirurgischen Abdecktüchern, Isolierkitteln, Wundversorgungsgeweben und anderen medizinischen Verbrauchsmaterialien. Der Ausbau von Krankenhausnetzwerken und höhere Beschaffungsstandards für Infektionskontrolle unterstützen das schnellere prognostizierte Wachstum.
Geotech und Buildtech profitieren vom Kapitalausgabenprogramm in Höhe von INR 11,21 Lakh Crore (124,8 Milliarden USD) für 2025–26. Mobiltech profitiert von 332,1 Lakh im Kalenderjahr 2025 produzierten Fahrzeugen. Elektrofahrzeugplattformen erhöhen die Anforderungen an Wärmemanagement, Dämmung und ausgewählte Verbundkomponenten im Markt für technische Textilfertigung in Indien. Gleichzeitig stützt Agrotech das Volumen durch Schattennetze, Ernteschutzabdeckungen und Fischernetze. Protech wächst mit der Verteidigungsbeschaffung und der Nachfrage nach zertifizierter Schutzausrüstung. Packtech, Oekotech, Hometech, Clothtech und Sporttech bleiben kleinere Anwendungsbereiche, bieten aber Produktentwicklungsmöglichkeiten bei Recyclingmaterialien und funktionellen Textilkonstruktionen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Gujarat führt die Produktion synthetikfaserbasierter technischer Textilien an, wobei Surat und Ahmedabad wichtige Zentren für die Produktion von Polyester, Polypropylen und Kunstfasern bilden. Die Automobilcluster des Bundesstaates in Sanand, Mandal-Becharaji und Hansalpur-Vithalpur stützen die Nachfrage nach Sitzbezugsstoffen, Airbag-Garnen und Filtermedien, während der 1.142 Hektar große Navsari PM MITRA Park darauf ausgelegt ist, die Wertschöpfungskette von der Synthetikfaser bis zum fertigen Textil zu integrieren. Gujarats Textilpolitik priorisiert ebenfalls technische Textilien, Kunstfasern und umweltverantwortliche Produktion. Die inländische Verfügbarkeit von Vorprodukten verschafft lokalen Verarbeitern einen Vorteil, wenn Inputverfügbarkeit und Logistik die gelieferten Materialkosten bestimmen.
Tamil Nadu verfügt über eine eigenständige, aber bedeutende Basis in Tirupur, Coimbatore und Chennai. Das Strickwarenökosystem in Tirupur ergänzt zunehmend funktionale Gewebekonstruktionen, während Coimbatore industrielle Textil- und Filtrationsanwendungen bedient. Die OEM-Basis in Chennai unterstützt die Mobiltech-Beschaffung in der Nähe von Fahrzeugmontagewerken. Der Virudhunagar PM MITRA Park umfasst Entwicklungsausgaben von INR 1.894 Crore (210,8 Millionen USD) auf 1.052 Hektar und zielt auf Investitionen in medizinische und automobiltechnische Textilien ab. Hafenzugang und exportorientierte Kapazitäten machen Tamil Nadu für den Markt für technische Textilfertigung in Indien für Käufer relevant, die eine dokumentierte Produktkonformität benötigen.
Maharashtra, Telangana und Uttar Pradesh entwickeln sich zu weiteren Produktionsstandorten im Markt für technische Textilfertigung in Indien. Die Maharashtra-Cluster in Ichalkaranji und Bhiwandi verlagern sich in Richtung wertschöpfender technischer Gewebe. Die PM MITRA Parks in Amravati, Warangal und Lucknow befinden sich in frühen Phasen der Infrastrukturentwicklung. Sieben PM MITRA Parks zusammen repräsentieren zugesagte Investitionen von INR 4.445 Crore (494,7 Millionen USD). Diese Projekte können die Produktion über ihre bestehende westliche und südliche Konzentration hinaus ausweiten, obwohl ihre Wirkung von der Betriebsinfrastruktur, der Lieferantenentwicklung, dem Prüfzugang und den Verbindungen zur Endverbrauchernachfrage abhängen wird.
Wettbewerbslandschaft
Der Markt für technische Textilfertigung in Indien weist eine mittlere Marktkonzentration auf. SRF Limited, Garware Technical Fibres Limited, Reliance Industries Limited, Welspun Living Limited und Ginni Filaments Limited haben differenzierte Positionen in verschiedenen Produktkategorien. Hunderte kleinerer Unternehmen konkurrieren bei standardisierten Geokunststoffen, Vliesstoffen und Filtrationsmaterialien, was eine moderate Konzentration an der Spitze und Preiswettbewerb in Volumenkategorien schafft. Der Wettbewerb unterscheidet sich je nach Anwendung, da Konstruktionsunterstützung, Zertifizierung und zuverlässige Versorgung bei spezialisierten technischen Produkten wichtiger sind.
Führende Unternehmen verfolgen Kapazitätserweiterungen, Produktspezialisierung und internationale Portfolioerweiterung. Garware Technical Fibres Limited schloss im Juli 2025 über seine britische Tochtergesellschaft eine Akquisition im Bereich Offshore- und Aquakulturportfolio ab. Ginni Filaments Limited genehmigte im Mai 2026 eine Mehrbereichserweiterung, die Spunlace-Vliesstoff- und Medizinproduktkapazitäten umfasst. Sanathan Textiles erweiterte im Jahr 2026 seine technische Garnkapazität in Silvassa. Diese Maßnahmen zeigen, dass Lieferanten höherwertige Anwendungen anstreben und gleichzeitig inländische Verarbeitungskapazitäten ausbauen.
Hochbarriere-Chancen umfassen die einheimische Kohlenstofffaserverarbeitung, zertifizierte Medtech-Vliesstoffe und Recyclingfaserverbundwerkstoffe mit Rückverfolgbarkeit. Der Markt für technische Textilfertigung in Indien wird Lieferanten bevorzugen, die Materialeigenschaften und Produktherkunft dokumentieren können. Andere inländische Lieferanten können durch Nischenzertifizierung, Produktdesign und Endverbrauchstechnik konkurrieren. Internationale Teilnehmer behalten einen Vorteil bei ausgewählten proprietären Faser- und Ingenieurtechnologien. Der Markt für technische Textilfertigung in Indien bietet Raum für neue Spezialisten, wo lokale Fertigung mit Prüfung, technischem Service und dokumentierter Konformität kombiniert wird.
Marktführer der technischen Textilfertigung in Indien
-
SRF Limited
-
Garware Technical Fibres Limited
-
Techfab India Industries Limited
-
Welspun Living Limited
-
Ahlstrom India Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juni 2026: PLI-Programm Runde 3 genehmigte 96 Unternehmen mit zugesagten Investitionen von INR 12.822,67 Crore (1.427,1 Millionen USD) und prognostiziertem Umsatz von INR 58.294,18 Crore (6.488,0 Millionen USD), während 89 von insgesamt 170 PLI-genehmigten Unternehmen im Bereich technischer Textilien tätig waren und bis März 2026 einen Umsatz von INR 11.241 Crore (1.251,1 Millionen USD) und 33.427 Arbeitsplätze generierten.
- Februar 2026: Das Ministerium für Textilien genehmigte 16 neue F&E-Projekte im Rahmen der NTTM, darunter die Entwicklung einheimischer Kohlenstofffasern am CSIR-NAL und Verbundsysteme für Infrastruktur und Verteidigung.
Berichtsumfang des Marktes für technische Textilfertigung in Indien
Der Bericht über den Markt für technische Textilfertigung in Indien ist segmentiert nach Materialtyp (Naturfaser, Synthetikfaser, Anorganische Fasern und weitere), nach Form und Struktur (Gewebte technische Textilien, Vliesstoffe und weitere) sowie nach Anwendung (Mobiltech – Automobil, Transport und Mobilität, Indutech – Industrielle und fertigungstechnische Anwendungen und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Naturfaser | Baumwolle |
| Jute | |
| Sonstige – Flachs, Wolle, Hanf, Kokosfaser usw. | |
| Synthetikfaser | Polyester |
| Polyamid / Nylon | |
| Polypropylen | |
| Polyethylen / UHMWPE | |
| Aramid und sonstige synthetische Spezialfasern | |
| Regeneratfaser – Viskose, Lyocell und Modal | |
| Anorganische Fasern (Glas, Kohlenstoff, Basalt usw.) | |
| Sonstige (Metallfasern, leitfähige Fasern und sonstige Spezialfasern) |
| Gewebte technische Textilien |
| Vliesstoffe |
| Gewirkte technische Textilien |
| Geflochtene technische Textilien |
| Sonstige technische Textilstrukturen (Technische Garne, Korde, Rovings usw.) |
| Mobiltech – Automobil, Transport und Mobilität |
| Indutech – Industrielle und fertigungstechnische Anwendungen |
| Buildtech – Bauwesen und Konstruktion |
| Medtech – Medizin und Hygiene |
| Protech – Personen- und Sachschutz |
| Agrotech – Landwirtschaft, Gartenbau, Forstwirtschaft und Fischerei |
| Geotech – Geotextilien und Tiefbau |
| Packtech – Verpackung und Einschließung |
| Oekotech – Umweltschutz |
| Hometech – Möbel, Bodenbeläge und technische Haushaltsanwendungen |
| Clothtech – Funktionale Komponenten für Bekleidung und Schuhwerk |
| Sporttech – Sport- und Freizeitanwendungen |
| Nach Materialtyp | Naturfaser | Baumwolle |
| Jute | ||
| Sonstige – Flachs, Wolle, Hanf, Kokosfaser usw. | ||
| Synthetikfaser | Polyester | |
| Polyamid / Nylon | ||
| Polypropylen | ||
| Polyethylen / UHMWPE | ||
| Aramid und sonstige synthetische Spezialfasern | ||
| Regeneratfaser – Viskose, Lyocell und Modal | ||
| Anorganische Fasern (Glas, Kohlenstoff, Basalt usw.) | ||
| Sonstige (Metallfasern, leitfähige Fasern und sonstige Spezialfasern) | ||
| Nach Form und Struktur | Gewebte technische Textilien | |
| Vliesstoffe | ||
| Gewirkte technische Textilien | ||
| Geflochtene technische Textilien | ||
| Sonstige technische Textilstrukturen (Technische Garne, Korde, Rovings usw.) | ||
| Nach Anwendung | Mobiltech – Automobil, Transport und Mobilität | |
| Indutech – Industrielle und fertigungstechnische Anwendungen | ||
| Buildtech – Bauwesen und Konstruktion | ||
| Medtech – Medizin und Hygiene | ||
| Protech – Personen- und Sachschutz | ||
| Agrotech – Landwirtschaft, Gartenbau, Forstwirtschaft und Fischerei | ||
| Geotech – Geotextilien und Tiefbau | ||
| Packtech – Verpackung und Einschließung | ||
| Oekotech – Umweltschutz | ||
| Hometech – Möbel, Bodenbeläge und technische Haushaltsanwendungen | ||
| Clothtech – Funktionale Komponenten für Bekleidung und Schuhwerk | ||
| Sporttech – Sport- und Freizeitanwendungen | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für technische Textilfertigung in Indien bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 35,62 Milliarden USD erreichen, ausgehend von 22,9 Milliarden USD im Jahr 2026. Die prognostizierte Wachstumsrate beträgt 7,64 % CAGR für 2027 bis 2032, gestützt durch Infrastrukturnachfrage, Industrieproduktion und Beschaffungsanforderungen.
Welcher Materialtyp führt die technische Textilfertigung in Indien an?
Synthetikfaser führt mit einem Anteil von 69 % im Jahr 2026. Polyester, Polypropylen und Nylon unterstützen etablierte Anwendungen in den Bereichen Infrastruktur, Fahrzeugproduktion, Industrieanwendungen und Agrarprodukte, während Regeneratfasern voraussichtlich schneller wachsen werden.
Welche Produktform wächst im Sektor der technischen Textilfertigung in Indien am schnellsten?
Vliesstoffe werden bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen. Ihre Rolle in der medizinischen Hygiene, Filtration, Landwirtschaft und bei Geokunststoffen stützt die Nachfrage sowohl bei der öffentlichen Beschaffung als auch bei privaten Industrieanwendungen.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Medtech wird voraussichtlich mit einem CAGR von 8,1 % wachsen. Der Ausbau von Krankenhäusern, höhere chirurgische Aktivitäten außerhalb der Großstädte und steigende Anforderungen an die Infektionskontrolle stützen die Nachfrage nach medizinischen Vliesstoffprodukten.
Welche Faktoren unterstützen die inländische Produktion technischer Textilien?
NTTM-Forschungsförderung, Pflichtverwendungsvorschriften, PLI-Reformen, Infrastrukturbeschaffung und Automobilproduktion stützen die Produktionsnachfrage. PM MITRA Parks können zudem den Zugang zu integrierter Fertigungsinfrastruktur und Lieferantennetzwerken verbessern.
Was schränkt die Expansion bei fortschrittlichen technischen Textilien ein?
Die Abhängigkeit von importierten Spezialfasern und Maschinen, eingeschränkter Prüfzugang, uneinheitliche Normendurchsetzung und Qualifikationslücken schränken die fortschrittliche Produktion ein. Diese Faktoren erschweren die Qualifizierung und Skalierung für kleinere Lieferanten und aufstrebende regionale Cluster.