
Größe und Marktanteil des Finanzberatungsmarkts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 29.80 Milliarden US-Dollar |
| Marktgröße (2027) | 31.90 Milliarden US-Dollar |
| Marktgröße (2032) | 45.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.20 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Finanzberatungsmarkts im asiatisch-pazifischen Raum von Mordor Intelligence
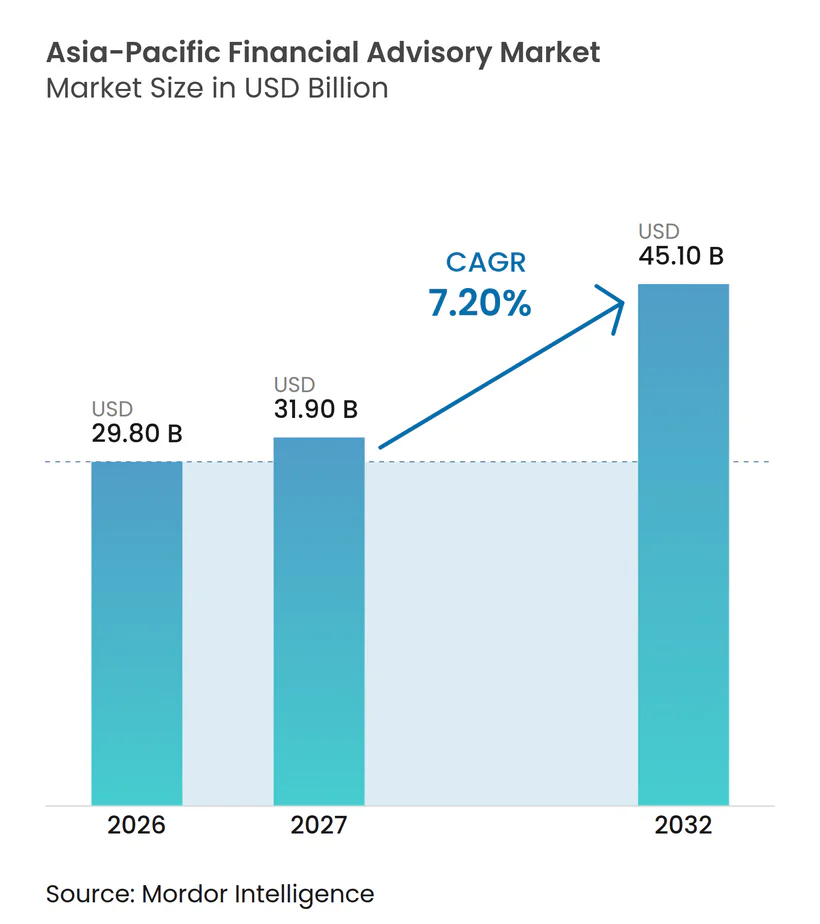
Die Marktgröße des Finanzberatungsmarkts im asiatisch-pazifischen Raum wurde 2026 auf 29,80 Milliarden USD geschätzt und soll von 31,90 Milliarden USD im Jahr 2027 auf 45,10 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,20 % während des Prognosezeitraums (2027–2032).
Vermögensaufbau, Nachfolgeplanungsbedarf, grenzüberschreitende Investitionen und zunehmend anspruchsvolle regulatorische Anforderungen erweitern das Spektrum der Finanzberatungsdienstleistungen im asiatisch-pazifischen Raum. Die Region verfügte 2025 über ein Privatvermögen von rund 169,7 Billionen USD, was 32,8 % des weltweiten Privatvermögens entspricht, wie aus dem UBS Global Wealth Report 2026 hervorgeht. Die Unternehmenstransaktionsaktivität von UBS unterstützt ebenfalls die Nachfrage nach Beratungsdienstleistungen: Angekündigte Fusionen und Übernahmen mit Beteiligung des asiatisch-pazifischen Raums, ohne Japan, erreichten 2025 laut LSEG 987,5 Milliarden USD, ein Anstieg von 37,3 % im Jahresvergleich. Diese Transaktionen erfordern Fachkenntnisse in den Bereichen Bewertung, Finanzierung, Due Diligence und Transaktionsnachplanung. Unternehmen, die Branchenkenntnisse, regionale Regulierungsexpertise und eine effiziente digitale Bereitstellung kombinieren, sind gut positioniert, um sowohl große institutionelle Kunden als auch kleinere Unternehmen und Privatpersonen mit zunehmend komplexen Beratungsbedürfnissen zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart entfiel 2026 ein Marktanteil von 29,4 % auf Vermögens- und Anlageberatung im Finanzberatungsmarkt des asiatisch-pazifischen Raums, während Risiko- und Regulierungsberatung bis 2032 voraussichtlich mit einem CAGR von 8,8 % wachsen wird.
- Nach Kundentyp entfiel 2026 ein Marktanteil von 30,8 % auf Privatpersonen und Haushalte im Finanzberatungsmarkt des asiatisch-pazifischen Raums, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 8,6 % wachsen werden.
- Nach Branchenvertikale entfiel 2026 ein Marktanteil von 24,3 % auf Banken, Finanzdienstleistungen und Versicherungen im Finanzberatungsmarkt des asiatisch-pazifischen Raums, während Energie und natürliche Ressourcen bis 2032 voraussichtlich mit einem CAGR von 8,7 % wachsen werden.
- Nach Anbietertyp entfiel 2026 ein Marktanteil von 35,6 % auf Professional-Services-Unternehmen im Finanzberatungsmarkt des asiatisch-pazifischen Raums, während digitale Berater und Robo-Berater bis 2032 voraussichtlich mit einem CAGR von 12,8 % wachsen werden.
- Nach Geografie entfiel 2026 ein Marktanteil von 25,1 % auf China im Finanzberatungsmarkt des asiatisch-pazifischen Raums, während Indien bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Wohlstand und generationenübergreifende Vermögensübertragung | +1.7% | Gesamter asiatisch-pazifischer Raum, mit höchster Intensität in China, Indien und Singapur | Mittelfristig (2–4 Jahre) |
| Ausweitung von Fusionen und Übernahmen, Veräußerungen und Unternehmensrestrukturierungen | +1.4% | Großraum China, Japan, Australien, mit Ausstrahlungseffekten auf ASEAN | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach digitalen und hybriden Beratungsdienstleistungen | +1.3% | Indien, Südkorea, Singapur, digitale Wachstumsmärkte in ASEAN | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Privatmärkte und alternativen Anlageberatung | +1.0% | Singapur, Australien, Japan und zunehmend Indien und China | Mittelfristig (2–4 Jahre) |
| Wachsender Unternehmensfinanzierungsbedarf und Kapitalmarktbeteiligung | +1.1% | Indien, ASEAN, Großraum China | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Investitionen und regionale Geschäftsexpansion | +0.9% | Singapur, Hongkong, ASEAN als Ein- und Ausgangskorridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Wohlstand und generationenübergreifende Vermögensübertragung
Das wachsende Privatvermögen im asiatisch-pazifischen Raum und die Notwendigkeit, die nächste Generation auf die Verwaltung von Familienvermögen vorzubereiten, unterstützen die Nachfrage nach Nachfolge-, Nachlassplanungs- und Anlageberatungsdienstleistungen. UBS berichtete, dass das weltweite Privatvermögen im Jahr 2025 um 10,8 % gestiegen ist, während das Privatvermögen im asiatisch-pazifischen Raum um 5,9 % zunahm. Der Global Family Office Report 2026 von UBS identifizierte auch Lücken in der Nachfolgeplanung und der Einbindung der nächsten Generation: Nur 35 % der befragten Family Offices hatten einen definierten Nachfolgeplan für das Family Office selbst, und 27 % verfügten über einen strukturierten Prozess zur Vorbereitung von Erben auf künftige Aufgaben. In China erreichte die Zahl der Anleger, die Bankprodukte zur Vermögensverwaltung hielten, Ende 2025 143 Millionen, ein Anstieg von 14,37 % im Jahresvergleich, während die ausstehenden Produktsalden CNY 33,29 Billionen (4,64 Billionen USD) erreichten[1]. Diese Entwicklungen unterstützen die potenzielle Nachfrage nach Portfolioplanung, Vermögenserhalt, Nachfolgekoordination und Anlageberatung, obwohl Anlegerzahlen und Produktsalden nicht als direkte Maßstäbe für Finanzberatungserlöse interpretiert werden sollten.
Ausweitung von Fusionen und Übernahmen, Veräußerungen und Unternehmensrestrukturierungen
Die Aktivität bei Fusionen und Übernahmen erzeugt im gesamten asiatisch-pazifischen Raum Nachfrage nach Transaktionsabwicklung, Bewertung, Finanzierung und Restrukturierungsberatung. Laut dem Jahresbericht 2025 von LSEG zum Investmentbanking erreichten angekündigte Fusionen und Übernahmen mit Beteiligung des asiatisch-pazifischen Raums, ohne Japan, im Jahr 2025 987,5 Milliarden USD, ein Anstieg von 37,3 % im Jahresvergleich[2]. Die Region verzeichnete 28 Mega-Deals mit einem kombinierten Wert von 283,6 Milliarden USD, dem höchsten jährlichen Mega-Deal-Wert seit 2021. Der Finanzsektor entfiel auf 198,3 Milliarden USD an angekündigtem Dealvolumen, ein Anstieg von 69,8 %, während die abgeschlossenen Beratungsgebühren für Fusionen und Übernahmen im asiatisch-pazifischen Raum ohne Japan um 43 % auf 3,5 Milliarden USD stiegen. Diese Transaktionen schaffen Arbeit in den Bereichen finanzielle Due Diligence, Bewertung, Finanzierung, regulatorische Koordination und Transaktionsabwicklung, während Veräußerungen und Restrukturierungen Carve-out-Analysen, Käuferbewertungen und Transaktionsnachplanung erfordern können. Die Zahlen belegen Aktivitäts- und Gebührenwachstum in der Investmentbanking-Beratung, messen jedoch nicht den gesamten Finanzberatungsmarkt.
Wachsende Nachfrage nach digitalen und hybriden Beratungsdienstleistungen
Digitale Beratungsplattformen erweitern den Zugang zu automatisiertem Portfoliomanagement und Altersvorsorge-Investitionsdienstleistungen und schaffen gleichzeitig Möglichkeiten für Finanzinstitute, Technologie mit menschlicher Beratung zu kombinieren. Mirae Asset Securities berichtete, dass seine Robo-Beratungsdienstleistungen Ende Juli 2026 mehr als 140.000 kumulierte abonnierte Konten und über KRW 8,3 Billionen (6,15 Milliarden USD) an kumulierten Abonnementbeträgen aufwiesen[3]. Shinhan Securities bietet ebenfalls einen KI- und datengesteuerten Robo-Beratungsservice für individuelle Altersvorsorgekonten an, der ein automatisiertes Portfoliomanagement auf Basis von Anlegermerkmalen und Marktbedingungen unterstützt. Die regulatorische Aufsicht entwickelt sich parallel zur Akzeptanz: Im Oktober 2026 veröffentlichte die Monetary Authority of Singapore Leitlinien zum Risikomanagement für künstliche Intelligenz für Finanzinstitute, die Governance, Datenkontrollen, menschliche Aufsicht, Cybersicherheit und Risiken durch KI von Drittanbietern behandeln. Die Leitlinien treten in Phasen ab Oktober 2027 und Oktober 2028 in Kraft. Diese Entwicklungen unterstützen den Einsatz digitaler und hybrider Beratungsmodelle, obwohl das Wachstum von Robo-Beratungskonten allein kein Wachstum im breiteren Finanzberatungsmarkt belegt.
Wachstum der Privatmärkte und alternativen Anlageberatung
Mandate auf Privatmärkten erfordern spezialisierte Arbeit in den Bereichen Fondsstrukturierung, Managerauswahl, Transaktionsprüfung und Liquiditätsplanung. Solche Mandate können lange Anlagehorizonte, komplexe Eigentumsbedingungen und im Vergleich zu öffentlichen Vermögenswerten begrenzte Transparenz beinhalten. Größere Fonds und eine stärker konzentrierte Kapitalbildung erhöhen die Komplexität der bei Beratern platzierten Mandate. Diese Bedürfnisse sind besonders relevant für institutionelle Anleger, Family Offices und anspruchsvolle Privatkunden, die alternative Anlagen suchen. Der Finanzberatungsmarkt im asiatisch-pazifischen Raum kann davon profitieren, wenn Kunden Beratung sowohl zum Zugang zu alternativen Anlagen als auch zu den Bedingungen langfristiger Anlagestrukturen benötigen. Unternehmen mit Transaktions-, Steuer-, Risiko- und Anlagekompetenz sind besser positioniert, um diese miteinander verbundenen Mandate zu bearbeiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte regulatorische und Lizenzierungsanforderungen | -1.5% | Gesamter asiatisch-pazifischer Raum, am stärksten in ASEAN und bei grenzüberschreitender Beratung | Langfristig (≥ 4 Jahre) |
| Gebührendruck und Preiswettbewerb | -1.3% | China, Indien, ASEAN, getrieben durch digitale Plattformanbieter | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Technologieintegration, dem Datenschutz und der KI-Governance | -1.0% | Singapur, Australien und Japan haben die höchste regulatorische Kontrolle | Mittelfristig (2–4 Jahre) |
| Makroökonomische Volatilität und zyklische Beratungsnachfrage | -0.9% | Gesamter asiatisch-pazifischer Raum, mit dem größten Risiko in Großraum China und Hongkong | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte regulatorische und Lizenzierungsanforderungen
Grenzüberschreitende Finanzberatungsdienstleistungen im asiatisch-pazifischen Raum müssen unterschiedliche Lizenzierungsanforderungen, Kundenschutzstandards, Produktvorschriften und Verpflichtungen zur Bekämpfung von Geldwäsche bewältigen. Diese Unterschiede können Unternehmen dazu zwingen, jurisdiktionsspezifische Compliance-Verfahren, Kunden-Onboarding-Kontrollen und regulatorische Berichtssysteme zu unterhalten, was die Komplexität der regionalen Expansion erhöht. Australien erweiterte sein Geldwäschebekämpfungs- und Terrorismusfinanzierungsbekämpfungsregime am 1. Juli 2026 und bezog zusätzliche Professional-Services-Sektoren, darunter Rechts-, Buchhaltungs-, Immobilien- und Grundstücksübertragungsunternehmen, in den regulatorischen Rahmen ein. Die Asia/Pacific Group on Money Laundering arbeitet auch mit regionalen Jurisdiktionen zusammen, um die Übernahme und Umsetzung internationaler Standards zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung zu unterstützen und dabei lokale Gegebenheiten zu berücksichtigen. Für Finanzberatungsunternehmen, die in mehreren Märkten tätig sind, können diese Anforderungen die Compliance-Kosten erhöhen und operative Herausforderungen schaffen, insbesondere für kleinere Anbieter mit begrenzten regulatorischen Ressourcen.
Gebührendruck und Preiswettbewerb
Gebührendruck betrifft Anbieter, die auf traditionelle vermögens- oder transaktionsbasierte Preismodelle angewiesen sind. Digitale Plattformen können kleinere Konten mit automatisierter Portfoliokonstruktion und niedrigeren Betriebskosten bedienen. Kunden können kostengünstigere digitale Dienste für grundlegende Allokationen nutzen und gleichzeitig menschliche Unterstützung für komplexere Planungsaufgaben suchen. Dieses Modell übt Druck auf Berater aus, die ähnliche Dienstleistungen ohne vergleichbare Skalierung oder Technologie anbieten. Der Finanzberatungsmarkt im asiatisch-pazifischen Raum unterstützt weiterhin Spezialberatung, aber Kunden können grundlegende Anlageservices leichter als zuvor vergleichen. Anbieter reagieren darauf, indem sie wiederkehrende Risiko-, Regulierungs- und Planungsmandate betonen, die weniger von Transaktionszyklen abhängig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
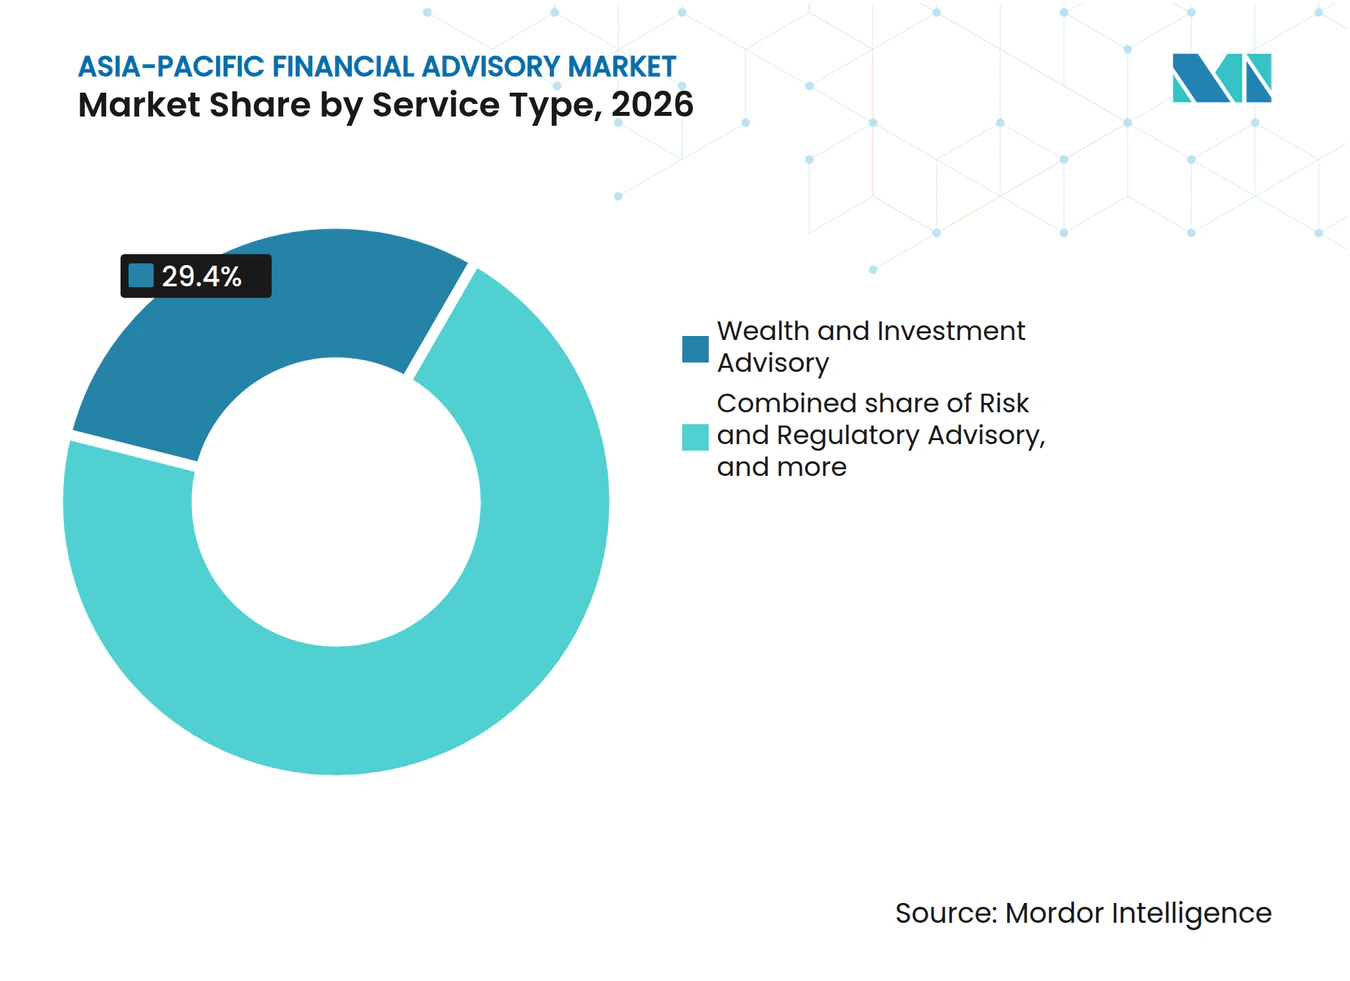
Vermögensberatung führt, während Risikoaufträge das künftige Wachstum bestimmenVermögens- und Anlageberatung hielt 2026 einen Anteil von 29,4 % und war damit die größte Dienstleistungskategorie im Finanzberatungsmarkt des asiatisch-pazifischen Raums. Die Nachfrage wird durch Privatvermögensaufbau, Anlageplanung und die Notwendigkeit unterstützt, Familienvermögen generationenübergreifend zu koordinieren. UBS berichtete, dass das weltweite Privatvermögen im Jahr 2025 um 10,8 % gestiegen ist, während das Privatvermögen im asiatisch-pazifischen Raum um 5,9 % wuchs. In China erreichte die Zahl der Anleger, die Bankprodukte zur Vermögensverwaltung hielten, Ende 2025 143 Millionen, ein Anstieg von 14,37 % im Jahresvergleich, was das Ausmaß der Beteiligung an Anlageprodukten verdeutlicht. Unternehmensfinanzierung und Transaktionsberatung generierten ebenfalls erhebliche Aufträge: Fusionen und Übernahmen im asiatisch-pazifischen Raum ohne Japan erreichten 2025 987,5 Milliarden USD. Steuer-, Buchhaltungs-, Restrukturierungs- und Bewertungsdienstleistungen ergänzen diese Aktivitäten durch grenzüberschreitende Planung und Transaktionsunterstützung.
Risiko- und Regulierungsberatung soll bis 2032 mit einem CAGR von 8,8 % wachsen, der schnellsten Rate unter den Dienstleistungsarten. Finanzinstitute und Beratungsanbieter sehen sich mit sich entwickelnden Anforderungen an Finanzkriminalitätskontrollen, Daten-Governance, Cybersicherheit und den verantwortungsvollen Einsatz von künstlicher Intelligenz konfrontiert. Australien erweiterte seinen Rahmen zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung am 1. Juli 2026 und bezog zusätzliche Professional-Services-Sektoren in den Anwendungsbereich ein. Die Monetary Authority of Singapore veröffentlichte am 7. Oktober 2026 KI-Risikomanagement-Leitlinien, die aufsichtsrechtliche Erwartungen an Finanzinstitute festlegen, mit Umsetzungsbeginn im Oktober 2027. Diese Änderungen schaffen potenzielle Nachfrage nach Compliance-Prüfungen, Risikobewertungen, Governance-Rahmenwerken und laufender Überwachung.


Nach Kundentyp:
Haushaltsvermögen verankert die Nachfrage, während die KMU-Akzeptanz zunimmtPrivatpersonen und Haushalte entfielen 2026 auf einen Anteil von 30,8 % und stellten damit die größte Kundenkategorie dar. Vermögensaufbau, Altersvorsorgeplanung, Portfoliokonstruktion, Nachlassplanung und grenzüberschreitendes Vermögensmanagement unterstützen die Nachfrage von Privatkunden und Familien. Chinas Bankvermögensverwaltungsmarkt erreichte Ende 2025 ausstehende Produktsalden von CNY 33,29 Billionen (4,64 Billionen USD), wobei 143 Millionen Anleger diese Produkte hielten. Diese Zahlen deuten auf eine erhebliche Kundenbasis für Anlageprodukte hin, messen jedoch nicht die Anzahl der Personen, die unabhängige Finanzberater nutzen. Da persönliche und geschäftliche Vermögenswerte für Unternehmer und familiengeführte Unternehmen zunehmend miteinander verknüpft sind, können Kunden auch koordinierte Anlage-, Steuer-, Nachfolge- und Finanzierungsberatung benötigen.
Kleine und mittlere Unternehmen sollen bis 2032 mit einem CAGR von 8,6 % wachsen, der schnellsten Rate nach Kundentyp. Kleinere Unternehmen können Beratung zu Finanzierungsstrukturen, Bewertungen, Akquisitionen, Risikomanagement, Cashflow und Expansion in ausländische Märkte benötigen. Die Internationale Finanz-Corporation schätzt, dass die globale Finanzierungslücke für formelle KMU in Schwellenmärkten 5,2 Billionen USD beträgt, was einen erheblichen ungedeckten Finanzierungsbedarf und keine direkte Messgröße für die Beratungsnachfrage darstellt. Digitale Bereitstellung, standardisierte Diagnosen und Partnerschaften mit Banken können Beratern helfen, ausgewählte Dienstleistungen effizienter für kleinere Unternehmen bereitzustellen. Banken, Finanzinstitute, große Unternehmen und Organisationen des öffentlichen Sektors benötigen weiterhin Spezialunterstützung für komplexe Transaktionen, Regulierung, Kapitalallokation und Infrastrukturprojekte.
Nach Branchenvertikale:
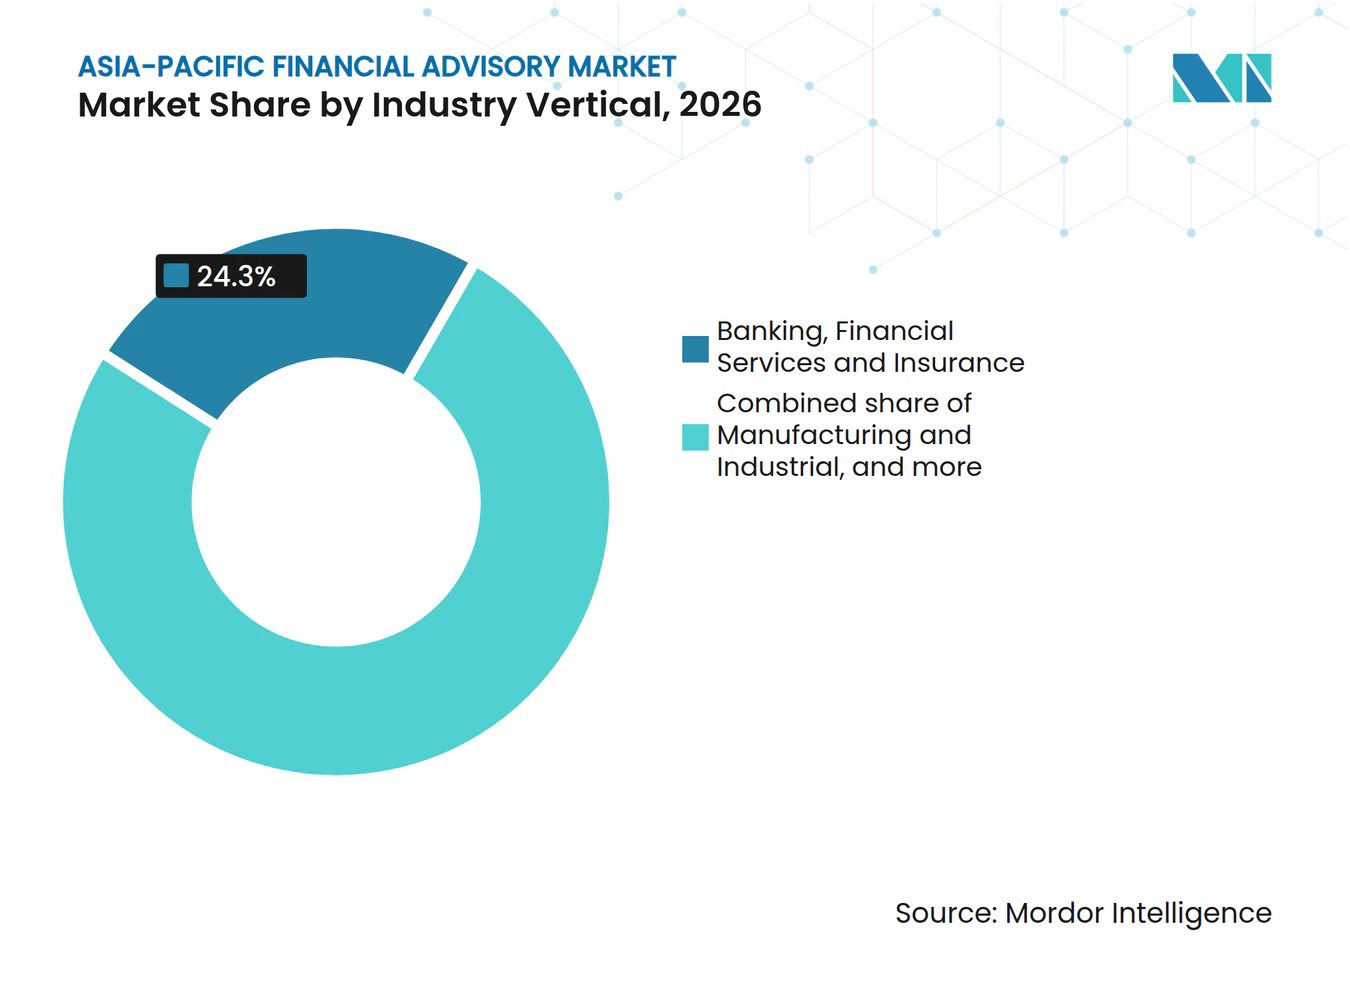
Banken, Finanzdienstleistungen und Versicherungen halten die größte Position, während Energieaufträge wachsenBanken, Finanzdienstleistungen und Versicherungen entfielen 2026 auf 24,3 % der Beratungsnachfrage, den größten Anteil unter den Branchenvertikalen. Banken, Versicherer, Vermögensverwalter und andere Finanzinstitute benötigen Unterstützung bei der Einhaltung von Vorschriften, dem Risikomanagement, der Kapitalallokation, Transaktionen und Änderungen des Betriebsmodells. Die KI-Risikomanagement-Leitlinien Singapurs vom Oktober 2026 gelten für eine breite Palette regulierter Finanzinstitute und -aktivitäten und verstärken den Bedarf an spezialisierter Governance- und Risikoexpertise. Fusionen und Übernahmen erzeugen ebenfalls Nachfrage nach finanzieller Due Diligence, Bewertung, Finanzierung und Abwicklungsunterstützung. Die regulatorischen und transaktionalen Anforderungen des Sektors schaffen Möglichkeiten für Unternehmen mit Finanzdienstleistungsexpertise.
Energie und natürliche Ressourcen sollen bis 2032 mit einem CAGR von 8,7 % wachsen, der schnellsten Rate unter den Branchenvertikalen. Investitionen in die Energiewende, Strominfrastruktur, kritische Mineralien und Transaktionen im Ressourcensektor können Projektfinanzierungsstrukturierung, Bewertung, Due Diligence und Regulierungsberatung erfordern. Die Clean Energy Finance Corporation Australiens unterstützt Investitionen durch Finanzierungs- und Investitionsprogramme für saubere Energietechnologien und -infrastruktur und veranschaulicht die Rolle des Kapitaleinsatzes im Übergang. Berater können auch Risikobewertungen, Umweltanforderungen und grenzüberschreitende Investitionsentscheidungen unterstützen. Informationstechnologie und Telekommunikation, Fertigung und Industrie, Gesundheitswesen und Biowissenschaften, Einzel- und E-Commerce sowie Regierung und öffentlicher Sektor bieten zusätzliche potenzielle Aufträge in den Bereichen Transaktionen, Investitionen und Infrastrukturentwicklung.

Nach Anbietertyp:
Etablierte Unternehmen behalten ihre Größe, während digitale Anbieter expandierenProfessional-Services-Unternehmen hielten 2026 einen Anteil von 35,6 %. Unternehmen, die Finanzberatung zusammen mit Steuer-, Buchhaltungs-, Risiko- und Transaktionsdienstleistungen anbieten, können multidisziplinäre Aufträge für Kunden koordinieren, die in mehreren Jurisdiktionen tätig sind. Dieses Modell ist relevant für komplexe Transaktionen und regulatorische Projekte, die finanzielle, rechtliche, steuerliche und operative Expertise erfordern. Das erweiterte australische Regime zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung bezieht auch zusätzliche Professional-Services-Unternehmen in den regulatorischen Rahmen ein, was die Relevanz von Compliance-Expertise für betroffene Unternehmen und ihre Kunden erhöht. Etablierte Beratungsanbieter können regionale Netzwerke und spezialisierte Teams nutzen, um grenzüberschreitende Aufträge zu bedienen, obwohl ihr genauer Marktanteil von der Anbieterklassifizierung und Marktgrößenmethodik des Berichts abhängt.
Digitale Berater und Robo-Berater sollen bis 2032 mit einem CAGR von 12,8 % wachsen, der schnellsten Rate unter den Anbietertypen. Mirae Asset Securities berichtete Ende Juli 2026 über mehr als 140.000 kumulierte Robo-Beratungsabonnementkonten und KRW 8,3 Billionen an Abonnements. Shinhan Securities startete im August 2026 einen KI-gestützten Robo-Beratungsservice für individuelle Altersvorsorgekonten, der Vermögensallokation, ETF-Auswahl und Portfolio-Rebalancing automatisiert. Beratungsabteilungen von Banken und Finanzinstituten bleiben wichtige Anbieter, während unabhängige Berater und Boutique-Berater spezialisierte Transaktions-, Energie- und Family-Office-Mandate bedienen können.
Geografische Analyse
China ist 2026 das größte geografische Segment und entfällt auf 25,1 % des Finanzberatungsmarkts im asiatisch-pazifischen Raum. Chinas inländischer Vermögensverwaltungsmarkt erreichte 2025 CNY 175,2 Billionen (24,3 Billionen USD), ein Anstieg von 12,1 % im Jahresvergleich, während die Pensionsvermögen CNY 13 Billionen (1,8 Billionen USD) erreichten, ein Anstieg von 19 %. Diese Entwicklungen deuten auf einen wachsenden Pool verwalteter Vermögenswerte und langfristigen Anlagekapitals hin, der die Nachfrage nach Anlageberatung, Portfolioplanung und altersvorsorgbezogenen Dienstleistungen unterstützen kann. Chinas Bankvermögensverwaltungssektor hatte Ende 2025 auch 143 Millionen Einzelanleger mit ausstehenden Produktsalden von CNY 33,29 Billionen (4,6 Billionen USD). Diese umfangreiche Anlagebasis schafft potenzielle Nachfrage nach Vermögensstrukturierung, Anlageplanung, Nachfolgeunterstützung und Unternehmenstransaktionsberatung.
Indien soll das am schnellsten wachsende geografische Segment sein, mit einem CAGR von 10,5 % bis 2032. Potenzielle Wachstumstreiber umfassen die Ausweitung der Haushaltsbeteiligung an Investitionen, den Unternehmensfinanzierungsbedarf, Unternehmenstransaktionen und die steigende Nachfrage nach spezialisierter Finanzplanung. Unternehmen können Unterstützung bei Bewertungen, Kapitalbeschaffung, Akquisitionen, Restrukturierungen und grenzüberschreitenden Kapitalaktivitäten benötigen, während Privatpersonen und Familien Portfolio-, Altersvorsorge- und Nachfolgeberatung suchen können. Digitale Kanäle können den Zugang zu ausgewählten Dienstleistungen erweitern, während komplexere Mandate weiterhin professionelle Expertise erfordern.
Japan, Australien, Singapur, Südkorea, Indonesien und der Rest des asiatisch-pazifischen Raums tragen durch unterschiedliche Finanzsektor-Strukturen und Beratungsanforderungen zur regionalen Nachfrage bei. Singapur bleibt ein bedeutendes Zentrum für Vermögensverwaltung und grenzüberschreitende Investitionen: Die verwalteten Vermögenswerte erreichten Ende 2025 SGD 6,7 Billionen (5,0 Billionen USD), ein Anstieg von 10,1 % im Jahresvergleich, während die Kundenvermögen im Private Banking zwischen 2024 und 2025 um 15 % stiegen. Australiens erweiterter Rahmen zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung, der am 1. Juli 2026 in Kraft trat, fügt neu regulierten Professional-Services-Unternehmen Compliance-Verpflichtungen hinzu. Die Akzeptanz von Robo-Beratungsdienstleistungen in Südkorea veranschaulicht auch den Einsatz digitaler Anlageinstrumente, einschließlich der Verwaltung von Altersvorsorgeportfolios. Zusammen generieren diese Märkte Möglichkeiten in den Bereichen Vermögensplanung, Unternehmensfinanzierung, Regulierungsberatung und digitale Anlageservices.
Wettbewerbslandschaft
Marktkonzentration
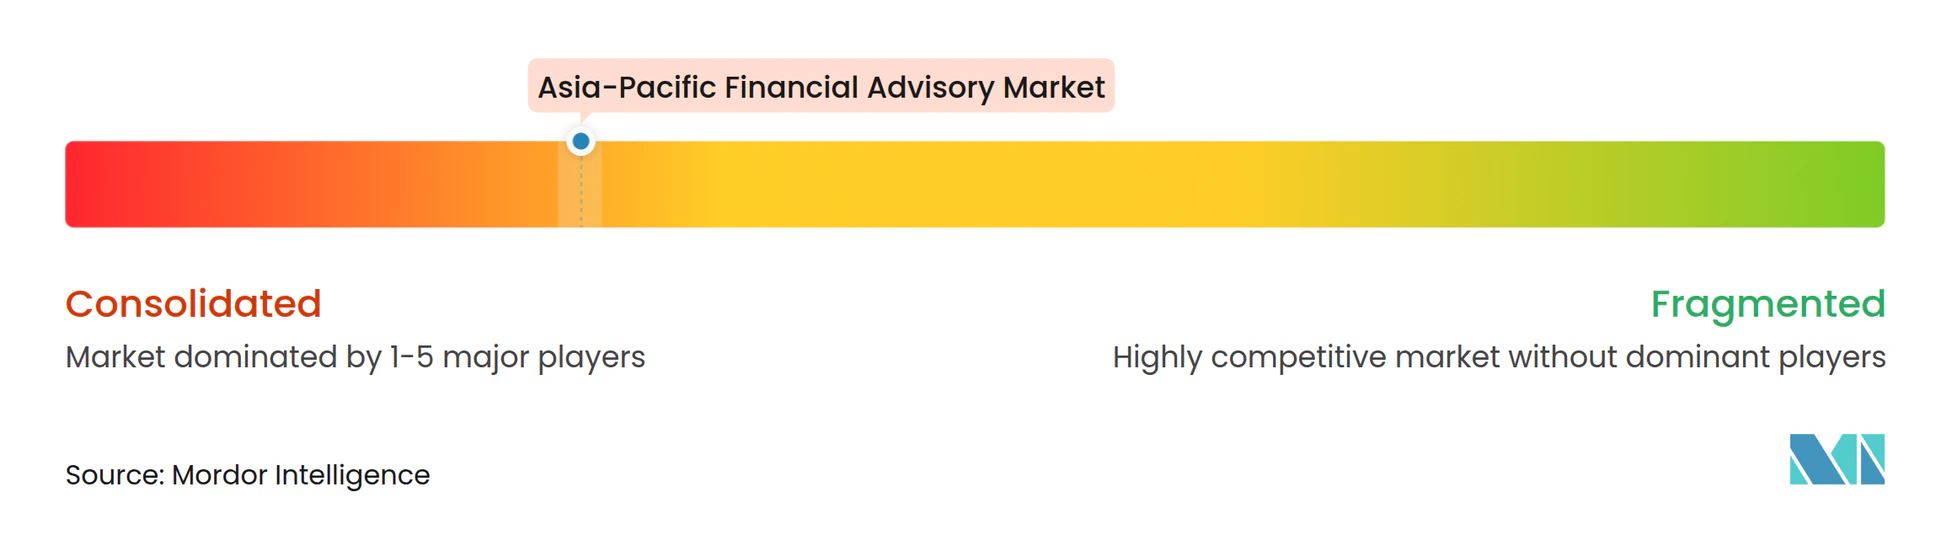
Der Finanzberatungsmarkt im asiatisch-pazifischen Raum ist an der Spitze konsolidiert, wobei globale Professional-Services-Unternehmen, Investmentbanken und etablierte Vermögensverwaltungsgruppen von umfangreichen Kundenbeziehungen, multidisziplinärer Expertise und grenzüberschreitenden Bereitstellungskapazitäten profitieren. Diese Vorteile sind besonders relevant für komplexe Fusionen und Übernahmen, institutionelle Mandate, regulatorische Aufträge und die Vermögensverwaltung für vermögende Privatkunden. Der Wettbewerb bleibt unter regionalen Spezialisten, unabhängigen Beratern und digitalen Anbietern aktiv, insbesondere bei Nischentransaktionen und Dienstleistungen für kleinere Kunden.
Der Wettbewerb wird durch die Fähigkeit der Unternehmen geprägt, Branchenexpertise, Regulierungswissen, Transaktionsabwicklung und Zugang zu regionalen Kunden zu kombinieren. Am 3. Februar 2026 markierte UBS die Übergabe des UBS Tower in Hongkong, eines neuen Hauptsitzes, der seine lokalen Teams zusammenbringen soll, wobei das Gebäude im vierten Quartal 2026 eröffnet werden soll. Die Investition unterstreicht die langfristige Präsenz von UBS in Hongkong als internationalem Finanz- und Vermögensverwaltungszentrum. Separat kündigte Ascend Asia Financial Services Group im August 2026 die Eröffnung eines dedizierten Wealth Centre für Finanzberatungsunternehmen in Singapur an und schuf damit Infrastruktur für unabhängige Berater. Diese Entwicklungen veranschaulichen anhaltende Investitionen in die Kundenbetreuung und Beratungskapazität in wichtigen regionalen Finanzzentren.
Regulatorische Compliance und Technologieinvestitionen verstärken die Vorteile von Unternehmen mit etablierter Infrastruktur und spezialisierten Teams. Die Monetary Authority of Singapore veröffentlichte ihre KI-Risikomanagement-Leitlinien am 7. Oktober 2026 und legte Erwartungen für Finanzinstitute fest, wobei die Leitlinien am 7. Oktober 2027 in Kraft treten. Australiens erweitertes Regime zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung trat ebenfalls am 1. Juli 2026 für neu regulierte Professional-Services-Unternehmen in Kraft und verpflichtet betroffene Unternehmen zur Implementierung von Kontrollen wie Kunden-Due-Diligence, Programmen zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung, Berichterstattung und Aufzeichnungspflichten. Diese Anforderungen können die Betriebskosten erhöhen und Vorteile für Anbieter mit etablierten Compliance-Fähigkeiten schaffen, obwohl kleinere Unternehmen durch Spezialisierung und gezielte Partnerschaften wettbewerbsfähig bleiben können.
Branchenführer im Finanzberatungsmarkt im asiatisch-pazifischen Raum
-
PwC
-
Deloitte
-
KPMG
-
McKinsey & Company
-
Goldman Sachs
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Finanzberatungsmarkt im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Deloitte
- PwC
- KPMG
- EY
- J.P. Morgan
- Goldman Sachs
- Morgan Stanley
- UBS
- HSBC
- Nomura
- Mitsubishi UFJ Financial Group
- CITIC Securities
- China International Capital Corporation (CICC)
- Houlihan Lokey
- Lazard
- Moelis & Company
- Alvarez & Marsal
- FTI Consulting
- McKinsey & Company
- Oliver Wyman
Neueste Industrielle Entwicklungen in Finanzberatungsmarkt im asiatisch-pazifischen Raum
- Oktober 2026: Der UBS Tower in West Kowloon wurde am 12. Oktober 2026 eröffnet und bündelt die Hongkonger Aktivitäten von UBS in einem neuen Hauptsitz mit verbesserter Anbindung an das chinesische Festland und internationale Märkte. Der Umzug bekräftigte das langfristige Engagement von UBS in Hongkong als Vermögensverwaltungszentrum und Tor zu Großraum China.
- Oktober 2026: Die Monetary Authority of Singapore veröffentlichte am 7. Oktober 2026 KI-Risikomanagement-Leitlinien für Finanzinstitute, die KI-Governance, Risikomanagement und Aufsicht abdecken. Die Leitlinien treten im Oktober 2027 in Kraft und könnten die Nachfrage nach KI-Governance- und Regulierungsberatungsdienstleistungen steigern.
- August 2026: Shinhan Securities startete Shinhan SOL Robo Pension, einen KI-gestützten Service, der ETF-Vermögensallokation, -auswahl und -rebalancing für individuelle Altersvorsorgekonten automatisiert. Der Start unterstreicht die wachsende Akzeptanz digitaler Beratungslösungen für Altersvorsorgeinvestitionen.
- August 2026: Ascend Asia Financial Services Group startete ihr Wealth Centre, eine offene Architekturplattform, die Finanzberatungsunternehmen und Beratern Zugang zu Multi-Anbieter-Lösungen und Planungstools bietet. Der Start spiegelt Investitionen in gemeinsame Infrastruktur für unabhängige Vermögensberater wider.
Berichtsumfang des Finanzberatungsmarkts im asiatisch-pazifischen Raum
Segmentierungsübersicht
| Unternehmensfinanzierung und Transaktionsberatung |
| Vermögens- und Anlageberatung |
| Steuerberatung |
| Buchhaltungsberatung |
| Risiko- und Regulierungsberatung |
| Sonstige |
| Privatpersonen und Haushalte |
| Kleine und mittlere Unternehmen (KMU) |
| Große Privatunternehmen |
| Finanzinstitute und institutionelle Anleger |
| Öffentlicher Sektor und staatliche Einrichtungen |
| Banken, Finanzdienstleistungen und Versicherungen |
| Informationstechnologie und Telekommunikation |
| Fertigung und Industrie |
| Einzel- und E-Commerce |
| Gesundheitswesen und Biowissenschaften |
| Energie und natürliche Ressourcen |
| Regierung und öffentlicher Sektor |
| Sonstige |
| Unabhängige Berater und Boutique-Berater |
| Professional-Services-Unternehmen |
| Beratungsabteilungen von Banken und Finanzinstituten |
| Digitale Berater und Robo-Berater |
| China |
| Indien |
| Japan |
| Australien |
| Südkorea |
| Singapur |
| Indonesien |
| Übriger asiatisch-pazifischer Raum |
| Nach Dienstleistungsart | Unternehmensfinanzierung und Transaktionsberatung |
| Vermögens- und Anlageberatung | |
| Steuerberatung | |
| Buchhaltungsberatung | |
| Risiko- und Regulierungsberatung | |
| Sonstige | |
| Nach Kundentyp | Privatpersonen und Haushalte |
| Kleine und mittlere Unternehmen (KMU) | |
| Große Privatunternehmen | |
| Finanzinstitute und institutionelle Anleger | |
| Öffentlicher Sektor und staatliche Einrichtungen | |
| Nach Branchenvertikale | Banken, Finanzdienstleistungen und Versicherungen |
| Informationstechnologie und Telekommunikation | |
| Fertigung und Industrie | |
| Einzel- und E-Commerce | |
| Gesundheitswesen und Biowissenschaften | |
| Energie und natürliche Ressourcen | |
| Regierung und öffentlicher Sektor | |
| Sonstige | |
| Nach Anbietertyp | Unabhängige Berater und Boutique-Berater |
| Professional-Services-Unternehmen | |
| Beratungsabteilungen von Banken und Finanzinstituten | |
| Digitale Berater und Robo-Berater | |
| Nach Land | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Singapur | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Finanzberatungsdienstleistungen im asiatisch-pazifischen Raum?
Der Finanzberatungsmarkt im asiatisch-pazifischen Raum soll von 2027 bis 2032 mit einem CAGR von 7,2 % wachsen und bis 2032 45,1 Milliarden USD erreichen.
Welche Dienstleistungskategorie hat die größte Position in der Finanzberatung im asiatisch-pazifischen Raum?
Vermögens- und Anlageberatung führt die Dienstleistungsnachfrage mit einem Anteil von 29,4 % im Jahr 2026 an, während Risiko- und Regulierungsberatung mit einem CAGR von 8,8 % die höchste prognostizierte Wachstumsrate aufweist.
Warum wachsen Regulierungsberatungsdienstleistungen im asiatisch-pazifischen Raum?
Anforderungen zur Bekämpfung von Geldwäsche, Terrorismusfinanzierung, KI-Governance und grenzüberschreitende Anforderungen erhöhen den wiederkehrenden Compliance-Bedarf. Australiens Erweiterung des Rahmens zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung im Jahr 2026 fügte 100.000 Einrichtungen in seinen regulierten Anwendungsbereich ein und veranschaulicht den breiteren Anstieg der Compliance-Arbeit.
Welche Kundengruppe erzeugt die größte Nachfrage nach Beratungsdienstleistungen?
Privatpersonen und Haushalte sind die größte Kundengruppe mit einem Anteil von 30,8 % im Jahr 2026, unterstützt durch wachsendes Vermögen und Nachfolgeplanungsbedarf.
Welches Land soll in der regionalen Finanzberatung am schnellsten wachsen?
Indien soll bis 2032 mit einem CAGR von 10,5 % wachsen, unterstützt durch die Entwicklung beratungsgeführter Vermögensverwaltung und eines breiteren Finanzdienstleistungsbedarfs.
Wie beeinflussen digitale Anbieter die Finanzberatung im asiatisch-pazifischen Raum?
Digitale Berater und Robo-Berater sollen bis 2032 mit einem CAGR von 12,8 % wachsen, unterstützt durch die Ausweitung von Robo-Beratungskonten und KI-gestützten Altersvorsorgeservices.