
Nordamerika Katastrophenschadensbehebungs-Dienstleistungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 20.09 Milliarden US-Dollar |
| Marktgröße (2026) | 20.90 Milliarden US-Dollar |
| Marktgröße (2031) | 26.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.65 % |
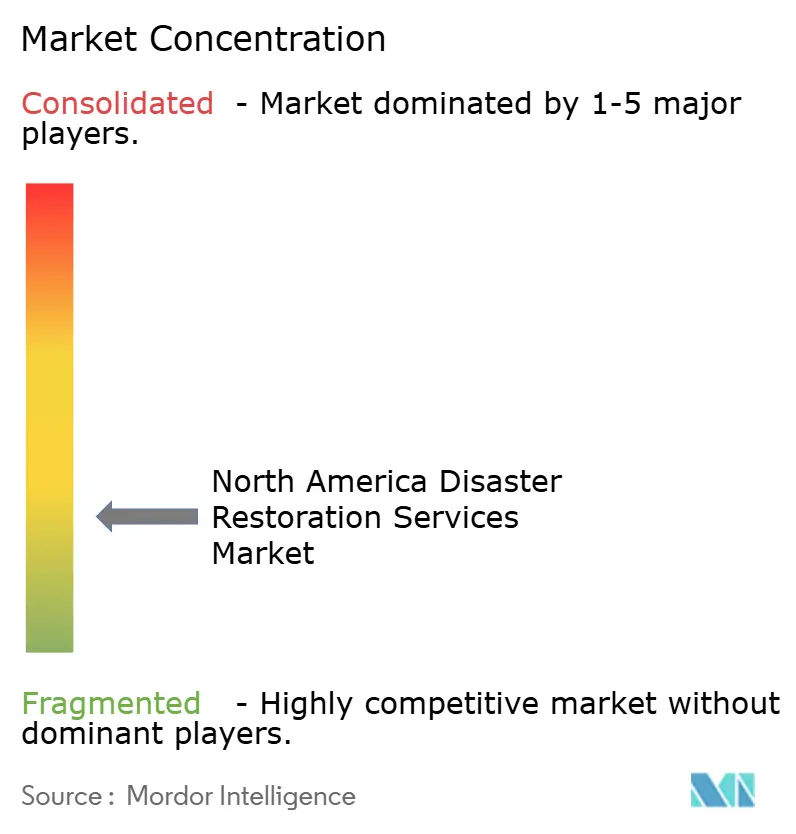
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Katastrophenschadensbehebungs-Dienstleistungsmarkt Analyse von Mordor Intelligence
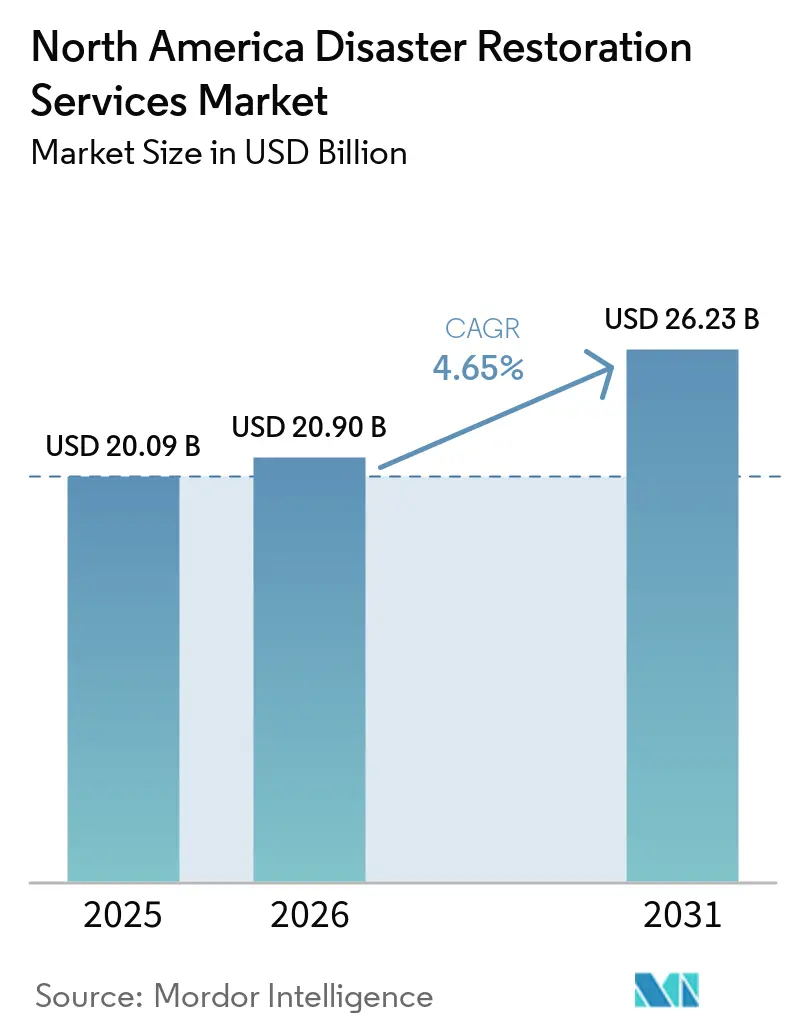
Die Marktgröße des nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkts wurde im Jahr 2025 auf 20,09 Milliarden USD geschätzt und soll von 20,90 Milliarden USD im Jahr 2026 auf 26,23 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,65 % während des Prognosezeitraums (2026–2031).
Der nordamerikanische Markt für Katastrophenschadensbehebungs-Dienstleistungen wird durch schwere Wetterereignisse, alternde Gebäudeinfrastruktur, steigende Sachschadensvorfälle sowie eine engere Zusammenarbeit zwischen Versicherern, Immobilieneigentümern und Wiederherstellungsunternehmen gestützt. Die Nachfrage entsteht sowohl durch routinemäßige Sachschadensbehebung als auch durch großangelegte Katastropheneinsätze, was eine diversifizierte Einnahmenbasis über Wohn-, Gewerbe- und Industrieimmobilien hinweg schafft. Wasserschäden bleiben der größte Dienstleistungsbereich, angetrieben durch Rohrbrüche, Überschwemmungen und andere wasserbedingte Vorfälle, während Gewerbe- und Industrieimmobilien aufgrund des höheren Wiederherstellungswerts und der Komplexität dieser Projekte einen erheblichen Anteil am Anwendungsumsatz ausmachen. Versicherungsfinanzierte Aufträge bleiben zentral für die Marktaktivität, wobei Versicherer zunehmend auf Wiederherstellungsunternehmen angewiesen sind, um schnelle Schadensbewertung, Schadensminderung und Reparaturleistungen zu erbringen. Gleichzeitig gewinnt die öffentliche Wiederherstellungsarbeit durch FEMA-geförderte Katastrophenschutz- und Resilienzprogramme an Bedeutung, insbesondere nach schweren Hurrikanen, Überschwemmungen, Waldbränden und anderen Katastrophenereignissen. Allerdings können Fachkräftemangel, Kapazitätsengpässe bei Auftragnehmern, steigende Wiederherstellungskosten und der Rückzug von Versicherungsschutz in Hochrisikogebieten die Serviceverfügbarkeit einschränken und den Wert versicherter Wiederherstellungsarbeiten in betroffenen Märkten verringern.
Wichtige Erkenntnisse des Berichts
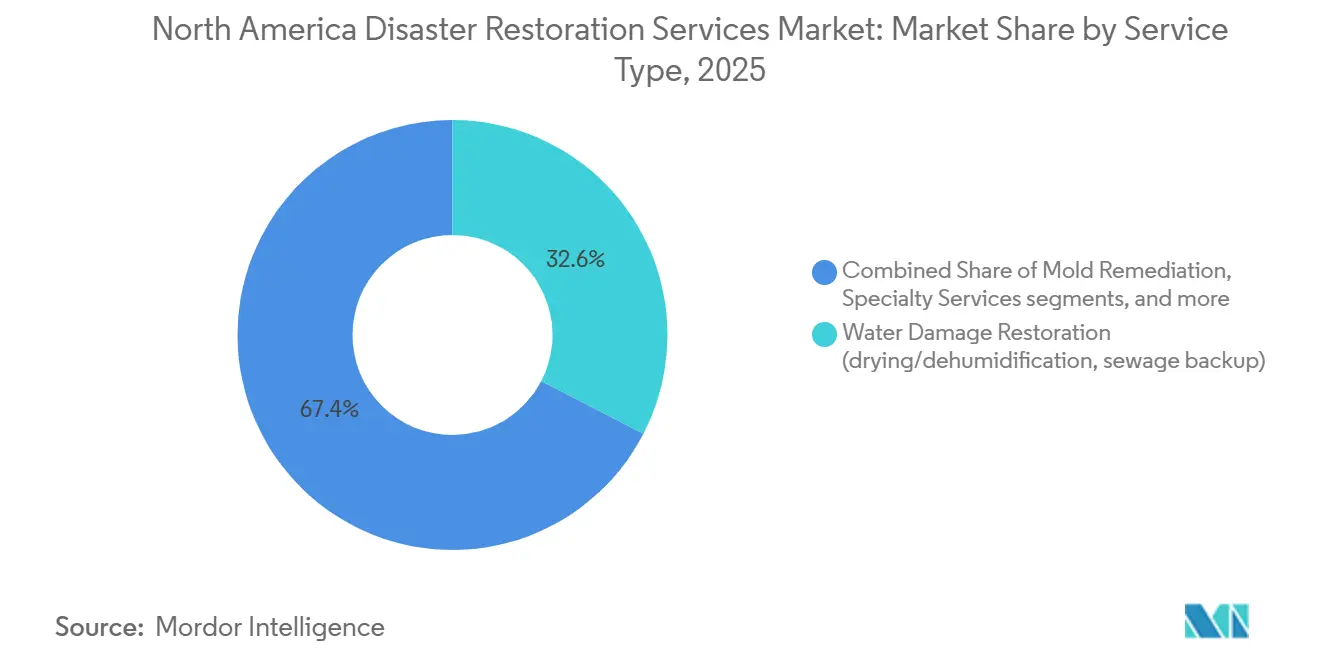
- Nach Dienstleistungsart entfiel im Jahr 2025 ein Anteil von 32,6 % des nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkts auf die Wasserschadenbehebung, während die Kategorie „Sonstige” voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 6,90 % bis 2031 sein wird.
- Nach Anwendung entfielen im Jahr 2025 53,5 % der Marktgröße des nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkts auf Gewerbe- und Industrieimmobilien, während Wohnimmobilien voraussichtlich das am schnellsten wachsende Anwendungssegment mit einer CAGR von 5,50 % bis 2031 sein werden.
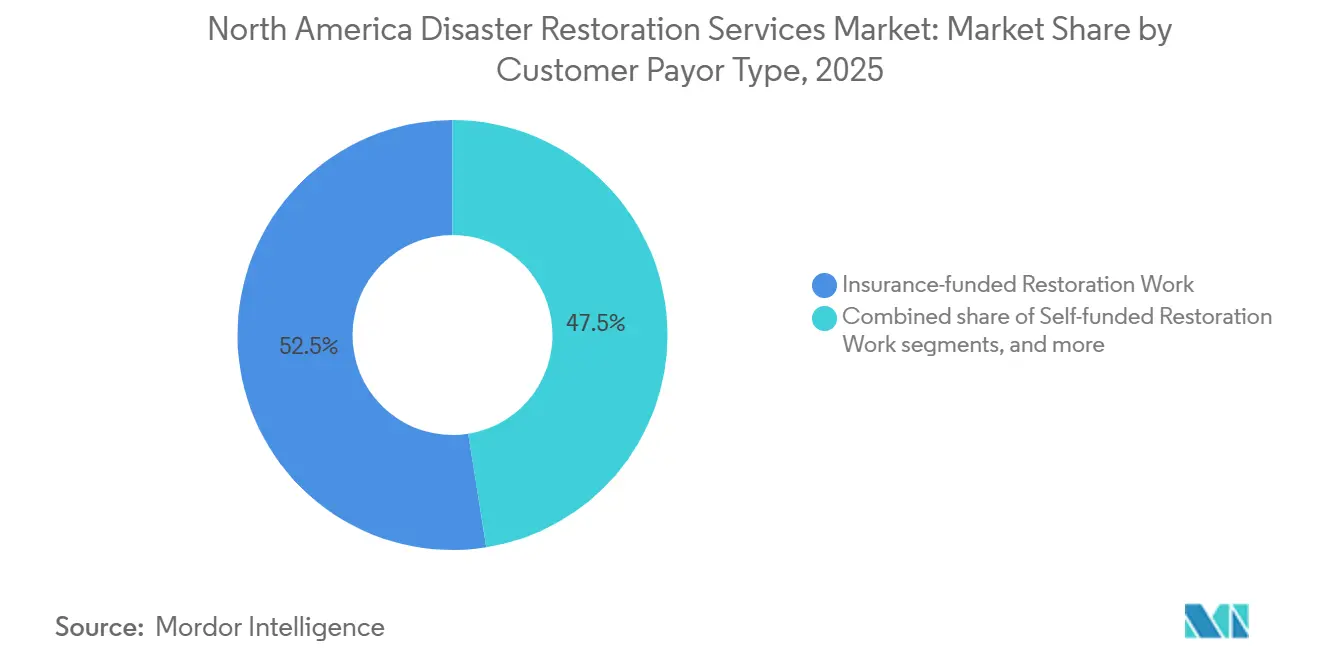
- Nach Kunden-/Zahlertyp entfielen im Jahr 2025 52,5 % des Marktumsatzes auf versicherungsfinanzierte Arbeiten, während öffentlich und staatlich finanzierte Arbeiten voraussichtlich das am schnellsten wachsende Zahlersegment mit einer CAGR von 5,60 % bis 2031 sein werden.
- Nach Geografie entfielen im Jahr 2025 89,10 % des Marktumsatzes auf die Vereinigten Staaten, während Mexiko voraussichtlich der am schnellsten wachsende geografische Markt mit einer CAGR von 5,70 % bis 2031 sein wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Nordamerika Katastrophenschadensbehebungs-Dienstleistungsmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Zunehmende Sekundärgefahrenverluste in Wildfeuer- und schweren konvektiven Sturmkorridoren | +1.4% | Westliche Bundesstaaten der Vereinigten Staaten, Süden der Vereinigten Staaten, Mittlerer Westen, Great Plains, kanadische Prärien und British Columbia | Kurzfristig (≤ 2 Jahre) |
| Alternde Gebäude und aufgeschobene Instandhaltung erhöhen die Häufigkeit von Wasserschäden | +1.1% | Nordamerika, mit Schwerpunkt auf dem Nordosten der Vereinigten Staaten, dem Mittleren Westen und älteren kanadischen Stadtgebieten | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Versicherungsansprüchen und bevorzugte Auftragnehmerweiterleitung | +0.8% | Vereinigte Staaten und Kanada, insbesondere in Ballungsräumen und Vororten mit hohem Auftragsvolumen | Mittelfristig (2–4 Jahre) |
| Expansion von Franchise- und Katastrophenkapazitäten in unterversorgte Sekundärmärkte | +0.6% | Südosten der Vereinigten Staaten, Mittlerer Westen, Mountain West, kanadische Prärien und atlantische Provinzen | Mittelfristig (2–4 Jahre) |
| Investitionen in Resilienz, Bauvorschriften und öffentliche Wiederherstellung erweitern den Wiederherstellungsumfang | +0.4% | Nordamerika, insbesondere FEMA-ausgewiesene Katastrophengebiete sowie Küsten- und Wildland-Stadtrand-Grenzgebiete | Langfristig (≥ 4 Jahre) |
| Intelligente Leckageerkennung und Vorschadenüberwachung schaffen wiederkehrende Wiederherstellungsverträge | +0.3% | Nordamerika, mit früher Einführung bei Gewerbe- und Mehrfamilienimmobilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Sekundärgefahrenverluste in Wildfeuer- und schweren konvektiven Sturmkorridoren
Waldbrände, schwere konvektive Stürme, Hagel und Überschwemmungen durch atmosphärische Flüsse erhöhen die Wiederherstellungsnachfrage in weiten Teilen Nordamerikas. Die Vereinigten Staaten verzeichneten im Jahr 2025 23 Milliarden-Dollar-Katastrophen bei Wetter- und Klimakatastrophen, darunter 21 schwere konvektive Wetterereignisse, mit direkten Verlusten von 115 Milliarden USD. Der Waldbrandkomplex in Los Angeles im Januar 2025 verursachte Verluste von 61,2 Milliarden USD und setzte die lokale Wiederherstellungskapazität dauerhaft unter Druck. Eine Studie aus dem Jahr 2025 in Geophysical Research Letters bezifferte die Wahrscheinlichkeit, dass die Wetter- und Klimakatastrophenverluste der Vereinigten Staaten im Zeitraum 2026 bis 2030 1 Billion USD übersteigen, auf über 50 %. Diese Ereignisse erhöhen die Nachfrage nach Notfallschadensminderung, Reinigung, Wiederaufbau und Inhaltswiederherstellungsdiensten. Betreiber mit Ausrüstung, zertifizierten Einsatzteams und überregionaler Kapazität können Aufträge annehmen, die kleinere lokale Unternehmen möglicherweise nicht bewältigen können. Der nordamerikanische Katastrophenschadensbehebungs-Dienstleistungsmarkt profitiert, wenn Versicherernetzwerke Auftragnehmer benötigen, die in betroffenen Gebieten schnell reagieren können. Dieser Treiber stärkt auch den Wert etablierter Franchise- und Großschadennetzwerke während längerer Wiederherstellungsphasen.
Alternde Gebäude und aufgeschobene Instandhaltung erhöhen die Häufigkeit von Wasserschäden
Alternde Wasser-, Regenwasser- und Abwassersysteme schaffen eine beständige Quelle für Wiederherstellungsarbeiten außerhalb großer Katastrophenphasen. Die ASCE (American Society of Civil Engineers) vergab der Regenwasserinfrastruktur der Vereinigten Staaten die Note D und der Abwasserinfrastruktur die Note D+ in ihrem Bericht von 2025[1].American Society of Civil Engineers, „Infrastruktur-Berichtszeugnis 2025 für Amerika”, American Society of Civil Engineers, asce.org. Derselbe Bericht identifizierte eine nationale Infrastrukturinvestitionslücke von 3,7 Billionen USD. Rohrbrüche, Abwasserrückstaus und Feuchtigkeitseindringen erfordern Trocknungs-, Reinigungs- und Sanierungsarbeiten in Wohn- und Gewerbegebäuden. Der National Park Service meldete im Haushaltsjahr 2025 einen aufgeschobenen Wartungs- und Reparaturbedarf von 24 Milliarden USD für mehr als 70.000 Anlagen. Auftragnehmer nutzen Feuchtigkeitskartierung, Wärmebildgebung und Trocknungsgeräte, um Schäden zu dokumentieren und das Schimmelrisiko zu kontrollieren. Der nordamerikanische Katastrophenschadensbehebungs-Dienstleistungsmarkt verfügt daher über eine wiederkehrende Nachfragebasis, die nicht auf wetterbedingte Ansprüche beschränkt ist. IICRC-Standards und Arbeitssicherheitsanforderungen begünstigen Unternehmen, die formale Schulungs- und Dokumentationsprozesse aufrechterhalten.
Digitalisierung von Versicherungsansprüchen und bevorzugte Auftragnehmerweiterleitung
Digitale Anspruchsprozesse verändern die Art und Weise, wie Versicherer Wiederherstellungsarbeiten zuweisen, bepreisen und prüfen. Versicherer und Drittanbieter-Administratoren bewerten Auftragnehmer nach Reaktionszeit, Dokumentation, Compliance und Kostenkontrolle. Diese Anforderungen verschaffen Betreibern einen Vorteil, die strukturierte digitale Aufzeichnungen für jeden Anspruch bereitstellen können. PuroClean Disaster Services setzte im Januar 2026 eine agentische KI-Plattform ein, um die Arbeit über sieben Versicherungsträger-Richtlinienrahmen hinweg zu standardisieren. SERVPRO startete im März 2026 die mobile Anwendung Ready Plan, um Gewerbekunden dabei zu helfen, Immobilieninformationen zu speichern und nach einem Schadensfall lokale Franchisebetriebe zu kontaktieren. Diese Systeme können die Einsatzzeiten verkürzen und die Konsistenz der Anspruchsinformationen verbessern. Auftragnehmer ohne prüfungssichere Aufzeichnungen können in bevorzugten Auftragnehmer-Programmen weniger Möglichkeiten erhalten. Dieser Wandel unterstützt Technologieinvestitionen im gesamten nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkt. Er macht technologische Kompetenz auch wichtiger für die Aufrechterhaltung des versicherungsgeleiteten Auftragsvolumens.
Expansion von Franchise- und Katastrophenkapazitäten in unterversorgte Sekundärmärkte
Lücken zwischen Schadenexposition und zertifizierter Auftragnehmerkapazität schaffen Chancen in Sekundärstädten und ländlichen Märkten. Nationale Franchisesysteme schließen diese Lücken durch neue Standorte und Akquisitionen. ServiceMaster Restore unterzeichnete im Jahr 2025 achtzehn Franchiseverträge und eröffnete fünfundzwanzig Standorte. Das Unternehmen plant 52 weitere Eröffnungen im Jahr 2026, mit Investitionsschwerpunkt im Südosten und Mittleren Westen. ServiceMaster Recovery Management fügte im April 2026 drei kommerzielle Großschadenstandorte in Milwaukee, Columbus und Tacoma hinzu. Liberty Restoration Group schloss im Jahr 2026 zwei Akquisitionen ab, um eine Mehrstandort-Plattform im Mittleren Westen innerhalb des ServiceMaster Restore-Systems aufzubauen. Lokale Kapazitäten können Reaktionsverzögerungen reduzieren und Versicherern helfen, Anspruchszyklen bei Wetterereignissen zu steuern. Der nordamerikanische Katastrophenschadensbehebungs-Dienstleistungsmarkt gewinnt an Abdeckung, wo Franchise- und regionale Betreiber zertifizierte Einsatzteams aufbauen können. Die Expansion ermöglicht es größeren Plattformen auch, Einsatzteams in benachbarten Märkten zu mobilisieren.[2]Statistikbehörde der Vereinigten Staaten für Arbeit, „Berufsausblick-Handbuch, Heizungs-, Klima- und Kältetechniker und -installateure”, Statistikbehörde der Vereinigten Staaten für Arbeit, bls.gov.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Rückzug der Versicherung, Deckungslücken und Reibungsverluste bei der Schadensregulierung | -0.7% | Nordamerika, insbesondere Kalifornien, Florida, Louisiana, Küstengebiete und Wildland-Stadtrand-Grenzgebiete | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Technikern und Wiederaufbaugewerken | -0.6% | Nordamerika, insbesondere bei Katastrophenhäufungen, in Ballungsräumen des Sun Belt und in Sekundärmärkten | Mittelfristig (2–4 Jahre) |
| Steigende Ausrüstungs-, Material-, Arbeits- und Compliance-Kosten komprimieren die Margen | -0.4% | Nordamerika, mit stärkerem Druck in Kalifornien, New York und dem pazifischen Nordwesten | Mittelfristig (2–4 Jahre) |
| Nachfragevolatilität und Kapazitätsmismatch zwischen Katastrophenhäufungen und normalen Perioden | -0.3% | Nordamerika, insbesondere Hurrikan-, Wildfeuer- und Schwersturmkorridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückzug der Versicherung, Deckungslücken und Reibungsverluste bei der Schadensregulierung
Der Rückzug von Versicherungsschutz kann den Pool finanzierter Wiederherstellungsarbeiten in Hochrisikogebieten verringern. NAIC-Daten zeigten, dass die von Unternehmen initiierten Nichtverlängerungsquoten für Hausbesitzerversicherungen zwischen 2018 und 2025 in vier großen Regionen der Vereinigten Staaten um 96 % bis 216 % gestiegen sind. Ein NAIC-Papier aus dem Jahr 2025 berichtete, dass sieben große kalifornische Hausbesitzerversicherer, die 35 % des Staatsmarkts repräsentieren, zwischen 2023 und 2025 keine neuen Policen mehr zeichneten. Das Papier berichtete auch, dass der nationale Anteil nicht versicherter Hausbesitzer von 5 % im Jahr 2019 auf 12 % im Jahr 2023 gestiegen ist. In Kalifornien stieg die Risikoexposition im Restmarkt von 50.000 im Jahr 2023 auf mehr als 320.000 Ende 2025. Wiederherstellungsunternehmen können auf verzögerte, strittige oder nicht verfügbare Erstattungen stoßen, wenn der Versicherungsschutz begrenzt ist. Geringere Erstattungen können die Marge und Investitionen in den Gebieten mit den häufigsten Sachschäden einschränken. Der nordamerikanische Katastrophenschadensbehebungs-Dienstleistungsmarkt ist von dieser Einschränkung am direktesten in Wildfeuer- und Küstenkatastrophenkorridoren betroffen. Die NAIC-Datenerhebung zu Hausbesitzerversicherungen auf Postleitzahlenebene für den Zeitraum 2018 bis 2025 könnte künftige politische und regulatorische Entscheidungen beeinflussen.
Mangel an zertifizierten Technikern und Wiederaufbaugewerken
Ein Mangel an ausgebildeten Technikern begrenzt die Anzahl der Aufträge, die Wiederherstellungsunternehmen bei größeren Schadensereignissen abschließen können. Associated Builders and Contractors erklärte, dass der Bausektor der Vereinigten Staaten im Jahr 2025 439.000 neue Nettomitarbeiter benötigte und im Jahr 2026 weitere 349.000 zusätzliche Mitarbeiter benötigt. Wiederherstellungsarbeiten sind auf zertifizierte Trocknungsspezialisten, Schimmelbeseitiger, Wiederaufbaugewerke und andere Fachkräfte angewiesen. Das Statistikamt der Vereinigten Staaten für Arbeit prognostiziert ein Beschäftigungswachstum von 8 % für Heizungs-, Klima- und Kältetechniker sowie -installateure zwischen 2024 und 2034. Für diesen Beruf werden in diesem Zeitraum voraussichtlich 40.100 jährliche Stellenangebote entstehen. JLL erklärte unter Berufung auf Schätzungen des Bildungsministeriums der Vereinigten Staaten, dass bis 2030 2,1 Millionen Fachhandwerkerstellen unbesetzt bleiben könnten. Arbeitskräfteengpässe verschärfen sich, wenn mehrere Katastrophenereignisse zeitlich nah beieinander auftreten. Unternehmen können auf Subunternehmer zurückgreifen, was die Protokollkonsistenz und Terminplanung erschweren kann. Der nordamerikanische Katastrophenschadensbehebungs-Dienstleistungsmarkt ist daher auf Personalentwicklung und Zertifizierungskapazitäten angewiesen. Der Personaldruck trägt auch zu den Lohnkosten in normalen Nachfrageperioden bei.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Wasserschäden führend, Auslagerungs- und Inhaltsdienstleistungen beschleunigen sich
Die Wasserschadenbehebung machte im Jahr 2025 32,6 % der Marktgröße des nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkts aus. Das Segment umfasst Trocknung, Entfeuchtung, Abwasserrückstaubeseitigung und Feuchtigkeitsminderung. Alternde Rohrleitungssysteme verursachen häufige Schäden in Wohn-, Gewerbe- und öffentlichen Gebäuden. Schwere Stürme und Überschwemmungen durch atmosphärische Flüsse erhöhen ebenfalls den Bedarf an Wasserentfernung und Trocknungsarbeiten. Unvollständige Trocknung kann zu Schimmelbildung führen, was den Umfang eines ursprünglichen Anspruchs ausweiten kann. Die Wasserschadenbehebung ist daher sowohl mit alltäglichen Immobilienwartungsproblemen als auch mit wetterbedingten Ereignissen verknüpft. Auftragnehmer nutzen Feuchtigkeitskartierung, Wärmebildgebung und dokumentierte Trocknungsverfahren, um den erforderlichen Arbeitsumfang zu definieren. IICRC-S500-Standards leiten professionelle Wasserschadenbehebungspraktiken.[3]Institut für Inspektions-, Reinigungs- und Wiederherstellungszertifizierung, „IICRC S500 Standard für professionelle Wasserschadenbehebung und IICRC S700 Standard für professionelle Feuer- und Rauchschadenbehebung”, Institut für Inspektions-, Reinigungs- und Wiederherstellungszertifizierung, iicrc.org.
Die Kategorie „Sonstige” ist der am schnellsten wachsende Dienstleistungstyp mit einer CAGR von 6,90 % bis 2031. Die Kategorie umfasst Inhaltswiederherstellung, Auslagerung, Reinigung und Lagerdienstleistungen. Versicherer verlangen zunehmend Inhaltsinventare und Auslagerungsdienstleistungen für große Wasser- und Brandschäden. Diese Dienstleistungen fügen Arbeit hinzu, die eher der Versicherungsaktivität als nur größeren Katastrophenereignissen folgen kann. Feuer- und Rauchwiederherstellung hat auch höhere Auftragswerte, da sie spezialisierte Dekontamination, Geruchsbekämpfung und Inhaltsreinigung erfordert. IICRC-S700-Standards leiten Feuer- und Rauchwiederherstellungsprozesse. Spezialarbeiten können Asbestbeseitigung, Bleifarbensanierung und Umweltreinigung während des Wiederaufbaus umfassen. EPA- und OSHA-Anforderungen beeinflussen, wie Auftragnehmer diese Arbeiten verwalten. Diese Bandbreite an Dienstleistungen hilft Anbietern, einen breiteren Wiederherstellungsumfang nach Sachschäden zu unterstützen.


Nach Anwendung: Gewerbesegment verankert Umsatz, Wohnsegment beschleunigt sich
Gewerbe- und Industrieimmobilien machten im Jahr 2025 53,5 % des nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkts aus. Das Segment führte den Markt aufgrund größerer Projekte, starker Versicherungsdeckung und komplexer Wiederaufbauanforderungen an. Gesundheitseinrichtungen, Mehrfamilienimmobilien, Hotels, Regierungsgebäude und Industriestandorte haben jeweils unterschiedliche Reinigungs- und Dokumentationsanforderungen. Die Wiederherstellung an diesen Standorten erfordert häufig Eindämmung, Infektionskontrolle und Sicherheitsmaßnahmen sowie mehrphasigen Wiederaufbau nach Wasser-, Feuer-, Wetter- oder Umweltschäden. Etablierte bevorzugte Auftragnehmer- und Drittanbieter-Administratorbeziehungen generieren auch wiederkehrende verwaltete Reparaturaufträge von Versicherern und Immobilienverwaltern. Anbieter benötigen daher ausreichende Größe und geeignete Zertifizierungen, um große, komplexe Schäden zu bewältigen.
Wohnimmobilien sind die am schnellsten wachsende Anwendung mit einer CAGR von 5,50 % bis 2031. Steigende Hausersatzwerte können die Schadenshöhe nach einem Verlust erhöhen. Das Wachstum der Wildland-Stadtrand-Grenzgebiete setzt auch mehr Vorort- und Außenstadthäuser Waldbrandrisiken aus. Hausbesitzer nutzen zunehmend professionelle Wiederherstellungsdienste, anstatt Reparaturen selbst durchzuführen. ATI Restoration erklärte im Januar 2025, dass es sich auf die Wiederherstellung von Wohnimmobilien durch Versicherungen und TPA-Versicherungsträgerbeziehungen konzentriere. Auftragnehmerlizenzen und Schimmelbeseitigungsanforderungen variieren in den Vereinigten Staaten und kanadischen Provinzen. Anforderungen für den Umgang mit Blei und Asbest können die Komplexität von Wohnimmobilien-Wiederaufbauarbeiten weiter erhöhen. Unternehmen mit standardisierten Compliance-Programmen können diese unterschiedlichen Anforderungen besser bewältigen. Dies unterstützt die Expansion im Wohnbereich im gesamten nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkt.
Nach Kunden-/Zahlertyp: Versicherungsfinanzierung dominiert, öffentliche Aufträge wachsen am schnellsten
Versicherungsfinanzierte Arbeiten hielten im Jahr 2025 52,5 % der Marktgröße des nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkts. Sach- und Haftpflichtansprüche aus Hausbesitzer-, Gewerbegebäude- und Spezialversicherungslinien unterstützen diese Zahlerkategorie. Große Versicherer und verwaltete Reparaturnetzwerke nutzen bevorzugte Auftragnehmer-Programme, um Aufträge an qualifizierte Auftragnehmer weiterzuleiten. Diese Programme erfordern in der Regel IICRC-Zertifizierung, digitale Dokumentation und die Einhaltung von Versicherungsträger-Scoping- und Preisregeln. Versicherungsfinanzierung gibt größeren Anbietern eine etablierte Auftragsquelle an mehreren Standorten. Der Zahlerstrom ist weiterhin empfindlich gegenüber Versicherungsrückzügen in Hochrisikogebieten. Deckungsgrenzen oder Nichtverlängerungen können die Menge versicherter Arbeiten in betroffenen Regionen reduzieren. Versicherungsbeziehungen bleiben wichtig, da sie den Zugang zum größten Zahlersegment beeinflussen.
Öffentlich und staatlich finanzierte Arbeiten sind die am schnellsten wachsende Zahlerkategorie mit einer CAGR von 5,60 % bis 2031. FEMA Public Assistance unterstützt Trümmerbeseitigung, strukturelle Wiederherstellung, Versorgungsreparatur und öffentliche Gebäuderekonstruktion nach erklärten Katastrophen. FEMA genehmigte bis September 2025 mehr als 835 Millionen USD für Florida-Wiederherstellungsprojekte. Die Wiederherstellung nach Hurrikan Helene in North Carolina erhielt im Jahr 2025 mehr als 1 Milliarde USD an FEMA-Finanzierung. Diese Programme können Wiederherstellungsaktivitäten nach dem Ende der dringenden Reaktionsphase unterstützen. Selbstfinanzierte und direkt bezahlte Arbeiten expandieren ebenfalls dort, wo Versicherungsschutz schwerer zu erhalten ist. Immobilieneigentümer können diese Arbeiten direkt finanzieren oder Katastrophendarlehen der Small Business Administration nutzen. Öffentliche und selbstfinanzierte Aufträge schaffen alternative Nachfragequellen für den nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkt.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 89,1 % des Marktanteils des nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkts. Ein großes Sachversicherungssystem, häufig bundesstaatlich erklärte Katastrophen und eine breite Auftragnehmerbase stützen ihre Position. Der Südosten und die Golfküste generieren durch Hurrikanaktivitäten und Überschwemmungen eine hohe jährliche Nachfrage. FEMA-Wiederherstellungsfinanzierung nach Hurrikan Helene unterstützt die Auftragnehmeraktivität über die anfängliche Reaktionsphase hinaus. Kalifornien verzeichnete nach dem Waldbrandkomplex in Los Angeles im Januar 2025 eine starke Nachfrage nach Waldbrandwiederherstellung. Der Mittlere Westen und die Great Plains generierten auch Nachfrage durch Tornados und Hagelstürme. Der Nordosten hat wiederkehrenden Bedarf an Rohrbruchreparaturen, Wasserschäden und Schimmelminderung in alternden Wohn- und Gewerbegebäuden. FEMA-, EPA- und OSHA-Compliance-Anforderungen beeinflussen die Berechtigung für öffentliche Wiederherstellungsarbeiten.
Wetterbedingte versicherte Verluste erreichten im Jahr 2025 in Kanada 1,7 Milliarden USD. Der Eissturm in Ontario und Quebec Ende März generierte versicherte Verluste von 349,1 Millionen USD, unter Verwendung der im bereitgestellten Material angegebenen Währungsbeziehung von 2025. Versicherte Katastrophenverluste stiegen von 10 Milliarden USD im Zeitraum 2006 bis 2015 auf 26,4 Milliarden USD im Zeitraum 2016 bis 2025, unter Verwendung derselben angegebenen Währungsbeziehung. Alberta und British Columbia sind Wildfeuer- und Überschwemmungsrisiken ausgesetzt, während zentrale und östliche Provinzen Eis-, Frost- und schwere Gewitterverluste verzeichnen. First Onsite Property Restoration, DKI Services, On-Side Restoration und WINMAR sind in kanadischen Märkten tätig. Der Resilienzplan des Insurance Bureau of Canada fordert größere Investitionen in die kommunale Resilienzinfrastruktur. Provinzielle Versicherungssysteme und bundesstaatliche Katastrophenhilferegelungen prägen das lokale Betriebsumfeld.
Mexiko ist die am schnellsten wachsende Geografie im nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkt mit einer CAGR von 5,70 % bis 2031. Städtisches Wachstum und eine stärkere formelle Versicherungsnutzung unterstützen die professionelle Wiederherstellungsnachfrage in Mexiko-Stadt, Guadalajara und Monterrey. Die professionelle Wiederherstellungsbasis ist weniger entwickelt als in den Vereinigten Staaten und Kanada. Dies schafft Wachstumspotenzial von einem kleineren Ausgangspunkt aus. Wachsendes Immobilieneigentum der Mittelschicht kann die Nachfrage nach formellen Immobilienreparaturdienstleistungen erhöhen. Franchise-Marken aus den Vereinigten Staaten und Kanada könnten eine Chance haben, wenn sie sich an lokale regulatorische und betriebliche Bedingungen anpassen. Infrastrukturbedarf und ein sich entwickelndes Auftragnehmer-Zertifizierungssystem können das Tempo der formellen Dienstleistungseinführung beeinflussen. Die geografische Chance bleibt an Verbesserungen beim Versicherungszugang, lokaler Kapazität und Immobilienschutzpraktiken gebunden.
Wettbewerbslandschaft
Der nordamerikanische Katastrophenschadensbehebungs-Dienstleistungsmarkt ist fragmentiert, mit Tausenden unabhängiger und regionaler Auftragnehmer neben nationalen Franchisesystemen und Großschadenspezialisten. SERVPRO, BELFOR und ServiceMaster Restore haben eine breite Abdeckung in den Vereinigten Staaten. SERVPRO meldete im Jahr 2026 2.390 Franchisebetriebe in den Vereinigten Staaten und Kanada, ein Anstieg von 12 % gegenüber den vorangegangenen drei Jahren. Nationale Unternehmen konkurrieren durch Reaktionskapazität, Versicherungsbeziehungen, Technologie und zertifizierte Belegschaften. Unabhängige und regionale Unternehmen konkurrieren stark durch lokales Wissen und etablierte Versicherungsbeziehungen. Private Equity unterstützt die Konsolidierung unter Franchise- und regionalen Betreibern. Liberty Restoration Group wurde im Jahr 2025 gegründet und schloss im Jahr 2026 zwei Akquisitionen ab, um ihre Betriebsplattform im Mittleren Westen aufzubauen. Diese Aktivität kann größere Mehrmarktanbieter mit gemeinsamer Verwaltung und einsetzbaren Arbeitsressourcen schaffen.
Technologie und Dokumentation gewinnen bei Wiederherstellungsdienstleistungsaufträgen zunehmend an Bedeutung. PuroClean Disaster Services führte im Januar 2026 eine agentische KI-Plattform ein, die die Compliance über sieben Versicherungsträger-Richtlinienrahmen hinweg unterstützt. SERVPRO startete im März 2026 seine Ready Plan-Anwendung, um Gewerbekunden dabei zu helfen, Immobilieninformationen zu pflegen und lokale Franchisebetriebe während eines Notfalls zu kontaktieren. Diese Schritte zeigen, wie Betreiber schnellere Einsätze und konsistentere Anspruchsdokumentation anstreben. IICRC-Zertifizierungen, EPA-Anforderungen und OSHA-Sicherheitsanforderungen bleiben wichtige Zugangsvoraussetzungen für bevorzugte Auftragnehmer- und öffentliche Sektorarbeiten. Drohnenbasierte Standorterfassung und KI-gestützte Umfangsentwicklung können die Zeit von der Schadensmeldung bis zur Schätzungsgenehmigung verkürzen. Unternehmen, die in diese Werkzeuge investieren, können ihre Position bei Versicherern und nationalen Konten stärken.
Wettbewerbschancen bestehen weiterhin bei unterversicherten und selbst zahlenden Arbeiten, Immobilienüberwachung und unterversorgten Sekundärstädten. ServiceMaster Restore plant im Jahr 2026 52 neue Standorte nach 18 Franchiseverträgen und 25 Eröffnungen im Jahr 2025. ServiceMaster Recovery Management erweiterte sein Großschadensnetzwerk im April 2026 durch neue Bezeichnungen in Milwaukee, Columbus und Tacoma auf mehr als 400 Standorte. BluSky Restoration Contractors eröffnete im Januar 2026 einen Standort in Nordillinois, um die Gebiete Chicago, Milwaukee und das südliche Wisconsin zu unterstützen. ATI Restoration konzentrierte sich im Jahr 2025 auch auf die Wiederherstellung von Wohnimmobilien durch Versicherungen und Versicherungsträgerbeziehungen. Diese Strategien kombinieren geografische Abdeckung, Gewerbekontenentwicklung und Versichererzugang. Der nordamerikanische Katastrophenschadensbehebungs-Dienstleistungsmarkt bleibt wettbewerbsintensiv, da lokale Reaktionsfähigkeit neben nationaler Größe weiterhin wichtig ist.
Marktführer im nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkt
SERVPRO Industries, LLC
BELFOR Holdings, Inc.
ServiceMaster Restore
First Onsite Property Restoration
ATI Restoration
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Liberty Restoration Group schloss die Übernahme von ServiceMaster Restoration Services by KRS ab und fügte drei Büros in Peoria und Bloomington, Illinois, sowie Milwaukee, Wisconsin, hinzu. Die Transaktion markierte Libertys zweite Übernahme im Jahr 2026, nach der Übernahme von ServiceMaster of Columbia im April, und erweiterte seine ServiceMaster Restore-Plattform auf acht Märkte in fünf Bundesstaaten des Mittleren Westens.
- April 2026: ServiceMaster Recovery Management erweiterte sein landesweites kommerzielles Katastrophenwiederherstellungsnetzwerk auf mehr als 400 Standorte durch die Hinzufügung von drei neu designierten Standorten in Milwaukee, Wisconsin, Columbus, Ohio, und Tacoma, Washington. Die Expansion stärkt die Großschaden- und Katastropheneinsatzabdeckung von SRM für gewerbliche Immobilieneigentümer in diesen Märkten.
- April 2026: Liberty Restoration Group schloss die Übernahme von ServiceMaster of Columbia in Columbia, Missouri, ab und markierte damit die erste Übernahme des Unternehmens im Jahr 2026. Die Transaktion bildete den ersten Schritt in Libertys Expansion seiner Mehrmarkt-ServiceMaster Restore-Plattform, die anschließend durch die Übernahme von ServiceMaster Restoration Services by KRS im August erweitert wurde.


Berichtsumfang des nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkts
Der Bericht über den nordamerikanischen Katastrophenschadensbehebungs-Dienstleistungsmarkt ist segmentiert nach Dienstleistungsart (Wasserschadenbehebung, Feuer- und Rauchschadenbehebung und weitere), nach Anwendung (Wohnimmobilien und Gewerbe- & Industrieimmobilien), nach Kunden-/Zahlertyp (versicherungsfinanzierte Wiederherstellungsarbeiten und weitere) sowie nach Geografie (Vereinigte Staaten und weitere). Der Bericht bietet Marktgröße und Prognose in Wertangaben (USD) für alle oben genannten Segmente.
| Wasserschadenbehebung (Trocknung/Entfeuchtung, Abwasserrückstau) |
| Feuer- und Rauchschadenbehebung |
| Schimmelbeseitigung |
| Sturm-/Katastrophenwiederherstellung (Wind, Hagel, Überschwemmungsreaktion, Großschaden) |
| Biogefährdungs- und Traumareinigung (Tatortbereinigung, unbeaufsichtigter Tod, Infektionsreinigung) |
| Spezialdienstleistungen |
| Sonstige (Inhaltswiederherstellung, Auslagerung, Reinigung, Lagerung usw.) |
| Wohnimmobilien |
| Gewerbe- und Industrieimmobilien |
| Versicherungsfinanzierte Wiederherstellungsarbeiten |
| Selbstfinanzierte/Direktzahlungs-Wiederherstellungsarbeiten |
| Öffentlich/staatlich finanzierte Wiederherstellungsarbeiten |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Dienstleistungsart | Wasserschadenbehebung (Trocknung/Entfeuchtung, Abwasserrückstau) |
| Feuer- und Rauchschadenbehebung | |
| Schimmelbeseitigung | |
| Sturm-/Katastrophenwiederherstellung (Wind, Hagel, Überschwemmungsreaktion, Großschaden) | |
| Biogefährdungs- und Traumareinigung (Tatortbereinigung, unbeaufsichtigter Tod, Infektionsreinigung) | |
| Spezialdienstleistungen | |
| Sonstige (Inhaltswiederherstellung, Auslagerung, Reinigung, Lagerung usw.) | |
| Nach Anwendung | Wohnimmobilien |
| Gewerbe- und Industrieimmobilien | |
| Nach Kunden-/Zahlertyp | Versicherungsfinanzierte Wiederherstellungsarbeiten |
| Selbstfinanzierte/Direktzahlungs-Wiederherstellungsarbeiten | |
| Öffentlich/staatlich finanzierte Wiederherstellungsarbeiten | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert der Katastrophenschadensbehebungs-Dienstleistungen in Nordamerika?
Der Sektor ist im Jahr 2026 mit 20,9 Milliarden USD bewertet und soll bis 2031 einen Wert von 26,2 Milliarden USD erreichen.
Was treibt die Nachfrage nach Katastrophenschadensbehebungs-Dienstleistungen in Nordamerika an?
Schwere Wetterverluste, alternde Gebäudesysteme, versicherungsgeleitete Arbeiten und öffentliche Wiederherstellungsprogramme stützen die Nachfrage.
Welche Dienstleistungskategorie ist die größte in Nordamerika?
Die Wasserschadenbehebung war im Jahr 2025 mit einem Umsatzanteil von 32,6 % die größte Dienstleistungskategorie.
Welche Anwendung generiert den größten Umsatz für Wiederherstellungsauftragnehmer?
Gewerbe- und Industrieimmobilien generierten im Jahr 2025 mit 53,5 % den größten Anwendungsanteil.
Wie wichtig sind versicherungsfinanzierte Arbeiten für Wiederherstellungsanbieter?
Versicherungsfinanzierte Arbeiten machten im Jahr 2025 52,5 % des Umsatzes aus und bleiben die größte Zahlerkategorie.
Welches Land führt bei Wiederherstellungsdienstleistungen in Nordamerika?
Die Vereinigten Staaten führten die Region im Jahr 2025 mit 89,1 % des Umsatzes an, während Mexiko bis 2031 die am schnellsten wachsende Geografie war.
Seite zuletzt aktualisiert am:



