
Marktgröße und Marktanteile der Katastrophenwiederherstellungsdienste in Europa
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.87 Milliarden US-Dollar |
| Marktgröße (2026) | 7.19 Milliarden US-Dollar |
| Marktgröße (2031) | 9.31 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.30 % |
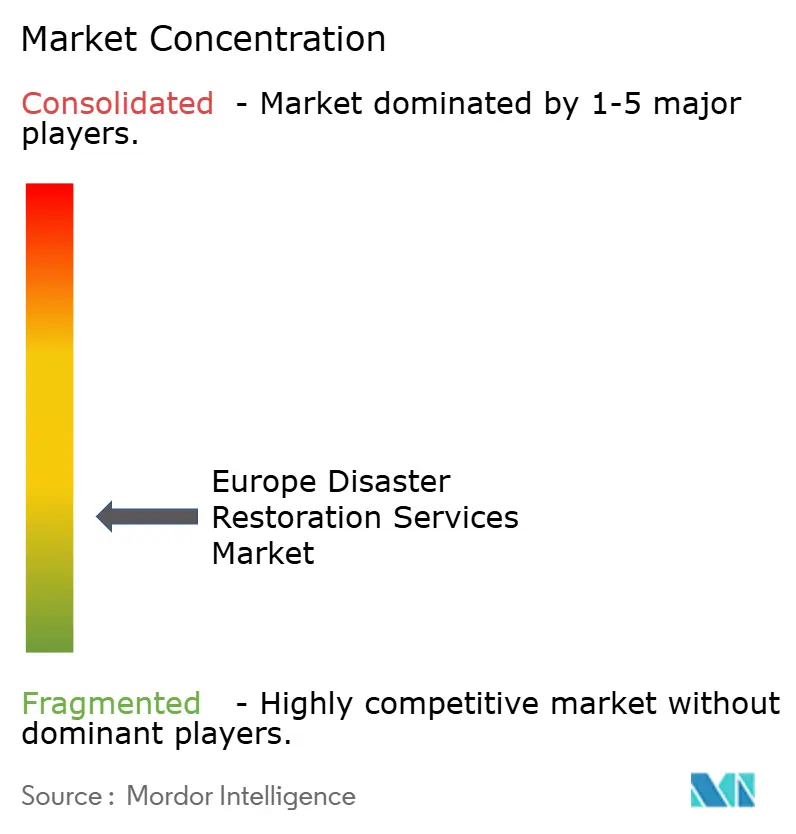
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Katastrophenwiederherstellungsdienste in Europa von Mordor Intelligence
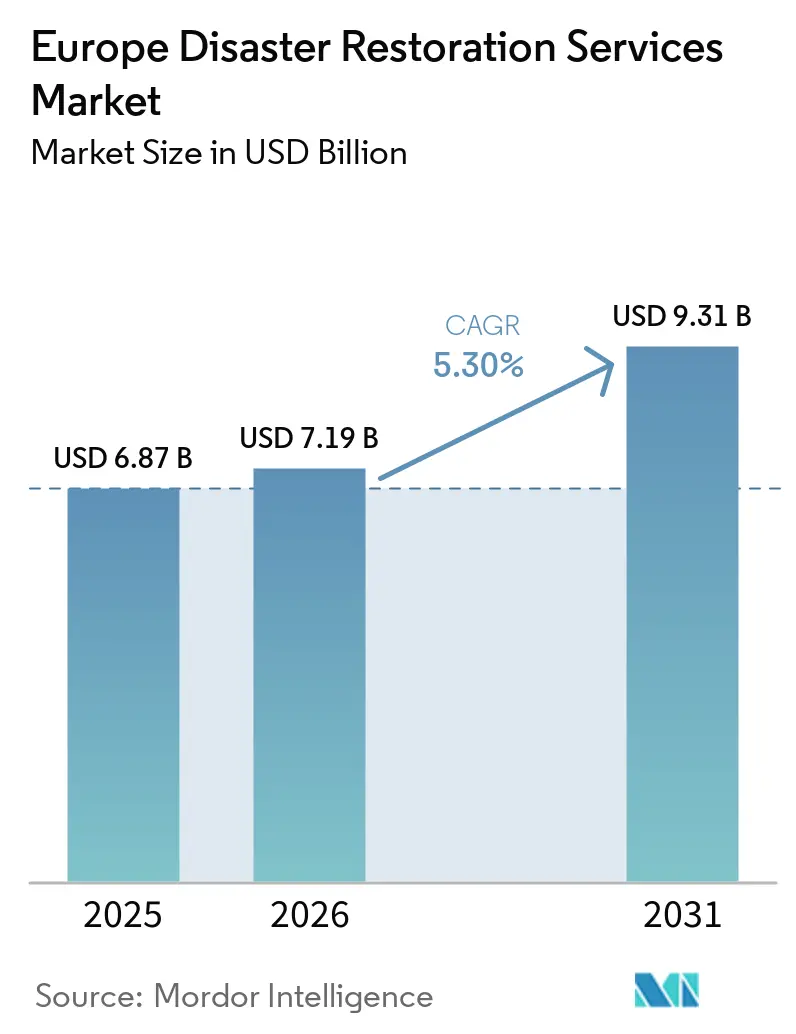
Die Marktgröße der Katastrophenwiederherstellungsdienste in Europa wird voraussichtlich von 6,87 Milliarden USD im Jahr 2025 und 7,19 Milliarden USD im Jahr 2026 auf 9,31 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 5,30 % verzeichnen.
Der Markt für Katastrophenwiederherstellungsdienste in Europa umfasst professionelle Einsatzmaßnahmen, Trocknung, Reinigung, Dekontamination und strukturelle Wiederherstellung nach Wasser-, Feuer-, Sturm-, Schimmel-, Biogefährdungs- und verwandten Schadensereignissen. Extremwetterereignisse weiten den Bedarf an schnellen Wiederherstellungskapazitäten in mehreren Ländern gleichzeitig aus. Alternde Gebäude und Wassernetze erzeugen zudem einen kontinuierlichen Strom wasserbezogener Schadensmeldungen, der nicht von einem einzelnen Wetterereignis abhängt. Versicherungen bleiben der Hauptweg, über den Sachschäden in vertraglich vereinbarte Wiederherstellungsarbeiten umgewandelt werden, während öffentliche Wiederaufbaufinanzierungen nach schweren Katastrophen eine weitere Nachfragequelle darstellen. Größere Betreiber stärken ihre Position durch Versicherungsbeziehungen, technische Zertifizierungen, digitale Schadenbearbeitung und grenzüberschreitende Einsatznetzwerke. Fachkräftemangel, Kostendruck bei Vorleistungen und Lücken im Katastrophenversicherungsschutz können den Umfang und den Wert der Arbeiten, die professionelle Auftragnehmer erreichen, begrenzen. Diese Bedingungen erhöhen auch den Wert etablierter Lieferantenpanels und zuverlässiger Einsatzkapazitäten. Diese Bedingungen steigern den Wettbewerbsvorteil von Anbietern mit Schnelleinsatzkapazität, Mehrgefahrenfähigkeiten und etablierten Versicherungs-/Behördenbeziehungen. Wachstumschancen bleiben an präventionsbezogene Dienstleistungen, nachhaltige Wiederherstellung und koordinierte Reaktionen auf länderübergreifende Ereignisse geknüpft.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart entfiel auf die Wasserschadenbeseitigung im Jahr 2025 ein Marktanteil von 32,6 % am Markt für Katastrophenwiederherstellungsdienste in Europa, während das Segment Sonstige (Inhaltswiederherstellung, Auslagerung, Reinigung, Lagerung usw.) voraussichtlich das am schnellsten wachsende sein wird, mit einer CAGR von 6,90 % bis 2031.
- Nach Anwendung entfielen auf Gewerbe- und Industrieimmobilien im Jahr 2025 53,3 % der Marktgröße der Katastrophenwiederherstellungsdienste in Europa, während Wohnimmobilien voraussichtlich das am schnellsten wachsende Anwendungssegment sein werden, mit einer CAGR von 5,50 % bis 2031.
- Nach Kunden-/Zahlertyp entfielen auf versicherungsfinanzierte Arbeiten im Jahr 2025 51,9 % des Marktumsatzes, während öffentlich und staatlich finanzierte Arbeiten voraussichtlich das am schnellsten wachsende Zahlersegment sein werden, mit einer CAGR von 5,60 % bis 2031.
- Nach Geografie entfiel auf Deutschland im Jahr 2025 ein Anteil von 24,2 % am Marktumsatz, während das übrige Europa voraussichtlich der am schnellsten wachsende geografische Markt sein wird, mit einer CAGR von 5,42 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zu Katastrophenwiederherstellungsdiensten in Europa
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Häufigere und schwerere Extremwetterereignisse | +1.8% | Gesamteuropäisch, am stärksten in Süd- und Mitteleuropa | Kurzfristig (≤ 2 Jahre) |
| Alternde Gebäude und Wasserinfrastruktur | +1.4% | Gesamteuropäischer Kern, insbesondere Italien, Rumänien, Bulgarien und Irland | Mittelfristig (2–4 Jahre) |
| Versicherungsgestützte Nachfrage nach professioneller Wiederherstellung | +1.2% | Nordwesteuropa, mit Ausweitung nach Südeuropa | Mittelfristig (2–4 Jahre) |
| Öffentliche Resilienz und Ausgaben für die Wiederherstellung kritischer Infrastruktur | +0.8% | EU-weit, am stärksten in von Katastrophen betroffenen Gebieten in Spanien, Italien und Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Sensorgestützte Prävention und höherwertige Einsatzverträge | +0.5% | Deutschland, Vereinigtes Königreich, Niederlande und nordische Länder | Langfristig (≥ 4 Jahre) |
| Kapazität für länderübergreifende Katastrophenereignisse | +0.3% | Gesamteuropäisch, insbesondere bei gleichzeitigen Großereignissen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Häufigere und schwerere Extremwetterereignisse
Die schnellere Erwärmung Europas erhöht den Bedarf an professioneller Wiederherstellung nach Überschwemmungen, Bränden, Dürren und schweren Stürmen. Mindestens 95 % Europas verzeichneten im Jahr 2025 überdurchschnittliche Jahrestemperaturen, während Waldbrände eine Rekordfläche von 1,034 Millionen Hektar verbrannten und 70 % der europäischen Flüsse unterdurchschnittliche Jahresabflüsse aufwiesen. Hitzewellen, Dürren und Überschwemmungen, die im Sommer 2025 25 % der EU-Regionen betrafen, verursachten kurzfristige Verluste von mindestens 46,5 Milliarden USD, und ihre Auswirkungen wurden bis 2029 auf 136,5 Milliarden USD prognostiziert[1]S. Usman, M. Parker und M. Vallat, "Dry-Roasted NUTS: Frühe Schätzungen der regionalen Auswirkungen der Extremwetterereignisse 2025," Universität Mannheim und Europäische Zentralbank, uni-mannheim.de.. Klimabedingte wirtschaftliche Verluste in der EU beliefen sich von 2020 bis 2024 im Durchschnitt auf 48,6 Milliarden USD pro Jahr, verglichen mit 9,3 Milliarden USD in den 1980er Jahren. Waldbrände in besiedelten Gebieten Deutschlands, der Niederlande und des Vereinigten Königreichs weiten den Wiederherstellungsbedarf über etablierte Überschwemmungs- und Brandschadenstandorte hinaus aus. Der Markt für Katastrophenwiederherstellungsdienste in Europa kann daher Nachfrage aus einem breiteren Spektrum an Immobilienrisiken und Standorten generieren. Betreiber, die nach verschiedenen Arten von Wetterereignissen sicher mobilisieren können, können Arbeiten übernehmen, die lokale Einzeldienstleister möglicherweise nicht bewältigen können.
Alternde Gebäude und Wasserinfrastruktur
Alternde Gebäude und Wasserinfrastruktur erzeugen regelmäßigen Wiederherstellungsbedarf durch Lecks, Rohrbrüche, Kanalrückstaus und Feuchtigkeitsschäden in Innenräumen. Italien meldete, dass mehr als 60 % der kommunalen Rohrleitungen vor mehr als 30 Jahren verlegt wurden und die Verteilungsverluste 42 % erreichten. Europäische Wasserversorger investierten im Jahr 2025 jährlich 39,6 Milliarden USD in die Infrastruktur, was 17,5 % mehr als im Jahr 2021 war, doch der Erneuerungsbedarf blieb erheblich. Eine wissenschaftliche Studie aus dem Jahr 2026 schätzte die jährlichen Wasserschadenreparaturkosten in schwedischen Wohngebäuden auf 946 Millionen USD unter Verwendung von Umrechnungskursen aus dem Jahr 2025. Alterungsbedingte Ausfälle verursachen wiederkehrende Arbeitslasten für Wiederherstellungsunternehmen. Diese Bedingung ist sowohl im städtischen als auch im regionalen Gebäudebestand vorhanden. Der Markt für Katastrophenwiederherstellungsdienste in Europa profitiert davon, weil Wasserschäden häufig spezialisierte Trocknung, Reinigung und Wiederherstellung erfordern, selbst wenn die ursprüngliche Ursache ein lokalisiertes Leck ist. Dieser Treiber unterstützt eine stetige Auftragslage bei Wohn- und Gewerbeimmobilien während des gesamten Prognosezeitraums.
Versicherungsgestützte Nachfrage nach professioneller Wiederherstellung
Versicherungsfinanzierung wandelt Sachschäden in professionell abgewickelte Arbeiten um und bleibt zentral für die Umsatzqualität von Wiederherstellungsunternehmen. Nur 17 % der Europäer verfügten im Jahr 2025 über eine Versicherung für Naturkatastrophen-Sachschäden, was zeigt, dass die Schutzlücke weiterhin groß war. Weniger als 20 % der klimabedingten wirtschaftlichen Verluste von 1980 bis 2024 waren privat versichert, während die versicherte Deckung hydrologischer Verluste bei knapp 15 % lag. Das niedrige Deckungsniveau begrenzt den unmittelbaren Pool finanzierter Arbeiten, lässt aber auch Raum für einen tieferen versicherten Wiederherstellungskanal, wenn sich der Immobilienschutz verbessert. Versicherer und Schadensregulierer nutzen zunehmend zugelassene Auftragnehmer-Panels, um Schadenkosten zu kontrollieren und Reparaturzeiten zu verkürzen. Diese Praxis unterstützt größere Anbieter, die Zertifizierung, zuverlässige Berichterstattung und integrierte Schadenabwicklungs-Workflows bieten. Der Markt für Katastrophenwiederherstellungsdienste in Europa wird folglich sowohl durch Versicherungseinkaufsentscheidungen als auch durch das Volumen der Sachschäden geprägt. Unternehmen, die vertrauensvolle Versicherungsbeziehungen pflegen, haben regelmäßigeren Zugang zu komplexen und höherwertigen Aufträgen.
Öffentliche Resilienzausgaben und Wiederherstellung kritischer Infrastruktur
Öffentliche Wiederaufbaufinanzierungen schaffen nach großen Katastrophen einen größeren und besser organisierten Nachfragekanal. Die Europäische Union mobilisierte 1,7 Milliarden USD über den EU-Solidaritätsfonds und RESTORE-Mittel für Spanien nach den DANA-Überschwemmungen in Valencia Ende 2024. Im Mai 2025 schlug die Europäische Kommission 303 Millionen USD für die Hochwasserhilfe in Österreich, Tschechien, Polen und der Slowakei vor. Die Kohäsionspolitik stellte im Programmzeitraum 2021 bis 2027 19,4 Milliarden USD für Klimaanpassung und Katastrophenrisikomanagement bereit. Staatliche Wiederaufbauprojekte können kritische Infrastruktur, vorübergehende Unterkünfte, Aufräumarbeiten und Wiederherstellungsarbeiten umfassen. Diese Verträge können längere Beschaffungszyklen und höhere Compliance-Anforderungen haben als private Schadensfälle. Öffentliche Wiederaufbauprogramme bieten daher qualifizierten Wiederherstellungsunternehmen einen zusätzlichen adressierbaren Nachfragekanal.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Fachkräftemangel und Zertifizierungsengpässe | -1.2% | Gesamteuropäisch, am stärksten in Deutschland, dem Vereinigten Königreich, den Niederlanden und dem von Katastrophen betroffenen Spanien | Kurzfristig (≤ 2 Jahre) |
| Volatile Material-, Energie- und Spezialausrüstungskosten | -0.9% | Gesamteuropäisch, konzentriert auf energieintensive Vorleistungskategorien | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Katastrophenversicherungsabdeckung und Schutzlücken | -0.6% | Süd- und Osteuropa, einschließlich Griechenland, Rumänien, Bulgarien und Italien | Langfristig (≥ 4 Jahre) |
| Knappheit an Wiederherstellungsressourcen bei gleichzeitigen Ereignissen | -0.3% | Gesamteuropäisch, ausgelöst durch gleichzeitige länderübergreifende Katastrophen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel und Zertifizierungsengpässe
Ein Mangel an ausgebildeten Wiederherstellungsfachkräften kann die Einsatzkapazität einschränken, wenn große Schadensfälle gleichzeitig auftreten. Fachkräftemangel schränkte im Jahr 2025 weiterhin die Fähigkeit des Bau- und verwandter Teilsektoren ein, die Nachfrage zu befriedigen. Der Anteil der Bauarbeiter im Alter von 50 Jahren und älter steigt in den EU-Ländern, was den Bedarf an der Ersetzung erfahrener Arbeitskräfte erhöht. Das Baugewerbe steht seit vielen Jahren auf der EU-Liste der Mangelberufe, und grüne sowie digitale Anforderungen schaffen neue Qualifikationsbedarfe. Das Problem ist in der Wiederherstellung schwieriger, da die Arbeit möglicherweise Qualifikationen in den Bereichen Trocknung, Schimmelbeseitigung, Asbesthandhabung und strukturelle Wiederherstellung erfordert. Fachkräftemangel erhöht das Risiko von Projektverzögerungen und einer größeren Abhängigkeit von Subunternehmern. Er ist besonders akut nach großen Ereignissen, wenn dieselben Gewerke sowohl für Reparatur als auch für Wiederaufbau benötigt werden. Der Markt für Katastrophenwiederherstellungsdienste in Europa benötigt eine größere und besser qualifizierte Belegschaft, um die Nachfrage nach Katastrophen in abgeschlossene Umsätze umzuwandeln.[2]Europäisches Bauobservatorium, "Analytischer Bericht 2025 zu Qualifikationen im Bauwesen," Europäisches Bauobservatorium, ebc-construction.eu.
Volatile Material-, Energie- und Spezialausrüstungskosten
Höhere Material-, Energie- und Ausrüstungskosten können die Margen bei Wiederherstellungsaufträgen mit festen oder versicherungsvereinbarten Sätzen verringern. Vom britischen Regierung im März 2025 veröffentlichte Daten zeigten einen Anstieg der Importpreise für gesägtes oder gehobeltes Holz um 11,5 % in den vorangegangenen zwölf Monaten und einen Anstieg der Preise für elektrische Warmwasserbereiter um 8,1 %. Trocknung, Dekontamination und Sanierung in kontrollierten Umgebungen erfordern Energie und Spezialausrüstung. Kostendruck kann die Auftragspreisgestaltung für Auftragnehmer schwieriger machen. Versicherer können Gebührensätze jährlich oder seltener neu verhandeln, was eine zeitliche Lücke schafft, wenn die Vorleistungskosten schneller steigen. Der Markt für Katastrophenwiederherstellungsdienste in Europa ist gefährdet, wenn Auftragnehmer höhere Kosten nicht an Kunden weitergeben können. Lieferantendiversifizierung und Ausrüstungsmanagement sind daher wichtig für die Margenerhaltung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Wasserschadenbeseitigung führte den Dienstleistungsmix an
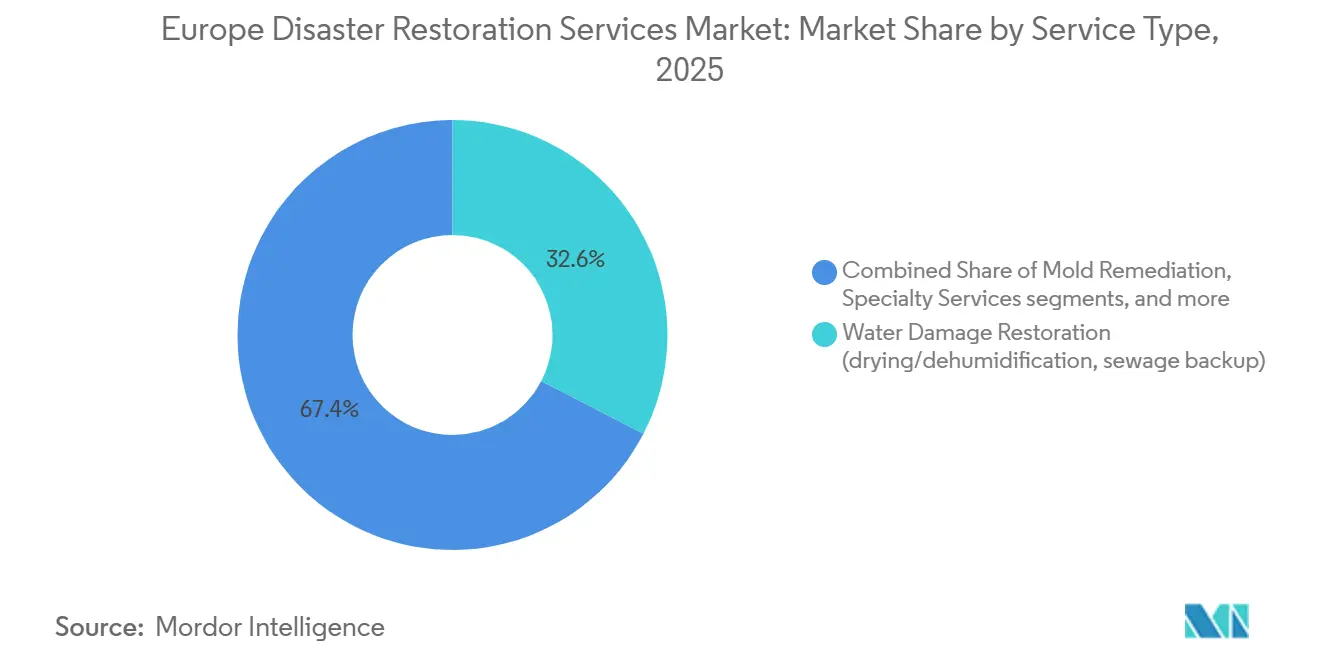
Die Wasserschadenbeseitigung hielt im Jahr 2025 einen Marktanteil von 32,6 % am Markt für Katastrophenwiederherstellungsdienste in Europa. Ihre Position spiegelt Rohrbrüche, Kanalrückstaus, Überschwemmungsschäden und Feuchtigkeitsprobleme in alternden Gebäuden wider. Erhebliche Lecks können Trocknung, Dekontamination, Reinigung und strukturelle Wiederherstellung erfordern. Das große Wasserschadensegment spiegelt die Häufigkeit von Rohrbrüchen, Kanalrückstaus, Überschwemmungen und feuchtigkeitsbedingten Schäden an europäischen Immobilien wider.[3]A. Auld und D. Langhorn, "Projektion zukünftiger Überschwemmungsschäden an gewerblichen Vermögenswerten in Europa: Die Rolle von Vorsorgemaßnahmen," doi.org.
Die Feuer- und Rauchschadenbeseitigung bildete einen der größten Dienstleistungspools, unterstützt durch die schwere EU-Waldbrandsaison 2025. Die Schimmelbeseitigung gewinnt an Nachfrage, wenn Wasserschäden nicht vollständig behoben werden und Feuchtigkeit in älteren Gebäuden eingeschlossen ist. Die Kategorie Sonstige, einschließlich Inhaltswiederherstellung, Auslagerung, Reinigung und Lagerung, war die am schnellsten wachsende Dienstleistungsart mit einer CAGR von 6,90 % bis 2031. Versicherer können die Bergung von Inhalten anstelle von Ersatz genehmigen, um Schadenkosten zu kontrollieren. BELFORs RED ALERT®-Programm veranschaulicht, wie Notfallrahmen versicherten Kunden bei einem Großereignis vorrangigen Zugang verschaffen knnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Gewerbe- und Industrieimmobilien hielten den größten Anteil
Gewerbe- und Industrieanwendungen machten im Jahr 2025 53,3 % des Marktanteils der Katastrophenwiederherstellungsdienste in Europa aus. Gewerbeimmobilien haben höhere Expositionswerte, engere Ausfallzeitanforderungen und komplexere Wiederherstellungsbedarfe. Ein wissenschaftlicher Vorabdruck aus dem Jahr 2025 ergab, dass Gewerbeimmobilien trotz eines kleineren Anteils am Gebäudebestand 28 % bis 50 % der Überschwemmungsschadensansprüche bei großen europäischen Ereignissen ausmachten. Beschaffungsstrukturen von Versicherern und Schadensregulierern bevorzugen zertifizierte Anbieter mit zuverlässiger Berichterstattung, technischer Tiefe und digitalen Workflows.
Wohnanwendungen entwickelten sich zum am schnellsten wachsenden Anwendungssegment mit einer CAGR von 5,50 % bis 2031. Steigende Versicherungsdurchdringung in Mittel- und Osteuropa unterstützt die Wohnnachfrage. Wasseraustrittsschäden in Mehrfamilienhäusern schaffen einen kontinuierlichen Bedarf an lokalem Notfalleinsatz. Wohnaufträge sind geografisch stärker verteilt und weniger auf große Auftragnehmer konzentriert. Der Markt für Katastrophenwiederherstellungsdienste in Europa kombiniert höherwertige Gewerbeprojekte mit einer breiten Basis an Wohnarbeiten.
Nach Kunden-/Zahlertyp: Versicherungsfinanzierung blieb der Hauptumsatzkanal
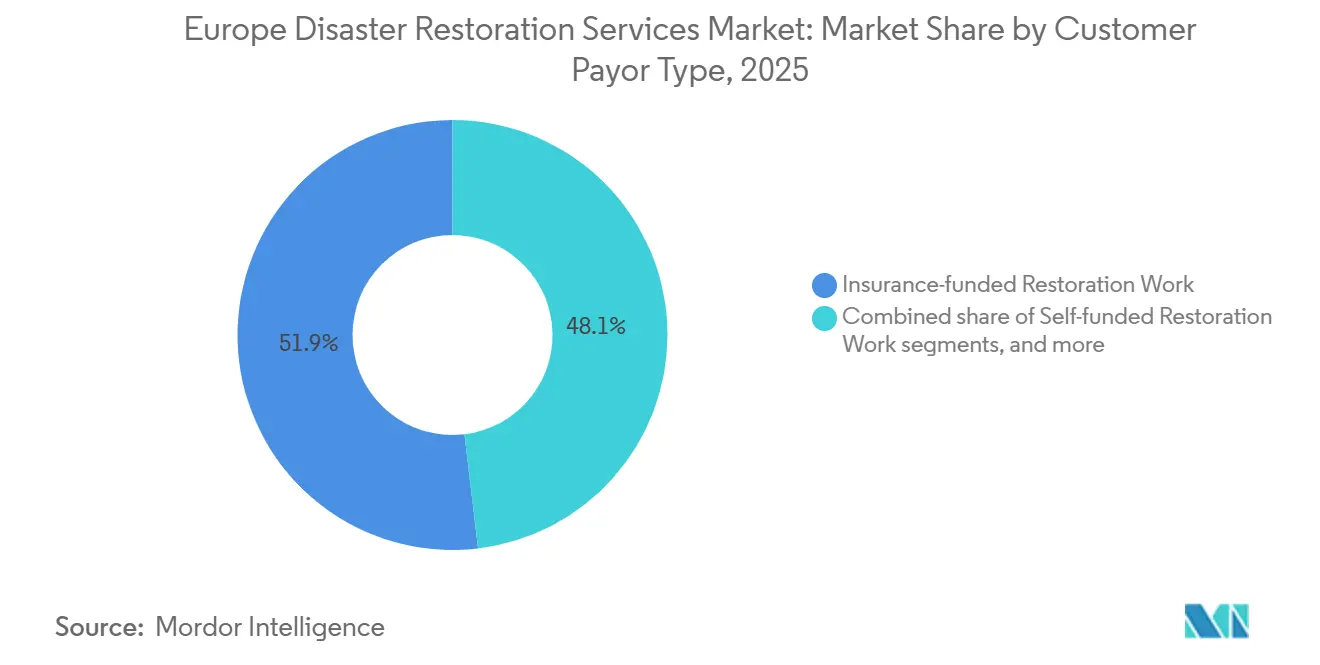
Versicherungsfinanzierte Arbeiten machten im Jahr 2025 51,9 % des Marktes für Katastrophenwiederherstellungsdienste in Europa aus. Dieser Kanal ist die wichtigste Grundlage für professionell verwaltete Wiederherstellungsaufträge. Versicherer legen Servicestandards fest, leiten Arbeiten über zugelassene Panels und kontrollieren häufig die Auftragnehmerauswahl. Die Naturkatastrophen-Deckungsrate von 17 % unter europäischen Befragten im Jahr 2025 zeigt, wie viel potenzielle Reparaturnachfrage außerhalb der Versicherungsfinanzierung verbleibt. Selbstfinanzierte und direkt bezahlte Arbeiten bedienen Immobilieneigentümer, die nicht versichert, unterversichert oder unterhalb ihrer Selbstbeteiligung sind. Sie können preissensibler sein und niedrigere durchschnittliche Schadenwerte aufweisen.
Öffentlich und staatlich finanzierte Arbeiten waren die am schnellsten wachsende Zahlerkategorie mit einer CAGR von 5,60 % bis 2031. Staatlich geführte Katastrophenschutzprogramme, kommunale Wiederaufbaubudgets sowie nationale und EU-weite Wiederaufbaufinanzierungen nach Überschwemmungen, Stürmen, Waldbränden und anderen Großkatastrophen unterstützen dieses Segment. Spaniens Reaktion auf die DANA-Katastrophe in Valencia 2024 verdeutlicht das Ausmaß dieser Chance, wobei die Regierung mehr als 18 Milliarden USD durch drei Königliche Dekrete für Soforthilfe, Infrastrukturreparatur, Wohnungsbau und wirtschaftliche Erholung bereitstellte. Öffentlich finanzierte Projekte umfassen häufig die Wiederherstellung von Regierungsgebäuden, Schulen, Gesundheitseinrichtungen, Verkehrsinfrastruktur, Versorgungsunternehmen und anderen Gemeinschaftsanlagen, was Nachfrage für Unternehmen schafft, die zur schnellen Mobilisierung und Durchführung von Großprojekten in der Lage sind. Wiederherstellungsanbieter, die etablierte Versicherungsbeziehungen mit Fähigkeiten zur öffentlichen Ausschreibung, Notfalleinsatzkapazität und Wiederaufbaukompetenz kombinieren, können daher sowohl auf traditionelle versicherungsfinanzierte Aufträge als auch auf den wachsenden staatlich finanzierten Wiederherstellungskanal zugreifen.
Geografische Analyse
Deutschland hielt im Jahr 2025 einen Marktanteil von 24,2 % am Markt für Katastrophenwiederherstellungsdienste in Europa. Seine Position spiegelt eine große versicherte Immobilienbasis, wiederkehrende Überschwemmungs- und Sturmexposition sowie etablierte Auftragnehmer- und Versicherungsbeziehungen wider. Das Vereinigte Königreich war einer der nationalen Märkte aufgrund seines ausgereiften Modells bevorzugter Versicherungslieferanten und älterer Wohngebäude. Sturm Amy im Oktober 2025 verursachte Überschwemmungen und Sachschäden im Vereinigten Königreich, Irland, Skandinavien und den Niederlanden.
Italien und Spanien sind bedeutende Nachfragezentren, da beide Länder im Sommer 2025 extreme Wetterverluste von 13 Milliarden USD verzeichneten. Italien kombiniert Wohnschadensfälle mit öffentlichen Wiederaufbauarbeiten, einschließlich 425 Millionen USD, die über den EU-Solidaritätsfonds für die Überschwemmungen in der Emilia-Romagna und der Toskana bereitgestellt wurden. Spaniens Wiederaufbaupipeline wurde durch 1,8 Milliarden USD an vollständiger staatlicher Finanzierung für die kommunale Infrastrukturwiederherstellung nach der DANA-Katastrophe gestärkt. Griechenland und Rumänien sehen sich größeren Einschränkungen durch ihre Versicherungsschutzlücken gegenüber. Weniger als 5 % der Naturkatastrophenverluste in Griechenland waren seit 1980 versichert, was den professionell finanzierten Reparaturpool begrenzt.
Das übrige Europa war die am schnellsten wachsende Geografie mit einer CAGR von 5,42 % bis 2031. Steigende Versicherungsdurchdringung in Polen und der Tschechischen Republik unterstützt den Markt für Katastrophenwiederherstellungsdienste in Europa in diesem Cluster. Nordische Konsolidierung stärkt die Fähigkeit der Anbieter, größere und komplexere Aufträge zu bedienen, einschließlich vier Akquisitionen der Acurum Group in Dänemark im September 2025.
Wettbewerbslandschaft
Der Markt für Katastrophenwiederherstellungsdienste in Europa ist innerhalb einzelner Länder fragmentiert, wird jedoch auf gesamteuropäischer Ebene zunehmend konzentrierter. BELFOR Holdings und Polygon Group haben führende grenzüberschreitende Positionen, da sie länderübergreifende Netzwerke betreiben. BELFOR nutzt seinen RED ALERT®-Notfalleinsatzrahmen, um versicherten Kunden bei Großereignissen vorrangigen Zugang zu verschaffen. Nationale Anbieter wie ServiceMaster Restore UK, Rainbow Restoration UK und Rentokil Initial plc konkurrieren durch lokale Dichte und Versicherungsbeziehungen.
Digitale Abläufe sind wichtiger, da Versicherer schnellere Bewertungen, klarere Aufzeichnungen und geringere Schadensverluste benötigen. Anbieter nutzen Fernüberwachung, digitale Schadenabwicklungs-Workflows und technologiegestützte Schadensbewertung, um diese Anforderungen zu erfüllen. BELFOR Europe erhielt im April 2026 die ISO-27001:2022-Zertifizierung von TÜV Rheinland, die Datenverarbeitungssysteme abdeckt, die in europäischen Tochtergesellschaften verwendet werden. BELFOR UK nahm im Juli 2026 auch 84 MAXUS-Fahrzeuge in Empfang, um den landesweiten mobilen Einsatz und die Katastrophen-Spitzenarbeiten zu unterstützen. Flottenmodernisierung und ISO-27001-Zertifizierung stärken die betriebliche Resilienz und die Informationssicherheitsnachweise, die beide große Versicherungs- und Unternehmensverträge unterstützen können.
Akquisitionen sind ein weiterer Weg, über den regionale Anbieter ihre Abdeckung und Spezialisierungsfähigkeiten ausbauen. Acurum Group trat im September 2025 durch 4 Akquisitionen in den dänischen Markt ein. Polygon erwarb 2025 auch Tehokuivaus Oy, um seine finnische Position zu stärken. Diese Transaktionen unterstützen eine schrittweise Verlagerung von lokalen eigenständigen Unternehmen hin zu größeren regionalen Plattformen.
Marktführer der Katastrophenwiederherstellungsdienste in Europa
BELFOR Holdings, Inc.
Polygon Group
ServiceMaster Restore UK
Rainbow Restoration UK
Rentokil Initial plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: BELFOR UK erhielt 84 neue MAXUS-Fahrzeuge im Rahmen eines Flottenmodernisierungsprogramms, das über seine Partnerschaft mit Novuna Vehicle Solutions verwaltet wird. Die umgebauten Transporter sind speziell für BELFORs Wiederherstellungs- und Reinstatement-Operationen konzipiert und unterstützen die landesweite Einsatzkapazität und betriebliche Resilienz in Zeiten von Spitzennachfrage.
- April 2026: BELFOR Europe erhielt die ISO-27001:2022-Zertifizierung von TÜV Rheinland, was bestätigt, dass sein Informationssicherheitsmanagementsystem dem internationalen Standard entspricht. Die zertifizierten Strukturen, Prozesse und zentralen Systeme kommen auch BELFOR-Tochtergesellschaften zugute, die innerhalb der gemeinsamen Infrastruktur von BELFOR Europe tätig sind.
- September 2025: Acurum Group trat durch die Übernahme von vier Unternehmen – Renovo, Pro Skadeservice, ØSTERGAARD Bygge & Indeklimateknik und Sydkystens Brolægning & Kloak – in den dänischen Markt ein und etablierte eine lokale Plattform für Immobilienpflege, Schadenwiederherstellung, Bauberatung und verwandte Dienstleistungen.


Berichtsumfang des Marktes für Katastrophenwiederherstellungsdienste in Europa
Der Marktbericht für Katastrophenwiederherstellungsdienste in Europa ist segmentiert nach Dienstleistungsart (Wasserschadenbeseitigung, Feuer- und Rauchschadenbeseitigung und weitere), nach Anwendung (Wohn- sowie Gewerbe- & Industrieimmobilien), nach Kunden-/Zahlertyp (versicherungsfinanzierte Wiederherstellungsarbeiten und weitere) sowie nach Geografie (Deutschland, Vereinigtes Königreich und weitere). Der Bericht bietet Marktgröße und Prognose in Wertangaben (USD) für alle oben genannten Segmente.
| Wasserschadenbeseitigung (Trocknung/Entfeuchtung, Kanalrückstau) |
| Feuer- und Rauchschadenbeseitigung |
| Schimmelbeseitigung |
| Sturm-/Katastrophenwiederherstellung (Wind, Hagel, Überschwemmungseinsatz, Großschadensfälle) |
| Biogefährdungs- und Traumareinigung (Tatortbereinigung, unbeaufsichtigter Tod, Infektionsreinigung) |
| Spezialdienstleistungen |
| Sonstige (Inhaltswiederherstellung, Auslagerung, Reinigung, Lagerung usw.) |
| Wohnimmobilien |
| Gewerbe- und Industrieimmobilien |
| Versicherungsfinanzierte Wiederherstellungsarbeiten |
| Selbstfinanzierte/direkt bezahlte Wiederherstellungsarbeiten |
| Öffentlich/staatlich finanzierte Wiederherstellungsarbeiten |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Griechenland |
| Rumänien |
| Übriges Europa (Schweiz, Portugal, Österreich, Belgien, Niederlande, Polen, Tschechische Republik, Ungarn, Schweden, Norwegen, Dänemark, Finnland, Irland, Kroatien, Slowenien, Bulgarien, Slowakei, Serbien usw.) |
| Nach Dienstleistungsart | Wasserschadenbeseitigung (Trocknung/Entfeuchtung, Kanalrückstau) |
| Feuer- und Rauchschadenbeseitigung | |
| Schimmelbeseitigung | |
| Sturm-/Katastrophenwiederherstellung (Wind, Hagel, Überschwemmungseinsatz, Großschadensfälle) | |
| Biogefährdungs- und Traumareinigung (Tatortbereinigung, unbeaufsichtigter Tod, Infektionsreinigung) | |
| Spezialdienstleistungen | |
| Sonstige (Inhaltswiederherstellung, Auslagerung, Reinigung, Lagerung usw.) | |
| Nach Anwendung | Wohnimmobilien |
| Gewerbe- und Industrieimmobilien | |
| Nach Kunden-/Zahlertyp | Versicherungsfinanzierte Wiederherstellungsarbeiten |
| Selbstfinanzierte/direkt bezahlte Wiederherstellungsarbeiten | |
| Öffentlich/staatlich finanzierte Wiederherstellungsarbeiten | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Griechenland | |
| Rumänien | |
| Übriges Europa (Schweiz, Portugal, Österreich, Belgien, Niederlande, Polen, Tschechische Republik, Ungarn, Schweden, Norwegen, Dänemark, Finnland, Irland, Kroatien, Slowenien, Bulgarien, Slowakei, Serbien usw.) |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Katastrophenwiederherstellungsdiensten in Europa an?
Extremwetter, alternde Gebäude und Wassersysteme, versicherungsgestützte Schadensflle und öffentliche Wiederaufbauausgaben unterstützen die Nachfrage.
Welche Dienstleistungsart führte die europäischen Katastrophenwiederherstellungsdienste im Jahr 2025 an?
Die Wasserschadenbeseitigung führte mit einem Anteil von 32,6 % an, angetrieben durch häufige Überschwemmungen, Lecks und wetterbedingte Sachschäden in ganz Europa.
Welche Anwendung hatte den größten Anteil im Jahr 2025?
Gewerbe- und Industrieanwendungen führten mit einem Anteil von 53,3 %, unterstützt durch Wiederherstellungsnachfrage in Büros, Einrichtungen, Lagerhäusern und Industrieimmobilien.
Warum sind Versicherer für Wiederherstellungsanbieter wichtig?
Versicherungsfinanzierte Arbeiten hielten im Jahr 2025 51,9 % des Umsatzes und verschaffen Anbietern Zugang zu strukturierten Schadenaufträgen.
Welche europäische Geografie wird voraussichtlich bis 2031 am schnellsten wachsen?
Das Cluster des übrigen Europas wird voraussichtlich am schnellsten wachsen und von 2026 bis 2031 eine CAGR von 5,42 % verzeichnen, unterstützt durch Versicherungswachstum und häufigere Wetterverluste.
Welche Einschränkungen betreffen Wiederherstellungsanbieter in Europa?
Fachkräftemangel, steigende Vorleistungskosten, ungleichmäßige Versicherungsabdeckung und Ressourcenknappheit bei gleichzeitigen Katastrophen können die Leistungserbringung einschränken.
Seite zuletzt aktualisiert am:



