
Marktgröße und Marktanteil für industrielle Pressen in ASEAN
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.32 Milliarden US-Dollar |
| Marktgröße (2026) | 1.40 Milliarden US-Dollar |
| Marktgröße (2031) | 1.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.63 % |
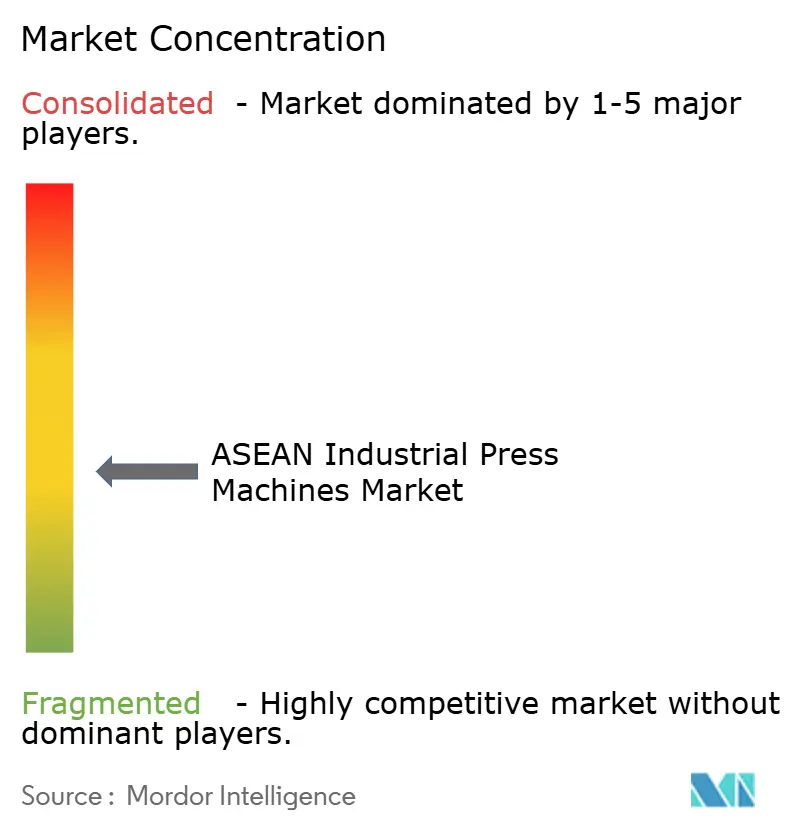
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Pressen in ASEAN von Mordor Intelligence
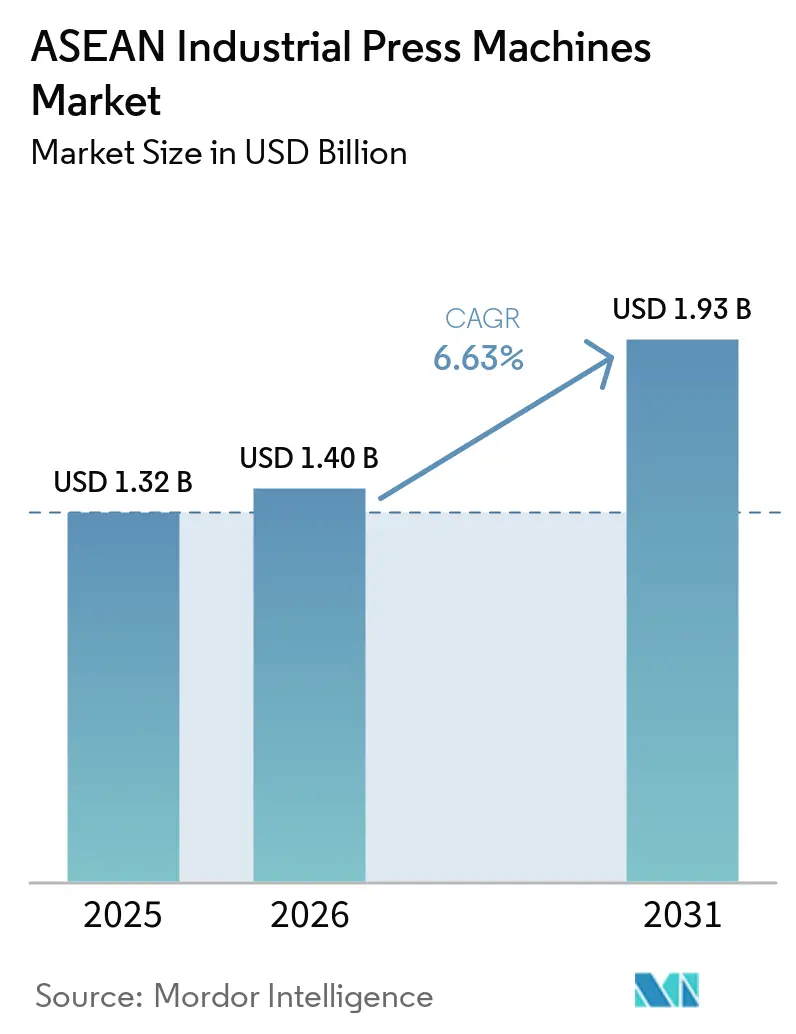
Die Marktgröße des ASEAN-Marktes für industrielle Pressen wurde im Jahr 2025 auf 1,32 Milliarden USD geschätzt und soll von 1,40 Milliarden USD im Jahr 2026 auf 1,93 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,63 % während des Prognosezeitraums 2026–2031.
Die Fertigungsinvestitionen in der Region unterstützen Gerätekäufe, da neue Werke Stanz-, Umform- und Fügesysteme benötigen. Ausländische Direktinvestitionen in der Fertigung erreichten im Jahr 2025 44 Milliarden USD, während Greenfield-Zusagen in der Elektronik- und Elektroindustrie um 15 % auf 31 Milliarden USD stiegen.[1]ASEAN-Sekretariat, „ASEAN Investment Report 2025”, 2025, asean.org Die Diversifizierung von Lieferketten, EV-Lokalisierungsprogramme und Kapazitätserweiterungen in der Halbleiterindustrie lenken Kapital nach Thailand, Indonesien, Malaysia und Vietnam. Diese Investitionen begünstigen Lieferanten, die Gerätelieferung mit Werkzeugbau, Automatisierung, Installation und Wartungsunterstützung kombinieren können. Kostenbewusste Fertigungsbetriebe verschieben Ersatzentscheidungen weiterhin, was Service-, Nachrüstungs- und Verfügbarkeitsvereinbarungen im ASEAN-Markt für industrielle Pressen wichtig macht.
Wichtigste Erkenntnisse des Berichts
- Nach Antriebstechnologie hielten konventionelle mechanische Pressen im Jahr 2025 einen Marktanteil von 36,5 % am ASEAN-Markt für industrielle Pressen, während servo-mechanische Pressen bis 2031 mit einer CAGR von 8,2 % wachsen sollen.
- Nach Pressenkapazität entfiel auf die Kategorie 101–500 Tonnen im Jahr 2025 ein Marktanteil von 40,6 % am ASEAN-Markt für industrielle Pressen, während Pressen über 2.000 Tonnen bis 2031 mit einer CAGR von 6,8 % wachsen sollen.
- Nach Anwendung entfielen auf Stanzen, Schneiden und Lochen im Jahr 2025 31,6 % des Anwendungsumsatzes, während Montage, Einpressen und Fügen bis 2031 mit einer CAGR von 7,2 % wachsen sollen.
- Nach Endverbrauchsbranche hielt der Automobil- und Transportsektor im Jahr 2025 einen Anteil von 35 % an der Marktgröße des ASEAN-Marktes für industrielle Pressen, während Medizin- und Präzisionsfertigung bis 2031 mit einer CAGR von 8 % wachsen sollen.
- Nach Geografie entfiel auf Indonesien im Jahr 2025 ein Anteil von 33 % an der Marktgröße des ASEAN-Marktes für industrielle Pressen, während Vietnam bis 2031 mit einer CAGR von 7,5 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für industrielle Pressen in ASEAN
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Diversifizierung der Fertigung nach dem China-Plus-One-Prinzip | +2.0% | ASEAN-weit, mit der stärksten Relevanz in Vietnam, Indonesien und Thailand | Kurzfristig (≤ 2 Jahre) |
| Lokalisierung von Automobil- und Elektrofahrzeugkomponenten | +1.6% | Thailand, Indonesien, Vietnam, mit Ausstrahlungseffekten auf Malaysia | Kurzfristig (≤ 2 Jahre) |
| Expansion der Elektronik- und Halbleiterfertigung | +1.2% | Malaysia, Vietnam, Singapur, mit Ausstrahlungseffekten auf die Philippinen | Mittelfristig (2–4 Jahre) |
| Automatisierungseinführung angesichts von Fachkräftemangel | +0.8% | ASEAN-weit, mit der stärksten Relevanz in Vietnam und den Philippinen | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Pressen-Service- und Technik-Hubs | +0.5% | Singapur, Malaysia und Thailand | Langfristig (≥ 4 Jahre) |
| Anforderungen an die Formgebung von Batteriegehäusen und Leichtbaustrukturen | +0.3% | Thailand, Indonesien und Malaysia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Diversifizierung der Fertigung nach dem China-Plus-One-Prinzip
Multinationale Hersteller verlagern mehr Produktion nach ASEAN, um ihre Abhängigkeit von China zu verringern. Der ASEAN Investment Report 2025 verzeichnete im Jahr 2025 ausländische Direktinvestitionen in der Fertigung in Höhe von 44 Milliarden USD. Greenfield-Zusagen in der Elektronik- und Elektroindustrie stiegen im selben Jahr um 15 % auf 31 Milliarden USD. Neue Montage- und Fertigungswerke benötigen Stanzpressen, Folgeverbundwerkzeuglinien und hydraulische Umformsysteme. Wenn ein Tier-1-Lieferant einen Standort in Vietnam oder Indonesien errichtet, entwickeln sich in der Regel lokale Werkzeugbau- und Pressen-Serviceaktivitäten daneben. Das ASEAN-Sekretariat identifizierte auch politische Lücken, Qualifikationsengpässe und Infrastrukturengpässe, die die Umwandlung angekündigter Investitionen in Betriebskapazität verlangsamen können.
Lokalisierung von Automobil- und Elektrofahrzeugkomponenten
EV-Lokalisierungspolitiken verlagern die Beschaffung von einem ersatzgeführten Zyklus hin zu neuen Kapitalinvestitionen. Das Board of Investment Thailands hatte bis Mai 2026 198 EV-Projekte im Wert von mehr als 137 Milliarden THB bzw. 3,9 Milliarden USD genehmigt. Die Projekte umfassten Fahrzeugmontage, Batterien, Energiespeicherung, Traktionsmotoren, Batteriemanagementsysteme, Leistungssteuerungskomponenten und Ladeinfrastruktur.[2]Board of Investment Thailand, „Thailand's EV Investment Tops THB 137 Billion as BOI Targets ASEAN Hub”, Mai 2026, boi.go.th Indonesien verpflichtet Hersteller, die zollfreie EV-Importanreize nutzen, Importe mit inländischer Produktion abzugleichen, wobei die vollständige Einhaltung bis 2027 erforderlich ist. Malaysia beendete Ende 2025 die Importanreize für vollständig montierte Elektrofahrzeuge und behielt die Anreize für vollständig zerlegte Fahrzeuge bis 2027 bei. Die Kapazitätsauslastung von batteriebetriebenen Elektrofahrzeugen in Thailand lag 2025 im Durchschnitt bei 20 %, während Indonesien unter 15 % blieb, und die Internationale Energieagentur erwartet einen Anstieg der Auslastung im Jahr 2026, da die lokale Produktion wichtiger wird.
Expansion der Elektronik- und Halbleiterfertigung
Die Halbleitererweiterung unterstützt die Nachfrage nach präzisem Stanzen von Leitungsrahmen, Steckverbindern, Abschirmgehäusen und Verpackungsgehäusen. X-FAB kündigte im September 2025 eine Erweiterung seiner Fertigungsanlage in Sarawak im Wert von 3 Milliarden MYR (740,23 Millionen USD) an.[3]Malaysische Investitionsentwicklungsbehörde, „X-FAB's RM3-Billion State-of-the-Art Expansion in Sarawak Strengthens Malaysia's Position as Global Semiconductor Hub”, September 2025, mida.gov.my Das Projekt erhöht die monatliche Wafer-Produktion von 30.000 auf 40.000 Einheiten und unterstützt Automobil-, Leistungs- und Medizinchips. United Microelectronics Corporation begann ein Greenfield-Fab-Projekt in Singapur mit einer Erstphasenverpflichtung von bis zu 5 Milliarden USD und geplanter Serienproduktion im Jahr 2026. LG Innotek wählte DEEP C Hai Phong 2 in Vietnam für einen Halbleitersubstratkomplex im Wert von 1 Milliarde USD aus, wobei der Bau im dritten Quartal 2026 beginnt und die Pilotproduktion für das dritte Quartal 2027 geplant ist. Diese Projekte unterstützen die mittelklassigen Geräte, die für Präzisionsgehäuse und Komponenten im ASEAN-Markt für industrielle Pressen verwendet werden.
Automatisierungseinführung angesichts von Fachkräftemangel
Steigende Arbeitskosten und Mangel an qualifizierten Bedienern machen automatisierte Pressensysteme attraktiver. Der Fachkräftemangel in Indonesien, Thailand, Malaysia, den Philippinen, Singapur und Vietnam belief sich im Jahr 2025 auf 6,6 Millionen Menschen.[4]Wirtschaftsforschungsinstitut für ASEAN und Ostasien, „Preparing ASEAN Talent for the Future of Work”, 2025, eria.org Hersteller setzen Servo-Pressen mit Coil-Feed-Automatisierung, robotergestützten Transfersystemen und Schnellwechselwerkzeugfähigkeit ein, um die Produktion mit kleineren Teams aufrechtzuerhalten. Malaysias Robotik-Roadmap zielt bis 2030 auf 195 Roboter pro 10.000 Fertigungsmitarbeiter ab, verglichen mit 67 Einheiten pro 10.000 im Jahr 2025. Servo-elektrische und servo-hydraulische Systeme können die Bedienabhängigkeit an einzelnen Stationen reduzieren und Daten für die Wartungsplanung liefern. Dies unterstützt die Nachfrage nach Geräten, die Umformleistung mit Automatisierung im ASEAN-Markt für industrielle Pressen kombinieren, und stärkt die Argumentation für höherwertige Geräteaufrüstungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Kapitalkosten und lange Amortisationszeiten | -1.5% | ASEAN-weit, mit der stärksten Relevanz in Indonesien, den Philippinen und Vietnam | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von importierten Steuerungen, Hydraulik, Werkzeugbau und Ersatzteilen | -1.0% | ASEAN-weit, mit der stärksten Relevanz in Vietnam und Indonesien | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Pressenwerkzeugbau und fortgeschrittene Wartung | -0.7% | ASEAN-weit, insbesondere auf den Philippinen, in Kambodscha und Laos | Langfristig (≥ 4 Jahre) |
| Fragmentierter grenzüberschreitender Kundendienst | -0.4% | Indonesien, die Philippinen und das übrige ASEAN | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und lange Amortisationszeiten
Servo- und Hydrauliksysteme im Bereich von 200–2.000 Tonnen können mehr als 300.000 USD kosten und pro Einheit 3 Millionen USD übersteigen. Diese Kosten sind für kleinere Fertigungsbetriebe schwer zu finanzieren. Indonesien startete 2025 das Programm für arbeitsintensive Industriekredite, das subventionierte Maschinenerneuerungsdarlehen von 500 Millionen IDR (0,3 Millionen USD) bis 10 Milliarden IDR (0,6 Millionen USD) mit einem jährlichen Zinszuschuss von 5 % anbietet. Das Programm hatte bis Mai 2026 16,72 % seiner Obergrenze von 549 Milliarden IDR (32,76 Millionen USD) ausgezahlt und 26 Unternehmen gegenüber einem Ziel von 293 erreicht. Es gilt für Textilien, Schuhe, Möbel und Lebensmittel, nicht jedoch für die breitere Metallverarbeitungsbasis, die industrielle Pressen kauft. In Vietnam leihen sich kleine Unternehmen der Zulieferindustrie zu 8–10 % jährlich, während FDI-Unternehmen auf Muttergesellschaftsfinanzierungen zu 1–3 % zugreifen können, was Geräteaufrüstungen verzögern kann.
Abhängigkeit von importierten Steuerungen, Hydraulik, Werkzeugbau und Ersatzteilen
Viele Käufer sind bei Servoantrieben, Hydraulikeinheiten, Proportionalventilen und Präzisionswerkzeugformen auf Importe angewiesen. Die ASEAN-Importe chinesischer Elektronik und Maschinen stiegen von 230 Milliarden USD im Jahr 2024 auf 309 Milliarden USD im Jahr 2025. Vietnam, Malaysia und Thailand machten mehr als vier Fünftel des regionalen Anstiegs aus. Indonesiens Fertigungscluster sind ebenfalls auf importierten Werkzeugbau, Spezialstahl und Halbfertigkomponenten angewiesen, die über wichtige Häfen geleitet werden. Einfuhrzölle, Devisenrisiken und längere Lieferzeiten erhöhen die Lebenszykluskosten für unabhängige Fertigungsbetriebe. Begrenzte lokale Verfügbarkeit von Ersatzteilen kann auch die Ausfallzeiten von Pressenlinien verlängern, wenn eine Komponente ausfällt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebs-/Betätigungstechnologie: Konventionelle Geräte bleiben die größte Basis
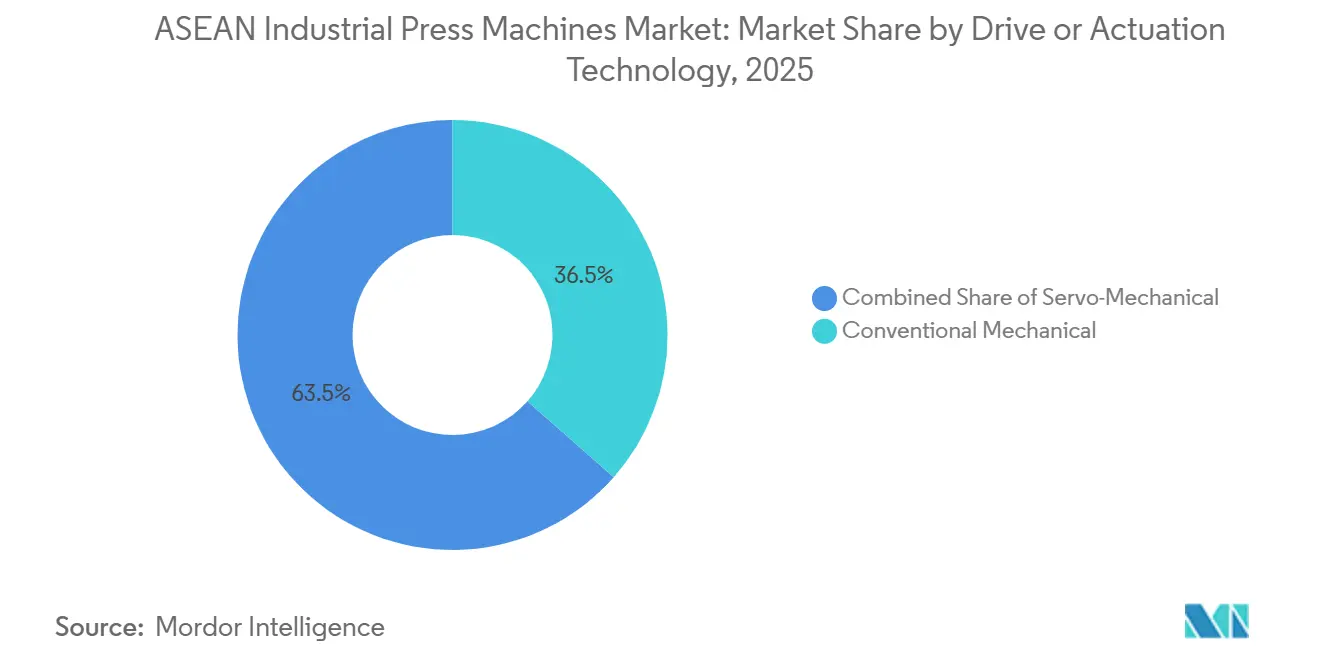
Konventionelle mechanische Pressen hielten im Jahr 2025 einen Anteil von 36,5 % an der Marktgröße des ASEAN-Marktes für industrielle Pressen. Ihre installierte Basis spiegelt die etablierten Automobil-Stanzoperationen in Thailand, Indonesien und Malaysia wider. Fertigungsbetriebe wählen diese bewährten Systeme häufig, weil ihre Anschaffungskosten unter denen von Premium-Servo-Alternativen liegen und weil die Bediener mit ihren Festzyklus-Betriebseigenschaften vertraut sind. Pneumatische Pressen bleiben für leichte Stanz- und Montagearbeiten relevant, bei denen bereits eine Druckluftinfrastruktur vorhanden ist, insbesondere in Elektronik- und Haushaltsgeräteproduktionslinien. Hydraulische Pressen dienen dem Tiefziehen, Schmieden und der Kompressionspressung, da kontrollierter Druck und niedrigere Geschwindigkeiten für diese Prozesse geeignet sind, einschließlich Anwendungen, die programmierbare Druckprofile erfordern.
Servo-mechanische Pressen sollen bis 2031 mit einer CAGR von 8,2 % wachsen und sind damit der am schnellsten wachsende Antriebstyp. EV-Batteriewannen und Motorkernisolierungen benötigen kontrollierte Kraftkurven, Werkzeugschutz, programmierbare Schiebebewegung, Energierückgewinnung und präzise Tonnagekontrolle während jedes Umformzyklus. AIDA Engineering hat Servo-Architekturen im Bereich von 80–1.250 Tonnen entwickelt. Sein Fertigungs-Hub in Johor bedient seit 1997 ASEAN-Automobilkunden. Hybriddesigns, die Servoantriebe und Hydraulikspeicher kombinieren, eignen sich auch für hochfeste Aluminiumstrukturkomponenten, bei denen rein mechanische oder hydraulische Systeme möglicherweise nicht das erforderliche Gleichgewicht bieten.


Nach Pressenkraft/-kapazität: Mittelklasse-Geräte führen die Nachfrage an
Die Kategorie 101–500 Tonnen hielt im Jahr 2025 einen Anteil von 40,6 % am ASEAN-Markt für industrielle Pressen und spiegelt ihre breite Rolle in der regionalen Fertigungsbasis wider. Sie bedient Automobilpaneele, Elektronikgehäuse, Geräterahmen und Strukturhalterungen, die für Fahrzeug-, Konsumgüter- und Industriemaschinenzulieferketten hergestellt werden. Dieser Bereich wird in mechanischen, hydraulischen und Servo-Versionen angeboten, was Käufern mehrere Konfigurationsmöglichkeiten bei Lieferanten aus Japan, China, Europa und Taiwan bietet. Er unterstützt einen großen Anteil der Folgeverbundwerkzeug- und Transferpressenarbeiten in regionalen Industriezonen. Pressen unter 100 Tonnen unterstützen das Stanzen von Steckverbindern, die Formgebung von Leitungsrahmen, das Stanzen kleiner Teile und die Präzisionsmontage für Elektronik, Medizinprodukte und kompakte Konsumgüter.
Pressen über 2.000 Tonnen sollen bis 2031 mit einer CAGR von 6,8 % wachsen und sind damit die am schnellsten wachsende Kapazitätsgruppe. Die lokalisierte Großpanelproduktion für EV-Plattformen ist die Hauptnachfragequelle, insbesondere dort, wo Montagebetriebe Karosseriebau-Operationen und inländische Komponentenversorgung entwickeln. Hochfester Stahl, Aluminiumcrashstrukturen und Batteriegehäuse benötigen hohe Umformkraft bei Produktionsgeschwindigkeit, während eine wiederholbare Teilequalität über lange Produktionsläufe aufrechterhalten wird. Yangli Group lieferte automatisierte Linien mit 5.600 Tonnen und 4.160 Tonnen für Foton Motor und zeigt damit den Maßstab, der in der Fahrzeugkarosserieproduktion verwendet wird. Seine 3.750-Tonnen-TL4-Transferpresse kann hochfeste Stahlkarosseriepaneele mit bis zu 30 Hüben pro Minute verarbeiten.
Nach Anwendung/Prozess: Stanzen unterstützt die breiteste installierte Basis
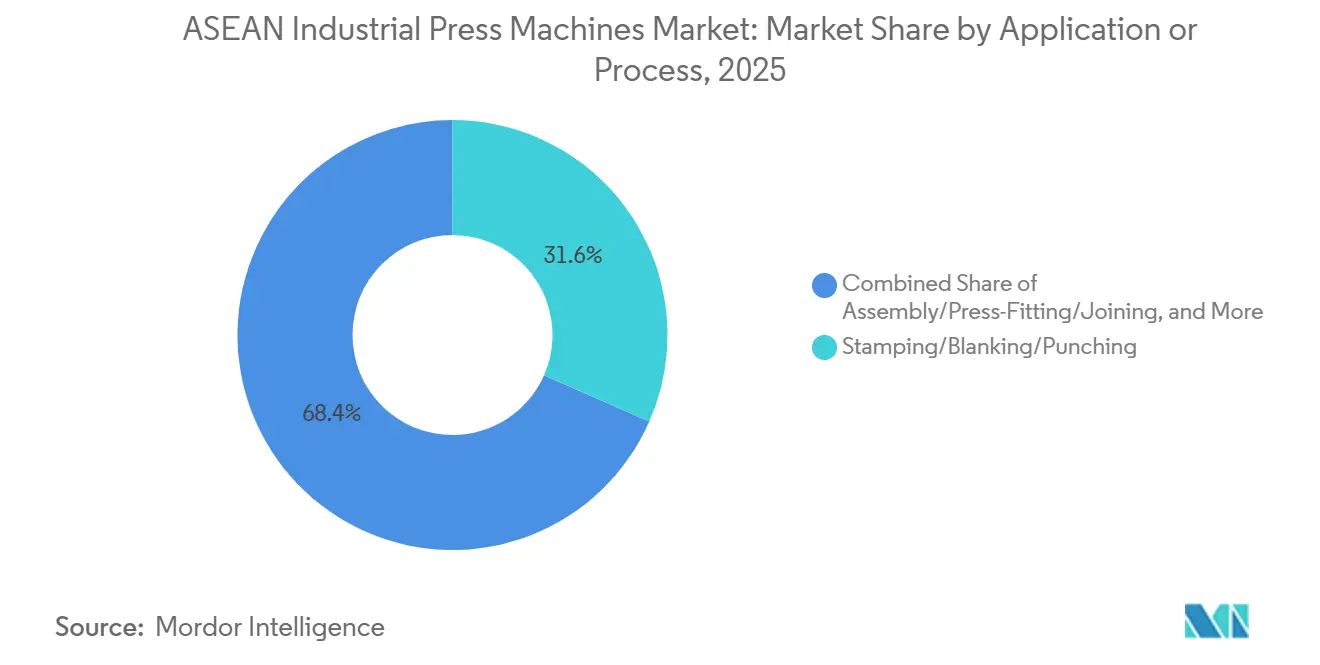
Stanzen, Schneiden und Lochen blieben im Jahr 2025 die größte Anwendung. Der Prozess wird für Automobilpaneele, Elektronikgehäuse, Geräterahmen und Strukturkomponenten verwendet, die in mehrere Fertigungszulieferketten eingehen. Seine breite Präsenz in den Endverbrauchskategorien verleiht ihm die größte installierte Basis. Tiefziehen und Blechumformung unterstützen Batteriegehäuse und EV-Motorgehäuse, die zu den anspruchsvolleren Anwendungen im aktuellen regionalen Investitionszyklus gehören. Diese Anwendungen erfordern kontrollierte Kraftprofile, um den Rückfederungseffekt bei hochfestem Aluminium zu beherrschen.
Montage, Einpressen und Fügen soll bis 2031 mit einer CAGR von 7,2 % wachsen und ist damit die am schnellsten wachsende Anwendung. Modulare EV-Systeme erfordern Fügeoperationen für Batteriemodule, Motorunterbaugruppen und Leistungselektronikgehäuse, bei denen Presskraft konventionelle Befestigungselemente oder Klebstoffe ersetzen kann. Schmiedepressen verarbeiten Antriebsstrang- und Fahrwerksteile, während Kompressionspressung Industrie- und Luft- und Raumfahrtverbundwerkstoffe unterstützt und allgemeine Umformung dem Bauwesen, dem Schiffbau und schweren Geräten dient. Pulververdichtung produziert gesinterte Komponenten für elektrische Kontakte, Filter und Präzisionsgeräte. Der breite Anwendungsmix macht Wartung und Kundendienst im ASEAN-Markt für industrielle Pressen komplex.
Nach Endverbrauchsbranche: Automobil ist die größte Nutzergruppe
Automobil und Transport hielten im Jahr 2025 einen Anteil von 35 % am ASEAN-Markt für industrielle Pressen. Thailands Stanzökosystem, Indonesiens EV-Montagebasis und Vietnams expandierendes Tier-2-Lieferantencluster unterstützen diese Position in etablierten und neueren Fahrzeugprogrammen. Hersteller von Elektro- und Elektronikprodukten benötigen leichte bis mittelschwere Pressen für Steckverbinder, Leitungsrahmen, Motorlamellen und Leistungsmodulgehäuse. Industriemaschinenhersteller verwenden schwere Geräte für Strukturteile, Getriebegehäuse und Hydraulikzylinder, insbesondere in Malaysia und Thailand, wo Fertigungskapazitäten etabliert sind. Haushaltsgeräte, Konsumgüter, Luft- und Raumfahrt, Verteidigung und Energieanlagen ergänzen die Nachfrage nach speziellen Umformarbeiten.
Medizin- und Präzisionsfertigung soll bis 2031 mit einer CAGR von 8 % wachsen und ist damit der am schnellsten wachsende Endverbrauch. Malaysia, Singapur und Vietnam ziehen Medizinprodukte-Zulieferketten an, die präzise Umform- und Fügesysteme benötigen, die von Elektronik-Ökosystemen, qualifizierten Arbeitskräften und Compliance-Infrastruktur unterstützt werden. Kardiovaskuläre Geräte, orthopädische Komponenten und Diagnosegehäuse benötigen wiederholbare Prozesse, Submillimeter-Genauigkeit und enge Kraftüberwachung, um ihre Präzisionsanforderungen zu erfüllen. Samsung Electro-Mechanics verpflichtete sich 2025 zur Erweiterung seiner Laguna-Anlage auf den Philippinen mit 50,7 Milliarden PHP, was ungefähr 905 Millionen USD entspricht. Diese Investition soll die Nachfrage nach Präzisionsgeräten in der Elektronik- und EV-bezogenen Zulieferkette unterstützen.
Geografische Analyse
Indonesien hielt im Jahr 2025 einen Anteil von 33 % am ASEAN-Markt für industrielle Pressen. Seine Position wird durch Fahrzeugmontage, Haushaltsgeräteherstellung, eine sich entwickelnde EV-Komponentenbasis und eine Fertigungsbelegschaft von mehr als 17 Millionen Menschen in großen Industrieregionen unterstützt. BYDs indonesisches Montagewerk ist 2026 in Betrieb, und SAIC-GM-Wuling erhöht den lokalen Press-und-Schweiß-Anteil, da EV-Importzollbefreiungen ausgelaufen sind. Thailand verfügt über die tiefste Automobil-Stanzbasis der Region und die höchste Konzentration von hochtonnagemäßigen Servo- und mechanischen Transferlinien, die sowohl die Verbrennungsmotor- als auch die Elektrofahrzeugproduktion bedienen. Das Board of Investment hatte bis Mai 2026 198 EV-Projekte im Wert von mehr als 137 Milliarden THB (4,35 Milliarden USD) genehmigt.
Vietnam soll bis 2031 mit einer CAGR von 7,5 % wachsen und ist damit der am schnellsten wachsende nationale Markt im ASEAN-Markt für industrielle Pressen. LG Innotek wählte DEEP C Hai Phong 2 für einen Substratkomplex im Wert von 1 Milliarde USD im Jahr 2026 aus. Samsung Electronics-Erweiterungen in Bac Ninh und Thai Nguyen unterstützen ebenfalls die Präzisionskomponentenproduktion. EV-Investitionen von Great Wall Motor und SAIC fügen Stanz- und Karosseriebauanforderungen hinzu. Malaysia hat ein technisch fortgeschritteneres Nachfrageprofil, unterstützt durch X-FABs 3 Milliarden MYR (740,23 Millionen USD) Sarawak-Erweiterung und ASE Technologys fünfte Penang-Verpackungsanlage, mit Nachfrage, die sich auf Leitungsrahmen und präzise Gehäusekomponenten konzentriert.
Die Philippinen erhielten 2025 Halbleiter-bezogene Investitionen von Samsung Electro-Mechanics in Höhe von 50,7 Milliarden PHP (860,78 Millionen USD). Singapur fragt hauptsächlich fortschrittliche Servo- und Präzisionsumformgeräte für Luft- und Raumfahrt, Halbleiterverpackung und Medizintechnik-Anwendungen nach und fungiert gleichzeitig als regionales Ersatzteil-Vertriebszentrum. Kambodscha, Myanmar, Brunei, die Demokratische Volksrepublik Laos und andere ASEAN-Volkswirtschaften befinden sich noch in einem frühen Stadium der Geräteinvestition, wobei die Nachfrage auf Hilfswerkzeuge für die Bekleidungsindustrie und grundlegende Metallumformarbeiten konzentriert ist. Ihr künftiges Wachstum hängt von FDI-Ausstrahlungseffekten aus Vietnam, Thailand und Indonesien ab, wenn primäre Industriezonen stärker ausgelastet werden.
Wettbewerbslandschaft
Der ASEAN-Markt für industrielle Pressen ist mäßig fragmentiert. Im ASEAN-Markt für industrielle Pressen waren japanische Lieferanten, darunter AIDA Engineering, Komatsu Industries und AMADA, traditionell stark bei Präzisions-Servo- und Transferpressen. Chinesische Lieferanten, darunter JIER Machine-Tool Group, Yangli Group, Hefei Metalforming und Accurl CNC Machine, konkurrieren im mittleren Bereich bei hydraulischen und mechanischen Geräten. Europäische Spezialisten, darunter ANDRITZ Schuler, Fagor Arrasate und LVD, konzentrieren sich auf Hochtonnagemäßige und Präzisionstransferanwendungen. Der chinesische Wettbewerb erhöht den Preisdruck in Standard-Tonnage-Kategorien und ermutigt etablierte Lieferanten, Service, Nachrüstungen, Verfügbarkeitsvereinbarungen und Maschinenverfügbarkeit über die installierte Lebensdauer der Geräte zu betonen.
ANDRITZ Schuler stellte im Januar 2026 in Partnerschaft mit Feintool seine HFA-Feinschneidpressenserie vor. Die Serie verwendet servo-gesteuerte Hydraulikpumpenantriebe, um die Energieeffizienz und Hubfrequenzen für präzise Automobil- und Elektronikarbeiten zu verbessern. AIDA Engineering berichtete, dass Serviceaufträge und Fabrikautomatisierung im Geschäftsjahr bis März 2026 wichtige Umsatzpuffer wurden, während direkte Pressenaufträge mit schwächeren EV-bezogenen Investitionen und US-Zollunterbrechungen konfrontiert waren. AMADA erweiterte 3 technische Zentren in ASEAN und berichtete von einem regionalen Umsatzwachstum von 14 % im Jahresvergleich. Komatsu Industries entwickelt die KI-gestützte Komtrax-Predictive-Maintenance-Plattform für seine installierte Pressenbasis weiter.
Ältere mechanische Geräte im ASEAN-Markt für industrielle Pressen bieten eine Nachrüstungsmöglichkeit für Servoantrieb- und Steuerungssystemintegratoren. Kleinere Fertigungsbetriebe außerhalb von Java, der Halbinsel Malaysia und dem Großraum Bangkok haben oft begrenzten Zugang zu zertifizierten Hydraulik- und Servo-Serviceleistungen, Ersatzteilen und fortgeschrittener Wartungsexpertise. IoT-Überwachung, vorausschauende Wartung und KI-gestützte Werkzeugverwaltung befinden sich in der breiteren Flotte noch in einem frühen Stadium. Das Wettbewerbsgleichgewicht im ASEAN-Markt für industrielle Pressen hängt von Geräteleistung, Finanzierungszugang und qualifiziertem Serviceunterstützung ab.
Branchenführer im ASEAN-Markt für industrielle Pressen
AIDA Engineering, Ltd.
Komatsu Industries Corporation
ANDRITZ Schuler Group
JIER Machine-Tool Group Co., Ltd.
CHIN FONG MACHINE INDUSTRIAL CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: JIER Machine-Tool Group schloss die Lieferung und Inbetriebnahme eines 1.000-Tonnen-Pressensystems für einen Tier-1-Automobilkunden in Mexiko ab und demonstrierte damit kontinentübergreifende Projektausführungsfähigkeit in den Bereichen Logistikkoordination, Vor-Ort-Installation und Übergabeverifizierung. Das Projekt stärkt JIERs Position als globaler Hochtonnagemäßiger Stanzpressenlieferant, der über seine etablierte chinesische und ostasiatische Basis hinaus konkurriert.
- Juli 2026: Yangli Group Corporation brachte die TL4-3750-Transferpresse auf den Markt, die größte eigenständige Einzeltonnagemäßige Presse, die in China mit 3.750 Tonnen hergestellt wird, mit servo-gesteuerten adaptiven Transferstangen, Online-Bildinspektion und vollautomatischem Schnellwerkzeugwechsel. Das System verarbeitet 4 bis 7 Stanzvorgänge pro Zyklus mit bis zu 30 Hüben pro Minute und zielt auf hochfeste Stahlkarosseriepaneele und EV-Strukturteile für Automobilkunden ab.
- Juni 2026: Fagor Arrasate erhielt einen Auftrag für 3 HSP 4.3++ Hochgeschwindigkeitsstanzpressen von einem führenden europäischen Tier-1-Automobillieferanten für Rotor- und Statorlamellierungsanwendungen für die Elektromotorfertigung. Das Projekt stärkt Fagor Arrasates Position bei Präzisions-Hochgeschwindigkeitspressensystemen für EV-Antriebsstrangkomponenten.
- Januar 2026: ANDRITZ Schuler brachte in Partnerschaft mit Feintool die HFA-Feinschneidpressenserie mit servo-gesteuerten Hydraulikpumpenantrieben auf den Markt und behauptete verbesserte Energieeffizienz und Zyklusraten gegenüber konventionellen Feinschneidpressensystemen. Die Markteinführung adressiert direkt präzise Automobil- und Elektronikpressarbeiten, die für ASEAN-OEM-Kunden relevant sind.


Berichtsumfang des ASEAN-Marktes für industrielle Pressen
| Konventionelle mechanische Pressen |
| Servo-mechanische Pressen |
| Hydraulische Pressen |
| Pneumatische Pressen |
| Sonstige und Hybridpressen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen, Schneiden und Lochen |
| Tiefziehen und Blechumformung |
| Schmieden |
| Richten und allgemeine Umformung |
| Kompressionspressung |
| Pulververdichtung |
| Montage, Einpressen und Fügen |
| Sonstige Pressenanwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und -anlagen |
| Elektro- und Elektronikprodukte |
| Haushaltsgeräte und Konsumgüter |
| Bauwesen und schwere Geräte |
| Energie- und Stromanlagen |
| Metallprodukte und allgemeine Fertigung |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Indonesien |
| Malaysia |
| Philippinen |
| Thailand |
| Vietnam |
| Übriges ASEAN (Brunei Darussalam, Kambodscha, Singapur, Demokratische Volksrepublik Laos, Myanmar usw.) |
| Nach Antriebs-/Betätigungstechnologie | Konventionelle mechanische Pressen |
| Servo-mechanische Pressen | |
| Hydraulische Pressen | |
| Pneumatische Pressen | |
| Sonstige und Hybridpressen | |
| Nach Pressenkraft/-kapazität | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung/Prozess | Stanzen, Schneiden und Lochen |
| Tiefziehen und Blechumformung | |
| Schmieden | |
| Richten und allgemeine Umformung | |
| Kompressionspressung | |
| Pulververdichtung | |
| Montage, Einpressen und Fügen | |
| Sonstige Pressenanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinen und -anlagen | |
| Elektro- und Elektronikprodukte | |
| Haushaltsgeräte und Konsumgüter | |
| Bauwesen und schwere Geräte | |
| Energie- und Stromanlagen | |
| Metallprodukte und allgemeine Fertigung | |
| Medizin- und Präzisionsfertigung | |
| Sonstige Endverbrauchsbranchen | |
| Nach Geografie | Indonesien |
| Malaysia | |
| Philippinen | |
| Thailand | |
| Vietnam | |
| Übriges ASEAN (Brunei Darussalam, Kambodscha, Singapur, Demokratische Volksrepublik Laos, Myanmar usw.) |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für industrielle Pressen in ASEAN?
Der ASEAN-Markt für industrielle Pressen soll von 2026 bis 2031 mit einer CAGR von 6,63 % wachsen. Es wird erwartet, dass er von 1,40 Milliarden USD im Jahr 2026 auf 1,93 Milliarden USD bis 2031 steigt, da Fertigungsinvestitionen, EV-Lokalisierung und Halbleitererweiterung den Gerätebedarf erhöhen.
Welche Antriebstechnologie wächst in ASEAN am schnellsten?
Servo-mechanische Pressen sollen bis 2031 mit einer CAGR von 8,2 % wachsen. Die Nachfrage kommt von EV-Batteriewannen, Motorlamellen, Automatisierungsbedarf und Anforderungen an programmierbare Bewegung, kontrollierte Kraftkurven, Werkzeugschutz und Produktionsdaten.
Welche Pressenkapazitätskategorie hat die größte Nachfrage?
Die Kategorie 101–500 Tonnen hielt im Jahr 2025 einen Anteil von 40,6 %. Sie bedient Automobilpaneele, Elektronikgehäuse, Geräterahmen, Strukturhalterungen, Folgeverbundwerkzeugarbeiten und Transferpressenanwendungen in Thailand, Indonesien, Vietnam und Malaysia.
Welcher Endverbrauchssektor ist der größte Käufer von industriellen Pressen?
Automobil und Transport hielten im Jahr 2025 einen Anteil von 35 %. Thailands Stanzökosystem, Indonesiens EV-Basis und Vietnams Lieferantennetzwerk unterstützen die Nachfrage nach Karosseriepaneelen, Strukturkomponenten, Antriebsstrangteilen und verwandten Umformprodukten.
Welches ASEAN-Land hat die höchste Nachfrage nach industriellen Pressen?
Indonesien hielt im Jahr 2025 einen Anteil von 33 %. Fahrzeugmontage, Haushaltsgeräteherstellung, EV-Komponenten und eine Fertigungsbelegschaft von mehr als 17 Millionen Menschen unterstützen die Gerätenachfrage im Land.
Was schränkt den Geräteersatz durch kleinere Fertigungsbetriebe ein?
Hohe Gerätekosten, Finanzierungsengpässe, importierte Komponenten und Mangel an Werkzeugbau- und Wartungsfachkräften können die Amortisationszeiten verlängern. Diese Probleme sind besonders schwierig für unabhängige Fertigungsbetriebe ohne OEM-verknüpfte Supportvereinbarungen, zertifizierten lokalen Service oder Zugang zu kostengünstigerer Muttergesellschaftsfinanzierung.
Seite zuletzt aktualisiert am:



