
ASEAN産業用プレス機械市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
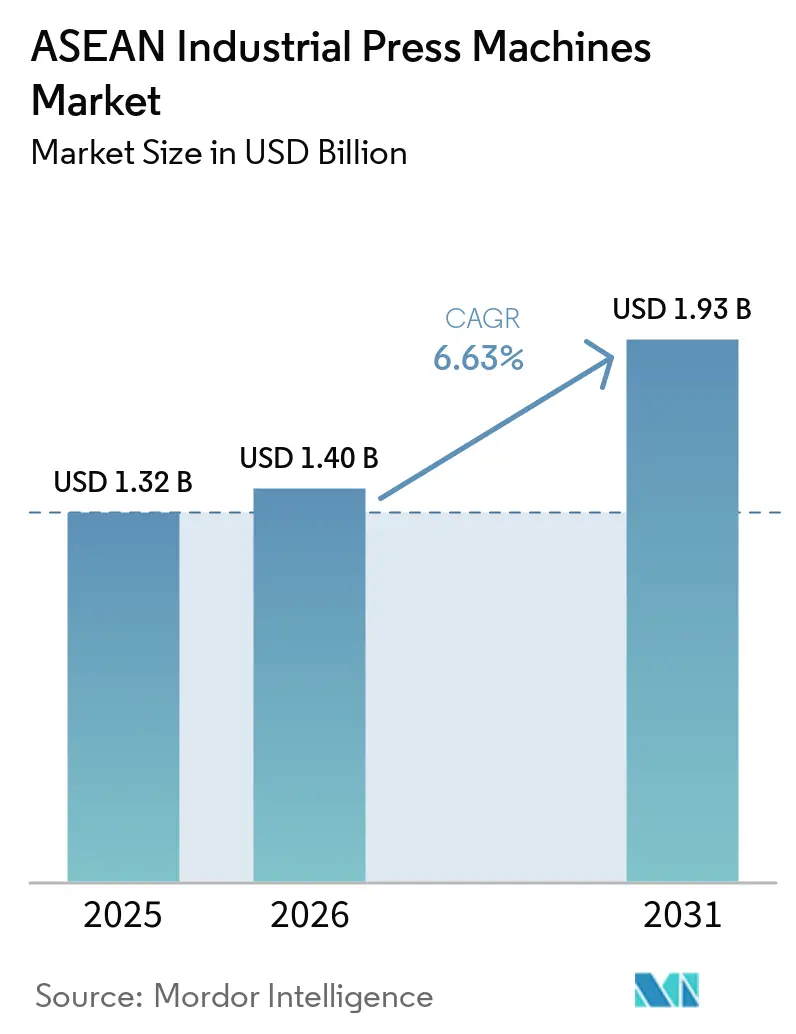
| 基準年の市場規模 (2025) | 1.32 十億米ドル |
| 市場規模 (2026) | 1.40 十億米ドル |
| 市場規模 (2031) | 1.93 十億米ドル |
| 成長率 (2026 - 2031) | 6.63 % |
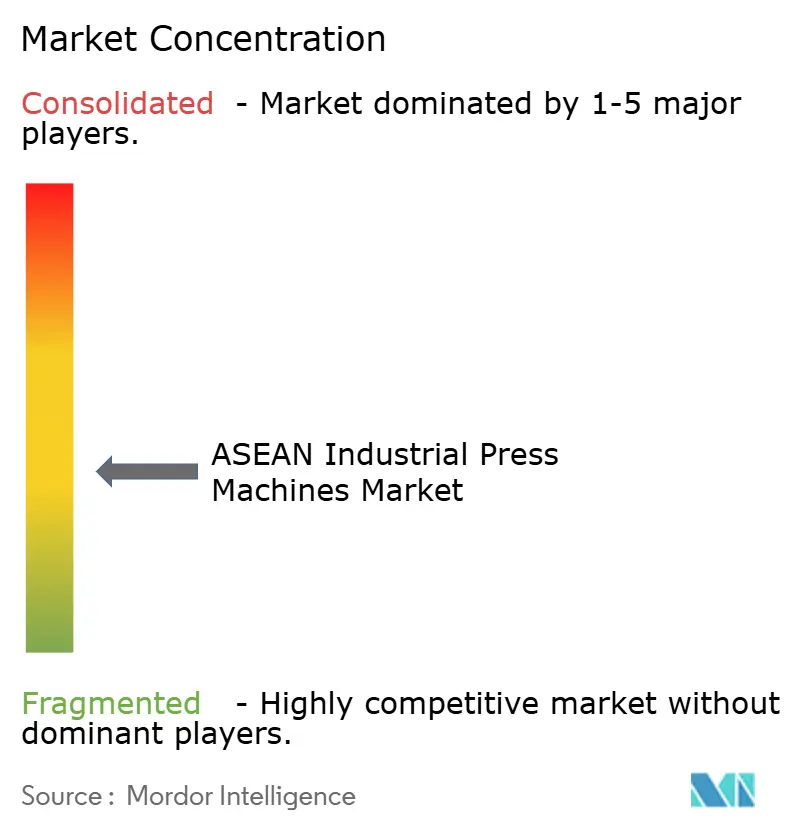
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるASEAN産業用プレス機械市場分析
ASEAN産業用プレス機械市場規模は2025年に13.2億米ドルと評価され、2026年の14億米ドルから2031年には19.3億米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは6.63%です。
域内の製造業投資は設備購入を後押ししており、新工場にはプレス加工、成形、接合システムが必要とされています。製造業への外国直接投資は2025年に440億米ドルに達し、電子・電気機器分野のグリーンフィールド投資は15%増加して310億米ドルとなりました。[1] サプライチェーンの多様化、EV現地化プログラム、半導体生産能力の拡充により、タイ、インドネシア、マレーシア、ベトナムへの資本投入が進んでいます。これらの投資は、設備納入に加えて工具、自動化、設置、保守サポートを組み合わせられるサプライヤーを優遇しています。コスト重視の製造業者は依然として設備更新の判断を先送りしており、ASEAN産業用プレス機械市場においてサービス、改修、稼働率保証契約が引き続き重要な位置を占めています。
主要レポートのポイント
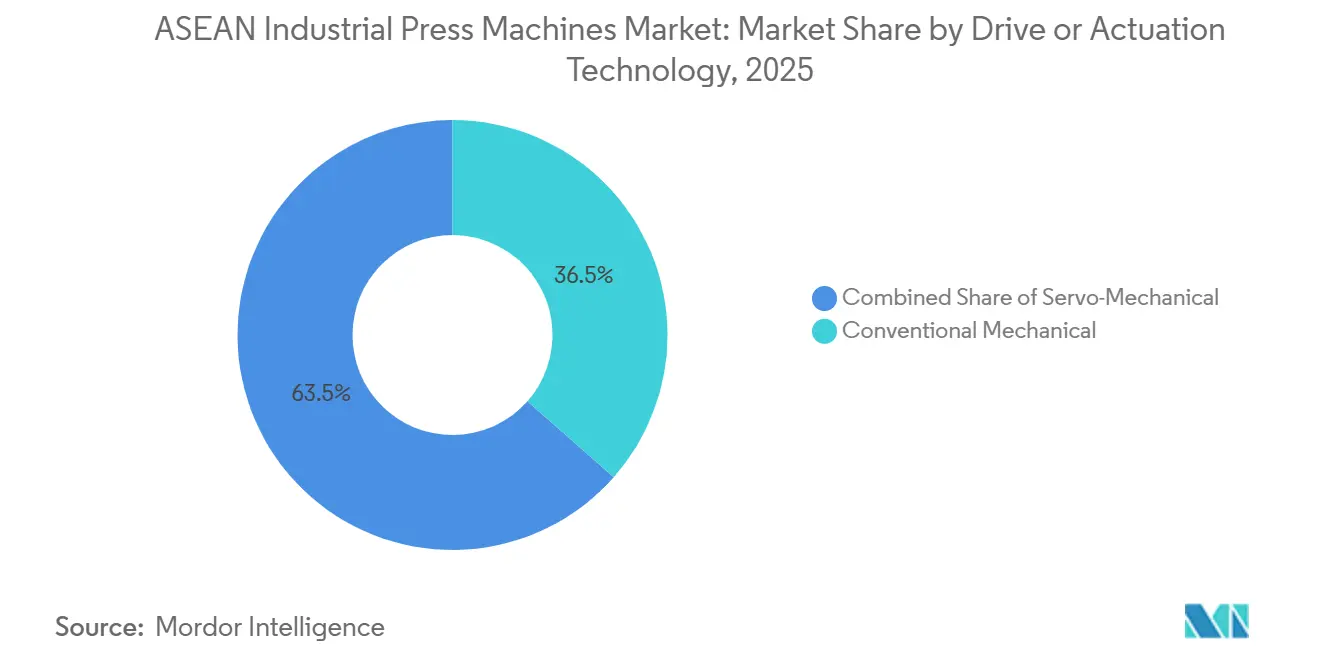
- 駆動技術別では、従来型機械式プレスが2025年のASEAN産業用プレス機械市場シェアの36.5%を占め、サーボ機械式プレスは2031年までに8.2%のCAGRで成長すると予測されています。
- プレス能力別では、101~500トンカテゴリーが2025年のASEAN産業用プレス機械市場シェアの40.6%を占め、2,000トン超のプレスは2031年までに6.8%のCAGRで成長すると予測されています。
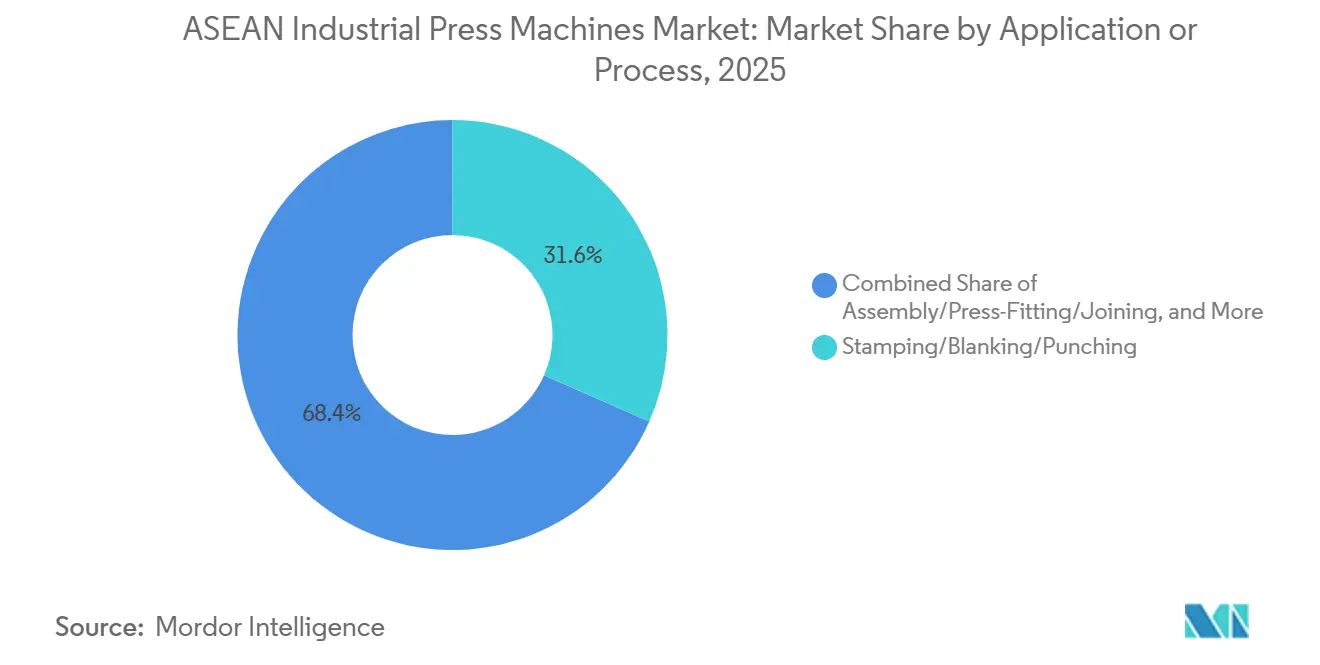
- 用途別では、プレス加工・ブランキング・打ち抜きが2025年の用途別売上の31.6%を占め、組立・圧入・接合は2031年までに7.2%のCAGRで拡大すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年のASEAN産業用プレス機械市場規模の35%を占め、医療・精密製造は2031年までに8%のCAGRで成長すると予測されています。
- 地域別では、インドネシアが2025年のASEAN産業用プレス機械市場規模の33%を占め、ベトナムは2031年までに7.5%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ASEAN産業用プレス機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国プラスワン製造の多様化 | +2.0% | ASEAN全域、特にベトナム、インドネシア、タイとの関連性が高い | 短期(2年以内) |
| 自動車および電気自動車部品の現地化 | +1.6% | タイ、インドネシア、ベトナム、マレーシアへの波及効果あり | 短期(2年以内) |
| 電子機器・半導体製造の拡大 | +1.2% | マーシア、ベトナム、シンガポール、フィリピンへの波及効果あり | 中期(2~4年) |
| 熟練労働力不足の中での自動化導入 | +0.8% | ASEAN全域、特にベトナムとフィリピンとの関連性が高い | 中期(2~4年) |
| 越境プレスサービスおよびエンジニアリングハブ | +0.5% | シンガポール、マレーシア、タイ | 長期(4年以上) |
| バッテリーエンクロージャーおよび軽量構造成形の要件 | +0.3% | タイ、インドネシア、マレーシア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
中国プラスワン製造の多様化
多国籍メーカーは中国への依存を低減するため、ASEAN域内での生産を拡大しています。ASEAN投資レポート2025によると、2025年の製造業FDIは440億米ドルを記録しました。電子・電気機器分野のグリーンフィールド投資は同年に15%増加し、310億米ドルに達しました。新たな組立・製造工場にはプレス加工機、順送ダイライン、油圧成形システムが必要です。ティア1サプライヤーがベトナムやインドネシアに拠点を設立すると、現地の工具製作やプレスサービス活動がその周辺に発展する傾向があります。ASEAN事務局はまた、発表された投資を稼働能力に転換する速度を遅らせる可能性のある政策上のギャップ、技能不足、インフラのボトルネックを指摘しています。
自動車および電気自動車部品の現地化
EV現地化政策は、調達サイクルを更新主導型から新規設備投資型へとシフトさせています。タイ投資委員会は2026年5月時点で、1,370億タイバーツ(39億米ドル)超相当の198件のEVプロジェクトを承認していました。対象プロジェクトは、車両組立、バッテリー、エネルギー貯蔵、トラクションモーター、バッテリー管理システム、電力制御部品、充電インフラに及びます。[2] インドネシアは、無関税EV輸入優遇措置を利用するメーカーに対し、輸入量に見合う国内生産を義務付けており、2027年までの完全遵守が求められています。マレーシアは2025年末に完成車EV輸入優遇措置を終了し、ノックダウン車両優遇措置は2027年まで継続しています。タイのバッテリー電気自動車の設備稼働率は2025年に平均20%であり、インドネシアは15%を下回っていましたが、国際エネルギー機関は国内生産の重要性が高まるにつれて2026年中に稼働率が上昇すると見込んでいます。
電子機器・半導体製造の拡大
半導体の拡大は、リードフレーム、コネクタ、シールドカン、パッケージングエンクロージャーの精密プレス加工に対する需要を支えています。X-FABは2025年9月、サラワク製造施設の拡張に30億マレーシアリンギット(7億4,023万米ドル)を投じると発表しました。[3] このプロジェクトにより月間ウェーハ生産量は3万枚から4万枚に増加し、自動車、電力、医療用チップを支援します。United Microelectronics Corporationはシンガポールでグリーンフィールドファブプロジェクトを開始し、第1フェーズに最大50億米ドルを投じ、2026年に量産を計画しています。LG Innotekはベトナムのディープシー・ハイフォン2を10億米ドルの半導体基板コンプレックスの建設地として選定し、2026年第3四半期に着工、2027年第3四半期にパイロット生産を計画しています。これらのプロジェクトは、ASEAN産業用プレス機械市場における精密エンクロージャーおよび部品向けの中級設備の需要を支えています。
熟練労働力不足の中での自動化導入
人件費の上昇と熟練オペレーターの不足により、自動化プレスシステムの魅力が高まっています。インドネシア、タイ、マレーシア、フィリピン、シンガポール、ベトナムにおける熟練労働者不足は2025年に660万人に達しました。[4] メーカーはコイルフィード自動化、ロボットトランスファーシステム、クイックダイチェンジ機能を備えたサーボプレスを導入し、少人数チームで生産を維持しています。マレーシアのロボティクスロードマップは、2025年の製造業従業員1万人当たり67台と比較して、2030年までに1万人当たり195台のロボットを目標としています。サーボ電動式およびサーボ油圧式システムは、個々のステーションでのオペレーター依存度を低減し、保守計画のためのデータを提供できます。これにより、ASEAN産業用プレス機械市場において成形性能と自動化を組み合わせた設備への需要が支えられ、より高付加価値の設備アップグレードの根拠が強化されます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備コストと長い回収期間 | -1.5% | ASEAN全域、特にインドネシア、フィリピン、ベトナムとの関連性が高い | 短期(2年以内) |
| 輸入制御機器、油圧機器、工具、スペアパーツへの依存 | -1.0% | ASEAN全域、特にベトナムとインドネシアとの関連性が高い | 中期(2~4年) |
| プレス工具および高度保守人材の不足 | -0.7% | ASEAN全域、特にフィリピン、カンボジア、ラオス | 長期(4年以上) |
| 断片化した越境アフターマーケットサポート | -0.4% | インドネシア、フィリピン、その他のASEAN | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い設備コストと長い回収期間
200~2,000トン範囲のサーボおよび油圧システムは30万米ドルを超えることがあり、1台当たり300万米ドルを超える場合もあります。このコストは中小規模の製造業者にとって資金調達が困難です。インドネシアは2025年に労働集約型産業信用プログラムを開始し、5億インドネシアルピア(30万米ドル)から100億インドネシアルピア(60万米ドル)の補助金付き機械近代化ローンを年利5%の補助金付きで提供しています。このプログラムは2026年5月時点で、5,490億インドネシアルピア(3,276万米ドル)の上限に対して16.72%を26社に融資しており、目標の293社には届いていません。対象は産業用プレスを購入する幅広い金属工業ではなく、繊維、履物、家具、食品に限定されています。ベトナムでは、中小規模の支援産業企業が年率8~10%で借り入れる一方、FDI企業は親会社融資を1~3%で利用できるため、設備更新が遅れる可能性があります。
輸入制御機器、油圧機器、工具、スペアパーツへの依存
多くの購入者はサーボドライブ、油圧ユニット、比例弁、精密ダイ工具の輸入に依存しています。ASEANの中国製電子機器・機械の輸入は2024年の2,300億米ドルから2025年には3,090億米ドルに増加しました。ベトナム、マレーシア、タイが域内増加分の5分の4以上を占めました。インドネシアの製造業クラスターも、主要港を経由して輸入される工具、特殊鋼、半製品に依存しています。輸入関税、外国為替リスク、長いリードタイムにより、独立系製造業者のライフサイクルコストが上昇します。交換部品の現地調達が限られているため、部品故障時のプレスラインのダウンタイムが長引く可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動・作動技術別:従来型設備が最大の基盤を維持
従来型機械式プレスは2025年のASEAN産業用プレス機械市場規模の36.5%を占めました。その設置基盤は、タイ、インドネシア、マレーシアにおける確立した自動車プレス加工事業を反映しています。製造業者がこれらの実績あるシステムを選択する理由は、初期コストがプレミアムサーボ代替品より低く、オペレーターが固定サイクル運転特性に慣れているためです。空圧プレスは、圧縮空気インフラがすでに存在する軽作業の打ち抜きや組立作業、特に電子機器や家電製品の生産ラインで引き続き重要な役割を果たしています。油圧プレスは、制御された圧力と低速がこれらのプロセスに適しているため、プログラム可能な圧力プロファイルを必要とする用途を含む深絞り、鍛造、圧縮成形に使用されています。
サーボ機械式プレスは2031年までに8.2%のCAGRで成長すると予測されており、最も成長の速い駆動方式となっています。EVバッテリートレイとモーターコアラミネーションには、各成形サイクルにおける制御された力曲線、ダイ保護、プログラム可能なスライドモーション、エネルギー回収、精密トン数制御が必要です。AIDA Engineeringは80~1,250トン範囲にわたるサーボアーキテクチャを開発しています。同社のジョホール製造ハブは1997年からASEAN自動車顧客にサービスを提供しています。サーボドライブと油圧アキュムレーターを組み合わせたハイブリッド設計も、純粋な機械式または油圧式システムでは必要なバランスが得られない場合がある高強度アルミニウム構造部品に適しています。
プレス力・能力別:中級設備が需要をリード
101~500トンカテゴリーは2025年のASEAN産業用プレス機械市場の40.6%を占め、域内製造業基盤における幅広い役割を反映しています。自動車パネル、電子機器エンクロージャー、家電フレーム、車両・耐久消費財・産業機械サプライチェーン向けの構造ブラケットに使用されています。この範囲は機械式、油圧式、サーボ式で提供されており、日本、中国、欧州、台湾のサプライヤーから複数の構成を選択できます。域内産業ゾーン全体で順送ダイおよびトランスファープレス作業の大部分を支えています。100トン未満のプレスは、電子機器、医療機器、小型消費者製品向けのコネクタプレス加工、リードフレーム成形、小部品打ち抜き、精密組立に使用されています。
2,000トン超のプレスは2031年までに6.8%のCAGRで成長すると予測されており、最も成長の速い能力グループとなっています。EVプラットフォーム向けの現地化された大型パネル生産が主な需要源であり、特にアセンブラーがボディインホワイト工程と国内部品供給を開発している場合に顕著です。高強度鋼、アルミニウムクラッシュ構造、バッテリーエンクロージャーは、長い生産ランにわたって繰り返し可能な部品品質を維持しながら、生産速度での高い成形力を必要とします。Yangli Groupは5,600トンおよび4,160トンの自動化ラインをFoton Motorに供給しており、車体生産で使用される規模を示しています。同社の3,750トンTL4トランスファープレスは、毎分最大30ストロークで高強度鋼ボディパネルを加工できます。
用途・プロセス別:プレス加工が最も広い設置基盤を支える
プレス加工・ブランキング・打ち抜きは2025年において最大の用途であり続けました。このプロセスは、複数の製造サプライチェーンに参入する自動車パネル、電子機器シャーシ、家電フレーム、構造部品に使用されています。最終用途カテゴリー全体にわたる幅広い存在感が、最大の設置基盤をもたらしています。深絞りとシート成形は、現在の域内投資サイクルにおいてより要求の高い用途の一つであるバッテリーエンクロージャーとEVモーターハウジングを支えています。これらの用途では、高強度アルミニウムのスプリングバックを管理するために制御された力プロファイルが必要です。
組立・圧入・接合は2031年までに7.2%のCAGRで成長すると予測されており、最も成長の速い用途となっています。モジュール式EVシステムでは、プレス力が従来のファスナーや接着剤に代わることができるバッテリーモジュール、モーターサブアセンブリ、パワーエレクトロニクスハウジングの接合作業が必要です。鍛造プレスはドライブトレインおよびサスペンション部品を加工し、圧縮成形は産業・航空宇宙複合材を支え、一般成形は建設、造船、重機に使用されます。粉末圧縮は電気接点、フィルター、精密機器向けの焼結部品を製造します。幅広い用途の組み合わせにより、ASEAN産業用プレス機械市場全体での保守とアフターマーケットサポートが複雑になっています。
最終用途産業別:自動車が最大のユーザーグループ
自動車・輸送は2025年のASEAN産業用プレス機械市場の35%を占めました。タイのプレス加工エコシステム、インドネシアのEV組立基盤、ベトナムの拡大するティア2サプライヤークラスターが、確立された車両プログラムと新興車両プログラムにわたってこの地位を支えています。電気・電子機器メーカーは、コネクタ、リードフレーム、モーターラミネーション、パワーモジュールハウジング向けに軽~中トン数プレスを必要としています。産業機械メーカーは、製造能力が確立されているマレーシアとタイを中心に、構造部品、ギアボックスハウジング、油圧シリンダー向けに重機を使用しています。家電、耐久消費財、航空宇宙、防衛、エネルギー機器も特殊成形作業への需要を加えています。
医療・精密製造は2031年までに8%のCAGRで成長すると予測されており、最も成長の速い最終用途となっています。マレーシア、シンガポール、ベトナムは、電子機器エコシステム、熟練労働力、コンプライアンスインフラに支えられた精密成形・接合システムを必要とする医療機器サプライチェーンを誘致しています。心臓血管デバイス、整形外科部品、診断ハウジングは、精度要件を満たすために繰り返し可能なプロセス、サブミリメートル精度、厳密な力監視を必要とします。Samsung Electro-Mechanicsは2025年にフィリピンのラグナ施設の拡張に507億フィリピンペソ(約9億500万米ドル相当)を投じることを約束しました。この投資は電子機器およびEV関連サプライチェーン全体での精密設備需要を支えると期待されています。
地域分析
インドネシアは2025年のASEAN産業用プレス機械市場の33%を占めました。その地位は、自動車組立、家電製造、発展するEV部品基盤、および主要産業地域に分散する1,700万人超の製造業労働力によって支えられています。BYDのインドネシア組立工場は2026年に稼働しており、SAIC-GM-Wulingはエンドユーザー向けEV輸入関税免除が終了したことを受けて現地プレス・溶接コンテンツを増加させています。タイは域内で最も深い自動車プレス加工基盤と、内燃機関・電気自動車生産の両方に対応する高トン数サーボおよび機械式トランスファーラインの最高集積度を誇っています。投資委員会は2026年5月時点で、1,370億タイバーツ(43億5,000万米ドル)超相当の198件のEVプロジェクトを承認していました。
ベトナムは2031年までに7.5%のCAGRで成長すると予測されており、ASEAN産業用プレス機械市場において最も成長の速い国内市場となっています。LG Innotekは2026年にディープシー・ハイフォン2を10億米ドルの基板コンプレックスの建設地として選定しました。バクニンとタイグエンにおけるSamsung Electronicsの拡張も精密部品生産を支えています。Great Wall MotorとSAICによるEV投資がプレス加工とボディインホワイトの要件を追加しています。マレーシアはX-FABの30億マレーシアリンギット(7億4,023万米ドル)サラワク拡張とASEテクノロジーの第5ペナンパッケージング工場に支えられた、より技術的に高度な需要プロファイルを持ち、リードフレームと精密エンクロージャー部品に需要が集中しています。
フィリピンは2025年にSamsung Electro-Mechanicsから507億フィリピンペソ(8億6,078万米ドル)の半導体関連投資を受けました。シンガポールは主に航空宇宙、半導体パッケージング、医療技術用途向けの高度なサーボおよび精密成形設備を必要とし、域内スペアパーツ流通センターとしての役割も担っています。カンボジア、ミャンマー、ブルネイ、ラオス人民民主共和国、その他のASEAN経済圏は設備投資の初期段階にあり、需要は衣料品補助工具と基本的な金属成形作業に集中しています。これらの国々の将来の成長は、主要産業ゾーンがより制約されるにつれて、ベトナム、タイ、インドネシアからのFDI波及効果に依存しています。
競合環境
ASEAN産業用プレス機械市場は中程度に断片化していますASEAN産業用プレス機械市場において、AIDA Engineering、Komatsu Industries、AMADAを含む日本のサプライヤーは、精密サーボおよびトランスファープレスで伝統的に強みを持っています。JIER Machine-Tool Group、Yangli Group、Hefei Metalforming、Accurl CNC Machineを含む中国のサプライヤーは、中級油圧・機械式設備で競合しています。ANDRITZ Schuler、Fagor Arrasate、LVDを含む欧州の専門メーカーは、高トン数および精密トランスファー用途に注力しています。中国の競合は標準トン数カテゴリーでの価格圧力を高めており、確立されたサプライヤーに対して設備のライフサイクル全体にわたるサービス、改修、稼働率保証、機械可用性を重視するよう促しています。
ANDRITZ Schulerは2026年1月にFeintoolとの協力によりHFAファインブランキングプレスシリーズを発表しました。このシリーズはサーボ制御油圧ポンプドライブを使用して、精密な自動車・電子機器作業のエネルギー効率とストローク率を向上させています。AIDA Engineeringは、2026年3月期の会計年度においてサービス受注と工場自動化が重要な収益バッファーとなったと報告しており、直接プレス受注はEV関連投資の低迷と米国関税の混乱に直面しました。AMADAはASEAN全域で3つのテクニカルセンターを拡張し、前年比14%の域内売上成長を報告しました。Komatsu IndustriesはインストールされたプレスベースのAI対応Komtraxプレディクティブメンテナンスプラットフォームを進化させています。
ASEAN産業用プレス機械市場における旧来の機械式設備は、サーボドライブおよび制御システムインテグレーターに改修の機会を提供しています。ジャワ島、マレー半島、バンコク首都圏以外の中小規模製造業者は、認定された油圧・サーボサービス、スペアパーツ、高度な保守専門知識へのアクセスが限られていることが多いです。IoTモニタリング、プレディクティブメンテナンス、AIアシストダイ管理は、より広いフリート全体でまだ初期段階にあります。ASEAN産業用プレス機械市場における競争バランスは、設備性能、資金調達アクセス、資格を持つサービスサポートに依存しています。
ASEAN産業用プレス機械産業のリーダー企業
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corporation
-
ANDRITZ Schuler Group
-
JIER Machine-Tool Group Co., Ltd.
-
CHIN FONG MACHINE INDUSTRIAL CO., LTD.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:JIER Machine-Tool Groupはメキシコのティア1自動車顧客向けに1,000トンプレスシステムの納入・試運転を完了し、物流調整、現地設置、引き渡し確認にわたる大陸横断的なプロジェクト実行能力を実証しました。このプロジェクトは、確立された中国・東アジア基盤を超えてグローバルな高トン数プレス加工プレスサプライヤーとしてのJIERの地位を強化しています。
- 2026年7月:Yangli Group CorporationはTL4-3750トランスファープレスを発表しました。これは中国で製造された最大の単一トン数スタンドアロンプレス(3,750トン)であり、サーボ制御アダプティブトランスファーバー、オンラインビジョン検査、完全自動クイックダイチェンジを特徴としています。このシステムは1サイクルあたり4~7回のプレス加工を毎分最大30ストロークで処理し、自動車顧客向けの高強度鋼ボディパネルとEV構造部品を対象としています。
- 2026年6月:Fagor Arrasateは欧州の大手ティア1自動車サプライヤーから3台のHSP 4.3++高速プレス加工機の受注を獲得し、電気モーター製造向けのロータおよびステータラミネーション用途を対象としています。このプロジェクトはEVドライブトレイン部品向けの精密高速プレスシステムにおけるFagor Arrasateの地位を強化しています。
- 2026年1月:ANDRITZ SchullerはFeintoolとの協力により、サーボ制御油圧ポンプドライブを搭載したHFAファインブランキングプレスシリーズを発表し、従来のファインブランキングシステムと比較してエネルギー効率とサイクル率が向上したと主張しています。この発表はASEAN OEM顧客に関連する精密自動車・電子機器プレス作業に直接対応しています。
ASEAN産業用プレス機械市場レポートの範囲
| 従来型機械式プレス |
| サーボ機械式プレス |
| 油圧プレス |
| 空圧プレス |
| その他・ハイブリッドプレス |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| プレス加工・ブランキング・打ち抜き |
| 深絞りおよびシート成形 |
| 鍛造 |
| 矯正および一般成形 |
| 圧縮成形 |
| 粉末圧縮 |
| 組立・圧入・接合 |
| その他のプレス用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・設備 |
| 電気・電子機器 |
| 家電・耐久消費財 |
| 建設・重機 |
| エネルギー・電力設備 |
| 金属製品・一般製造 |
| 医療・精密製造 |
| その他の最終用途産業 |
| インドネシア |
| マレーシア |
| フィリピン |
| タイ |
| ベトナム |
| その他のASEAN(ブルネイ・ダルサラーム、カンボジア、シンガポール、ラオス人民民主共和国、ミャンマー等) |
| 駆動・作動技術別 | 従来型機械式プレス |
| サーボ機械式プレス | |
| 油圧プレス | |
| 空圧プレス | |
| その他・ハイブリッドプレス | |
| プレス力・能力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・プロセス別 | プレス加工・ブランキング・打ち抜き |
| 深絞りおよびシート成形 | |
| 鍛造 | |
| 矯正および一般成形 | |
| 圧縮成形 | |
| 粉末圧縮 | |
| 組立・圧入・接合 | |
| その他のプレス用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・設備 | |
| 電気・電子機器 | |
| 家電・耐久消費財 | |
| 建設・重機 | |
| エネルギー・電力設備 | |
| 金属製品・一般製造 | |
| 医療・精密製造 | |
| その他の最終用途産業 | |
| 地域別 | インドネシア |
| マレーシア | |
| フィリピン | |
| タイ | |
| ベトナム | |
| その他のASEAN(ブルネイ・ダルサラーム、カンボジア、シンガポール、ラオス人民民主共和国、ミャンマー等) |
レポートで回答される主要な質問
ASEANにおける産業用プレス機械の予測成長率はどのくらいですか?
ASEAN産業用プレス機械市場は2026年から2031年にかけてCAGR 6.63%で成長すると予測されています。製造業投資、EV現地化、半導体拡大が設備需要を高めることで、2026年の14億米ドルから2031年には19.3億米ドルに増加すると見込まれています。
ASEANで最も成長の速い駆動技術はどれですか?
サーボ機械式プレスは2031年までに8.2%のCAGRで成長すると予測されています。需要はEVバッテリートレイ、モーターラミネーション、自動化ニーズ、プログラム可能なモーション、制御された力曲線、ダイ保護、生産データの要件から生じています。
最も需要の高いプレス能力カテゴリーはどれですか?
101~500トンカテゴリーは2025年に40.6%を占めました。タイ、インドネシア、ベトナム、マレーシア全体で自動車パネル、電子機器エンクロージャー、家電フレーム、構造ブラケット、順送ダイ作業、トランスファープレス用途に使用されています。
産業用プレス機械の最大の購入者である最終用途セクターはどれですか?
自動車・輸送は2025年に35%を占めました。タイのプレス加工エコシステム、インドネシアのEV基盤、ベトナムのサプライヤーネットワークが、ボディパネル、構造部品、ドライブトレイン部品、関連成形製品への需要を支えています。
産業用プレス機械の需要が最も高いASEAN諸国はどこですか?
インドネシアは2025年に33%を占めました。自動車組立、家電製造、EV部品、1,700万人超の製造業労働力が同国の設備需要を支えています。
中小規模製造業者による設備更新を制限している要因は何ですか?
高い設備コスト、資金調達の制約、輸入部品、工具・保守人材の不足が回収期間を延長する可能性があります。これらの問題は、OEM連携サポート体制、認定現地サービス、または低コストの親会社資金調達へのアクセスを持たない独立系製造業者にとって特に困難です。