
Tamaño y Participación del Mercado de Máquinas de Prensa Industrial ASEAN
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.32 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.93 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.63 % |
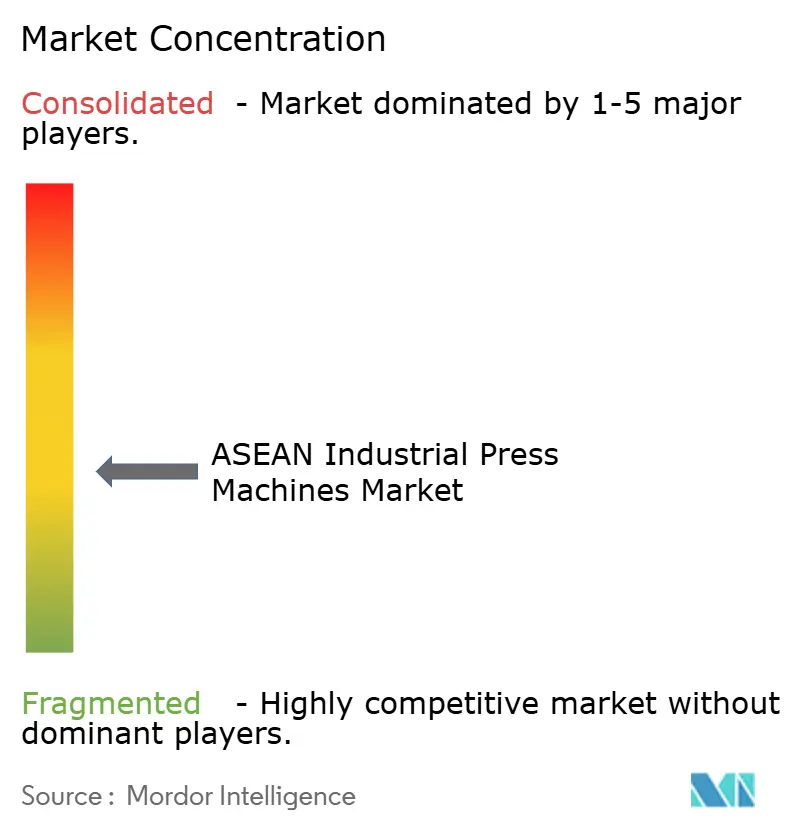
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Máquinas de Prensa Industrial ASEAN por Mordor Intelligence
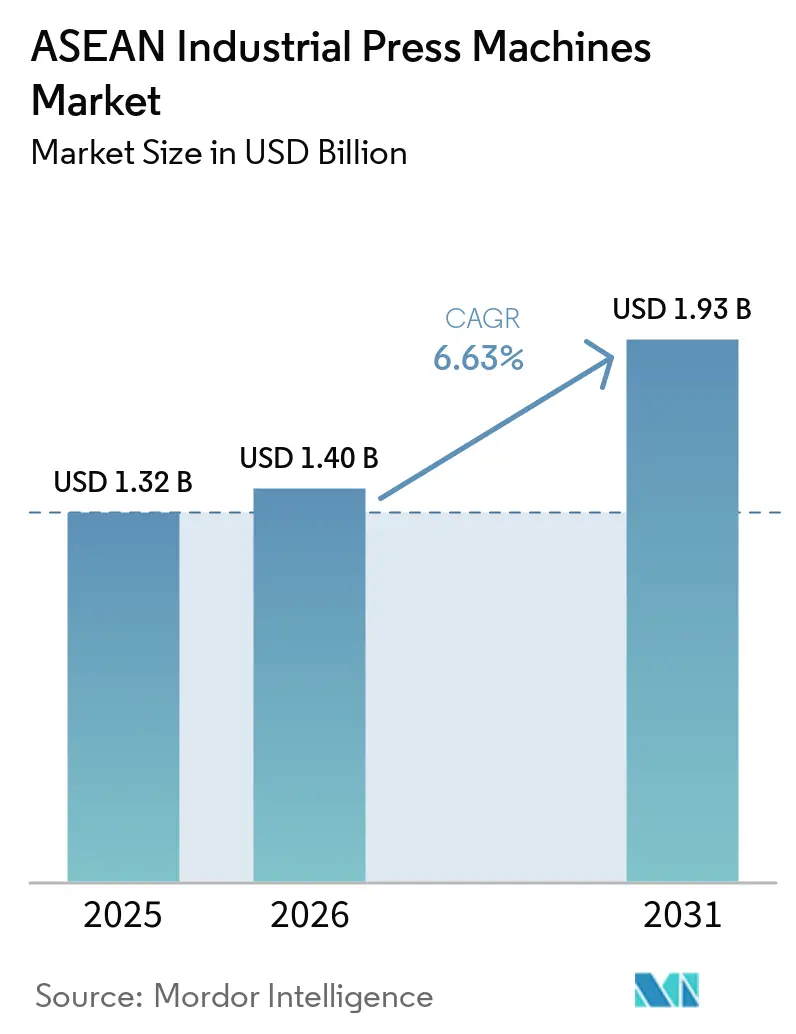
El tamaño del mercado de máquinas de prensa industrial ASEAN fue valorado en 1,32 mil millones de USD en 2025 y se estima que crecerá desde 1,40 mil millones de USD en 2026 hasta alcanzar 1,93 mil millones de USD en 2031, a una CAGR del 6,63% durante el período de pronóstico 2026-2031.
La inversión manufacturera de la región está respaldando las adquisiciones de equipos, ya que las nuevas plantas requieren sistemas de estampado, conformado y unión. La inversión extranjera directa manufacturera alcanz 44 mil millones de USD en 2025, mientras que los compromisos de inversión en nuevos proyectos en equipos electrónicos y eléctricos aumentaron un 15% hasta 31 mil millones de USD.[1]Secretaría de la ASEAN, "Informe de Inversión ASEAN 2025," 2025, asean.org La diversificación de cadenas de suministro, los programas de localización de vehículos eléctricos y las ampliaciones de capacidad semiconductora están dirigiendo capital hacia Tailandia, Indonesia, Malasia y Vietnam. Estas inversiones favorecen a los proveedores que pueden combinar la entrega de equipos con herramientas, automatización, instalación y soporte de mantenimiento. Los fabricantes sensibles a los costos aún difieren las decisiones de reemplazo, lo que mantiene los acuerdos de servicio, modernización y disponibilidad operativa como elementos importantes dentro del mercado de máquinas de prensa industrial ASEAN.
Conclusiones Clave del Informe
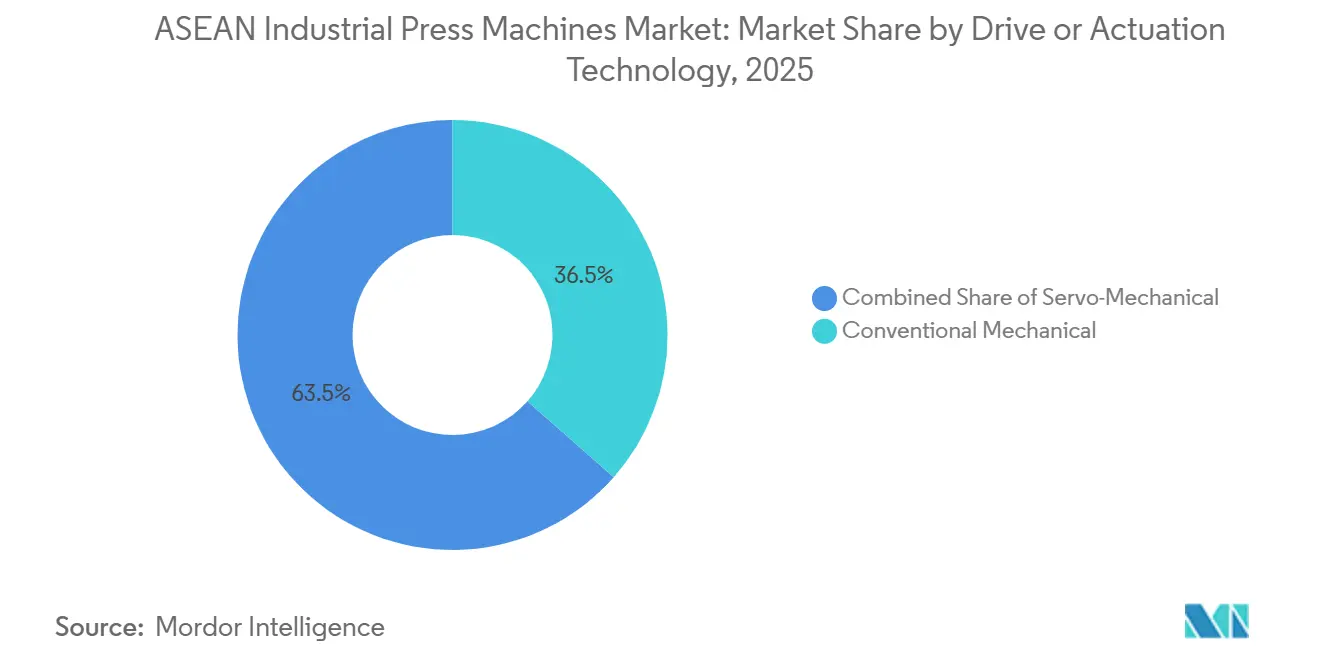
- Por tecnología de accionamiento, las prensas mecánicas convencionales representaron el 36,5% de la participación del mercado de máquinas de prensa industrial ASEAN en 2025, mientras que se prevé que las prensas servo-mecánicas crezcan a una CAGR del 8,2% hasta 2031.
- Por capacidad de prensa, la categoría de 101 a 500 toneladas representó el 40,6% de la participación del mercado de máquinas de prensa industrial ASEAN en 2025, mientras que se prevé que las prensas de más de 2.000 toneladas crezcan a una CAGR del 6,8% hasta 2031.
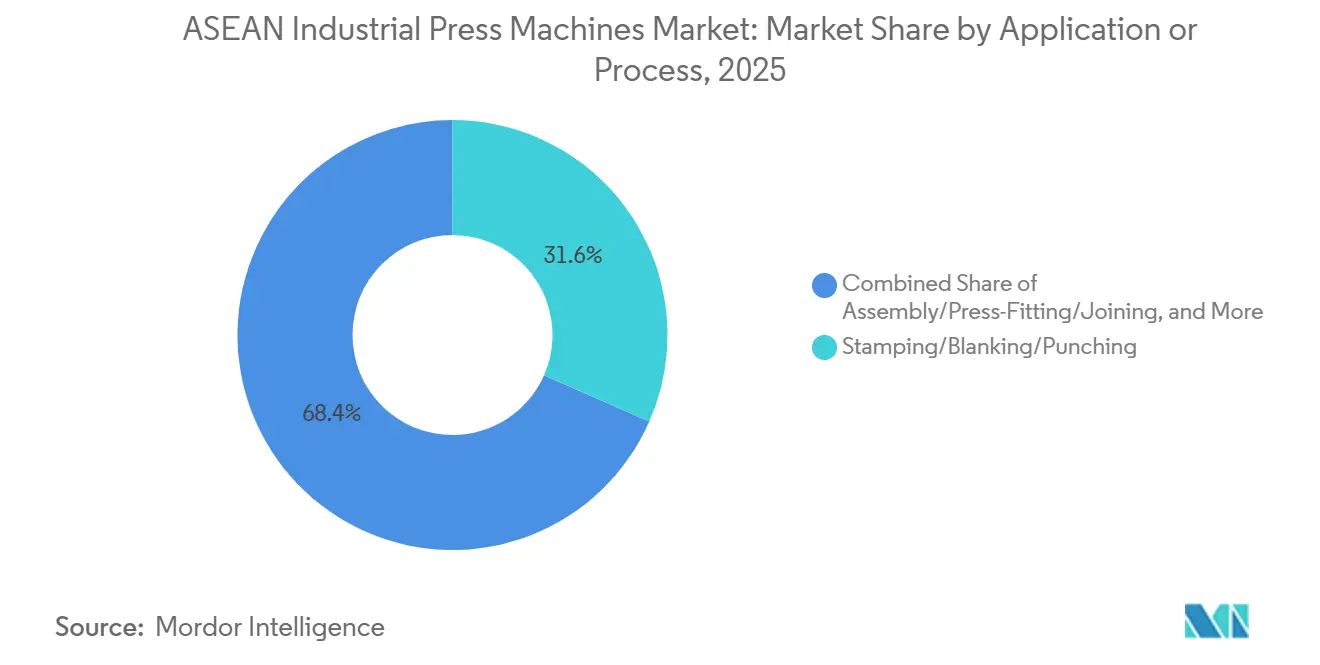
- Por aplicación, el estampado, el troquelado y el punzonado representaron el 31,6% de los ingresos por aplicación en 2025, mientras que se prevé que el ensamblaje, el ajuste a presión y la unión se expandan a una CAGR del 7,2% hasta 2031.
- Por industria de uso final, el sector automotriz y de transporte representó el 35% del tamaño del mercado de máquinas de prensa industrial ASEAN en 2025, mientras que se prevé que la fabricación médica y de precisión crezca a una CAGR del 8% hasta 2031.
- Por geografía, Indonesia representó el 33% del tamaño del mercado de máquinas de prensa industrial ASEAN en 2025, mientras que se prevé que Vietnam se expanda a una CAGR del 7,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Máquinas de Prensa Industrial ASEAN
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Diversificación de la Fabricación China Plus One | +2.0% | En toda la ASEAN, con mayor relevancia en Vietnam, Indonesia y Tailandia | Corto plazo (≤ 2 años) |
| Localización de Componentes Automotrices y de Vehículos Eléctricos | +1.6% | Tailandia, Indonesia, Vietnam, con efecto secundario en Malasia | Corto plazo (≤ 2 años) |
| Expansión de la Fabricación de Electrónica y Semiconductores | +1.2% | Malasia, Vietnam, Singapur, con efecto secundario en Filipinas | Mediano plazo (2-4 años) |
| Adopción de Automatización ante Restricciones de Mano de Obra Calificada | +0.8% | En toda la ASEAN, con mayor relevancia en Vietnam y Filipinas | Mediano plazo (2-4 años) |
| Centros Transfronterizos de Servicio de Prensas e Ingeniería | +0.5% | Singapur, Malasia y Tailandia | Largo plazo (≥ 4 años) |
| Requisitos de Conformado de Carcasas de Baterías y Estructuras Ligeras | +0.3% | Tailandia, Indonesia y Malasia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Diversificación de la Fabricación China Plus One
Los productores multinacionales están trasladando más producción a la ASEAN para reducir su dependencia de China. El Informe de Inversión ASEAN 2025 registró 44 mil millones de USD en inversión extranjera directa manufacturera durante 2025. Los compromisos de inversión en nuevos proyectos en equipos electrónicos y eléctricos aumentaron un 15% hasta 31 mil millones de USD durante el mismo año. Las nuevas plantas de ensamblaje y fabricación requieren prensas de estampado, líneas de matrices progresivas y sistemas de conformado hidráulico. Cuando un proveedor de primer nivel establece una planta en Vietnam o Indonesia, la actividad local de herramientas y servicio de prensas tiende a desarrollarse a su alrededor. La Secretaría de la ASEAN también identificó brechas de política, escasez de habilidades y cuellos de botella en infraestructura que pueden ralentizar la conversión de la inversión anunciada en capacidad operativa.
Localización de Componentes Automotrices y de Vehículos Eléctricos
Las políticas de localización de vehículos eléctricos están desplazando la adquisición de un ciclo liderado por reemplazos hacia una nueva inversión de capital. La Junta de Inversiones de Tailandia había aprobado 198 proyectos de vehículos eléctricos por un valor superior a THB 137 mil millones, o 3,9 mil millones de USD, a mayo de 2026. Los proyectos abarcaron el ensamblaje de vehículos, baterías, almacenamiento de energía, motores de tracción, sistemas de gestión de baterías, componentes de control de potencia e infraestructura de carga.[2]Junta de Inversiones de Tailandia, "La Inversión en Vehículos Eléctricos de Tailandia Supera los THB 137 Mil Millones mientras la Junta de Inversiones Apunta a Convertirse en Centro ASEAN," mayo de 2026, boi.go.th Indonesia exige que los fabricantes que utilizan incentivos de importación de vehículos eléctricos libres de aranceles igualen las importaciones con producción doméstica, con cumplimiento total requerido para 2027. Malasia eliminó los incentivos de importación de vehículos eléctricos completamente ensamblados a finales de 2025 y mantuvo los incentivos para vehículos completamente desarmados hasta 2027. La utilización de la capacidad de vehículos eléctricos de batería en Tailandia promedió el 20% en 2025, mientras que Indonesia se mantuvo por debajo del 15%, y la Agencia Internacional de Energía espera que la utilización aumente durante 2026 a medida que la producción local adquiera mayor importancia.
Expansión de la Fabricación de Electrónica y Semiconductores
La expansión de semiconductores respalda la demanda de estampado preciso de marcos de plomo, conectores, carcasas de blindaje y envases de empaque. X-FAB anunció una expansión de MYR 3 mil millones (740,23 millones de USD) de su instalación de fabricación en Sarawak en septiembre de 2025.[3]Autoridad de Desarrollo de Inversiones de Malasia, "La Expansión de Vanguardia de RM3 Mil Millones de X-FAB en Sarawak Refuerza la Posición de Malasia como Centro Global de Semiconductores," septiembre de 2025, mida.gov.my El proyecto eleva la producción mensual de obleas de 30.000 a 40.000 unidades y respalda chips automotrices, de potencia y médicos. United Microelectronics Corporation inició un proyecto de nueva planta de fabricación en Singapur con un compromiso de primera fase de hasta 5 mil millones de USD y producción en volumen planificada para 2026. LG Innotek seleccionó DEEP C Hai Phong 2 en Vietnam para un complejo de sustratos semiconductores de 1 mil millones de USD, con inicio de construcción en el tercer trimestre de 2026 y producción piloto planificada para el tercer trimestre de 2027. Estos proyectos respaldan los equipos de gama media utilizados para carcasas de precisión y piezas de componentes en el mercado de máquinas de prensa industrial ASEAN.
Adopción de Automatización ante Restricciones de Mano de Obra Calificada
El aumento de los costos laborales y la escasez de operadores calificados hacen que los sistemas de prensa automatizados sean más atractivos. La escasez de trabajadores calificados en Indonesia, Tailandia, Malasia, Filipinas, Singapur y Vietnam ascendía a 6,6 millones de personas en 2025.[4]Instituto de Investigación Económica para la ASEAN y Asia Oriental, "Preparando el Talento ASEAN para el Futuro del Trabajo," 2025, eria.org Los fabricantes están adoptando prensas servo con automatización de alimentación de bobinas, sistemas de transferencia robótica y capacidad de cambio rápido de matrices para mantener la producción con equipos más reducidos. La hoja de ruta de robótica de Malasia tiene como objetivo 195 robots por cada 10.000 empleados manufactureros para 2030, en comparación con 67 unidades por cada 10.000 en 2025. Los sistemas servo-eléctricos y servo-hidráulicos pueden reducir la dependencia del operador en estaciones individuales y proporcionar datos para la planificación del mantenimiento. Esto respalda la demanda de equipos que combinan rendimiento de conformado con automatización en el mercado de máquinas de prensa industrial ASEAN y refuerza el argumento a favor de actualizaciones de equipos de mayor valor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Largos Períodos de Recuperación | -1.5% | En toda la ASEAN, con mayor relevancia en Indonesia, Filipinas y Vietnam | Corto plazo (≤ 2 años) |
| Dependencia de Controles, Hidráulica, Herramientas y Repuestos Importados | -1.0% | En toda la ASEAN, con mayor relevancia en Vietnam e Indonesia | Mediano plazo (2-4 años) |
| Escasez de Talento en Herramientas de Prensa y Mantenimiento Avanzado | -0.7% | En toda la ASEAN, especialmente en Filipinas, Camboya y Laos | Largo plazo (≥ 4 años) |
| Soporte Posventa Transfronterizo Fragmentado | -0.4% | Indonesia, Filipinas y el resto de la ASEAN | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Largos Períodos de Recuperación
Los sistemas servo e hidráulicos en el rango de 200 a 2.000 toneladas pueden costar más de 300.000 USD y pueden superar los 3 millones de USD por unidad. Este costo es difícil de financiar para los fabricantes más pequeños. Indonesia lanzó el programa de Crédito Industrial Intensivo en Mano de Obra en 2025, ofreciendo préstamos subsidiados para la modernización de maquinaria desde IDR 500 millones (0,3 millones de USD) hasta IDR 10 mil millones (0,6 millones de USD) con un subsidio de interés anual del 5%. El programa había desembolsado el 16,72% de su techo de IDR 549 mil millones (32,76 millones de USD) a mayo de 2026, alcanzando a 26 empresas frente a un objetivo de 293. Se aplica a textiles, calzado, muebles y alimentos, en lugar de a la base más amplia de trabajo en metales que adquiere prensas industriales. En Vietnam, las pequeñas empresas de industrias de apoyo toman préstamos al 8-10% anual, mientras que las empresas con inversión extranjera directa pueden acceder a financiamiento de la empresa matriz al 1-3%, lo que puede retrasar las actualizaciones de equipos.
Dependencia de Controles, Hidráulica, Herramientas y Repuestos Importados
Muchos compradores dependen de importaciones para servoaccionamientos, unidades hidráulicas, válvulas proporcionales y herramientas de matrices de precisión. Las importaciones de la ASEAN de electrónica y maquinaria chinas aumentaron de 230 mil millones de USD en 2024 a 309 mil millones de USD en 2025. Vietnam, Malasia y Tailandia representaron más de cuatro quintas partes del incremento regional. Los clústeres manufactureros de Indonesia también dependen de herramientas importadas, acero especial y componentes semiacabados enrutados a través de los principales puertos. Los aranceles de importación, la exposición a divisas extranjeras y los plazos de entrega más largos elevan los costos del ciclo de vida para los fabricantes independientes. La disponibilidad local limitada de piezas de repuesto también puede prolongar el tiempo de inactividad de las líneas de prensa cuando falla un componente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Accionamiento: Los Equipos Convencionales Siguen Siendo la Base Más Grande
Las prensas mecánicas convencionales representaron el 36,5% del tamaño del mercado de máquinas de prensa industrial ASEAN en 2025. Su base instalada refleja las operaciones de estampado automotriz establecidas en Tailandia, Indonesia y Malasia. Los fabricantes suelen seleccionar estos sistemas probados porque su costo inicial es inferior al de las alternativas servo premium y porque los operadores están familiarizados con sus características de operación de ciclo fijo. Las prensas neumáticas siguen siendo relevantes para trabajos de punzonado y ensamblaje de baja intensidad donde ya existe infraestructura de aire comprimido, particularmente en líneas de producción de electrónica y electrodomésticos de consumo. Las prensas hidráulicas sirven para el embutido profundo, la forja y el moldeo por compresión porque la presión controlada y las velocidades más bajas se adaptan a estos procesos, incluidas las aplicaciones que requieren perfiles de presión programables.
Se prevé que las prensas servo-mecánicas crezcan a una CAGR del 8,2% hasta 2031, convirtiéndolas en el tipo de accionamiento de más rápido crecimiento. Las bandejas de baterías para vehículos eléctricos y las laminaciones de núcleos de motores necesitan curvas de fuerza controladas, protección de matrices, movimiento de corredera programable, recuperación de energía y control preciso de tonelaje durante cada ciclo de conformado. AIDA Engineering ha desarrollado arquitecturas servo en el rango de 80 a 1.250 toneladas. Su centro de fabricación en Johor ha atendido a clientes automotrices de la ASEAN desde 1997. Los diseños híbridos que combinan servoaccionamientos y acumuladores hidráulicos también son adecuados para componentes estructurales de aluminio de alta resistencia donde los sistemas puramente mecánicos o hidráulicos pueden no proporcionar el equilibrio requerido.


Por Fuerza/Capacidad de Prensa: Los Equipos de Gama Media Lideran la Demanda
La categoría de 101 a 500 toneladas representó el 40,6% del mercado de máquinas de prensa industrial ASEAN en 2025, lo que refleja su amplio papel en la base manufacturera regional. Sirve a paneles automotrices, carcasas de electrónica, marcos de electrodomésticos y soportes estructurales producidos para cadenas de suministro de vehículos, bienes de consumo duradero y maquinaria industrial. Este rango se ofrece en versiones mecánicas, hidráulicas y servo, lo que brinda a los compradores varias opciones de configuración entre proveedores de Japón, China, Europa y Taiwán. Respalda una gran parte del trabajo con matrices progresivas y prensas de transferencia en las zonas industriales regionales. Las prensas de menos de 100 toneladas respaldan el estampado de conectores, el conformado de marcos de plomo, el punzonado de piezas pequeñas y el ensamblaje de precisión para electrónica, dispositivos médicos y productos de consumo compactos.
Se prevé que las prensas de más de 2.000 toneladas crezcan a una CAGR del 6,8% hasta 2031, convirtiéndolas en el grupo de capacidad de más rápido crecimiento. La producción localizada de paneles grandes para plataformas de vehículos eléctricos es la principal fuente de demanda, particularmente donde los ensambladores están desarrollando operaciones de carrocería en blanco y suministro doméstico de componentes. El acero de alta resistencia, las estructuras de absorción de impactos de aluminio y las carcasas de baterías necesitan alta fuerza de conformado a velocidad de producción mientras mantienen una calidad de pieza repetible en largas series de producción. Yangli Group suministró líneas automatizadas de 5.600 toneladas y 4.160 toneladas para Foton Motor, mostrando la escala utilizada en la producción de carrocerías de vehículos. Su prensa de transferencia TL4 de 3.750 toneladas puede procesar paneles de carrocería de acero de alta resistencia a hasta 30 golpes por minuto.
Por Aplicación/Proceso: El Estampado Respalda la Base Instalada Más Amplia
El estampado, el troquelado y el punzonado siguieron siendo la aplicación más grande en 2025. El proceso se utiliza para paneles automotrices, chasis de electrónica, marcos de electrodomésticos y componentes estructurales que entran en varias cadenas de suministro manufactureras. Su amplia presencia en las categorías de uso final le otorga la mayor base instalada. El embutido profundo y el conformado de chapa respaldan las carcasas de baterías y las carcasas de motores para vehículos eléctricos, que se encuentran entre las aplicaciones más exigentes del ciclo de inversión regional actual. Estas aplicaciones requieren perfiles de fuerza controlados para gestionar el retroceso elástico en aluminio de alta resistencia.
Se prevé que el ensamblaje, el ajuste a presión y la unión crezcan a una CAGR del 7,2% hasta 2031, convirtiéndolos en la aplicación de más rápido crecimiento. Los sistemas modulares de vehículos eléctricos requieren operaciones de unión para módulos de batería, subconjuntos de motores y carcasas de electrónica de potencia donde la fuerza de prensa puede reemplazar a los sujetadores convencionales o adhesivos. Las prensas de forja procesan piezas de tren de transmisión y suspensión, mientras que el moldeo por compresión respalda los compuestos industriales y aeroespaciales, y el conformado general sirve a la construcción, la construcción naval y los equipos pesados. La compactación de polvo produce componentes sinterizados para contactos eléctricos, filtros y equipos de precisión. La amplia combinación de aplicaciones hace que el mantenimiento y el soporte posventa sean complejos en todo el mercado de máquinas de prensa industrial ASEAN.
Por Industria de Uso Final: El Sector Automotriz Es el Mayor Grupo de Usuarios
El sector automotriz y de transporte representó el 35% del mercado de máquinas de prensa industrial ASEAN en 2025. El ecosistema de estampado de Tailandia, la base de ensamblaje de vehículos eléctricos de Indonesia y el creciente clúster de proveedores de segundo nivel de Vietnam respaldan esta posición en programas de vehículos tanto establecidos como más recientes. Los productores de equipos eléctricos y electrónicos necesitan prensas de tonelaje ligero a medio para conectores, marcos de plomo, laminaciones de motores y carcasas de módulos de potencia. Los productores de maquinaria industrial utilizan equipos pesados para piezas estructurales, carcasas de cajas de engranajes y cilindros hidráulicos, particularmente en Malasia y Tailandia, donde las capacidades de fabricación están establecidas. Los electrodomésticos, los bienes de consumo duradero, el sector aeroespacial, la defensa y los equipos de energía añaden demanda de trabajos de conformado especializados.
Se prevé que la fabricación médica y de precisión crezca a una CAGR del 8% hasta 2031, convirtiéndola en el uso final de más rápido crecimiento. Malasia, Singapur y Vietnam están atrayendo cadenas de suministro de dispositivos médicos que necesitan sistemas precisos de conformado y unión respaldados por ecosistemas de electrónica, mano de obra calificada e infraestructura de cumplimiento normativo. Los dispositivos cardiovasculares, los componentes ortopédicos y las carcasas de diagnóstico necesitan procesos repetibles, precisión submilimétrica y monitoreo cercano de la fuerza para cumplir con sus requisitos de precisión. Samsung Electro-Mechanics se comprometió a invertir PHP 50,7 mil millones, equivalente a aproximadamente 905 millones de USD, para expandir su instalación en Laguna, Filipinas, en 2025. Se espera que esta inversión respalde la demanda de equipos de precisión en las cadenas de suministro de electrónica y relacionadas con vehículos eléctricos.
Análisis Geográfico
Indonesia representó el 33% del mercado de máquinas de prensa industrial ASEAN en 2025. Su posición está respaldada por el ensamblaje automotriz, la fabricación de electrodomésticos, una base de componentes para vehículos eléctricos en desarrollo y una fuerza laboral manufacturera de más de 17 millones de personas distribuidas en las principales regiones industriales. La planta de ensamblaje de BYD en Indonesia está operativa en 2026, y SAIC-GM-Wuling está aumentando el contenido local de prensado y soldadura a medida que las exenciones de aranceles de importación de vehículos eléctricos han expirado. Tailandia tiene la base de estampado automotriz más profunda de la región y la mayor concentración de líneas de transferencia servo y mecánicas de alto tonelaje que sirven tanto a la producción de vehículos de combustión interna como eléctricos. La Junta de Inversiones había aprobado 198 proyectos de vehículos eléctricos por un valor superior a THB 137 mil millones (4,35 mil millones de USD) a mayo de 2026.
Se prevé que Vietnam crezca a una CAGR del 7,5% hasta 2031, convirtiéndolo en el mercado nacional de más rápido crecimiento en el mercado de máquinas de prensa industrial ASEAN. LG Innotek seleccionó DEEP C Hai Phong 2 para un complejo de sustratos de 1 mil millones de USD en 2026. Las expansiones de Samsung Electronics en Bac Ninh y Thai Nguyen también respaldan la producción de componentes de precisión. Las inversiones en vehículos eléctricos de Great Wall Motor y SAIC están añadiendo requisitos de estampado y carrocería en blanco. Malasia tiene un perfil de demanda técnicamente más avanzado, respaldado por la expansión de MYR 3 mil millones (740,23 millones de USD) de X-FAB en Sarawak y la quinta planta de empaque de ASE Technology en Penang, con demanda centrada en marcos de plomo y componentes de carcasas de precisión.
Filipinas recibió PHP 50,7 mil millones (860,78 millones de USD) en inversión relacionada con semiconductores de Samsung Electro-Mechanics en 2025. Singapur demanda principalmente equipos servo avanzados y de conformado de precisión para aplicaciones aeroespaciales, de empaque de semiconductores y de tecnología médica, al tiempo que actúa como centro regional de distribución de repuestos. Camboya, Myanmar, Brunéi, la República Democrática Popular Lao y otras economías de la ASEAN se encuentran en una etapa temprana de inversión en equipos, con demanda centrada en herramientas auxiliares para prendas de vestir y trabajos básicos de conformado de metales. Su crecimiento futuro depende del efecto secundario de la inversión extranjera directa proveniente de Vietnam, Tailandia e Indonesia a medida que las zonas industriales primarias se vuelven más restringidas.
Panorama Competitivo
El mercado de máquinas de prensa industrial ASEAN está moderadamente fragmentado. En el mercado de máquinas de prensa industrial ASEAN, los proveedores japoneses, incluidos AIDA Engineering, Komatsu Industries y AMADA, han sido tradicionalmente fuertes en prensas servo de precisión y de transferencia. Los proveedores chinos, incluidos JIER Machine-Tool Group, Yangli Group, Hefei Metalforming y Accurl CNC Machine, compiten en equipos hidráulicos y mecánicos de gama media. Los especialistas europeos, incluidos ANDRITZ Schuler, Fagor Arrasate y LVD, se centran en aplicaciones de transferencia de alto tonelaje y precisión. La competencia china está aumentando la presión sobre los precios en las categorías de tonelaje estándar y alienta a los proveedores establecidos a enfatizar el servicio, las modernizaciones, los acuerdos de disponibilidad operativa y la disponibilidad de las máquinas a lo largo de la vida útil instalada del equipo.
ANDRITZ Schuler presentó su serie de prensas de troquelado fino HFA con Feintool en enero de 2026. La serie utiliza servoaccionamientos de bomba hidráulica controlados para mejorar la eficiencia energética y las tasas de golpe para trabajos precisos en automoción y electrónica. AIDA Engineering informó que los pedidos de servicio y la automatización de fábricas se convirtieron en importantes amortiguadores de ingresos en el año fiscal terminado en marzo de 2026, mientras que los pedidos directos de prensas enfrentaron una inversión más débil relacionada con vehículos eléctricos y la disrupción de los aranceles de los Estados Unidos. AMADA expandió 3 centros técnicos en toda la ASEAN e informó un crecimiento de ventas regional del 14% interanual. Komatsu Industries está avanzando en la plataforma de mantenimiento predictivo habilitada por inteligencia artificial Komtrax para su base instalada de prensas.
Los equipos mecánicos heredados en el mercado de máquinas de prensa industrial ASEAN ofrecen una oportunidad de modernización para los integradores de servoaccionamientos y sistemas de control. Los fabricantes más pequeños fuera de Java, la Malasia peninsular y el área metropolitana de Bangkok a menudo tienen acceso limitado a servicios hidráulicos y servo certificados, repuestos y experiencia en mantenimiento avanzado. El monitoreo mediante el Internet de las Cosas, el mantenimiento predictivo y la gestión de matrices asistida por inteligencia artificial aún se encuentran en una etapa temprana en la flota más amplia. El equilibrio competitivo en el mercado de máquinas de prensa industrial ASEAN depende del rendimiento del equipo, el acceso a financiamiento y el soporte de servicio calificado.
Líderes de la Industria de Máquinas de Prensa Industrial ASEAN
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corporation
-
ANDRITZ Schuler Group
-
JIER Machine-Tool Group Co., Ltd.
-
CHIN FONG MACHINE INDUSTRIAL CO., LTD.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: JIER Machine-Tool Group completó la entrega y puesta en marcha de un sistema de prensa de 1.000 toneladas para un cliente automotriz de primer nivel en México, demostrando capacidad de ejecución de proyectos intercontinentales en coordinación logística, instalación en sitio y verificación de entrega. El proyecto refuerza la posición de JIER como proveedor global de prensas de estampado de alto tonelaje que compite más allá de su base establecida en China y Asia Oriental.
- Julio de 2026: Yangli Group Corporation lanzó la prensa de transferencia TL4-3750, la prensa independiente de mayor tonelaje producida en China con 3.750 toneladas, con barras de transferencia adaptativas controladas por servo, inspección visual en línea y cambio automático completo de matrices. El sistema procesa de 4 a 7 operaciones de estampado por ciclo a hasta 30 golpes por minuto y está orientado a paneles de carrocería de acero de alta resistencia y piezas estructurales de vehículos eléctricos para clientes automotrices.
- Junio de 2026: Fagor Arrasate obtuvo un pedido de 3 prensas de estampado de alta velocidad HSP 4.3++ de un proveedor automotriz líder de primer nivel europeo, orientadas a aplicaciones de laminación de rotores y estatores para la fabricación de motores eléctricos. El proyecto refuerza la posición de Fagor Arrasate en sistemas de prensa de alta velocidad y precisión para componentes de tren de transmisión de vehículos eléctricos.
- Enero de 2026: ANDRITZ Schuler, en asociación con Feintool, lanzó la serie de prensas de troquelado fino HFA con servoaccionamientos de bomba hidráulica controlados, afirmando una mayor eficiencia energética y tasas de ciclo en comparación con los sistemas convencionales de troquelado fino. El lanzamiento aborda directamente los trabajos de prensado de precisión en automoción y electrónica relevantes para los clientes fabricantes de equipos originales de la ASEAN.


Alcance del Informe del Mercado de Máquinas de Prensa Industrial ASEAN
| Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas |
| Prensas Hidráulicas |
| Prensas Neumáticas |
| Otras Prensas e Híbridas |
| Hasta 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Más de 2.000 Toneladas |
| Estampado, Troquelado y Punzonado |
| Embutido Profundo y Conformado de Chapa |
| Forja |
| Enderezado y Conformado General |
| Moldeo por Compresión |
| Compactación de Polvo |
| Ensamblaje, Ajuste a Presión y Unión |
| Otras Aplicaciones de Prensa |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Maquinaria y Equipos Industriales |
| Equipos Eléctricos y Electrónicos |
| Electrodomésticos y Bienes de Consumo Duradero |
| Construcción y Equipos Pesados |
| Equipos de Energía y Potencia |
| Productos Metálicos y Fabricación General |
| Fabricación Médica y de Precisión |
| Otras Industrias de Uso Final |
| Indonesia |
| Malasia |
| Filipinas |
| Tailandia |
| Vietnam |
| Resto de la ASEAN (Brunéi Darussalam, Camboya, Singapur, República Democrática Popular Lao, Myanmar, etc.) |
| Por Tecnología de Accionamiento | Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas | |
| Prensas Hidráulicas | |
| Prensas Neumáticas | |
| Otras Prensas e Híbridas | |
| Por Fuerza/Capacidad de Prensa | Hasta 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Más de 2.000 Toneladas | |
| Por Aplicación/Proceso | Estampado, Troquelado y Punzonado |
| Embutido Profundo y Conformado de Chapa | |
| Forja | |
| Enderezado y Conformado General | |
| Moldeo por Compresión | |
| Compactación de Polvo | |
| Ensamblaje, Ajuste a Presión y Unión | |
| Otras Aplicaciones de Prensa | |
| Por Industria de Uso Final | Automotriz y Transporte |
| Aeroespacial y Defensa | |
| Maquinaria y Equipos Industriales | |
| Equipos Eléctricos y Electrónicos | |
| Electrodomésticos y Bienes de Consumo Duradero | |
| Construcción y Equipos Pesados | |
| Equipos de Energía y Potencia | |
| Productos Metálicos y Fabricación General | |
| Fabricación Médica y de Precisión | |
| Otras Industrias de Uso Final | |
| Por Geografía | Indonesia |
| Malasia | |
| Filipinas | |
| Tailandia | |
| Vietnam | |
| Resto de la ASEAN (Brunéi Darussalam, Camboya, Singapur, República Democrática Popular Lao, Myanmar, etc.) |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las máquinas de prensa industrial en la ASEAN?
Se prevé que el mercado de máquinas de prensa industrial ASEAN crezca a una CAGR del 6,63% de 2026 a 2031. Se espera que aumente de 1,40 mil millones de USD en 2026 a 1,93 mil millones de USD en 2031, a medida que la inversión manufacturera, la localización de vehículos eléctricos y la expansión de semiconductores incrementen las necesidades de equipos.
¿Qué tecnología de accionamiento crece más rápido en la ASEAN?
Se prevé que las prensas servo-mecánicas crezcan a una CAGR del 8,2% hasta 2031. La demanda proviene de bandejas de baterías para vehículos eléctricos, laminaciones de motores, necesidades de automatización y requisitos de movimiento programable, curvas de fuerza controladas, protección de matrices y datos de producción.
¿Qué categoría de capacidad de prensa tiene la mayor demanda?
La categoría de 101 a 500 toneladas representó el 40,6% en 2025. Sirve a paneles automotrices, carcasas de electrónica, marcos de electrodomésticos, soportes estructurales, trabajo con matrices progresivas y aplicaciones de prensas de transferencia en Tailandia, Indonesia, Vietnam y Malasia.
¿Qué sector de uso final es el mayor comprador de máquinas de prensa industrial?
El sector automotriz y de transporte representó el 35% en 2025. El ecosistema de estampado de Tailandia, la base de vehículos eléctricos de Indonesia y la red de proveedores de Vietnam respaldan la demanda de paneles de carrocería, componentes estructurales, piezas de tren de transmisión y productos conformados relacionados.
¿Qué país de la ASEAN tiene la mayor demanda de máquinas de prensa industrial?
Indonesia representó el 33% en 2025. El ensamblaje automotriz, la fabricación de electrodomésticos, los componentes para vehículos eléctricos y una fuerza laboral manufacturera de más de 17 millones de personas respaldan la demanda de equipos en el país.
¿Qué está limitando el reemplazo de equipos por parte de los fabricantes más pequeños?
Los altos costos de equipos, las restricciones de financiamiento, los componentes importados y la escasez de talento en herramientas y mantenimiento pueden extender los períodos de recuperación. Estos problemas son particularmente difíciles para los fabricantes independientes sin acuerdos de soporte vinculados a fabricantes de equipos originales, servicios locales certificados o acceso a financiamiento de la empresa matriz a menor costo.
Última actualización de la página el:



