
Tamanho e Participação do Mercado de Máquinas de Prensa Industrial da ASEAN
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.32 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.93 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.63 % |
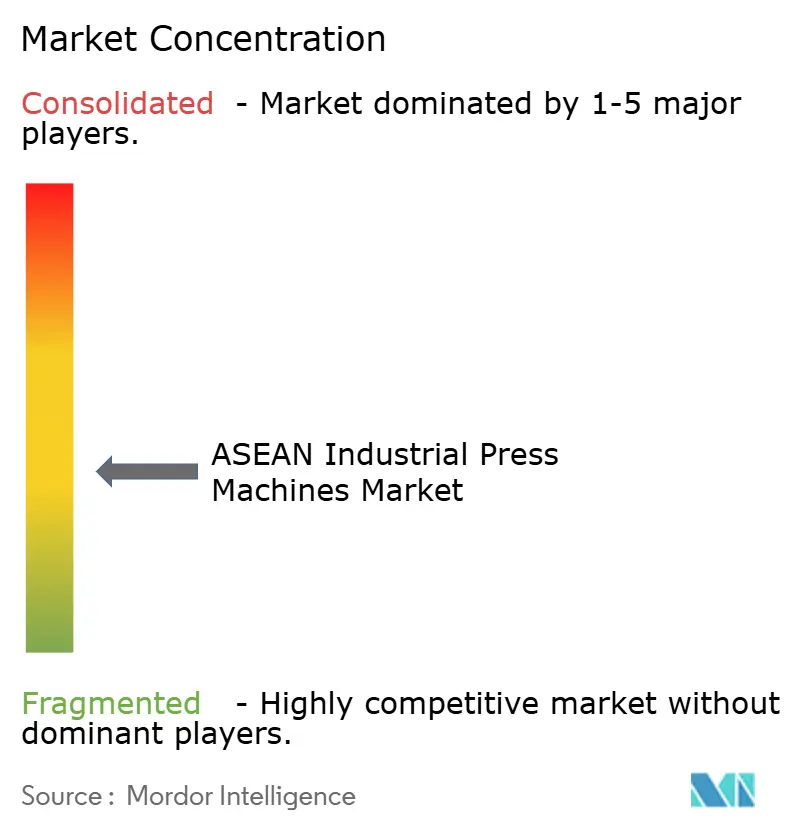
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Máquinas de Prensa Industrial da ASEAN por Mordor Intelligence
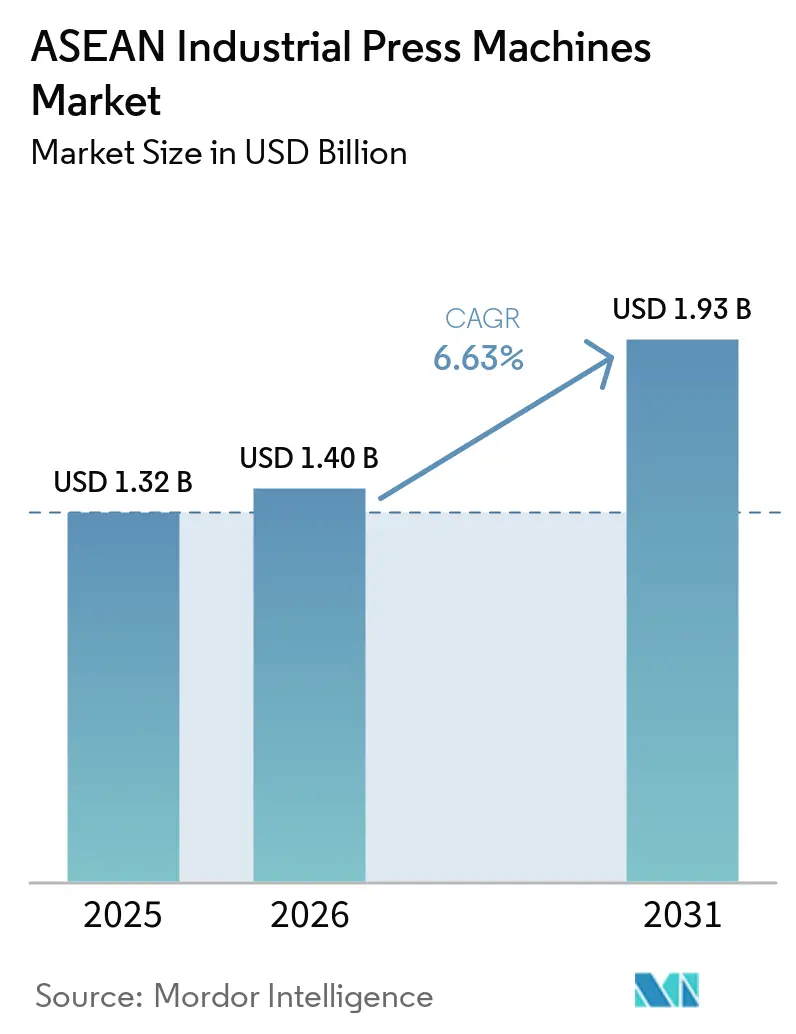
O tamanho do mercado de máquinas de prensa industrial da ASEAN foi avaliado em 1,32 bilhão de USD em 2025 e estima-se que cresça de 1,40 bilhão de USD em 2026 para atingir 1,93 bilhão de USD até 2031, a um CAGR de 6,63% durante o período de previsão 2026-2031.
O investimento em manufatura na região está apoiando a aquisição de equipamentos, pois novas plantas necessitam de sistemas de estampagem, conformação e união. O investimento estrangeiro direto em manufatura atingiu 44 bilhões de USD em 2025, enquanto os compromissos greenfield em eletrônicos e equipamentos elétricos aumentaram 15% para 31 bilhões de USD.[1]Secretariado da ASEAN, "Relatório de Investimentos da ASEAN 2025," 2025, asean.org A diversificação da cadeia de suprimentos, os programas de localização de veículos elétricos e as adições de capacidade em semicondutores estão direcionando capital para a Tailândia, Indonésia, Malásia e Vietnã. Esses investimentos favorecem fornecedores capazes de combinar entrega de equipamentos com ferramental, automação, instalação e suporte de manutenção. Fabricantes sensíveis a custos ainda adiam decisões de substituição, o que mantém os acordos de serviço, retrofit e disponibilidade operacional como elementos importantes no mercado de máquinas de prensa industrial da ASEAN.
Principais Conclusões do Relatório
- Por tecnologia de acionamento, as prensas mecânicas convencionais detinham 36,5% da participação do mercado de máquinas de prensa industrial da ASEAN em 2025, enquanto as prensas servo-mecânicas têm previsão de crescer a um CAGR de 8,2% até 2031.
- Por capacidade de prensa, a categoria de 101 a 500 toneladas representou 40,6% da participação do mercado de máquinas de prensa industrial da ASEAN em 2025, enquanto as prensas acima de 2.000 toneladas têm previsão de crescer a um CAGR de 6,8% até 2031.
- Por aplicação, estampagem, corte e puncionamento representaram 31,6% da receita de aplicações em 2025, enquanto montagem, prensagem e união têm previsão de expandir a um CAGR de 7,2% até 2031.
- Por setor de uso final, automotivo e transporte detinham 35% do tamanho do mercado de máquinas de prensa industrial da ASEAN em 2025, enquanto manufatura médica e de precisão tem previsão de crescer a um CAGR de 8% até 2031.
- Por geografia, a Indonésia representou 33% do tamanho do mercado de máquinas de prensa industrial da ASEAN em 2025, enquanto o Vietnã tem previsão de expandir a um CAGR de 7,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Máquinas de Prensa Industrial da ASEAN
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diversificação da Manufatura China Plus One | +2.0% | Em toda a ASEAN, com maior relevância no Vietnã, Indonésia e Tailândia | Curto prazo (≤ 2 anos) |
| Localização de Componentes Automotivos e de Veículos Elétricos | +1.6% | Tailândia, Indonésia, Vietnã, com repercussão na Malásia | Curto prazo (≤ 2 anos) |
| Expansão da Manufatura de Eletrônicos e Semicondutores | +1.2% | Malásia, Vietnã, Singapura, com repercussão nas Filipinas | Médio prazo (2-4 anos) |
| Adoção de Automação em Meio a Restrições de Mão de Obra Qualificada | +0.8% | Em toda a ASEAN, com maior relevância no Vietnã e nas Filipinas | Médio prazo (2-4 anos) |
| Centros Transfronteiriços de Serviço e Engenharia de Prensas | +0.5% | Singapura, Malásia e Tailândia | Longo prazo (≥ 4 anos) |
| Requisitos de Conformação de Invólucros de Baterias e Estruturas Leves | +0.3% | Tailândia, Indonésia e Malásia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Diversificação da Manufatura China Plus One
Produtores multinacionais estão ampliando sua produção na ASEAN para reduzir a dependência da China. O Relatório de Investimentos da ASEAN 2025 registrou 44 bilhões de USD em investimento estrangeiro direto em manufatura durante 2025. Os compromissos greenfield em eletrônicos e equipamentos elétricos aumentaram 15% para 31 bilhões de USD no mesmo ano. Novas plantas de montagem e fabricação requerem prensas de estampagem, linhas de matrizes progressivas e sistemas de conformação hidráulica. Quando um fornecedor Tier 1 estabelece uma unidade no Vietnã ou na Indonésia, a atividade local de ferramental e serviço de prensas tende a se desenvolver ao seu redor. O Secretariado da ASEAN também identificou lacunas de políticas, escassez de mão de obra qualificada e gargalos de infraestrutura que podem retardar a conversão de investimentos anunciados em capacidade operacional.
Localização de Componentes Automotivos e de Veículos Elétricos
As políticas de localização de veículos elétricos estão deslocando as aquisições de um ciclo orientado à substituição para um novo ciclo de investimento de capital. O Conselho de Investimentos da Tailândia havia aprovado 198 projetos de veículos elétricos no valor de mais de THB 137 bilhões, ou 3,9 bilhões de USD, até maio de 2026. Os projetos abrangeram montagem de veículos, baterias, armazenamento de energia, motores de tração, sistemas de gerenciamento de baterias, componentes de controle de potência e infraestrutura de carregamento.[2]Conselho de Investimentos da Tailândia, "O Investimento em Veículos Elétricos da Tailândia Supera THB 137 Bilhões com o BOI Mirando o Hub da ASEAN," maio de 2026, boi.go.th A Indonésia exige que os fabricantes que utilizam incentivos de importação de veículos elétricos isentos de impostos compensem as importações com produção doméstica, com conformidade total exigida até 2027. A Malásia encerrou os incentivos de importação de veículos elétricos completamente montados no final de 2025 e manteve os incentivos para veículos completamente desmontados até 2027. A utilização da capacidade de veículos elétricos a bateria na Tailândia foi em média de 20% em 2025, enquanto a Indonésia permaneceu abaixo de 15%, e a Agência Internacional de Energia espera que a utilização aumente durante 2026 à medida que a produção local se torna mais importante.
Expansão da Manufatura de Eletrônicos e Semicondutores
A expansão de semicondutores apoia a demanda por estampagem precisa de estruturas de terminais, conectores, invólucros de blindagem e embalagens. A X-FAB anunciou uma expansão de MYR 3 bilhões (740,23 milhões de USD) de sua instalação de fabricação em Sarawak em setembro de 2025.[3]Autoridade de Desenvolvimento de Investimentos da Malásia, "A Expansão de Última Geração de MYR 3 Bilhões da X-FAB em Sarawak Fortalece a Posição da Malásia como Hub Global de Semicondutores," setembro de 2025, mida.gov.my O projeto eleva a produção mensal de wafers de 30.000 para 40.000 unidades e apoia chips automotivos, de potência e médicos. A United Microelectronics Corporation iniciou um projeto de fábrica greenfield em Singapura com um compromisso de primeira fase de até 5 bilhões de USD e produção em volume planejada para 2026. A LG Innotek selecionou o DEEP C Hai Phong 2 no Vietnã para um complexo de substratos de semicondutores de 1 bilhão de USD, com início da construção no terceiro trimestre de 2026 e produção piloto planejada para o terceiro trimestre de 2027. Esses projetos apoiam os equipamentos de médio porte utilizados para invólucros de precisão e peças de componentes no mercado de máquinas de prensa industrial da ASEAN.
Adoção de Automação em Meio a Restrições de Mão de Obra Qualificada
O aumento dos custos de mão de obra e a escassez de operadores qualificados tornam os sistemas de prensa automatizados mais atrativos. A escassez de trabalhadores qualificados na Indonésia, Tailândia, Malásia, Filipinas, Singapura e Vietnã totalizou 6,6 milhões de pessoas em 2025.[4]Instituto de Pesquisa Econômica para a ASEAN e Leste Asiático, "Preparando Talentos da ASEAN para o Futuro do Trabalho," 2025, eria.org Os fabricantes estão adotando prensas servo com automação de alimentação por bobina, sistemas de transferência robótica e capacidade de troca rápida de matrizes para manter a produção com equipes menores. O roteiro de robótica da Malásia tem como meta 195 robôs por 10.000 funcionários na manufatura até 2030, em comparação com 67 unidades por 10.000 em 2025. Os sistemas servo-elétricos e servo-hidráulicos podem reduzir a dependência de operadores em estações individuais e fornecer dados para o planejamento de manutenção. Isso apoia a demanda por equipamentos que combinam desempenho de conformação com automação no mercado de máquinas de prensa industrial da ASEAN e fortalece o argumento para atualizações de equipamentos de maior valor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Longos Períodos de Retorno | -1.5% | Em toda a ASEAN, com maior relevância na Indonésia, Filipinas e Vietnã | Curto prazo (≤ 2 anos) |
| Dependência de Controles, Hidráulicos, Ferramental e Peças de Reposição Importados | -1.0% | Em toda a ASEAN, com maior relevância no Vietnã e na Indonésia | Médio prazo (2-4 anos) |
| Escassez de Ferramental de Prensas e Talentos em Manutenção Avançada | -0.7% | Em toda a ASEAN, especialmente nas Filipinas, Camboja e Laos | Longo prazo (≥ 4 anos) |
| Suporte de Pós-Venda Transfronteiriço Fragmentado | -0.4% | Indonésia, Filipinas e restante da ASEAN | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Longos Períodos de Retorno
Sistemas servo e hidráulicos na faixa de 200 a 2.000 toneladas podem custar mais de 300.000 USD e podem ultrapassar 3 milhões de USD por unidade. Esse custo é difícil de financiar para fabricantes menores. A Indonésia lançou o programa de Crédito Industrial Intensivo em Mão de Obra em 2025, oferecendo empréstimos subsidiados para modernização de maquinário de IDR 500 milhões (0,3 milhão de USD) a IDR 10 bilhões (0,6 milhão de USD) com um subsídio de juros anuais de 5%. O programa havia desembolsado 16,72% de seu teto de IDR 549 bilhões (32,76 milhões de USD) até maio de 2026, alcançando 26 empresas contra uma meta de 293. Aplica-se a têxteis, calçados, móveis e alimentos, em vez da base mais ampla de metalurgia que adquire prensas industriais. No Vietnã, pequenas empresas do setor de apoio à indústria tomam empréstimos a 8-10% ao ano, enquanto empresas com investimento estrangeiro direto podem acessar financiamento da empresa-mãe a 1-3%, o que pode atrasar as atualizações de equipamentos.
Dependência de Controles, Hidráulicos, Ferramental e Peças de Reposição Importados
Muitos compradores dependem de importações para acionamentos servo, unidades hidráulicas, válvulas proporcionais e ferramental de matrizes de precisão. As importações da ASEAN de eletrônicos e maquinário chineses aumentaram de 230 bilhões de USD em 2024 para 309 bilhões de USD em 2025. Vietnã, Malásia e Tailândia responderam por mais de quatro quintos do aumento regional. Os clusters industriais da Indonésia também dependem de ferramental importado, aço especial e componentes semiacabados roteados pelos principais portos. Tarifas de importação, exposição cambial e prazos de entrega mais longos elevam os custos do ciclo de vida para fabricantes independentes. A disponibilidade local limitada de peças de reposição também pode prolongar o tempo de inatividade das linhas de prensa quando um componente falha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Acionamento/Atuação: Equipamentos Convencionais Permanecem como a Maior Base
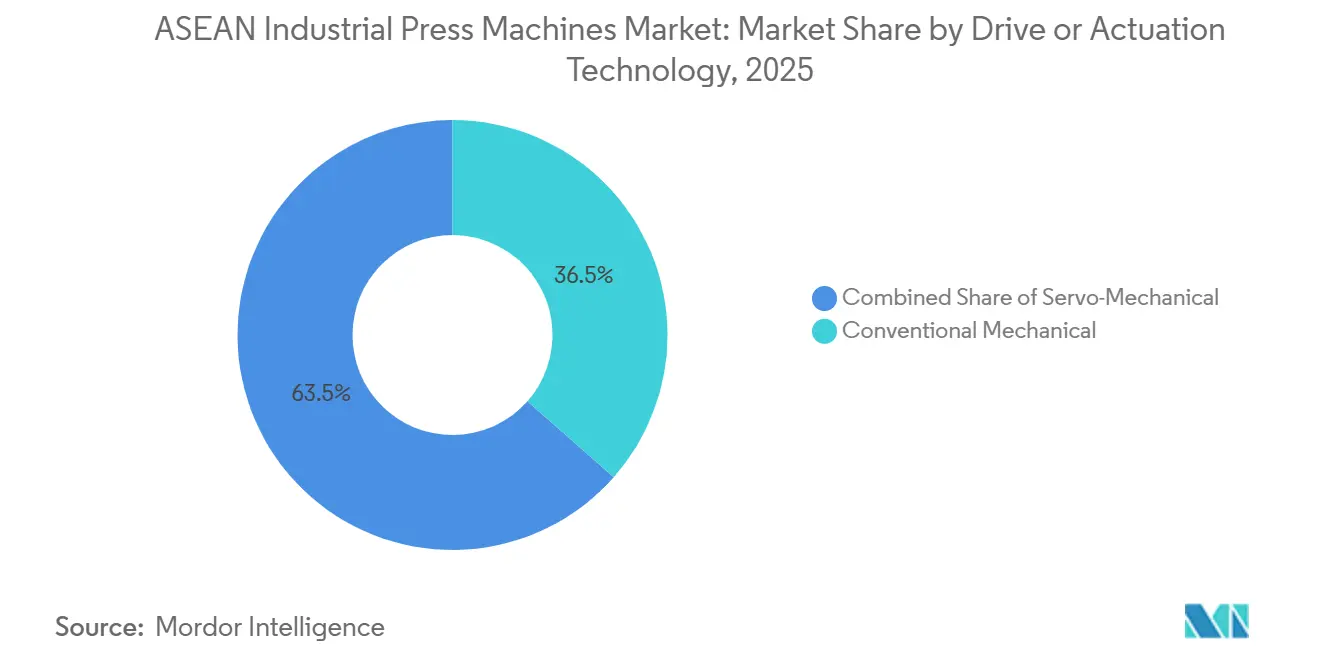
As prensas mecânicas convencionais detinham 36,5% do tamanho do mercado de máquinas de prensa industrial da ASEAN em 2025. Sua base instalada reflete as operações estabelecidas de estampagem automotiva na Tailândia, Indonésia e Malásia. Os fabricantes frequentemente selecionam esses sistemas comprovados porque seu custo inicial é inferior ao das alternativas servo premium e porque os operadores estão familiarizados com suas características operacionais de ciclo fixo. As prensas pneumáticas permanecem relevantes para trabalhos leves de puncionamento e montagem onde a infraestrutura de ar comprimido já existe, particularmente em linhas de produção de eletrônicos e eletrodomésticos de consumo. As prensas hidráulicas atendem ao embutimento profundo, forjamento e moldagem por compressão porque a pressão controlada e as velocidades mais baixas são adequadas a esses processos, incluindo aplicações que requerem perfis de pressão programáveis.
As prensas servo-mecânicas têm previsão de crescer a um CAGR de 8,2% até 2031, tornando-as o tipo de acionamento de crescimento mais rápido. As bandejas de baterias de veículos elétricos e as laminações de núcleo de motor necessitam de curvas de força controladas, proteção de matrizes, movimento de corrediça programável, recuperação de energia e controle preciso de tonelagem durante cada ciclo de conformação. A AIDA Engineering desenvolveu arquiteturas servo na faixa de 80 a 1.250 toneladas. Seu hub de manufatura em Johor atende clientes automotivos da ASEAN desde 1997. Projetos híbridos que combinam acionamentos servo e acumuladores hidráulicos também são adequados para componentes estruturais de alumínio de alta resistência, onde sistemas puramente mecânicos ou hidráulicos podem não fornecer o equilíbrio necessário.


Por Força/Capacidade de Prensa: Equipamentos de Médio Porte Lideram a Demanda
A categoria de 101 a 500 toneladas detinha 40,6% do mercado de máquinas de prensa industrial da ASEAN em 2025, refletindo seu amplo papel em toda a base de manufatura regional. Atende painéis automotivos, invólucros de eletrônicos, estruturas de eletrodomésticos e suportes estruturais produzidos para cadeias de suprimentos de veículos, bens de consumo duráveis e maquinário industrial. Essa faixa é oferecida em versões mecânica, hidráulica e servo, oferecendo aos compradores várias opções de configuração entre fornecedores do Japão, China, Europa e Taiwan. Suporta uma grande parcela do trabalho com matrizes progressivas e prensas de transferência em zonas industriais regionais. Prensas abaixo de 100 toneladas suportam estampagem de conectores, conformação de estruturas de terminais, puncionamento de pequenas peças e montagem de precisão para eletrônicos, dispositivos médicos e produtos de consumo compactos.
As prensas acima de 2.000 toneladas têm previsão de crescer a um CAGR de 6,8% até 2031, tornando-as o grupo de capacidade de crescimento mais rápido. A produção localizada de painéis grandes para plataformas de veículos elétricos é a principal fonte de demanda, particularmente onde os montadores estão desenvolvendo operações de carroceria bruta e fornecimento doméstico de componentes. Aço de alta resistência, estruturas de absorção de impacto em alumínio e invólucros de baterias necessitam de alta força de conformação em velocidade de produção, mantendo qualidade de peça repetível em longos ciclos de produção. O Yangli Group forneceu linhas automatizadas de 5.600 toneladas e 4.160 toneladas para a Foton Motor, demonstrando a escala utilizada na produção de carrocerias de veículos. Sua prensa de transferência TL4 de 3.750 toneladas pode processar painéis de carroceria em aço de alta resistência a até 30 golpes por minuto.
Por Aplicação/Processo: Estampagem Suporta a Maior Base Instalada
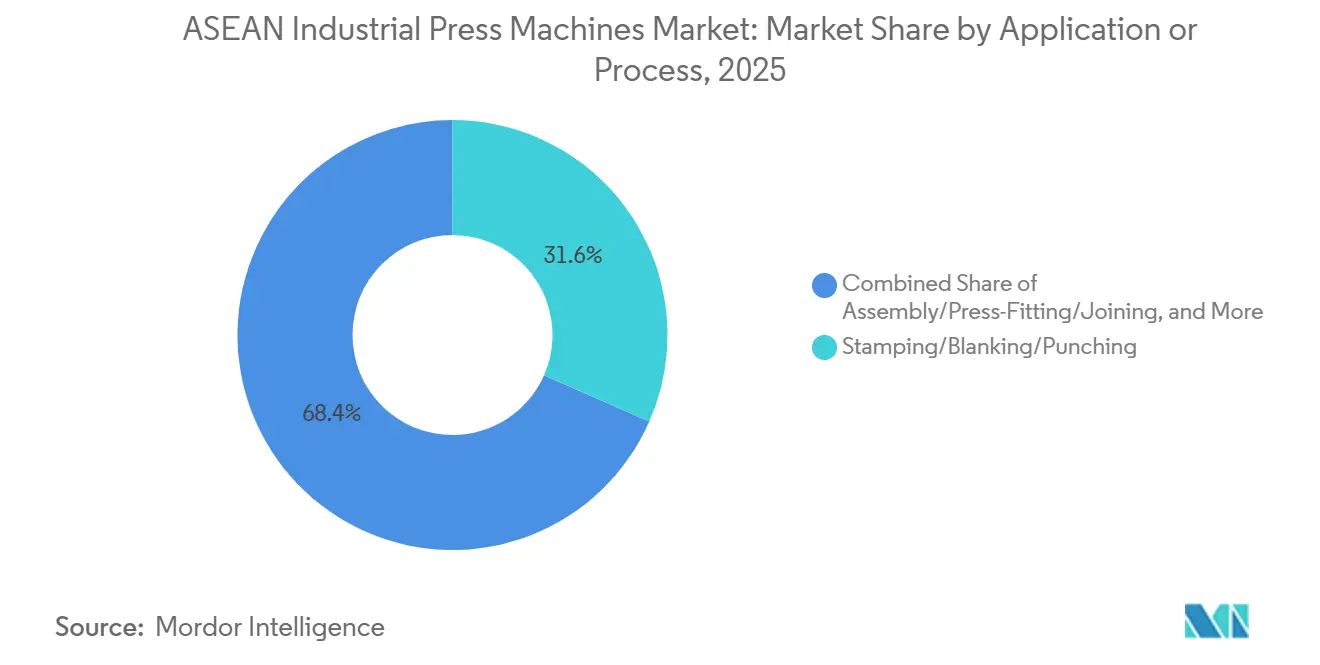
Estampagem, corte e puncionamento permaneceram como a maior aplicação em 2025. O processo é utilizado para painéis automotivos, chassis de eletrônicos, estruturas de eletrodomésticos e componentes estruturais que integram várias cadeias de suprimentos de manufatura. Sua ampla presença em categorias de uso final lhe confere a maior base instalada. O embutimento profundo e a conformação de chapas suportam invólucros de baterias e carcaças de motores de veículos elétricos, que estão entre as aplicações mais exigentes no ciclo de investimento regional atual. Essas aplicações requerem perfis de força controlados para gerenciar o retorno elástico em alumínio de alta resistência.
Montagem, prensagem e união têm previsão de crescer a um CAGR de 7,2% até 2031, tornando-se a aplicação de crescimento mais rápido. Os sistemas modulares de veículos elétricos requerem operações de união para módulos de bateria, subconjuntos de motores e invólucros de eletrônica de potência, onde a força de prensa pode substituir fixadores convencionais ou adesivos. As prensas de forjamento processam peças de transmissão e suspensão, enquanto a moldagem por compressão suporta compósitos industriais e aeroespaciais, e a conformação geral atende à construção, construção naval e equipamentos pesados. A compactação de pó produz componentes sinterizados para contatos elétricos, filtros e equipamentos de precisão. A ampla combinação de aplicações torna a manutenção e o suporte de pós-venda complexos em todo o mercado de máquinas de prensa industrial da ASEAN.
Por Setor de Uso Final: Automotivo é o Maior Grupo de Usuários
Automotivo e transporte detinham 35% do mercado de máquinas de prensa industrial da ASEAN em 2025. O ecossistema de estampagem da Tailândia, a base de montagem de veículos elétricos da Indonésia e o crescente cluster de fornecedores Tier 2 do Vietnã sustentam essa posição em programas de veículos estabelecidos e mais recentes. Os produtores de elétricos e eletrônicos necessitam de prensas de tonelagem leve a média para conectores, estruturas de terminais, laminações de motores e invólucros de módulos de potência. Os produtores de maquinário industrial utilizam equipamentos pesados para peças estruturais, carcaças de caixas de engrenagens e cilindros hidráulicos, particularmente na Malásia e na Tailândia, onde as capacidades de fabricação estão estabelecidas. Eletrodomésticos, bens de consumo duráveis, aeroespacial, defesa e equipamentos de energia acrescentam demanda por trabalhos de conformação especializados.
A manufatura médica e de precisão tem previsão de crescer a um CAGR de 8% até 2031, tornando-se o uso final de crescimento mais rápido. Malásia, Singapura e Vietnã estão atraindo cadeias de suprimentos de dispositivos médicos que necessitam de sistemas precisos de conformação e união apoiados por ecossistemas de eletrônicos, mão de obra qualificada e infraestrutura de conformidade. Dispositivos cardiovasculares, componentes ortopédicos e invólucros de diagnóstico necessitam de processos repetíveis, precisão submilimétrica e monitoramento rigoroso de força para atender aos seus requisitos de precisão. A Samsung Electro-Mechanics comprometeu PHP 50,7 bilhões, equivalente a aproximadamente 905 milhões de USD, para expandir sua instalação em Laguna, nas Filipinas, em 2025. Espera-se que esse investimento apoie a demanda por equipamentos de precisão em cadeias de suprimentos de eletrônicos e relacionadas a veículos elétricos.
Análise Geográfica
A Indonésia detinha 33% do mercado de máquinas de prensa industrial da ASEAN em 2025. Sua posição é sustentada pela montagem automotiva, manufatura de eletrodomésticos, uma base de componentes de veículos elétricos em desenvolvimento e uma força de trabalho manufatureira de mais de 17 milhões de pessoas distribuídas pelas principais regiões industriais. A planta de montagem indonésia da BYD está operacional em 2026, e a SAIC-GM-Wuling está aumentando o conteúdo local de prensagem e soldagem à medida que as isenções de tarifas de importação de veículos elétricos expiraram. A Tailândia possui a base de estampagem automotiva mais profunda da região e a maior concentração de linhas de transferência servo e mecânicas de alta tonelagem, atendendo tanto à produção de veículos de combustão interna quanto elétricos. O Conselho de Investimentos havia aprovado 198 projetos de veículos elétricos no valor de mais de THB 137 bilhões (4,35 bilhões de USD) até maio de 2026.
O Vietnã tem previsão de crescer a um CAGR de 7,5% até 2031, tornando-se o mercado nacional de crescimento mais rápido no mercado de máquinas de prensa industrial da ASEAN. A LG Innotek selecionou o DEEP C Hai Phong 2 para um complexo de substratos de 1 bilhão de USD em 2026. As expansões da Samsung Electronics em Bac Ninh e Thai Nguyen também apoiam a produção de componentes de precisão. Os investimentos em veículos elétricos da Great Wall Motor e da SAIC estão adicionando requisitos de estampagem e carroceria bruta. A Malásia possui um perfil de demanda tecnicamente mais avançado, apoiado pela expansão de MYR 3 bilhões (740,23 milhões de USD) da X-FAB em Sarawak e pela quinta planta de embalagem da ASE Technology em Penang, com demanda focada em estruturas de terminais e componentes de invólucros de precisão.
As Filipinas receberam PHP 50,7 bilhões (860,78 milhões de USD) em investimento relacionado a semicondutores da Samsung Electro-Mechanics em 2025. Singapura demanda principalmente equipamentos servo avançados e de conformação de precisão para aplicações aeroespaciais, de embalagem de semicondutores e de tecnologia médica, atuando também como centro regional de distribuição de peças de reposição. Camboja, Mianmar, Brunei, República Democrática Popular do Laos e outras economias da ASEAN permanecem em um estágio inicial de investimento em equipamentos, com demanda centrada em ferramental auxiliar para vestuário e trabalhos básicos de conformação de metais. Seu crescimento futuro depende do transbordamento de investimento estrangeiro direto do Vietnã, Tailândia e Indonésia à medida que as zonas industriais primárias se tornam mais congestionadas.
Cenário Competitivo
O mercado de máquinas de prensa industrial da ASEAN é moderadamente fragmentado. No mercado de máquinas de prensa industrial da ASEAN, os fornecedores japoneses, incluindo AIDA Engineering, Komatsu Industries e AMADA, têm sido tradicionalmente fortes em prensas servo de precisão e de transferência. Os fornecedores chineses, incluindo JIER Machine-Tool Group, Yangli Group, Hefei Metalforming e Accurl CNC Machine, competem em equipamentos hidráulicos e mecânicos de médio porte. Os especialistas europeus, incluindo ANDRITZ Schuler, Fagor Arrasate e LVD, concentram-se em aplicações de transferência de alta tonelagem e precisão. A concorrência chinesa está aumentando a pressão de preços nas categorias de tonelagem padrão e incentiva os fornecedores estabelecidos a enfatizar serviço, retrofits, acordos de disponibilidade operacional e disponibilidade de máquinas ao longo da vida útil instalada dos equipamentos.
A ANDRITZ Schuler apresentou sua série de prensas de corte fino HFA com a Feintool em janeiro de 2026. A série utiliza acionamentos de bomba hidráulica controlados por servo para melhorar a eficiência energética e as taxas de curso para trabalhos precisos automotivos e de eletrônicos. A AIDA Engineering relatou que pedidos de serviço e automação de fábrica tornaram-se importantes amortecedores de receita no ano fiscal encerrado em março de 2026, enquanto os pedidos diretos de prensas enfrentaram investimentos mais fracos relacionados a veículos elétricos e perturbações tarifárias dos EUA. A AMADA expandiu 3 centros técnicos em toda a ASEAN e relatou crescimento de vendas regional de 14% em relação ao ano anterior. A Komatsu Industries está avançando na plataforma de manutenção preditiva habilitada por inteligência artificial Komtrax para sua base instalada de prensas.
Os equipamentos mecânicos legados no mercado de máquinas de prensa industrial da ASEAN oferecem uma oportunidade de retrofit para integradores de sistemas de acionamento servo e de controle. Fabricantes menores fora de Java, da Malásia peninsular e da área metropolitana de Bangkok frequentemente têm acesso limitado a serviços hidráulicos e servo certificados, peças de reposição e expertise avançada em manutenção. O monitoramento por IoT, a manutenção preditiva e o gerenciamento de matrizes assistido por inteligência artificial ainda estão em estágio inicial em toda a frota mais ampla. O equilíbrio competitivo no mercado de máquinas de prensa industrial da ASEAN depende do desempenho dos equipamentos, do acesso a financiamento e do suporte de serviço qualificado.
Líderes do Setor de Máquinas de Prensa Industrial da ASEAN
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corporation
-
ANDRITZ Schuler Group
-
JIER Machine-Tool Group Co., Ltd.
-
CHIN FONG MACHINE INDUSTRIAL CO., LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: O JIER Machine-Tool Group concluiu a entrega e o comissionamento de um sistema de prensa de 1.000 toneladas para um cliente automotivo Tier 1 no México, demonstrando capacidade de execução de projetos transcontinentais em coordenação logística, instalação no local e verificação de entrega. O projeto reforça a posição do JIER como fornecedor global de prensas de estampagem de alta tonelagem, competindo além de sua base estabelecida na China e no Leste Asiático.
- Julho de 2026: O Yangli Group Corporation lançou a prensa de transferência TL4-3750, a maior prensa autônoma de tonelagem única produzida na China com 3.750 toneladas, com barras de transferência adaptativas controladas por servo, inspeção visual online e troca automática completa de matrizes. O sistema processa de 4 a 7 operações de estampagem por ciclo a até 30 golpes por minuto e tem como alvo painéis de carroceria em aço de alta resistência e peças estruturais de veículos elétricos para clientes automotivos.
- Junho de 2026: A Fagor Arrasate obteve um pedido de 3 prensas de estampagem de alta velocidade HSP 4.3++ de um importante fornecedor automotivo Tier 1 europeu, visando aplicações de laminação de rotor e estator para a fabricação de motores elétricos. O projeto reforça a posição da Fagor Arrasate em sistemas de prensa de alta velocidade e precisão para componentes de transmissão de veículos elétricos.
- Janeiro de 2026: A ANDRITZ Schuler, em parceria com a Feintool, lançou a série de prensas de corte fino HFA com acionamentos de bomba hidráulica controlados por servo, alegando maior eficiência energética e taxas de ciclo em relação aos sistemas convencionais de corte fino. O lançamento aborda diretamente o trabalho de prensagem automotiva e de eletrônicos de precisão relevante para clientes OEM da ASEAN.


Escopo do Relatório do Mercado de Máquinas de Prensa Industrial da ASEAN
| Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas |
| Prensas Hidráulicas |
| Prensas Pneumáticas |
| Outras Prensas e Prensas Híbridas |
| Até 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Acima de 2.000 Toneladas |
| Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas |
| Forjamento |
| Endireitamento e Conformação Geral |
| Moldagem por Compressão |
| Compactação de Pó |
| Montagem, Prensagem e União |
| Outras Aplicações de Prensa |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Maquinário e Equipamentos Industriais |
| Elétrico e Eletrônico |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Construção e Equipamentos Pesados |
| Equipamentos de Energia e Potência |
| Produtos Metálicos e Manufatura Geral |
| Manufatura Médica e de Precisão |
| Outros Setores de Uso Final |
| Indonésia |
| Malásia |
| Filipinas |
| Tailândia |
| Vietnã |
| Restante da ASEAN (Brunei Darussalam, Camboja, Singapura, República Democrática Popular do Laos, Mianmar, etc.) |
| Por Tecnologia de Acionamento/Atuação | Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas | |
| Prensas Hidráulicas | |
| Prensas Pneumáticas | |
| Outras Prensas e Prensas Híbridas | |
| Por Força/Capacidade de Prensa | Até 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Acima de 2.000 Toneladas | |
| Por Aplicação/Processo | Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas | |
| Forjamento | |
| Endireitamento e Conformação Geral | |
| Moldagem por Compressão | |
| Compactação de Pó | |
| Montagem, Prensagem e União | |
| Outras Aplicações de Prensa | |
| Por Setor de Uso Final | Automotivo e Transporte |
| Aeroespacial e Defesa | |
| Maquinário e Equipamentos Industriais | |
| Elétrico e Eletrônico | |
| Eletrodomésticos e Bens de Consumo Duráveis | |
| Construção e Equipamentos Pesados | |
| Equipamentos de Energia e Potência | |
| Produtos Metálicos e Manufatura Geral | |
| Manufatura Médica e de Precisão | |
| Outros Setores de Uso Final | |
| Por Geografia | Indonésia |
| Malásia | |
| Filipinas | |
| Tailândia | |
| Vietnã | |
| Restante da ASEAN (Brunei Darussalam, Camboja, Singapura, República Democrática Popular do Laos, Mianmar, etc.) |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para máquinas de prensa industrial na ASEAN?
O mercado de máquinas de prensa industrial da ASEAN tem previsão de crescer a um CAGR de 6,63% de 2026 a 2031. Espera-se que aumente de 1,40 bilhão de USD em 2026 para 1,93 bilhão de USD até 2031, à medida que o investimento em manufatura, a localização de veículos elétricos e a expansão de semicondutores elevam as necessidades de equipamentos.
Qual tecnologia de acionamento está crescendo mais rapidamente na ASEAN?
As prensas servo-mecânicas têm previsão de crescer a um CAGR de 8,2% até 2031. A demanda vem de bandejas de baterias de veículos elétricos, laminações de motores, necessidades de automação e requisitos de movimento programável, curvas de força controladas, proteção de matrizes e dados de produção.
Qual categoria de capacidade de prensa tem a maior demanda?
A categoria de 101 a 500 toneladas detinha 40,6% em 2025. Atende painéis automotivos, invólucros de eletrônicos, estruturas de eletrodomésticos, suportes estruturais, trabalhos com matrizes progressivas e aplicações de prensas de transferência na Tailândia, Indonésia, Vietnã e Malásia.
Qual setor de uso final é o maior comprador de máquinas de prensa industrial?
Automotivo e transporte detinham 35% em 2025. O ecossistema de estampagem da Tailândia, a base de veículos elétricos da Indonésia e a rede de fornecedores do Vietnã sustentam a demanda por painéis de carroceria, componentes estruturais, peças de transmissão e produtos conformados relacionados.
Qual país da ASEAN tem a maior demanda por máquinas de prensa industrial?
A Indonésia detinha 33% em 2025. A montagem automotiva, a manufatura de eletrodomésticos, os componentes de veículos elétricos e uma força de trabalho manufatureira de mais de 17 milhões de pessoas sustentam a demanda por equipamentos no país.
O que está limitando a substituição de equipamentos por fabricantes menores?
Altos custos de equipamentos, restrições de financiamento, componentes importados e escassez de ferramental e talentos em manutenção podem prolongar os períodos de retorno. Essas questões são particularmente difíceis para fabricantes independentes sem acordos de suporte vinculados a OEMs, serviços locais certificados ou acesso a financiamento de empresa-mãe a custos mais baixos.
Página atualizada pela última vez em:



