
Taille et Part du Marché des Presses Industrielles ASEAN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.32 Milliards de dollars |
| Taille du Marché (2026) | 1.40 Milliards de dollars |
| Taille du Marché (2031) | 1.93 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.63 % |
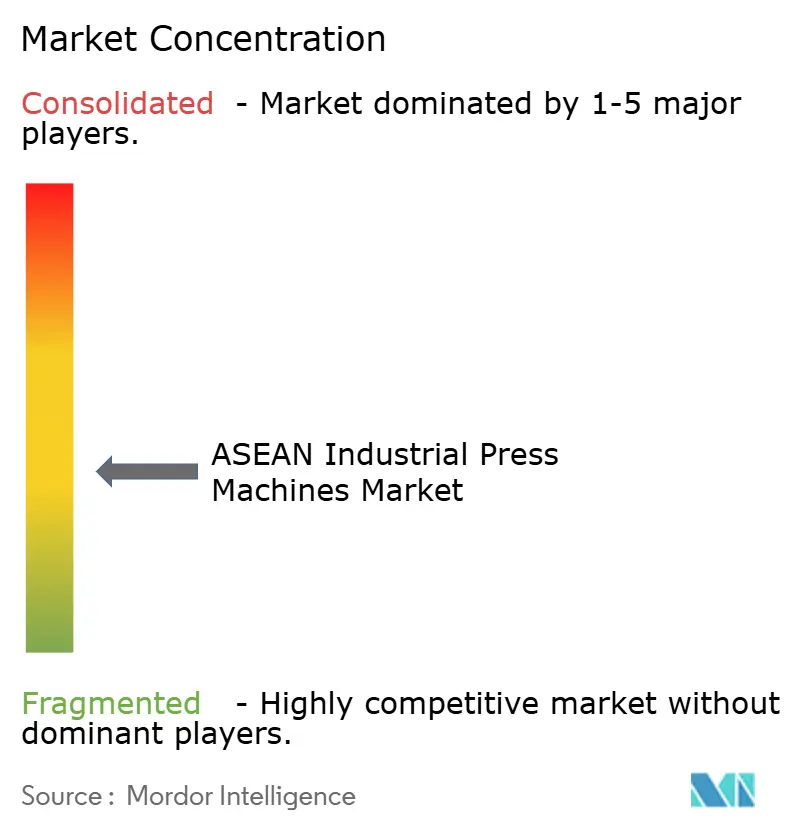
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Presses Industrielles ASEAN par Mordor Intelligence
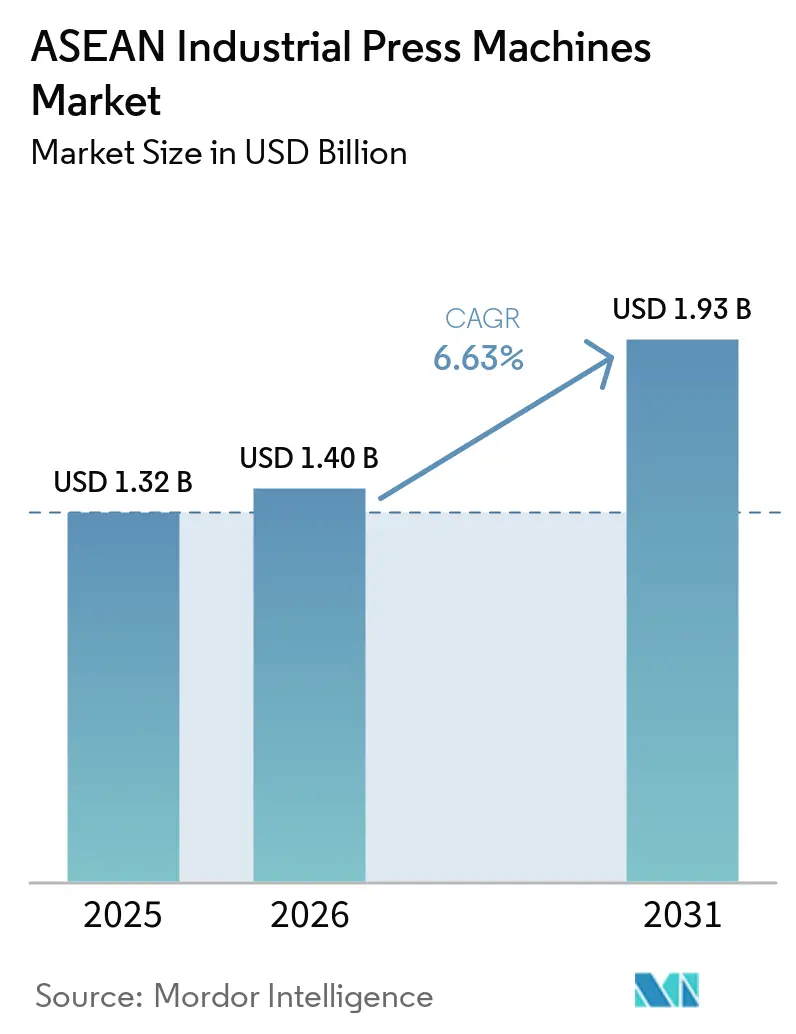
La taille du marché des presses industrielles ASEAN était évaluée à 1,32 milliard USD en 2025 et devrait croître de 1,40 milliard USD en 2026 pour atteindre 1,93 milliard USD d'ici 2031, à un CAGR de 6,63 % durant la période de prévision 2026-2031.
Les investissements manufacturiers de la région soutiennent les achats d'équipements, car les nouvelles usines ont besoin de systèmes d'emboutissage, de formage et d'assemblage. Les investissements directs étrangers dans le secteur manufacturier ont atteint 44 milliards USD en 2025, tandis que les engagements greenfield dans l'électronique et les équipements électriques ont augmenté de 15 % pour atteindre 31 milliards USD.[1]Secrétariat de l'ASEAN, "Rapport sur l'Investissement ASEAN 2025," 2025, asean.org La diversification des chaînes d'approvisionnement, les programmes de localisation des véhicules électriques et les ajouts de capacités dans les semi-conducteurs orientent les capitaux vers la Thaïlande, l'Indonésie, la Malaisie et le Vietnam. Ces investissements favorisent les fournisseurs capables de combiner la livraison d'équipements avec le support en outillage, automatisation, installation et maintenance. Les fabricants sensibles aux coûts reportent encore les décisions de remplacement, ce qui maintient l'importance des accords de service, de modernisation et de disponibilité des machines sur le marché des presses industrielles ASEAN.
Points Clés du Rapport
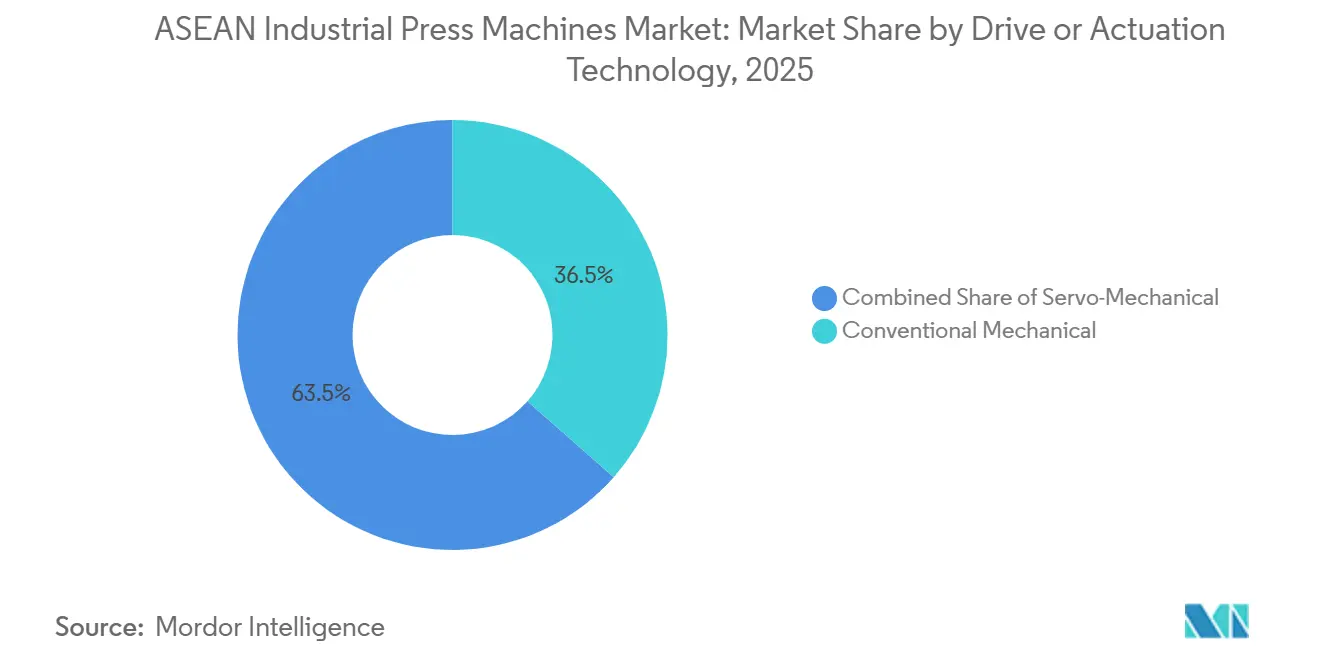
- Par technologie d'entraînement, les presses mécaniques conventionnelles détenaient 36,5 % de la part du marché des presses industrielles ASEAN en 2025, tandis que les presses servo-mécaniques devraient croître à un CAGR de 8,2 % jusqu'en 2031.
- Par capacité de presse, la catégorie 101-500 tonnes représentait 40,6 % de la part du marché des presses industrielles ASEAN en 2025, tandis que les presses de plus de 2 000 tonnes devraient croître à un CAGR de 6,8 % jusqu'en 2031.
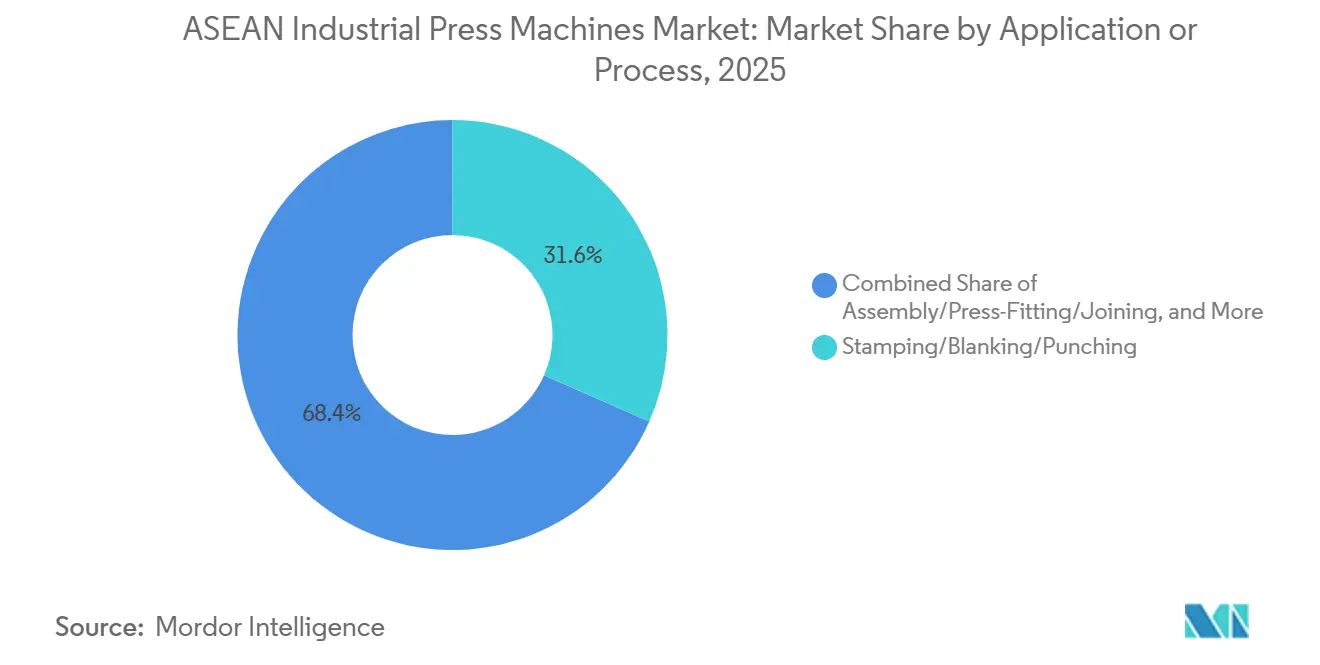
- Par application, l'emboutissage, le découpage et le poinçonnage représentaient 31,6 % du chiffre d'affaires par application en 2025, tandis que l'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient se développer à un CAGR de 7,2 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et le transport détenaient 35 % de la taille du marché des presses industrielles ASEAN en 2025, tandis que le médical et la fabrication de précision devraient croître à un CAGR de 8 % jusqu'en 2031.
- Par géographie, l'Indonésie représentait 33 % de la taille du marché des presses industrielles ASEAN en 2025, tandis que le Vietnam devrait se développer à un CAGR de 7,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Presses Industrielles ASEAN
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Diversification de la Production dans le Cadre de la Stratégie Chine Plus Un | +2.0% | À l'échelle de l'ASEAN, avec la plus forte pertinence au Vietnam, en Indonésie et en Thaïlande | Court terme (≤ 2 ans) |
| Localisation des Composants Automobiles et de Véhicules Électriques | +1.6% | Thaïlande, Indonésie, Vietnam, avec des retombées en Malaisie | Court terme (≤ 2 ans) |
| Expansion de la Fabrication Électronique et de Semi-conducteurs | +1.2% | Malaisie, Vietnam, Singapour, avec des retombées aux Philippines | Moyen terme (2-4 ans) |
| Adoption de l'Automatisation Face aux Contraintes de Main-d'œuvre Qualifiée | +0.8% | À l'échelle de l'ASEAN, avec la plus forte pertinence au Vietnam et aux Philippines | Moyen terme (2-4 ans) |
| Centres Transfrontaliers de Services et d'Ingénierie pour Presses | +0.5% | Singapour, Malaisie et Thaïlande | Long terme (≥ 4 ans) |
| Exigences de Formage pour Boîtiers de Batteries et Structures Légères | +0.3% | Thaïlande, Indonésie et Malaisie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Diversification de la Production dans le Cadre de la Stratégie Chine Plus Un
Les producteurs multinationaux accroissent leur production en ASEAN pour réduire leur dépendance vis-à-vis de la Chine. Le Rapport sur l'Investissement ASEAN 2025 a enregistré 44 milliards USD d'investissements directs étrangers dans le secteur manufacturier en 2025. Les engagements greenfield dans l'électronique et les équipements électriques ont augmenté de 15 % pour atteindre 31 milliards USD au cours de la même année. Les nouvelles usines d'assemblage et de fabrication nécessitent des presses d'emboutissage, des lignes à matrices progressives et des systèmes de formage hydraulique. Lorsqu'un fournisseur de rang 1 s'implante au Vietnam ou en Indonésie, les activités locales d'outillage et de service de presses tendent à se développer à ses côtés. Le Secrétariat de l'ASEAN a également identifié des lacunes politiques, des pénuries de compétences et des goulets d'étranglement infrastructurels susceptibles de ralentir la conversion des investissements annoncés en capacités opérationnelles.
Localisation des Composants Automobiles et de Véhicules Électriques
Les politiques de localisation des véhicules électriques font évoluer les achats d'un cycle axé sur le remplacement vers un nouveau cycle d'investissement en capital. Le Conseil des Investissements de Thaïlande avait approuvé 198 projets de véhicules électriques d'une valeur supérieure à 137 milliards THB, soit 3,9 milliards USD, en date de mai 2026. Les projets couvraient l'assemblage de véhicules, les batteries, le stockage d'énergie, les moteurs de traction, les systèmes de gestion de batteries, les composants de contrôle de puissance et les infrastructures de recharge.[2]Conseil des Investissements de Thaïlande, "Les Investissements dans les Véhicules Électriques en Thaïlande Dépassent 137 Milliards THB alors que le BOI Vise à Devenir le Hub ASEAN," mai 2026, boi.go.th L'Indonésie exige que les fabricants bénéficiant d'incitations à l'importation de véhicules électriques en franchise de droits compensent les importations par une production nationale, avec une conformité totale requise d'ici 2027. La Malaisie a mis fin aux incitations à l'importation de véhicules électriques entièrement assemblés à la fin de 2025 et a maintenu les incitations pour les véhicules complètement démontés jusqu'en 2027. Le taux d'utilisation des capacités de véhicules électriques à batterie en Thaïlande était en moyenne de 20 % en 2025, tandis que l'Indonésie restait en dessous de 15 %, et l'Agence Internationale de l'Énergie prévoit une hausse de l'utilisation en 2026 à mesure que la production locale gagne en importance.
Expansion de la Fabrication Électronique et de Semi-conducteurs
L'expansion des semi-conducteurs soutient la demande d'emboutissage de précision pour les cadres de connexion, les connecteurs, les boîtiers de blindage et les boîtiers d'emballage. X-FAB a annoncé une expansion de 3 milliards MYR (740,23 millions USD) de son site de fabrication au Sarawak en septembre 2025.[3]Autorité Malaisienne de Développement des Investissements, "L'Expansion de Pointe de 3 Milliards MYR de X-FAB au Sarawak Renforce la Position de la Malaisie en tant que Hub Mondial des Semi-conducteurs," septembre 2025, mida.gov.my Le projet porte la production mensuelle de plaquettes de 30 000 à 40 000 unités et soutient les puces automobiles, de puissance et médicales. United Microelectronics Corporation a lancé un projet de fabrication greenfield à Singapour avec un engagement en première phase allant jusqu'à 5 milliards USD et une production en volume planifiée pour 2026. LG Innotek a sélectionné DEEP C Hai Phong 2 au Vietnam pour un complexe de substrats de semi-conducteurs d'un milliard USD, avec le début de la construction au troisième trimestre 2026 et une production pilote prévue au troisième trimestre 2027. Ces projets soutiennent les équipements de gamme intermédiaire utilisés pour les boîtiers de précision et les pièces de composants sur le marché des presses industrielles ASEAN.
Adoption de l'Automatisation Face aux Contraintes de Main-d'œuvre Qualifiée
La hausse des coûts de main-d'œuvre et la pénurie d'oprateurs qualifiés rendent les systèmes de presses automatisés plus attractifs. La pénurie de travailleurs qualifiés en Indonésie, en Thaïlande, en Malaisie, aux Philippines, à Singapour et au Vietnam s'élevait à 6,6 millions de personnes en 2025.[4]Institut de Recherche Économique pour l'ASEAN et l'Asie de l'Est, "Préparer les Talents ASEAN pour l'Avenir du Travail," 2025, eria.org Les fabricants adoptent des presses servo avec automatisation d'alimentation en bobine, des systèmes de transfert robotisés et des capacités de changement rapide de matrices pour maintenir la production avec des équipes réduites. La feuille de route robotique de la Malaisie vise 195 robots pour 10 000 employés dans le secteur manufacturier d'ici 2030, contre 67 unités pour 10 000 en 2025. Les systèmes servo-électriques et servo-hydrauliques peuvent réduire la dépendance aux opérateurs sur les postes individuels et fournir des données pour la planification de la maintenance. Cela soutient la demande d'équipements combinant performance de formage et automatisation sur le marché des presses industrielles ASEAN et renforce l'argumentaire en faveur de mises à niveau vers des équipements à plus haute valeur ajoutée.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût en Capital Élevé et Longues Périodes de Retour sur Investissement | -1.5% | À l'échelle de l'ASEAN, avec la plus forte pertinence en Indonésie, aux Philippines et au Vietnam | Court terme (≤ 2 ans) |
| Dépendance aux Commandes, Hydrauliques, Outillages et Pièces de Rechange Importés | -1.0% | À l'échelle de l'ASEAN, avec la plus forte pertinence au Vietnam et en Indonésie | Moyen terme (2-4 ans) |
| Pénurie de Talents en Outillage de Presses et en Maintenance Avancée | -0.7% | À l'échelle de l'ASEAN, notamment aux Philippines, au Cambodge et au Laos | Long terme (≥ 4 ans) |
| Support Après-Vente Transfrontalier Fragmenté | -0.4% | Indonésie, Philippines et reste de l'ASEAN | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en Capital Élevé et Longues Périodes de Retour sur Investissement
Les systèmes servo et hydrauliques dans la plage de 200 à 2 000 tonnes peuvent coûter plus de 300 000 USD et peuvent dépasser 3 millions USD par unité. Ce coût est difficile à financer pour les petits fabricants. L'Indonésie a lancé le programme de Crédit Industriel à Forte Intensité de Main-d'œuvre en 2025, proposant des prêts subventionnés pour la modernisation des machines allant de 500 millions IDR (0,3 million USD) à 10 milliards IDR (0,6 million USD) avec une subvention d'intérêt annuel de 5 %. Le programme avait décaissé 16,72 % de son plafond de 549 milliards IDR (32,76 millions USD) en date de mai 2026, atteignant 26 entreprises sur un objectif de 293. Il s'applique aux textiles, à la chaussure, au mobilier et à l'alimentation, plutôt qu'à la base plus large de travail des métaux qui achète des presses industrielles. Au Vietnam, les petites entreprises de l'industrie de soutien empruntent à 8-10 % par an, tandis que les entreprises à capitaux étrangers peuvent accéder au financement de la société mère à 1-3 %, ce qui peut retarder les mises à niveau des équipements.
Dépendance aux Commandes, Hydrauliques, Outillages et Pièces de Rechange Importés
De nombreux acheteurs dépendent des importations pour les variateurs servo, les unités hydrauliques, les vannes proportionnelles et l'outillage de matrices de précision. Les importations ASEAN d'électronique et de machines chinoises sont passées de 230 milliards USD en 2024 à 309 milliards USD en 2025. Le Vietnam, la Malaisie et la Thaïlande représentaient plus des quatre cinquièmes de l'augmentation régionale. Les clusters manufacturiers indonésiens dépendent également de l'outillage importé, de l'acier spécial et des composants semi-finis acheminés par les grands ports. Les droits de douane à l'importation, l'exposition aux devises étrangères et les délais de livraison plus longs augmentent les coûts du cycle de vie pour les fabricants indépendants. La disponibilité locale limitée des pièces de rechange peut également prolonger les temps d'arrêt des lignes de presses lorsqu'un composant tombe en panne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie d'Entraînement/d'Actionnement : Les Équipements Conventionnels Restent la Plus Grande Base
Les presses mécaniques conventionnelles détenaient 36,5 % de la taille du marché des presses industrielles ASEAN en 2025. Leur base installée reflète les opérations d'emboutissage automobile établies en Thaïlande, en Indonésie et en Malaisie. Les fabricants choisissent souvent ces systèmes éprouvés parce que leur coût initial est inférieur à celui des alternatives servo haut de gamme et parce que les opérateurs sont familiers avec leurs caractéristiques de fonctionnement à cycle fixe. Les presses pneumatiques restent pertinentes pour les travaux de poinçonnage et d'assemblage légers où l'infrastructure d'air comprimé existe déjà, notamment sur les lignes de production d'électronique et d'appareils électroménagers. Les presses hydrauliques servent à l'emboutissage profond, au forgeage et au moulage par compression car la pression contrôlée et les vitesses plus faibles conviennent à ces procédés, y compris les applications nécessitant des profils de pression programmables.
Les presses servo-mécaniques devraient croître à un CAGR de 8,2 % jusqu'en 2031, ce qui en fait le type d'entraînement à la croissance la plus rapide. Les plateaux de batteries de véhicules électriques et les laminations de noyaux de moteurs nécessitent des courbes de force contrôlées, une protection des matrices, un mouvement de coulisseau programmable, une récupération d'énergie et un contrôle précis du tonnage à chaque cycle de formage. AIDA Engineering a développé des architectures servo dans la plage de 80 à 1 250 tonnes. Son hub de fabrication à Johor sert les clients automobiles ASEAN depuis 1997. Les conceptions hybrides combinant variateurs servo et accumulateurs hydrauliques conviennent également aux composants structurels en aluminium à haute résistance où les systèmes purement mécaniques ou hydrauliques peuvent ne pas fournir l'équilibre requis.


Par Force/Capacité de Presse : Les Équipements de Gamme Intermédiaire Dominent la Demande
La catégorie 101-500 tonnes détenait 40,6 % du marché des presses industrielles ASEAN en 2025, reflétant son rôle étendu dans la base manufacturière régionale. Elle sert les panneaux automobiles, les boîtiers électroniques, les cadres d'appareils électroménagers et les supports structurels produits pour les chaînes d'approvisionnement des véhicules, des biens de consommation durables et des machines industrielles. Cette gamme est proposée en versions mécanique, hydraulique et servo, offrant aux acheteurs plusieurs choix de configuration auprès de fournisseurs japonais, chinois, européens et taïwanais. Elle soutient une grande part des travaux à matrices progressives et à presses transfert dans les zones industrielles régionales. Les presses inférieures à 100 tonnes soutiennent l'emboutissage de connecteurs, le formage de cadres de connexion, le poinçonnage de petites pièces et l'assemblage de précision pour l'électronique, les dispositifs médicaux et les produits de consommation compacts.
Les presses de plus de 2 000 tonnes devraient croître à un CAGR de 6,8 % jusqu'en 2031, ce qui en fait le groupe de capacité à la croissance la plus rapide. La production localisée de grands panneaux pour les plateformes de véhicules électriques est la principale source de demande, notamment là où les assembleurs développent des opérations de carrosserie en blanc et un approvisionnement en composants domestiques. L'acier à haute résistance, les structures de crash en aluminium et les boîtiers de batteries nécessitent une force de formage élevée à la vitesse de production tout en maintenant une qualité de pièce reproductible sur de longues séries de production. Yangli Group a fourni des lignes automatisées de 5 600 tonnes et 4 160 tonnes pour Foton Motor, illustrant l'échelle utilisée dans la production de carrosseries de véhicules. Sa presse transfert TL4 de 3 750 tonnes peut traiter des panneaux de carrosserie en acier à haute résistance à jusqu'à 30 coups par minute.
Par Application/Procédé : L'Emboutissage Soutient la Plus Grande Base Installée
L'emboutissage, le découpage et le poinçonnage sont restés la plus grande application en 2025. Le procédé est utilisé pour les panneaux automobiles, les châssis électroniques, les cadres d'appareils électroménagers et les composants structurels qui entrent dans plusieurs chaînes d'approvisionnement manufacturières. Sa large présence dans les catégories d'utilisation finale lui confère la plus grande base installée. L'emboutissage profond et le formage de tôles soutiennent les boîtiers de batteries et les carters de moteurs de véhicules électriques, qui comptent parmi les applications les plus exigeantes du cycle d'investissement régional actuel. Ces applications nécessitent des profils de force contrôlés pour gérer le retour élastique dans l'aluminium à haute résistance.
L'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 7,2 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide. Les systèmes de véhicules électriques modulaires nécessitent des opérations d'assemblage pour les modules de batteries, les sous-ensembles de moteurs et les boîtiers d'électronique de puissance où la force de presse peut remplacer les fixations conventionnelles ou les adhésifs. Les presses de forgeage traitent les pièces de transmission et de suspension, tandis que le moulage par compression soutient les composites industriels et aérospatiaux, et le formage général sert la construction, la construction navale et les équipements lourds. Le compactage de poudres produit des composants frittés pour les contacts électriques, les filtres et les équipements de précision. La large gamme d'applications rend la maintenance et le support après-vente complexes sur le marché des presses industrielles ASEAN.
Par Secteur d'Utilisation Finale : L'Automobile est le Plus Grand Groupe d'Utilisateurs
L'automobile et le transport détenaient 35 % du marché des presses industrielles ASEAN en 2025. L'écosystème d'emboutissage de la Thaïlande, la base d'assemblage de véhicules électriques de l'Indonésie et le cluster de fournisseurs de rang 2 en expansion du Vietnam soutiennent cette position dans les programmes de véhicules établis et plus récents. Les producteurs d'équipements électriques et électroniques ont besoin de presses de faible à moyen tonnage pour les connecteurs, les cadres de connexion, les laminations de moteurs et les boîtiers de modules de puissance. Les producteurs de machines industrielles utilisent des équipements lourds pour les pièces structurelles, les boîtiers de boîtes de vitesses et les vérins hydrauliques, notamment en Malaisie et en Thaïlande, où les capacités de fabrication sont établies. Les appareils électroménagers, les biens de consommation durables, l'aérospatiale, la défense et les équipements énergétiques ajoutent une demande pour des travaux de formage spécialisés.
Le médical et la fabrication de précision devraient croître à un CAGR de 8 % jusqu'en 2031, ce qui en fait l'utilisation finale à la croissance la plus rapide. La Malaisie, Singapour et le Vietnam attirent des chaînes d'approvisionnement de dispositifs médicaux nécessitant des systèmes de formage et d'assemblage précis soutenus par des écosystèmes électroniques, une main-d'œuvre qualifiée et une infrastructure de conformité. Les dispositifs cardiovasculaires, les composants orthopédiques et les boîtiers de diagnostic nécessitent des procédés reproductibles, une précision inférieure au millimètre et une surveillance étroite de la force pour répondre à leurs exigences de précision. Samsung Electro-Mechanics s'est engagé à investir 50,7 milliards PHP, soit environ 905 millions USD, pour agrandir son site de Laguna aux Philippines en 2025. Cet investissement devrait soutenir la demande d'équipements de précision dans les chaînes d'approvisionnement liées à l'électronique et aux véhicules électriques.
Analyse Géographique
L'Indonésie détenait 33 % du marché des presses industrielles ASEAN en 2025. Sa position est soutenue par l'assemblage automobile, la fabrication d'appareils électroménagers, une base de composants de véhicules électriques en développement et une main-d'œuvre manufacturière de plus de 17 millions de personnes répartis dans les principales régions industrielles. L'usine d'assemblage indonésienne de BYD est opérationnelle en 2026, et SAIC-GM-Wuling augmente le contenu local de presse et de soudure à mesure que les exonérations de droits d'importation sur les véhicules électriques ont expiré. La Thaïlande possède la base d'emboutissage automobile la plus développée de la région et la plus forte concentration de lignes transfert servo et mécaniques à haut tonnage servant à la fois la production de véhicules à combustion interne et électriques. Le Conseil des Investissements avait approuvé 198 projets de véhicules électriques d'une valeur supérieure à 137 milliards THB (4,35 milliards USD) en date de mai 2026.
Le Vietnam devrait croître à un CAGR de 7,5 % jusqu'en 2031, ce qui en fait le marché national à la croissance la plus rapide sur le marché des presses industrielles ASEAN. LG Innotek a sélectionné DEEP C Hai Phong 2 pour un complexe de substrats d'un milliard USD en 2026. Les expansions de Samsung Electronics à Bac Ninh et Thai Nguyen soutiennent également la production de composants de précision. Les investissements dans les véhicules électriques de Great Wall Motor et SAIC ajoutent des exigences en matière d'emboutissage et de carrosserie en blanc. La Malaisie présente un profil de demande plus techniquement avancé, soutenu par l'expansion de 3 milliards MYR (740,23 millions USD) de X-FAB au Sarawak et la cinquième usine d'emballage de ASE Technology à Penang, avec une demande axée sur les cadres de connexion et les composants de boîtiers de précision.
Les Philippines ont reçu 50,7 milliards PHP (860,78 millions USD) d'investissements liés aux semi-conducteurs de Samsung Electro-Mechanics en 2025. Singapour demande principalement des équipements servo avancés et de formage de précision pour les applications aérospatiales, d'emballage de semi-conducteurs et de technologie médicale, tout en servant de centre régional de distribution de pièces de rechange. Le Cambodge, le Myanmar, Brunei, la République Démocratique Populaire Lao et les autres économies de l'ASEAN en sont encore à un stade précoce d'investissement en équipements, avec une demande centrée sur l'outillage auxiliaire pour l'habillement et les travaux de formage métallique de base. Leur croissance future dépend des retombées des investissements directs étrangers du Vietnam, de la Thaïlande et de l'Indonésie à mesure que les zones industrielles primaires deviennent plus contraintes.
Paysage Concurrentiel
Le marché des presses industrielles ASEAN est modérément fragmenté. Sur le marché des presses industrielles ASEAN, les fournisseurs japonais, notamment AIDA Engineering, Komatsu Industries et AMADA, ont traditionnellement été forts dans les presses servo de précision et les presses transfert. Les fournisseurs chinois, notamment JIER Machine-Tool Group, Yangli Group, Hefei Metalforming et Accurl CNC Machine, sont compétitifs dans les équipements hydrauliques et mécaniques de gamme intermédiaire. Les spécialistes européens, notamment ANDRITZ Schuler, Fagor Arrasate et LVD, se concentrent sur les applications de transfert à haut tonnage et de précision. La concurrence chinoise accroît la pression sur les prix dans les catégories de tonnage standard et encourage les fournisseurs établis à mettre l'accent sur le service, les modernisations, les accords de disponibilité et la disponibilité des machines sur la durée de vie installée des équipements.
ANDRITZ Schuler a présenté sa série de presses de découpage fin HFA avec Feintool en janvier 2026. La série utilise des entraînements de pompe hydraulique à commande servo pour améliorer l'efficacité énergétique et les cadences pour les travaux de précision dans l'automobile et l'électronique. AIDA Engineering a indiqué que les commandes de service et l'automatisation d'usine sont devenus d'importants amortisseurs de revenus au cours de l'exercice clos en mars 2026, tandis que les commandes directes de presses ont fait face à un affaiblissement des investissements liés aux véhicules électriques et aux perturbations dues aux droits de douane américains. AMADA a étendu 3 centres techniques à travers l'ASEAN et a enregistré une croissance des ventes régionales de 14 % en glissement annuel. Komatsu Industries fait progresser la plateforme de maintenance prédictive Komtrax activée par l'intelligence artificielle pour sa base de presses installée.
Les équipements mécaniques anciens sur le marché des presses industrielles ASEAN offrent une opportunité de modernisation pour les intégrateurs de variateurs servo et de systèmes de contrôle. Les petits fabricants en dehors de Java, de la péninsule malaisienne et de la zone métropolitaine de Bangkok ont souvent un accès limité aux services hydrauliques et servo certifiés, aux pièces de rechange et à l'expertise de maintenance avancée. La surveillance par l'Internet des Objets, la maintenance prédictive et la gestion des matrices assistée par intelligence artificielle en sont encore à un stade précoce dans l'ensemble du parc. L'équilibre concurrentiel sur le marché des presses industrielles ASEAN dépend des performances des équipements, de l'accès au financement et du support de service qualifié.
Leaders du Secteur des Presses Industrielles ASEAN
AIDA Engineering, Ltd.
Komatsu Industries Corporation
ANDRITZ Schuler Group
JIER Machine-Tool Group Co., Ltd.
CHIN FONG MACHINE INDUSTRIAL CO., LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : JIER Machine-Tool Group a achevé la livraison et la mise en service d'un système de presse de 1 000 tonnes pour un client automobile de rang 1 au Mexique, démontrant une capacité d'exécution de projets intercontinentaux couvrant la coordination logistique, l'installation sur site et la vérification de la réception. Le projet renforce la position de JIER en tant que fournisseur mondial de presses d'emboutissage à haut tonnage, en compétition au-delà de sa base établie en Chine et en Asie de l'Est.
- Juillet 2026 : Yangli Group Corporation a lancé la presse transfert TL4-3750, la plus grande presse autonome à tonnage unique produite en Chine à 3 750 tonnes, dotée de barres de transfert adaptatives à commande servo, d'une inspection visuelle en ligne et d'un changement automatique complet de matrices. Le système traite 4 à 7 opérations d'emboutissage par cycle à jusqu'à 30 coups par minute et cible les panneaux de carrosserie en acier à haute résistance et les pièces structurelles de véhicules électriques pour les clients automobiles.
- Juin 2026 : Fagor Arrasate a obtenu une commande pour 3 presses d'emboutissage à grande vitesse HSP 4.3++ auprès d'un important fournisseur automobile européen de rang 1, ciblant les applications de lamination de rotors et de stators pour la fabrication de moteurs électriques. Le projet renforce la position de Fagor Arrasate dans les systèmes de presses à grande vitesse de précision pour les composants de transmission de véhicules électriques.
- Janvier 2026 : ANDRITZ Schuler, en partenariat avec Feintool, a lancé la série de presses de découpage fin HFA avec des entraînements de pompe hydraulique à commande servo, revendiquant une meilleure efficacité énergétique et des cadences supérieures par rapport aux systèmes de découpage fin conventionnels. Le lancement répond directement aux travaux de pressage de précision dans l'automobile et l'électronique pertinents pour les clients OEM de l'ASEAN.


Périmètre du Rapport sur le Marché des Presses Industrielles ASEAN
| Presses Mécaniques Conventionnelles |
| Presses Servo-Mécaniques |
| Presses Hydrauliques |
| Presses Pneumatiques |
| Autres Presses et Presses Hybrides |
| Jusqu'à 100 Tonnes |
| 101–500 Tonnes |
| 501–1 000 Tonnes |
| 1 001–2 000 Tonnes |
| Au-dessus de 2 000 Tonnes |
| Emboutissage, Découpage et Poinçonnage |
| Emboutissage Profond et Formage de Tôles |
| Forgeage |
| Dressage et Formage Général |
| Moulage par Compression |
| Compactage de Poudres |
| Assemblage, Emmanchement à la Presse et Assemblage par Jonction |
| Autres Applications de Presses |
| Automobile et Transport |
| Aérospatiale et Défense |
| Machines et Équipements Industriels |
| Électrique et Électronique |
| Appareils Électroménagers et Biens de Consommation Durables |
| Construction et Équipements Lourds |
| Énergie et Équipements de Puissance |
| Produits Métalliques et Fabrication Générale |
| Médical et Fabrication de Précision |
| Autres Secteurs d'Utilisation Finale |
| Indonésie |
| Malaisie |
| Philippines |
| Thaïlande |
| Vietnam |
| Reste de l'ASEAN (Brunei Darussalam, Cambodge, Singapour, République Démocratique Populaire Lao, Myanmar, etc.) |
| Par Technologie d'Entraînement / d'Actionnement | Presses Mécaniques Conventionnelles |
| Presses Servo-Mécaniques | |
| Presses Hydrauliques | |
| Presses Pneumatiques | |
| Autres Presses et Presses Hybrides | |
| Par Force / Capacité de Presse | Jusqu'à 100 Tonnes |
| 101–500 Tonnes | |
| 501–1 000 Tonnes | |
| 1 001–2 000 Tonnes | |
| Au-dessus de 2 000 Tonnes | |
| Par Application / Procédé | Emboutissage, Découpage et Poinçonnage |
| Emboutissage Profond et Formage de Tôles | |
| Forgeage | |
| Dressage et Formage Général | |
| Moulage par Compression | |
| Compactage de Poudres | |
| Assemblage, Emmanchement à la Presse et Assemblage par Jonction | |
| Autres Applications de Presses | |
| Par Secteur d'Utilisation Finale | Automobile et Transport |
| Aérospatiale et Défense | |
| Machines et Équipements Industriels | |
| Électrique et Électronique | |
| Appareils Électroménagers et Biens de Consommation Durables | |
| Construction et Équipements Lourds | |
| Énergie et Équipements de Puissance | |
| Produits Métalliques et Fabrication Générale | |
| Médical et Fabrication de Précision | |
| Autres Secteurs d'Utilisation Finale | |
| Par Géographie | Indonésie |
| Malaisie | |
| Philippines | |
| Thaïlande | |
| Vietnam | |
| Reste de l'ASEAN (Brunei Darussalam, Cambodge, Singapour, République Démocratique Populaire Lao, Myanmar, etc.) |


Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les presses industrielles en ASEAN ?
Le marché des presses industrielles ASEAN devrait croître à un CAGR de 6,63 % de 2026 à 2031. Il devrait passer de 1,40 milliard USD en 2026 à 1,93 milliard USD d'ici 2031, les investissements manufacturiers, la localisation des véhicules électriques et l'expansion des semi-conducteurs augmentant les besoins en équipements.
Quelle technologie d'entraînement connaît la croissance la plus rapide en ASEAN ?
Les presses servo-mécaniques devraient croître à un CAGR de 8,2 % jusqu'en 2031. La demande provient des plateaux de batteries de véhicules électriques, des laminations de moteurs, des besoins en automatisation et des exigences en matière de mouvement programmable, de courbes de force contrôlées, de protection des matrices et de données de production.
Quelle catégorie de capacité de presse présente la plus forte demande ?
La catégorie 101-500 tonnes détenait 40,6 % en 2025. Elle sert les panneaux automobiles, les boîtiers électroniques, les cadres d'appareils électroménagers, les supports structurels, les travaux à matrices progressives et les applications de presses transfert en Thaïlande, en Indonésie, au Vietnam et en Malaisie.
Quel secteur d'utilisation finale est le plus grand acheteur de presses industrielles ?
L'automobile et le transport détenaient 35 % en 2025. L'écosystème d'emboutissage de la Thaïlande, la base de véhicules électriques de l'Indonésie et le réseau de fournisseurs du Vietnam soutiennent la demande pour les panneaux de carrosserie, les composants structurels, les pièces de transmission et les produits formés connexes.
Quel pays ASEAN présente la plus forte demande de presses industrielles ?
L'Indonésie détenait 33 % en 2025. L'assemblage automobile, la fabrication d'appareils électroménagers, les composants de véhicules électriques et une main-d'œuvre manufacturière de plus de 17 millions de personnes soutiennent la demande en équipements dans le pays.
Qu'est-ce qui limite le renouvellement des équipements par les petits fabricants ?
Les coûts élevés des équipements, les contraintes de financement, les composants importés et les pénuries de talents en outillage et en maintenance peuvent allonger les périodes de retour sur investissement. Ces problèmes sont particulièrement difficiles pour les fabricants indépendants sans arrangements de support liés aux équipementiers, sans services locaux certifiés ou sans accès à un financement moins coûteux de la société mère.
Dernière mise à jour de la page le:



