
Größe und Marktanteil des ASEAN-Marktes für Metallumformungsmaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.63 Milliarden US-Dollar |
| Marktgröße (2026) | 0.66 Milliarden US-Dollar |
| Marktgröße (2031) | 0.83 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.53 % |
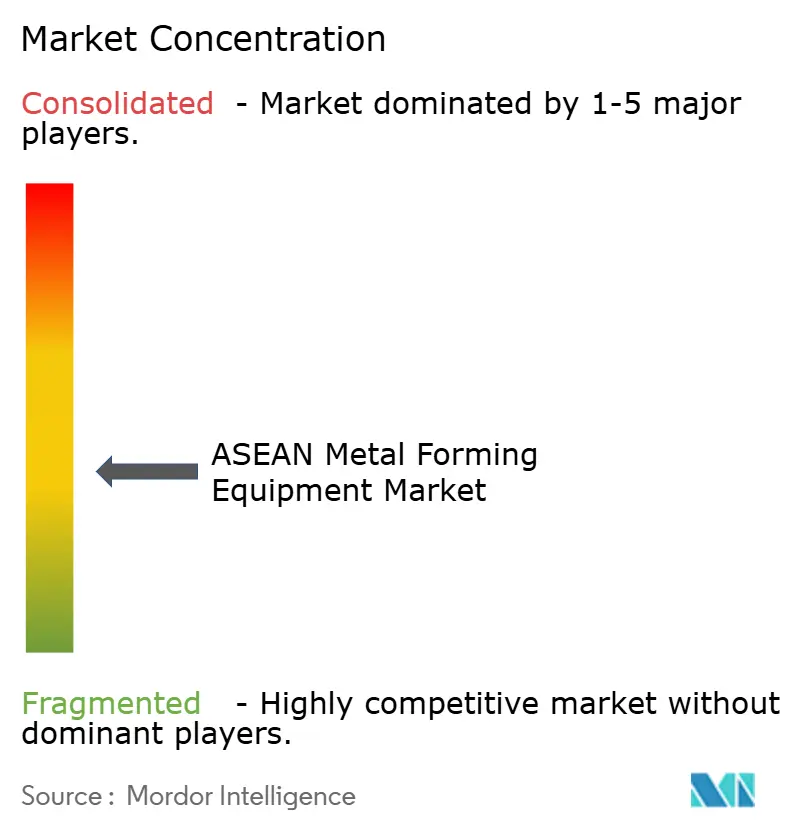
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des ASEAN-Marktes für Metallumformungsmaschinen von Mordor Intelligence
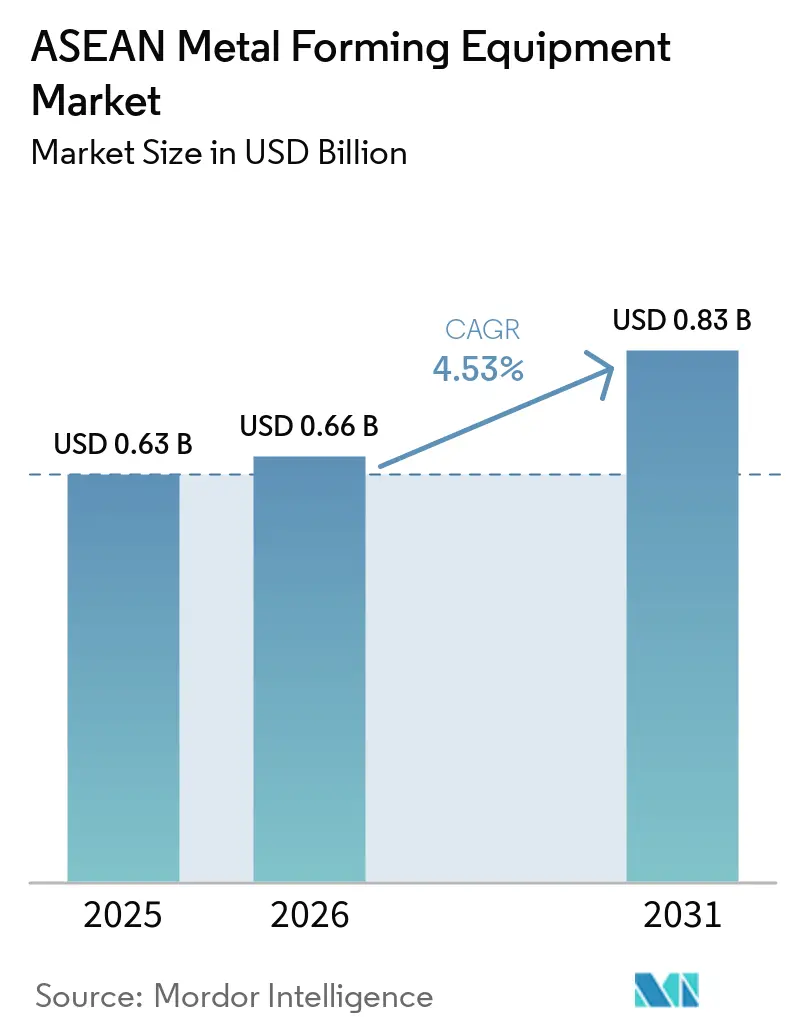
Die Größe des ASEAN-Marktes für Metallumformungsmaschinen betrug im Jahr 2025 0,63 Milliarden USD und wird voraussichtlich von 0,66 Milliarden USD im Jahr 2026 auf 0,83 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,53 % während des Prognosezeitraums (2026–2031).
Produktionsinvestitionen, die nach Südostasien verlagert werden, steigern die Nachfrage nach neuen Presswerken, Stanzlinien und Präzisionsschmiedezellen. Diese Verlagerung ist in der Automobil-, Elektronik-, Halbleiter- und batteriegebundenen Produktion sichtbar, die unterschiedliche Umformkapazitäten und eine konsistentere Ausgabe erfordern. Hersteller rüsten bestehende Linien auch mit Servosteuerungen und Automatisierung auf, anstatt jede Maschine zu ersetzen. Dieser Ansatz kann die Verarbeitung von hochfestem Stahl und Aluminium unterstützen und gleichzeitig Unterbrechungen in laufenden Werken begrenzen. Die Nachfrage bleibt durch Finanzierungsbeschränkungen, Kosten für importierte Maschinen, Automobilproduktionszyklen sowie ein begrenztes Angebot an Werkzeug-, Gesenk- und CNC-Spezialisten gefährdet.
Wichtigste Erkenntnisse des Berichts
- Nach Maschinentyp hielten Pressen im Jahr 2025 einen Marktanteil von 46,8 % am ASEAN-Markt für Metallumformungsmaschinen, während Servopressen bis 2031 voraussichtlich mit einer CAGR von 6,21 % wachsen werden.
- Nach Umformverfahren entfielen Stanzen und Lochen im Jahr 2025 auf 39,6 % der Marktgröße des ASEAN-Marktes für Metallumformungsmaschinen, während Hydroforming bis 2031 voraussichtlich mit einer CAGR von 5,72 % wachsen wird.
- Nach verarbeitetem Werkstoff entfiel Edelstahl im Jahr 2025 auf 62,4 % des Marktanteils des ASEAN-Marktes für Metallumformungsmaschinen, während Titan und Hochleistungslegierungen bis 2031 voraussichtlich mit einer CAGR von 6,18 % wachsen werden.
- Nach Endverbrauchsbranche hielten Automobil und Transport im Jahr 2025 einen Anteil von 34,7 % an der Marktgröße des ASEAN-Marktes für Metallumformungsmaschinen, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einer CAGR von 5,86 % wachsen werden.
- Nach Geografie erfasste Thailand im Jahr 2025 einen Marktanteil von 28,6 % am ASEAN-Markt für Metallumformungsmaschinen, während Vietnam bis 2031 voraussichtlich mit einer CAGR von 6,14 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im ASEAN-Markt für Metallumformungsmaschinen
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Diversifizierung der Fertigung nach dem China-Plus-One-Prinzip und ausländische Direktinvestitionen | +1.2% | Thailand, Vietnam, Malaysia, Indonesien | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Komponenten für Elektro- und Hybridfahrzeuge | +0.9% | Thailand, Vietnam, Indonesien | Langfristig (≥ 4 Jahre) |
| Kapazitätserweiterung in der Elektronik- und Halbleiterindustrie | +0.7% | Malaysia, Singapur, Vietnam | Mittelfristig (2–4 Jahre) |
| Automatisierung zur Kompensation von Fachkräftemangel | +0.5% | ASEAN-weit | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Hochgeschwindigkeits- und Hochpräzisionsumformung | +0.4% | Thailand, Malaysia, Singapur | Mittelfristig (2–4 Jahre) |
| Entwicklung regionaler Service- und Exporthubs | +0.3% | Thailand, Singapur, Malaysia | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Diversifizierung der Fertigung nach dem China-Plus-One-Prinzip und ausländische Direktinvestitionen
Produktionsinvestitionen, die aus China abwandern, schaffen weiterhin neue Maschinennachfrage im ASEAN-Markt für Metallumformungsmaschinen. Die Konferenz der Vereinten Nationen für Handel und Entwicklung berichtete, dass die ausländischen Direktinvestitionen im ASEAN-Fertigungssektor im letzten Berichtszeitraum um fast 150 % auf 44 Milliarden USD gestiegen sind.[1]Konferenz der Vereinten Nationen für Handel und Entwicklung, „ASEAN Investment Report 2025”, UN Trade and Development, unctad.org. Neue Industriestandorte benötigen in der Regel Presswerke, Stanzlinien und Schmiedezellen, bevor die Produktion beginnen kann. Malaysia, Vietnam, Thailand und Indonesien haben unterschiedliche Fertigungsaktivitäten angezogen, darunter Automobil-, Elektronik-, Halbleiter- und EV-bezogene Projekte. Diese Mischung verteilt die Maschinennachfrage auf mehrere Produktionsaktivitäten, anstatt sie an einen einzigen Kundensektor zu binden. Sie gibt Lieferanten auch die Möglichkeit, Maschinenspezifikationen auf länderspezifische Produktionsanforderungen und lokalisierte Serviceanforderungen abzustimmen.
Lokalisierung von Komponenten für Elektro- und Hybridfahrzeuge
Die Produktion von Elektro- und Hybridfahrzeugen schafft Nachfrage nach lokal gefertigten Batteriegehäusen, Motorgehäusen und strukturellen Karosserieteilen im ASEAN-Markt für Metallumformungsmaschinen. Thailands EV3.0- und EV3.5-Programme verpflichten förderfähige Hersteller, importierte Fahrzeugvolumina mit inländischer Produktion zu kombinieren. Diese Anforderung erstreckt sich auf lokale Stanz- und Umformlieferanten, da Fahrzeughersteller regionale Komponentenkapazitäten aufbauen. Thailand genehmigte die EEC-Phase 2 im März 2026 und verpflichtete sich zu 15 Milliarden USD über 5 Jahre, wobei die Elektrofahrzeug- und Batterieproduktion die größte Zuweisung erhielt. Hochtonnen-Servopressen, Hydroforming-Anlagen und Aluminium-Tiefziehanlagen sind relevant, da EV-Komponenten programmierbare Kraft und enge Maßkontrolle erfordern. Die Programmpipeline unterstützt Investitionen sowohl in neue Maschinen als auch in die Aufrüstung bestehender Automobillinien.
Kapazitätserweiterung in der Elektronik- und Halbleiterindustrie
Investitionen in Elektronik und Halbleiter erweitern die adressierbare Anwendungsbasis für den ASEAN-Markt für Metallumformungsmaschinen. Der Effekt ist direkt durch Maschinen- und Anlagenkomponenten und indirekt durch Präzisionsfertigungsunternehmen, die neue Halbleiterstandorte unterstützen. Die Malaysische Investitionsentwicklungsbehörde erklärte, dass X-FAB im September 2025 eine Erweiterung in Sarawak im Wert von 3 Milliarden MYR (0,74 Milliarden USD) ankündigte und die monatliche Waferkapazität von 30.000 auf 40.000 Einheiten erhöhte.[2]Malaysische Investitionsentwicklungsbehörde, „X-FABs 3-Milliarden-RM-Erweiterung in Sarawak stärkt Malaysias Position als globaler Halbleiter-Hub”, Malaysische Investitionsentwicklungsbehörde, mida.gov.my. Halbleiterbetriebe benötigen präzisionsgeformte Leitrahmen, Kühlkörpergehäuse, Trägerkomponenten und Werkzeugvorrichtungen. Diese Anwendungen unterstützen die Nachfrage nach Feinschneid- und Folgeverbundwerkzeug-Anlagen in Malaysia, Singapur und Vietnam. Maschinenlieferanten, die Hochgeschwindigkeits-Wiederholgenauigkeit und lokalen technischen Support bieten können, sind besser positioniert, um diese spezialisierten Anwendungen zu bedienen.
Automatisierung zur Kompensation von Fachkräftemangel
Arbeitskräftemangel veranlasst Fabriken, automatisierungsgerechte Maschinen im ASEAN-Markt für Metallumformungsmaschinen in Betracht zu ziehen. Das ASEAN-Sekretariat identifizierte Qualifikationslücken und steigende Arbeitskosten als Faktoren, die die Entscheidungen über eingehende Fertigungsinvestitionen in der Region beeinflussen.[3]ASEAN-Sekretariat, „Understanding the Digital Drivers of Inbound Investment in ASEAN's Manufacturing and Services Industries”, ASEAN-Sekretariat, asean.org. Servopressen mit adaptiven Steuerungen, automatisierten Coilzuführungen und Werkzeugschutzsystemen können die Abhängigkeit von erfahrenen Bedienern verringern. Diese Funktionen können die Wiederholgenauigkeit und Maschinenverfügbarkeit verbessern, wenn Werksteams über begrenzte technische Tiefe verfügen. Sie können auch Nacharbeit und Ausschuss reduzieren, was die Bewertung der Maschinenkosten über die Betriebslebensdauer verändert. Die Nachfrage nach Hochgeschwindigkeits-Präzisionssystemen und regionalen Servicehubs folgt demselben Bedarf nach stabiler Produktion und kürzeren technischen Reaktionszeiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und lange Amortisationszeiten | -1% | ASEAN-weit, am stärksten in Indonesien und den Philippinen | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeit und Risiken in der Maschinenlogistik | -0.7% | Thailand, Vietnam, Indonesien | Mittelfristig (2–4 Jahre) |
| Volatile Automobil- und Bauzyklen | -0.5% | Thailand, Indonesien, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Begrenztes lokales Fachpersonal für Werkzeug-, Gesenk- und Steuerungstechnik | -0.3% | ASEAN-weit, am stärksten in Vietnam und den Philippinen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und lange Amortisationszeiten
Fortschrittliche Servopressen, CNC-Hydraulikabkantpressen und Präzisionsschmiedelinien erfordern erhebliche Vorabinvestitionen für die kleineren Lohnfertiger der Region. Kreditverfügbarkeit und Sicherheitenanforderungen bleiben wesentliche Hindernisse für produzierende KMU in Südostasien. Kreditlaufzeiten von 3 bis 5 Jahren stimmen möglicherweise nicht mit den längeren Amortisationszeiten überein, die mit spezialisierten Umformsystemen verbunden sind. Kleinere Unternehmen stehen auch unter höherem Druck bei Immobilien und Betriebskosten, wenn große Greenfield-Projekte um Industriekapazitäten konkurrieren. Maschinenzollbefreiungen können die Kosten für förderfähige Großprojekte senken, beseitigen jedoch nicht die konventionellen Finanzierungsbeschränkungen für viele mittelgroße Betriebe. Dies lässt OEM-gebundene Lieferanten besser in der Lage, aufzurüsten, während unabhängige Unternehmen weiterhin Maschinen über die bevorzugten Ersatzzeiträume hinaus einsetzen.
Importabhängigkeit und Risiken in der Maschinenlogistik
Käufer im ASEAN-Markt für Metallumformungsmaschinen bleiben abhängig von Maschinen, die aus Japan, Deutschland, China, Taiwan und Südkorea importiert werden. Diese Abhängigkeit setzt Beschaffungsbudgets Wechselkursschwankungen, Zollbehandlung, Versandbedingungen und langen Lieferzeiten aus. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung identifizierte die Importabhängigkeit bei Industriemaschinen als anhaltende Schwachstelle für die Fertigungsmodernisierung in Südostasien.[4]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, „Supply Chains in Southeast Asia”, OECD Emerging Markets Forum Background Note, oecd.org. Hochpräzisions-Servoantriebe, Pressensteuerungen und gefertigte Pressenrahmen haben begrenzte lokale Produktionskapazitäten. Die regionale Politik hat sich auch stärker auf die Fertigung von Fertigwaren als auf Investitionsgüter und Werkzeugökosysteme konzentriert. Automobil- und Bauzyklen können zusammen mit dem Mangel an Werkzeug- und Steuerungsfachkräften Ersatzentscheidungen weiter verzögern, wenn die Maschinennachfrage nachlässt oder die Inbetriebnahmekapazität begrenzt ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp: Pressen unterstützen grundlegende Produktionsanforderungen
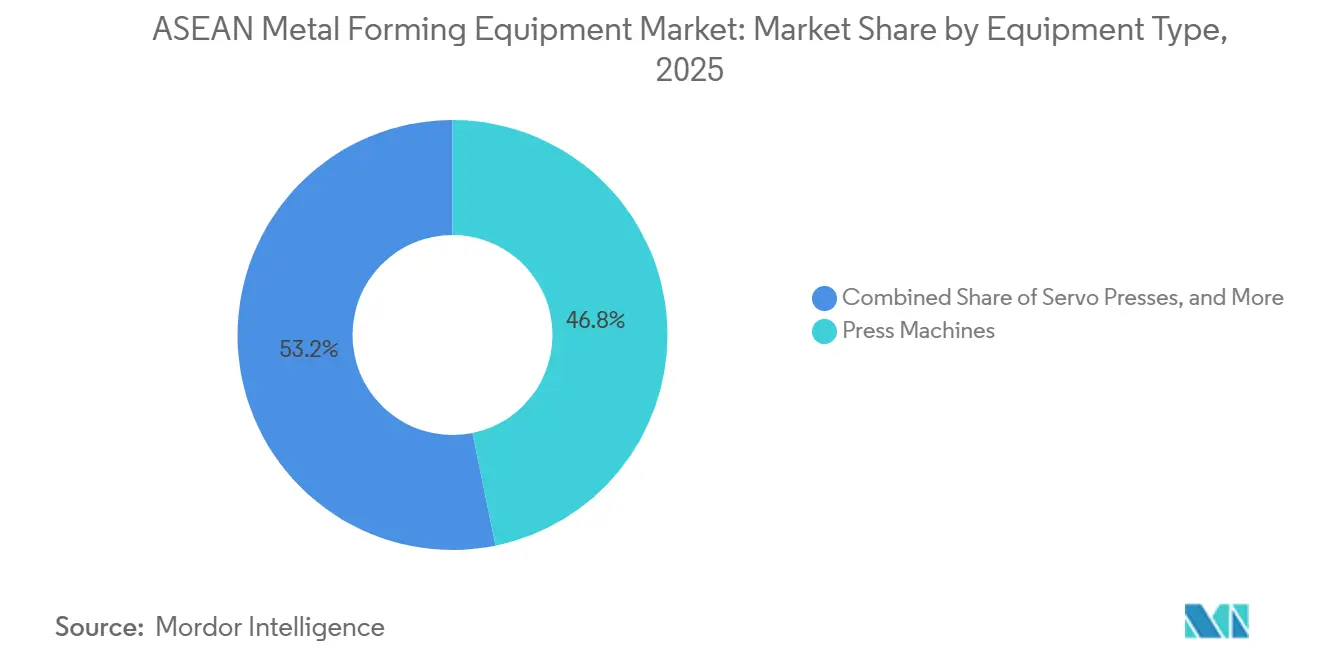
Pressen machten im Jahr 2025 46,8 % der Marktgröße des ASEAN-Marktes für Metallumformungsmaschinen aus. Sie unterstützen Ausschneid-, Folgeverbundstanz- und Transferpressenarbeiten für Automobilkarosserien, Elektronikgehäuse und die allgemeine Fertigung. Programmierbare Hubprofile können den Rückfederungseffekt bei hochfestem Stahl und Aluminiumkomponenten reduzieren. Diese Fähigkeit eignet sich für Fahrzeuglokalisierungsprogramme und Qualitätsanforderungen in der Elektronik. Mechanische Pressen behalten in Thailand und Indonesien eine erhebliche installierte Basis, da ältere Automobilwerkzeuge für Standard-Hubparameter ausgelegt wurden. Strengere Toleranzanforderungen fördern den Ersatz durch servo- und CNC-gesteuerte Systeme. Hydraulikpressen bleiben wichtig für Schmieden, Vorformen, Tiefziehen und Hydroforming. Ihre programmierbare Kraftsteuerung ist wertvoll, wenn Umformbedingungen wichtiger sind als die höheren Hubzahlen mechanischer Pressen.
Servopressen sind die am schnellsten wachsende Technologievariante innerhalb der Maschinenkategorie, mit einer prognostizierten CAGR von 6,21 % bis 2031. Abkantpressen und Biegemaschinen bilden die zweitgrößte Maschinenunterkategorie. Vietnamesische und malaysische Lohnfertiger erwägen zunehmend servo-elektrische Varianten für niedrigere Betriebskosten und einfachere Wartung als Hydrauliksysteme. Schmiedeanlagen gewinnen an Bedeutung, da Verteidigungsprogramme mehr inländische Strukturkomponentenproduktion anstreben. Hydroforming-Anlagen und Strangpressen haben kleinere installierte Basen, aber EV-Batteriegehäuse und leichte Strukturteile unterstützen ihre stärkere Wachstumsaussicht. Die ASEAN-Branche für Metallumformungsmaschinen benötigt auch Draht-, Rohr- und Profilformsysteme für spezialisierte Anwendungen. AIDA stellte 2024 seine BEX-Serie für Bipolarplatten-Separatoren von Brennstoffzellen vor, mit Kapazitäten von 8.000 kN bis 16.000 kN. Das Produkt zeigt, wie Lieferanten ihre Maschinenportfolios für Wasserstoff- und elektrifizierte Fahrzeugsubsysteme anpassen. Diese Anwendungen legen größeren Wert auf Prozesssteuerung und Komponentenkonsistenz als auf standardmäßige Hochvolumenumformung allein.


Nach Umformverfahren: Hydroforming profitiert von EV-Leichtbauanforderungen
Stanzen und Lochen hielten im Jahr 2025 einen Marktanteil von 39,6 % am ASEAN-Markt für Metallumformungsmaschinen. Seine Kosteneffizienz im großen Maßstab und die Eignung für die Folgeverbundwerkzeug-Automatisierung machen es zum Kernbestandteil der ASEAN-Automobil-, Elektronik- und Haushaltsgeräteproduktion. EV-Programme verwenden hydrogeformte Träger für Batteriegehäuse, Dachschienen und Querlenker-Hilfsrahmen. Das Verfahren formt komplexe Formen mit weniger Sekundärschweißnähten. Dies kann die strukturelle Integrität verbessern und die Teileanzahl in geeigneten Anwendungen reduzieren. Tiefziehen bleibt relevant für Lebensmittelmaschinen, Medizinprodukte und Halbleiterwerkzeuge. Diese Anwendungen profitieren von den Edelstahlverarbeitungsanforderungen der Region.
Hydroforming ist das am schnellsten wachsende Verfahren, mit einer prognostizierten CAGR von 5,72 % bis 2031. Biegen unterstützt eine breite Nachfrage aus der Fertigung, HLK und der Produktion von Elektronikgestellen. CNC-Abkantpressen ersetzen manuelle Faltmaschinen in Vietnam und Indonesien, da Lohnkostenvorteile schwinden und Exportqualitätsanforderungen steigen. Warmschmieden und Präzisionskaltschmieden gewinnen Aufmerksamkeit bei Automobilantriebsstrangkomponenten und Verteidigungshardware. Regionale Lieferanten versuchen, Teile herzustellen, die zuvor aus Japan, China und Europa bezogen wurden. Walzen und Rollformen dienen der Infrastruktur, erneuerbaren Energieanlagen, Strukturstahl und Solarmontageanlagen in Indonesien und Malaysia. Strangpressen bleiben kleiner als die dominierenden Verfahren, aber Aluminiumfahrzeugchassisskomponenten und Kühlkörperprofile unterstützen die weitere Verbreitung. Die Verfahrensauswahl im ASEAN-Markt für Metallumformungsmaschinen folgt daher sowohl der Endproduktgeometrie als auch dem erforderlichen Qualitätsniveau. Sie spiegelt auch die Verfügbarkeit erfahrener Bediener, Werkzeuge und lokalen Servicesupports wider.
Nach verarbeitetem Werkstoff: Edelstahl entspricht den Anforderungen der Präzisionsfertigung
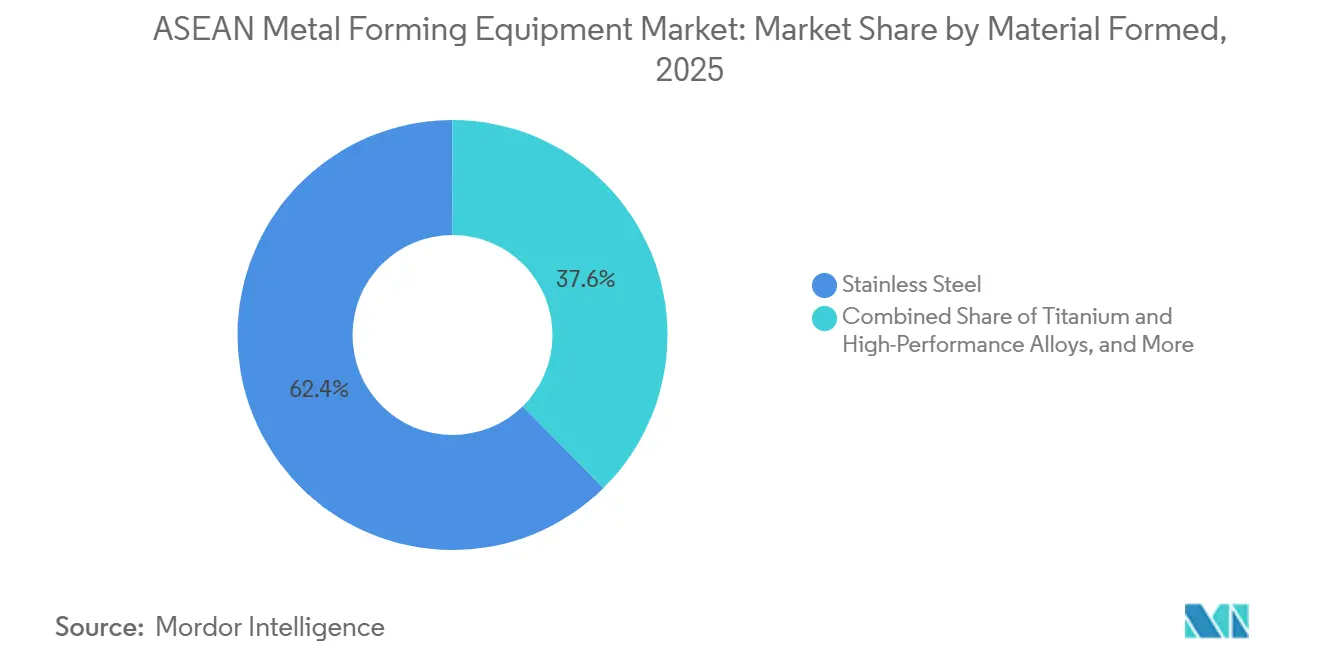
Edelstahl repräsentierte im Jahr 2025 62,4 % der Marktgröße des ASEAN-Marktes für Metallumformungsmaschinen. Diese Konzentration spiegelt Aktivitäten in der Elektronik, Halbleiterverpackung, Medizinprodukte und Lebensmittelmaschinen wider. Diese Anwendungen erfordern Korrosionsbeständigkeit, kontrollierte Oberflächen und Hygieneeinhaltung. Singapur und Malaysia haben die höchste Edelstahlumformungsintensität in der Region. Reinraumstandards und Lebensmittelsicherheitsanforderungen erfordern Maschinen, die austenitische und Duplexgüten ohne Oberflächenkontamination verarbeiten können. Kohlenstoff- und niedriglegierten Stahl blieb der größte Werkstoff nach verarbeiteter Tonnage. Automobilstrukturstanzteile, Baubefestigungselemente und die allgemeine Fertigung unterstützen diese Position in Thailand, Indonesien und Vietnam. Die Werkstoffwahl beeinflusst direkt die Presseneinstellungen, die Werkzeugperformance und das erforderliche Maß an Prozesssteuerung.
Titan und Hochleistungslegierungen sind die am schnellsten wachsende Werkstoffkategorie, mit einer prognostizierten CAGR von 6,18 % bis 2031. Luft- und Raumfahrtteile, medizinische Implantate und Halbleiterprozessanlagen unterstützen ihre Verwendung in Singapur und Malaysia. Aluminium und Aluminiumlegierungen profitieren ebenfalls vom EV-Leichtbau und der Verwendung in Gehäusen, Batteriegehäusen und Wärmemanagementkomponenten. Präzises Aluminiumformen erfordert eine engere Drucksteuerung als konventionelles Stahlstanzen. Servo-hydraulische Anlagen können daher Premium-Preise aufrechterhalten, wo Aluminiumspezifikationen eine engere Steuerung erfordern. Kupfer und Kupferlegierungen behalten eine stetige Verwendung in elektronischen Steckverbindern, Sammelschienen und Stromverteilungshardware. Die ASEAN-Branche für Metallumformungsmaschinen profitiert, wenn Premium-Maschinenlieferanten spezialisierte Legierungen verarbeiten können. Diese Anwendungen unterscheiden Präzisionsmaschinenherstellern von kostengünstigeren Wettbewerbern, die sich auf Standard-Hydraulikpressen konzentrieren.
Nach Endverbrauchsbranche: Automobil behält das Volumen, während Luft- und Raumfahrt sowie Verteidigung schneller wachsen
Automobil und Transport hielten im Jahr 2025 34,7 % der Endverbrauchsmaschinennachfrage. Etablierte Montagewerke in Thailand, Indonesien und Malaysia unterstützen weiterhin Stanz- und Schmiedeanforderungen. Die Verlagerung zu EV-Plattformen erhöht den Druck in bestehenden Presswerken. Hochfeste Stahlstanzteile und Aluminiumbatteriegehäuse benötigen andere Kraftprofile, Hubsteuerung und Werkzeugwechselpraktiken als ältere Fahrzeugprogramme. Inländische Verteidigungsproduktionspläne erhöhen den Bedarf an Präzisionsblech-Umformung, Schmieden und Rohrbiegung. Diese Aktivitäten bringen Umformkapazitäten in regionale Verteidigungslieferketten, die zuvor mehr fertige Komponenten aus dem Ausland bezogen haben. Airbus erklärte, dass die Königlich Thailändische Marine im Mai 2026 zwei C295-Flugzeuge in einer verbesserten Transportkonfiguration erworben hat.
Luft- und Raumfahrt sowie Verteidigung sind die am schnellsten wachsenden Endverbrauchskategorien, mit einer prognostizierten CAGR von 5,86 % bis 2031. Elektrotechnik und Elektronik ist der zweitschnellst wachsende Endverbrauchsbereich. Halbleiterinvestitionen in Malaysia, Singapur und Vietnam erfordern Leitrahmen, Werkzeugvorrichtungen und Gestellkomponenten, die auf enge Toleranzen gefertigt werden. Industriemaschinen und Investitionsgüter fügen Nachfrage hinzu, da sich die inländische Maschinenbauaktivität rund um regionale OEM- und Tier-1-Programme entwickelt. Bau und Infrastruktur unterstützen Rollformen und Blechwalzen in Indonesien, Malaysia und den Philippinen. Projekte für erneuerbare Energien unterstützen auch die Fertigung von Strukturstahl und Solarmontageanlagen. Haushaltsgeräte helfen, die Hochvolumen-Stanznachfrage in Indonesien und Vietnam aufrechtzuerhalten. Medizin- und Präzisionsfertigung unterstützen Mikroformungs- und Abkantpressenanforderungen in Singapur und Malaysia. Diese Mischung hilft dem ASEAN-Markt für Metallumformungsmaschinen, eine vollständige Abhängigkeit von einem einzigen Endverbrauchsbereich zu vermeiden. Sie gibt Maschinenherstellern auch Möglichkeiten, Hochvolumenanwendungen mit spezialisierten, höherwertigen Arbeiten auszubalancieren.
Geografische Analyse
Thailand hielt im Jahr 2025 einen nationalen Anteil von 28,6 %, unterstützt durch Automobil- und Elektronikaktivitäten im Östlichen Wirtschaftskorridor. Der Östliche Wirtschaftskorridor meldete im September 2026 eine nahezu vollständige Auslastung der Industriegebiete, da Elektronik-, Automobil- und biochemische Hersteller ihre Produktionsflächen weiter ausbauten. Thailand erhält ICE-bezogene Stanzkapazitäten und fügt gleichzeitig Servopressenlinien und Hydroforming-Linien für EV-Programme hinzu, was einen parallelen Investitionszyklus schafft. Die EEC-Phase 2 erhielt im März 2026 die Genehmigung und verpflichtete sich zu 15 Milliarden USD über 5 Jahre, wobei die Elektrofahrzeug- und Batterieproduktion die größte Zuweisung erhielt. Seine Luft- und Raumfahrt-Wartungsbasis kann auch Nachfrage nach Präzisionsblech- und Strukturumformungsarbeiten schaffen.
Vietnam ist die am schnellsten wachsende nationale Geografie im ASEAN-Markt für Metallumformungsmaschinen, mit einer prognostizierten CAGR von 6,14 % bis 2031. Elektronikinvestitionen, Automobillokalisierung und Stahlinvestitionen erweitern ihre Maschinenbasis. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung identifizierte Vietnam als einen wichtigen Empfänger verlagerte Elektronik- und Automobilaktivitäten, die Abkantpressen, Stanzlinien und schweißintegrierte Umformzellen benötigen. Malaysia und Singapur unterstützen die Hochpräzisionsanwendungen der Region. Die Malaysische Investitionsentwicklungsbehörde berichtete, dass X-FABs 3-Milliarden-RM-Erweiterung in Sarawak Halbleiterkapazitäten hinzufügte und Malaysias Rolle in der globalen Halbleiterlieferkette stärkte. Diese Elektronikcluster schaffen Nachfrage nach präzisionsgeformten Komponenten und technischen Servicekapazitäten.
Indonesien unterstützt Hydraulikpressen- und Schmiedenachfrage in Lieferantenclustern in West- und Ostjava, während Malaysias Luft- und Raumfahrtfertigungsbasis spezialisierte Anforderungen schafft. Spirit AeroSystems gab im August 2025 den Verkauf seiner Anlage in Subang, Malaysia, an CTRM für 95,2 Millionen USD bekannt. Die Philippinen entwickeln ihre Maschinenbasis durch Elektronik- und Automobil-Kabelbaumaktivitäten in Laguna und Cavite. Singapur konzentriert sich weiterhin auf hochwertige Präzisionsumformung und Medizinprodukte-Stanzen, während Kambodscha, Myanmar, Laos und Brunei eine frühe Nachfrage nach einfachen Hydraulikpressen und CNC-Abkantpressen haben.
Wettbewerbslandschaft
Der ASEAN-Markt für Metallumformungsmaschinen ist mäßig fragmentiert. Japanische Lieferanten, darunter AIDA Engineering, AMADA, Komatsu Industries und Mitsubishi Heavy Industries, halten Premium-Positionen in der Automobil- und Elektronikindustrie durch Anwendungstechnik, Lebenszyklusservice und Werkzeugunterstützung. Europäische Spezialisten, darunter ANDRITZ Schuler, TRUMPF, LVD, Bystronic, Salvagnini und Prima Industrie, konkurrieren durch digital integrierte Technologie und Präzisionsleistung. Chinesische Lieferanten wie JIER Machine-Tool Group, Yangli Group und Accurl wachsen im mittleren Segment bei Hydraulikpressen und CNC-Abkantpressen durch Preispositionierung und regionale Servicenetzwerke. Diese Bandbreite an Lieferanten gibt Käufern Optionen über verschiedene Preispunkte und Leistungsanforderungen hinweg.
ANDRITZ Schuler stellte im Januar 2026 seine neue HFA-Feinschneidpressenserie in Zusammenarbeit mit Feintool vor, die servo-gesteuerte Hydraulikpumpenantriebe verwendet, die als Verbesserung der Energieeffizienz und Hubzahlen präsentiert werden. Der Schritt stärkt sein Angebot für Präzisionsarbeiten in der Automobil- und Elektronikindustrie. TRUMPF erweiterte im Mai 2025 seine Präsenz im malaysischen Technologiezentrum für regionale Halbleiterkunden. AMADA hat sich zu mindestens 150 Milliarden JPY (0,96 Milliarden USD) an Wachstumsinvestitionen bis 2030 verpflichtet, die Investitionsausgaben, Akquisitionen, Forschung und Entwicklung sowie fortschrittliche Umformaktivitäten abdecken. AIDAas DPH-Serie für rechteckige Speicherbatteriegehäuse zeigt, wie spezialisierte Produktentwicklung EV-Komponentenprogramme adressiert.
Erschwingliche Servo-Nachrüstungen, lokale Ersatzteilnetzwerke, Werkzeugwartung und Batteriegehäusemaschinen sind potenzielle Möglichkeiten für Lieferanten. Regionale Integratoren können chinesische Pressenhardware mit japanischen oder europäischen CNC-Steuerungen für geeignete unkritische Anwendungen kombinieren. Der Verkauf der Spirit AeroSystems Malaysia-Anlage an CTRM deutet auf eine stärker lokalisierte Luft- und Raumfahrtfertigungsbasis hin, die Lieferanten anziehen kann, die bereits Luft- und Raumfahrtkunden bedienen.
Marktführer in der ASEAN-Branche für Metallumformungsmaschinen
AIDA Engineering Ltd.
AMADA CO., LTD.
ANDRITZ Schuler Group
TRUMPF SE + Co. KG
Komatsu Industries (Thailand) Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: Die thailändische Regierung genehmigte die zweite Phase des Programms für den Östlichen Wirtschaftskorridor und verpflichtete sich zu 15 Milliarden USD über fünf Jahre, wobei die größte Einzelzuweisung auf die Elektrofahrzeug- und Batterieproduktion abzielt. Die Genehmigung garantiert eine nachhaltige Pipeline von Presswerk- und Umformmaschinen-Investitionsausgaben in den EEC-Industriegebieten Thailands bis mindestens 2031, gemäß dem Büro des Östlichen Wirtschaftskorridors.
- Januar 2026: ANDRITZ Schuler stellte die neue HFA-Feinschneidpressenserie in Zusammenarbeit mit Feintool vor, mit servo-gesteuerten Hydraulikpumpenantrieben, die eine zweistellige prozentuale Verbesserung der Energieeffizienz bei gleichzeitiger Erhöhung der Hubzahlen liefern. Die Maschinen werden direkt von ANDRITZ Schuler als schlüsselfertige Feinschneidlinien geliefert und erweitern das Präzisionsumformportfolio des Unternehmens, das auf ASEAN-Elektronik- und Automobil-Feinschneidkunden anwendbar ist.
- September 2025: ANDRITZ Schuler präsentierte sein neu entwickeltes Ringwalzsystem in seinem Werk in Erfurt, das für Ringe bis zu 2.000 mm Durchmesser und 400 mm Höhe ausgelegt ist, mit einer für Frühjahr 2026 geplanten Inbetriebnahme bei einem Eisenbahnradhersteller in Kasachstan, was Großformat-Rollformkapazitäten demonstriert, die auf ASEAN-Infrastruktur- und Energiesektorprogramme anwendbar sind.
- Mai 2025: TRUMPF Electronics eröffnete ein regionales Technologiezentrum in Malaysia, zeitgleich mit seinem Debüt auf der SEMICON SEA 2025 in Singapur. Die Einrichtung bearbeitet Serviceanfragen von Halbleiterkunden aus Vietnam und Thailand zusätzlich zu Malaysia und stärkt TRUMPFs südostasiatische Infrastruktur in Präzisionselektronikanwendungen, die fortschrittliche umformungsnahe Metallbearbeitungskapazitäten erfordern.


Berichtsumfang des ASEAN-Marktes für Metallumformungsmaschinen
| Pressen | Mechanische Pressen |
| Hydraulikpressen | |
| Servopressen | |
| Sonstige Allzweckpressen | |
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen |
| Servo-/Elektrische Abkantpressen | |
| Mechanische Abkantpressen | |
| Sonstige Biegemaschinen | |
| Schmiedeanlagen | Schmiedepressen |
| Schmiedehämmer | |
| Stauchanlagen und Kopfstauchmaschinen | |
| Sonstige Schmiedeanlagen | |
| Rollform- und Blech-/Profilwalzanlagen | Rollformmaschinen |
| Blechwalzmaschinen | |
| Träger- und Profilwalzmaschinen | |
| Sonstige Sekundärwalz-/Umformanlagen | |
| Draht-, Rohr- und Profilformanlagen | Draht- und Stabzieh-/Formanlagen |
| Rohrform- und Rohrbiegeanlagen | |
| Profilformanlagen | |
| Strangpressen | |
| Hydroforming-Anlagen | |
| Sonstige Metallumformungsmaschinen |
| Stanzen und Lochen |
| Tiefziehen |
| Biegen |
| Schmieden |
| Walzen und Rollformen |
| Strangpressen |
| Hydroforming |
| Sonstige Umformverfahren |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Aluminium und Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titan, Nickel und sonstige Nichteisenmetalle |
| Sonstige Werkstoffe |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und Investitionsgüter |
| Metallprodukte und Fertigung |
| Elektrotechnik und Elektronik |
| Bau und Infrastruktur |
| Energie und Stromversorgung |
| Haushaltsgeräte und Gebrauchsgüter |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Thailand |
| Vietnam |
| Indonesien |
| Malaysia |
| Philippinen |
| Singapur |
| Übriges ASEAN |
| Nach Maschinentyp | Pressen | Mechanische Pressen |
| Hydraulikpressen | ||
| Servopressen | ||
| Sonstige Allzweckpressen | ||
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen | |
| Servo-/Elektrische Abkantpressen | ||
| Mechanische Abkantpressen | ||
| Sonstige Biegemaschinen | ||
| Schmiedeanlagen | Schmiedepressen | |
| Schmiedehämmer | ||
| Stauchanlagen und Kopfstauchmaschinen | ||
| Sonstige Schmiedeanlagen | ||
| Rollform- und Blech-/Profilwalzanlagen | Rollformmaschinen | |
| Blechwalzmaschinen | ||
| Träger- und Profilwalzmaschinen | ||
| Sonstige Sekundärwalz-/Umformanlagen | ||
| Draht-, Rohr- und Profilformanlagen | Draht- und Stabzieh-/Formanlagen | |
| Rohrform- und Rohrbiegeanlagen | ||
| Profilformanlagen | ||
| Strangpressen | ||
| Hydroforming-Anlagen | ||
| Sonstige Metallumformungsmaschinen | ||
| Nach Umformverfahren | Stanzen und Lochen | |
| Tiefziehen | ||
| Biegen | ||
| Schmieden | ||
| Walzen und Rollformen | ||
| Strangpressen | ||
| Hydroforming | ||
| Sonstige Umformverfahren | ||
| Nach verarbeitetem Werkstoff | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Aluminium und Aluminiumlegierungen | ||
| Kupfer und Kupferlegierungen | ||
| Titan, Nickel und sonstige Nichteisenmetalle | ||
| Sonstige Werkstoffe | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinen und Investitionsgüter | ||
| Metallprodukte und Fertigung | ||
| Elektrotechnik und Elektronik | ||
| Bau und Infrastruktur | ||
| Energie und Stromversorgung | ||
| Haushaltsgeräte und Gebrauchsgüter | ||
| Medizin- und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Thailand | |
| Vietnam | ||
| Indonesien | ||
| Malaysia | ||
| Philippinen | ||
| Singapur | ||
| Übriges ASEAN | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für ASEAN-Metallumformungsmaschinen?
Der ASEAN-Markt für Metallumformungsmaschinen wird voraussichtlich mit einer CAGR von 4,53 % von 2026 bis 2031 wachsen und 0,83 Milliarden USD erreichen.
Welche Maschinenkategorie führt die regionale Nachfrage an?
Pressen führten die Nachfrage mit einem Anteil von 46,8 % im Jahr 2025 an, da sie die Automobil-, Elektronik- und allgemeine Fertigungsproduktion unterstützen.
Welches Umformverfahren wächst in Südostasien am schnellsten?
Hydroforming wird voraussichtlich bis 2031 mit einer CAGR von 5,7 % wachsen, unterstützt durch EV-Batteriegehäuse und leichte Strukturkomponenten.
Warum ist Thailand für Maschinenlieferanten wichtig?
Thailand hielt im Jahr 2025 einen Anteil von 28,6 % und kombiniert etablierte Automobilkapazitäten mit EV-, Batterie-, Elektronik- und luft- und raumfahrtbezogener Nachfrage.
Welcher Endverbrauchsbereich hat die stärksten Wachstumsaussichten?
Luft- und Raumfahrt sowie Verteidigung werden voraussichtlich bis 2031 mit einer CAGR von 5,9 % wachsen, unterstützt durch inländische Verteidigungs- und Luft- und Raumfahrtkapazitätsanforderungen.
Was schränkt Maschinenaufrüstungen bei kleineren Lohnfertigern ein?
Hohe Anfangsinvestitionen, begrenzter Kreditverfügbarkeit, Importmaschinenrisiken und Mangel an technischem Fachpersonal können Kauf- und Ersatzentscheidungen verzögern.
Seite zuletzt aktualisiert am:



