
Marktgröße und Marktanteile für Servopressen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.88 Milliarden US-Dollar |
| Marktgröße (2026) | 2.01 Milliarden US-Dollar |
| Marktgröße (2031) | 3.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.41 % |
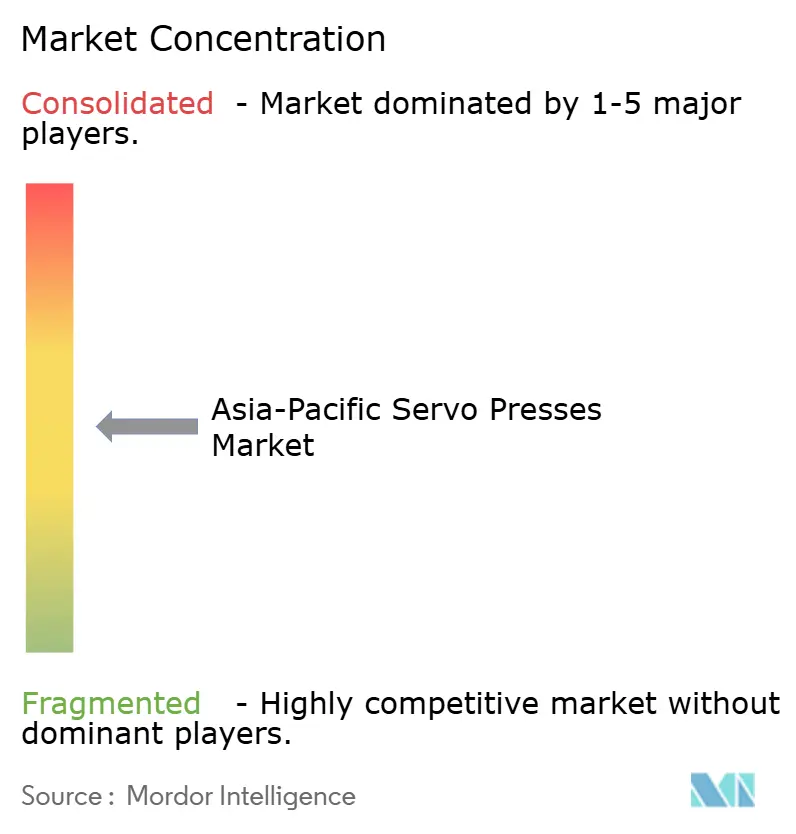
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Servopressen im asiatisch-pazifischen Raum von Mordor Intelligence
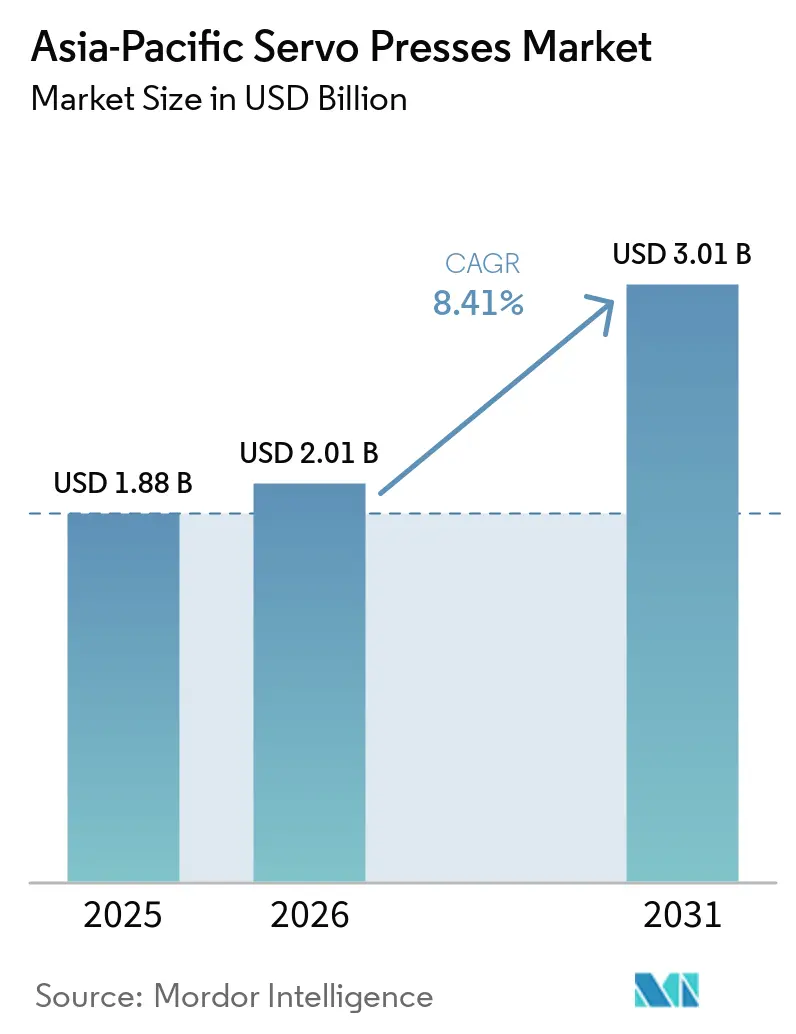
Die Marktgröße für Servopressen im asiatisch-pazifischen Raum wird voraussichtlich von 1,88 Milliarden USD im Jahr 2025 auf 2,01 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,41 % über den Zeitraum 2026–2031 einen Wert von 3,01 Milliarden USD erreichen.
Der Markt für Servopressen im asiatisch-pazifischen Raum wird durch die Produktion von Elektrofahrzeugen, Halbleiterinvestitionen und den Ersatz älterer hydraulischer und mechanischer Linien durch programmierbare Systeme gestützt. Staatliche Programme für die Fahrzeugherstellung und intelligente Fabriken stärken die Nachfrage nach neuen Anlagen und Nachrüstungen in der gesamten Region. Der Markt für Servopressen im asiatisch-pazifischen Raum profitiert auch dann, wenn Hersteller kontrollierte Kraft, wiederholbare Bewegungen und Produktionsnachweise für Automobil-, Elektronik- und Medizinkomponenten benötigen. Japanische Anbieter schützen weiterhin ihre Positionen im Hochspezifikationsbereich durch Motor-, Steuerungs- und Direktantriebstechnologien, während chinesische Hersteller im mittleren Preissegment an Boden gewinnen. Hohe Anlagenkosten, Fachkräftemangel, Wärmemanagement beim Dauerbetrieb und Lieferzeiten für Komponenten können einige Kaufentscheidungen verlangsamen, obwohl Finanzierungsmodelle, Subventionen und die Entwicklung lokaler Lieferketten Unterstützung bieten.
Wichtigste Erkenntnisse des Berichts
- Nach Rahmen-/Strukturkonfiguration hielten gerade Rahmen oder H-Rahmen-Servopressen im Jahr 2025 einen Marktanteil von 42,0 % am Markt für Servopressen im asiatisch-pazifischen Raum und werden bis 2031 voraussichtlich auch mit einer CAGR von 9,7 % wachsen.
- Nach Servopressenstechnologie/Systemtyp hielten servo-mechanische Metallumformpressen im Jahr 2025 einen Marktanteil von 49,4 % am Markt für Servopressen im asiatisch-pazifischen Raum, während elektromechanische/elektrische Servo-Montagepressen bis 2031 voraussichtlich mit einer CAGR von 12,5 % wachsen werden.
- Nach Presskraft/Kapazität hielt das Segment über 100–500 Tonnen im Jahr 2025 einen Marktanteil von 32,2 % am Markt für Servopressen im asiatisch-pazifischen Raum, während das Segment über 1.000 Tonnen bis 2031 voraussichtlich mit einer CAGR von 11,9 % wachsen wird.
- Nach Anwendung hielten Stanzen, Ausschneiden und Lochen im Jahr 2025 einen Marktanteil von 35,0 % am Markt für Servopressen im asiatisch-pazifischen Raum, während andere Präzisions- und Spezialpressen-Anwendungen bis 2031 voraussichtlich mit einer CAGR von 12,5 % wachsen werden.
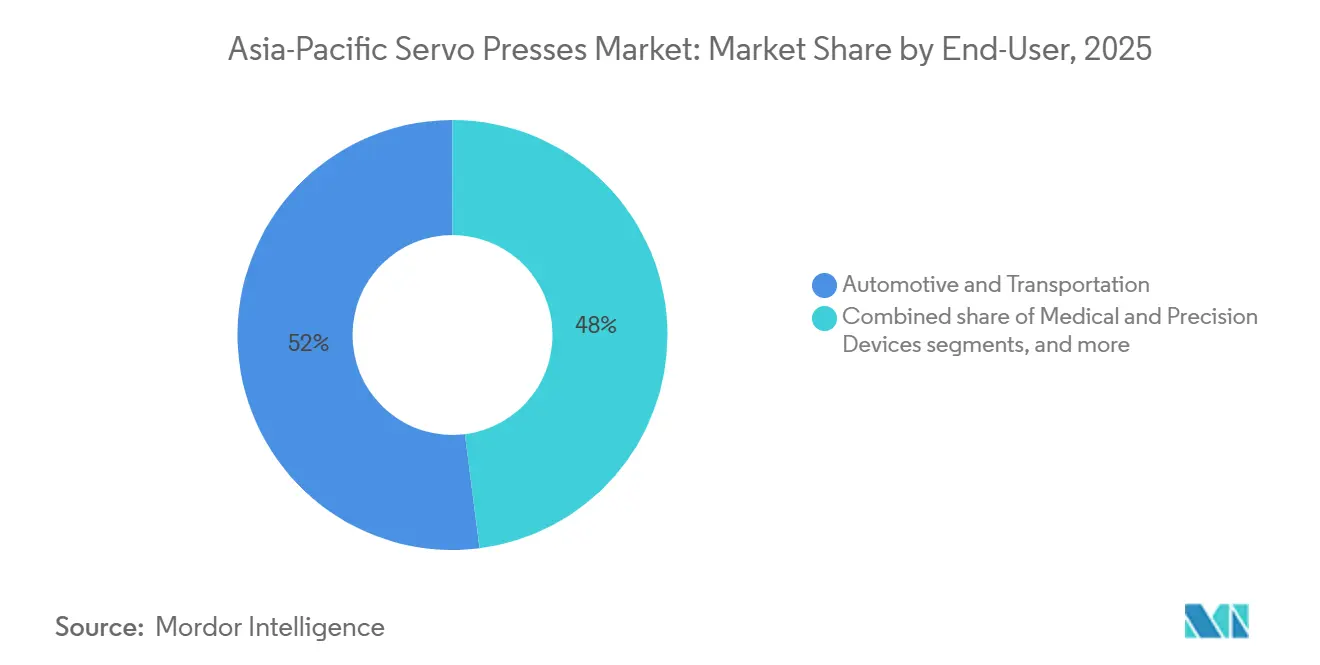
- Nach Endverbraucher hielten Automobil und Transport im Jahr 2025 einen Marktanteil von 52,0 % am Markt für Servopressen im asiatisch-pazifischen Raum, während Medizin- und Präzisionsgeräte bis 2031 voraussichtlich mit einer CAGR von 16,0 % wachsen werden.
- Nach Geografie hielt China im Jahr 2025 einen Marktanteil von 53,0 % am Markt für Servopressen im asiatisch-pazifischen Raum, während Indien bis 2031 voraussichtlich mit einer CAGR von 11,3 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Servopressen im asiatisch-pazifischen Raum
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von Fahrzeugen und Produktion von Elektrofahrzeugkomponenten | +2.2% | China, Indien, Südkorea, ASEAN | Kurzfristig (≤ 2 Jahre) |
| Produktion von Präzisionselektronik und Halbleiterausrüstung | +1.8% | China, Taiwan, Südkorea, Japan | Kurzfristig (≤ 2 Jahre) |
| Einführung von Industrie 4.0 und geschlossene Prozessregelung | +1.4% | China, Japan, Südkorea, Taiwan | Mittelfristig (2–4 Jahre) |
| Energieeffizienz und geringere Abhängigkeit von Hydrauliksystemen | +1.0% | Asiatisch-pazifischer Raum, am stärksten in China, Japan und Indien | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf bei Servopressen im installierten Pressenbestand | +0.7% | China, Japan und die wichtigsten ASEAN-Länder | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Servomotoren, Antrieben und Hochtonnagenpressen-Versorgung | +0.5% | China und Indien, mit Ausstrahlungseffekten auf ASEAN | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung von Fahrzeugen und Produktion von Elektrofahrzeugkomponenten
Die Produktion von Elektrofahrzeugen ist eine zentrale Nachfragequelle für den Markt für Servopressen im asiatisch-pazifischen Raum. Batteriegehäuse, Motorgehäuse, Sammelschienenklemmen, Bipolarplatten und Strukturverstärkungen erfordern kontrolliertes Umformen und rückverfolgbare Produktionsschritte. Indiens Anreizprogramm für Automobile und Automobilkomponenten hatte bis September 2025 82 Antragsteller genehmigt und die Produktion von mehr als 1,36 Millionen Elektrofahrzeugen unterstützt[1]Ministerium für Schwerindustrie, „PLI-Programm für die Automobil- und Automobilkomponentenindustrie”, Presseinformationsbüro, pib.gov.in. BYD nahm im Mai 2026 einen integrierten Elektrofahrzeugkomplex in Subang, Indonesien, in Betrieb, einschließlich Stanzoperationen mit 130 aus Shenzhen gelieferten Werkzeugen. Diese Investitionen stützen die Nachfrage nach Umformausrüstungen, auch wenn das Fahrzeugproduktionswachstum langsamer verläuft, da Elektrofahrzeugplattformen eine breitere Palette gestanzter Teile verwenden. Dieser Treiber wird die Käufer voraussichtlich weiterhin auf Kraftsteuerung, Werkzeugstandzeit und Qualitätsdokumentation fokussieren.
Produktion von Präzisionselektronik und Halbleiterausrüstung
Investitionen in Halbleiter und Elektronik stützen die Nachfrage nach präzisen Montage- und Umformsystemen im Markt für Servopressen im asiatisch-pazifischen Raum. Die weltweiten Abrechnungen für Halbleiterausrüstungen erreichten im Jahr 2025 135,1 Milliarden USD, wobei China, Taiwan und Südkorea zusammen 79 % der Ausgaben ausmachten. Taiwan gab 2025 31,5 Milliarden USD für Ausrüstungen aus, während Südkorea 25,8 Milliarden USD und Japan 9,5 Milliarden USD ausgaben. Diese Investitionen erfordern unterstützende Ausrüstungen für Leitungsrahmen, Steckverbinder, Abschirmteile und Verpackungskomponenten. Elektromechanische Pressen sind relevant, da sie ohne Hydrauliköl betrieben werden können und in saubere Fertigungsumgebungen passen. Käufer legen auch mehr Wert auf sichere und vernetzte Maschinenschnittstellen, was Anbieter begünstigt, die digitale Produktionssysteme unterstützen können.
Einführung von Industrie 4.0 und geschlossene Prozessregelung
Vernetzte Fertigung macht programmierbare Bewegungen und Echtzeit-Kraftüberwachung im Markt für Servopressen im asiatisch-pazifischen Raum immer wichtiger. China veröffentlichte im August 2025 seinen Umsetzungsplan zur digitalen Transformation der Maschinenbauindustrie und setzte das Ziel, dass 50 % der relevanten Unternehmen bis 2027 einen Reifegrad für intelligente Fertigung von Stufe zwei oder höher erreichen. Der Plan forderte auch mindestens 200 vorbildliche intelligente Fabriken. Servopressen können Bewegungs- und Kraftdaten leichter mit Fabrikausführungs- und Unternehmenssystemen teilen als konventionelle Schwungradausrüstungen. Japans schrumpfende Fertigungsbelegschaft erhöht auch den Wert automatisierter Pressenzellen, die weniger Bediener benötigen. In Automobillieferketten können Kraft-Weg-Aufzeichnungen Herstellern helfen, die Dokumentationsanforderungen der IATF 16949 zu erfüllen, was digitale Fähigkeiten zu einer praktischen Kaufanforderung macht.
Energieeffizienz und geringere Abhängigkeit von Hydrauliksystemen
Energiemanagement veranlasst Hersteller, die Betriebskosten hydraulischer Ausrüstungen zu überprüfen. Die Internationale Energieagentur berichtete für 2025 über einen globalen Energieeffizienzfortschritt von 1,8 %, verglichen mit 1 % im Jahr 2024. Mehr als 250 neue oder aktualisierte Effizienzrichtlinien wurden in verschiedenen Ländern eingeführt, die 85 % des globalen Energiebedarfs abdecken. Eine Studie aus dem Jahr 2025 über eine 6.300-kN-Servopresse in der chinesischen Stanzproduktion berichtete, dass der Energieverbrauch pro Zyklus um 86,4 % niedriger war als bei einer gleichwertigen hydraulischen Alternative und die Energieübertragungseffizienz um mindestens 25 % höher war. Diese Einsparungen können die Wirtschaftlichkeit von Ersatzprojekten verbessern, bei denen Stromkosten und Prüfanforderungen wichtig sind. Chinas Ausrüstungsanforderungen und Japans Top-Runner-Standards unterstützen ferner die Berücksichtigung effizienterer Motoren und Pressensysteme.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten und längere Amortisationszeiten für KMU | -1.4% | Indien, die wichtigsten ASEAN-Länder und das Binnenland Chinas | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkenntnissen in Servo-Programmierung, Steuerung und Anwendungstechnik | -1.0% | ASEAN, Indien und sekundäre Auswirkungen auf Japan | Mittelfristig (2–4 Jahre) |
| Thermische Leistungsreduzierung beim kontinuierlichen Hochgeschwindigkeitsstanzen | -0.5% | Asiatisch-pazifischer Raum, konzentriert in chinesischen Presswerken mit hohem Volumen | Mittelfristig (2–4 Jahre) |
| Lange Lieferzeiten für Hochleistungsmotoren und Steuerungssysteme | -0.4% | Asiatisch-pazifischer Raum, mit der höchsten Exposition in Südkorea und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten und verlängerte Amortisationszeiten für KMU
Hohe Anschaffungskosten bleiben ein wesentliches Hindernis für kleinere Käufer im Markt für Servopressen im asiatisch-pazifischen Raum. Eine Servopressenlinie für das Stanzen von Elektrofahrzeug-Batteriegehäusen erfordert 1 Million bis 3 Millionen USD pro Einheit. Im Gegensatz dazu kann eine neu errichtete Tier-2-Automobilpressenwerkstatt mehr als 15 Millionen USD an Gesamtlinieninvestition erfordern. Die Asiatische Entwicklungsbank identifiziert Finanzierungszugang, begrenzte Sicherheiten, kurze Kreditlaufzeiten und wahrgenommenes Technologierisiko als Hindernisse für produzierende kleine und mittlere Unternehmen in sich entwickelnden asiatischen Volkswirtschaften. Indiens Anreizprogramm für Investitionsgüter bietet berechtigten Herstellern Anreize von 5 %–6 % auf den inkrementellen Produktionswert. Die Unterstützung deckt nicht jeden kleineren Betrieb ab, sodass viele Unternehmen ältere Ausrüstungen möglicherweise länger behalten. Finanzierungsmodelle und Nachrüstungsoptionen können die Einschränkung verringern, beseitigen sie jedoch nicht.[2]Asiatische Entwicklungsbank, „ADB-Jahresbericht 2025”, Asiatische Entwicklungsbank, adb.org
Mangel an Fachkenntnissen in Servo-Programmierung, Steuerung und Anwendungstechnik
Ein Mangel an Ingenieursfachkenntnissen kann die Inbetriebnahme von Ausrüstungen nach einem Kauf verzögern. Servopressen erfordern Kenntnisse in mechanischen Systemen, Antriebselektronik, Bewegungssteuerung und Anwendungseinrichtung. Japans Weißbuch zur Fertigung 2025 berichtete von einem Arbeitsdiffusionsindex für kleine Unternehmen in der Fertigung von -18,2, was anhaltenden Arbeitsdruck in der japanischen Fertigungsbasis zeigt. Australien identifizierte in seiner Bewertung 2025 einen unmittelbaren Mangel von mehr als 1.000 CNC- und fortgeschrittenen Maschinenbedienern. Malaysias Nationaler Investitionsmasterplan 2030 identifiziert praktische technische Fähigkeiten ebenfalls als notwendig für Industrie-4.0-Betriebe. Wenn lokale Unterstützung begrenzt ist, können Käufer einfachere mechanische oder hydraulische Systeme wählen, anstatt in eine komplexe Servo-Installation zu investieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmen-/Strukturkonfiguration: Geradrahmenkonfigurationen dominieren die Nachfrage nach Großformaten
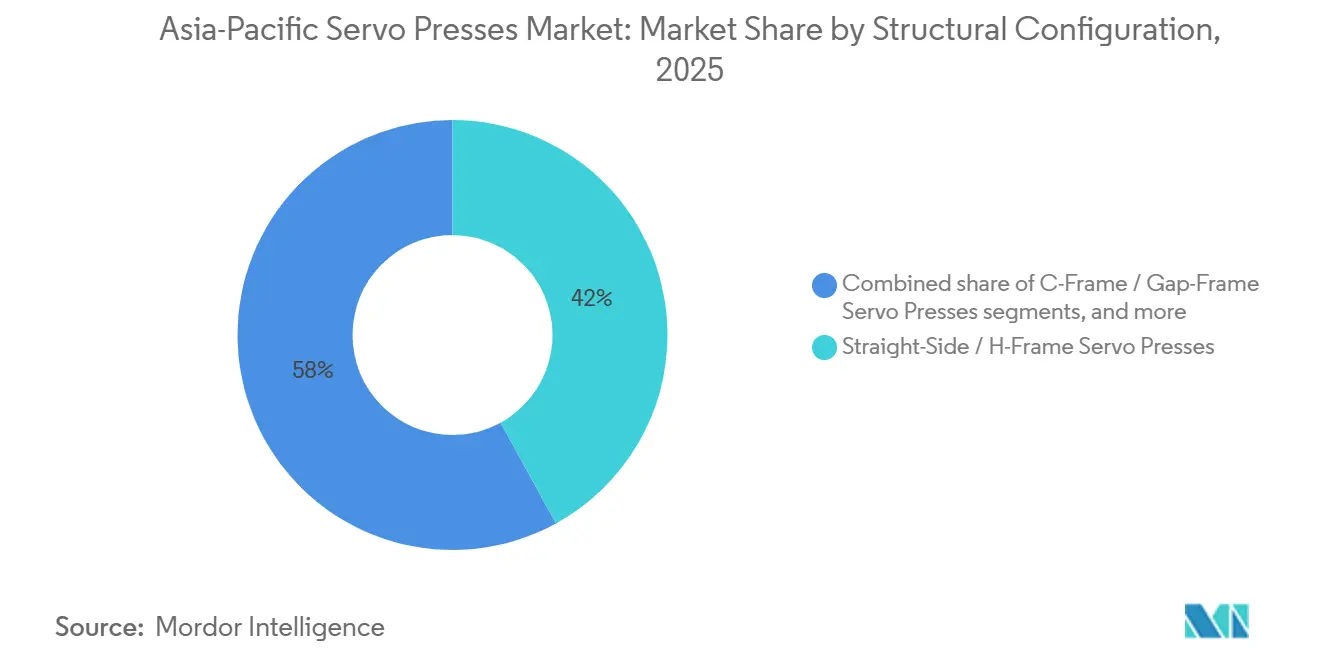
Geradrahmen/H-Rahmen hielten im Jahr 2025 42 % des Marktes für Servopressen im asiatisch-pazifischen Raum. Die Konfiguration bietet stabile Schlitten-Führung und gleichmäßige Bettdruckverteilung für große Progressive- und Transferwerkzeuge. Chinesische Automobil-Tier-1-Zulieferer und koreanische OEM-Tier-Presswerke verwenden sie für Karosserieteile und Strukturkomponenten von Elektrofahrzeugen. Ihr Design unterstützt anspruchsvolle Arbeiten mit hochfestem Stahl und exzentrischer Belastung. C-Rahmen- und Spaltrahmenmaschinen bleiben für Präzisionselektronik wichtig, da sie einen einfacheren Zugang und schnellere Werkzeugwechsel ermöglichen.
Geradrahmen/H-Rahmen wurde auch als die am schnellsten wachsende Konfiguration identifiziert, mit einer CAGR von 9,7 % bis 2031. Neue Automobilwerke in ASEAN spezifizieren Servosysteme von Anfang an, anstatt ältere mechanische Linien schrittweise umzurüsten. Dies stützt die Nachfrage nach großen und steifen Rahmen in neuen Presswerken. SEYI demonstrierte im Juli 2025 eine hochsteife Vollrahmen-Servopresse für die Mikrokanal-Umformung metallischer Bipolarplatten. Dieses Beispiel zeigt, dass die Konfiguration auch der Präzisions-Energiekomponentenproduktion dient. Säulen- und Ständerausrüstungen adressieren weiterhin Pulververdichtung und spezialisierte Prototypenarbeiten. Die Rahmenwahl ist eng mit der Größe des Werkzeugs, dem umzuformenden Material und dem Produktionsprozess verbunden. Geradrahmenausrüstungen unterstützen Kunden, die eine steife Struktur für große Fahrzeugteile und wiederholte Zyklen benötigen. C-Rahmen-Maschinen behalten eine Rolle, wenn Bediener direkten Zugang zum Werkzeugbereich benötigen. Säulen- und Ständermaschinen sind spezialisierter und können Entwicklungsarbeiten oder pulverbasierte Anwendungen unterstützen. Diese Unterschiede bedeuten, dass die Rahmennachfrage dem Mix aus Automobil-, Elektronik- und Spezialfertigung in jedem Land folgt. Hersteller müssen daher die Pressenstruktur auf das beabsichtigte Werkzeug- und Teiledesign abstimmen.[3]SEYI Machinery Co., Ltd., „SEYI demonstrierte erfolgreich eine hochsteife, hochpräzise Servopresse auf der MF-Tokyo 2025”, SEYI, seyi.com


Nach Servopressenstechnologie/Systemtyp: Mechanische Servopressen halten die größte Position
Servo-mechanische Metallumformpressen machten im Jahr 2025 49,4 % des regionalen Marktwerts aus. Ihre Position spiegelt ihren Einsatz beim Hochvolumen-Automobil- und Haushaltsgerätestanzen wider, wo Kurbel- und Lenkerantriebssysteme großtonnagenstarke Umformzyklen unterstützen. Chinesische und südkoreanische Automobilhersteller und Tier-1-Zulieferer sind wichtige Käufer, da sie schwungradgetriebene Ausrüstungen ersetzen. Die Ausrüstung eignet sich für wiederholbare Umformaufgaben mit anspruchsvollen Produktionsvolumina. Servo-Hydraulikpressen dienen weiterhin dem Tiefziehen und der Großtonnagenheißumformung, bei der Kraftkonsistenz über lange Hübe wichtig ist.
Elektromechanische und elektrische Servo-Montagepressen sind der am schnellsten wachsende Technologietyp mit einer CAGR von 12,5 % bis 2031. Hersteller von Elektronik, Medizingeräten und Halbleiterkomponenten bevorzugen ölfreie Ausrüstungen, die in sauberen Fertigungsbereichen arbeiten können. Janome Industrial Equipments ISO-Klasse-4-zertifizierte JP-Serie-5-Servopressen sind ein Beispiel für Ausrüstungen, die für Halbleiter- und Medizingerätemontage konzipiert sind. Hybridsysteme werden auch bei der Pulververdichtung und mehrstufigen Umformung eingesetzt, wenn ein Prozess Elemente programmierbarer Bewegung und hydraulischer Kraft benötigt. Der Wandel hin zu elektrischen Systemen spiegelt engere Anforderungen an Positionierung, Sauberkeit und dokumentierte Prozesskontrolle wider. Die Servopressenbranche im asiatisch-pazifischen Raum bedient daher eine breitere Palette von Produktionsumgebungen als nur die traditionelle Metallumformung. Die Technologieauswahl wird sowohl durch die Produktionsumgebung als auch durch die Presskraft bestimmt. Servo-mechanische Systeme bleiben praktisch für wiederholte, hochvolumige Metallumformzyklen. Elektrische Servosysteme eignen sich für Kunden, die einen saubereren Betrieb, präzise Bewegungen und kontrollierte Montage benötigen. Servo-hydraulische und hybride Ausrüstungen dienen weiterhin Prozessen, bei denen Hublänge oder Kraftbedarf von Standard-Stanzen abweichen. Das bedeutet, dass keine einzelne Technologie für jede Anlage oder jedes Bauteil geeignet ist. Anbieter, die die betrieblichen Kompromisse klar erläutern können, sind besser positioniert, um Automobil-, Elektronik- und Medizinkunden zu bedienen.
Nach Presskraft/Kapazität: Über 100–500 Tonnen ist der größte Bereich
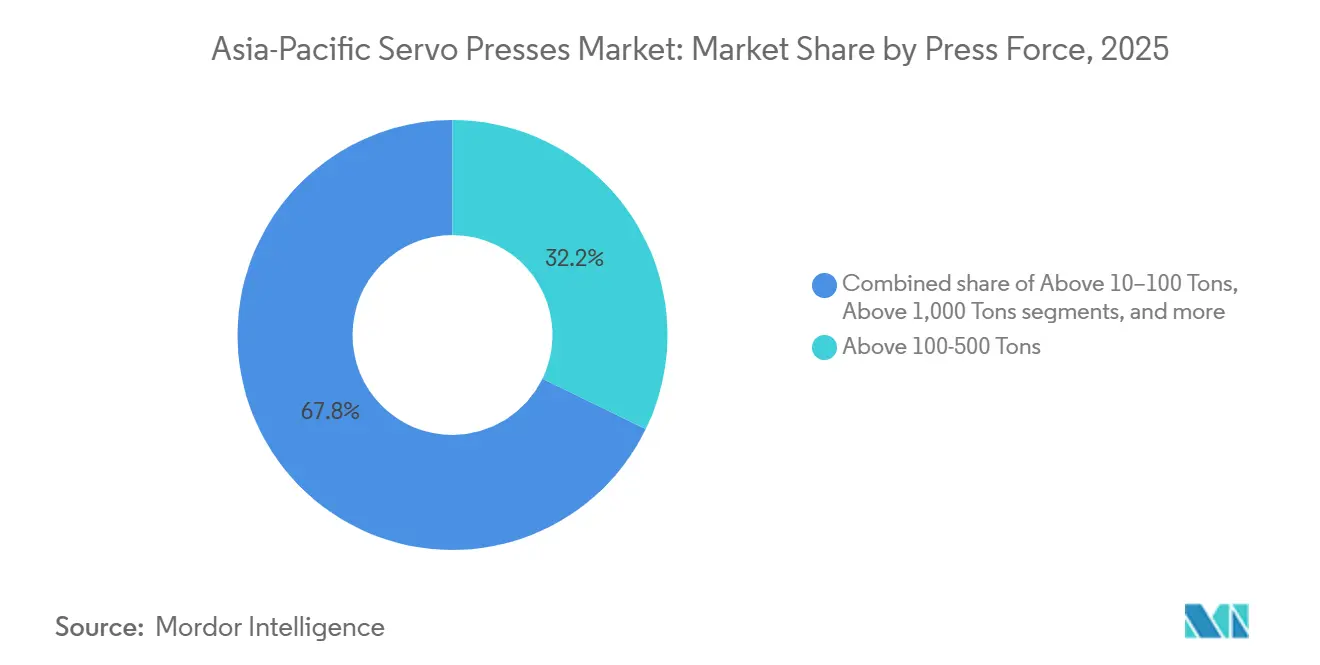
Der Bereich über 100–500 Tonnen erfasste im Jahr 2025 32,2 % des Marktes für Servopressen im asiatisch-pazifischen Raum. Dieser Kapazitätsbereich wird für Automobil-Strukturteile und Elektrofahrzeug-Batteriegehäuse verwendet, die erhebliche Kraft erfordern, aber in die Standard-Presswerk-Infrastruktur passen. Chinesische Automobil-Tier-1-Zulieferer sind wichtige Käufer in diesem Bereich. Taiwan verwendet diese Systeme auch für Steckverbinder- und Halbleiter-Leitungsrahmenoperationen. Maschinen mit geringerer Kapazität dienen der Elektronikmontage und Medizingeräteaufgaben, bei denen kompakte Größe und präzise Kraftsteuerung wichtiger sind als maximale Tonnage.
Über 1.000 Tonnen ist der am schnellsten wachsende Kapazitätsbereich mit einer CAGR von 11,9 % bis 2031. Batteriegehäuse, Türringe und Unterbodenverstärkungen aus hochfestem Stahl erhöhen den Bedarf an Hochkraftausrüstungen. Die Tianduan-Tochtergesellschaft der China General Technology Group brachte 2026 eine 20.000-kN-Heißumform-Servo-Flexible-Intelligente-Produktionslinie für Automobil-Leichtbauanwendungen auf den Markt. Diese Entwicklung zeigt den Trend hin zu lokal gelieferten Schwerstausrüstungen für kritische Strukturteile. Der Bereich über 500–1.000 Tonnen bleibt für das Karosserieteilstanzen in Japan und Südkorea relevant. Hochkapazitätsprojekte erfordern sorgfältige Planung für Installation, Werkzeugbau und elektrische Infrastruktur. Die Kapazitätsauswahl hängt von der Teilegröße, dem Material, dem Werkzeugdesign und dem Produktionsvolumen ab. Ausrüstungen im mittleren Bereich bieten für viele Automobilzulieferer eine praktische Balance, da sie Strukturarbeiten bewältigen können, ohne die Standortanforderungen der größten Linien zu haben. Kleinere Systeme bleiben notwendig, wo Montagepräzision wichtiger ist als Umformkraft. Der Trend zu Hochkapazitätsausrüstungen spiegelt schwerere und komplexere Fahrzeugstrukturteile wider. Er erhöht auch die Bedeutung lokaler technischer Unterstützung bei Installation und Wartung. Anbieter, die technische Unterstützung für diese großen Projekte bereitstellen können, haben möglicherweise eine stärkere Position bei Automobilkunden.
Nach Anwendung: Stanzen, Ausschneiden und Lochen bleiben zentral
Stanzen, Ausschneiden und Lochen hielten im Jahr 2025 35 % des Marktes für Servopressen im asiatisch-pazifischen Raum. Die Anwendung unterstützt die Produktion von Karosserie-, Struktur- und Antriebsstrangkomponenten in China, Japan, Südkorea und ASEAN. Sie umfasst Progressive-Werkzeug-Arbeiten für Steckverbinder und Halterungen sowie Transfer-Werkzeug-Operationen für Elektrofahrzeugpanele. Ihre breite Rolle in der Automobilfertigung verleiht ihr eine starke Position in der Gesamtnachfrage. Tiefziehen und Blechumformen sind auch für Batteriedosen, Haushaltsgeräte und Kochgeschirr wichtig.
Andere Präzisions- und Spezialpressen-Anwendungen sind die am schnellsten wachsende Anwendungskategorie mit einer CAGR von 12,5 % bis 2031. Diese Gruppe umfasst die Formgebung medizinischer Implantate, Mikrostanzen von Steckverbindern, die Produktion von Brennstoffzellen-Bipolarplatten und Laborpulververdichtung. Diese Verwendungen beinhalten höherwertige Komponenten und anspruchsvolle Prozessdokumentation. Montage-, Einpress- und Fügesysteme unterstützen Automobil- und Elektronikwerke, die Kraft-Weg-Rückverfolgbarkeit gemäß IATF-16949- und ISO-13485-Anforderungen benötigen. Schmieden und Kaltumformen bleiben für Zahnräder, Lagerringe und Befestigungselemente relevant. Der Markt für Servopressen im asiatisch-pazifischen Raum gewinnt an Anwendungsvielfalt, da regulierte Endmärkte kontrollierten und aufgezeichneten Umformprozessen mehr Wert beimessen. Die größte Anwendung umfasst sowohl Hochvolumenarbeiten als auch kleinere Präzisionsaufgaben, sodass die Nachfrage nicht auf ein einzelnes Pressenformat beschränkt ist. Automobilzulieferer verwenden Stanzen, Ausschneiden und Lochen für Halterungen, Panele und Strukturteile. Elektronikhersteller verwenden verwandte Prozesse für Steckverbinder und Abschirmteile. Die am schnellsten wachsenden spezialisierten Verwendungen erfordern unterschiedliche Werkzeuge und größere Wiederholbarkeit, nicht nur höhere Produktionsgeschwindigkeiten. Dies schafft einen Bedarf an Anbietern, die Anwendungstechnik sowie Maschinenlieferung unterstützen können. Die unterschiedlichen Anwendungsanforderungen stützen auch die Nachfrage nach mechanischen und elektrischen Servo-Designs.
Nach Endverbraucher: Automobil und Transport treibt die aktuelle Nachfrage
Automobil und Transport hielten im Jahr 2025 52 % des Marktes für Servopressen im asiatisch-pazifischen Raum. Die Nachfrage umfasst Karosserieteilstanzen, Antriebsstrangkomponentenumformung, Batteriegehäuseproduktion und Motorgehäusefertigung. Der Sektor ist in jeder wichtigen regionalen Fertigungswirtschaft bedeutend. Elektrik und Elektronik ist die zweitgrößte Endverbrauchergruppe mit Nachfrage aus der Produktion von Leitungsrahmen, Steckverbindern, Leiterplatten und Abschirmkomponenten. Käufer aus Luft- und Raumfahrt sowie Verteidigung verwenden hochsteife Systeme für Flugzeugstrukturen und Aktuatorkomponenten, insbesondere in Japan, Südkorea und Taiwan.
Medizin- und Präzisionsgeräte sind das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 16 % bis 2031. Das Ausschneiden von Chirurgieinstrumenten, die Formgebung orthopädischer Implantate und die Montage medizinischer Sensoren erfordern dokumentierte und wiederholbare Operationen. Geschlossene Überwachung kann die Rückverfolgbarkeit unterstützen, die gemäß ISO-13485-Anforderungen erwartet wird. Industriemaschinen, allgemeine Fertigung, Haushaltsgeräte und langlebige Konsumgüter bieten eine breitere Basis für Nachfrage im mittleren Marktsegment. Diese Nutzer sind wichtig in Chinas exportorientiertem Produktionsnetzwerk. Die Servopressenbranche im asiatisch-pazifischen Raum profitiert, da Kunden in diesen Endverwendungen eine bessere Konsistenz anstreben, ohne sich auf konventionelle Pressensysteme zu verlassen. Elektronikazulieferer verwenden ein anderes Ausrüstungsprofil mit kleineren Pressen und einem stärkeren Fokus auf sauberen Betrieb und Positionssteuerung. Medizingerätekunden fügen eine weitere Nachfragequelle hinzu, da sie konsistente Produktionsnachweise für regulierte Produkte benötigen. Dieser Mix reduziert die Abhängigkeit von einer Art von Metallumformungsaktivität. Er erklärt auch, warum Anbieter Produktportfolios benötigen, die von großen Umformmaschinen bis hin zu kompakten Montagepressen reichen.
Geografische Analyse
China machte im Jahr 2025 53 % des regionalen Werts aus. Das Land verfügt über eine große Automobilbasis, umfangreiche Elektrofahrzeugproduktion und hohe Ausgaben für Halbleiterausrüstungen. Die Nachfrage reicht von kleinen elektromechanischen Montagepressen für Elektronikfabriken in Guangdong und Zhejiang bis hin zu Linien über 1.000 Tonnen für Fahrzeugstrukturteile in Shandong und Jiangsu. Chinas Maschinenbau-Digitalumformungsplan vom August 2025 strebte bis 2027 mindestens 200 vorbildliche intelligente Fabriken an. Diese Politik unterstützt Ausrüstungen, die sich in digitale Fertigungssysteme integrieren lassen. Japan bleibt der zweitgrößte regionale Markt, gestützt durch Automobil-OEMs, Präzisionselektronikproduzenten und eine große Zuliefererbasis. Japanische Pressenhersteller behalten einen Vorteil bei Direktantrieb- und Ultrapräzisionssystemen für Arbeiten mit höheren Spezifikationen.
Indien ist die am schnellsten wachsende Geografie im Markt für Servopressen im asiatisch-pazifischen Raum mit einer CAGR von 11,3 % bis 2031. Das Wachstum des Landes ist mit Automobilanreizen, lokaler Elektrofahrzeugmontage und Smartphone-Fertigung verbunden, die präzise Metallumformkapazität benötigt. Bis September 2025 hatte Indiens Automobil- und Automobilkomponenten-Anreizprogramm mehr als 1,36 Millionen Elektrofahrzeuge und 48.974 Arbeitsplätze unterstützt. Südkoreas Nachfrage ist an die Automobilproduktion und Speicherhalbleiter gebunden. Hyundai Rotem lokalisierte 2025 eine 6.800-Tonnen-Klasse-Servopressenlinie für Hyundai Motors elektrofahrzeugdedizierte Anlage. Taiwans präzisionsorientierte Nachfrage wird durch Halbleiter- und Elektronikfertigung angetrieben, während seine Ausrüstungsausgaben von 31,5 Milliarden USD im Jahr 2025 die nachgelagerte Produktion von Steckverbindern, Leitungsrahmen und Verpackungsteilen unterstützten.
ASEAN ist ein aufstrebendes Adoptionsgebiet, angeführt von Vietnam, Thailand und Indonesien. BYDs Anlage in Subang, Indonesien, vom Mai 2026 umfasst vollständige Stanzoperationen und könnte lokale Komponentenzulieferer dazu ermutigen, in Pressenkapazität zu investieren. Thailand verfügt über eine etablierte Automobilbasis mit japanischen OEMs und Tier-1-Zulieferern, die Ausrüstungen für Qualitäts- und Rückverfolgbarkeitsanforderungen aufrüsten. Vietnam zieht Elektronikproduktion an und hat eine Nachfrage nach kleineren Präzisions-Montagepressen. Singapur und Malaysia bedienen spezialisierte Elektronik- und Medizingerätefertigung, wo Wiederholbarkeit und Reinraumfähigkeit wichtiger sind als Tonnage. Australien, Neuseeland, Bangladesch und Sri Lanka bleiben kleinere Märkte, die hauptsächlich importierte Systeme für Bergbauausrüstungen und leichte Industriekomponenten verwenden.
Wettbewerbslandschaft
Der Markt für Servopressen im asiatisch-pazifischen Raum ist mäßig konsolidiert. AIDA Engineering, Amada, Komatsu Industries und Hitachi Zosen Fukui halten starke Positionen in Premium-Anwendungen durch proprietäre Motordesigns, Direktantriebsausrüstungen und vernetzte Steuerungssysteme. JIER Machine-Tool Group und Yangli Group verringern den Technologieabstand in der 100–500-Tonnen-Kategorie, indem sie bei Gesamtkosten und inländischer Ausführung konkurrieren. SEYI und Chin Fong kombinieren Prozessingenieurwesen mit Preisen, die für ASEAN- und indische Kunden geeignet sind. Der Wettbewerb ist am stärksten bei servo-mechanischen Maschinen, wo chinesische Hersteller ihre Fähigkeit verbessert haben, inländische Automobilaufträge zu gewinnen. Etablierte Anbieter haben einen Vorteil, wenn Kunden fortschrittliche Sicherheitstechnik, hohe Wiederholbarkeit und umfangreichen Serviceunterstützung benötigen.
Strategische Aktivitäten konzentrieren sich zunehmend auf digitale Steuerungen und Produktspezialisierung. AIDA veröffentlichte 2025 seine DSF-N1-A-Serie mit einem neu gestalteten hochsteifen Geradrahmen und 50 % besserer Bolstersteifigkeit als Modelle der Vorgängergeneration. Amada Press System erweiterte seine SWE-i3-Serie 2026 um eine 600-Tonnen-, 6.000-kN-Variante mit einer Dreifach-Servomotor-Konfiguration und zwölf programmierbaren Bewegungspfaden. SEYI schloss 2025 die Anwendungsentwicklung für das Stanzen metallischer Bipolarplatten mit einer hochsteifen Vollrahmen-Servopresse ab. Diese Schritte zeigen, wie Anbieter auf Elektrofahrzeuge, Brennstoffzellen und andere Anwendungen abzielen, die eng kontrolliertes Umformen erfordern. Die Produktentwicklung verlagert sich daher über den grundlegenden Tonnage-Wettbewerb hinaus.
Nachrüstsätze, modulare Pressenzellen und Kraft-Rückverfolgbarkeitsplattformen bieten Chancenbereiche, wo vollständige Pressenlinien weniger praktisch sind. Nachrüstungen sind für Fabriken mit mechanischen Pressen relevant, die noch nützliche Strukturen und Werkzeuge haben. Kleinere modulare Systeme können für Lohnfertiger und Auftragsfertiger in Indien und ASEAN geeignet sein, die keine vollständige neue Linie finanzieren können. Medizingeräte- und Elektronikkunden suchen auch nach Systemen, die Kraft und Weg für die Qualitätsdokumentation aufzeichnen können. Anbieter, die Hardware, Software, Inbetriebnahme und Service kombinieren, können in diesen Bereichen effektiver konkurrieren. Der Markt für Servopressen im asiatisch-pazifischen Raum bleibt sowohl für etablierte OEMs als auch für spezialisierte Anbieter offen, da die Kundenbedürfnisse je nach Tonnage, Endverwendung und erforderlicher Prozesskontrolle stark variieren.
Marktführer der Servopressenbranche im asiatisch-pazifischen Raum
AIDA Engineering Ltd.
Komatsu Ltd.
ANDRITZ AG and Schuler Group
Yangli Group Corporation
Chin Fong Machine Industrial Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Die Tianduan-Tochtergesellschaft der China General Technology Group brachte eine 20.000-kN-Heißumform-Servo-Flexible-Intelligente-Produktionslinie für Automobil-Leichtbauanwendungen auf den Markt.
- Mai 2026: BYD nahm seinen integrierten Elektrofahrzeug-Fertigungskomplex in Subang, Indonesien, in Betrieb. Die Anlage umfasste vollständige Stanzoperationen mit 130 Stanzwerkzeugen mit einem Gewicht von 2.489 Tonnen, die aus Shenzhen geliefert wurden.


Berichtsumfang des Marktes für Servopressen im asiatisch-pazifischen Raum
Der Bericht über den Markt für Servopressen im asiatisch-pazifischen Raum ist segmentiert nach Rahmen (C-Rahmen, H-Rahmen und weitere), nach Systemtyp (Servo-Hydraulikpressen und weitere), nach Presskraft (bis zu 10 Tonnen und weitere), nach Anwendung (Schmieden und Kaltumformen und weitere), nach Endverbraucherbranche (Automobil und Transport und weitere) sowie nach Geografie (China und weitere). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
| C-Rahmen / Spaltrahmen-Servopressen |
| Geradrahmen / H-Rahmen-Servopressen |
| Säulen- / Ständer-Servopressen |
| Sonstige Servopressenkonfigurationen |
| Servo-mechanische Metallumformpressen |
| Elektromechanische / elektrische Servo-Montagepressen |
| Servo-Hydraulikpressen |
| Hybrid-Servopressen |
| Bis zu 10 Tonnen |
| Über 10–100 Tonnen |
| Über 100–500 Tonnen |
| Über 500–1.000 Tonnen |
| Über 1.000 Tonnen |
| Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformen |
| Schmieden und Kaltumformen |
| Montage, Einpressen und Fügen |
| Pulververdichtung |
| Sonstige Präzisions- und Spezialpressen-Anwendungen |
| Automobil und Transport |
| Elektrik und Elektronik |
| Luft- und Raumfahrt sowie Verteidigung |
| Medizin- und Präzisionsgeräte |
| Industriemaschinen und allgemeine Fertigung |
| Haushaltsgeräte und langlebige Konsumgüter |
| Sonstige Endverbraucherbranchen |
| China |
| Japan |
| Indien |
| Südkorea |
| Taiwan |
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) |
| Übriger asiatisch-pazifischer Raum |
| Nach Rahmen / Strukturkonfiguration | C-Rahmen / Spaltrahmen-Servopressen |
| Geradrahmen / H-Rahmen-Servopressen | |
| Säulen- / Ständer-Servopressen | |
| Sonstige Servopressenkonfigurationen | |
| Nach Servopressenstechnologie / Systemtyp | Servo-mechanische Metallumformpressen |
| Elektromechanische / elektrische Servo-Montagepressen | |
| Servo-Hydraulikpressen | |
| Hybrid-Servopressen | |
| Nach Presskraft / Kapazität | Bis zu 10 Tonnen |
| Über 10–100 Tonnen | |
| Über 100–500 Tonnen | |
| Über 500–1.000 Tonnen | |
| Über 1.000 Tonnen | |
| Nach Anwendung | Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformen | |
| Schmieden und Kaltumformen | |
| Montage, Einpressen und Fügen | |
| Pulververdichtung | |
| Sonstige Präzisions- und Spezialpressen-Anwendungen | |
| Nach Endverbraucher | Automobil und Transport |
| Elektrik und Elektronik | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Medizin- und Präzisionsgeräte | |
| Industriemaschinen und allgemeine Fertigung | |
| Haushaltsgeräte und langlebige Konsumgüter | |
| Sonstige Endverbraucherbranchen | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des Marktes für Servopressen im asiatisch-pazifischen Raum im Jahr 2026?
Der Markt für Servopressen im asiatisch-pazifischen Raum wird im Jahr 2026 auf 2,01 Milliarden USD geschätzt und soll bis 2031 einen Wert von 3,01 Milliarden USD erreichen.
Was treibt die Nachfrage nach Servopressen im asiatisch-pazifischen Raum an?
Elektrofahrzeugkomponenten, halbleiterbezogene Produktion, digitale Fertigung und Energieeffizienzbedürfnisse stützen die Nachfrage.
Welche Rahmenkonfiguration hat den größten Marktanteil?
Geradrahmen/H-Rahmen hielten im Jahr 2025 42 % des regionalen Werts und wurden auch als die am schnellsten wachsende Konfiguration identifiziert.
Welcher Technologietyp führt die regionale Nachfrage an?
Servo-mechanische Metallumformpressen führten mit 49,4 % des regionalen Werts im Jahr 2025, während elektrische Servo-Montagesysteme der am schnellsten wachsende Typ waren.
Welcher Endverbraucher kauft die meisten Servopressen?
Automobil und Transport hielten im Jahr 2025 52 % des regionalen Werts aufgrund der Nachfrage nach Fahrzeugpanelen, Batteriegehäusen und Motorgehäusen.
Welches Land hat den höchsten regionalen Marktanteil?
China hielt im Jahr 2025 53 % des regionalen Werts, gestützt durch seine Automobil-, Elektrofahrzeug- und Elektronikfertigungsbasis.
Seite zuletzt aktualisiert am:



