
Größe und Marktanteil des afrikanischen Katzenfuttermarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
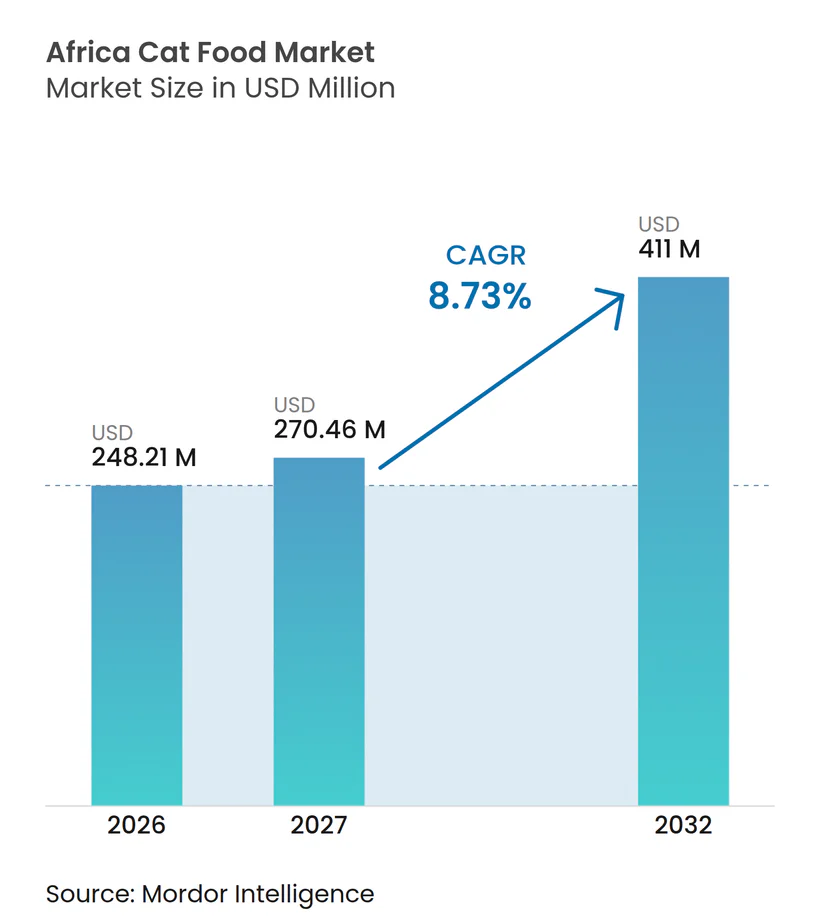
| Marktgröße im Basisjahr (2026) | 248.21 Millionen US-Dollar |
| Marktgröße (2027) | 270.46 Millionen US-Dollar |
| Marktgröße (2032) | 411 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.73 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des afrikanischen Katzenfuttermarkts von Mordor Intelligence
Die Größe des Afrika Katzenfutter-Marktes wurde im Jahr 2026 auf 248,21 Millionen USD geschätzt und soll von 270,46 Millionen USD im Jahr 2027 auf 411,0 Millionen USD bis 2032 bei einer CAGR von 8,73 % über den Zeitraum 2027–2032 wachsen. Der Afrika Katzenfutter-Markt wird durch einen umfassenderen Wandel in den Haushaltsausgaben im städtischen Afrika gestützt, wo steigende Einkommen und eine dichtere Stadtbevölkerung verpackte Tierernährung für eine breitere Basis von Katzenhaltern relevanter machen. Laut der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) belief sich Afrikas Stadtbevölkerung im Jahr 2025 auf 700 Millionen und soll bis 2050 auf 1,4 Milliarden ansteigen, was auf eine längere Wachstumsperspektive für die formelle Heimtierpflege-Nachfrage in der gesamten Region hindeutet. Der Afrika Katzenfutter-Markt wird auch durch einen stärkeren Einfluss von Tierärzten, eine sichtbarere Platzierung von Premiumprodukten im organisierten Einzelhandel und eine schrittweise Hinwendung zu funktioneller und lebensabschnittsbezogener Ernährung in den größten städtischen Zentren geprägt. Die Wettbewerbsbedingungen sind in der gesamten Region gemischt, mit einem intensiveren Wettbewerb in Südafrikas Premium- und Therapiesegmenten und einer stärker fragmentierten Struktur in weiten Teilen des subsaharischen Afrikas und Nordafrikas. Lokale Fertigung und die Entwicklung lagerstabiler Produkte reduzieren das Versorgungsrisiko im Laufe der Zeit ebenfalls, was dazu beitragen sollte, dass der Afrika Katzenfutter-Markt seine Reichweite über die am stärksten entwickelten Einzelhandelskorridore hinaus ausweitet.
Wichtigste Erkenntnisse des Berichts
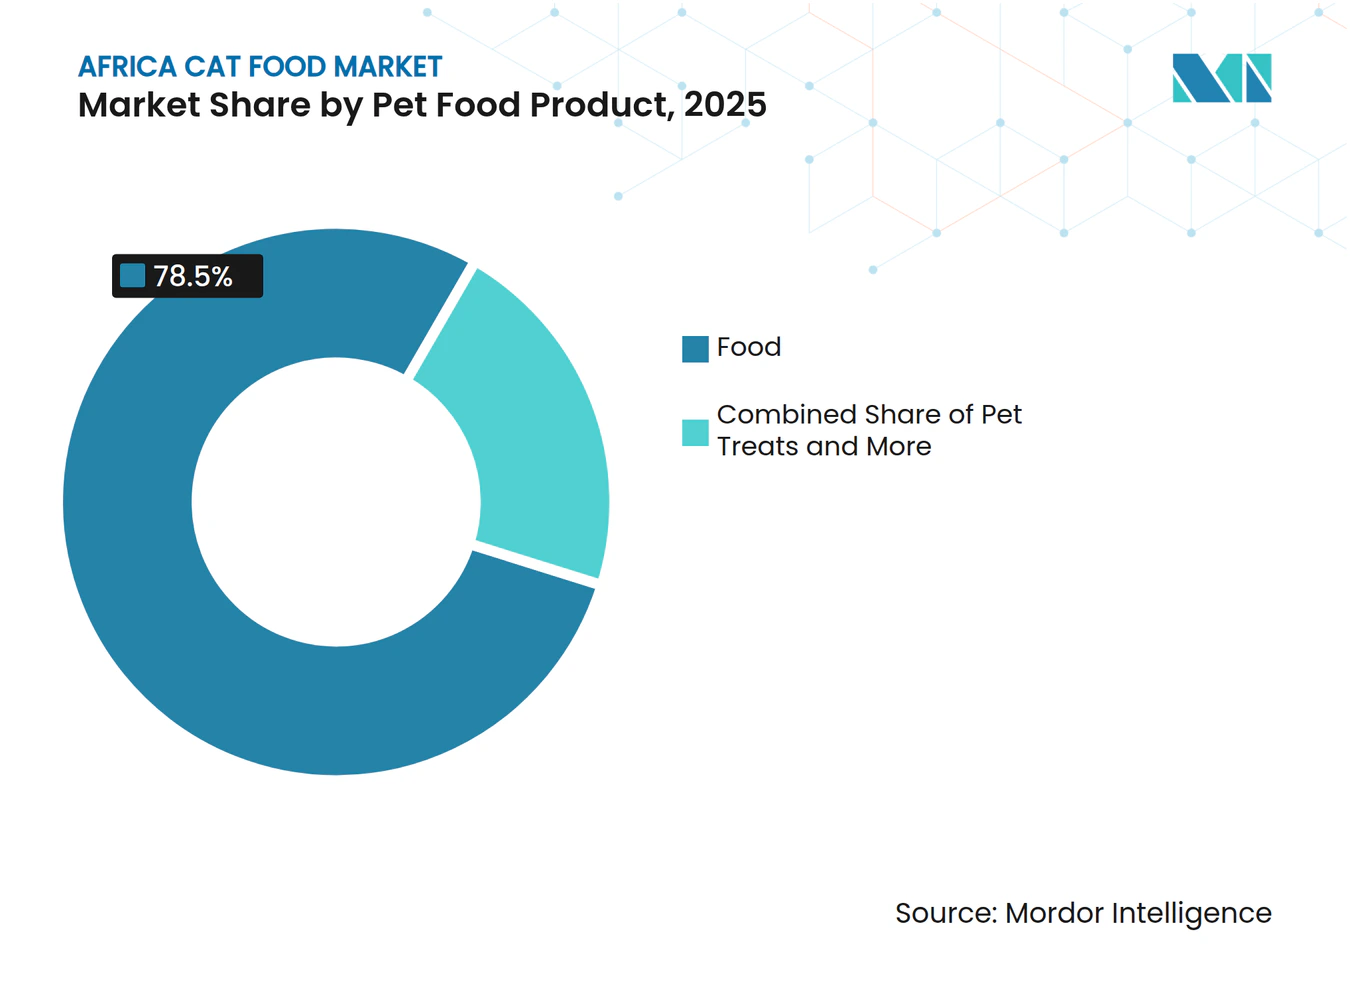
- Nach Heimtiernahrungsprodukt war Futter das größte Segment mit einem Anteil von 78,5 % am Afrika Katzenfutter-Markt im Jahr 2026, während Heimtier-Nutrazeutika/Nahrungsergänzungsmittel das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 13,4 % bis 2032 sind.
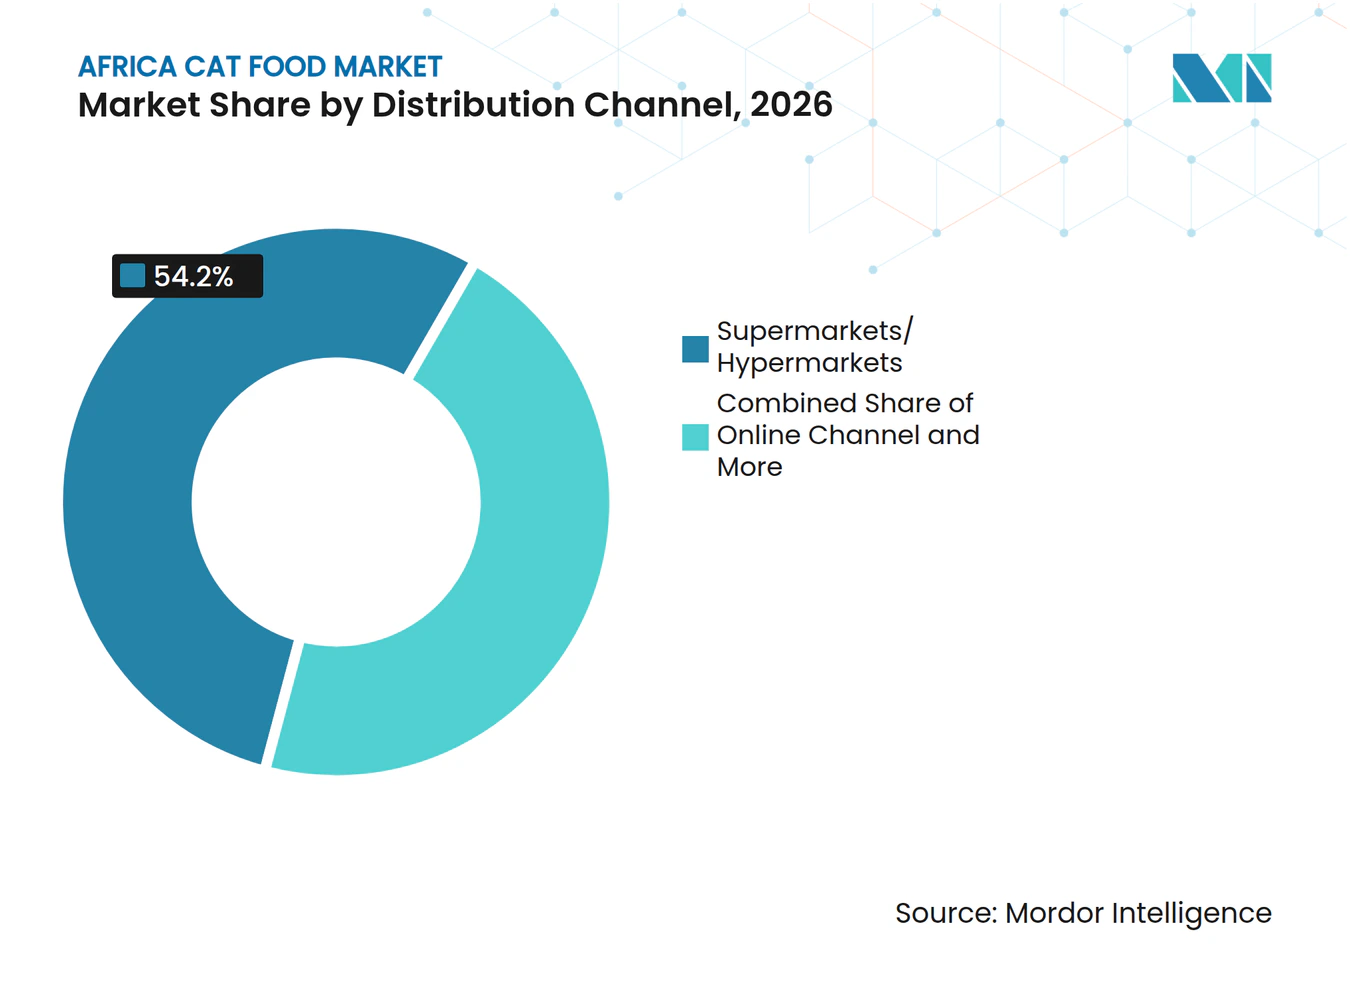
- Nach Vertriebskanal waren Supermärkte/Verbrauchermärkte das größte Segment mit einem Anteil von 54,2 % an der Afrika Katzenfutter-Marktgröße im Jahr 2026, während der Online-Kanal das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,3 % bis 2032 war.
- Nach Geografie war Südafrika das größte Segment mit einem Anteil von 32,7 % im Jahr 2026 und wird auch als das am schnellsten wachsende Segment mit einer CAGR von 10,0 % bis 2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Vermenschlichung von Heimtieren und Premiumisierung | +3.2% | Afrika, am stärksten in Südafrika, Nigeria und Kenia | Mittelfristig (2–4 Jahre) |
| Ausbau des organisierten Heimtiereinzelhandels und des E-Commerce | +2.1% | Städtische Korridore Südafrikas, Ägypten und Marokko | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei tierärztlich empfohlener und funktioneller Ernährung | +1.5% | Südafrika und Nigeria, mit Ausstrahlungseffekten auf Ägypten und Kenia | Mittelfristig (2–4 Jahre) |
| Zunehmende Haltung von Wohnungskatzen und Nachfrage nach lebensabschnittsbezogener Ernährung | +1.0% | Südafrika, Ägypten, Marokko und Kenia | Mittelfristig (2–4 Jahre) |
| Wachstum der lokalen Fertigung und regionalen Versorgungslokalisierung | +0.8% | Kenia, Nigeria und Südafrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach lagerstabilen, portionskontrollierten Nass- und Trockenformaten | +0.6% | Subsaharisches Afrika und Nordafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Vermenschlichung von Heimtieren und Premiumisierung
Der Trend zur Vermenschlichung von Heimtieren beeinflusst den Kauf von Katzenfutter im afrikanischen Katzenfuttermarkt und verlagert den Fokus von der Grundversorgung hin zu ernährungsgesteuerten Entscheidungen. Diese Veränderung ist nicht allein von Einkommensniveaus abhängig, da das städtische Leben in Städten wie Nairobi und Lagos Katzen zu einer praktischen Heimtierauswahl für kleinere Haushalte macht. Mit dem Aufkommen des Wohnens in Apartments und kleineren Familieneinheiten werden Katzen aufgrund ihrer Anpassungsfähigkeit an beengte Räume und ihres geringeren Pflegeaufwands im Vergleich zu anderen Heimtieren zunehmend bevorzugt. Dieser Trend unterstützt höhere Ausgaben pro Heimtier in städtischen Gebieten, wo Halter bereit sind, in hochwertigere Zutaten, maßgeschneiderte Ernährung und renommierte Marken zu investieren. Darüber hinaus gewinnen Zutaten-Transparenz und Clean-Label-Positionierung in Märkten wie Südafrika, Nigeria und Kenia an Bedeutung. Die Verbraucher werden sich des Nährwertgehalts und der Herkunft von Katzenfutter bewusster, was zu einer wachsenden Nachfrage nach Produkten führt, die diesen Präferenzen entsprechen. Diese Faktoren treiben den Markt in Richtung Premium-Trockenfutter, funktioneller Produkte und spezialisierter Ernährungsangebote, die auf die sich entwickelnden Bedürfnisse der Heimtierhalter eingehen.
Ausbau des organisierten Heimtiereinzelhandels und des E-Commerce
Der organisierte Heimtiereinzelhandel verbessert die Sichtbarkeit, das Sortiment und das Kaufvertrauen im afrikanischen Katzenfuttermarkt, insbesondere in Südafrika. Einzelhandelsketten wie Petshop Science und breitere moderne Handelsnetzwerke verlagern den Katzenfutterverkauf von informellen Verkaufsstellen in Umgebungen, in denen Premium-Platzierung, Regalnavigation und Wiederholungskäufe leichter aufrechtzuerhalten sind. Der Online-Weg stärkt sich ebenfalls, da große Liefer- und Marktplatzplattformen die routinemäßige Wiederbeschaffung für städtische Haushalte beschleunigen. Amazon trat im Mai 2024 mit einer Heimtierbedarf-Kategorie in Südafrika ein, was die Erwartungen an Sortiment und Liefergeschwindigkeit in einem der am stärksten entwickelten digitalen Einzelhandelsmärkte der Region erhöhte. In Nordafrika zeigen spezialisierte Plattformen in Ägypten und Marokko, dass sich der organisierte Heimtierhandel über Südafrika hinaus entwickelt und dem afrikanischen Katzenfuttermarkt mehr formelle Berührungspunkte für Premium- und informationsgesteuerte Verkäufe bietet.
Wachstum bei tierärztlich empfohlener und funktioneller Ernährung
Der tierärztliche Einfluss wird zu einem stärkeren Nachfragetreiber im afrikanischen Katzenfuttermarkt, insbesondere in Märkten, in denen Halter stark auf klinikbasierte Beratung angewiesen sind. Laut der Berichterstattung der Weltorganisation für Tiergesundheit aus dem Jahr 2025 wurden in Nigeria Tierärzte von 72 % der Heimtierhalter als wichtigste Informationsquelle für Heimtierpflege identifiziert, was medizinisch positionierten Marken einen klaren Vorteil in Bezug auf Vertrauen und Produktempfehlungen verschafft[1]. Funktionelle Ernährung gewinnt an Relevanz, da Halter nach Unterstützung für Verdauungsgesundheit, Hautempfindlichkeit, Fettleibigkeit und Harnwegsprobleme suchen, bevor die Probleme ernster werden. Die FEDIAF-Ernährungsrichtlinien für vollständige und ergänzende Heimtiernahrung für Katzen und Hunde vom September 2025 geben Herstellern und Importeuren auch einen anerkannten Ernährungsrahmen, der die Produktglaubwürdigkeit in aufstrebenden afrikanischen Märkten stärken kann. In der Praxis bedeutet dies, dass der afrikanische Katzenfuttermarkt eine stärkere Wertverlagerung hin zu Produkten erlebt, die klinische Botschaften, tierärztliche Empfehlung und klar kommunizierte funktionelle Vorteile kombinieren.
Zunehmende Haltung von Wohnungskatzen und Nachfrage nach lebensabschnittsbezogener Ernährung
Die Haltung von Wohnungskatzen nimmt in den großen afrikanischen Städten zu und schafft eine größere Nachfrage nach kategoriespezifischer Fütterung im afrikanischen Katzenfuttermarkt. Statistics South Africa berichtete im Juni 2026, dass 2 Millionen Katzen von 1,3 Millionen Haushalten gehalten wurden, was 6,4 % aller Haushalte entspricht und eine klarere Ausgangsbasis für einen der fortschrittlichsten Heimtierpflegemärkte des Kontinents liefert. Wohnungskatzen erzeugen tendenziell eine höhere Nachfrage nach Haarball-Kontrolle, Gewichtsmanagement, Harnwegsunterstützung und altersgerechten Formeln, da Halter Verhaltens- und Gesundheitsveränderungen genauer beobachten können. Das gleiche Muster entsteht im städtischen Kenia, wo Katzen unter Haushalten in Apartments, die geringere Platzanforderungen und eine einfachere tägliche Pflege schätzen, an Relevanz gewinnen. Mit dem Wachstum dieser Käuferbasis wird der afrikanische Katzenfuttermarkt wahrscheinlich eine tiefere Entwicklung bei Kätzchen-, Erwachsenen- und Seniorenformeln erleben, anstatt sich auf eine einzige breite Fütterungsoption zu verlassen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensibilität in Massenmarkthaushalten | -2.5% | Afrika, konzentriert im subsaharischen Afrika außerhalb Südafrikas | Langfristig (≥ 4 Jahre) |
| Begrenzte Kühlkettentoleranz für Premium-Nassangebote | -1.5% | Subsaharisches Afrika außerhalb der großen Ballungsräume Südafrikas | Mittelfristig (2–4 Jahre) |
| Importabhängigkeit und Währungsvolatilität bei Premium-Inputs | -1.0% | Nigeria, Ägypten und Kenia | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Heimtiernahrungsdurchdringung außerhalb der wichtigsten städtischen Korridore | -0.7% | Übriges Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensibilität in Massenmarkthaushalten
Der Preis bleibt eine der deutlichsten Grenzen für den afrikanischen Katzenfuttermarkt außerhalb der formalisiertesten Einzelhandelssysteme. In der Sagaci Research-Umfrage vom November 2025 verließen sich noch 48 % der afrikanischen Heimtierhalter auf Tischreste als Hauptfütterungsmethode, was darauf hindeutet, dass kommerzielles Katzenfutter für viele Haushalte noch kein Standardkauf geworden ist. Die Lücke ist in Märkten größer, in denen der organisierte Einzelhandel dünn ist und die Verbraucher vor einer engen Wahl zwischen höherpreisigen importierten Marken und informeller Fütterung stehen. Die Einhaltung von Vorschriften wirkt sich auch auf die Erschwinglichkeit aus, da das südafrikanische Gesetz über Düngemittel, Landwirtschaftsfutter, landwirtschaftliche Heilmittel und Vieharzneimittel Nr. 36 Formulierungs- und Registrierungsanforderungen hinzufügt, die in die Einzelhandelspreise einfließen. Bis eine kostengünstigere lokale Produktion das Angebot im großen Maßstab ausweitet, wird der afrikanische Katzenfuttermarkt weiterhin mit einer langsameren Umstellung von informeller Fütterung im Massensegment konfrontiert sein.
Begrenzte Kühlkettentoleranz für Premium-Nassangebote
Die Kühlung bleibt ein praktisches Hindernis für Premium-Nasskatzenfutter in weiten Teilen des afrikanischen Katzenfuttermarkts. Nassprodukte bieten einen höheren Feuchtigkeitsgehalt und eine Premium-Positionierung, aber ihre Distribution ist schwieriger zu skalieren, wo Lagerbedingungen, Transportqualität und die Handhabung auf der letzten Meile inkonsistent sind. Außerhalb der großen Ballungsräume Südafrikas schränken diese Einschränkungen den praktikablen Fußabdruck für nassintensive Portfolios ein und begünstigen trockene, halbfeuchte oder lagerstabile Alternativen. Dies schafft ein Konzentrationsrisiko, da das Wachstum bei Nassfutter eng mit einer begrenzten Anzahl städtischer Einzelhandelskorridore mit stärkerer Infrastruktur verbunden ist. Infolgedessen wird der afrikanische Katzenfuttermarkt wahrscheinlich weiterhin auf Trockenfuttervolumen für eine breitere Reichweite setzen, während Nassfutter bei seiner Expansion städtischer, hochwertiger und selektiver bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Heimtiernahrungsprodukt:
Futterkategorie behauptet Premium-RegalpositionFutter hielt im Jahr 2026 mit 78,5 % den größten Marktanteil im Afrika Katzenfutter-Markt, was bestätigt, dass die alltägliche Vollernährung die kommerzielle Basis der Kategorienachfrage bleibt. Futter spiegelt auch die Tatsache wider, dass verpackte Trocken- und Nassdiäten in der routinemäßigen Katzenernährung noch weit etablierter sind als Nahrungsergänzungsmittel, Leckerlis oder Therapieprodukte. Trockenes Katzenfutter, insbesondere extrudiertes Kibble, bleibt der wichtigste Volumentreiber, da es in vielen afrikanischen Märkten mit Erschwinglichkeit, Haltbarkeit und Handhabungsanforderungen übereinstimmt. Nasses Katzenfutter ist volumenmäßig kleiner, gewinnt jedoch in Premium-Stadtsegmenten an Wert, wo Halter eher bereit sind, für feuchtigkeitsreiche Ernährung und speziellere Nährstoffversorgung zu zahlen.
Heimtier-Nutrazeutika/Nahrungsergänzungsmittel sind das am schnellsten wachsende Segment mit einer CAGR von 13,4 % bis 2032, angetrieben durch ein wachsendes Bewusstsein für Verdauungsunterstützung, Hautgesundheit und gezielte funktionelle Inhaltsstoffe. Extrudiertes Kibble funktioniert gut in Märkten, in denen die Kühlung begrenzt ist und Haushalte Portionskontrolle, einfachere Lagerung und ein geringeres Verderbnisrisiko wünschen. Heimtier-Nutrazeutika und Heimtier-Leckerlis gewinnen ebenfalls an Bedeutung, da das Halten von Katzen in Teilen Südafrikas und Kenias sichtbarer und emotional motivierter wird. Innerhalb der Afrika Katzenfutter-Branche bedeutet dies, dass die Wertschöpfung schrittweise über Grundnahrungsmittel hinausgeht, auch wenn die Vollernährung der größte Nachfrageanker bleibt.



Nach Vertriebskanal:
Online-Kanal übertrifft traditionelle VertriebswegeSupermärkte/Verbrauchermärkte hielten im Jahr 2026 mit 54,2 % den größten Marktanteil im Afrika Katzenfutter-Markt, was ihre starke Rolle bei der Markensichtbarkeit, Wiederholungskäufen und der Sortimentstiefe widerspiegelt. Dieser Kanal wird durch ein stärkeres Kategorienmanagement in Südafrika, Ägypten und Marokko unterstützt. Der moderne Handel bleibt wichtig, da er Preisaktionen, Merchandising und One-Stop-Shopping kombiniert und dazu beiträgt, dass Katzenfutter im regulären Haushaltskorb verbleibt. Shoprite Holdings hat seine Position in Afrika im Jahr 2025 gestärkt, indem es eine von Tierärzten entwickelte Premium-Eigenmarke für Trocken-Katzen- und Hundefutter eingeführt hat, die in 144 Filialen und auf der Sixty60-Plattform erhältlich ist[2]. Dieser Schritt zeigt, wie große Einzelhändler Eigenmarken nutzen können, um gleichzeitig Margen aufzubauen und die Kategorienteilnahme zu erhöhen.
Die Afrika Katzenfutter-Marktgröße für den Online-Kanal soll bis 2032 mit einer CAGR von 10,3 % wachsen, was ihn im aktuellen Ausblick zum schnellsten Weg zum Markt macht. Dieses Wachstum spiegelt eine stärkere Nutzung von Same-Day-Delivery, App-basierter Nachbestellung und abonnementbasierter Bequemlichkeit in dichten Ballungsräumen wie Gauteng und der Westkap-Provinz wider. Online-Plattformen helfen formellen Verkäufern auch dabei, Inhaltsstoffe, Ernährungszwecke und Fütterungshinweise klarer zu erläutern als informelle Handelskanäle. Fachgeschäfte sind nach wie vor wichtig, da sie tiefere Premium- und Tierarztsortimente führen, während Convenience-Outlets kleinere, dringendere Einkäufe unterstützen. In der gesamten Afrika Katzenfutter-Branche gewinnt der Online-Vertrieb an Gewicht, nicht weil Geschäfte schwächer werden, sondern weil digitale Bestellungen in den am stärksten entwickelten Stadtmärkten zur einfachsten Möglichkeit für Wiederholungskäufe werden.

Geografische Analyse
Südafrika Katzenfutter-Markt
Südafrika hielt im Jahr 2026 mit 32,7 % den größten Marktanteil im Afrika Katzenfutter-Markt und ist mit einer prognostizierten CAGR von 10,0 % bis 2032 auch die am schnellsten wachsende Region. Südafrika spiegelt eine stärkere Formalisierung des Einzelhandels, höhere Ausgaben für Heimtierpflege und eine besser entwickelte Premiumkanalstruktur wider. Agrimark meldete zudem ein Wachstum von 28 % bei den Heimtiernahrungsverkäufen von 2021 bis 2025, was die Ansicht stützt, dass Wiederholungskäufe in Südafrika auch bei zunehmender Reife der Kategorie stark bleiben. Moderner Handel, Facheinzelhandel und E-Commerce funktionieren in Südafrika effektiver zusammen als anderswo auf dem Kontinent, weshalb das Land der wichtigste kommerzielle Anker des Afrika Katzenfutter-Marktes bleibt.
Nigeria und Kenia Katzenfutter-Markt
Nigeria und Kenia stechen als die Wachstumsmärkte mit der höchsten Priorität innerhalb der Gruppe „Übriges Afrika” hervor. Nigeria weist außerhalb wohlhabender städtischer Haushalte noch eine geringe Durchdringung mit kommerziellem Katzenfutter auf, doch der Einfluss der Tiermedizin ist ungewöhnlich stark: 69 % der Tierhalter nehmen tierärztliche Versorgung in Anspruch und 38 % kaufen Heimtiernahrung über Tierkliniken. Das ist bedeutsam, weil klinikgesteuerter Einkauf Premiumisierung und therapeutische Ernährung unterstützt, noch bevor eine breite Formalisierung des Einzelhandels abgeschlossen ist. Kenia entwickelt sich auf einem anderen Weg, wobei lokale Produktion dazu beiträgt, die Verfügbarkeit und Versorgungskontinuität zu verbessern. Loop Pet Food brachte im Dezember 2025 seine tilapiabasierte Produktlinie Samaki Crunch auf den Markt und hatte die Produktion an seinem Standort in Nairobi bereits auf 60 Tonnen pro Monat ausgeweitet, womit eine bedeutende Produktionsbasis für Ostafrika geschaffen wurde.
Nordafrika Katzenfutter-Markt
Nordafrika entwickelt sich zu einer wichtigen sekundären Wachstumszone im Afrika Katzenfutter-Markt, angeführt hauptsächlich von Ägypten und Marokko. In den größeren Städten Ägyptens ist eine stärkere Katzenhaltung in Haushalten mit Wohnungen zu beobachten, was Trocken- und Premium-Nassfutter sowie zielgerichtete städtische Einzelhandelsformate begünstigt. Marokko hat zudem den regulatorischen Rahmen für Einsatzstoffe verbessert und 2024 einen formellen Kodex für die Einfuhr von Tiermehl zur Verwendung in der Heimtiernahrungsproduktion erlassen. Algerien ist trotz hoher Heimtierhaltung in Haushalten im Bereich kommerzielles Katzenfutter noch wenig erschlossen, was auf Handels- und Einzelhandelshemmnisse statt auf eine schwache Verbrauchernachfrage hindeutet. Die Afrikanische Kontinentale Freihandelszone (AfCFTA) sollte langfristig den innerafrikanischen Handel mit fertigem Katzenfutter erleichtern, was südafrikanischen und anderen regionalen Herstellern helfen könnte, ihre Reichweite auf weitere Märkte auszudehnen.
Wettbewerbslandschaft
Marktkonzentration
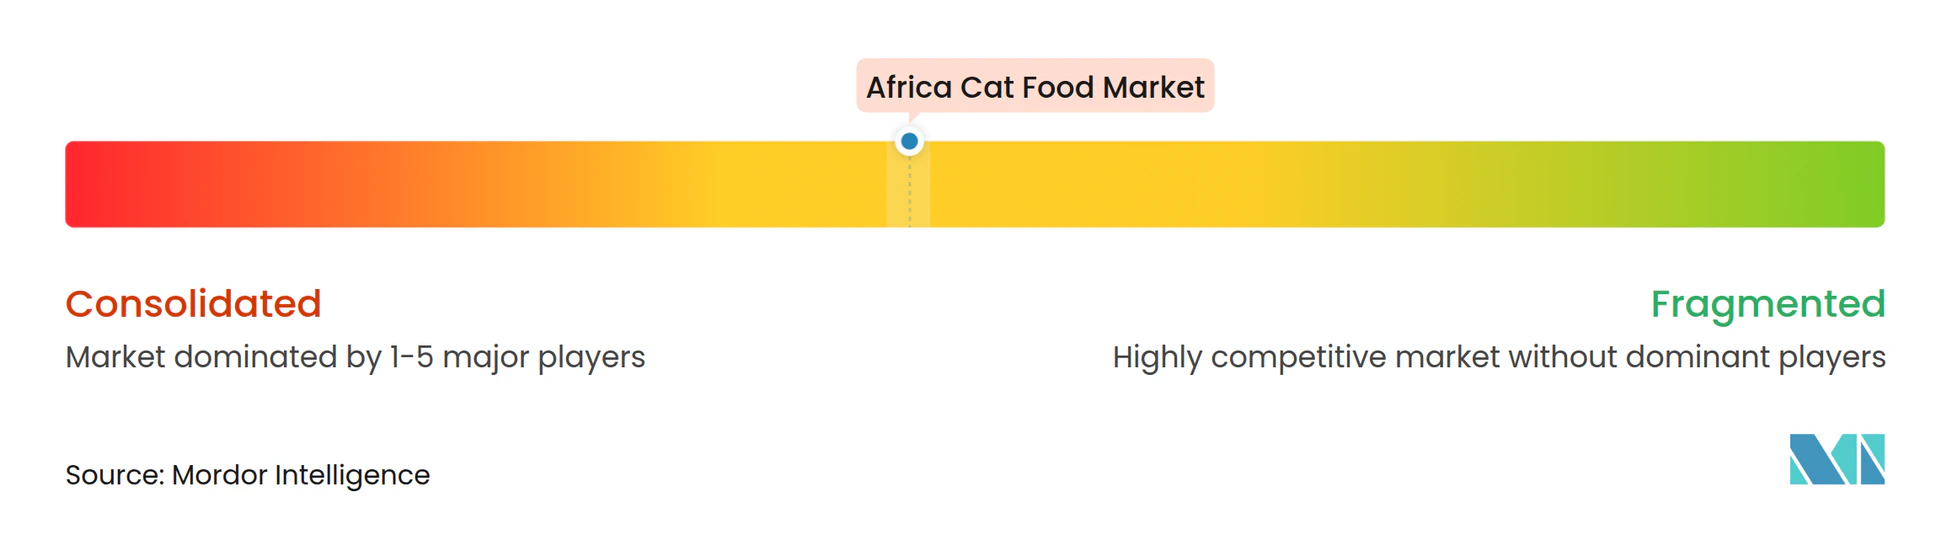
Der Afrika Katzenfutter-Markt ist im Jahr 2026 mäßig konzentriert, wobei Mars, Incorporated, Nestlé S.A., The J.M. Smucker Company, General Mills, Inc. und Affinity Petcare, S.A. diese Unternehmen stark auf Tierarztbeziehungen, Premium-Regalpositionierung und Formulierungsglaubwürdigkeit angewiesen sind, anstatt auf eine breite, preisgünstige Distribution. Ihr stärkster Vorteil liegt in Südafrika, wo organisierter Einzelhandel und Kliniknetzwerke Markenempfehlungen und Wiederholungskäufe aufrechterhalten können. Dieser Teil des Afrika Katzenfutter-Marktes ist für Niedrigpreisanbieter schwerer zu stören, da klinische Botschaften und Vertrauen wichtiger sind als der Preis allein.
Mars, Incorporated hat seine Premium-Versorgungsposition durch eine Investition von 1 Milliarde EUR (1,17 Milliarden USD) in europäische Einrichtungen in Frankreich, Polen und Spanien für 2025 und 2026 gestärkt, was Premium-Kapazitäten und Royal Canin SAS-Formulierungen unterstützt, die globale Märkte, einschließlich Afrika-gebundener Volumina, beliefern. Shoprite Holdings verfolgt einen anderen Weg, indem es im Massenpremiumberreich durch Petshop Science Eigenmarkenstärke aufbaut, was ihm eine bessere Kontrolle über Preisgestaltung, Platzierung und Kundenbindung gibt. United Petfood Group B.V. und VAFO Group a.s. bleiben ebenfalls durch distributor-geführte und Eigenmarken-Versorgungsmodelle relevant, die nicht von einer starken direkten Einzelhandelsmarke in jedem afrikanischen Markt abhängen. Dies hält das mittlere Segment des Afrika Katzenfutter-Marktes wettbewerbsfähiger und weniger von einigen wenigen globalen Markeninhabern dominiert. Es bedeutet auch, dass die Flexibilität der Lieferkette genauso wichtig sein kann wie die verbraucherorientierte Markenbekanntheit.
Lokale und regionale Hersteller gewinnen an Relevanz, wo globale Unternehmen mit höheren Logistikkosten oder schwächerer Marktdurchdringung konfrontiert sind. Montego Pet Nutrition in Südafrika und Loop Pet Food in Kenia zeigen, dass lokale Beschaffung und kürzere Vorlaufzeiten in ausgewählten Märkten einen bedeutenden Vorteil schaffen können. Der deutlichste Weißraum verbleibt in der funktionellen Ernährung und lebensabschnittsbezogenen Fütterung für Katzen, wo die Verbraucheraufklärung außerhalb Südafrikas noch im Entstehen begriffen ist. Marken, die frühzeitig in tierärztliche Öffentlichkeitsarbeit, organisierten Einzelhandelsplatzierungen und FEDIAF-konforme Ernährungspositionierung investieren, sollten eine stärkere langfristige Grundlage aufbauen[3]. Insgesamt wird der Afrika Katzenfutter-Markt nicht von einem oder zwei Unternehmen in der gesamten Region dominiert, aber die Marktführerschaft ist in höherwertigen Segmenten klarer als im Massenmarktsegment.
Marktführer der afrikanischen Katzenfutterbranche
-
Mars, Incorporated
-
Nestlé S.A.
-
The J.M. Smucker Company
-
General Mills, Inc.
-
Affinity Petcare, S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika Katzenfutter-Markt Unternehmen in diesem Bericht
- Mars, Incorporated
- Nestle S.A.
- Colgate-Palmolive Company
- RCL Foods Limited
- Hill's Pet Nutrition, Inc.
- Royal Canin SAS
- General Mills, Inc.
- The J.M. Smucker Company
- Schell and Kampeter, Inc.
- Affinity Petcare, S.A.
- Farmina Pet Foods S.p.A.
- United Petfood Group B.V.
- VAFO Group a.s.
- Monge and C. S.p.A.
- Heristo Aktiengesellschaft
Neueste Industrielle Entwicklungen in Afrika Katzenfutter-Markt
- Januar 2026: VAFO Group a.s. wurde in 3 unabhängige Einheiten umstrukturiert: VAFO Praha (Flaggschiffmarken Brit und Carnilove), VAFO Production (Produktionsanlagen in der Tschechischen Republik, Estland, Finnland und Polen) und VAFO Private Labels, um den strategischen Fokus zu schärfen und eine gezielte Expansion in Afrika, Westeuropa und international zu unterstützen.
- November 2025: Shoprite Holdings brachte eine von Tierärzten und Tierernährungswissenschaftlern entwickelte Premium-Eigenmarke für Trocken-Katzen- und Hundefutter unter der Marke Petshop Science in 144 südafrikanischen Filialen und auf der Sixty60-Schnelllieferplattform auf den Markt, die Lebensphasen vom Kätzchen bis zum Senior abdeckt.
- November 2025: Loop Pet Food brachte die tilapiabasierte Samaki Crunch-Reihe für Katzen und Hunde in Kenia auf den Markt und markierte damit eine bedeutende Produkt- und geografische Expansion als erster und einziger lokal produzierter Katzenfutterhersteller Ostafrikas. Das Unternehmen beliefert bereits Ruanda und signalisierte eine weitere ostafrikanische Expansion für 2026.
Umfang des Berichts über den afrikanischen Katzenfuttermarkt
Katzenfutter ist eine spezialisierte Ernährung, die so formuliert ist, dass sie den genauen Ernährungsbedarf von Hauskatzen erfüllt, die obligate Fleischfresser sind. Der Bericht über den afrikanischen Katzenfuttermarkt ist segmentiert nach Heimtiernahrungsprodukt (Futter, Heimtier-Nutrazeutika/Nahrungsergänzungsmittel, Heimtier-Snacks und tierärztliche Heimtierdiäten), Vertriebskanal (Convenience-Stores, Online-Kanal, Fachgeschäfte, Supermärkte/Hypermärkte und sonstige Kanäle) sowie Geografie (Südafrika und übriges Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Futter | Nach Unterprodukt | Trockenes Heimtierfutter | Nach Trocken-Unterprodukt | Kibbles |
| Sonstiges Trockenfutter | ||||
| Nasses Heimtierfutter | ||||
| Heimtier-Nutrazeutika/Nahrungsergänzungsmittel | Nach Unterprodukt | Milch-Bioaktivstoffe | ||
| Omega-3-Fettsäuren | ||||
| Probiotika | ||||
| Proteine und Peptide | ||||
| Vitamine und Mineralstoffe | ||||
| Sonstige Nutrazeutika | ||||
| Heimtier-Snacks | Nach Unterprodukt | Knusprige Snacks | ||
| Zahnpflege-Snacks | ||||
| Gefriergetrocknete und Jerky-Snacks | ||||
| Weiche und zähe Snacks | ||||
| Sonstige Snacks | ||||
| Tierärztliche Heimtierdiäten | Nach Unterprodukt | Dermatologische Diäten | ||
| Diabetes | ||||
| Verdauungsempfindlichkeit | ||||
| Adipositas-Diäten | ||||
| Mundpflege-Diäten | ||||
| Niere | ||||
| Harnwegserkrankungen | ||||
| Sonstige tierärztliche Diäten |
| Convenience-Stores |
| Online-Kanal |
| Fachgeschäfte |
| Supermärkte/Hypermärkte |
| Sonstige Kanäle |
| Südafrika |
| Übriges Afrika |
| Nach Heimtiernahrungsprodukt | Futter | Nach Unterprodukt | Trockenes Heimtierfutter | Nach Trocken-Unterprodukt | Kibbles |
| Sonstiges Trockenfutter | |||||
| Nasses Heimtierfutter | |||||
| Heimtier-Nutrazeutika/Nahrungsergänzungsmittel | Nach Unterprodukt | Milch-Bioaktivstoffe | |||
| Omega-3-Fettsäuren | |||||
| Probiotika | |||||
| Proteine und Peptide | |||||
| Vitamine und Mineralstoffe | |||||
| Sonstige Nutrazeutika | |||||
| Heimtier-Snacks | Nach Unterprodukt | Knusprige Snacks | |||
| Zahnpflege-Snacks | |||||
| Gefriergetrocknete und Jerky-Snacks | |||||
| Weiche und zähe Snacks | |||||
| Sonstige Snacks | |||||
| Tierärztliche Heimtierdiäten | Nach Unterprodukt | Dermatologische Diäten | |||
| Diabetes | |||||
| Verdauungsempfindlichkeit | |||||
| Adipositas-Diäten | |||||
| Mundpflege-Diäten | |||||
| Niere | |||||
| Harnwegserkrankungen | |||||
| Sonstige tierärztliche Diäten | |||||
| Nach Vertriebskanal | Convenience-Stores | ||||
| Online-Kanal | |||||
| Fachgeschäfte | |||||
| Supermärkte/Hypermärkte | |||||
| Sonstige Kanäle | |||||
| Nach Land | Südafrika | ||||
| Übriges Afrika | |||||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Afrika Katzenfutter-Markt bis 2032 erreichen?
Der Afrika Katzenfutter-Markt soll bis 2032 einen Wert von 411,0 Millionen USD erreichen, ausgehend von 270,46 Millionen USD im Jahr 2027 bei einer CAGR von 8,73 % über den Zeitraum 2027 bis 2032.
Welche Produktkategorie führt die Katzenfutternachfrage in Afrika an?
Futter ist die größte Kategorie mit einem Anteil von 78,5 % im Jahr 2026, da vollständige Trocken- und Nassdiäten die wichtigste kommerzielle Fütterungsoption in der gesamten Region bleiben.
Welcher Vertriebskanal wächst am schnellsten für Katzenfutter in Afrika?
Der Online-Kanal ist der am schnellsten wachsende Vertriebsweg mit einer prognostizierten CAGR von 10,3 % bis 2032, angetrieben durch stärkere App-basierte Bestellungen und Heimlieferungen in Großstädten.
Warum ist Südafrika für Katzenfutterlieferanten so wichtig?
Südafrika hielt im Jahr 2026 einen Anteil von 32,7 % und ist mit einer CAGR von 10,0 % auch die am schnellsten wachsende Region, unterstützt durch eine bessere Einzelhandelsinfrastruktur, eine stärkere Premiumnachfrage und formalisiertere Heimtierpflegekanäle.
Was schränkt die breitere Akzeptanz von verpacktem Katzenfutter in Afrika ein?
Preissensibilität, ungleichmäßiger Einzelhandelszugang, Kühlkettenlücken für Nassfutter und die Abhängigkeit von importierten Premium-Inputs verlangsamen weiterhin die Umstellung von Tischresten und informeller Fütterung.
Wie prägen tierärztliche Kanäle den Katzenfutterkauf in Afrika?
Der tierärztliche Einfluss wird immer wichtiger, insbesondere in Nigeria und Südafrika, da therapeutische und funktionelle Diäten auf Vertrauen, Diagnose und professioneller Empfehlung beruhen.