
Tamanho e Participação do Mercado de Sistemas de Inspeção por Imagem de Pás de Turbinas Eólicas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 515.25 Milhões de dólares |
| Tamanho do Mercado (2031) | 765.19 Milhões de dólares |
| Growth Rate (2026 - 2031) | 8.23 % |
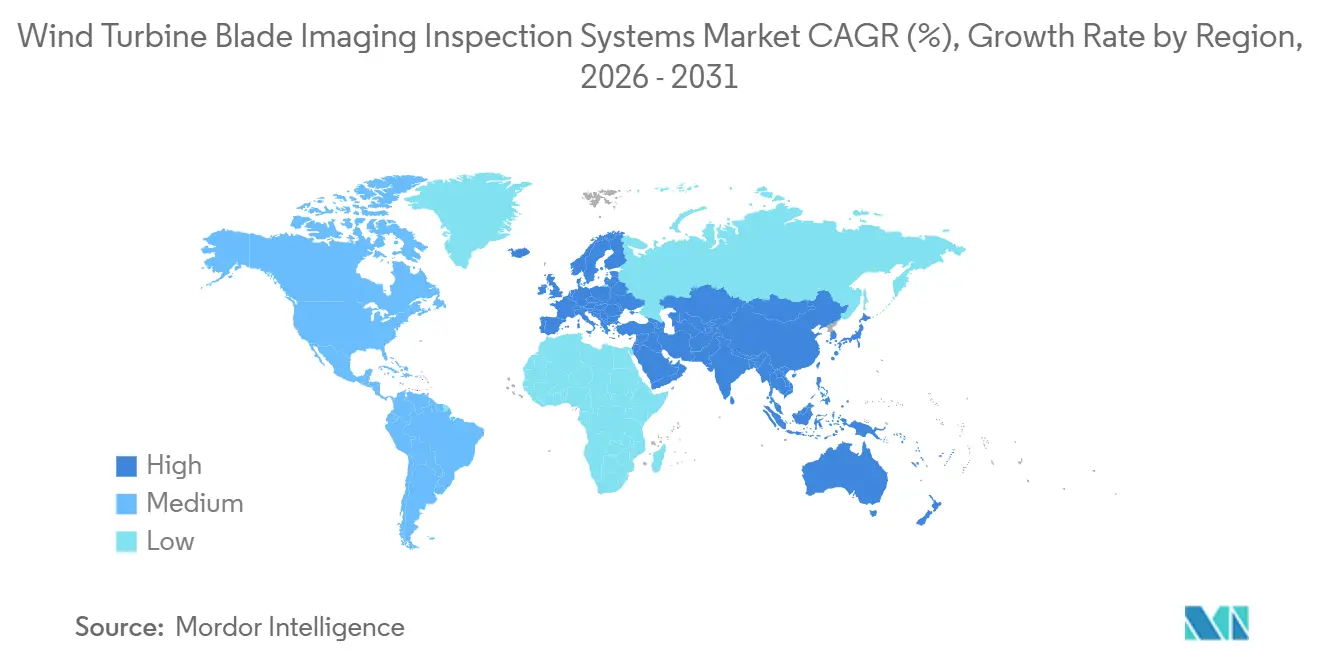
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
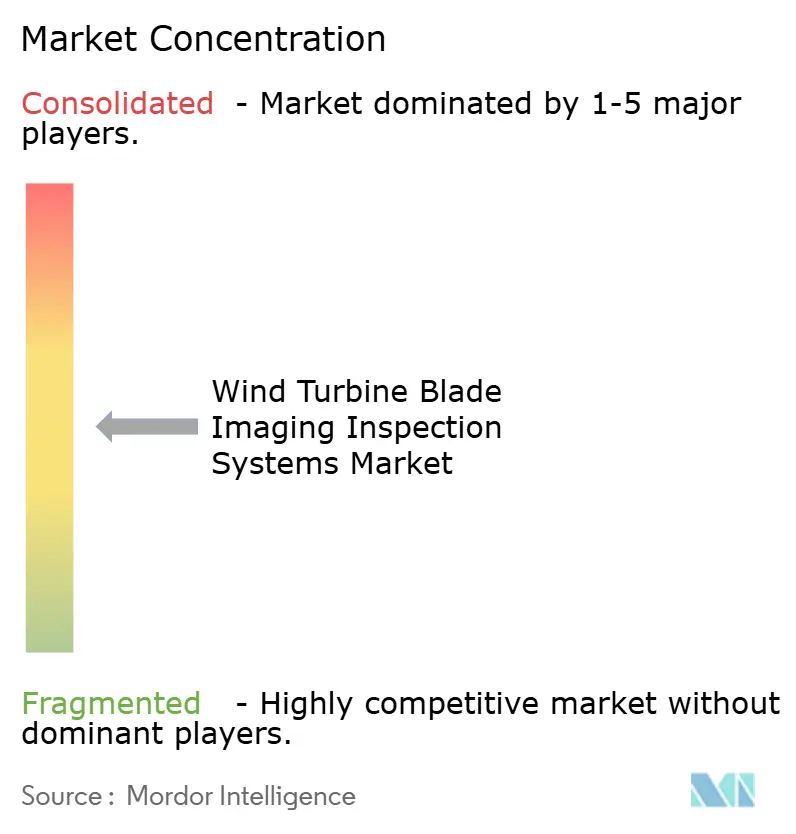
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas de Inspeção por Imagem de Pás de Turbinas Eólicas por Mordor Intelligence
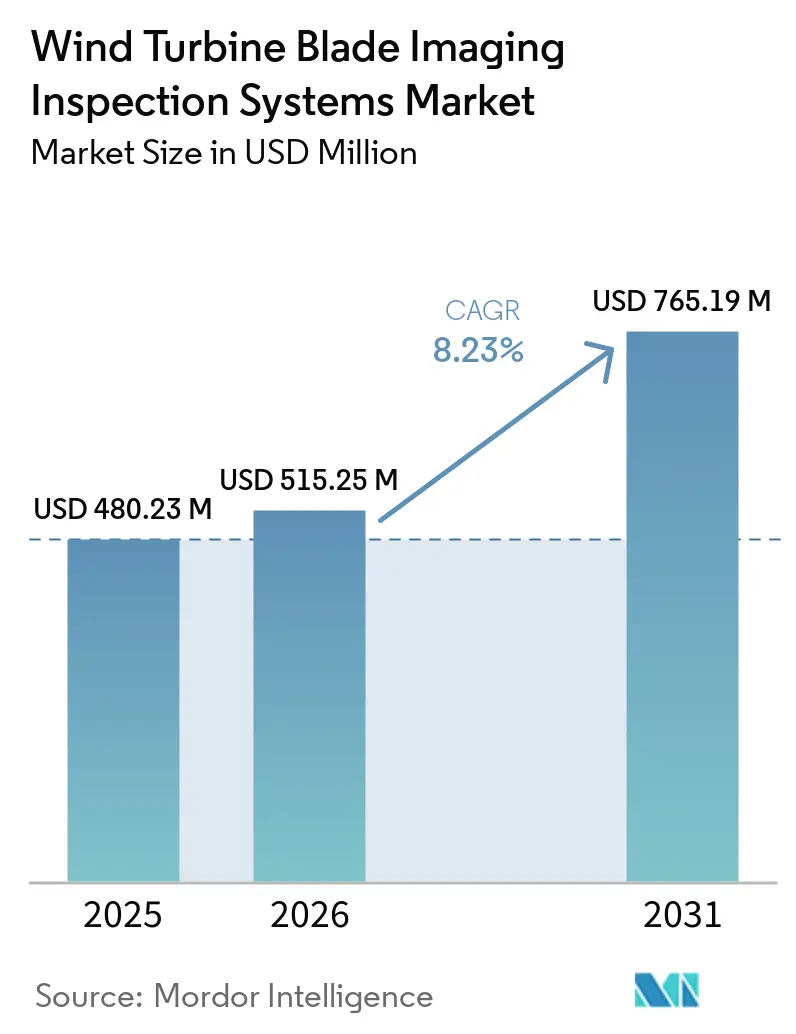
O tamanho do mercado de sistemas de inspeção por imagem de pás de turbinas eólicas foi de 515,25 milhões de USD em 2026 e está previsto para atingir 765,19 milhões de USD até 2031, a um CAGR de 8,23% no período de 2026 a 2031. A frota eólica instalada expandiu-se para mais de 1.245 GW em meados de 2025, o que ampliou a base de inspeção. Turbinas mais antigas necessitam de verificações de pás mais frequentes, à medida que erosão, delaminação, defeitos na linha de colagem e danos na zona de raiz tornam-se mais prováveis. Os operadores estão prolongando a vida útil dos ativos, o que torna os dados de condição relevantes para decisões de manutenção e investimento. Projetos offshore exigem inspeções mais especializadas, pois o acesso, as condições climáticas e o movimento da plataforma complicam o trabalho em campo. Os fornecedores estão respondendo com voos automatizados, rastreadores internos, cargas úteis multissensor e análises que convertem registros de imagens repetíveis em ações de manutenção.
Principais Conclusões do Relatório
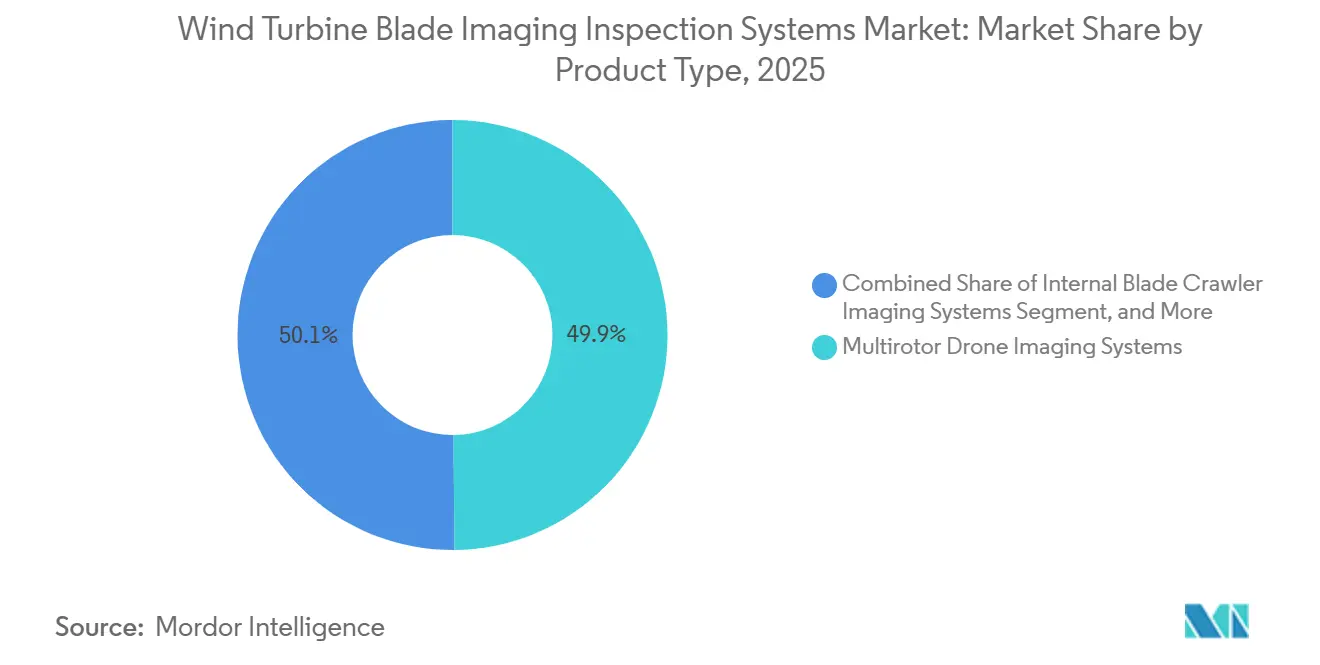
- Por tipo de produto, os Sistemas de Imagem com Drones Multirrotores detinham 49,85% da participação do mercado de sistemas de inspeção por imagem de pás de turbinas eólicas em 2025, enquanto os Sistemas de Imagem com Rastreadores Internos de Pás estão projetados para expandir a um CAGR de 9,67% até 2031.
- Por tecnologia de sensor, os Sensores Ópticos RGB e de Alta Resolução representavam 41,30% da participação do mercado de sistemas de inspeção por imagem de pás de turbinas eólicas em 2025, enquanto os Sensores LiDAR devem expandir a um CAGR de 9,72% até 2031.
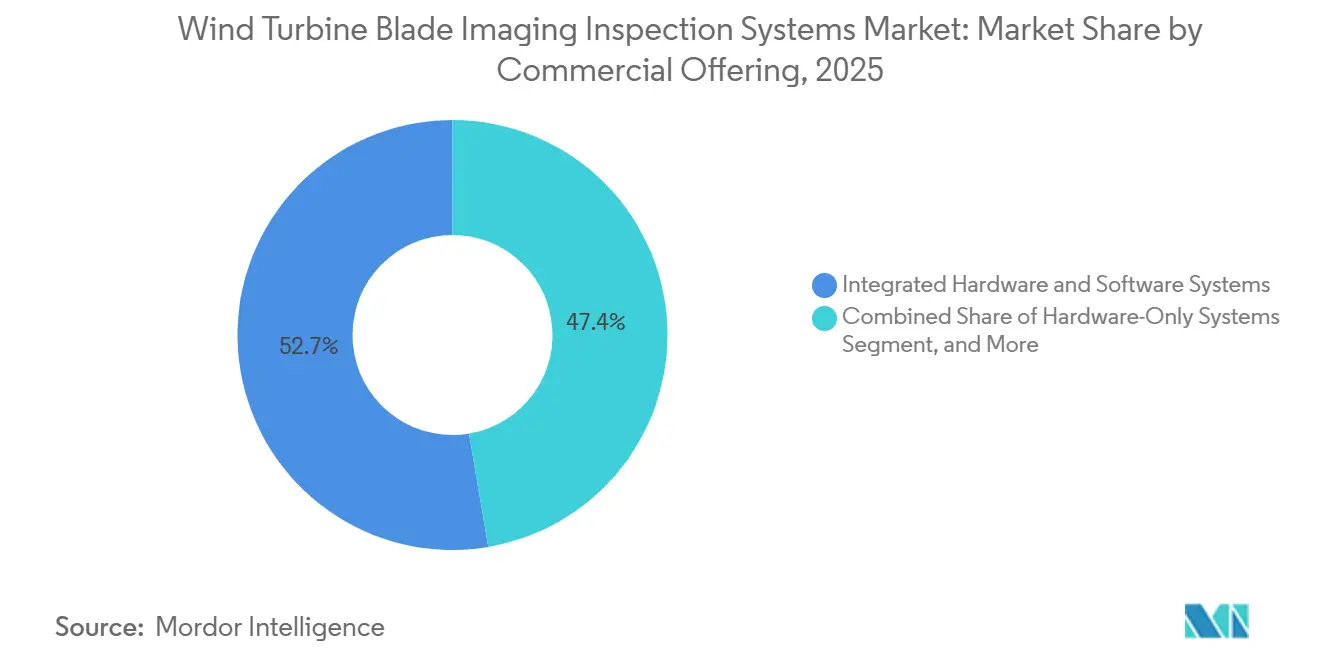
- Por oferta comercial, os Sistemas Integrados de Hardware e Software detinham 52,65% de participação em 2025, enquanto as Plataformas de Software de Inspeção e Análise estão projetadas para avançar a um CAGR de 9,83% até 2031.
- Por usuário final, Proprietários de Parques Eólicos, Operadores, Concessionárias e Produtores Independentes de Energia representavam 46,90% da demanda em 2025, enquanto os Prestadores de Serviços Independentes estão previstos para expandir a um CAGR de 9,64% até 2031.
- Por geografia, a Europa detinha 36,45% de participação em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 9,81% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Inspeção por Imagem de Pás de Turbinas Eólicas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Frotas de Turbinas Eólicas em Envelhecimento | +2.4% | Global, com maior concentração na Europa Ocidental e América do Norte | Médio Prazo (2 a 4 Anos) |
| Crescente Complexidade das Inspeções Offshore | +1.8% | Mar do Norte, incluindo Reino Unido, Alemanha, Dinamarca e Países Baixos, e mercados offshore da Ásia-Pacífico | Longo Prazo (≥ 4 Anos) |
| Adoção de Reconhecimento de Defeitos Assistido por Inteligência Artificial | +1.4% | Global, com adoção antecipada na Europa e América do Norte | Curto Prazo (≤ 2 Anos) |
| Demanda por Redução do Tempo de Inatividade das Turbinas | +1.0% | Global, com maior intensidade nos mercados com foco offshore | Curto Prazo (≤ 2 Anos) |
| Transição para Registros Digitais Repetíveis de Pás | +0.7% | Europa, América do Norte e China | Médio Prazo (2 a 4 Anos) |
| Crescente Necessidade de Imagem Interna de Pás | +0.5% | Global, com uso crescente na Alemanha, Reino Unido e projetos offshore da Ásia-Pacífico | Médio Prazo (2 a 4 Anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Frotas de Turbinas Eólicas em Envelhecimento
A capacidade eólica instalada global superou 1.245 GW em meados de 2025 e expandiu a uma taxa anual de 13,5%.[1]Associação Mundial de Energia Eólica, "Relatório Semestral da WWEA 2025: Crescimento Global da Energia Eólica," WWEA, wwindea.org. Muitas turbinas onshore instaladas entre 2005 e 2015 atingiram uma idade em que a degradação das pás, incluindo erosão da borda de ataque e delaminação subsuperficial, requer maior atenção. A erosão da borda de ataque pode reduzir a eficiência aerodinâmica após 5 a 8 anos, e os danos podem se acelerar após 10 anos. Parques eólicos na Alemanha, Dinamarca e no Centro-Oeste dos EUA tinham idades médias acima de 12 anos. O mercado de sistemas de inspeção por imagem de pás de turbinas eólicas se beneficia porque os operadores utilizam dados de levantamento e rastreadores para apoiar decisões de extensão de vida útil. Essa prática posiciona os registros de inspeção ao lado de avaliações de vida útil remanescente, planejamento financeiro e planejamento de manutenção, em vez de tratá-los apenas como documentação de conformidade.
Crescente Complexidade das Inspeções Offshore
Os custos de inspeção offshore por turbina eram 2,5 a 3,5 vezes mais altos do que os serviços onshore comparáveis no mercado de sistemas de inspeção por imagem de pás de turbinas eólicas em 2026. O acesso marítimo, a estabilização de equipamentos, a logística de embarcações, o movimento da plataforma e as janelas climáticas limitadas aumentam o trabalho necessário no mar. O trabalho com acesso por corda pode levar de 6 a 10 horas ou vários dias para uma turbina flutuante.[2]X. Lin et al., "CEA-DETR: Um Método Baseado em Fusão de Características Multiescala para Detecção de Defeitos na Superfície de Pás de Turbinas Eólicas," Sensors, mdpi.com. A capacidade offshore do Mar do Norte superou 32 GW em 2025, sustentando a demanda por trabalhos de inspeção de maior valor. Plataformas flutuantes exigem sistemas de voo com VANTs que considerem o movimento do casco. Essa necessidade favorece fornecedores capazes de combinar compensação de movimento do casco, controle de voo, imageamento e experiência operacional offshore no mercado de sistemas de inspeção por imagem de pás de turbinas eólicas.
Adoção de Reconhecimento de Defeitos Assistido por Inteligência Artificial
O reconhecimento assistido por inteligência artificial transfere o esforço do analista da revisão de cada imagem para a revisão de exceções. O RCS-YOLOv8 registrou 90,3% de mAP e 87,5% de recall em 7 classes de defeitos de pás em 2026. O CEA-DETR atingiu 89,4% de mAP@50, reduzindo o custo computacional em 20,1%, o que suporta o uso embarcado em drones. Uma abordagem híbrida CNN-GRU alcançou 95,67% de precisão na classificação de gravidade de defeitos.[3]R. Pratt et al., "Estrutura Híbrida CNN-GRU para Classificação de Defeitos em Pás de Turbinas Eólicas e Avaliação de Gravidade Orientada por Dados para Manutenção Preditiva," Discover Applied Sciences, link.springer.com. Arquivos de inspeção rotulados maiores podem melhorar o treinamento de modelos, a avaliação de gravidade e a confiabilidade dos modelos, criando uma vantagem duradoura para fornecedores estabelecidos. O mercado de sistemas de inspeção por imagem de pás de turbinas eólicas, portanto, atribui maior valor a dados rotulados e à classificação confiável de defeitos.
Demanda por Redução do Tempo de Inatividade das Turbinas
O tempo de inatividade para inspeção gera perda de receita de geração e acrescenta custos de mobilização. A RES Digital Solutions lançou o Smart Pilot para inspeção em uma única parada de turbina. A RES declarou que o software reduziu significativamente o tempo de inspeção em comparação com os métodos convencionais e operou em hardware DJI padrão. A Quali Drone e a RWE concluíram uma inspeção offshore autônoma com turbinas em operação e pás em rotação. Pesquisas indicaram que a inspeção por drone poderia reduzir o tempo de inspeção por turbina de várias horas para menos de uma hora, detectando uma alta proporção de defeitos. Um trabalho mais rápido suporta inspeções mais frequentes e torna os métodos automatizados mais relevantes em todo o mercado de sistemas de inspeção por imagem de pás de turbinas eólicas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Aprovação para Operações Além da Linha de Visão | -1.6% | América do Norte, União Europeia e Reino Unido | Médio Prazo (2 a 4 Anos) |
| Degradação da Qualidade de Imagem em Condições Climáticas Adversas | -1.0% | Mercados offshore, Ásia-Pacífico exposta a tufões e corredores de alta altitude na América do Sul | Curto Prazo (≤ 2 Anos) |
| Escassez de Analistas Qualificados de Dados de Pás | -0.7% | Global, particularmente nos mercados da América do Sul e Ásia-Pacífico em rápida expansão | Longo Prazo ( 4 Anos) |
| Taxonomias de Defeitos Fragmentadas e Padrões de Dados | -0.5% | Global, particularmente em contratos transfronteiriços | Longo Prazo (≥ 4 Anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Aprovação para Operações Além da Linha de Visão
As operações rotineiras além da linha de visão são importantes para programas de inspeção remota e offshore. A FAA publicou sua proposta de regra Parte 108 em 7 de agosto de 2025, sob a Ordem Executiva 14307. A abordagem proposta utiliza requisitos baseados em desempenho, mas a regra permanecia sob revisão da Casa Branca em setembro de 2026. Os operadores, portanto, continuaram a depender de isenções caso a caso nos Estados Unidos. A Autoridade de Aviação Civil do Reino Unido introduziu uma política de ambiente aéreo atípico para inspeções de infraestrutura por drones. Essas políticas estão em desenvolvimento, mas ainda não fornecem uma base operacional previsível para programas de grandes frotas no mercado de sistemas de inspeção por imagem de pás de turbinas eólicas.
Degradação da Qualidade de Imagem em Condições Climáticas Adversas
Ventos fortes, precipitação e spray marinho podem limitar o desempenho do imageamento óptico e infravermelho. O padrão chinês T/CES 315-2024 estabeleceu 8 m/s como a velocidade máxima do vento ambiente para inspeção de pás por VANT. O padrão exclui operações em chuva ou neve, criando limites operacionais para o mercado de sistemas de inspeção por imagem de pás de turbinas eólicas. Revestimentos de pás desgastados também podem alterar a emissividade térmica e enfraquecer os sinais de delaminação. Métodos de fusão de duplo espectro estão em desenvolvimento para melhorar o diagnóstico de defeitos. Até que sistemas para todas as condições climáticas sejam amplamente utilizados, as janelas climáticas limitarão o rendimento das inspeções no mercado de sistemas de inspeção por imagem de pás de turbinas eólicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Sistemas Multirrotores Lideram Enquanto Rastreadores Ganham Atenção
Os Sistemas de Imagem com Rastreadores Internos de Pás estão projetados para expandir a um CAGR de 9,67% de 2026 a 2031. Seu papel reflete a necessidade de avaliar condições estruturais que não são visíveis pelo exterior da pá. As plataformas de rastreadores podem usar câmeras de alta resolução, LiDAR 3D e iluminação interna para registrar rachaduras na alma de cisalhamento, falhas na linha de colagem e danos na raiz. A Aerones introduziu o Crawler Gen 3 em dezembro de 2025, com cobertura de até 90% do interior da pá, uma câmera 5K de 360° e uma lente de 61MP para a zona de raiz. O projeto InInspekt lançou um protótipo autônomo de rastreador multissensor em fevereiro de 2026 para detecção de defeitos internos.
Os Sistemas de Imagem com Drones Multirrotores detinham 49,85% de participação em 2025. Sua posição no mercado de sistemas de inspeção por imagem de pás de turbinas eólicas reflete seu uso como o primeiro método de inspeção em diferentes alturas de cubo e designs de pás. Eles fornecem ampla cobertura externa no mercado de sistemas de inspeção por imagem de pás de turbinas eólicas sem os requisitos de tempo e acesso do trabalho com corda. Os sistemas de Asa Fixa e VTOL atendem missões de levantamento mais longas em grandes parques offshore onde o alcance por carga importa, enquanto sistemas fixos, terrestres, de escalada e de contato atendem testes de continuidade e outras tarefas que necessitam de contato físico próximo do sensor. A Cornis recebeu certificação para operar o Voliro T em maio de 2025, utilizando sensores ópticos, LiDAR e de continuidade elétrica durante uma única implantação.


Por Tecnologia de Sensor: Sensores Ópticos Mantêm o Papel Instalado Mais Amplo
Os Sensores LiDAR estão projetados para avançar a um CAGR de 9,72% de 2026 a 2031. Seu crescimento está relacionado à necessidade de geometria 3D precisa em simulações de fadiga. A IEC 61400-23 Ed.4, publicada em maio de 2026, exigiu validação de simulação de fadiga baseada em gêmeo digital para certificação de tipo de pá offshore. O requisito se aplica a submissões de certificação após o terceiro trimestre de 2026. Plataformas equipadas com LiDAR podem fornecer entradas de geometria com maior precisão do que a reconstrução fotogramétrica.
Os Sensores Ópticos RGB e de Alta Resoluço representavam 41,30% de participação em 2025. O imageamento óptico se alinha estreitamente com as práticas de inspeção visual utilizadas pelas equipes de operações e manutenção. Também fornece uma base de custo de hardware mais baixa do que vários métodos de sensoriamento alternativos. Os Sensores Térmicos e Infravermelhos identificam delaminação subsuperficial por meio de diferenças de assinatura de calor que câmeras ópticas não conseguem detectar, enquanto ferramentas ultrassônicas, de arranjo em fase e de shearografia atendem atribuições que requerem validação de integridade para seguradoras ou credores. Sensores de continuidade elétrica e condutividade suportam avaliações do sistema de proteção contra raios no mercado de sistemas de inspeção por imagem de pás de turbinas eólicas sob os requisitos da IEC 61400-24.
Por Oferta Comercial: Fluxos de Trabalho Integrados Lideram, Plataformas de Análise Expandem Mais Rapidamente
Os Sistemas Integrados de Hardware e Software detinham 52,65% do segmento de oferta comercial em 2025. Os operadores frequentemente preferem um único fornecedor capaz de gerenciar inspeção, transferência de dados e análise. A SkySpecs conecta informações de inspeção com SCADA, monitoramento de condição e análises financeiras por meio de sua plataforma Horizon. A abordagem pode tornar o relacionamento com o fornecedor mais persistente ao longo dos ciclos de inspeção. Também oferece aos proprietários de ativos no mercado de sistemas de inspeção por imagem de pás de turbinas eólicas um caminho mais claro das imagens de campo para o planejamento de manutenção.
As Plataformas de Software de Inspeção e Análise devem expandir a um CAGR de 9,83% até 2031. O mercado de sistemas de inspeção por imagem de pás de turbinas eólicas está migrando para assinaturas de análise à medida que os operadores atribuem maior peso a registros de inspeção estruturados. Aeronaves DJI padrão agora podem suportar aplicações especializadas, como demonstrado pelo Smart Pilot. Isso pressiona os fornecedores cuja oferta se limita ao hardware, em vez de software de fluxo de trabalho, gestão de dados e saídas de diagnóstico. Sistemas somente de hardware permanecem relevantes para operadores com pilotos e equipes analíticas internas, enquanto modelos de inspeção como serviço permitem que prestadores independentes absorvam os custos de equipamento e cobrem por pá avaliada.
Por Usuário Final: Proprietários de Ativos Detêm a Maior Base de Demanda
Proprietários de Parques Eólicos, Operadores, Concessionárias e Produtores Independentes de Energia representavam 46,90% da demanda de usuários finais em 2025. Essas organizações são responsáveis pela integridade das pás ao longo da vida operacional de um ativo. Os termos de financiamento de projetos podem exigir avaliações documentadas de condição. Sua aquisição de inspeção está, portanto, vinculada a cronogramas de manutenção e obrigações de financiamento. Esse grupo de clientes permanece central para a demanda recorrente no mercado de sistemas de inspeção por imagem de pás de turbinas eólicas e sua base de serviços de inspeção.
Os Prestadores de Serviços Independentes estão previstos para expandir a um CAGR de 9,64% até 2031. O trabalho multissensor cria espaço para especialistas capazes de gerenciar portfólios para vários proprietários. A Nearthlab e a ONYX Insight firmaram parceria para oferecer inspeção autônoma por drone com análises de manutenção preditiva na América do Norte. Os fabricantes utilizam ferramentas de inspeção durante verificações de qualidade na produção e aceitação no comissionamento, enquanto empresas de engenharia, aquisição e construção adquirem inspeções em marcos do projeto. Seguradoras, organizações de certificação e instituições de pesquisa também utilizam esses sistemas para sinistros, validação e conjuntos de dados de treinamento de modelos.
Análise Geográfica
A Europa detinha 36,45% de participação em 2025. A frota offshore concentrada no Mar do Norte da região sustentou o mercado de sistemas de inspeção por imagem de pás de turbinas eólicas com custos de serviço mais elevados do que os locais onshore comparáveis no Reino Unido, Alemanha, Dinamarca, Países Baixos e Bélgica. O programa RePowerEU tem como meta 510 GW de energia renovável até 2030, apoiando as necessidades de inspeção de novos ativos e frotas mais antigas que se aproximam do limiar de 20 anos de vida útil de projeto. A IEC 61400-5:2020/AMD1:2025 e a IEC 61400-23 Ed.4 reforçaram o foco em testes de pás e validação de gêmeo digital.
A Ásia-Pacífico está projetada para expandir a um CAGR de 9,81% de 2026 a 2031. A escala da China em energia eólica onshore e offshore sustenta a demanda, e suas diretrizes de extensão de vida útil de março de 2025 exigiram manutenção preventiva baseada em condição para parques eólicos qualificados. As diretrizes se aplicaram à grande base instalada do país comissionada antes de 2018. A China também publicou a T/SXKJFW 571-2026 em junho de 2026 para detecção de resistência baseada em VANT em pás de turbinas eólicas. O Japão e a Coreia do Sul estão desenvolvendo programas offshore à medida que a aquisição de energia eólica flutuante avança, enquanto os mercados da ASEAN, sensíveis a preços, favorecem serviços escaláveis liderados por software.
A América do Norte combina uma frota onshore envelhecida nos EUA, incluindo parques do Centro-Oeste com média acima de 12 anos, com novos projetos offshore na Costa Leste que requerem verificações regulares de condição. A América do Sul, liderada pelo Brasil e pela Argentina, tem demanda vinculada a metas de energia renovável e corredores de alto fator de capacidade. Métodos de inspeção eficientes e de baixa logística são relevantes onde o acesso é difícil e os corredores de vento têm altos fatores de capacidade. O Oriente Médio e a África permanecem em estágio mais inicial de desenvolvimento, com projetos na Arábia Saudita, nos Emirados Árabes Unidos (EAU), na Turquia e na África do Sul. A exposição à radiação ultravioleta, ao spray salino e às variações extremas de temperatura podem aumentar as necessidades de avaliação de revestimento e favorecer cargas úteis de sensores calibradas para esses ambientes.

Cenário Competitivo
O mercado de sistemas de inspeção por imagem de pás de turbinas eólicas é moderadamente consolidado entre fornecedores de tecnologia especializados. Arquivos proprietários de imagens de pás podem se tornar mais valiosos à medida que produzem dados de treinamento ao longo de inspeções repetidas. A SkySpecs reportou uma base de inspeção acima de 270.000 turbinas em 125 clientes globais quando captou 20 milhões de USD em março de 2025. Os fornecedores buscam integrar análises com hardware amplamente disponível, estabelecer acordos de longo prazo com proprietários de ativos e adicionar tipos de sensores para um fluxo de trabalho de inspeção combinado. Essas abordagens suportam a coleta recorrente de dados e ajudam a manter os relacionamentos com clientes, enquanto a atividade estratégica também se concentra em sistemas capazes de avaliar o interior das pás.
A Aerones lançou o Crawler Gen 3 em dezembro de 2025, adicionando LiDAR 3D e iluminação LED adaptativa ao seu equipamento de inspeção interna. A InInspekt apresentou seu projeto autônomo de rastreador em fevereiro de 2026, combinando sensores LiDAR, IMU, visuais e termográficos. A RES Digital Solutions introduziu o Smart Pilot em junho de 2026, utilizando hardware DJI padrão para captura automatizada de dados. Esses movimentos mostram que o mercado de sistemas de inspeção por imagem de pás de turbinas eólicas inclui diagnósticos internos, integração de hardware, captura de dados e abordagens focadas em software.
Desenvolvedores de inteligência artificial podem ingressar por meio de software de análise sem possuir aeronaves, enquanto fabricantes de drones podem fornecer a estrutura para fluxos de trabalho especializados e modelos de defeitos. A classificação embarcada pode encurtar o intervalo entre a coleta de dados e a avaliação, e os sistemas de rastreadores podem desafiar os especialistas em drones externos porque examinam danos internos. Os novos requisitos de certificação IEC também criam um motivo para que plataformas com capacidade LiDAR sejam adotadas ou atualizadas. Uma pontuação de concentração de mercado de 5 reflete um nível especializado moderadamente concentrado, mas nenhuma participação combinada dos principais players foi fornecida e empresas regionais de hardware e análise ainda competem em nichos distintos.
Líderes do Setor de Sistemas de Inspeção por Imagem de Pás de Turbinas Eólicas
-
SkySpecs Inc.
-
Clobotics Corporation
-
Cyberhawk Innovations Limited
-
Sulzer & Schmid Laboratories AG
-
Nearthlab Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: O Smart Pilot foi lançado pela RES Digital Solutions para inspeção automatizada de pás eólicas em uma única parada de turbina. A plataforma funcionou em hardware DJI padrão e reduziu o tempo de inspeção em 25% em comparação com os métodos convencionais.
- Maio de 2026: A IEC 61400-23 Ed.4 foi publicada em 14 de maio de 2026. O padrão tornou obrigatória a validação de simulação de fadiga baseada em gêmeo digital para submissões de certificação de tipo de pá offshore após o terceiro trimestre de 2026.
- Fevereiro de 2026: O consórcio InInspekt lançou um rastreador autônomo interno de pás. Ele integrou sensores LiDAR, IMU, visuais e termográficos, além de fusão de dados orientada por inteligência artificial para detecção de defeitos internos.
- Janeiro de 2026: A Quali Drone, a RWE e parceiros concluíram inspeções autônomas offshore de pás com turbinas em operação e pás em rotação. A demonstração eliminou o tempo de inatividade planejado do ciclo de inspeção.


Escopo do Relatório Global do Mercado de Sistemas de Inspeção por Imagem de Pás de Turbinas Eólicas
O Mercado de Sistemas de Inspeção por Imagem de Pás de Turbinas Eólicas refere-se ao setor focado em tecnologias e sistemas de inspeção baseados em imageamento utilizados para avaliar a condição, a integridade estrutural e o desempenho das pás de turbinas eólicas ao longo de seu ciclo de vida.
O Relatório do Mercado de Sistemas de Inspeção por Imagem de Pás de Turbinas Eólicas é Segmentado por Tipo de Produto (Sistemas de Imagem com Drones Multirrotores, Sistemas de Imagem de Asa Fixa e VTOL, Sistemas de Imagem Fixos e Terrestres, Sistemas de Imagem com Rastreadores Internos de Pás, Sistemas de Imagem com Robôs Externos de Escalada e Contato, e Outros Tipos de Produto), Tecnologia de Sensor (Sensores Ópticos RGB e de Alta Resolução, Sensores Térmicos e Infravermelhos, Sensores LiDAR, Sensores Ultrassônicos e de Arranjo em Fase, Sensores de Continuidade Elétrica e Condutividade, e Sensores de Shearografia e Outros Sensores de Ensaio Não Destrutivo), Oferta Comercial (Sistemas Integrados de Hardware e Software, Sistemas Somente de Hardware, Plataformas de Software de Inspeção e Análise, e Outras Ofertas Comerciais), Usuário Final (Proprietários de Parques Eólicos, Operadores, Concessionárias e Produtores Independentes de Energia, Prestadores de Serviços Independentes, Fabricantes de Turbinas Eólicas, Empresas de Engenharia, Aquisição e Construção, e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Sistemas de Imagem com Drones Multirrotores |
| Sistemas de Imagem de Asa Fixa e VTOL |
| Sistemas de Imagem Fixos e Terrestres |
| Sistemas de Imagem com Rastreadores Internos de Pás |
| Sistemas de Imagem com Robôs Externos de Escalada e Contato |
| Outros Tipos de Produto |
| Sensores Ópticos RGB e de Alta Resolução |
| Sensores Térmicos e Infravermelhos |
| Sensores LiDAR |
| Sensores Ultrassônicos e de Arranjo em Fase |
| Sensores de Continuidade Elétrica e Condutividade |
| Sensores de Shearografia e Outros Sensores de Ensaio Não Destrutivo |
| Sistemas Integrados de Hardware e Software |
| Sistemas Somente de Hardware |
| Plataformas de Software de Inspeção e Análise |
| Outras Ofertas Comerciais |
| Proprietários de Parques Eólicos, Operadores, Concessionárias e Produtores Independentes de Energia |
| Prestadores de Serviços Independentes |
| Fabricantes de Turbinas Eólicas |
| Empresas de Engenharia, Aquisição e Construção |
| Outros Usuários Finais |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tipo de Produto | Sistemas de Imagem com Drones Multirrotores | ||
| Sistemas de Imagem de Asa Fixa e VTOL | |||
| Sistemas de Imagem Fixos e Terrestres | |||
| Sistemas de Imagem com Rastreadores Internos de Pás | |||
| Sistemas de Imagem com Robôs Externos de Escalada e Contato | |||
| Outros Tipos de Produto | |||
| Por Tecnologia de Sensor | Sensores Ópticos RGB e de Alta Resolução | ||
| Sensores Térmicos e Infravermelhos | |||
| Sensores LiDAR | |||
| Sensores Ultrassônicos e de Arranjo em Fase | |||
| Sensores de Continuidade Elétrica e Condutividade | |||
| Sensores de Shearografia e Outros Sensores de Ensaio Não Destrutivo | |||
| Por Oferta Comercial | Sistemas Integrados de Hardware e Software | ||
| Sistemas Somente de Hardware | |||
| Plataformas de Software de Inspeção e Análise | |||
| Outras Ofertas Comerciais | |||
| Por Usuário Final | Proprietários de Parques Eólicos, Operadores, Concessionárias e Produtores Independentes de Energia | ||
| Prestadores de Serviços Independentes | |||
| Fabricantes de Turbinas Eólicas | |||
| Empresas de Engenharia, Aquisição e Construção | |||
| Outros Usuários Finais | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual foi o valor dos sistemas de inspeção por imagem de pás de turbinas eólicas em 2026?
O tamanho do Mercado de Sistemas de Inspeção por Imagem de Pás de Turbinas Eólicas foi de 515,25 milhões de USD em 2026 e está previsto para atingir 765,19 milhões de USD até 2031, a um CAGR de 8,23%. A previsão reflete a demanda por levantamentos externos com drones, diagnósticos com rastreadores internos, captura de geometria baseada em LiDAR e revisão de registros de pás com suporte de software.
O que está impulsionando a demanda por sistemas de inspeção por imagem de pás de turbinas eólicas?
Frotas em envelhecimento, requisitos de inspeção offshore, reconhecimento de defeitos habilitado por inteligência artificial e a necessidade de reduzir o tempo de inatividade das turbinas sustentam a demanda. Programas de extensão de vida útil também requerem registros de condição capazes de apoiar decisões de manutenção e avaliações de vida útil remanescente.
Qual tipo de produto liderou os sistemas de inspeção por imagem de pás em 2025?
Os Sistemas de Imagem com Drones Multirrotores lideraram com 49,85% de participação em 2025, pois suportam inspeções externas amplas e flexíveis. Eles podem inspecionar diversas alturas de cubo e geometrias de pás sem o ônus de acesso associado às abordagens com corda.
Qual tecnologia de sensor deve expandir mais rapidamente até 2031?
Os Sensores LiDAR estão projetados para expandir a um CAGR de 9,72%, sustentados pela demanda por geometria 3D precisa e validação de gêmeo digital. A tecnologia é particularmente relevante onde o trabalho de certificação offshore requer entradas espaciais detalhadas para simulações de fadiga.
Qual região tem a maior demanda por sistemas de inspeção por imagem de pás?
A Europa detinha 36,45% de participação em 2025, sustentada pela capacidade offshore concentrada no Mar do Norte e pelos requisitos de inspeção estabelecidos. A região também possui frotas em envelhecimento que necessitam de avaliação recorrente de condição externa e interna.
O que limita o uso mais amplo de inspeções de pás baseadas em drones?
As aprovações para operações além da linha de visão e as limitações de qualidade de imagem relacionadas ao clima podem restringir os programas de inspeção e o rendimento em campo. Ventos fortes, chuva, neve, spray marinho e assinaturas térmicas irregulares podem limitar quando a captura confiável de imagens é possível.
Página atualizada pela última vez em:



