
Taille et part du marché des systèmes d'inspection par imagerie des pales d'éoliennes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
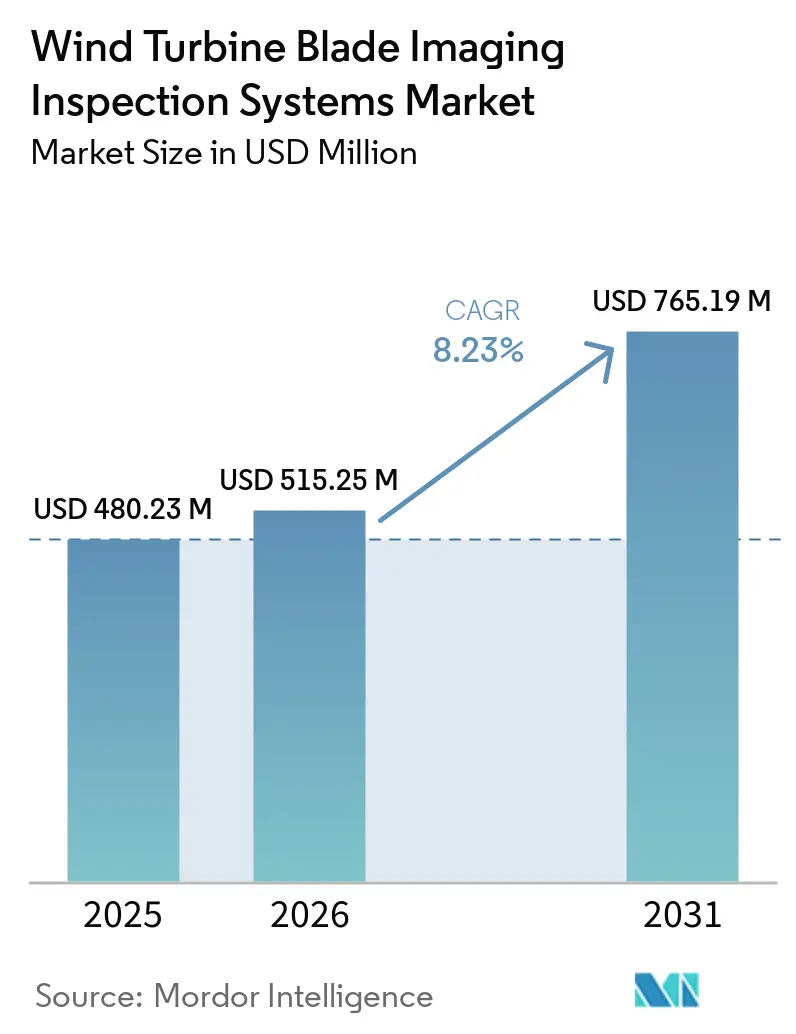
| Taille du Marché (2026) | 515.25 Millions de dollars américains |
| Taille du Marché (2031) | 765.19 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
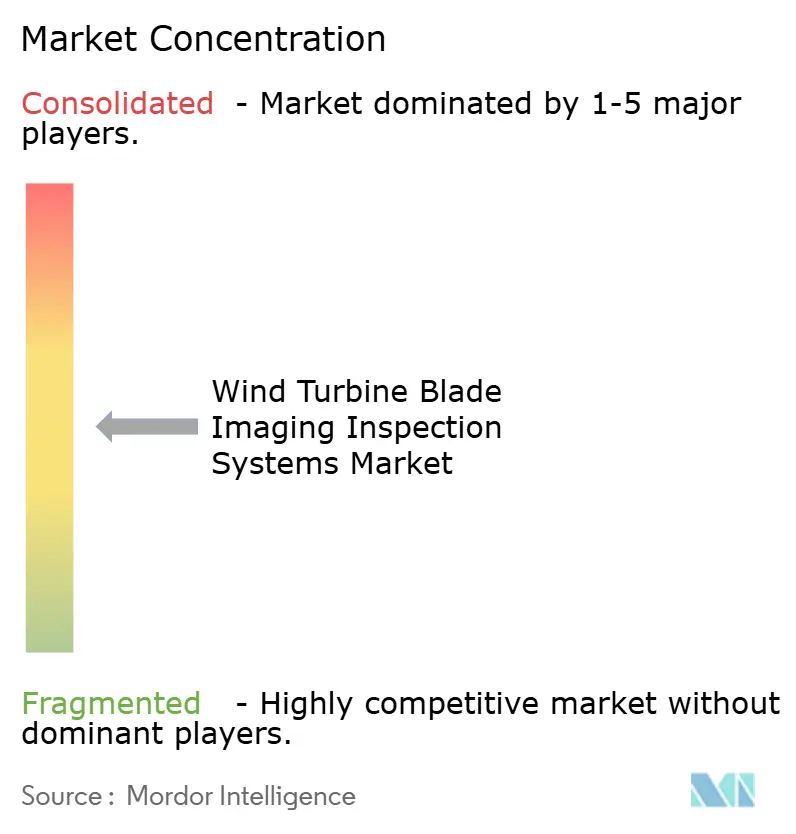
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'inspection par imagerie des pales d'éoliennes par Mordor Intelligence
La taille du marché des systèmes d'inspection par imagerie des pales d'éoliennes était de 515,25 millions USD en 2026 et devrait atteindre 765,19 millions USD d'ici 2031, à un CAGR de 8,23 % sur la période 2026-2031. Le parc éolien installé a dépassé 1 245 GW à la mi-2025, ce qui a élargi la base d'inspection. Les éoliennes plus anciennes nécessitent des contrôles de pales plus fréquents, car l'érosion, le délaminage, les défauts de ligne de collage et les dommages en zone de pied de pale deviennent plus probables. Les opérateurs prolongent la durée de vie utile des actifs, ce qui rend les données d'état pertinentes pour les décisions de maintenance et d'investissement. Les projets offshore nécessitent des inspections plus spécialisées, car l'accès, les conditions météorologiques et les mouvements de plateforme compliquent les travaux sur le terrain. Les prestataires répondent par des vols automatisés, des robots d'exploration internes, des charges utiles multi-capteurs et des outils d'analyse qui convertissent des enregistrements d'images reproductibles en actions de maintenance.
Principaux enseignements du rapport
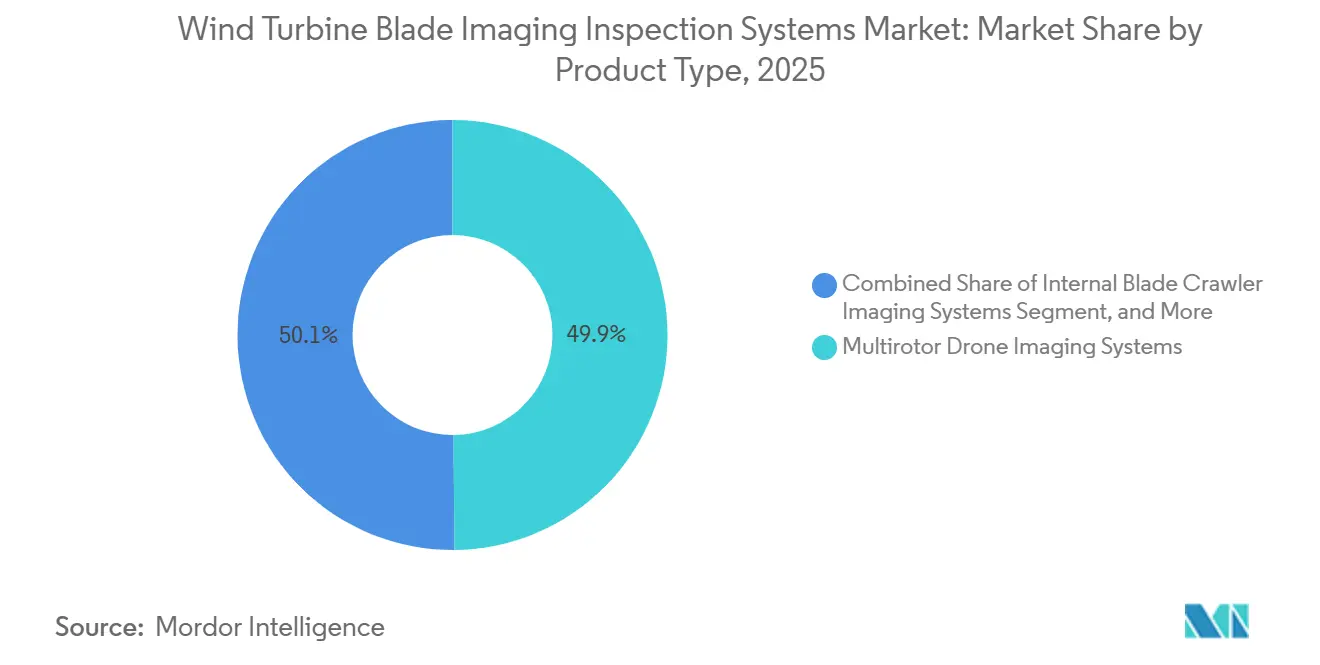
- Par type de produit, les systèmes d'imagerie par drone multirotor détenaient 49,85 % de la part du marché des systèmes d'inspection par imagerie des pales d'éoliennes en 2025, tandis que les systèmes d'imagerie par robot d'exploration interne de pale devraient progresser à un CAGR de 9,67 % jusqu'en 2031.
- Par technologie de capteurs, les capteurs optiques RGB et haute résolution représentaient 41,30 % de la part du marché des systèmes d'inspection par imagerie des pales d'éoliennes en 2025, tandis que les capteurs LiDAR devraient progresser à un CAGR de 9,72 % jusqu'en 2031.
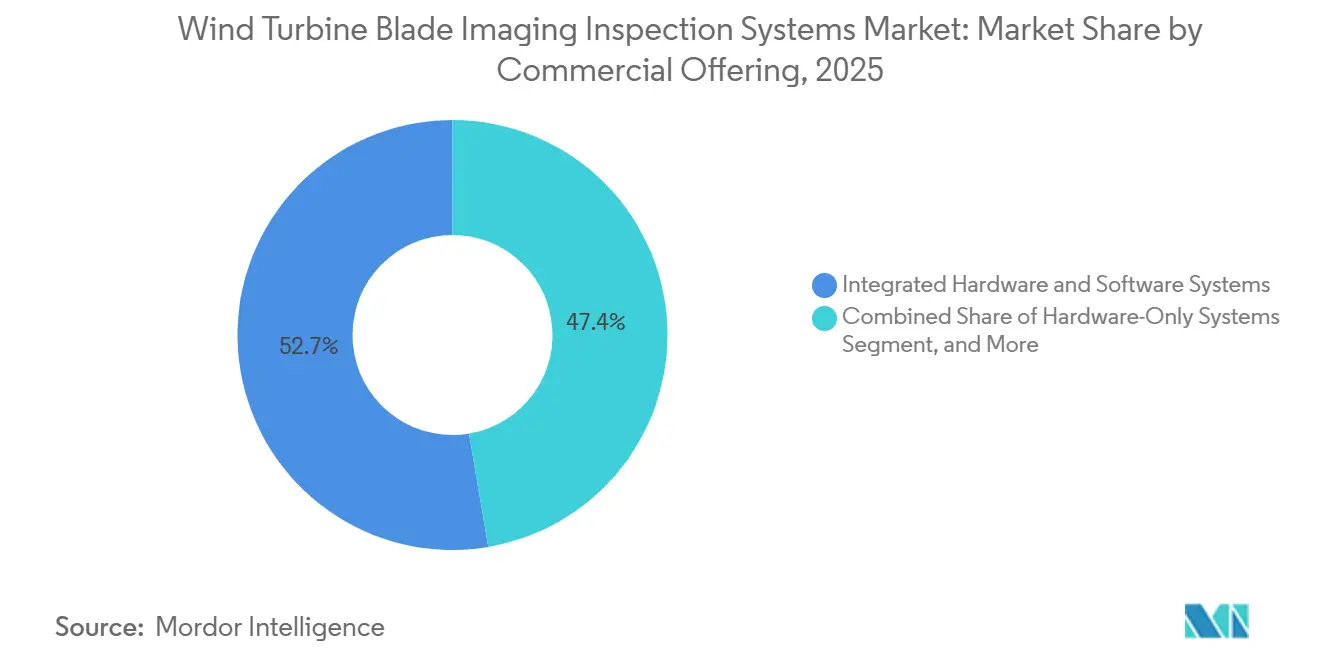
- Par offre commerciale, les systèmes matériels et logiciels intégrés détenaient 52,65 % de la part en 2025, tandis que les plateformes logicielles d'inspection et d'analyse devraient progresser à un CAGR de 9,83 % jusqu'en 2031.
- Par utilisateur final, les propriétaires de parcs éoliens, les opérateurs, les services publics et les producteurs d'électricité indépendants représentaient 46,90 % de la demande en 2025, tandis que les prestataires de services indépendants devraient progresser à un CAGR de 9,64 % jusqu'en 2031.
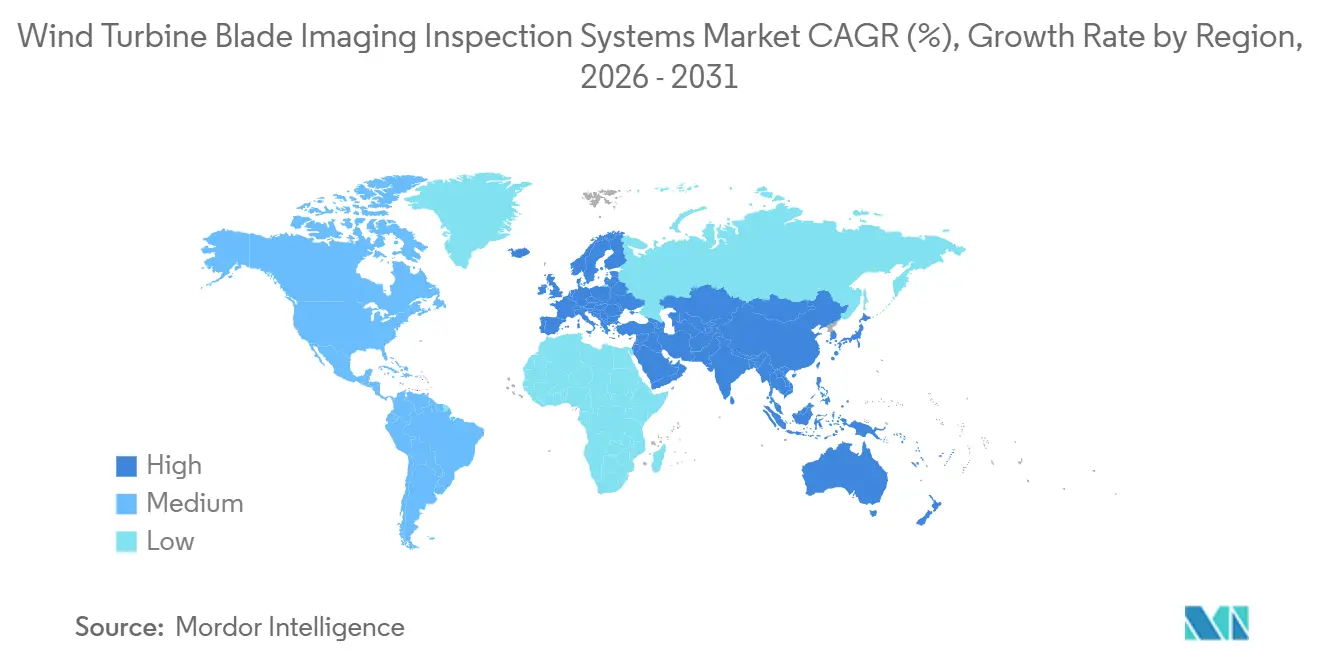
- Par géographie, l'Europe détenait 36,45 % de la part en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 9,81 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes d'inspection par imagerie des pales d'éoliennes
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des parcs d'éoliennes vieillissantes | +2.4% | Mondial, avec la plus forte concentration en Europe occidentale et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Complexité croissante des inspections offshore | +1.8% | Mer du Nord, notamment le Royaume-Uni, l'Allemagne, le Danemark et les Pays-Bas, et marchés offshore d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption de la reconnaissance des défauts assistée par l'IA | +1.4% | Mondial, avec une adoption précoce en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande de réduction des temps d'arrêt des éoliennes | +1.0% | Mondial, avec la plus grande intensité sur les marchés axés sur l'offshore | Court terme (≤ 2 ans) |
| Évolution vers des enregistrements numériques reproductibles des pales | +0.7% | Europe, Amérique du Nord et Chine | Moyen terme (2 à 4 ans) |
| Besoin croissant d'imagerie interne des pales | +0.5% | Mondial, avec une utilisation croissante en Allemagne, au Royaume-Uni et dans les projets offshore d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des parcs d'éoliennes vieillissantes
La capacité éolienne mondiale installée a dépassé 1 245 GW à la mi-2025 et a progressé à un taux annuel de 13,5 %.[1]Association mondiale de l'énergie éolienne, « WWEA Half-Year Report 2025 : Global Wind Power Growth », WWEA, wwindea.org. De nombreuses éoliennes terrestres installées entre 2005 et 2015 ont atteint un âge auquel la dégradation des pales, notamment l'érosion du bord d'attaque et le délaminage sous-surfacique, nécessite une attention accrue. L'érosion du bord d'attaque peut réduire l'efficacité aérodynamique après 5 à 8 ans et les dommages peuvent s'accélérer après 10 ans. Les parcs éoliens en Allemagne, au Danemark et dans le Midwest américain affichaient des âges moyens supérieurs à 12 ans. Le marché des systèmes d'inspection par imagerie des pales d'éoliennes en bénéficie, car les opérateurs utilisent les données de relevés et de robots d'exploration pour étayer les décisions de prolongation de durée de vie. Cette pratique place les enregistrements d'inspection aux côtés des évaluations de durée de vie résiduelle utile, de la planification financière et de la planification de la maintenance, plutôt que de les traiter uniquement comme une documentation de conformité.
Complexité croissante des inspections offshore
Les coûts d'inspection offshore par éolienne étaient 2,5 à 3,5 fois plus élevés que les services terrestres comparables sur le marché des systèmes d'inspection par imagerie des pales d'éoliennes en 2026. L'accès maritime, la stabilisation des équipements, la logistique des navires, les mouvements de plateforme et les fenêtres météorologiques limitées augmentent le travail requis en mer. Le travail sur corde peut prendre 6 à 10 heures, voire plusieurs jours pour une éolienne flottante.[2]X. Lin et al., « CEA-DETR : A Multi-Scale Feature Fusion-Based Method for Wind Turbine Blade Surface Defect Detection », Sensors, mdpi.com. La capacité offshore de la mer du Nord a dépassé 32 GW en 2025, soutenant la demande de travaux d'inspection à plus haute valeur ajoutée. Les plateformes flottantes nécessitent des systèmes de vol UAV qui tiennent compte du mouvement de la coque. Ce besoin favorise les prestataires capables de combiner la compensation du mouvement de coque, le contrôle de vol, l'imagerie et l'expérience opérationnelle offshore sur le marché des systèmes d'inspection par imagerie des pales d'éoliennes.
Adoption de la reconnaissance des défauts assistée par l'IA
La reconnaissance assistée par l'IA déplace l'effort des analystes de l'examen de chaque image vers l'examen des exceptions. RCS-YOLOv8 a enregistré un mAP de 90,3 % et un rappel de 87,5 % sur 7 classes de défauts de pales en 2026. CEA-DETR a atteint un mAP@50 de 89,4 % tout en réduisant le coût de calcul de 20,1 %, favorisant l'utilisation embarquée sur drone. Une approche hybride CNN-GRU a atteint une précision de 95,67 % dans la classification de la gravité des défauts.[3]R. Pratt et al., « Hybrid CNN-GRU Framework for Wind Turbine Blade Defect Classification and Data-Driven Severity Assessment for Predictive Maintenance », Discover Applied Sciences, link.springer.com. Des archives d'inspection étiquetées plus importantes peuvent améliorer l'entraînement des modèles, l'évaluation de la gravité et la fiabilité des modèles, créant un avantage durable pour les prestataires établis. Le marché des systèmes d'inspection par imagerie des pales d'éoliennes accorde donc une plus grande valeur aux données étiquetées et à la classification fiable des défauts.
Demande de réduction des temps d'arrêt des éoliennes
Les temps d'arrêt liés aux inspections entraînent une perte de revenus de production et des coûts de mobilisation supplémentaires. RES Digital Solutions a lancé Smart Pilot pour l'inspection en un seul arrêt d'éolienne. RES a indiqué que le logiciel réduisait considérablement le temps d'inspection par rapport aux méthodes conventionnelles et fonctionnait sur du matériel DJI standard. Quali Drone et RWE ont réalisé une inspection offshore autonome avec des éoliennes en fonctionnement et des pales en rotation. Des recherches ont indiqué que l'inspection par drone pourrait réduire le temps d'inspection par éolienne de plusieurs heures à moins d'une heure tout en détectant une proportion élevée de défauts. Des travaux plus rapides permettent des inspections plus fréquentes et rendent les méthodes automatisées plus pertinentes sur l'ensemble du marché des systèmes d'inspection par imagerie des pales d'éoliennes.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes d'approbation pour les opérations hors vue directe | -1.6% | Amérique du Nord, Union européenne et Royaume-Uni | Moyen terme (2 à 4 ans) |
| Dégradation de la qualité d'image par mauvais temps | -1.0% | Marchés offshore, Asie-Pacifique exposée aux typhons et corridors d'altitude en Amérique du Sud | Court terme (≤ 2 ans) |
| Pénurie d'analystes qualifiés en données de pales | -0.7% | Mondial, en particulier les marchés d'Amérique du Sud et d'Asie-Pacifique en expansion rapide | Long terme (≥ 4 ans) |
| Taxonomies de défauts fragmentées et normes de données | -0.5% | Mondial, en particulier les contrats transfrontaliers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'approbation pour les opérations hors vue directe
Les opérations routinières hors vue directe sont importantes pour les programmes d'inspection à distance et offshore. La FAA a publié son projet de règlement Part 108 le 7 août 2025, en vertu du décret exécutif 14307. L'approche proposée repose sur des exigences fondées sur la performance, mais le règlement était toujours en cours d'examen par la Maison Blanche en septembre 2026. Les opérateurs ont donc continué à dépendre de dérogations au cas par cas aux États-Unis. L'Autorité de l'aviation civile du Royaume-Uni a introduit une politique d'environnement aérien atypique pour les inspections d'infrastructures par drone. Ces politiques sont en cours d'élaboration, mais elles ne fournissent pas encore une base opérationnelle prévisible pour les programmes de grande flotte sur le marché des systèmes d'inspection par imagerie des pales d'éoliennes.
Dégradation de la qualité d'image par mauvais temps
Les vents forts, les précipitations et les embruns marins peuvent limiter les performances de l'imagerie optique et infrarouge. La norme chinoise T/CES 315-2024 a fixé à 8 m/s la vitesse de vent ambiante maximale pour l'inspection des pales par UAV. La norme exclut les opérations sous pluie ou neige, créant des limites opérationnelles pour le marché des systèmes d'inspection par imagerie des pales d'éoliennes. Les revêtements de pales altérés peuvent également modifier l'émissivité thermique et affaiblir les signaux de délaminage. Des méthodes de fusion double spectre sont en cours de développement pour améliorer le diagnostic des défauts. Tant que les systèmes tous temps ne seront pas largement utilisés, les fenêtres météorologiques limiteront le débit d'inspection sur le marché des systèmes d'inspection par imagerie des pales d'éoliennes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les systèmes multirotor dominent tandis que les robots d'exploration gagnent en attention
Les systèmes d'imagerie par robot d'exploration interne de pale devraient progresser à un CAGR de 9,67 % de 2026 à 2031. Leur rôle reflète la nécessité d'évaluer les conditions structurelles non visibles depuis l'extérieur de la pale. Les plateformes de robots d'exploration peuvent utiliser des caméras haute résolution, un LiDAR 3D et un éclairage interne pour enregistrer les fissures dans les âmes de cisaillement, les défaillances de ligne de collage et les dommages en zone de pied de pale. Aerones a présenté le Crawler Gen 3 en décembre 2025, avec une couverture allant jusqu'à 90 % de l'intérieur de la pale, une caméra 5K à 360° et un objectif 61 MP pour la zone de pied de pale. Le projet InInspekt a lancé un prototype de robot d'exploration multi-capteurs autonome en février 2026 pour la détection de défauts internes.
Les systèmes d'imagerie par drone multirotor détenaient 49,85 % de la part en 2025. Leur position sur le marché des systèmes d'inspection par imagerie des pales d'éoliennes reflète leur utilisation comme première méthode d'inspection pour différentes hauteurs de moyeu et conceptions de pales. Ils offrent une large couverture externe sur le marché des systèmes d'inspection par imagerie des pales d'éoliennes sans les contraintes de temps et d'accès liées au travail sur corde. Les systèmes à voilure fixe et VTOL servent les missions de relevé longue portée dans les grands parcs offshore où l'autonomie par charge est importante, tandis que les systèmes attachés, au sol, grimpants et à contact servent les tests de continuité et d'autres tâches nécessitant un contact physique étroit du capteur. Cornis a reçu la certification pour opérer le Voliro T en mai 2025, utilisant des capteurs optiques, LiDAR et de continuité électrique lors d'un seul déploiement.


Par technologie de capteurs : les capteurs optiques conservent le rôle installé le plus large
Les capteurs LiDAR devraient progresser à un CAGR de 9,72 % de 2026 à 2031. Leur croissance est liée au besoin de géométrie 3D précise dans les simulations de fatigue. La norme IEC 61400-23 Ed.4, publiée en mai 2026, a rendu obligatoire la validation par simulation de fatigue basée sur le jumeau numérique pour la certification de type de pale offshore. L'exigence s'applique aux soumissions de certification après le troisième trimestre 2026. Les plateformes équipées de LiDAR peuvent fournir des données géométriques d'entrée plus précisément que la reconstruction photogrammétrique.
Les capteurs optiques RGB et haute résolution représentaient 41,30 % de la part en 2025. L'imagerie optique s'aligne étroitement avec les pratiques d'inspection visuelle utilisées par les équipes d'exploitation et de maintenance. Elle offre également une base de coût matériel plus faible que plusieurs méthodes de détection alternatives. Les capteurs thermiques et infrarouges identifient le délaminage sous-surfacique grâce aux différences de signature thermique que les caméras optiques ne peuvent pas détecter, tandis que les outils ultrasoniques, à réseau phasé et de shearographie servent aux missions nécessitant une validation d'intégrité pour les assureurs ou les prêteurs. Les capteurs de continuité électrique et de conductivité soutiennent les évaluations du système de protection contre la foudre sur le marché des systèmes d'inspection par imagerie des pales d'éoliennes conformément aux exigences de la norme IEC 61400-24.
Par offre commerciale : les flux de travail intégrés dominent, les plateformes d'analyse progressent le plus rapidement
Les systèmes matériels et logiciels intégrés détenaient 52,65 % du segment de l'offre commerciale en 2025. Les opérateurs préfèrent souvent un prestataire unique capable de gérer l'inspection, le transfert de données et l'analyse. SkySpecs connecte les informations d'inspection avec le SCADA, la surveillance de l'état et l'analyse financière via sa plateforme Horizon. Cette approche peut rendre une relation fournisseur plus pérenne sur plusieurs cycles d'inspection. Elle offre également aux propriétaires d'actifs sur le marché des systèmes d'inspection par imagerie des pales d'éoliennes un chemin plus clair des images de terrain à la planification de la maintenance.
Les plateformes logicielles d'inspection et d'analyse devraient progresser à un CAGR de 9,83 % jusqu'en 2031. Le marché des systèmes d'inspection par imagerie des pales d'éoliennes évolue vers des abonnements analytiques, les opérateurs accordant plus d'importance aux enregistrements d'inspection structurés. Les appareils DJI standard peuvent désormais prendre en charge des applications spécialisées, comme le montre Smart Pilot. Cela exerce une pression sur les prestataires dont l'offre se limite au matériel plutôt qu'aux logiciels de flux de travail, à la gestion des données et aux résultats de diagnostic. Les systèmes matériels uniquement restent pertinents pour les opérateurs disposant de pilotes et d'équipes analytiques en interne, tandis que les modèles d'inspection en tant que service permettent aux prestataires indépendants d'absorber les coûts d'équipement et de facturer par pale évaluée.
Par utilisateur final : les propriétaires d'actifs détiennent la plus grande base de demande
Les propriétaires de parcs éoliens, les opérateurs, les services publics et les producteurs d'électricité indépendants représentaient 46,90 % de la demande des utilisateurs finaux en 2025. Ces organisations sont responsables de l'intégrité des pales sur toute la durée de vie opérationnelle d'un actif. Les conditions de financement de projet peuvent exiger des évaluations d'état documentées. Leur approvisionnement en inspection est donc lié aux calendriers de maintenance et aux obligations de financement. Ce groupe de clients reste central à la demande récurrente sur le marché des systèmes d'inspection par imagerie des pales d'éoliennes et sa base de services d'inspection.
Les prestataires de services indépendants devraient progresser à un CAGR de 9,64 % jusqu'en 2031. Le travail multi-capteurs crée de la place pour des spécialistes capables de gérer des portefeuilles pour plusieurs propriétaires. Nearthlab et ONYX Insight se sont associés pour offrir une inspection autonome par drone avec des analyses de maintenance prédictive en Amérique du Nord. Les fabricants utilisent des outils d'inspection lors des contrôles qualité de production et de la réception à la mise en service, tandis que les sociétés d'ingénierie, d'approvisionnement et de construction achètent des inspections à des jalons de projet. Les assureurs, les organismes de certification et les institutions de recherche utilisent également ces systèmes pour les sinistres, la validation et les ensembles de données d'entraînement de modèles.
Analyse géographique
L'Europe détenait 36,45 % de la part en 2025. La flotte offshore concentrée en mer du Nord de la région a soutenu le marché des systèmes d'inspection par imagerie des pales d'éoliennes avec des coûts de service plus élevés que les sites terrestres comparables au Royaume-Uni, en Allemagne, au Danemark, aux Pays-Bas et en Belgique. Le programme RePowerEU vise 510 GW d'énergie renouvelable d'ici 2030, soutenant les besoins d'inspection des nouveaux actifs et des parcs plus anciens approchant leur seuil de durée de vie de conception de 20 ans. Les normes IEC 61400-5:2020/AMD1:2025 et IEC 61400-23 Ed.4 ont renforcé l'accent sur les essais de pales et la validation par jumeau numérique.
L'Asie-Pacifique devrait progresser à un CAGR de 9,81 % de 2026 à 2031. L'échelle de la Chine dans l'éolien terrestre et offshore sous-tend la demande, et ses directives de prolongation de durée de vie de mars 2025 ont exigé une maintenance préventive basée sur l'état pour les parcs éoliens éligibles. Les directives s'appliquaient au grand parc installé du pays mis en service avant 2018. La Chine a également publié la norme T/SXKJFW 571-2026 en juin 2026 pour la détection de résistance par UAV sur les pales d'éoliennes. Le Japon et la Corée du Sud développent des programmes offshore à mesure que les appels d'offres pour l'éolien flottant progressent, tandis que les marchés ASEAN sensibles aux prix favorisent des services évolutifs axés sur les logiciels.
L'Amérique du Nord combine un parc éolien terrestre américain vieillissant, notamment des parcs du Midwest âgés en moyenne de plus de 12 ans, avec de nouveaux projets offshore sur la côte Est nécessitant des contrôles d'état réguliers. L'Amérique du Sud, menée par le Brésil et l'Argentine, présente une demande liée aux objectifs d'énergie renouvelable et aux corridors à facteur de capacité élevé. Des méthodes d'inspection efficaces et à faible logistique sont pertinentes là où l'accès est difficile et où les corridors éoliens ont des facteurs de capacité élevés. Le Moyen-Orient et l'Afrique restent à un stade de développement plus précoce, avec des projets en Arabie saoudite, aux Émirats arabes unis (EAU), en Turquie et en Afrique du Sud. L'exposition aux UV, les embruns salins et les variations extrêmes de température peuvent accroître les besoins d'évaluation des revêtements et favoriser les charges utiles de capteurs calibrées pour ces environnements.

Paysage concurrentiel
Le marché des systèmes d'inspection par imagerie des pales d'éoliennes est modérément consolidé parmi les fournisseurs de technologies spécialisées. Les archives d'images de pales propriétaires peuvent prendre de la valeur à mesure qu'elles produisent des données d'entraînement sur des inspections répétées. SkySpecs a déclaré une base d'inspection de plus de 270 000 éoliennes auprès de 125 clients mondiaux lors de sa levée de fonds de 20 millions USD en mars 2025. Les prestataires cherchent à intégrer l'analyse avec du matériel largement disponible, à établir des accords à long terme avec les propriétaires d'actifs et à ajouter des types de capteurs pour un flux de travail d'inspection combiné. Ces approches soutiennent la collecte récurrente de données et aident à fidéliser les relations clients, tandis que l'activité stratégique se concentre également sur les systèmes capables d'évaluer l'intérieur des pales.
Aerones a lancé le Crawler Gen 3 en décembre 2025, ajoutant un LiDAR 3D et un éclairage LED adaptatif à son équipement d'inspection interne. InInspekt a présenté son projet de robot d'exploration autonome en février 2026, combinant des capteurs LiDAR, IMU, visuels et thermographiques. RES Digital Solutions a lancé Smart Pilot en juin 2026, utilisant du matériel DJI standard pour la capture automatisée de données. Ces évolutions montrent que le marché des systèmes d'inspection par imagerie des pales d'éoliennes englobe les diagnostics internes, l'intégration matérielle, la capture de données et les approches axées sur les logiciels.
Les développeurs d'IA peuvent entrer via des logiciels d'analyse sans posséder d'aéronefs, tandis que les fabricants de drones peuvent fournir la cellule pour des flux de travail spécialisés et des modèles de défauts. La classification embarquée peut raccourcir l'intervalle entre la collecte de données et l'évaluation, et les systèmes de robots d'exploration peuvent concurrencer les spécialistes des drones extérieurs car ils examinent les dommages internes. Les nouvelles exigences de certification IEC créent également une raison d'adopter ou de mettre à niveau les plateformes équipées de LiDAR. Un score de concentration de marché de 5 reflète un niveau spécialisé modérément concentré, mais aucune part combinée des principaux acteurs n'a été fournie et les entreprises régionales de matériel et d'analyse sont toujours en concurrence dans des niches distinctes.
Leaders du secteur des systèmes d'inspection par imagerie des pales d'éoliennes
SkySpecs Inc.
Clobotics Corporation
Cyberhawk Innovations Limited
Sulzer & Schmid Laboratories AG
Nearthlab Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Smart Pilot a été lancé par RES Digital Solutions pour l'inspection automatisée des pales d'éoliennes en un seul arrêt d'éolienne. La plateforme fonctionnait sur du matériel DJI standard et réduisait le temps d'inspection de 25 % par rapport aux méthodes conventionnelles.
- Mai 2026 : La norme IEC 61400-23 Ed.4 a été publiée le 14 mai 2026. La norme a rendu obligatoire la validation par simulation de fatigue basée sur le jumeau numérique pour les soumissions de certification de type de pale offshore après le troisième trimestre 2026.
- Février 2026 : Le consortium InInspekt a lancé un robot d'exploration autonome interne à la pale. Il intégrait des capteurs LiDAR, IMU, visuels et thermographiques, ainsi qu'une fusion de données pilotée par l'IA pour la détection de défauts internes.
- Janvier 2026 : Quali Drone, RWE et leurs partenaires ont réalisé des inspections autonomes offshore de pales avec des éoliennes en fonctionnement et des pales en rotation. La démonstration a supprimé les temps d'arrêt planifiés du cycle d'inspection.


Périmètre du rapport mondial sur le marché des systèmes d'inspection par imagerie des pales d'éoliennes
Le marché des systèmes d'inspection par imagerie des pales d'éoliennes désigne le secteur axé sur les technologies et systèmes d'inspection par imagerie utilisés pour évaluer l'état, l'intégrité structurelle et les performances des pales d'éoliennes tout au long de leur cycle de vie.
Le rapport sur le marché des systèmes d'inspection par imagerie des pales d'éoliennes est segmenté par type de produit (systèmes d'imagerie par drone multirotor, systèmes d'imagerie à voilure fixe et VTOL, systèmes d'imagerie attachés et au sol, systèmes d'imagerie par robot d'exploration interne de pale, systèmes d'imagerie par robot grimpant externe et à contact, et autres types de produits), technologie de capteurs (capteurs optiques RGB et haute résolution, capteurs thermiques et infrarouges, capteurs LiDAR, capteurs ultrasoniques et à réseau phasé, capteurs de continuité électrique et de conductivité, et capteurs de shearographie et autres capteurs de contrôle non destructif), offre commerciale (systèmes matériels et logiciels intégrés, systèmes matériels uniquement, plateformes logicielles d'inspection et d'analyse, et autres offres commerciales), utilisateur final (propriétaires de parcs éoliens, opérateurs, services publics et producteurs d'électricité indépendants, prestataires de services indépendants, fabricants d'éoliennes, sociétés d'ingénierie, d'approvisionnement et de construction, et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes d'imagerie par drone multirotor |
| Systèmes d'imagerie à voilure fixe et VTOL |
| Systèmes d'imagerie attachés et au sol |
| Systèmes d'imagerie par robot d'exploration interne de pale |
| Systèmes d'imagerie par robot grimpant externe et à contact |
| Autres types de produits |
| Capteurs optiques RGB et haute résolution |
| Capteurs thermiques et infrarouges |
| Capteurs LiDAR |
| Capteurs ultrasoniques et à réseau phasé |
| Capteurs de continuité électrique et de conductivité |
| Capteurs de shearographie et autres capteurs de contrôle non destructif |
| Systèmes matériels et logiciels intégrés |
| Systèmes matériels uniquement |
| Plateformes logicielles d'inspection et d'analyse |
| Autres offres commerciales |
| Propriétaires de parcs éoliens, opérateurs, services publics et producteurs d'électricité indépendants |
| Prestataires de services indépendants |
| Fabricants d'éoliennes |
| Sociétés d'ingénierie, d'approvisionnement et de construction |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de produit | Systèmes d'imagerie par drone multirotor | ||
| Systèmes d'imagerie à voilure fixe et VTOL | |||
| Systèmes d'imagerie attachés et au sol | |||
| Systèmes d'imagerie par robot d'exploration interne de pale | |||
| Systèmes d'imagerie par robot grimpant externe et à contact | |||
| Autres types de produits | |||
| Par technologie de capteurs | Capteurs optiques RGB et haute résolution | ||
| Capteurs thermiques et infrarouges | |||
| Capteurs LiDAR | |||
| Capteurs ultrasoniques et à réseau phasé | |||
| Capteurs de continuité électrique et de conductivité | |||
| Capteurs de shearographie et autres capteurs de contrôle non destructif | |||
| Par offre commerciale | Systèmes matériels et logiciels intégrés | ||
| Systèmes matériels uniquement | |||
| Plateformes logicielles d'inspection et d'analyse | |||
| Autres offres commerciales | |||
| Par utilisateur final | Propriétaires de parcs éoliens, opérateurs, services publics et producteurs d'électricité indépendants | ||
| Prestataires de services indépendants | |||
| Fabricants d'éoliennes | |||
| Sociétés d'ingénierie, d'approvisionnement et de construction | |||
| Autres utilisateurs finaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle était la valeur des systèmes d'inspection par imagerie des pales d'éoliennes en 2026 ?
La taille du marché des systèmes d'inspection par imagerie des pales d'éoliennes était de 515,25 millions USD en 2026 et devrait atteindre 765,19 millions USD d'ici 2031 à un CAGR de 8,23 %. Les prévisions reflètent la demande pour les relevés par drone externe, les diagnostics par robot d'exploration interne, la capture de géométrie par LiDAR et l'examen assisté par logiciel des enregistrements de pales.
Qu'est-ce qui stimule la demande de systèmes d'inspection par imagerie des pales d'éoliennes ?
Les parcs vieillissants, les exigences d'inspection offshore, la reconnaissance des défauts par l'IA et la nécessité de réduire les temps d'arrêt des éoliennes soutiennent la demande. Les programmes de prolongation de durée de vie nécessitent également des enregistrements d'état pouvant étayer les choix de maintenance et les évaluations de durée de vie résiduelle utile.
Quel type de produit a dominé les systèmes d'inspection par imagerie des pales en 2025 ?
Les systèmes d'imagerie par drone multirotor ont dominé avec une part de 49,85 % en 2025, car ils permettent des inspections externes larges et flexibles. Ils peuvent inspecter diverses hauteurs de moyeu et géométries de pales sans la contrainte d'accès associée aux approches sur corde.
Quelle technologie de capteurs devrait progresser le plus rapidement jusqu'en 2031 ?
Les capteurs LiDAR devraient progresser à un CAGR de 9,72 %, soutenus par la demande de géométrie 3D précise et de validation par jumeau numérique. La technologie est particulièrement pertinente là où les travaux de certification offshore nécessitent des données spatiales détaillées pour les simulations de fatigue.
Quelle région présente la plus forte demande de systèmes d'inspection par imagerie des pales ?
L'Europe détenait une part de 36,45 % en 2025, soutenue par la capacité offshore concentrée en mer du Nord et les exigences d'inspection établies. La région dispose également de parcs vieillissants nécessitant des évaluations d'état externes et internes récurrentes.
Qu'est-ce qui limite l'utilisation plus large des inspections de pales par drone ?
Les approbations pour les opérations hors vue directe et les limitations de qualité d'image liées aux conditions météorologiques peuvent contraindre les programmes d'inspection et le débit sur le terrain. Les vents forts, la pluie, la neige, les embruns marins et les signatures thermiques irrégulières peuvent limiter les périodes de capture d'images fiables.
Dernière mise à jour de la page le:



