
風力タービンブレード画像検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
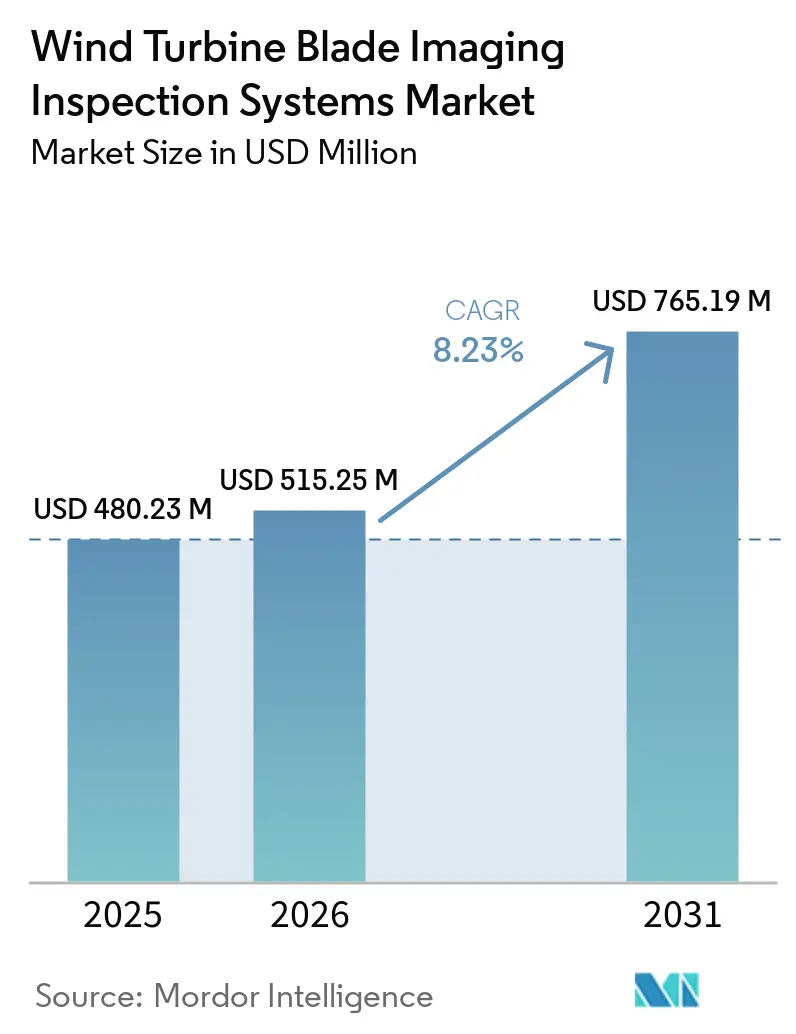
| 市場規模 (2026) | 515.25 百万米ドル |
| 市場規模 (2031) | 765.19 百万米ドル |
| Growth Rate (2026 - 2031) | 8.23 % |
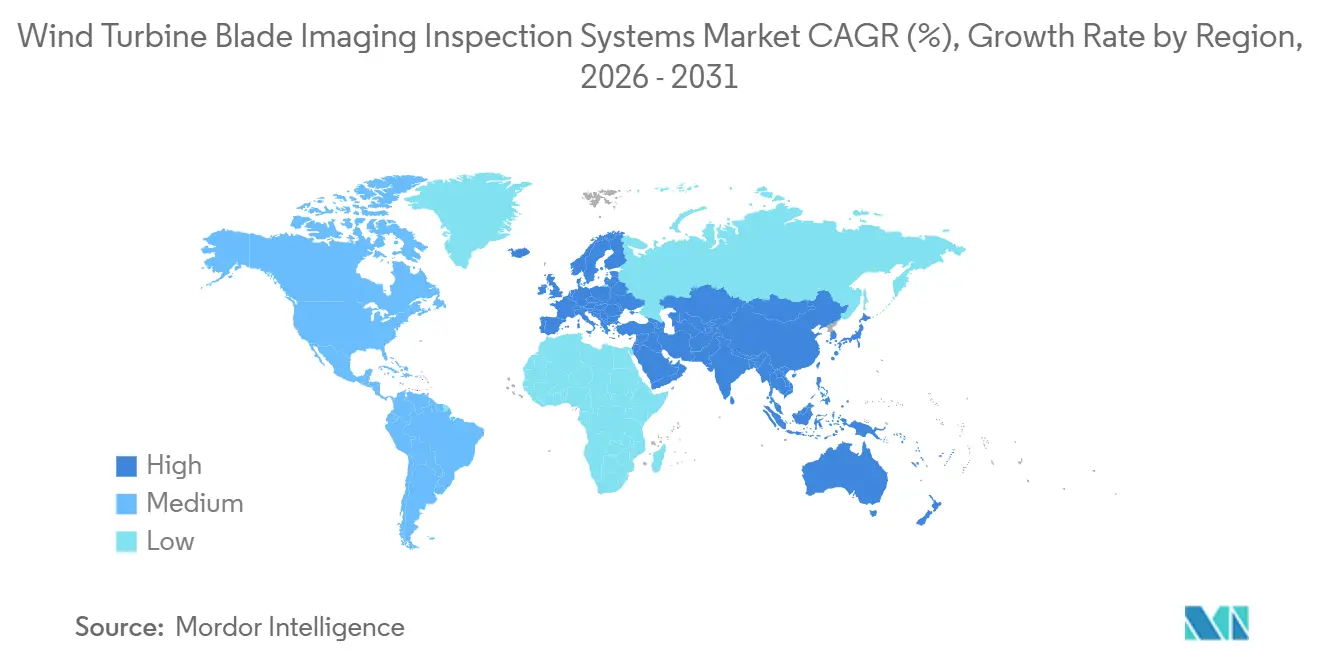
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
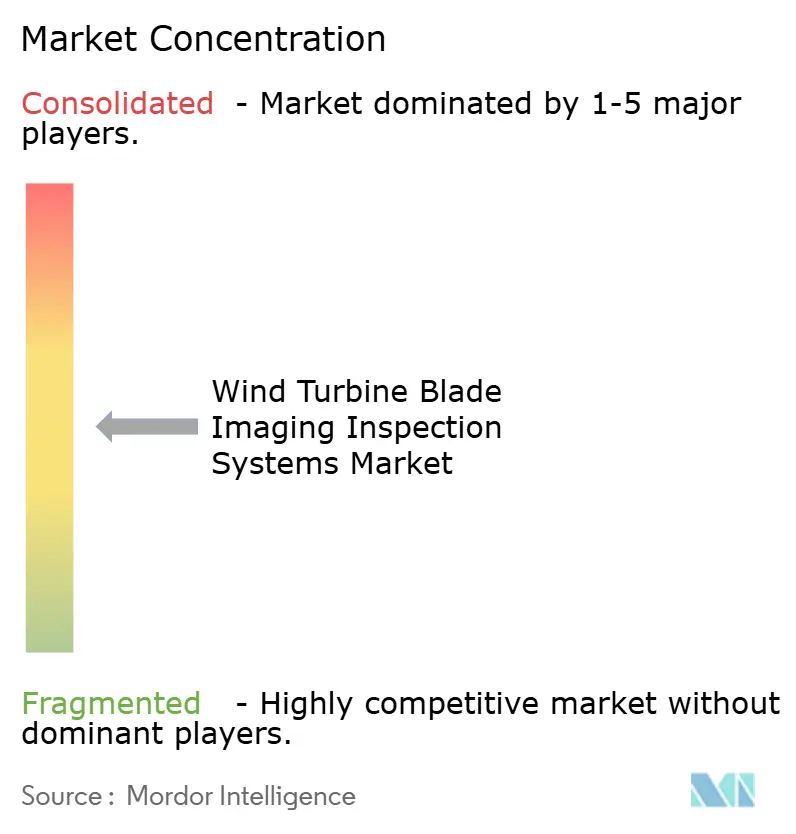
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる風力タービンブレード画像検査システム市場分析
風力タービンブレード画像検査システム市場規模は2026年に515.25 ミリオン 米ドルであり、2026年から2031年にかけてCAGR 8.23%で成長し、2031年までに765.19 ミリオン 米ドルに達すると予測されています。設置済み風力発電フリートは2025年半ばまでに1,245 GWを超えて拡大し、検査対象基盤が増加しました。老朽化したタービンは、侵食、剥離、接合線欠陥、根元部損傷の発生可能性が高まるにつれて、より頻繁なブレード点検を必要とします。オペレーターは使用可能な資産寿命を延長しており、これにより状態データが保守および投資判断に関連するものとなっています。洋上プロジェクトは、アクセス、天候、およびプラットフォームの動揺が現場作業を複雑にするため、より専門的な検査を必要とします。プロバイダーは、自動飛行、内部クローラー、マルチセンサーペイロード、および繰り返し可能な画像記録を保守作業に変換するアリティクスで対応しています。
主要レポートのポイント
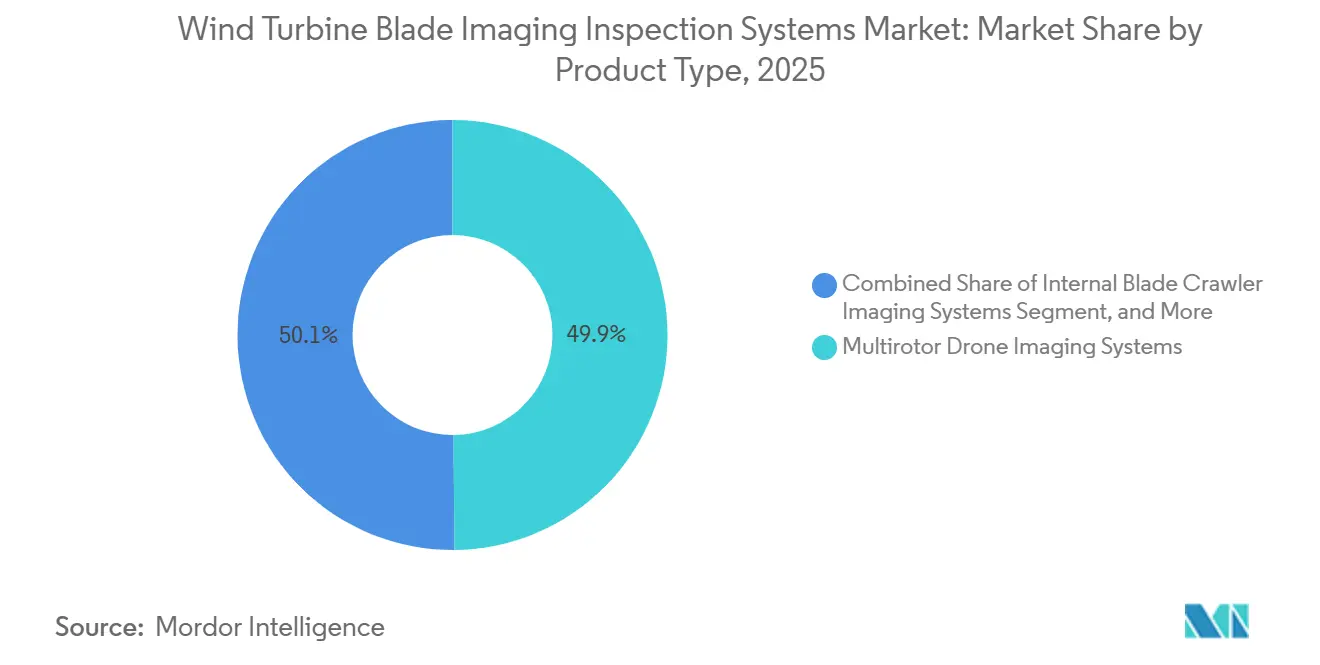
- 製品タイプ別では、マルチロータードローン画像検査システムが2025年の風力タービンブレード画像検査システム市場シェアの49.85%を占め、内部ブレードクローラー画像検査システムは2031年までに9.67%のCAGRで拡大すると予測されています。
- センサー技術別では、RGBおよび高解像度光学センサーが2025年の風力タービンブレード画像検査システム市場シェアの41.30%を占め、LiDARセンサーは2031年までに9.72%のCAGRで拡大すると予測されています。
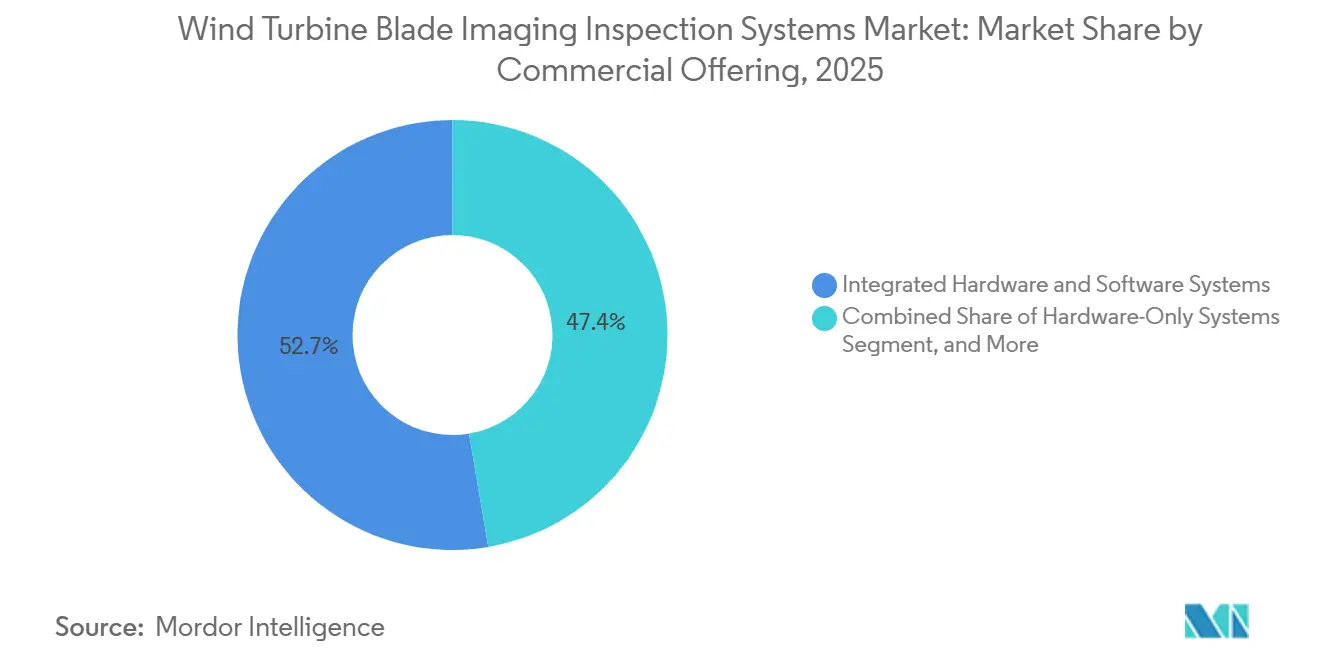
- 商業的提供形態別では、統合ハードウェアおよびソフトウェアシステムが2025年に52.65%のシェアを占め、検査ソフトウェアおよびアナリティクスプラットフォームは2031年までに9.83%のCAGRで成長すると予測されています。
- エンドユーザー別では、風力発電所オーナー、オペレーター、電力会社、および独立系発電事業者が2025年の需要の46.90%を占め、独立系サービスプロバイダーは2031年までに9.64%のCAGRで拡大すると予測されています。
- 地域別では、欧州が2025年に36.45%のシェアを占め、アジア太平洋地域は2031年までに9.81%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の風力タービンブレード画像検査システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した風力タービンフリートの拡大 | +2.4% | 西欧および北米に最も高い集中度を持つグローバル | 中期(2〜4年) |
| 洋上検査の複雑性の増大 | +1.8% | 北海(英国、ドイツ、デンマーク、オランダを含む)およびアジア太平洋の洋上市場 | 長期(4年以上) |
| AI支援欠陥認識の採用 | +1.4% | 欧州および北米での早期採用を伴うグローバル | 短期(2年以内) |
| タービンダウンタイム削減の需要 | +1.0% | 洋上重点市場で最も高い強度を持つグローバル | 短期(2年以内) |
| 繰り返し可能なデジタルブレード記録への移行 | +0.7% | 欧州、北米、および中国 | 中期(2〜4年) |
| 内部ブレード画像検査の必要性の増大 | +0.5% | ドイツ、英国、およびアジア太平洋洋上プロジェクトでの利用が拡大するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
老朽化した風力タービンフリートの拡大
世界の設置済み風力発電容量は2025年半ばまでに1,245 GWを超え、年率13.5%で拡大しました。[1]世界風力エネルギー協会、「WWEA半期レポート2025:世界の風力発電成長」、WWEA、wwindea.org。 2005年から2015年にかけて設置された多くの陸上タービンは、前縁侵食や表面下剥離を含むブレード劣化がより注意を要する年齢に達しています。前縁侵食は5〜8年後に空力効率を低下させる可能性があり、損傷は10年後に加速する可能性があります。ドイツ、デンマーク、および米国中西部の風力発電所の平均年齢は12年を超えていました。風力タービンブレード画像検査システム市場は、オペレーターが寿命延長の判断を支援するために調査データおよびクローラーデータを使用することで恩恵を受けています。この慣行により、検査記録はコンプライアンス文書としてのみ扱われるのではなく、残存耐用年数評価、財務計画、および保守計画と並んで位置づけられます。
洋上検査の複雑性の増大
2026年の風力ターンブレード画像検査システム市場において、タービン1基あたりの洋上検査コストは、同等の陸上サービスの2.5〜3.5倍でした。海上アクセス、機器の安定化、船舶ロジスティクス、プラットフォームの動揺、および限られた気象条件の窓が、海上での作業量を増加させます。ロープアクセス作業は、浮体式タービンの場合、6〜10時間または数日かかることがあります。[2]X. Lin et al.、「CEA-DETR:風力タービンブレード表面欠陥検出のためのマルチスケール特徴融合ベースの手法」、Sensors、mdpi.com。 北海の洋上容量は2025年に32 GWを超え、より高付加価値の検査作業への需要を維持しています。浮体式プラットフォームは、船体の動揺を考慮したUAV飛行システムを必要とします。このニーズは、風力タービンブレード画像検査システム市場において、船体動揺補償、飛行制御、画像撮影、および洋上運用経験を組み合わせることができるプロバイダーに有利に働きます。
AI支援欠陥認識の採用
AI支援認識は、アナリストの作業をすべての画像のレビューから例外のレビューへと移行させます。RCS-YOLOv8は、2026年に7つのブレード欠陥クラスにわたって90.3%のmAPおよび87.5%の再現率を記録しました。CEA-DETRは、計算コストを20.1%削減しながら89.4%のmAP@50を達成し、ドローンへの搭載利用を支援しています。ハイブリッドCNN-GRUアプローチは、欠陥重大度評価において95.67%の精度を達成しました。[3]R. Pratt et al.、「予知保全のための風力タービンブレード欠陥分類とデータ駆動型重大度評価のためのハイブリッドCNN-GRUフレームワーク」、Discover Applied Sciences、link.springer.com。 より大規模なラベル付き検査アーカイブは、モデルトレーニング、重大度評価、およびモデルの信頼性を向上させ、確立されたプロバイダーに持続的な優位性をもたらす可能性があります。したがって、風力タービンブレード画像検査システム市場は、ラベル付きデータと信頼性の高い欠陥分類をより重視するようになっています。
タービンダウンタイム削減の需要
検査のダウンタイムは発電収益の損失をもたらし、動員コストを増加させます。RES Digital Solutionsは、1回のタービン停止内での検査のためにSmart Pilotを立ち上げました。RESは、このソフトウェアが従来の方法と比較して検査時間を大幅に削減し、標準のDJIハードウェアで動作すると述べました。Quali DroneとRWEは、稼働中のタービンと回転するブレードを使用した自律的な洋上検査を完了しました。研究によると、ドローン検査はタービン1基あたりの検査時間を数時間から1時間未満に短縮しながら、高い割合の欠陥を検出できることが示されました。より迅速な作業はより頻繁な検査を支援し、自動化された手法を風力タービンブレード画像検査システム市場全体でより関連性の高いものにします。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 目視外行承認の制約 | -1.6% | 北米、EU、および英国 | 中期(2〜4年) |
| 悪天候における画像品質の低下 | -1.0% | 洋上市場、台風の影響を受けるアジア太平洋、および高高度の南米回廊 | 短期(2年以内) |
| 資格を持つブレードデータアナリストの不足 | -0.7% | グローバル、特に急速に拡大する南米およびアジア太平洋市場 | 長期(4年以上) |
| 断片化した欠陥分類体系とデータ標準 | -0.5% | グローバル、特に国境をまたぐ契約 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
目視外飛行承認の制約
定常的な目視外飛行運用は、遠隔地および洋上の検査プログラムにとって重要です。FAAは2025年8月7日、大統領令14307に基づき提案されたPart 108規則を公表しました。提案されたアプローチはパフォーマンスベースの要件を使用していますが、規則は2026年9月時点でホワイトハウスの審査中でした。したがって、オペレーターは米国において引き続きケースバイケースの免除に依存していました。英国民間航空局は、ドローンインフラ検査のための非典型的な航空環境ポリシーを導入しました。これらのポリシーは発展途上にありますが、風力タービンブレード画像検査システム市場における大規模フリートプログラムに対して、まだ予測可能な運用基盤を提供していません。
悪天候における画像品質の低下
強風、降水、および海水飛沫は、光学および赤外線画像のパフォーマンスを制限する可能性があります。中国のT/CES 315-2024規格は、UAVブレード検査の最大周囲風速を8 m/sと設定しました。この規格は雨天または降雪時の運用を除外しており、風力タービンブレード画像検査システム市場に運用上の制限をもたらしています。風化したブレードコーティングも熱放射率を変化させ、剥離信号を弱める可能性があります。欠陥診断を改善するためのデュアルスペクトル融合手法が開発中です。全天候型システムが広く普及するまで、気象条件の窓が風力タービンブレード画像検査システム市場における検査スループットを制限し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:マルチロータードローンシステムがリードし、クローラーが注目を集める
内部ブレードクローラー画像検査システムは、2026年から2031年にかけて9.67%のCAGRで拡大すると予測されています。その役割は、ブレード外部からは見えない構造状態を評価する必要性を反映しています。クローラープラットフォームは、高解像度カメラ、3D LiDAR、および内部照明を使用して、せん断ウェブのひび割れ、接合線の破損、および根元部の損傷を記録することができます。Aeronesは2025年12月にCrawler Gen 3を発表し、ブレード内部の最大90%のカバレッジ、360°の5Kカメラ、および61MPの根元部ゾーンレンズを備えています。InInspektプロジェクトは2026年2月に、内部欠陥検出のための自律型マルチセンサークローラープロトタイプを立ち上げました。
マルチロータードローン画像検査システムは2025年に49.85%のシェアを占めました。風力タービンブレード画像検査システム市場におけるその地位は、異なるハブ高さとブレード設計にわたる最初の検査手法としての使用を反映しています。これらは、ロープ作業の時間とアクセス要件なしに、風力タービンブレード画像検査システム市場において広範な外部カバレッジを提供します。固定翼およびVTOLシステムは、充電あたりの航続距離が重要な大規模洋上発電所での長距離調査ミッションに対応し、係留式、地上設置型、登攀型、および接触型システは、近接した物理的センサー接触を必要とする導通試験やその他のタスクに対応します。Cornisは2025年5月にVoliro Tの運用認証を取得し、1回の展開で光学、LiDAR、および電気導通センサーを使用しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です


センサー技術別:光学センサーが最も広い設置済み役割を維持
LiDARセンサーは2026年から2031年にかけて9.72%のCAGRで成長すると予測されています。その成長は、疲労シミュレーションにおける正確な3Dジオメトリの必要性と関連しています。2026年5月に公表されたIEC 61400-23 Ed.4は、2026年第3四半期以降の洋上ブレード型式認証申請に対して、デジタルツインベースの疲労シミュレーション検証を義務付けました。この要件は2026年第3四半期以降の認証申請に適用されます。LiDAR搭載プラットフォームは、フォトグラメトリック再構成よりも正確にジオメトリ入力を提供することができます。
RGBおよび高解像度光学センサーは2025年に41.30%のシェアを占めました。光学画像は、運用・保守チームが使用する目視検査慣行と密接に一致しています。また、いくつかの代替センシング手法よりも低いハードウェアコストのベースラインを提供します。熱および赤外線センサーは、光学カメラでは検出できない熱シグネチャの差異を通じて表面下の剥離を特定し、超音波、フェーズドアレイ、およびシェアログラフィーツールは、保険会社や貸し手のための完全性検証を必要とする作業に対応します。電気導通および導電率センサーは、IEC 61400-24要件に基づく風力タービンブレード画像検査システム市場における落雷保護システム評価を支援します。
商業的提供形態別:統合ワークフローがリードし、アナリティクスプラットフォームが最速で拡大
統合ハードウェアおよびソフトウェアシステムは2025年の商業的提供形態セグメントの52.65%を占めました。オペレーターは多くの場合、検査、データ転送、および分析を管理できる単一のプロバイダーを好みます。SkySpecsは、そのHorizonプラットフォームを通じて、検査情報をSCADA、状態監視、および財務アナリティクスと連携させています。このアプローチにより、検査サイクルを通じてベンダーとの関係がより持続的になる可能性があります。また、風力タービンブレード画像検査システム市場の資産オーナーに、現場画像から保守計画への明確な経路を提供します。
検査ソフトウェアおよびアナリティクスプラットフォームは2031年までに9.83%のCAGRで拡大すると予測されています。風力タービンブレード画像検査システム市場は、オペレーターが構造化された検査記録をより重視するにつれて、アナリティクスサブスクリプションへとシフトしています。Smart Pilotが示すように、標準のDJI機体が専門的なアプリケーションをサポートできるようになました。これにより、ワークフローソフトウェア、データ管理、および診断アウトプットではなくハードウェアに限定されたプロバイダーへの圧力が高まっています。ハードウェアのみのシステムは、パイロットと分析チームを社内に持つオペレーターには引き続き関連性がありますが、サービスとしての検査モデルにより、独立系プロバイダーは機器コストを吸収し、評価されたブレードごとに課金することができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:資産オーナーが最大の需要基盤を保持
風力発電所オーナー、オペレーター、電力会社、および独立系発電事業者は2025年のエンドユーザー需要の46.90%を占めました。これらの組織は、資産の運用寿命にわたるブレードの完全性に責任を負っています。プロジェクトファイナンスの条件は、文書化された状態評価を必要とする場合があります。したがって、これらの組織の検査調達は保守スケジュールおよびファイナンス義務と連動しています。この顧客グループは、風力タービンブレード画像検査システム市場およびその検査サービス基盤における定期的な需要の中心であり続けています。
独立系サービスプロバイダーは2031年までに9.64%のCAGRで拡大すると予測されています。マルチセンサー作業は、複数のオーナーのポートフォリオを管理できる専門家のための余地を生み出します。NearthlabとONYX Insightは、北米において予知保全アナリティクスを伴う自律型ドローン検査を提供するためにパートナーシップを結びました。メーカーは生産品質チェックおよびコミッショニング受け入れ時に検査ツールを使用し、エンジニアリング・調達・建設会社はプロジェクトのマイルストーンで検査を購入します。保険会社、認証機関、および研究機関も、クレーム、検証、およびモデルトレーニングデータセットのためにこれらのシステムを使用します。
地域分析
欧州は2025年に36.45%のシェアを占めました。この地域の集中した北海洋上フリートは、英国、ドイツ、デンマーク、オランダ、およびベルギーにわたる同等の陸上サイトよりも高いサービスコストで風力タービンブレード画像検査システム市場を支援しました。RePowerEUプログラムは2030年までに510 GWの再生可能エネルギーを目標としており、新規資産および20年設計寿命の閾値に近づく老朽化フリートからの検査ニーズを支援しています。IEC 61400-5:2020/AMD1:2025およびIEC 61400-23 Ed.4は、ブレード試験およびデジタルツイン検証への注目を強化しました。
アジア太平洋地域は2026年から2031年にかけて9.81%のCAGRで拡大すると予測されています。陸上および洋上風力における中国の規模が需要を支え、2025年3月の寿命延長ガイダンスは、対象となる風力発電所に対して状態ベースの予防保全を義付けました。このガイダンスは、2018年以前に竣工した同国の大規模な設置済み基盤に適用されました。中国はまた、2026年6月に風力タービンブレードのUAVベースの抵抗検出に関するT/SXKJFW 571-2026を公表しました。日本と韓国は浮体式風力調達が進むにつれて洋上プログラムを開発しており、価格に敏感なASEAN市場はスケーラブルなソフトウェア主導のサービスを好みます。
北米は、平均12年以上の中西部農場を含む老朽化した米国陸上フリートと、定期的な状態チェックを必要とする新しい東海岸洋上プロジェクトを組み合わせています。ブラジルとアルゼンチンが主導する南米は、再生可能エネルギー目標と高設備利用率回廊に関連した需要を持っています。アクセスが困難で風力回廊の設備利用率が高い場所では、効率的で低ロジスティクスの検査手法が関連性を持ちます。中東・アフリカは、サウジアラビア、アラブ首長国連邦(UAE)、トルコ、および南アフリカのプロジェクトを含む開発の初期段階にあります。紫外線照射、塩水飛沫、および極端な温度変動は、コーティング評価のニーズを高め、これらの環境に合わせて較正されたセンサーペイロードを好む可能性があります。

競合環境
風力タービンブレード画像検査システム市場は、専門技術プロバイダー間で中程度に集中しています。独自のブレード画像アーカイブは、繰り返しの検査にわたってトレーニングデータを生成するにつれて、より価値が高まる可能性があります。SkySpecsは、2025年3月に2,000万 米ドルを調達した際に、125のグローバル顧客にわたる270,000基を超えるタービンの検査基盤を報告しました。プロバイダーは、広く利用可能なハードウェアとアナリティクスを統合し、長期的な資産オーナー契約を確立し、統合された検査ワークフローのためにセンサータイプを追加することを目指しています。これらのアプローチは定期的なデータ収集を支援し、顧客関係の維持に役立ちますが、戦略的活動はブレード内部を評価できるシステムにも焦点を当てています。
Aeronesは2025年12月にCrawler Gen 3をリリースし、内部検査機器に3D LiDARおよびアダプティブLED照明を追加しました。InInspektは2026年2月に自律型クローラープロジェクトを発表し、LiDAR、IMU、視覚、および熱画像センサーを統合しました。RES Digital Solutionsは2026年6月にSmart Pilotを発表し、自動データキャプチャのために標準のDJIハードウェアを使用しました。これらの動きは、風力タービンブレード画像検査システム市場が内部診断、ハードウェア統合、データキャプチャ、およびソフトウェア重視のアプローチを含んでいることを示しています。
AI開発者は航空機を所有せずにアナリティクスソフトウェアを通じて参入でき、ドローンメーカーは専門的なワークフローと欠陥モデルのための機体を提供できます。オンボード分類は、データ収集から評価までの間隔を短縮でき、クローラーシステムは内部損傷を検査するため、外部ローン専門家に挑戦することができます。新しいIEC認証要件も、LiDAR対応プラットフォームが採用またはアップグレードされる理由を生み出しています。市場集中スコア5は中程度に集中した専門家層を反映していますが、上位プレーヤーの合計シェアは提供されておらず、地域のハードウェアおよびアナリティクス企業は依然として異なるニッチで競合しています。
風力タービンブレード画像検査システム産業のリーダー企業
SkySpecs Inc.
Clobotics Corporation
Cyberhawk Innovations Limited
Sulzer & Schmid Laboratories AG
Nearthlab Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:RES Digital SolutionsがSmart Pilotを立ち上げ、1回のタービン停止内での自動風力ブレード検査を実現しました。このプラットフォームは標準のDJIハードウェアで動作し、従来の方法と比較して検査時間を25%削減しました。
- 2026年5月:IEC 61400-23 Ed.4が2026年5月14日に公表されました。この規格は、2026年第3四半期以降の洋上ブレード型式認証申請に対して、デジタルツインベースの疲労シミュレーション検証を義務付けました。
- 2026年2月:InInspektコンソーシアムが自律型ブレード内クローラーを立ち上げました。LiDAR、IMU、視覚および熱画像センサー、ならびに内部欠陥検出のためのAI駆動データ融合を統合しました。
- 2026年1月:Quali Drone、RWE、およびパートナーが、タービンが稼働しブレードが回転している状態で自律型洋上ブレード検査を完了しました。このデモンストレーションにより、検査サイクルから計画的なダウンタイムが排除されました。


世界の風力タービンブレード画像検査システム市場レポートの範囲
風力タービンブレード画像検査システム市場とは、風力タービンブレードのライフサイクル全体にわたって状態、構造的完全性、およびパフォーマンスを評価するために使用される画像ベースの検査技術およびシステムに焦点を当てた産業を指します。
風力タービンブレード画像検査システム市場レポートは、製品タイプ(マルチロータードローン画像検査システム、固定翼およびVTOL画像検査システム、係留式および地上設置型画像検査システム、内部ブレードクローラー画像検査システム、外部ロボット登攀および接触画像検査システム、その他の製品タイプ)、センサー技術(RGBおよび高解像度光学センサー、熱および赤外線センサー、LiDARセンサー、超音波およびフェーズドアレイセンサー、電気導通および導電率センサー、シェアログラフィーおよびその他の非破壊検査センサー)、商業的提供形態(統合ハードウェアおよびソフトウェアシステム、ハードウェアのみのシステム、検査ソフトウェアおよびアナリティクスプラットフォーム、その他の商業的提供形態)、エンドユーザー(風力発電所オーナー、オペレーター、電力会社、および独立系発電事業者、独立系サービスプロバイダー、風力タービンメーカー、エンジニアリング・調達・建設会社、その他のエンドユーザー)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| マルチロータードローン画像検査システム |
| 固定翼およびVTOL画像検査システム |
| 係留式および地上設置型画像検査システム |
| 内部ブレードクローラー画像検査システム |
| 外部ロボット登攀および接触画像検査システム |
| その他の製品タイプ |
| RGBおよび高解像度光学センサー |
| 熱および赤外線センサー |
| LiDARセンサー |
| 超音波およびフェーズドアレイセンサー |
| 電気導通および導電率センサー |
| シェアログラフィーおよびその他の非破壊検査センサー |
| 統合ハードウェアおよびソフトウェアシステム |
| ハードウェアのみのシステム |
| 検査ソフトウェアおよびアナリティクスプラットフォーム |
| その他の商業的提供形態 |
| 風力発電所オーナー、オペレーター、電力会社、および独立系発電事業者 |
| 独立系サービスプロバイダー |
| 風力タービンメーカー |
| エンジニアリング・調達・建設会社 |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 製品タイプ別 | マルチロータードローン画像検査システム | ||
| 固定翼およびVTOL画像検査システム | |||
| 係留式および地上設置型画像検査システム | |||
| 内部ブレードクローラー画像検査システム | |||
| 外部ロボット登攀および接触画像検査システム | |||
| その他の製品タイプ | |||
| センサー技術別 | RGBおよび高解像度光学センサー | ||
| 熱および赤外線センサー | |||
| LiDARセンサー | |||
| 超音波およびフェーズドアレイセンサー | |||
| 電気導通および導電率センサー | |||
| シェアログラフィーおよびその他の非破壊検査センサー | |||
| 商業的提供形態別 | 統合ハードウェアおよびソフトウェアシステム | ||
| ハードウェアのみのシステム | |||
| 検査ソフトウェアおよびアナリティクスプラットフォーム | |||
| その他の商業的提供形態 | |||
| エンドユーザー別 | 風力発電所オーナー、オペレーター、電力会社、および独立系発電事業者 | ||
| 独立系サービスプロバイダー | |||
| 風力タービンメーカー | |||
| エンジニアリング・調達・建設会社 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
風力タービンブレード画像検査システムの2026年の市場規模はいくらでしたか?
風力タービンブレード画像検査システム市場規模は2026年に515.25 ミリオン 米ドルであり、8.23%のCAGRで2031年までに765.19 ミリオン 米ドルに達すると予測されています。この予測は、外部ドローン調査、内部クローラー診断、LiDARベースのジオメトリキャプチャ、およびブレード記録のソフトウェア支援レビューへの需要を反映しています。
風力タービンブレード画像検査システムへの需要を牽引しているものは何ですか?
老朽化したフリート、洋上検査要件、AI対応欠陥認識、およびタービンダウンタイム削減の必要性が需要を支えています。寿命延長プログラムも、保守の選択と残存耐用年数評価を支援できる状態記録を必要とします。
2025年にブレード画像検査システムをリードした製品タイプはどれですか?
マルチロータードローン画像検査システムは、広範で柔軟な外部検査を支援するため、2025年に49.85%のシェアでリードしました。これらは、ロープベースのアプローチに関連するアクセス負担なしに、多様なハブ高さとブレードジオメトリを検査することができます。
2031年までに最も速く拡大すると予測されるセンサー技術はどれですか?
LiDARセンサーは、正確な3Dジオメトリとデジタルツイン検証への需要に支えられ、9.72%のCAGRで拡大すると予測されています。この技術は、洋上認証作業が疲労シミュレーションのための詳細な空間入力を必要とする場合に特に関連性があります。
ブレード画像検査システムへの需要が最も大きい地域はどこですか?
欧州は2025年に36.45%のシェアを占め、集中した北海洋上容量と確立された検査要件に支えられています。この地域にはまた、定期的な外部および内部状態評価を必要とする老朽化したフリートがあります。
ドローンベースのブレード検査のより広い普及を制限しているものは何ですか?
目視外飛行承認および天候に関連する画像品質の制限が、検査プログラムと現場スループットを制約する可能性があります。強風、雨、雪、海水飛沫、および不均一な熱シグネチャは、信頼性の高い画像キャプチャが可能な時期を制限する可能性があります。
最終更新日:



