
Tamanho e Participação do Mercado de Sistemas de Montagem Guiados por Visão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.63 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Montagem Guiados por Visão pela Mordor Intelligence
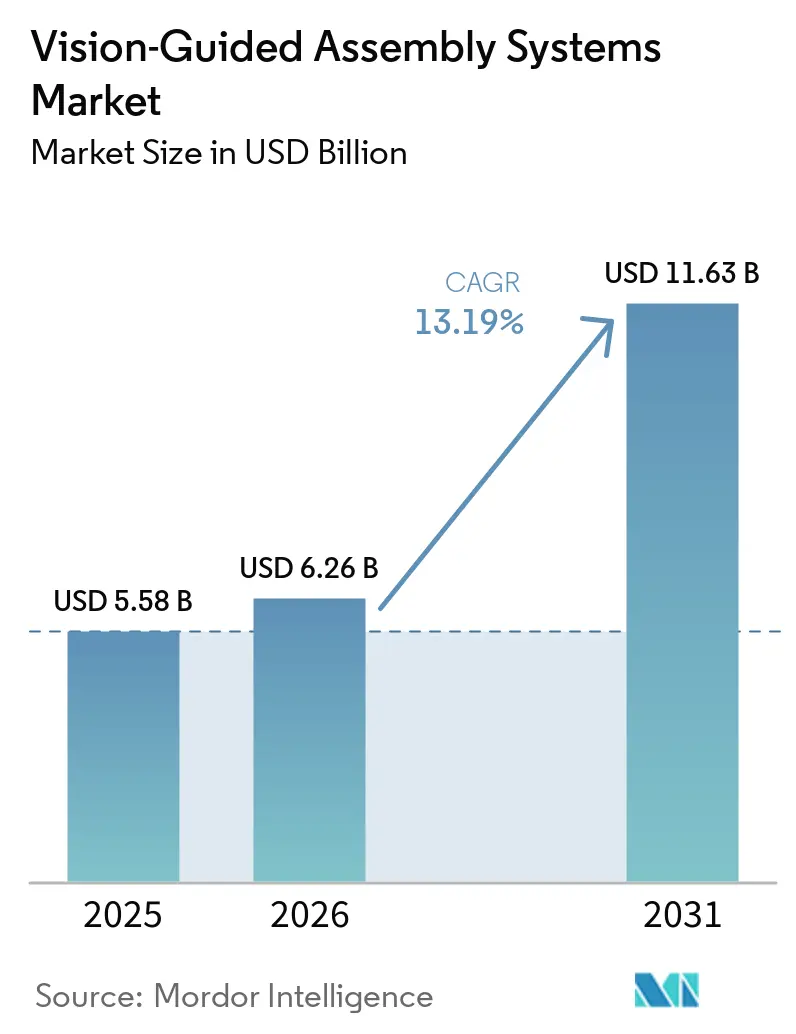
O tamanho do mercado de sistemas de montagem guiados por visão foi avaliado em 5,58 bilhões de USD em 2025 e estima-se que cresça de 6,26 bilhões de USD em 2026 para atingir 11,63 bilhões de USD até 2031, a um CAGR de 13,19% durante o período de previsão (2026-2031). O mercado de sistemas de montagem guiados por visão é sustentado por investimentos em fábricas que combinam robótica, sensoriamento e software de produção, à medida que os fabricantes buscam equipamentos capazes de tomar decisões a partir de informações visuais durante a montagem e de responder à variação prática que ocorre entre peças, processos e condições operacionais nas linhas de produção modernas. Os fabricantes estão utilizando esses sistemas para melhorar a rastreabilidade e reduzir erros de montagem em ambientes de produção exigentes, onde o posicionamento correto, a orientação, a sequência e a condição de cada componente podem afetar a qualidade do produto, a documentação regulatória, a exposição à garantia e a capacidade de manter uma produção confiável ao longo de turnos repetidos. O investimento está se deslocando para plataformas integradas de robô e visão, que podem reduzir a necessidade de conectar produtos de vários fornecedores. Isso favorece os fornecedores que combinam imageamento, controle de movimento, software e suporte à implementação, uma vez que os compradores precisam cada vez mais de um sistema capaz de reconhecer peças, guiar um robô, registrar dados de verificação e permanecer gerenciável à medida que as aplicações e os requisitos de produção mudam ao longo do tempo, em vez de produtos separados que exigem trabalho adicional para coordenar em toda a fábrica. Os altos custos de aquisição e o limitado grupo de especialistas em integração continuam sendo barreiras importantes para fabricantes de menor porte, que devem avaliar os custos de equipamentos, engenharia, treinamento, calibração e suporte posterior antes de se comprometer com um projeto, enquanto organizações maiores frequentemente conseguem padronizar um sistema em mais instalações e obter mais valor desse esforço de implementação compartilhado.
Principais Conclusões do Relatório
- Por componente, o Hardware Robótico e de Movimento deteve 31,23% da participação do mercado de sistemas de montagem guiados por visão em 2025, enquanto o Software deve expandir a um CAGR de 14,32% até 2031.
- Por tecnologia de visão, os Sistemas de Visão 2D detiveram 55,45% da participação do mercado de sistemas de montagem guiados por visão em 2025, enquanto a Visão Multimodal deve expandir a um CAGR de 14,11% até 2031.
- Por tipo de robô, os Robôs Articulados detiveram 39,91% da receita em 2025, enquanto os Robôs Móveis e AMRs devem expandir a um CAGR de 14,35% até 2031.
- Por aplicação, Pega e Posicionamento e Colocação de Componentes responderam por 25,67% da receita em 2025, enquanto Kitting e Montagem de Componentes deve expandir a um CAGR de 14,51% até 2031.
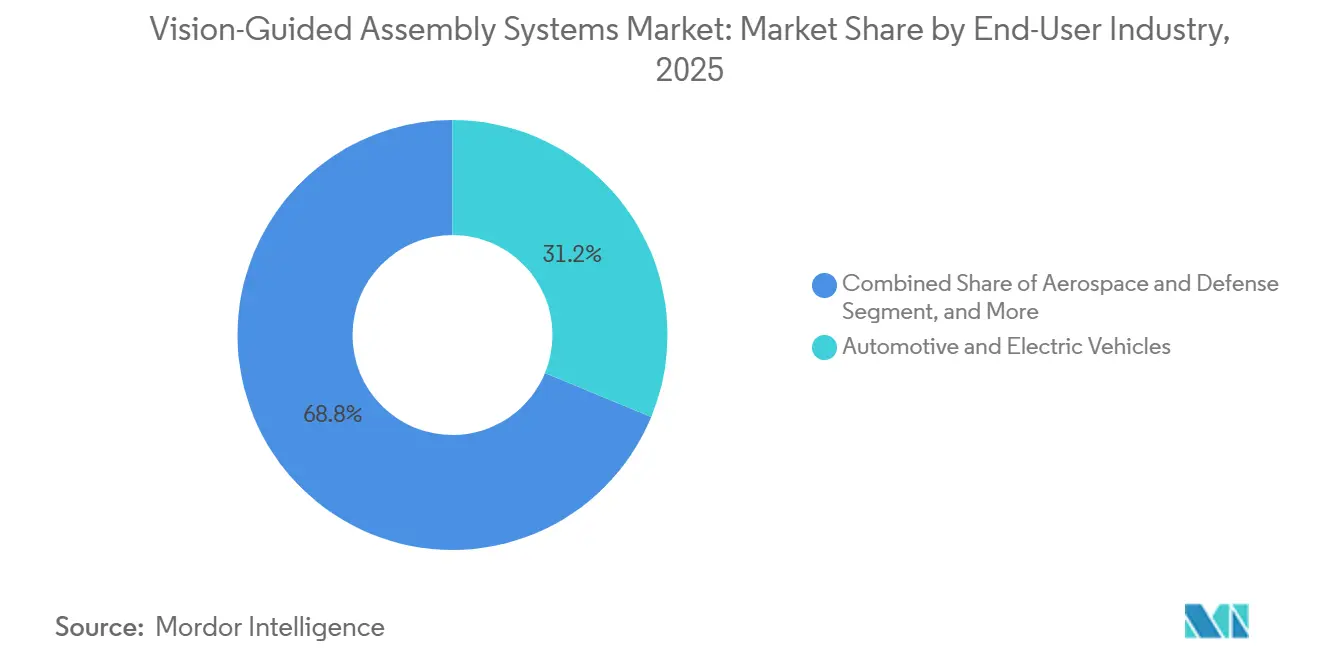
- Por setor de usuário final, Automotivo e Veículos Elétricos detiveram 31,22% da receita em 2025, enquanto Logística e Armazenagem deve expandir a um CAGR de 14,69% até 2031.
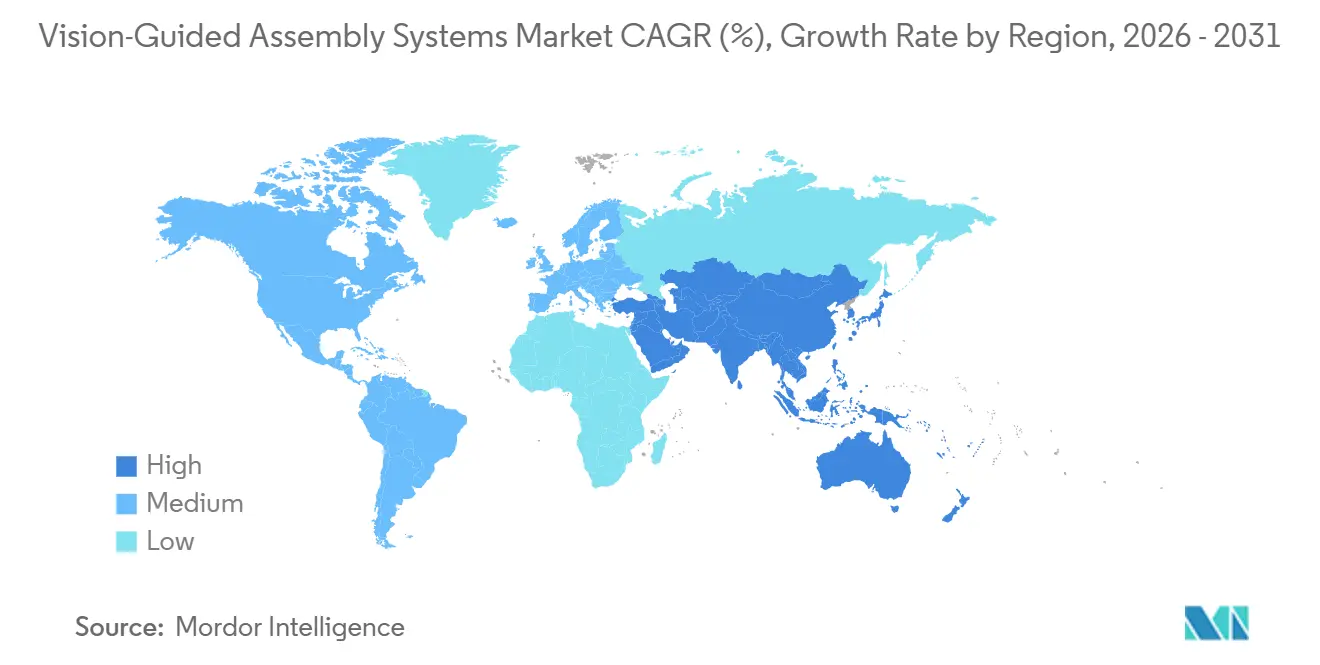
- Por geografia, a Ásia-Pacífico deteve 38,71% da receita em 2025 e deve expandir a um CAGR de 14,83% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Montagem Guiados por Visão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Automação Industrial e Investimento em Fábricas Inteligentes | +3.8% | Global, com maior intensidade na China, Alemanha e Estados Unidos | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra e Aumento da Força de Trabalho | +2.5% | América do Norte, Europa Ocidental, Japão, com extensão à Coreia do Sul e Índia | Médio prazo (2-4 anos) |
| Requisitos de Maior Precisão e Fabricação com Zero Defeitos | +2.2% | Global, especialmente eletrônicos e semicondutores, aeroespacial e defesa, e dispositivos médicos | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Montagem Flexível de Alto Mix e Baixo Volume | +1.8% | Núcleo da Ásia-Pacífico, com extensão à América do Norte e Europa | Médio prazo (2-4 anos) |
| IA Treinada em CAD Reduzindo o Tempo de Comissionamento de Sistemas de Visão | +1.5% | Global, com adoção antecipada na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Orientação em Tempo Real para Montagem em Linha em Movimento | +1.0% | Polos de fabricação automotiva na Alemanha, Estados Unidos, China e Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Automação Industrial e Investimento em Fábricas Inteligentes
O investimento em automação industrial fornece a base para um uso mais amplo do mercado de sistemas de montagem guiados por visão. Os fabricantes estão substituindo a automação fixa por células que combinam sensores, software e movimento robótico. Essas células podem responder a mudanças nas posições das peças e nas condições de produção. A KUKA registrou EUR 213 milhões em gastos com P&D durante 2025, equivalente a USD 233 milhões, para automação com suporte de IA que une percepção visual ao planejamento de trajetória de robôs.[1] Os gastos mostram que a orientação por visão está se tornando um recurso central de plataforma para fornecedores de robôs. O mercado de sistemas de montagem guiados por visão se beneficia, portanto, quando os compradores selecionam plataformas integradas em vez de câmeras e controles de robôs separados.
As ofertas integradas podem reduzir o tempo necessário para conectar equipamentos de diferentes fornecedores. Elas também conferem aos fornecedores de sistemas maior controle sobre software, serviços e atualizações futuras. Isso pode pressionar os fornecedores de câmeras que vendem produtos independentes. Também pode aumentar o valor das empresas que fornecem um projeto completo de célula. A VDMA esperava que o setor de visão europeu retornasse à expansão em 2026 após uma queda de receita de 2% em 2025, sustentado pelos gastos com automação industrial e pela adoção de IA de produção. Essas condições sustentam o investimento contínuo no mercado de sistemas de montagem guiados por visão nas regiões de fabricação estabelecidas, porque os programas de fábrica tratam cada vez mais o imageamento, o movimento, a verificação e o software de produção como requisitos conectados, em vez de compras de equipamentos isolados, e essa abordagem de compra dá aos fornecedores razões para desenvolver produtos que funcionem juntos ao longo de todo o processo de montagem.
Escassez de Mão de Obra e Aumento da Força de Trabalho
A escassez de mão de obra está encurtando o caso de negócios para células de montagem guiadas por visão. Plantas com acesso limitado a montadores qualificados precisam de sistemas capazes de sustentar mais horas de operação. A orientação por visão pode ajudar os robôs a lidar com tarefas em que a posição e a aparência das peças variam. Isso é especialmente útil quando o trabalho manual limita uma instalação a menos turnos. O mercado de sistemas de montagem guiados por visão pode, portanto, apoiar a expansão da capacidade sem um aumento correspondente no quadro de pessoal. O impulsionador é mais forte na América do Norte, Europa Ocidental, Japão, Coreia do Sul e Índia, onde os fabricantes enfrentam uma necessidade persistente de mão de obra de produção.
O requisito não é apenas de capacidade adicional de mão de obra. Os fabricantes também precisam de automação capaz de acomodar mudanças frequentes no mix de produtos. Robôs guiados por IA podem usar software de visão e percepção para tarefas que exigiriam reprogramação repetida em sistemas tradicionais de ensino por pendant.[2] Isso é relevante para a produção de eletrônicos, onde as variantes de componentes podem mudar com frequência. Permite que a equipe se concentre na supervisão de processos e no tratamento de exceções. O mercado de sistemas de montagem guiados por visão ganha quando os fornecedores tornam esses sistemas mais fáceis de configurar e manter pelas equipes de planta. A adoção continua dependente do acesso a engenheiros capazes de validar os processos resultantes, selecionar câmeras e movimentos de robôs adequados, confirmar que os dados visuais são confiáveis e manter os equipamentos após uma mudança de produção, o que mantém a capacidade prática de comissionamento importante mesmo quando o software reduz a quantidade de ensino manual de robôs.
Requisitos de Maior Precisão e Fabricação com Zero Defeitos
Os requisitos de qualidade estão aumentando a necessidade de verificação visual durante o processo. A produção de eletrônicos, dispositivos médicos e aeroespacial exige posicionamento repetível e confirmação documentada. A automação tradicional pode perder precisão quando os equipamentos se desgastam ou as condições do processo mudam. A orientação por visão pode identificar esses desvios durante a operação e apoiar o movimento corretivo. Um estudo de 2025 relatou um sistema de compensação de posicionamento baseado em visão de máquina que alcançou precisão de posicionamento em malha fechada dentro de 0,231 mm.[3] Essa capacidade sustenta a demanda no mercado de sistemas de montagem guiados por visão onde os erros de produção acarretam altos custos de conformidade ou garantia.
A ISO 9001:2015, o 21 CFR Parte 820 e a AS9100 aumentam a documentação esperada das linhas de produção relevantes. Esses requisitos tornam a prevenção de erros mais do que uma simples ferramenta de produtividade. Eles atribuem valor a sistemas capazes de verificar uma etapa do processo e reter registros. A montagem de baterias para veículos elétricos também requer confirmação do posicionamento das células e procedimentos relacionados ao torque sob a IEC 62619. Os sistemas de visão podem abordar essas verificações de montagem dentro do fluxo de produção. O mercado de sistemas de montagem guiados por visão está, portanto, vinculado tanto às necessidades de garantia de qualidade quanto aos requisitos de produtividade, uma vez que os fabricantes devem manter registros de processo enquanto evitam interrupções em linhas de produção de alto valor, e um sistema que verifica o posicionamento ou detecta um erro durante a operação pode atender a ambas as necessidades dentro da mesma célula de montagem.
Demanda Crescente por Montagem Flexível de Alto Mix e Baixo Volume
Uma gama mais ampla de variantes de produtos está reduzindo a adequação de fixações fixas e longos programas de reconfiguração. Produtores de automotivos, eletrônicos de consumo e máquinas industriais precisam de equipamentos capazes de identificar diferentes peças dentro de uma célula compartilhada. Robôs guiados por visão podem localizar uma nova peça sem depender apenas do posicionamento mecânico rígido. Isso apoia ambientes de montagem onde vários produtos passam pelo mesmo equipamento. O mercado de sistemas de montagem guiados por visão tem relevância particular para kitting e montagem de componentes, onde a precisão da sequência é essencial. Células flexíveis também ajudam os fabricantes a evitar longos períodos de inatividade quando uma nova unidade de manutenção de estoque entra em produção.
Modelos treinados em CAD podem simplificar a configuração inicial de um sistema de visão. O material de entrada indica que robôs guiados por visão podem relocalizar peças por meio de modelos CAD aprendidos em 200-400 milissegundos, evitando o período de reconfiguração de 2 a 4 semanas associado à automação convencional. Tais capacidades reduzem o ônus operacional de trocas frequentes. Elas também tornam prático automatizar trabalhos que anteriormente eram variáveis demais para uma célula fixa. A demanda por kitting e montagem de componentes deve expandir a um CAGR de 14,51% até 2031. O mercado de sistemas de montagem guiados por visão está posicionado para se beneficiar à medida que as plantas buscam o manuseio confiável de conjuntos mistos de componentes, especialmente quando as equipes precisam de equipamentos capazes de reconhecer, sequenciar e confirmar diferentes peças sem reconstruir o layout físico para cada nova variante, mantendo ao mesmo tempo uma verificação de processo consistente durante trocas frequentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Capital e Integração | -2.8% | Global, mais agudo na América do Sul e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Escassez de Talentos em Integração de Sistemas de Visão | -2.0% | América do Norte, Europa e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Complexidade de Interface e Calibração em Ambientes Brownfield | -1.5% | Regiões de fabricação estabelecidas na Europa, Japão e América do Norte | Médio prazo (2-4 anos) |
| Interoperabilidade Limitada entre Ecossistemas de Robô, Câmera e Controlador | -1.0% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Capital e Integração
Os altos gastos iniciais continuam sendo uma barreira importante para a adoção no mercado de sistemas de montagem guiados por visão. Uma implantação completa pode incluir câmeras, equipamentos robóticos, trabalho de engenharia, software e treinamento de operadores. Fabricantes de menor porte podem ter capacidade limitada para distribuir esses custos por várias instalações. Suas equipes de compras também devem considerar a recalibração e a manutenção de software após a instalação. O problema é mais agudo na América do Sul e no Sudeste Asiático, onde os orçamentos de capital podem ser restritos. Isso pode limitar o uso em instalações de bens de consumo e de alimentos e bebidas, mesmo quando o processo é adequado.
Grandes fabricantes podem padronizar sistemas em múltiplas plantas e melhorar o caso financeiro. Empresas menores frequentemente avaliam uma única célula sem essa vantagem de escala. A Cognex afirmou que sua estrutura OneVision pode reduzir os custos de escalonamento em múltiplos sites em até 50%. No entanto, a avaliação de software empresarial ainda requer capacidade de engenharia interna. Um planejamento incompleto do custo total de propriedade pode deixar compradores de primeira viagem expostos a necessidades de serviço inesperadas. O mercado de sistemas de montagem guiados por visão dependerá de modelos de implantação mais simples para alcançar um grupo mais amplo de fabricantes, incluindo abordagens que tornem os custos mais previsíveis, limitem a quantidade de engenharia personalizada e ajudem as equipes de compras a entender os requisitos contínuos de manutenção, calibração e suporte de software do sistema antes do início de um projeto.
Escassez de Talentos em Integração de Sistemas de Visão
As células guiadas por visão requerem expertise em óptica, software embarcado, movimento de robôs e processos de fabricação. Essa combinação não está prontamente disponível em muitos locais de produção. A escassez pode retardar o comissionamento de projetos e aumentar a dependência de integradores externos. Também pode tornar a manutenção mais difícil após a saída da equipe original do projeto. O mercado de sistemas de montagem guiados por visão precisa de produtos que reduzam o número de decisões especializadas necessárias na instalação. Interfaces sem código, calibração com suporte de IA e modelos treinados em CAD são projetados para atender a essa necessidade.
A Inbolt SAS lançou a Programação de Robôs na Automate 2026 em Chicago para construir aplicações de montagem de robôs diretamente a partir de modelos CAD. A empresa afirmou que o software havia sido implantado em mais de 200 robôs em mais de 100 fábricas, com reduções relatadas no tempo de inatividade e tempos de ciclo mais rápidos. Produtos desse tipo podem encurtar o trabalho de ensino manual. Eles também podem ajudar a padronizar a implantação em sites com diferentes recursos técnicos. A calibração inadequada pós-manutenção continua sendo um risco quando os operadores carecem de treinamento. Os fornecedores estão respondendo incluindo monitoramento de saúde de visão e controles de processo na entrega do projeto, para que os usuários possam identificar problemas graduais de calibração, manter qualidade de imagem confiável após trabalhos de manutenção e usar procedimentos mais consistentes em diferentes instalações sem depender exclusivamente de um pequeno grupo de especialistas experientes em integração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente, a Demanda por Software Acelera Apesar da Liderança de Receita do Hardware
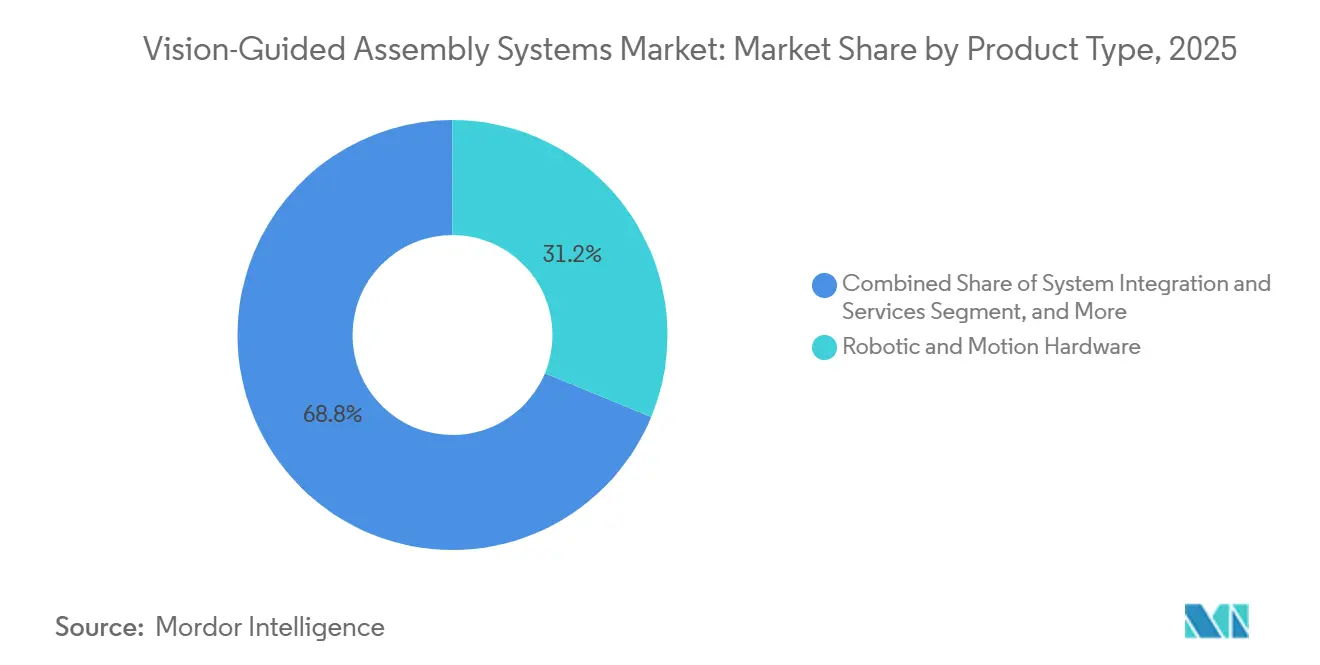
O Hardware Robótico e de Movimento deteve 31,23% da participação do mercado de sistemas de montagem guiados por visão em 2025. O resultado reflete o alto custo de capital dos braços robóticos e dos equipamentos de movimento associados. Esse hardware fornece a base mecânica para posicionamento, manuseio e movimento de ferramentas. O Hardware de Visão formou o próximo grande pool de receita por meio de câmeras, lentes, iluminação e computação embarcada. A maior resolução dos sensores e os projetos de células com múltiplas câmeras sustentam a demanda na montagem de eletrônicos. As Ferramentas de Extremidade de Braço agregam valor onde garras e ferramentas de processo devem funcionar com orientação visual. A Integração de Sistemas e Serviços também continua importante porque as instalações empresariais precisam de suporte após a primeira implantação.
O Software deve expandir a um CAGR de 14,32% até 2031. O tamanho do mercado de sistemas de montagem guiados por visão para software é sustentado por plataformas de nuvem para borda que separam o desenvolvimento de aplicações dos ciclos de substituição de hardware. Essas ferramentas permitem que modelos de IA treinados centralmente sejam implantados em dispositivos de borda de produção. A Cognex disponibilizou o OneVision em geral em maio de 2026, após construir uma base de mais de 100 clientes empresariais. A Cognex citou a Schneider Electric como cliente que dobrou o rendimento e reduziu rejeições falsas após uma implementação em múltiplos sites. Os requisitos de governança de software vinculados à IEC 62443 podem aumentar ainda mais o papel do software nas decisões de compra de sistemas. O setor de sistemas de montagem guiados por visão está se movendo em direção a receitas recorrentes de software e suporte ao lado das vendas de equipamentos, porque o treinamento central de modelos, a implantação na borda, a governança de segurança cibernética e o gerenciamento contínuo de desempenho permanecem relevantes após a instalaão de um robô ou câmera, dando aos clientes razões para avaliar a capacidade do software como parte da decisão completa do sistema.


Por Tecnologia de Visão, a Visão 2D Mantém Escala Enquanto os Sistemas Multimodais Abordam Trabalhos Complexos
Os Sistemas de Visão 2D detiveram 55,45% da participação do mercado de sistemas de montagem guiados por visão em 2025. Sua posição é sustentada por extensas bibliotecas de aplicações e desempenho favorável de custo por pixel. Eles são bem adequados para peças planas e tarefas de inspeção de alto rendimento. As ferramentas 2D também suportam processos estabelecidos onde a apresentação de objetos é controlada. Os Sistemas de Visão 3D atendem à separação de peças em caixas, verificação de encaixe por pressão e montagem de carroceria automotiva. Essas aplicações requerem informações de profundidade e posicionamento preciso no eixo Z. Um estudo de 2026 publicado na Scientific Reports relatou precisão de posicionamento de 0,54 mm e uma taxa de sucesso de 98,7% em 1.200 ensaios de pega e posicionamento guiados por visão.
A Visão Multimodal deve expandir a um CAGR de 14,11% até 2031. Ela combina imageamento RGB com dados de profundidade e pode incluir sinais térmicos ou polarimétricos. Essa abordagem aborda a variação de cena que um único método de imageamento pode não resolver. Pode ser útil quando as peças têm orientação ou condições de superfície incertas. O mercado de sistemas de montagem guiados por visão precisa dessa capacidade para trabalhos de produção não estruturados e de alto mix. A Mech-Mind Robotics relatou uma participação global de 22,1% em componentes de robôs guiados por IA e visão 3D pela receita de 2025, enquanto sua participação em remessas superou 27%. A posição da empresa mostra a importância comercial das arquiteturas combinadas de visão 3D e IA, particularmente para aplicações onde informações de profundidade, reconhecimento de peças e decisões de processo devem funcionar juntos, e onde uma instalação convencional de câmera não pode fornecer uma visão suficientemente clara de condições de produção variadas ou incertas.
Por Tipo de Robô, os Robôs Articulados Lideram as Linhas de Produção Enquanto os AMRs Ampliam a Automação
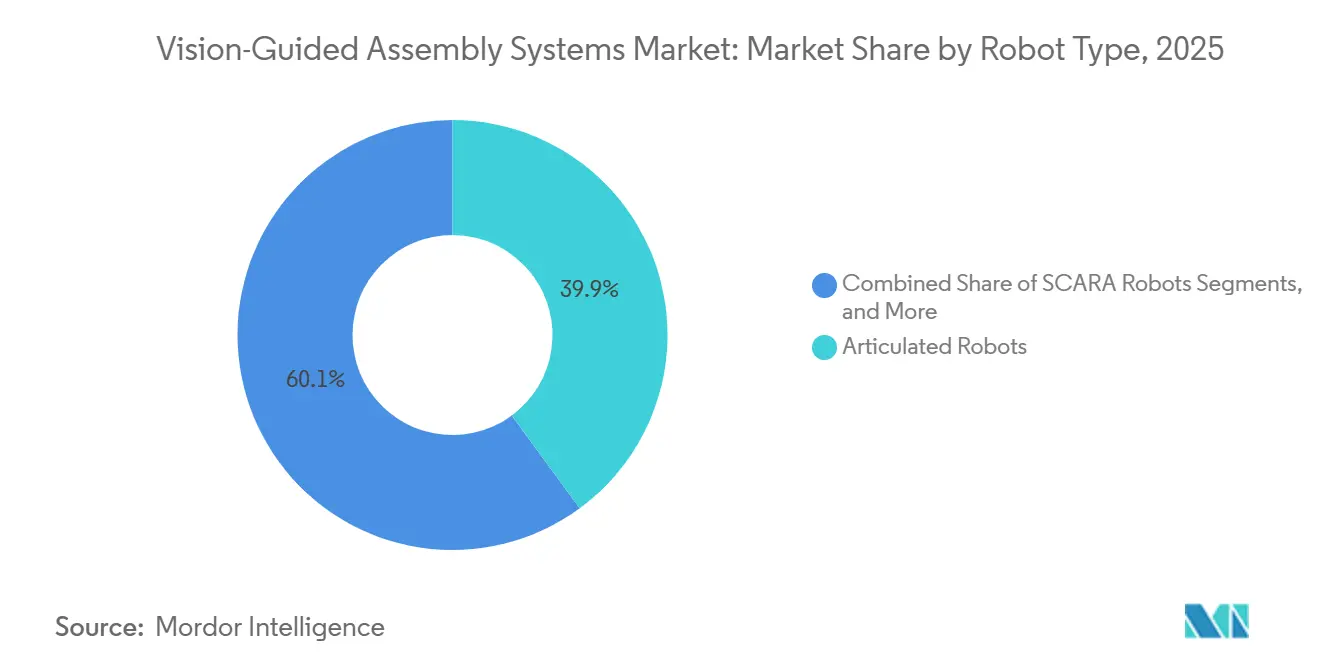
Os Robôs Articulados detiveram 39,91% da receita por tipo de robô em 2025. A categoria se beneficia de amplo alcance, flexibilidade de carga útil e uso estabelecido em estações de montagem estruturadas. Plantas automotivas, aeroespaciais e de eletrônicos usam sistemas articulados para tarefas repetidas em áreas de trabalho definidas. Os Robôs SCARA e os Robôs Cartesianos e de Pórtico suportam processos planares de alta velocidade onde a repetibilidade é mais importante do que a flexibilidade espacial. Os Robôs Colaborativos são usados em células de montagem final que requerem espaços de trabalho compartilhados. Seu sensoriamento de força-torque pode complementar a inserção e o fixação guiados por visão. Outros Tipos de Robôs, incluindo projetos delta e de elos paralelos, abordam trabalhos especializados de pega e posicionamento de alta velocidade.
Os Robôs Móveis e AMRs devem expandir a um CAGR de 14,35% até 2031. O mercado de sistemas de montagem guiados por visão está se estendendo de estações de trabalho fixas para o movimento de materiais dentro de plantas ativas. A ForwardX relatou que mais de 270 dos 435 AMRs planejados estavam operando na instalação de Dalian da Chery em março de 2026. As unidades operavam em oficinas de soldagem e montagem final que produziam 800-1.000 veículos por dia. A ABB também introduziu o Flexley Stack F712, uma empilhadeira autônoma, como parte de seu portfólio de AMRs com SLAM visual. A ISO 3691-4 continua a moldar os requisitos de segurança e certificação para caminhões industriais, incluindo AMRs, o que significa que os desenvolvedores devem considerar percepção confiável, movimento seguro do veículo e controles operacionais adequados como parte do planejamento de implantação, em vez de tratar a navegação baseada em visão como um recurso separado adicionado após a conclusão do projeto do veículo.
Por Aplicação, Pega e Posicionamento Mantém Volume Enquanto o Kitting Lida com a Variedade de Produtos
Pega e Posicionamento e Colocação de Componentes responderam por 25,67% da participação do mercado de sistemas de montagem guiados por visão em 2025. A aplicação é usada na população de PCBs eletrônicos, submontagem automotiva e embalagem de bens de consumo. Sua amplitude a torna uma fonte central de volume de equipamentos. A orientação por visão pode identificar peças antes da coleta e confirmar a orientação antes do posicionamento. Alinhamento e Orientação de Peças, Inserção e Encaixe por Pressão, e Fixação e União formam o próximo grupo de aplicações. Esses processos podem usar feedback visual com correção de força para reduzir erros de inserção às cegas. A Dispensação de Adesivo e Selante está ganhando relevância na vedação de baterias de veículos elétricos porque o posicionamento do cordão pode afetar o gerenciamento térmico e a segurança.
O Kitting e a Montagem de Componentes devem expandir a um CAGR de 14,51% até 2031. A tarefa requer que um sistema identifique, sequencie e confirme componentes variados antes da apresentação ao robô. A automação com fixação fixa é menos adequada quando as combinações de peças mudam com frequência. O mercado de sistemas de montagem guiados por visão pode fornecer um método mais adaptável para esses fluxos de trabalho. Pesquisas apresentadas no Desafio RoCo da AAAI 2026 constataram que uma estrutura de modelo duplo Especialista mais Generalista teve melhor desempenho do que abordagens de modelo único em montagem robótica de longo horizonte e múltiplas tarefas. Esse trabalho é relevante para o design de software para processos complexos de kitting. A Verificação de Montagem e Prevenção de Erros também contribui para a demanda porque os fabricantes precisam de evidências documentadas de que as etapas de montagem foram concluídas, e esse requisito pode tornar a confirmação visual relevante mesmo onde uma tarefa já é amplamente automatizada, uma vez que o valor reside em demonstrar que a peça, a posição e a sequência de processo corretas foram alcançadas.
Por Setor de Usuário Final, o Automotivo Lidera a Demanda Enquanto a Logística Expande Rapidamente
Automotivo e Veículos Elétricos detiveram 31,22% da participação do mercado de sistemas de montagem guiados por visão em 2025. As plantas automotivas têm alta densidade de estações que requerem localização precisa de componentes e confirmação de processo. O trabalho com baterias e trem de força de veículos elétricos adiciona requisitos adicionais de precisão. Eletrônicos e Semicondutores continuam sendo tecnicamente exigentes porque as linhas de embalagem requerem detecção de defeitos abaixo de 5 mícrons. Aeroespacial e Defesa e Dispositivos Médicos usam registros de montagem documentados para suportar os requisitos da AS9100 e do 21 CFR Parte 820. Bens de Consumo e Eletrodomésticos e Máquinas Industriais fornecem oportunidades adicionais de implantação. Alimentos e Bebidas podem adotar hardware de visão higiênico com classificação IP67 onde as condições de lavagem anteriormente limitavam as instalações.
Logística e Armazenagem deve expandir a um CAGR de 14,69% até 2031. A variedade de pedidos de comércio eletrônico, as necessidades de produtividade contínua e a escassez de mão de obra estão apoiando a implantação em operações de distribuição. O software de visão pode suportar tanto o reconhecimento de itens quanto a navegação de AMRs dentro da mesma instalação. Isso pode conectar duas funções do sistema que historicamente eram adquiridas separadamente. O mercado de sistemas de montagem guiados por visão tem uma oportunidade onde a coleta robótica e o movimento de materiais são implantados juntos. O material de entrada também identifica atividade de financiamento em robótica de montagem durante 2025 que se concentrou em inteligência incorporada e ambientes operacionais de alta frequência. Isso apoia a atenção em casos de uso de logística que requerem percepção confiável em movimentos repetidos, onde o mesmo sistema visual pode ter que identificar itens, guiar o deslocamento do robô e trabalhar em torno de condições variáveis da instalação, tornando a confiabilidade do software e a operação repetível centrais para o valor de uma implantação combinada de robótica.
Análise Geográfica
A Ásia-Pacífico deteve 38,71% da participação do mercado de sistemas de montagem guiados por visão em 2025 e deve expandir a um CAGR de 14,83% até 2031. China, Japão, Coreia do Sul e o corredor da ASEAN concentram grande produção de eletrônicos, semicondutores e automotivos. Essa base de fabricação sustenta a demanda tanto por células de montagem fixas quanto por manuseio flexível de materiais. A China também está desenvolvendo capacidade doméstica em controle de força e planejamento autônomo de trajetória. A escala da região oferece aos fornecedores locais oportunidades de competir com provedores internacionais de automação estabelecidos, porque os clientes podem combinar uma grande base de fabricação com fornecedores que entendem as necessidades de produção locais, enquanto as empresas estabelecidas devem continuar adaptando seus produtos e suporte comercial aos requisitos regionais de eletrônicos, baterias e montagem automotiva.
O Japão continua importante por causa de sua base de fabricação de robótica e seu denso setor automotivo. A Mitsubishi Electric e a Sony Semiconductor Solutions anunciaram a Advanced Vision Solutions Co., Ltd. em julho de 2026, com a Mitsubishi Electric detendo 60% e a Sony detendo 40%. O empreendimento tem como objetivo desenvolver sensores de visão baseados em IA que processam dados diretamente nos sensores de imagem para automação de fábricas. Esses produtos podem reduzir o movimento de dados entre as funções de sensoriamento e controle. Isso apoia o mercado de sistemas de montagem guiados por visão em aplicações que precisam de processamento local rápido. A Ásia-Pacífico continua sendo o principal centro de demanda regional porque combina escala de usuário final com investimento ativo em automação, e suas instalações de eletrônicos, semicondutores e automotivos criam demanda por uma ampla gama de equipamentos, desde células de montagem fixas precisas até movimento de materiais com suporte de visão em ambientes complexos de produção e distribuição.
A América do Norte e a Europa formam o próximo grande bloco de demanda, sustentado pela relocalização de produção, disponibilidade de chipsets de IA e investimento em produção automotiva, aeroespacial e de semicondutores. A VDMA projetou uma expansão de 3% para o setor de visão europeu em 2026 após a queda de 2% registrada em 2025. A KUKA relatou expansão de receita de 4% em 2025 e receita na China acima de EUR 1 bilhão, equivalente a USD 1,09 bilhão, pela primeira vez. A América do Sul, o Oriente Médio e a África continuam sendo mercados em estágio inicial com adoção moldada por projetos individuais. Brasil, Arábia Saudita, Emirados Árabes Unidos e África do Sul são pontos focais porque programas automotivos, de eletrônicos e de diversificação apoiam a automação de fabricação, embora a implantação nessas localidades ainda seja moldada por projetos individuais e pela disponibilidade de capital, expertise técnica e capacidade de integração local para novas instalações de robótica e visão.

Cenário Competitivo
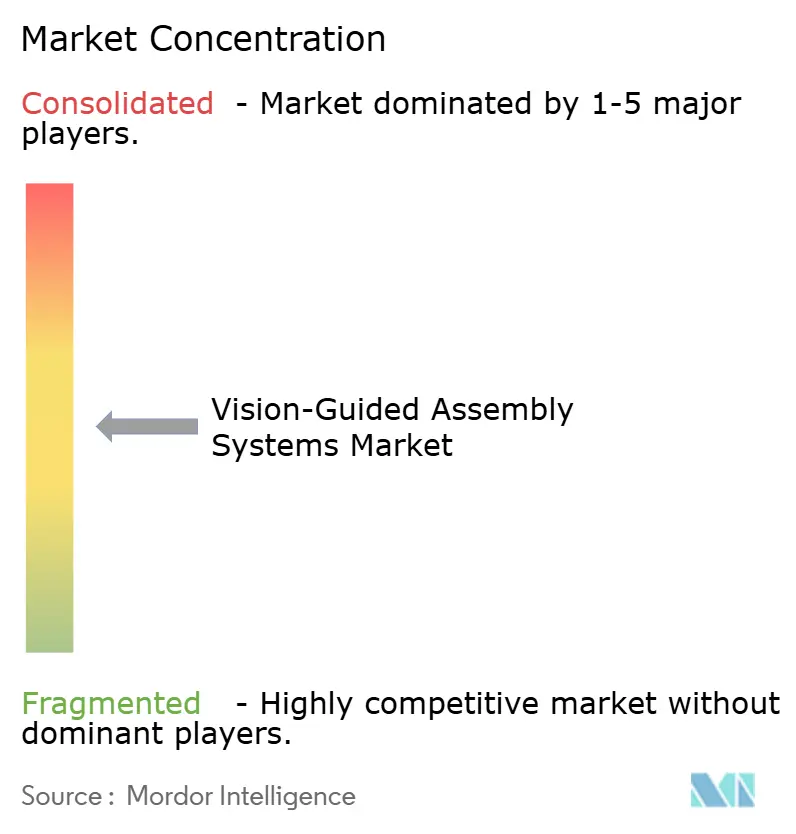
O mercado de sistemas de montagem guiados por visão é moderadamente concentrado. Grupos de automação industrial e fornecedores especializados em visão de máquina ocupam posições relacionadas, mas distintas. A Cognex e a Keyence competem em hardware de visão embarcado e software de visão de máquina. Fornecedores de robótica como ABB, FANUC e KUKA integram visão em portfólios mais amplos de robôs e software. Isso oferece aos compradores uma escolha entre uma abordagem de componente especializado e uma plataforma de automação mais integrada. O equilíbrio competitivo depende das necessidades da aplicação, da capacidade de integração do sistema e do valor atribuído ao suporte de software, porque os compradores devem decidir se um produto especialista estabelecido pode se adequar ao seu equipamento existente ou se um provedor de automação mais amplo oferece um caminho mais prático para um ambiente unificado de robô, visão e serviço.
A Cognex disponibilizou o OneVision em geral em maio de 2026, direcionando sua oferta para a implantação centralizada de modelos de IA em sites de fabricação. A estratégia de plataforma busca adicionar valor recorrente de software ao lado das vendas de hardware. A ABB investiu na LandingAI em setembro de 2025 para integrar IA visual generativa com seu conjunto de software robótico. A ABB também lançou o OmniCore EyeMotion durante 2025, afirmando que pode reduzir o tempo de comissionamento em até 90% em comparação com a integração de visão personalizada. A KUKA apresentou sua plataforma de software AMP em março de 2026 como parte de sua estratégia de Automação 2.0. Esses movimentos mostram que os principais fornecedores estão competindo em implantação mais fácil e integração de software, com o objetivo de reduzir o esforço especializado necessário para construir e gerenciar uma aplicação, ao mesmo tempo em que expandem seu papel além do fornecimento de equipamentos para implantação de modelos, comissionamento, manutenção e gerenciamento contínuo de desempenho para os sites de produção dos clientes.
O mercado de sistemas de montagem guiados por visão tem espaço para fornecedores de ferramentas de comissionamento de baixo código para fabricantes de médio porte, onde as equipes internas podem entender seu processo de montagem, mas podem não ter especialistas em programação de robôs, óptica e configuração de modelos de IA, tornando interfaces mais simples e configuração guiada um requisito competitivo importante. A demanda também existe para orientação em linha em movimento que combina imageamento rápido com correção de trajetória em tempo real. Sistemas multimodais que combinam sinais de profundidade, táteis e de força-torque oferecem outra área de desenvolvimento para montagem complexa. A Inbolt SAS e a Mech-Mind Robotics representam empresas que buscam competir por meio de abordagens com IA em primeiro lugar. A Mech-Mind Robotics listou na Bolsa de Valores de Hong Kong em setembro de 2026, com uma capitalização de mercado relatada de HKD 12,71 bilhões, equivalente a USD 1,63 bilhão. Pontuação de concentração de mercado: 3 de 10, porque a participação relatada de 22,1% para um fornecedor especializado líder indica nenhum player dominante e um campo competitivo disperso.
Líderes do Setor de Sistemas de Montagem Guiados por Visão
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
-
ABB Ltd.
-
FANUC CORPORATION
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Mitsubishi Electric e a Sony Semiconductor Solutions anunciaram a formação da Advanced Vision Solutions Co., Ltd. O empreendimento conjunto é detido 60% pela Mitsubishi Electric e 40% pela Sony, e desenvolverá sensores de visão baseados em IA que analisam dados diretamente nos sensores de imagem para aplicações de automação de fábricas.
- Junho de 2026: A Inbolt SAS lançou a Programação de Robôs na Automate 2026 em Chicago. O produto permite aplicações de montagem de robôs construídas diretamente a partir de modelos CAD, com demonstrações ao lado da NVIDIA e da Universal Robots A/S e um cobot FANUC CRX realizando aperto de parafusos em um bloco de motor em movimento.
- Maio de 2026: A Cognex anunciou a disponibilidade geral do OneVision com mais de 100 clientes empresariais globalmente. A Schneider Electric SE e a 3M foram citadas como clientes que relataram rendimento dobrado e implantação mais rápida, respectivamente. A Cognex também lançou o Sistema de Visão In-Sight 3900 alimentado pelas plataformas Qualcomm Dragonwing em 5 de maio de 2026.
- Abril de 2026: A Cognex lançou o Controlador de Visão In-Sight 6900 alimentado pelo NVIDIA Jetson. O controlador fornece até 157 TOPS de desempenho de IA e suporta Classificação com Poucos Exemplos com 10-20 imagens de treinamento.


Escopo do Relatório Global do Mercado de Sistemas de Montagem Guiados por Visão
O mercado de sistemas de montagem guiados por visão compreende a venda e a implantação de hardware, software e serviços integrados que utilizam tecnologias de visão de máquina, incluindo câmeras, sensores, iluminação, sistemas de processamento de imagem e inteligência artificial, para guiar, monitorar e controlar operações de montagem automatizadas ou semiautomatizadas.
O Relatório do Mercado de Sistemas de Montagem Guiados por Visão é Segmentado por Componente (Hardware de Visão, Hardware Robótico e de Movimento, Ferramentas de Extremidade de Braço, Software e Integração de Sistemas e Serviços), Tecnologia de Visão (Sistemas de Visão 2D, Sistemas de Visão 3D e Visão Multimodal), Tipo de Robô (Robôs Articulados, Robôs SCARA, Robôs Cartesianos e de Pórtico, Robôs Colaborativos, Robôs Móveis e AMRs e Outros Tipos de Robôs), Aplicação (Pega e Posicionamento e Colocação de Componentes, Alinhamento e Orientação de Peças, Inserção e Encaixe por Pressão, Fixação e União, Dispensação de Adesivo/Selante, Kitting e Montagem de Componentes, Verificação de Montagem e Prevenção de Erros e Outras Aplicações), Setor de Usuário Final (Automotivo e Veículos Elétricos, Eletrônicos e Semicondutores, Aeroespacial e Defesa, Dispositivos Médicos e Produtos Farmacêuticos, Bens de Consumo e Eletrodomésticos, Máquinas Industriais, Alimentos e Bebidas, Logística e Armazenagem e Outros Setores de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware de Visão |
| Hardware Robótico e de Movimento |
| Ferramentas de Extremidade de Braço |
| Software |
| Integração de Sistemas e Serviços |
| Sistemas de Visão 2D |
| Sistemas de Visão 3D |
| Visão Multimodal |
| Robôs Articulados |
| Robôs SCARA |
| Robôs Cartesianos e de Pórtico |
| Robôs Colaborativos |
| Robôs Móveis e AMRs |
| Outros Tipos de Robôs |
| Pega e Posicionamento e Colocação de Componentes |
| Alinhamento e Orientação de Peças |
| Inserção e Encaixe por Pressão |
| Fixação e União |
| Dispensação de Adesivo / Selante |
| Kitting e Montagem de Componentes |
| Verificação de Montagem e Prevenção de Erros |
| Outras Aplicações |
| Automotivo e Veículos Elétricos |
| Eletrônicos e Semicondutores |
| Aeroespacial e Defesa |
| Dispositivos Médicos e Produtos Farmacêuticos |
| Bens de Consumo e Eletrodomésticos |
| Máquinas Industriais |
| Alimentos e Bebidas |
| Logística e Armazenagem |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Componente | Hardware de Visão | ||
| Hardware Robótico e de Movimento | |||
| Ferramentas de Extremidade de Braço | |||
| Software | |||
| Integração de Sistemas e Serviços | |||
| Por Tecnologia de Visão | Sistemas de Visão 2D | ||
| Sistemas de Visão 3D | |||
| Visão Multimodal | |||
| Por Tipo de Robô | Robôs Articulados | ||
| Robôs SCARA | |||
| Robôs Cartesianos e de Pórtico | |||
| Robôs Colaborativos | |||
| Robôs Móveis e AMRs | |||
| Outros Tipos de Robôs | |||
| Por Aplicação | Pega e Posicionamento e Colocação de Componentes | ||
| Alinhamento e Orientação de Peças | |||
| Inserção e Encaixe por Pressão | |||
| Fixação e União | |||
| Dispensação de Adesivo / Selante | |||
| Kitting e Montagem de Componentes | |||
| Verificação de Montagem e Prevenção de Erros | |||
| Outras Aplicações | |||
| Por Setor de Usuário Final | Automotivo e Veículos Elétricos | ||
| Eletrônicos e Semicondutores | |||
| Aeroespacial e Defesa | |||
| Dispositivos Médicos e Produtos Farmacêuticos | |||
| Bens de Consumo e Eletrodomésticos | |||
| Máquinas Industriais | |||
| Alimentos e Bebidas | |||
| Logística e Armazenagem | |||
| Outros Setores de Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Sistemas de Montagem Guiados por Visão?
O mercado foi avaliado em 5,58 bilhões de USD em 2025, estimado em 6,26 bilhões de USD em 2026 e previsto para atingir 11,63 bilhões de USD até 2031 a um CAGR de 13,19%, sustentado por um investimento mais amplo em fábricas em sistemas de montagem integrados com robótica, visão e software.
Qual componente lidera os gastos nesses sistemas?
O Hardware Robótico e de Movimento liderou com 31,23% de participação de receita em 2025, enquanto o Software deve expandir a um CAGR de 14,32% até 2031.
Qual tecnologia de visão está se expandindo mais rapidamente?
A Visão Multimodal deve expandir a um CAGR de 14,11% até 2031, enquanto os Sistemas de Visão 2D detiveram 55,45% de participação em 2025.
Por que os fabricantes estão adotando sistemas de montagem guiados por visão?
Os fabricantes os utilizam para melhorar a rastreabilidade, apoiar a prevenção de erros e gerenciar posições variáveis de peças em trabalhos de montagem de alto mix.
Qual setor de usuário final lidera a demanda?
Automotivo e Veículos Elétricos liderou com 31,22% de participação de receita em 2025 porque a montagem de baterias e trem de força requer posicionamento e verificação precisos.
Qual região tem a demanda mais forte?
A Ásia-Pacífico deteve 38,71% de participação em 2025 e deve expandir a um CAGR de 14,83% até 2031, sustentada pela produção de eletrônicos, semicondutores e automotivos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
