
Marktgröße und Marktanteil für visionsgeführte Montagesysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.26 Milliarden US-Dollar |
| Marktgröße (2031) | 11.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für visionsgeführte Montagesysteme von Mordor Intelligence
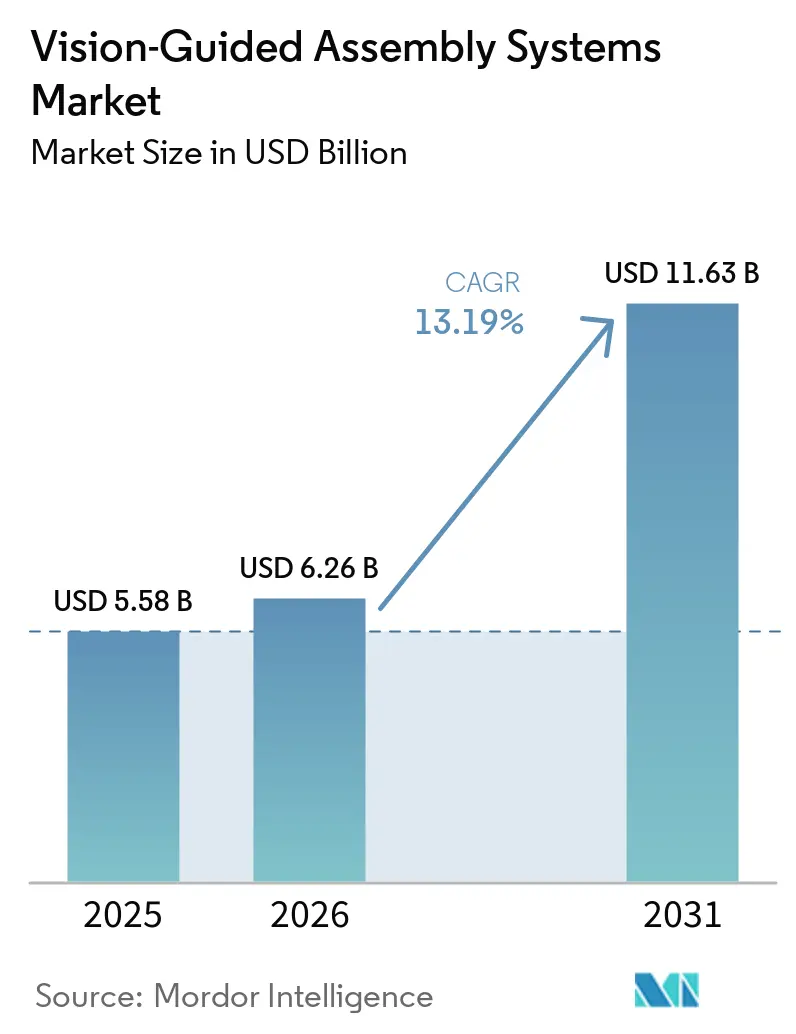
Die Marktgröße für visionsgeführte Montagesysteme wurde 2025 auf 5,58 Milliarden USD geschätzt und wird voraussichtlich von 6,26 Milliarden USD im Jahr 2026 auf 11,63 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,19 % während des Prognosezeitraums (2026–2031). Der Markt für visionsgeführte Montagesysteme wird durch Fabrikinvestitionen gestützt, die Robotik, Sensorik und Produktionssoftware kombinieren, da Hersteller Anlagen suchen, die während der Montage Entscheidungen aus visuellen Informationen treffen und auf die praktischen Schwankungen reagieren können, die zwischen Teilen, Prozessen und Betriebsbedingungen auf modernen Produktionslinien auftreten. Hersteller nutzen diese Systeme, um die Rückverfolgbarkeit zu verbessern und Montagefehler in anspruchsvollen Produktionsumgebungen zu reduzieren, wo die korrekte Platzierung, Ausrichtung, Reihenfolge und der Zustand jeder Komponente die Produktqualität, die regulatorische Dokumentation, das Garantierisiko und die Fähigkeit zur Aufrechterhaltung einer zuverlässigen Produktion über mehrere Schichten hinweg beeinflussen können. Investitionen verlagern sich hin zu integrierten Roboter- und Visionsplattformen, die den Bedarf an der Verbindung von Produkten verschiedener Lieferanten reduzieren können. Dies begünstigt Anbieter, die Bildgebung, Bewegungssteuerung, Software und Implementierungsunterstützung kombinieren, da Käufer zunehmend ein System benötigen, das Teile erkennen, einen Roboter führen, Verifizierungsdaten aufzeichnen und handhabbar bleiben kann, wenn sich Anwendungen und Produktionsanforderungen im Laufe der Zeit ändern, anstatt separate Produkte, die zusätzliche Arbeit erfordern, um sie fabrikweit zu koordinieren. Hohe Anschaffungskosten und ein begrenzter Pool an Integrationsspezialisten bleiben wichtige Hindernisse für kleinere Hersteller, die die Kosten für Ausrüstung, Engineering, Schulung, Kalibrierung und spätere Unterstützung abwägen müssen, bevor sie sich für ein Projekt entscheiden, während größere Organisationen ein System häufig über mehrere Standorte hinweg standardisieren und mehr Nutzen aus diesem gemeinsamen Implementierungsaufwand ziehen können.
Wichtigste Erkenntnisse des Berichts
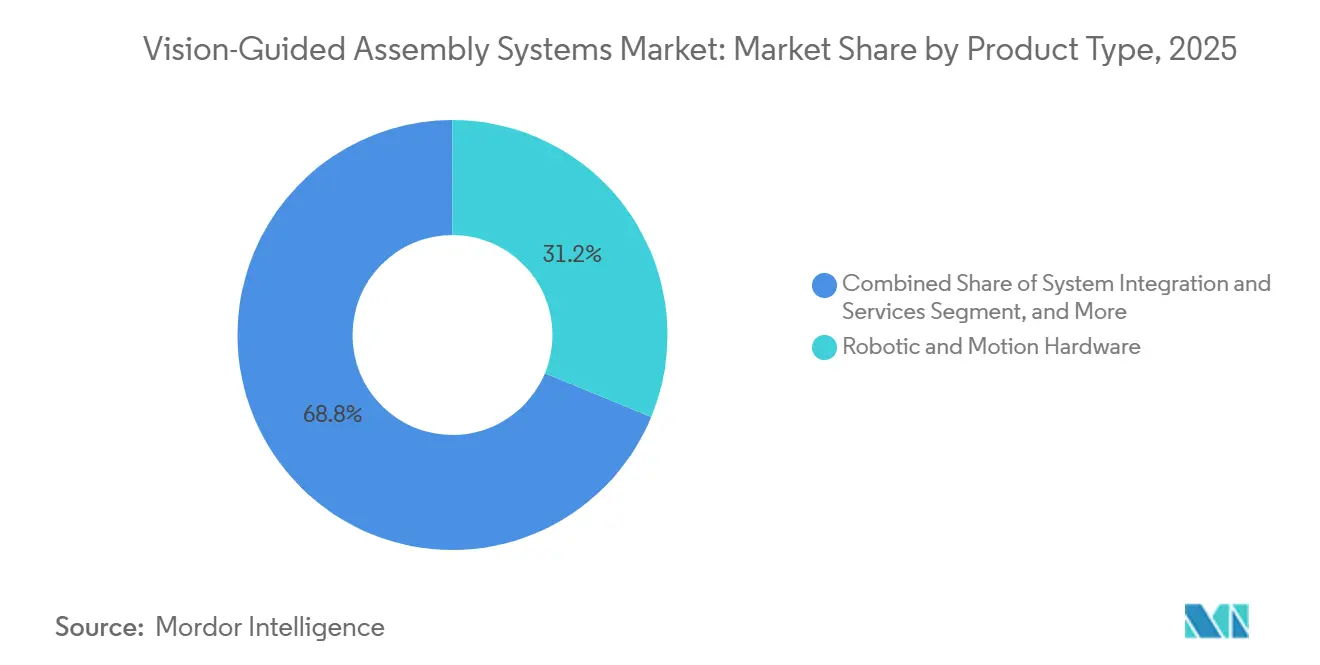
- Nach Komponente hielt Roboter- und Bewegungs-Hardware 2025 einen Anteil von 31,23 % am Markt für visionsgeführte Montagesysteme, während Software bis 2031 voraussichtlich mit einer CAGR von 14,32 % wachsen wird.
- Nach Visionstechnologie hielten 2D-Visionssysteme 2025 einen Anteil von 55,45 % am Markt für visionsgeführte Montagesysteme, während Multimodale Vision bis 2031 voraussichtlich mit einer CAGR von 14,11 % wachsen wird.
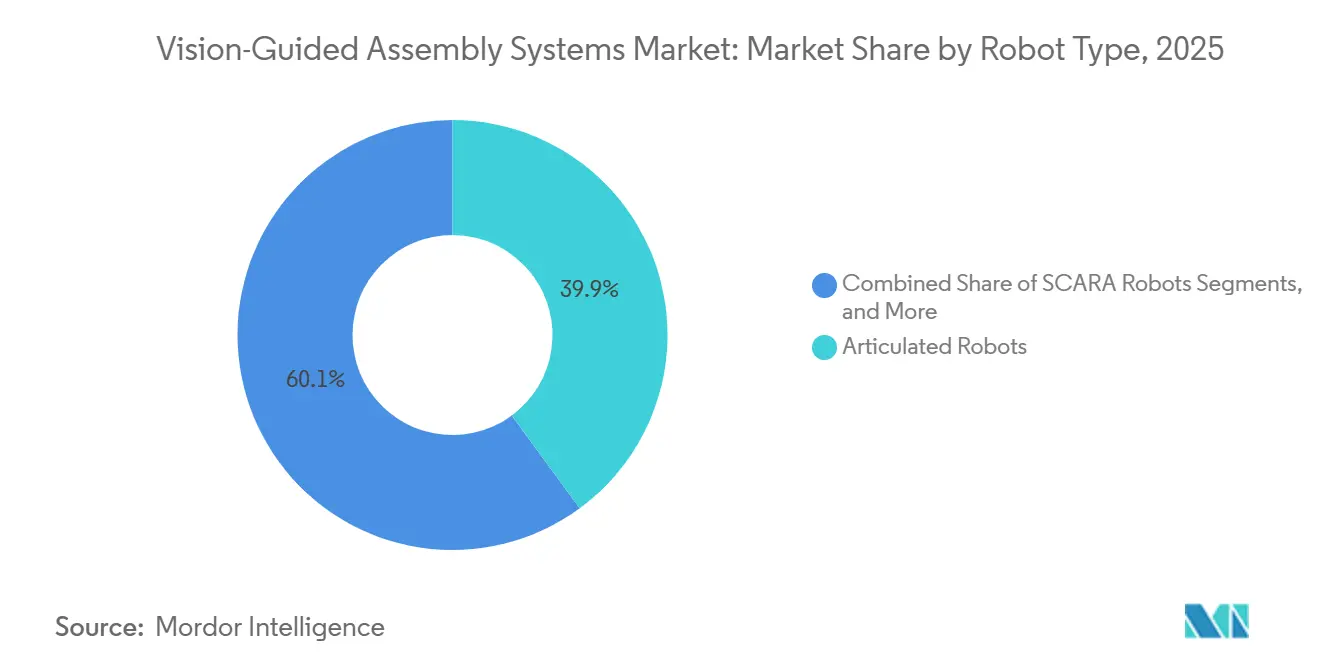
- Nach Robotertyp hielten Gelenkarmroboter 2025 einen Umsatzanteil von 39,91 %, während Mobile Roboter und AMRs bis 2031 voraussichtlich mit einer CAGR von 14,35 % wachsen werden.
- Nach Anwendung entfielen auf Pick-and-Place und Komponentenbestückung 2025 25,67 % des Umsatzes, während Kitting und Komponentenmontage bis 2031 voraussichtlich mit einer CAGR von 14,51 % wachsen wird.
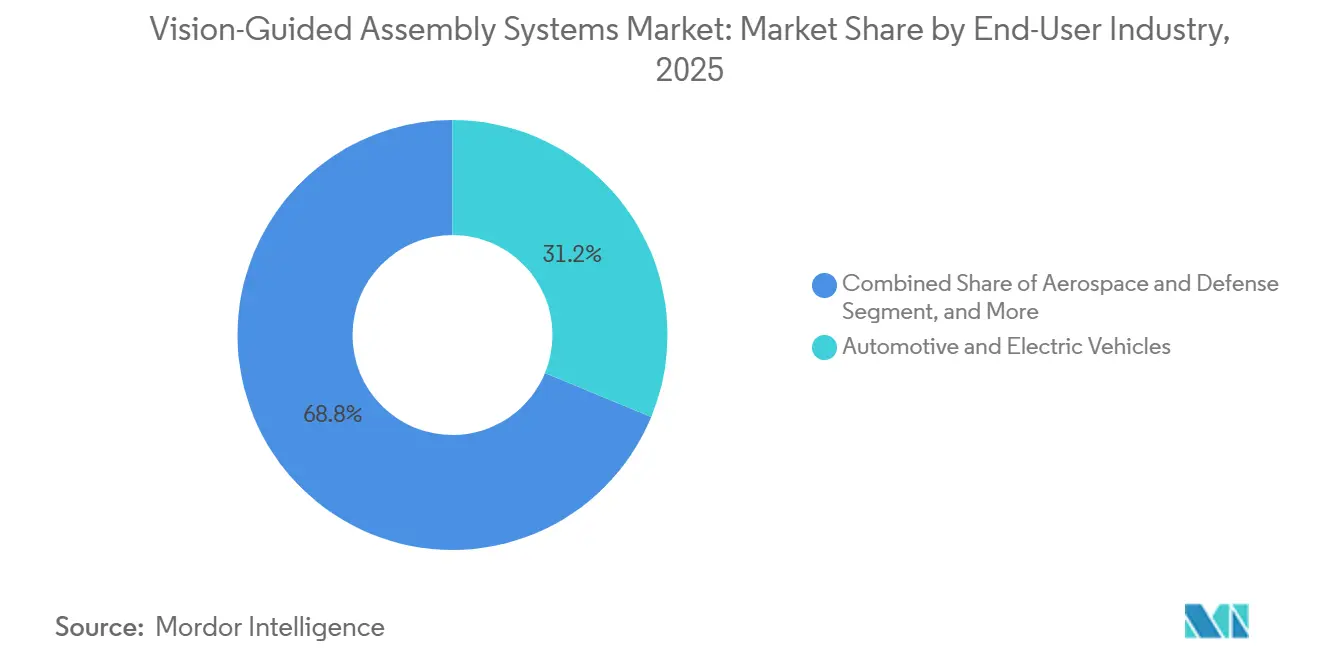
- Nach Endverbraucherbranche hielten Automobil und Elektrofahrzeuge 2025 einen Umsatzanteil von 31,22 %, während Logistik und Lagerhaltung bis 2031 voraussichtlich mit einer CAGR von 14,69 % wachsen wird.
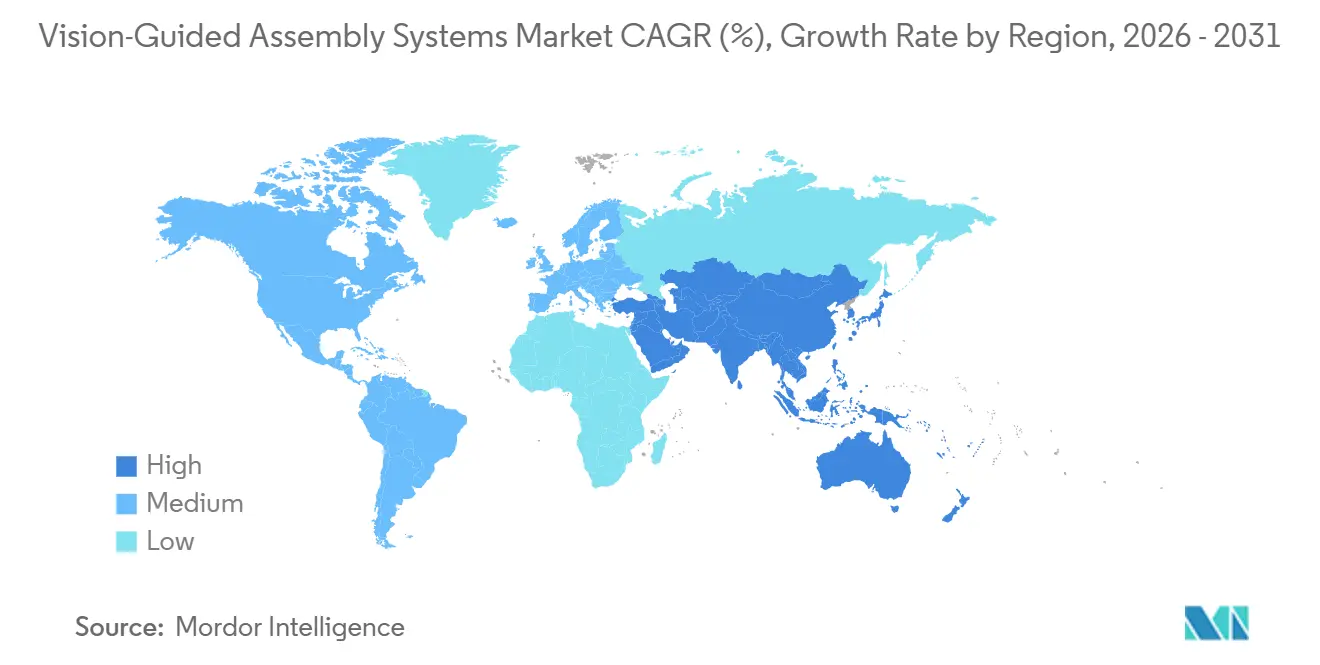
- Nach Geografie hielt Asien-Pazifik 2025 einen Umsatzanteil von 38,71 % und wird bis 2031 voraussichtlich mit einer CAGR von 14,83 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für visionsgeführte Montagesysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrieautomatisierung und Investitionen in intelligente Fabriken | +3.8% | Global, mit höchster Intensität in China, Deutschland und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Arbeitskräftemangel und Personalerweiterung durch Automatisierung | +2.5% | Nordamerika, Westeuropa, Japan, mit Ausstrahlungseffekten auf Südkorea und Indien | Mittelfristig (2–4 Jahre) |
| Höhere Präzisionsanforderungen und Null-Fehler-Fertigung | +2.2% | Global, insbesondere Elektronik und Halbleiter, Luft- und Raumfahrt sowie Verteidigung und Medizinprodukte | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach flexibler Hochmix-Kleinserienmontage | +1.8% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| CAD-trainierte KI zur Reduzierung der Inbetriebnahmezeit von Visionssystemen | +1.5% | Global, mit früher Einführung in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Echtzeit-Führung für die Montage an bewegten Linien | +1.0% | Automobilfertigungszentren in Deutschland, den Vereinigten Staaten, China und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrieautomatisierung und Investitionen in intelligente Fabriken
Investitionen in die Industrieautomatisierung bilden die Grundlage für eine breitere Nutzung des Marktes für visionsgeführte Montagesysteme. Hersteller ersetzen starre Automatisierung durch Zellen, die Sensoren, Software und Roboterbewegungen kombinieren. Diese Zellen können auf wechselnde Teilepositionen und sich ändernde Produktionsbedingungen reagieren. KUKA verzeichnete 2025 F&E-Ausgaben von 213 Millionen EUR, entsprechend 233 Millionen USD, für KI-gestützte Automatisierung, die Wahrnehmung durch Bildverarbeitung mit Roboter-Pfadplanung verbindet.[1] Die Ausgaben zeigen, dass Visionsführung zu einem zentralen Plattformmerkmal für Roboterlieferanten wird. Der Markt für visionsgeführte Montagesysteme profitiert daher, wenn Käufer integrierte Plattformen anstelle separater Kameras und Robotersteuerungen wählen.
Integrierte Angebote können die Zeit reduzieren, die benötigt wird, um Geräte verschiedener Lieferanten zu verbinden. Sie geben Systemanbietern auch mehr Kontrolle über Software, Service und zukünftige Upgrades. Dies kann Druck auf Kameraanbieter ausüben, die eigenständige Produkte verkaufen. Es kann auch den Wert von Unternehmen steigern, die ein vollständiges Zellendesign anbieten. Der VDMA erwartete, dass Europas Visionssegment 2026 nach einem Umsatzrückgang von 2 % im Jahr 2025 wieder zu Wachstum zurückkehren würde, unterstützt durch Ausgaben für Industrieautomatisierung und die Einführung von Produktions-KI. Diese Bedingungen unterstützen anhaltende Investitionen in den Markt für visionsgeführte Montagesysteme in etablierten Fertigungsregionen, da Fabrikanlagen Bildgebung, Bewegung, Verifizierung und Produktionssoftware zunehmend als verbundene Anforderungen und nicht als isolierte Gerätekäufe betrachten, und dieser Beschaffungsansatz gibt Lieferanten einen Anreiz, Produkte zu entwickeln, die über den gesamten Montageprozess hinweg zusammenarbeiten.
Arbeitskräftemangel und Personalerweiterung durch Automatisierung
Arbeitskräftemangel verkürzt die Amortisationszeit für visionsgeführte Montagezellen. Werke mit begrenztem Zugang zu qualifizierten Monteuren benötigen Systeme, die mehr Betriebsstunden aufrechterhalten können. Visionsführung kann Robotern helfen, Aufgaben zu bewältigen, bei denen Teileposition und -erscheinungsbild variieren. Dies ist besonders nützlich, wenn manuelle Arbeit eine Anlage auf weniger Schichten beschränkt. Der Markt für visionsgeführte Montagesysteme kann daher eine Kapazitätserweiterung ohne entsprechende Personalaufstockung unterstützen. Der Treiber ist am stärksten in Nordamerika, Westeuropa, Japan, Südkorea und Indien, wo Hersteller einem anhaltenden Bedarf an Produktionsarbeitskräften gegenüberstehen.
Die Anforderung besteht nicht nur an zusätzlicher Arbeitskapazität. Hersteller benötigen auch Automatisierung, die häufige Änderungen im Produktmix bewältigen kann. KI-geführte Roboter können Visions- und Wahrnehmungssoftware für Aufgaben nutzen, die bei herkömmlichen Teach-Pendant-Systemen wiederholtes Umprogrammieren erfordern würden.[2] Dies ist relevant für die Elektronikproduktion, wo sich Komponentenvarianten häufig ändern können. Es ermöglicht dem Personal, sich auf Prozessüberwachung und Ausnahmebehandlung zu konzentrieren. Der Markt für visionsgeführte Montagesysteme gewinnt, wenn Lieferanten diese Systeme für Werksteams einfacher konfigurierbar und wartbar machen. Die Einführung bleibt abhängig vom Zugang zu Ingenieuren, die die resultierenden Prozesse validieren, geeignete Kameras und Roboterbewegungen auswählen, die Zuverlässigkeit der visuellen Daten bestätigen und die Ausrüstung nach einer Produktionsänderung warten können, was die praktische Inbetriebnahmekompetenz wichtig hält, auch wenn Software den Umfang des manuellen Roboter-Teachings reduziert.
Höhere Präzisionsanforderungen und Null-Fehler-Fertigung
Qualitätsanforderungen erhöhen den Bedarf an visueller In-Prozess-Verifizierung. Elektronik-, Medizinprodukte- und Luft- und Raumfahrtproduktion erfordern alle eine wiederholbare Positionierung und dokumentierte Bestätigung. Herkömmliche Automatisierung kann an Präzision verlieren, wenn Geräte verschleißen oder sich Prozessbedingungen ändern. Visionsführung kann diese Abweichungen während des Betriebs erkennen und Korrekturbewegungen unterstützen. Eine Studie aus dem Jahr 2025 berichtete über ein maschinenvisionsbasiertes Positionierungskompensationssystem, das eine Closed-Loop-Positionierungsgenauigkeit von 0,231 mm erreichte.[3] Diese Fähigkeit unterstützt die Nachfrage im Markt für visionsgeführte Montagesysteme, wo Produktionsfehler hohe Compliance- oder Garantiekosten verursachen.
ISO 9001:2015, 21 CFR Part 820 und AS9100 erhöhen die von relevanten Produktionslinien erwartete Dokumentation. Diese Anforderungen machen Fehlervermeidung zu mehr als einem einfachen Produktivitätswerkzeug. Sie legen Wert auf Systeme, die einen Prozessschritt verifizieren und Aufzeichnungen aufbewahren können. Die Montage von Elektrofahrzeugbatterien erfordert auch die Bestätigung der Zellenplatzierung und drehmomentsrelevanter Verfahren gemäß IEC 62619. Visionssysteme können diese Montagechecks innerhalb des Produktionsflusses adressieren. Der Markt für visionsgeführte Montagesysteme ist daher sowohl mit Qualitätssicherungsanforderungen als auch mit Durchsatzanforderungen verbunden, da Hersteller Prozessaufzeichnungen führen müssen, während sie Unterbrechungen auf hochwertigen Produktionslinien vermeiden, und ein System, das die Platzierung verifiziert oder einen Fehler während des Betriebs erkennt, beide Anforderungen innerhalb derselben Montagezelle erfüllen kann.
Steigende Nachfrage nach flexibler Hochmix-Kleinserienmontage
Eine größere Bandbreite an Produktvarianten reduziert die Eignung fester Vorrichtungen und langwieriger Umrüstprogramme. Automobil-, Unterhaltungselektronik- und Industriemaschinenhersteller benötigen Anlagen, die verschiedene Teile innerhalb einer gemeinsamen Zelle identifizieren können. Visionsgeführte Roboter können ein neues Teil lokalisieren, ohne sich ausschließlich auf starre mechanische Positionierung zu verlassen. Dies unterstützt Montageumgebungen, in denen mehrere Produkte durch dieselbe Anlage laufen. Der Markt für visionsgeführte Montagesysteme ist besonders relevant für Kitting und Komponentenmontage, wo Sequenzgenauigkeit unerlässlich ist. Flexible Zellen helfen Herstellern auch, längere Ausfallzeiten zu vermeiden, wenn eine neue Lagereinheit in die Produktion eingeführt wird.
CAD-trainierte Modelle können die Erstkonfiguration eines Visionssystems vereinfachen. Das Eingabematerial zeigt, dass visionsgeführte Roboter Teile durch erlernte CAD-Modelle in 200–400 Millisekunden neu lokalisieren können, wodurch der 2–4-wöchige Umrüstzeitraum vermieden wird, der mit herkömmlicher Automatisierung verbunden ist. Solche Fähigkeiten reduzieren die betriebliche Belastung durch häufige Umrüstungen. Sie machen es auch praktikabel, Arbeiten zu automatisieren, die zuvor für eine feste Zelle zu variabel waren. Die Nachfrage nach Kitting und Komponentenmontage wird bis 2031 voraussichtlich mit einer CAGR von 14,51 % wachsen. Der Markt für visionsgeführte Montagesysteme ist gut positioniert, um davon zu profitieren, wenn Werke eine zuverlässige Handhabung gemischter Komponentensätze anstreben, insbesondere wenn Teams Anlagen benötigen, die verschiedene Teile erkennen, sequenzieren und bestätigen können, ohne das physische Layout für jede neue Variante neu aufzubauen, während gleichzeitig eine konsistente Prozessverifizierung bei häufigen Umrüstungen aufrechterhalten wird.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Kapital- und Integrationskosten | -2.8% | Global, am stärksten in Südamerika und Südostasien | Langfristig (≥ 4 Jahre) |
| Mangel an Fachkräften für die Integration von Visionssystemen | -2.0% | Nordamerika, Europa und aufstrebende Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Komplexität der Brownfield-Schnittstelle und Kalibrierung | -1.5% | Etablierte Fertigungsregionen in Europa, Japan und Nordamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Interoperabilität zwischen Roboter-, Kamera- und Steuerungsökosystemen | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapital- und Integrationskosten
Hohe Vorabausgaben bleiben ein wesentliches Einführungshemmnis im Markt für visionsgeführte Montagesysteme. Eine vollständige Implementierung kann Kameras, Roboteranlagen, Engineering-Arbeit, Software und Bedienerschulung umfassen. Kleinere Hersteller haben möglicherweise begrenzte Möglichkeiten, diese Kosten auf mehrere Anlagen zu verteilen. Ihre Beschaffungsteams müssen auch Neukalibrierung und Software-Wartung nach der Installation berücksichtigen. Das Problem ist in Südamerika und Südostasien akuter, wo Kapitalbudgets eingeschränkt sein können. Dies kann die Nutzung in Konsumgüter- sowie Lebensmittel- und Getränkeanlagen einschränken, selbst wenn der Prozess geeignet ist.
Große Hersteller können Systeme über mehrere Werke hinweg standardisieren und die wirtschaftliche Argumentation verbessern. Kleinere Unternehmen bewerten häufig eine einzelne Zelle ohne diesen Skalenvorteil. Cognex erklärte, dass sein OneVision-Framework die Skalierungskosten für mehrere Standorte um bis zu 50 % reduzieren kann. Die Bewertung von Unternehmenssoftware erfordert jedoch weiterhin interne Engineering-Kapazitäten. Eine unvollständige Planung der Gesamtbetriebskosten kann Erstkäufer unerwarteten Serviceanforderungen aussetzen. Der Markt für visionsgeführte Montagesysteme wird auf einfachere Implementierungsmodelle angewiesen sein, um eine breitere Gruppe von Herstellern zu erreichen, einschließlich Ansätzen, die Kosten vorhersehbarer machen, den Umfang maßgeschneiderter Engineering-Arbeit begrenzen und Beschaffungsteams helfen, die laufenden Anforderungen für Systemwartung, Kalibrierung und Software-Support zu verstehen, bevor ein Projekt beginnt.
Mangel an Fachkräften für die Integration von Visionssystemen
Visionsgeführte Zellen erfordern Fachwissen in Optik, eingebetteter Software, Roboterbewegung und Fertigungsprozessen. Diese Kombination ist an vielen Produktionsstandorten nicht ohne Weiteres verfügbar. Der Mangel kann die Projektinbetriebnahme verlangsamen und die Abhängigkeit von externen Integratoren erhöhen. Er kann auch die Wartung nach dem Abschluss des ursprünglichen Projektteams erschweren. Der Markt für visionsgeführte Montagesysteme benötigt Produkte, die die Anzahl der bei der Installation erforderlichen Spezialistenentscheidungen reduzieren. No-Code-Schnittstellen, KI-gestützte Kalibrierung und CAD-trainierte Modelle sind darauf ausgelegt, diesen Bedarf zu decken.
Inbolt SAS stellte Robot Programming auf der Automate 2026 in Chicago vor, um Robotermontageanwendungen direkt aus CAD-Modellen zu erstellen. Das Unternehmen erklärte, dass die Software in mehr als 200 Robotern in über 100 Fabriken eingesetzt worden sei, mit berichteten Reduzierungen von Ausfallzeiten und schnelleren Zykluszeiten. Produkte dieser Art können manuelle Teaching-Arbeit verkürzen. Sie können auch dazu beitragen, die Implementierung über Standorte mit unterschiedlichen technischen Ressourcen hinweg zu standardisieren. Eine schlechte Kalibrierung nach der Wartung bleibt ein Risiko, wenn Bediener keine Schulung haben. Lieferanten reagieren darauf, indem sie Visions-Gesundheitsüberwachung und Prozesskontrollen in die Projektabwicklung einbeziehen, damit Benutzer allmähliche Kalibrierungsprobleme erkennen, nach Servicearbeiten eine zuverlässige Bildqualität aufrechterhalten und konsistentere Verfahren über verschiedene Anlagen hinweg anwenden können, ohne sich ausschließlich auf eine kleine Gruppe erfahrener Integrationsspezialisten zu verlassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software-Nachfrage beschleunigt sich trotz Hardware-Umsatzführerschaft
Roboter- und Bewegungs-Hardware hielt 2025 einen Anteil von 31,23 % am Markt für visionsgeführte Montagesysteme. Das Ergebnis spiegelt die hohen Kapitalkosten von Roboterarmen und zugehöriger Bewegungsausrüstung wider. Diese Hardware bildet die mechanische Grundlage für Positionierung, Handhabung und Werkzeugbewegung. Visions-Hardware bildete den nächsten großen Umsatzpool durch Kameras, Objektive, Beleuchtung und eingebettete Recheneinheiten. Höhere Sensorauflösung und Mehrkamera-Zellendesigns unterstützen die Nachfrage in der Elektronikmontage. End-of-Arm-Tooling fügt Wert hinzu, wo Greifer und Prozesswerkzeuge mit visueller Führung zusammenarbeiten müssen. Systemintegration und Dienstleistungen bleiben ebenfalls wichtig, da Unternehmensinstallationen nach der ersten Implementierung Unterstützung benötigen.
Software wird bis 2031 voraussichtlich mit einer CAGR von 14,32 % wachsen. Die Marktgröße für Software im Markt für visionsgeführte Montagesysteme wird durch Cloud-to-Edge-Plattformen unterstützt, die die Anwendungsentwicklung von Hardware-Ersatzzyklen trennen. Diese Tools ermöglichen es, zentral trainierte KI-Modelle auf produktionsnahen Edge-Geräten einzusetzen. Cognex machte OneVision im Mai 2026 allgemein verfügbar, nachdem eine Basis von mehr als 100 Unternehmenskunden aufgebaut worden war. Cognex nannte Schneider Electric als Kunden, der nach einer Implementierung an mehreren Standorten die Ausbeute verdoppelt und Fehlablehnungen reduziert hat. Software-Governance-Anforderungen im Zusammenhang mit IEC 62443 können die Rolle von Software bei Systemeinkäufen weiter stärken. Die Branche für visionsgeführte Montagesysteme entwickelt sich hin zu wiederkehrenden Software- und Support-Einnahmen neben Geräteverkäufen, da zentrales Modelltraining, Edge-Deployment, Cybersicherheits-Governance und kontinuierliches Leistungsmanagement auch nach der Installation eines Roboters oder einer Kamera relevant bleiben und Kunden einen Grund geben, die Software-Fähigkeit als Teil der vollständigen Systementscheidung zu bewerten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Visionstechnologie: 2D-Vision behält Skalenvorteil, während multimodale Systeme komplexe Aufgaben adressieren
2D-Visionssysteme hielten 2025 einen Anteil von 55,45 % am Markt für visionsgeführte Montagesysteme. Ihre Position wird durch umfangreiche Anwendungsbibliotheken und günstige Kosten-pro-Pixel-Leistung gestützt. Sie eignen sich gut für flache Teile und Hochdurchsatz-Inspektionsaufgaben. 2D-Werkzeuge unterstützen auch etablierte Prozesse, bei denen die Objektpräsentation kontrolliert wird. 3D-Visionssysteme dienen der Behälterentnahme, der Einpressverifizierung und der Karosseriemontage in der Automobilindustrie. Diese Anwendungen erfordern Tiefeninformationen und präzise Z-Achsen-Positionierung. Eine Studie aus Scientific Reports von 2026 berichtete über eine Positionierungsgenauigkeit von 0,54 mm und eine Erfolgsrate von 98,7 % über 1.200 visionsgeführte Pick-and-Place-Versuche.
Multimodale Vision wird bis 2031 voraussichtlich mit einer CAGR von 14,11 % wachsen. Sie kombiniert RGB-Bildgebung mit Tiefendaten und kann thermische oder polarimetrische Signale einschließen. Dieser Ansatz adressiert Szenenvariationen, die eine einzelne Bildgebungsmethode möglicherweise nicht auflösen kann. Er kann nützlich sein, wenn Teile eine unsichere Ausrichtung oder Oberflächenbeschaffenheit aufweisen. Der Markt für visionsgeführte Montagesysteme benötigt diese Fähigkeit für unstrukturierte und Hochmix-Produktionsarbeiten. Mech-Mind Robotics berichtete bis 2025 von einem globalen Anteil von 22,1 % an KI- und 3D-visionsgeführten Roboterkomponenten nach Umsatz, während sein Lieferanteil 27 % überstieg. Die Position des Unternehmens zeigt die kommerzielle Bedeutung kombinierter 3D-Visions- und KI-Architekturen, insbesondere für Anwendungen, bei denen Tiefeninformationen, Teilerkennung und Prozessentscheidungen zusammenarbeiten müssen und bei denen eine herkömmliche Kamerainstallation keine ausreichend klare Sicht auf variierende oder unsichere Produktionsbedingungen bieten kann.
Nach Robotertyp: Gelenkarmroboter führen Produktionslinien, während AMRs die Automatisierung erweitern
Gelenkarmroboter hielten 2025 einen Umsatzanteil von 39,91 % nach Robotertyp. Die Kategorie profitiert von großer Reichweite, Nutzlastflexibilität und etabliertem Einsatz in strukturierten Montagestationen. Automobil-, Luft- und Raumfahrt- sowie Elektronikanlagen nutzen Gelenkarmsysteme für wiederholte Aufgaben in definierten Arbeitsbereichen. SCARA-Roboter sowie kartesische Roboter und Portalroboter unterstützen schnelle planare Prozesse, bei denen Wiederholbarkeit wichtiger ist als räumliche Flexibilität. Kollaborative Roboter werden in Endmontagezellen eingesetzt, die gemeinsame Arbeitsbereiche erfordern. Ihre Kraft-Drehmoment-Sensorik kann visionsgeführtes Einsetzen und Befestigen ergänzen. Andere Robotertypen, einschließlich Delta- und Parallelkinematik-Designs, adressieren spezialisierte Hochgeschwindigkeits-Pick-and-Place-Arbeiten.
Mobile Roboter und AMRs werden bis 2031 voraussichtlich mit einer CAGR von 14,35 % wachsen. Der Markt für visionsgeführte Montagesysteme erweitert sich von festen Arbeitsstationen auf den Materialtransport innerhalb aktiver Werke. ForwardX berichtete, dass im März 2026 mehr als 270 von 435 geplanten AMRs in Cherys Dalian-Werk in Betrieb waren. Die Einheiten operierten in Schweiß- und Endmontagewerkstätten, die täglich 800–1.000 Fahrzeuge produzierten. ABB stellte auch den autonomen Gabelstapler Flexley Stack F712 als Teil seines visuellen SLAM-AMR-Portfolios vor. ISO 3691-4 prägt weiterhin die Sicherheits- und Zertifizierungsanforderungen für Industriefahrzeuge, einschließlich AMRs, was bedeutet, dass Entwickler zuverlässige Wahrnehmung, sichere Fahrzeugbewegung und geeignete Betriebskontrollen als Teil der Implementierungsplanung berücksichtigen müssen, anstatt visionsbasierte Navigation als separates Merkmal zu behandeln, das nach dem Fahrzeugdesign hinzugefügt wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Pick-and-Place hält Volumen, während Kitting Produktvielfalt bewältigt
Pick-and-Place und Komponentenbestückung entfielen 2025 auf 25,67 % des Anteils am Markt für visionsgeführte Montagesysteme. Die Anwendung wird in der Elektronik-PCB-Bestückung, der Automobil-Untermontage und der Konsumgüterverpackung eingesetzt. Ihre Breite macht sie zu einer zentralen Quelle des Anlagenvolumens. Visionsführung kann Teile vor der Aufnahme identifizieren und die Ausrichtung vor der Platzierung bestätigen. Teilausrichtung und -orientierung, Einsetzen und Einpressen sowie Befestigen und Fügen bilden die nächste Gruppe von Anwendungen. Diese Prozesse können visuelles Feedback mit Kraftkorrektur nutzen, um blinde Einsetzfehler zu reduzieren. Kleb- und Dichtstoffauftrag gewinnt an Relevanz bei der Elektrofahrzeugbatterieversiegelung, da die Raupenplatzierung das Wärmemanagement und die Sicherheit beeinflussen kann.
Kitting und Komponentenmontage wird bis 2031 voraussichtlich mit einer CAGR von 14,51 % wachsen. Die Aufgabe erfordert, dass ein System verschiedene Komponenten vor der Roboterpräsentation identifiziert, sequenziert und bestätigt. Automatisierung mit festen Vorrichtungen ist weniger geeignet, wenn sich Teilekombinationen häufig ändern. Der Markt für visionsgeführte Montagesysteme kann eine anpassungsfähigere Methode für diese Arbeitsabläufe bieten. Auf der AAAI 2026 RoCo Challenge vorgestellte Forschung ergab, dass ein Spezialist-plus-Generalist-Dual-Modell-Framework bei langfristigen, mehrstufigen Robotermontageaufgaben besser abschnitt als Einzelmodell-Ansätze. Diese Arbeit ist relevant für das Software-Design komplexer Kitting-Prozesse. Montageverifizierung und Fehlervermeidung trägt ebenfalls zur Nachfrage bei, da Hersteller dokumentierte Nachweise benötigen, dass Montageschritte abgeschlossen wurden, und diese Anforderung kann visuelle Bestätigung auch dort relevant machen, wo eine Aufgabe bereits weitgehend automatisiert ist, da der Wert darin liegt zu zeigen, dass das richtige Teil, die richtige Position und die richtige Prozessreihenfolge erreicht wurden.
Nach Endverbraucherbranche: Automobil führt die Nachfrage, während Logistik schnell wächst
Automobil und Elektrofahrzeuge hielten 2025 einen Anteil von 31,22 % am Markt für visionsgeführte Montagesysteme. Automobilwerke haben eine hohe Dichte an Stationen, die präzise Komponentenpositionierung und Prozessbestätigung erfordern. Elektrofahrzeugbatterie- und Antriebsstrangarbeiten stellen weitere Genauigkeitsanforderungen. Elektronik und Halbleiter bleiben technisch anspruchsvoll, da Verpackungslinien eine Fehlererkennung unter 5 Mikrometern erfordern. Luft- und Raumfahrt sowie Verteidigung und Medizinprodukte nutzen dokumentierte Montageaufzeichnungen zur Unterstützung der Anforderungen von AS9100 und 21 CFR Part 820. Konsumgüter und Haushaltsgeräte sowie Industriemaschinen bieten weitere Implementierungsmöglichkeiten. Lebensmittel und Getränke können hygienische IP67-bewertete Visions-Hardware einsetzen, wo Reinigungsbedingungen Installationen zuvor eingeschränkt haben.
Logistik und Lagerhaltung wird bis 2031 voraussichtlich mit einer CAGR von 14,69 % wachsen. E-Commerce-Auftragsvielfalt, kontinuierlicher Durchsatzbedarf und Arbeitskräftemangel unterstützen den Einsatz in Distributionsbetrieben. Visionssoftware kann sowohl die Artikelerkennung als auch die AMR-Navigation innerhalb derselben Anlage unterstützen. Dies kann zwei Systemfunktionen verbinden, die historisch separat beschafft wurden. Der Markt für visionsgeführte Montagesysteme hat eine Chance, wo Roboterkommissionierung und Materialtransport gemeinsam eingesetzt werden. Das Eingabematerial identifiziert auch Finanzierungsaktivitäten in der Montagerobotertechnik während 2025, die sich auf verkörperte Intelligenz und hochfrequente Betriebsumgebungen konzentrierten. Dies unterstützt die Aufmerksamkeit auf Logistikanwendungsfälle, die eine zuverlässige Wahrnehmung über wiederholte Bewegungen hinweg erfordern, wo dasselbe visuelle System möglicherweise Artikel identifizieren, Roboterbewegungen führen und sich an wechselnde Anlagenbedingungen anpassen muss, was Software-Zuverlässigkeit und wiederholbaren Betrieb zu zentralen Wertfaktoren eines kombinierten Robotik-Einsatzes macht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt 2025 einen Anteil von 38,71 % am Markt für visionsgeführte Montagesysteme und wird bis 2031 voraussichtlich mit einer CAGR von 14,83 % wachsen. China, Japan, Südkorea und der ASEAN-Korridor konzentrieren bedeutende Elektronik-, Halbleiter- und Automobilproduktion. Diese Fertigungsbasis unterstützt die Nachfrage sowohl nach festen Montagezellen als auch nach flexiblem Materialtransport. China entwickelt auch inländische Fähigkeiten in der Kraftsteuerung und autonomen Pfadplanung. Die Größe der Region gibt lokalen Lieferanten Möglichkeiten, mit etablierten internationalen Automatisierungsanbietern zu konkurrieren, da Kunden eine große Fertigungsbasis mit Lieferanten kombinieren können, die lokale Produktionsanforderungen verstehen, während etablierte Unternehmen ihre Produkte und ihren kommerziellen Support weiterhin an regionale Anforderungen für Elektronik-, Batterie- und Automobilmontage anpassen müssen.
Japan bleibt wichtig aufgrund seiner Robotikfertigungsbasis und des dichten Automobilsektors. Mitsubishi Electric und Sony Semiconductor Solutions kündigten im Juli 2026 die Advanced Vision Solutions Co., Ltd. an, wobei Mitsubishi Electric 60 % und Sony 40 % hält. Das Joint Venture soll KI-basierte Visionssensoren entwickeln, die Daten direkt auf Bildsensoren für die Fabrikautomatisierung verarbeiten. Solche Produkte können die Datenbewegung zwischen Sensing- und Steuerfunktionen reduzieren. Dies unterstützt den Markt für visionsgeführte Montagesysteme in Anwendungen, die eine schnelle lokale Verarbeitung benötigen. Asien-Pazifik bleibt das führende regionale Nachfragezentrum, da es Endnutzerskala mit aktiven Automatisierungsinvestitionen kombiniert, und seine Elektronik-, Halbleiter- und Automobilanlagen schaffen Nachfrage nach einer breiten Palette von Anlagen, von präzisen festen Montagezellen bis hin zu visionsgestütztem Materialtransport in komplexen Produktions- und Distributionsumgebungen.
Nordamerika und Europa bilden den nächsten großen Nachfrageblock, unterstützt durch Reshoring, KI-Chipsatz-Verfügbarkeit und Investitionen in Automobil-, Luft- und Raumfahrt- sowie Halbleiterproduktion. Der VDMA prognostizierte für 2026 ein Wachstum von 3 % für Europas Visionssegment nach dem 2%igen Rückgang im Jahr 2025. KUKA berichtete 2025 von einem Umsatzwachstum von 4 % und einem China-Umsatz von über 1 Milliarde EUR, entsprechend 1,09 Milliarden USD, zum ersten Mal. Südamerika, der Nahe Osten und Afrika bleiben Märkte in einem früheren Entwicklungsstadium, deren Einführung durch einzelne Projekte geprägt wird. Brasilien, Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika sind Schwerpunkte, da Automobil-, Elektronik- und Diversifizierungsprogramme die Fertigungsautomatisierung unterstützen, obwohl der Einsatz an diesen Standorten noch durch einzelne Projekte und die Verfügbarkeit von Kapital, technischem Fachwissen und lokaler Integrationskapazität für neue Robotik- und Visionsinstallationen geprägt wird.

Wettbewerbslandschaft
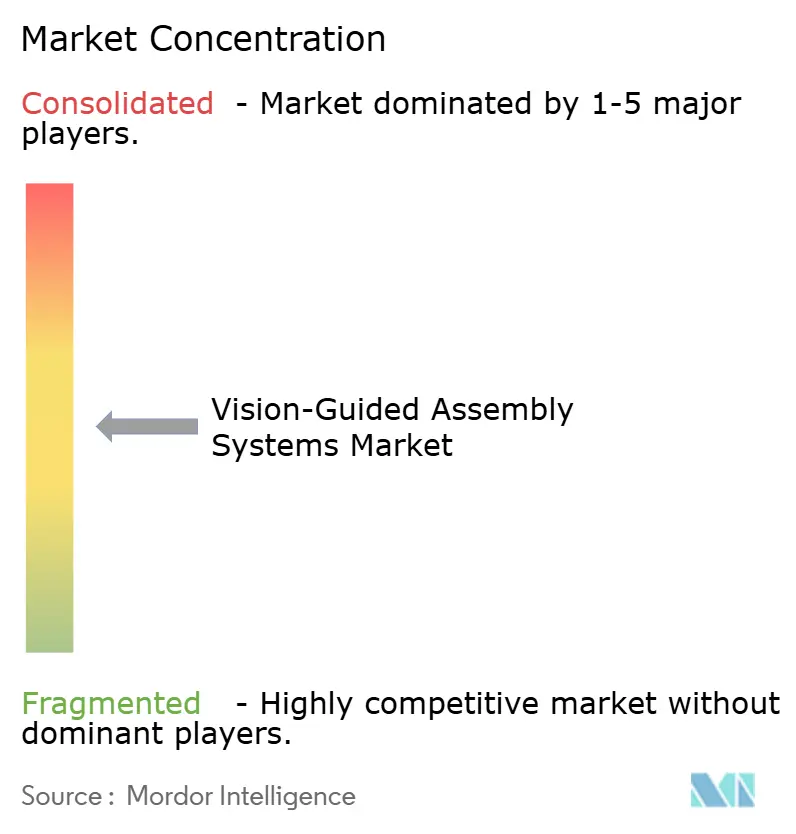
Der Markt für visionsgeführte Montagesysteme ist mäßig konzentriert. Industrieautomatisierungsgruppen und spezialisierte Maschinenvisionslieferanten nehmen verwandte, aber unterschiedliche Positionen ein. Cognex und Keyence konkurrieren in eingebetteter Visions-Hardware und Maschinenvisionsoftware. Robotiklieferanten wie ABB, FANUC und KUKA integrieren Vision in breitere Roboter- und Softwareportfolios. Dies gibt Käufern die Wahl zwischen einem spezialisierten Komponentenansatz und einer stärker integrierten Automatisierungsplattform. Das Wettbewerbsgleichgewicht hängt von Anwendungsanforderungen, Systemintegrationskapazität und dem Wert ab, der auf Software-Support gelegt wird, da Käufer entscheiden müssen, ob ein etabliertes Spezialistenprodukt in ihre vorhandene Ausrüstung passt oder ob ein breiterer Automatisierungsanbieter einen praktischeren Weg zu einer einheitlichen Roboter-, Visions- und Serviceumgebung bietet.
Cognex machte OneVision im Mai 2026 allgemein verfügbar und richtete sein Angebot auf zentral verwaltetes KI-Modell-Deployment über Fertigungsstandorte hinweg aus. Die Plattformstrategie zielt darauf ab, neben Hardwareverkäufen wiederkehrende Software-Einnahmen zu generieren. ABB investierte im September 2025 in LandingAI, um generative visuelle KI in seine Robotersoftware-Suite zu integrieren. ABB stellte auch OmniCore EyeMotion im Jahr 2025 vor und erklärte, dass es die Inbetriebnahmezeit im Vergleich zur benutzerdefinierten Visionsintegration um bis zu 90 % reduzieren kann. KUKA präsentierte seine AMP-Softwareplattform im März 2026 als Teil seiner Automation 2.0-Strategie. Diese Schritte zeigen, dass große Lieferanten bei einfacherer Implementierung und Softwareintegration konkurrieren, mit dem Ziel, den Spezialistenaufwand für den Aufbau und die Verwaltung einer Anwendung zu reduzieren und gleichzeitig ihre Rolle über die Gerätelieferung hinaus auf Modell-Deployment, Inbetriebnahme, Wartung und laufendes Leistungsmanagement für Kundenproduktionsstandorte auszuweiten.
Der Markt für visionsgeführte Montagesysteme bietet Raum für Anbieter von Low-Code-Inbetriebnahme-Tools für mittelgroße Hersteller, bei denen interne Teams möglicherweise ihren Montageprozess verstehen, aber keine Spezialisten für Roboterprogrammierung, Optik und KI-Modellkonfiguration haben, was einfachere Schnittstellen und geführte Einrichtung zu einer wichtigen Wettbewerbsanforderung macht. Es besteht auch Nachfrage nach Führung für bewegte Linien, die schnelle Bildgebung mit Echtzeit-Pfadkorrektur kombiniert. Multimodale Systeme, die Tiefen-, Tast- und Kraft-Drehmoment-Signale kombinieren, bieten einen weiteren Entwicklungsbereich für komplexe Montagearbeiten. Inbolt SAS und Mech-Mind Robotics repräsentieren Unternehmen, die durch KI-first-Ansätze konkurrieren wollen. Mech-Mind Robotics wurde im September 2026 an der Hongkonger Börse notiert, mit einer berichteten Marktkapitalisierung von 12,71 Milliarden HKD, entsprechend 1,63 Milliarden USD. Marktkonzentrationsindex: 3 von 10, da der berichtete Anteil von 22,1 % für einen führenden spezialisierten Lieferanten keinen dominanten Akteur und ein disperses Wettbewerbsfeld anzeigt.
Branchenführer im Markt für visionsgeführte Montagesysteme
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
-
ABB Ltd.
-
FANUC CORPORATION
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Mitsubishi Electric und Sony Semiconductor Solutions kündigten die Gründung der Advanced Vision Solutions Co., Ltd. an. Das Joint Venture gehört zu 60 % Mitsubishi Electric und zu 40 % Sony und wird KI-basierte Visionssensoren entwickeln, die Daten direkt auf Bildsensoren für Fabrikautomatisierungsanwendungen analysieren.
- Juni 2026: Inbolt SAS stellte Robot Programming auf der Automate 2026 in Chicago vor. Das Produkt ermöglicht Robotermontageanwendungen, die direkt aus CAD-Modellen erstellt werden, mit Demonstrationen neben NVIDIA und Universal Robots sowie einem FANUC CRX-Cobot, der Schraubenanzug an einem bewegten Motorblock durchführt.
- Mai 2026: Cognex kündigte die allgemeine Verfügbarkeit von OneVision mit mehr als 100 Unternehmenskunden weltweit an. Schneider Electric und 3M wurden als Kunden genannt, die eine verdoppelte Ausbeute bzw. schnellere Implementierung berichteten. Cognex stellte am 5. Mai 2026 auch das In-Sight 3900 Vision System vor, das von Qualcomm Dragonwing-Plattformen angetrieben wird.
- April 2026: Cognex stellte den In-Sight 6900 Vision Controller vor, der von NVIDIA Jetson angetrieben wird. Der Controller bietet bis zu 157 TOPS KI-Leistung und unterstützt Few Sample Classification mit 10–20 Trainingsbildern.


Globaler Berichtsumfang des Marktes für visionsgeführte Montagesysteme
Der Markt für visionsgeführte Montagesysteme umfasst den Verkauf und den Einsatz integrierter Hardware, Software und Dienstleistungen, die Maschinenvisonstechnologien einsetzen, einschließlich Kameras, Sensoren, Beleuchtung, Bildverarbeitungssysteme und künstliche Intelligenz, um automatisierte oder halbautomatisierte Montagevorgänge zu führen, zu überwachen und zu steuern.
Der Marktbericht für visionsgeführte Montagesysteme ist segmentiert nach Komponente (Visions-Hardware, Roboter- und Bewegungs-Hardware, End-of-Arm-Tooling, Software sowie Systemintegration und Dienstleistungen), Visionstechnologie (2D-Visionssysteme, 3D-Visionssysteme und Multimodale Vision), Robotertyp (Gelenkarmroboter, SCARA-Roboter, kartesische Roboter und Portalroboter, kollaborative Roboter, mobile Roboter und AMRs sowie andere Robotertypen), Anwendung (Pick-and-Place und Komponentenbestückung, Teilausrichtung und -orientierung, Einsetzen und Einpressen, Befestigen und Fügen, Kleb-/Dichtstoffauftrag, Kitting und Komponentenmontage, Montageverifizierung und Fehlervermeidung sowie andere Anwendungen), Endverbraucherbranche (Automobil und Elektrofahrzeuge, Elektronik und Halbleiter, Luft- und Raumfahrt sowie Verteidigung, Medizinprodukte und Pharmazeutika, Konsumgüter und Haushaltsgeräte, Industriemaschinen, Lebensmittel und Getränke, Logistik und Lagerhaltung sowie andere Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Visions-Hardware |
| Roboter- und Bewegungs-Hardware |
| End-of-Arm-Tooling |
| Software |
| Systemintegration und Dienstleistungen |
| 2D-Visionssysteme |
| 3D-Visionssysteme |
| Multimodale Vision |
| Gelenkarmroboter |
| SCARA-Roboter |
| Kartesische Roboter und Portalroboter |
| Kollaborative Roboter |
| Mobile Roboter und AMRs |
| Andere Robotertypen |
| Pick-and-Place und Komponentenbestückung |
| Teilausrichtung und -orientierung |
| Einsetzen und Einpressen |
| Befestigen und Fügen |
| Kleb- / Dichtstoffauftrag |
| Kitting und Komponentenmontage |
| Montageverifizierung und Fehlervermeidung |
| Andere Anwendungen |
| Automobil und Elektrofahrzeuge |
| Elektronik und Halbleiter |
| Luft- und Raumfahrt sowie Verteidigung |
| Medizinprodukte und Pharmazeutika |
| Konsumgüter und Haushaltsgeräte |
| Industriemaschinen |
| Lebensmittel und Getränke |
| Logistik und Lagerhaltung |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Komponente | Visions-Hardware | ||
| Roboter- und Bewegungs-Hardware | |||
| End-of-Arm-Tooling | |||
| Software | |||
| Systemintegration und Dienstleistungen | |||
| Nach Visionstechnologie | 2D-Visionssysteme | ||
| 3D-Visionssysteme | |||
| Multimodale Vision | |||
| Nach Robotertyp | Gelenkarmroboter | ||
| SCARA-Roboter | |||
| Kartesische Roboter und Portalroboter | |||
| Kollaborative Roboter | |||
| Mobile Roboter und AMRs | |||
| Andere Robotertypen | |||
| Nach Anwendung | Pick-and-Place und Komponentenbestückung | ||
| Teilausrichtung und -orientierung | |||
| Einsetzen und Einpressen | |||
| Befestigen und Fügen | |||
| Kleb- / Dichtstoffauftrag | |||
| Kitting und Komponentenmontage | |||
| Montageverifizierung und Fehlervermeidung | |||
| Andere Anwendungen | |||
| Nach Endverbraucherbranche | Automobil und Elektrofahrzeuge | ||
| Elektronik und Halbleiter | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Medizinprodukte und Pharmazeutika | |||
| Konsumgüter und Haushaltsgeräte | |||
| Industriemaschinen | |||
| Lebensmittel und Getränke | |||
| Logistik und Lagerhaltung | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für visionsgeführte Montagesysteme?
Der Markt wurde 2025 auf 5,58 Milliarden USD geschätzt, wird 2026 auf 6,26 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 13,19 % 11,63 Milliarden USD erreichen, unterstützt durch breitere Fabrikinvestitionen in integrierte robotergestützte, visuelle und softwaregestützte Montagesysteme.
Welche Komponente führt die Ausgaben für diese Systeme an?
Roboter- und Bewegungs-Hardware führte 2025 mit einem Umsatzanteil von 31,23 %, während Software bis 2031 voraussichtlich mit einer CAGR von 14,32 % wachsen wird.
Welche Visionstechnologie wächst am schnellsten?
Multimodale Vision wird bis 2031 voraussichtlich mit einer CAGR von 14,11 % wachsen, während 2D-Visionssysteme 2025 einen Anteil von 55,45 % hielten.
Warum setzen Hersteller visionsgeführte Montagesysteme ein?
Hersteller nutzen sie, um die Rückverfolgbarkeit zu verbessern, Fehlervermeidung zu unterstützen und wechselnde Teilepositionen in der Hochmix-Montage zu bewältigen.
Welcher Endverbrauchersektor führt die Nachfrage an?
Automobil und Elektrofahrzeuge führten 2025 mit einem Umsatzanteil von 31,22 %, da Batterie- und Antriebsstrangmontage präzise Positionierung und Verifizierung erfordern.
Welche Region hat die stärkste Nachfrage?
Asien-Pazifik hielt 2025 einen Anteil von 38,71 % und wird bis 2031 voraussichtlich mit einer CAGR von 14,83 % wachsen, unterstützt durch Elektronik-, Halbleiter- und Automobilproduktion.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
