
Tamanho e Participação do Mercado de Robôs de Soldagem Guiados por Visão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.13 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Robôs de Soldagem Guiados por Visão pela Mordor Intelligence
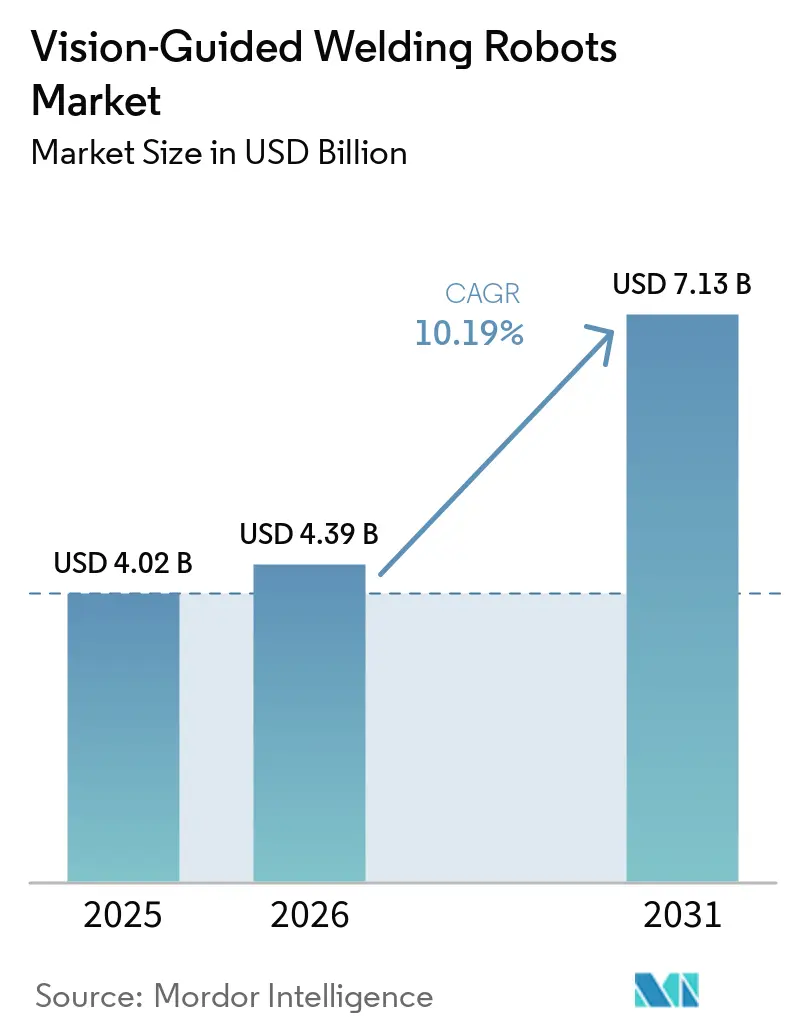
O tamanho do mercado de robôs de soldagem guiados por visão está projetado para se expandir de 4,02 bilhões de USD em 2025 para 4,39 bilhões de USD em 2026, e para 7,13 bilhões de USD até 2031, registrando um CAGR de 10,19% entre 2026 e 2031. A escassez de soldadores qualificados está moldando a demanda, com trabalhos de união mais exigentes em veículos elétricos e uso mais amplo de hardware de visão embarcado. Os fabricantes estão tratando a automação como uma forma de manter a capacidade de produção quando a mão de obra qualificada não está disponível. Os sistemas integrados também podem apoiar o posicionamento consistente de cordões de solda, inspeção e registros de produção em projetos de peças em constante mudança. Os grandes fornecedores de robôs estão combinando robôs, sensores, software e células de aplicação em ofertas mais completas, enquanto fornecedores especializados se concentram em soldagem autônoma de tubulações e aplicações de visão de precisão.
Principais Conclusões do Relatório
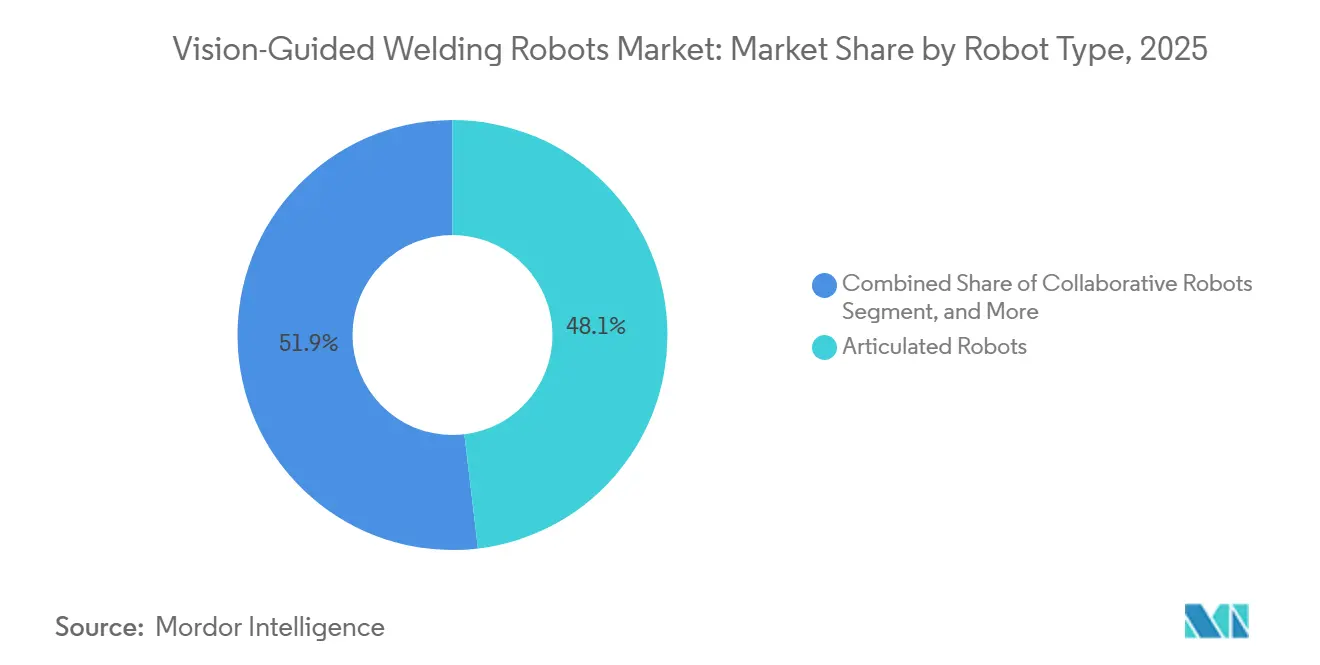
- Por tipo de robô, os robôs articulados detinham 48,11% do mercado de robôs de soldagem guiados por visão em 2025, enquanto os robôs de soldagem móveis e autônomos estão projetados para se expandir a um CAGR de 17,32% até 2031.
- Por tecnologia de visão, os sistemas de visão 2D detinham 53,45% do mercado de robôs de soldagem guiados por visão em 2025, enquanto os sistemas de visão multimodal estão projetados para se expandir a um CAGR de 14,65% até 2031.
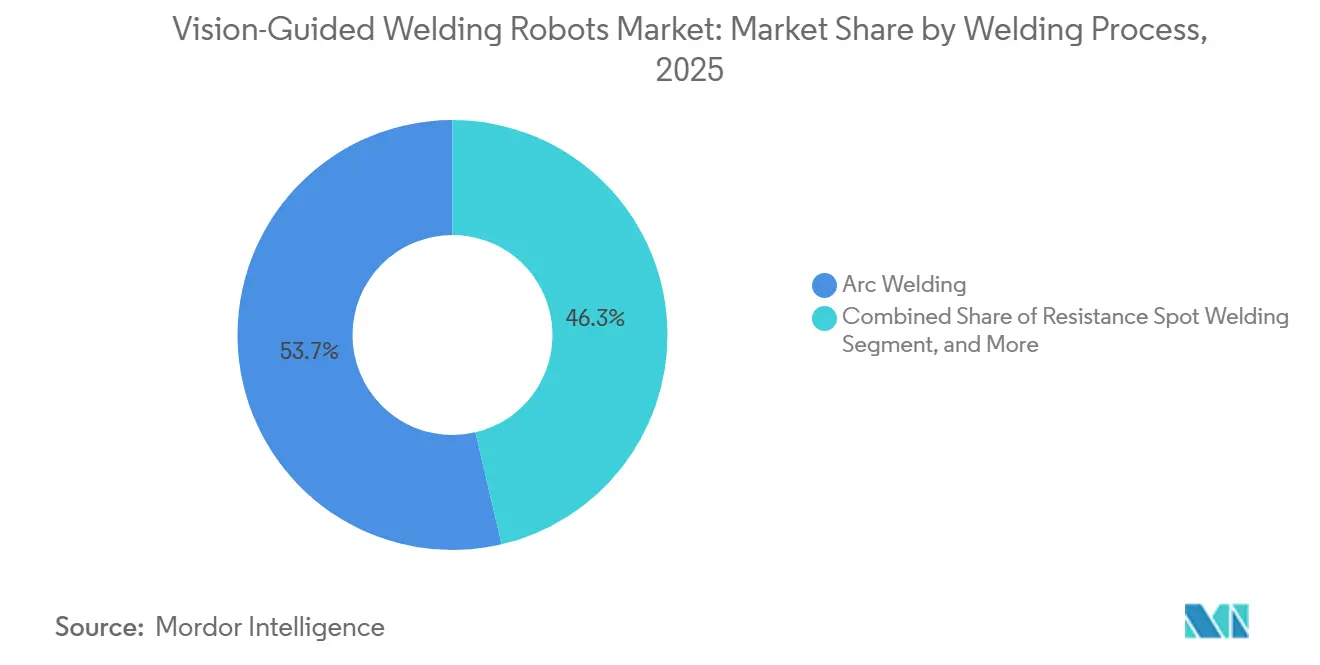
- Por processo de soldagem, a soldagem a arco detinha 53,67% do mercado de robôs de soldagem guiados por visão em 2025, enquanto a soldagem a laser está projetada para se expandir a um CAGR de 14,24% até 2031.
- Por capacidade de carga, o segmento de 20 a 50 kg detinha 38,88% do mercado em 2025, enquanto o segmento de até 10 kg está projetado para se expandir a um CAGR de 13,57% até 2031.
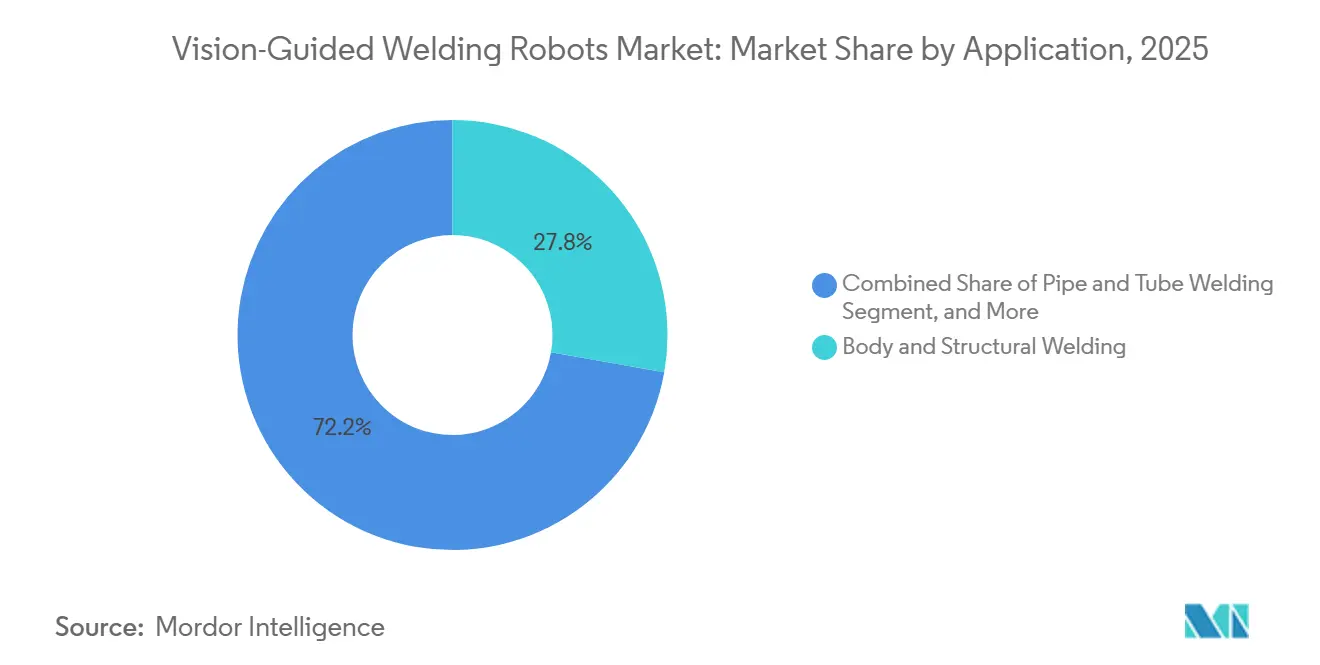
- Por aplicação, a soldagem de carroceria e estrutural detinha 27,77% do mercado em 2025, enquanto a soldagem de precisão e microssoldagem está projetada para se expandir a um CAGR de 15,51% até 2031.
- Por indústria do usuário final, o setor automotivo e de transporte detinha 42,22% do mercado em 2025, enquanto o setor elétrico e eletrônico está projetado para se expandir a um CAGR de 12,67% até 2031.
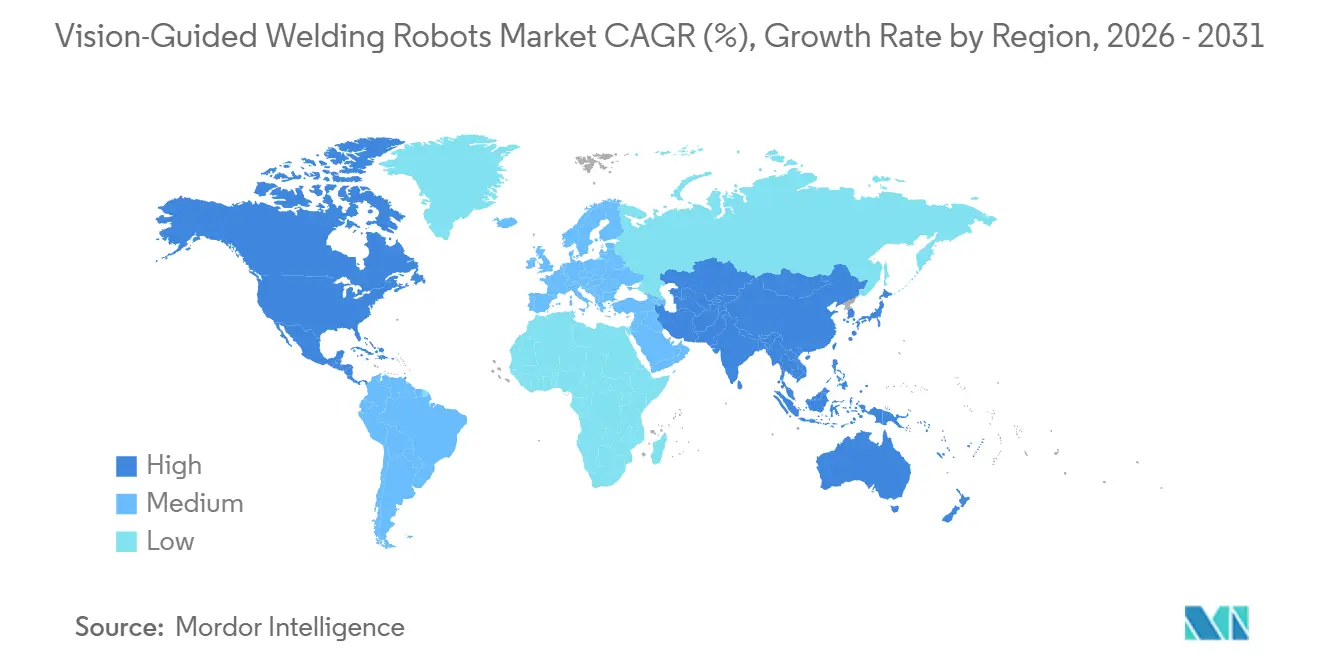
- Por geografia, a Ásia-Pacífico detinha 38,71% do mercado em 2025 e está projetada para se expandir a um CAGR de 13,27% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Robôs de Soldagem Guiados por Visão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Soldadores Qualificados e Pressão sobre a Produtividade | +3.2% | Global, mais aguda na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Soldagem de Invólucros de Baterias para Veículos Elétricos e Materiais Leves | +2.0% | Núcleo na Ásia-Pacífico, com expansão para a América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Rastreabilidade da Indústria 4.0 e Controle de Qualidade em Malha Fechada | +1.4% | Global, liderado pela Alemanha, Japão, Coreia do Sul e Estados Unidos | Longo prazo (≥ 4 anos) |
| Redução dos Custos de Sensores de Visão e Computação de Borda | +0.9% | Global, com ganhos iniciais na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Automação Guiada por Visão para Fabricação de Alto Mix e Baixo Volume | +0.7% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Soldagem Autônoma de Peças de Grande Porte e Não Estruturadas | +0.5% | Global, concentrado no Oriente Médio e África, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Soldadores Qualificados e Pressão sobre a Produtividade
A escassez de soldadores qualificados torna a soldagem automatizada uma questão de capacidade produtiva, e não apenas de eficiência. Uma parcela substancial da força de trabalho de soldagem dos EUA está se aproximando da aposentadoria, enquanto a indústria requer um influxo significativo de novos profissionais para manter a capacidade. A força de trabalho ativa de soldadores nos EUA está envelhecendo, mesmo com as atividades de infraestrutura, veículos e fabricação continuando a demandar capacidade de soldagem. Os fabricantes podem usar células guiadas por visão para reduzir a dependência do ensino manual de trajetórias e manter trabalhos repetíveis entre turnos. O mercado de robôs de soldagem guiados por visão se beneficia, portanto, quando as fábricas precisam de produção confiável, mas não conseguem recrutar soldadores certificados suficientes.
Soldagem de Invólucros de Baterias para Veículos Elétricos e Materiais Leves
Os invólucros de baterias de veículos elétricos exigem controle preciso do aporte de calor, posicionamento das juntas e desempenho de vedação. Os componentes de bateria de alumínio podem ser até 50% mais leves do que componentes de aço comparáveis, mas exigem soldagem cuidadosa devido ao comportamento térmico do alumínio.[1]Novelis, "Componentes de Bateria para VE," Novelis, novelis.com. A soldagem a laser e por resistência guiada por visão pode apoiar o posicionamento de cordões de solda onde os projetos de baterias e as combinações de materiais mudam entre os programas de veículos. Os sistemas de laser de fibra podem reduzir o aporte de calor em comparação com a soldagem MIG tradicional em trabalhos de invólucros de baterias de alumínio. Os projetos de baterias célula a pacote também reduzem o valor das ferramentas fixas, pois os caminhos dos cordões de solda podem variar entre as linhas de modelos. Esses requisitos apoiam o mercado de robôs de soldagem guiados por visão, onde a união de precisão, o controle de porosidade e a vedação de invólucros são prioridades de produção.
Rastreabilidade da Indústria 4.0 e Controle de Qualidade em Malha Fechada
Os fornecedores de nível 1 do setor automotivo e os fabricantes aeroespaciais exigem cada vez mais registros rastreáveis para soldas individuais. A ISO/DTR 23247-101:2026 descreve uma estrutura de gêmeo digital para soldagem a arco metálico com proteção gasosa em múltiplas camadas e múltiplos passes com robôs. As células integradas por visão podem capturar informações sobre o cordão de solda, dados do processo e produzir resultados de qualidade enquanto a solda está sendo realizada. Um estudo recente descreveu uma estrutura de soldagem robótica baseada em física que integra monitoramento por câmera industrial e raios X com capacidades de previsão antecipada. A estrutura permite que os fabricantes identifiquem potencial instabilidade de soldagem antes que ela ocorra, apoiando um controle de processo mais proativo durante as operações de soldagem. O estudo relatou alta precisão na previsão de instabilidade de soldagem pouco antes de seu desenvolvimento. O mercado de robôs de soldagem guiados por visão se beneficia da demanda entre clientes que exigem prevenção de defeitos, qualidade de solda consistente e registros de auditoria abrangentes, em vez de depender exclusivamente de inspeção pós-falha.
Redução dos Custos de Sensores de Visão e Computação de Borda
Sensores e processadores de borda de menor custo tornam as funções de visão mais acessíveis a operações de soldagem de menor porte. O processamento no dispositivo pode apoiar o rastreamento de cordões de solda e a classificação de defeitos sem depender de uma conexão de computação remota. Um estudo recente sobre sensores demonstrou um sistema de inspeção de solda em múltiplas camadas e múltiplos passes usando entradas de scanner de linha e câmera infravermelha. O estudo relatou uma forte precisão média para a classificação de defeitos de superfície usando sensores industriais. O hardware de visão compacto também reduz a necessidade de racks de computação separados ao lado de uma célula de soldagem. O mercado de robôs de soldagem guiados por visão pode alcançar mais tamanhos de lote e configurações de produção à medida que o custo de sensoriamento e processamento se torna menos restritivo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento em Células e Custos de Integração | -1.3% | Global, mais agudo na América do Sul, Sudeste Asiático e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Escassez de Habilidades em Programação de Robôs e Integração de Soldagem | -0.9% | Global, mais aguda na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Interferência Óptica por Brilho do Arco, Respingos, Fumaça e Metais Reflexivos | -0.5% | Global, concentrado em segmentos de fabricação pesada | Médio prazo (2 a 4 anos) |
| Ajuste Inconsistente de Peças e Dados de Treinamento Limitados para Modelos Adaptativos de Soldagem | -0.3% | Global, mais agudo em ambientes de alto mix, baixo volume e de pequenas e médias empresas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento em Células e Custos de Integração
Uma célula de soldagem guiada por visão pode exigir investimento em robô, fixação, sensores, calibração, engenharia, intertravamentos de segurança e treinamento. As células de robôs articulados turnkey com sistemas de visão integrados podem envolver custos iniciais substanciais. Esses custos podem prolongar os períodos de retorno do investimento para operações de soldagem de menor produtividade. A integração também requer compatibilidade entre o software do robô, as interfaces dos sensores, as fontes de energia de soldagem e os sistemas de segurança PLC. Os fabricantes de menor porte frequentemente carecem de equipes de automação dedicadas para gerenciar esse trabalho. O mercado de robôs de soldagem guiados por visão enfrenta adoção mais lenta fora das plantas de alto volume até que células modulares e financiamento flexível reduzam essas barreiras.
Escassez de Habilidades em Programação de Robôs e Integração de Soldagem
Os robôs guiados por visão deslocam as necessidades de mão de obra para uma combinação de conhecimento em soldagem, programação de robôs e diagnóstico de visão. Essa combinação continua difícil de recrutar e reter para os fabricantes. Dados preliminares da IFR mostraram que a Europa instalou 14% menos robôs industriais em 2025, enquanto as instalações globais cresceram 15%, atingindo 621.000 unidades. Os fabricantes podem adiar projetos quando não conseguem contratar pessoal para o trabalho de comissionamento ou operar uma nova célula na taxa pretendida. Interfaces de ensino por arrastar, ferramentas de receitas sem código e bibliotecas de parâmetros atualizadas podem reduzir parte da carga. O mercado de robôs de soldagem guiados por visão ainda requer profundidade de engenharia para trabalhos de alto mix, onde a variação de peças exige adaptação em tempo real.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Robô: Robôs Articulados Lideram, Enquanto Sistemas Autônomos Avançam
Os robôs articulados detinham 48,11% da participação do mercado de robôs de soldagem guiados por visão em 2025. Seu movimento de seis eixos, faixa de capacidade de carga e longo uso em carroceria automotiva e fabricação estrutural sustentam essa posição. Os fabricantes que já utilizam células articuladas frequentemente podem expandir o mesmo layout durante os ciclos de substituição. Essa base instalada reduz a necessidade de reprojetar fixações, áreas de segurança e manuseio de materiais em torno de um novo tipo de robô. Os robôs colaborativos são a próxima grande categoria convencional em muitas aplicações. Eles são usados onde a reimplantação entre famílias de peças é mais valiosa do que a produtividade máxima.
Os robôs de soldagem móveis e autônomos estão projetados para se expandir a um CAGR de 17,32% até 2031. Eles movem o robô para peças de trabalho grandes, pesadas ou complexas que não podem entrar em uma célula fixa. Essa abordagem é relevante na construção naval, infraestrutura de energia e fabricação estrutural de grande porte. A FANUC lançou o CRX-3iA em maio de 2026 como um robô colaborativo de 11 kg para aplicações estruturais e de construção naval. Um operador pode transportar o produto entre os cordões de solda. Os sistemas móveis também devem atender aos requisitos da ISO 10218-1 quando os braços robóticos operam próximos a pessoas.


Por Tecnologia de Visão: Sistemas 2D Mantêm Escala, Enquanto Sistemas Multimodais se Expandem
Os sistemas de visão 2D detinham 53,45% do mercado em 2025. Seu custo, operação mais simples e papel estabelecido em condições de iluminação controlada sustentam o uso contínuo. As linhas de carroceria automotiva de alto volume utilizam sistemas 2D nos quais a geometria dos painéis é previsível e o contraste da câmera pode ser gerenciado. Esses sistemas são bem adequados para soldagem por pontos de resistência e muitas linhas de soldagem a arco. O tamanho do mercado de robôs de soldagem guiados por visão para sistemas 2D permanece vinculado a ambientes de produção padronizados. Os sistemas 3D estão ganhando uso onde a geometria da junta, as interfaces de materiais e a refletividade da superfície tornam o contraste 2D menos confiável.
Os sistemas de visão multimodal estão projetados para se expandir a um CAGR de 14,65% até 2031. Esses sistemas combinam métodos de sensoriamento para aplicações onde uma única câmera ou sensor não pode fornecer controle suficiente. A soldagem de baterias, a união aeroespacial de titânio e a montagem de eletrônicos são usos principais. A Cognex lançou o In-Sight 3900, um sistema de visão de IA de alto desempenho, em maio de 2026 para inspeção de borda de alta velocidade. O sistema suporta a infraestrutura de processamento de borda necessária para inspeção de produção em tempo real. A mudança para sistemas multimodais reflete a necessidade de rastrear simultaneamente a geometria do cordão de solda, as condições da poça de fusão e os respingos.
Por Processo de Soldagem: Soldagem a Arco Tem Amplitude, Enquanto Soldagem a Laser Adiciona Precisão
A soldagem a arco detinha 53,67% do mercado em 2025. É utilizada em soldagem estrutural, fabricação de tubulações e manufatura em geral. A taxa de deposição e o acesso à junta são frequentemente mais importantes do que minimizar a zona afetada pelo calor nessas configurações. A soldagem por pontos de resistência é o segundo maior processo na montagem de carroceria automotiva. As correções guiadas por visão podem abordar a variação entre painéis estampados. A soldagem TIG e a plasma permanecem importantes na fabricação aeroespacial, de dispositivos médicos e de grau alimentício, onde a aparência e o controle de contaminação são críticos.
A soldagem a laser está projetada para se expandir a um CAGR de 14,24% até 2031. Os invólucros de baterias de veículos elétricos, o encapsulamento de semicondutores e a eletrônica de consumo exigem geometrias de solda precisas em velocidades de produção. Um estudo de 2025 descreveu a microssoldagem a laser que permitiu geometrias de solda tão pequenas quanto 50 micrômetros para embalagens avançadas. Pequenos desvios de cordão de solda podem afetar barramentos de bateria e conectores eletrônicos onde os caminhos de corrente são definidos com precisão. A redução dos custos de laser de fibra melhora o argumento para adicionar orientação por visão às instalações de laser existentes. O mercado de robôs de soldagem guiados por visão, portanto, se beneficia de aplicações onde a soldagem tradicional gera calor excessivo ou carece de controle posicional suficiente.
Por Capacidade de Carga: Sistemas de Médio Porte Lideram, Enquanto Sistemas Leves Ganham Uso
O segmento de capacidade de carga de 20 a 50 kg detinha 38,88% do mercado em 2025. Ele atende robôs articulados usados em soldagem estrutural automotiva, fabricação de metais e montagem de tubulações. O peso da tocha, o gerenciamento de cabos e as ferramentas de processo podem colocar essas aplicações dentro da faixa de capacidade intermediária. A faixa de 10 a 20 kg é usada para soldagem a arco geral, cobôs e trabalhos estruturais de médio porte. Os sistemas acima de 50 kg suportam robôs de pórtico e de indústria pesada na construção naval, fabricação de caldeiras e grandes estruturas soldadas de construção. A integração de visão varia por capacidade de carga: sistemas pesados frequentemente usam sensores 3D fixos, enquanto robôs mais leves podem transportar sensores compactos junto com a tocha.
O segmento de capacidade de carga de até 10 kg está projetado para se expandir a um CAGR de 13,57% até 2031. Os cobôs leves suportam trabalhos de eletrônica de precisão e microssoldagem que requerem montagens compactas de tocha e câmera. A programação intuitiva de trajetórias curvas também reduziu a necessidade de conhecimento especializado em algumas aplicações de carga leve. O setor elétrico e eletrônico está projetado para se expandir a um CAGR de 12,67% até 2031. As montagens densas de placas, as interconexões de baterias e os invólucros de precisão requerem equipamentos compactos capazes de acomodar peças pequenas. As plataformas industriais maiores podem enfrentar limites de colisão nesses layouts. O mercado de robôs de soldagem guiados por visão se beneficia da necessidade de união mais controlada em produtos de pequeno formato.
Por Aplicação: Soldagem Estrutural Lidera, Enquanto Microssoldagem Avança Mais Rapidamente
A soldagem de carroceria e estrutural detinha 27,77% do mercado em 2025. Os locais de fabricação automotiva e geral produzem altos volumes de juntas de solda nessa aplicação. A soldagem de componentes e subconjuntos atende suportes aeroespaciais, conjuntos de HVAC e invólucros eletrônicos. Esses produtos frequentemente têm maior variação de peças e trocas de fixação mais frequentes. A soldagem de tubos e dutos usa sistemas especializados que combinam rastreamento de cordão de solda por visão com trabalho de raiz a tampa. A soldagem de chapas metálicas e a fabricação pesada requerem ajuste em tempo real quando o risco de queima ou estruturas de grande escala tornam a programação fixa inadequada.
A soldagem de precisão e microssoldagem estão projetadas para se expandir a um CAGR de 15,51% até 2031. A demanda vem de interconexões de células de bateria, montagem de dispositivos médicos e encapsulamento de semicondutores. Essas aplicações requerem juntas estreitas, aporte de calor controlado e registros de produção. Um estudo de 2026 do Journal of Intelligent Manufacturing descreveu um método híbrido para inspeção de solda a laser em linha usando dados de varredura de linha a laser e detecção de anomalias 3D. Os requisitos de dispositivos médicos também aumentam a necessidade de inspeção documentada durante o processo. O mercado de robôs de soldagem guiados por visão fornece as funções de sensoriamento e controle necessárias para essas configurações de produção precisas.
Por Indústria do Usuário Final: Automotivo Mantém Escala, Enquanto Eletrônicos Ganham Impulso
O setor automotivo e de transporte detinha 42,22% da participação do mercado de robôs de soldagem guiados por visão em 2025. O segmento reflete mais de 30 anos de investimento em soldagem robótica em carroceria, chassi e trabalhos de trem de força. As arquiteturas de veículos elétricos renovam essa base instalada com diferentes necessidades de união. Os invólucros de baterias podem exigir soldagem a laser, enquanto os painéis de carroceria multimaterial podem exigir soldagem por pontos de resistência. Metais e máquinas são o segundo maior grupo de usuários finais. Inclui fabricação geral, equipamentos agrícolas e maquinário pesado, onde a visão pode reduzir a necessidade de ferramentas dedicadas.
O setor elétrico e eletrônico está projetado para se expandir a um CAGR de 12,67% até 2031. Os dados da IFR mostraram que as empresas de elétrica e eletrônica instalaram 161.000 robôs industriais em todo o mundo em 2025, um aumento de 25%. O setor automotivo instalou 139.000 unidades naquele ano, um aumento de 10%. A China instalou 83.000 robôs industriais na indústria elétrica e eletrônica em 2024. A produção de eletrônicos requer precisão, controle térmico e miniaturização de juntas além das necessidades de muitas aplicações de carroceria.
Análise Geográfica
A Ásia-Pacífico representou a maior participação do total regional e está projetada para crescer rapidamente ao longo do período de previsão. A China representou mais da metade da frota global operacional de robôs industriais e registrou aumento nas instalações de robôs. As instalações de robôs na China foram lideradas pelo setor elétrico e eletrônico, à frente do automotivo. O Japão sustenta a demanda por sistemas de alta especificação por meio de sua base de produção automotiva e eletrônica. A Coreia do Sul tem a maior densidade de robôs globalmente e utiliza soldagem por pontos integrada por visão nas cadeias de suprimentos de semicondutores e automotiva.
A Índia registrou um aumento nas instalações de robôs industriais e figurou entre os principais países globalmente, tornando-se uma importante oportunidade regional ao longo do período de previsão. As indústrias automotiva, eletrônica, de fabricação de metais e de manufatura geral em expansão no país devem apoiar a adoção adicional de robôs industriais, incluindo sistemas de soldagem guiados por visão. A Ásia representou a maioria das instalações globais de robôs, com as instalações regionais aumentando à medida que os fabricantes expandiram a automação para lidar com restrições de mão de obra, melhorar a consistência da produção e apoiar operações de manufatura de alto volume.[2]Federação Internacional de Robótica, "O Que Vem a Seguir em Automação," Federação Internacional de Robótica, ifr.org. China, Japão, Coreia do Sul e Índia continuam a impulsionar a demanda regional por meio de suas bases de manufatura estabelecidas e investimentos crescentes em tecnologias avançadas de automação.
Canadá e México sustentam a demanda norte-americana por meio de cadeias de suprimentos automotivas. O México registrou uma queda nas instalações de robôs industriais, refletindo incerteza de curto prazo. A Europa permanece centrada na Alemanha, Itália e Suécia para soldagem de carroceria automotiva. As instalações de robôs industriais europeus diminuíram, embora a Alemanha tenha mantido a demanda por células de alta especificação. A América do Sul tem demanda por equipamentos agrícolas e aplicações de petróleo e gás. O Oriente Médio e a África têm demanda na Arábia Saudita, nos Emirados Árabes Unidos e na África do Sul, com sistemas autônomos adequados para energia, infraestrutura, equipamentos de mineração e grandes trabalhos estruturais.

Cenário Competitivo
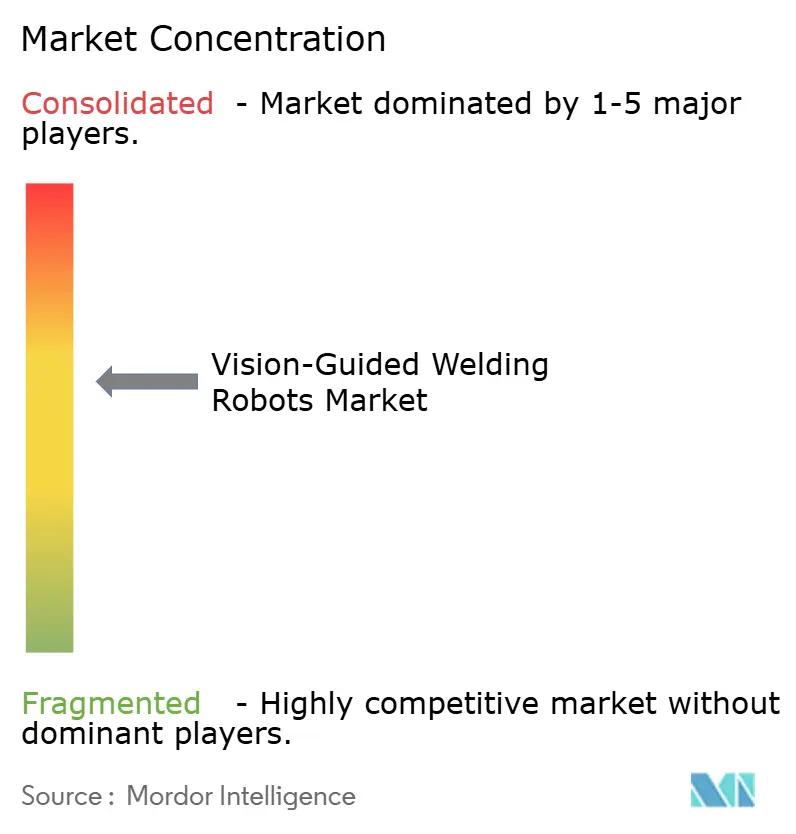
O mercado de robôs de soldagem guiados por visão é moderadamente consolidado entre os principais fornecedores de robôs, componentes e aplicações especializadas. ABB, FANUC, Yaskawa e KUKA têm posições substanciais em sistemas de soldagem articulados para fabricação automotiva e pesada. Especialistas menores competem em soldagem autônoma de tubulações, soldagem com cobôs e visão de precisão. Os grandes fornecedores estão cada vez mais empacotando hardware de robô, sensores de visão, células de aplicação e software em uma única oferta. Essa abordagem pode simplificar a aquisição e reduzir a dependência do comprador de integradores separados. Também dá aos fornecedores um papel maior em serviços, atualizações e suporte ao ciclo de vida.
A ABB utilizou sua Célula de Soldagem a Arco Colaborativa OmniVance e o Dispositivo Easy Teach para atender às necessidades de usuários de alto mix e baixo volume com experiência limitada em programação. A KUKA lançou o cobô LBR iisy na plataforma iiQKA.OS2 em julho de 2026 para automação escalável em ambientes colaborativos e industriais.[3]KUKA, "KUKA Lança LBR iisy no iiQKA.OS2," KUKA, kuka.com. A Cognex lançou o In-Sight 3900 em maio de 2026 para inspeção de borda de alta velocidade e alta precisão. Esses movimentos mostram como os fornecedores estão reduzindo o esforço de programação, expandindo a flexibilidade da plataforma e deslocando mais trabalho de inspeção para mais perto do processo de produção. A posição competitiva dos grandes fornecedores repousa sobre frotas de robôs instalados, conhecimento de aplicações e capacidades de integração de sistemas.
A Novarc introduziu o NovAI Autonomy e o NovHub em junho de 2026 para fornecer visão de máquina em tempo real, controle adaptativo e gerenciamento de dados entre robôs para robôs ABB e Yaskawa. A Lincoln Electric adquiriu a Inrotech A/S em 2024, adicionando capacidade de soldagem autônoma de tubulações e estruturas ao seu portfólio de automação. Os integradores regionais ainda podem competir onde os clientes precisam de células empacotadas, menor investimento inicial e serviço local. O mercado de robôs de soldagem guiados por visão oferece espaço para esses fornecedores, pois os fabricantes de pequeno e médio porte frequentemente precisam de modelos comerciais flexíveis. Os formatos de robô como serviço e de célula modular podem ser importantes onde os gastos de capital permanecem difíceis. A concorrência resultante é mais forte onde os fornecedores podem reduzir os obstáculos à programação, integração e financiamento.
Líderes da Indústria de Robôs de Soldagem Guiados por Visão
FANUC Corporation
Yaskawa Electric Corporation
ABB Ltd.
KUKA AG
OTC DAIHEN Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Julho de 2026: A KUKA AG lançou o cobô LBR iisy na plataforma unificada iiQKA.OS2, permitindo entrada de automação escalável de ambientes colaborativos a industriais em aplicações incluindo soldagem a arco, com expansão contínua entre múltiplos robôs e linhas de produção sem reprogramação.
- Junho de 2026: A Novarc Technologies apresentou o NovAI Autonomy e a plataforma de inteligência de soldagem empresarial NovHub na Automate 2026 em Chicago, expandindo a compatibilidade de robôs para sistemas ABB e Yaskawa e demonstrando o primeiro sistema de soldagem com Inteligência Física de IA capaz de controle adaptativo baseado em visão em tempo real entre múltiplas marcas de robôs de terceiros.
- Junho de 2026: A Novarc Technologies e a Yaskawa America assinaram um Memorando de Entendimento para avançar na automação de soldagem autônoma com tecnologia de IA, combinando a plataforma de IA física NovAI da Novarc com o portfólio de robôs Motoman Robotics da Yaskawa para implantação comercial.
- Maio de 2026: A Cognex Corporation lançou o In-Sight 3900, um sistema de visão de IA de alto desempenho para inspeção de borda de alta velocidade e alta precisão em aplicações de controle de qualidade de células de soldagem.


Escopo do Relatório Global do Mercado de Robôs de Soldagem Guiados por Visão
O Mercado de Robôs de Soldagem Guiados por Visão compreende sistemas de soldagem robótica que utilizam tecnologias de visão de máquina para detectar, localizar, rastrear, medir e inspecionar peças de trabalho e juntas de solda, permitindo que os robôs ajustem automaticamente trajetórias de soldagem, posições, parâmetros ou operações com base em informações visuais em tempo real ou pré-programadas. Esses sistemas combinam robôs industriais, equipamentos de soldagem, sensores de visão, controladores e software de processamento de visão para automatizar operações de soldagem e melhorar a precisão de posicionamento, consistência, produtividade e qualidade em ambientes de manufatura e fabricação.
O Relatório do Mercado de Robôs de Soldagem Guiados por Visão é Segmentado por Tipo de Robô (Robôs Articulados, Robôs Colaborativos, Robôs Cartesianos/de Pórtico, Robôs SCARA, Robôs de Soldagem Móveis/Autônomos e Outros Tipos de Robôs), Tecnologia de Visão (Sistemas de Visão 2D, Sistemas de Visão 3D e Sistemas de Visão Multimodal), Processo de Soldagem (Soldagem a Arco, Soldagem por Pontos de Resistência, Soldagem a Laser, Soldagem TIG e Plasma e Outros Processos de Soldagem), Capacidade de Carga (Até 10 kg, 10 a 20 kg, 20 a 50 kg e Acima de 50 kg), Aplicação (Soldagem de Carroceria e Estrutural, Soldagem de Componentes e Subconjuntos, Soldagem de Tubos e Dutos, Soldagem de Chapas Metálicas, Soldagem de Fabricação Pesada, Soldagem de Precisão/Microssoldagem e Outras Aplicações), Indústria do Usuário Final (Automotivo e Transporte, Metais e Máquinas, Elétrico e Eletrônico, Aeroespacial e Defesa, Construção Naval, Energia e Infraestrutura, Manufatura Contratada e Oficinas de Serviços e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Robôs Articulados |
| Robôs Colaborativos |
| Robôs Cartesianos / de Pórtico |
| Robôs SCARA |
| Robôs de Soldagem Móveis / Autônomos |
| Outros Tipos de Robôs |
| Sistemas de Visão 2D |
| Sistemas de Visão 3D |
| Sistemas de Visão Multimodal |
| Soldagem a Arco |
| Soldagem por Pontos de Resistência |
| Soldagem a Laser |
| Soldagem TIG e Plasma |
| Outros Processos de Soldagem |
| Até 10 kg |
| 10 a 20 kg |
| 20 a 50 kg |
| Acima de 50 kg |
| Soldagem de Carroceria e Estrutural |
| Soldagem de Componentes e Subconjuntos |
| Soldagem de Tubos e Dutos |
| Soldagem de Chapas Metálicas |
| Soldagem de Fabricação Pesada |
| Soldagem de Precisão / Microssoldagem |
| Outras Aplicações |
| Automotivo e Transporte |
| Metais e Máquinas |
| Elétrico e Eletrônico |
| Aeroespacial e Defesa |
| Construção Naval, Energia e Infraestrutura |
| Manufatura Contratada e Oficinas de Serviços |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tipo de Robô | Robôs Articulados | ||
| Robôs Colaborativos | |||
| Robôs Cartesianos / de Pórtico | |||
| Robôs SCARA | |||
| Robôs de Soldagem Móveis / Autônomos | |||
| Outros Tipos de Robôs | |||
| Por Tecnologia de Visão | Sistemas de Visão 2D | ||
| Sistemas de Visão 3D | |||
| Sistemas de Visão Multimodal | |||
| Por Processo de Soldagem | Soldagem a Arco | ||
| Soldagem por Pontos de Resistência | |||
| Soldagem a Laser | |||
| Soldagem TIG e Plasma | |||
| Outros Processos de Soldagem | |||
| Por Capacidade de Carga | Até 10 kg | ||
| 10 a 20 kg | |||
| 20 a 50 kg | |||
| Acima de 50 kg | |||
| Por Aplicação | Soldagem de Carroceria e Estrutural | ||
| Soldagem de Componentes e Subconjuntos | |||
| Soldagem de Tubos e Dutos | |||
| Soldagem de Chapas Metálicas | |||
| Soldagem de Fabricação Pesada | |||
| Soldagem de Precisão / Microssoldagem | |||
| Outras Aplicações | |||
| Por Indústria do Usuário Final | Automotivo e Transporte | ||
| Metais e Máquinas | |||
| Elétrico e Eletrônico | |||
| Aeroespacial e Defesa | |||
| Construção Naval, Energia e Infraestrutura | |||
| Manufatura Contratada e Oficinas de Serviços | |||
| Outras Indústrias do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de robôs de soldagem guiados por visão?
O mercado foi avaliado em 4,39 bilhões de USD em 2026 e está projetado para atingir 7,13 bilhões de USD até 2031 a um CAGR de 10,19%.
O que está impulsionando a demanda por robôs de soldagem guiados por visão?
A escassez de soldadores qualificados, a soldagem de baterias de veículos elétricos, a rastreabilidade de qualidade e o hardware de visão mais acessível estão sustentando a demanda.
Qual tipo de robô tem a maior participação?
Os robôs articulados detinham 48,11% da receita em 2025 por serem amplamente utilizados em células de fabricação automotiva e estrutural.
Qual processo de soldagem está se expandindo mais rapidamente?
A soldagem a laser está projetada para se expandir a um CAGR de 14,24% até 2031, apoiada por invólucros de baterias e aplicações eletrônicas.
Qual região lidera a adoção?
A Ásia-Pacífico detinha 38,71% da receita em 2025 e está projetada para se expandir a um CAGR de 13,27% até 2031.
O que limita a implantação mais ampla de robôs de soldagem guiados por visão?
Os altos custos de investimento e integração, bem como a escassez de habilidades em programação e integração de soldagem, continuam a desacelerar a adoção.
Página atualizada pela última vez em:



