
ビジョンガイド組立システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.26 十億米ドル |
| 市場規模 (2031) | 11.63 十億米ドル |
| 成長率 (2026 - 2031) | 13.19 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
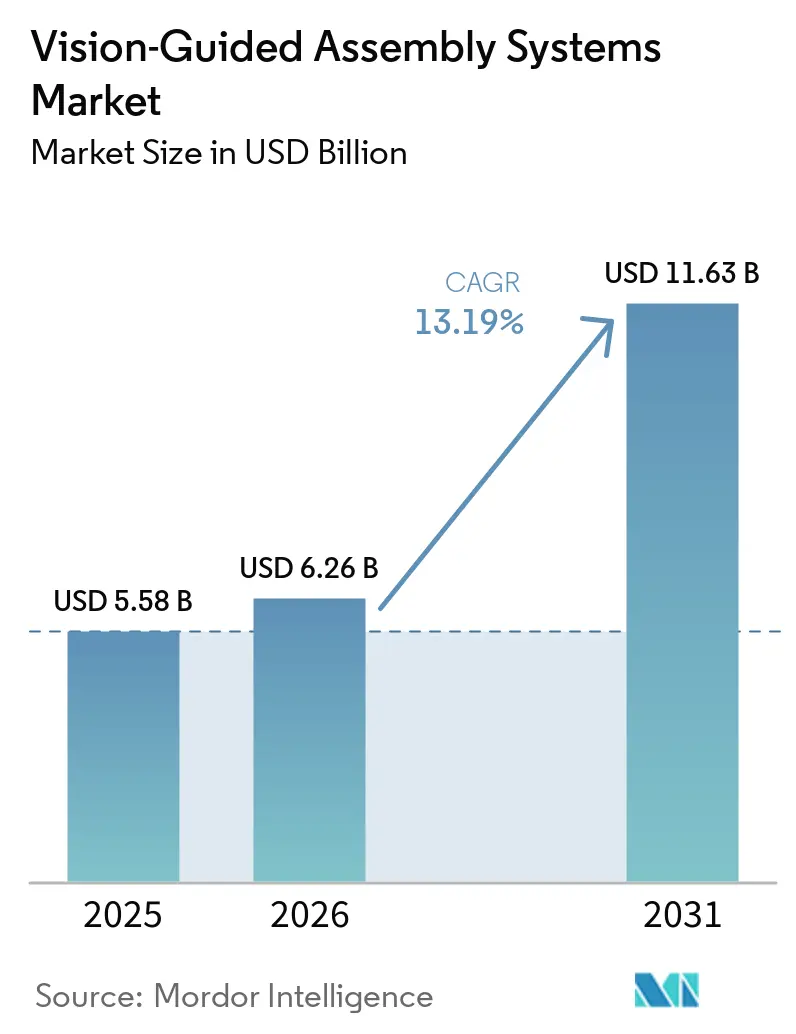
Mordor Intelligenceによるビジョンガイド組立システム市場分析
ビジョンガイド組立システムの市場規模は2025年に5.58 ビリオン 米ドルと評価され、2026年の6.26 ビリオン 米ドルから2031年には11.63 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは13.19%です。ビジョンガイド組立システム市場は、ロボット工学、センシング、生産ソフトウェアを組み合わせた工場投資によって支えられており、製造業者は組立中に視覚情報から判断を下し、現代の生産ラインにおける部品・工程・稼働条件間で生じる実際のばらつきに対応できる設備を求めています。製造業者はこれらのシステムを活用して、要求の厳しい生産環境におけるトレーサビリティの向上と組立エラーの削減を図っています。各コンポーネントの正確な配置・向き・順序・状態が、製品品質、規制文書、保証リスク、および繰り返しシフトにわたる安定した生産能力の維持に影響を与えます。投資はロボットとビジョンの統合プラットフォームへとシフトしており、複数サプライヤーの製品を接続する必要性を低減できます。これは、イメージング、モーション制御、ソフトウェア、導入サポートを組み合わせたプロバイダーに有利に働きます。買い手はますます、部品の認識、ロボットのガイド、検証データの記録、そしてアプリケーションや生産要件が変化しても管理可能な状態を維持できるシステムを求めており、工場全体で調整するための追加作業が必要な個別製品ではなく、一体型のシステムを必要としています。高い導入コストと統合スペシャリストの人材不足は、中小規模の製造業者にとって依然として重要な障壁であり、プロジェクトにコミットする前に設備・エンジニアリング・トレーニング・キャリブレーション・その後のサポートにかかる費用を評価しなければなりません。一方、大規模な組織は複数の拠点にわたってシステムを標準化し、その共有された導入努力からより多くの価値を得ることができます。
主要レポートのポイント
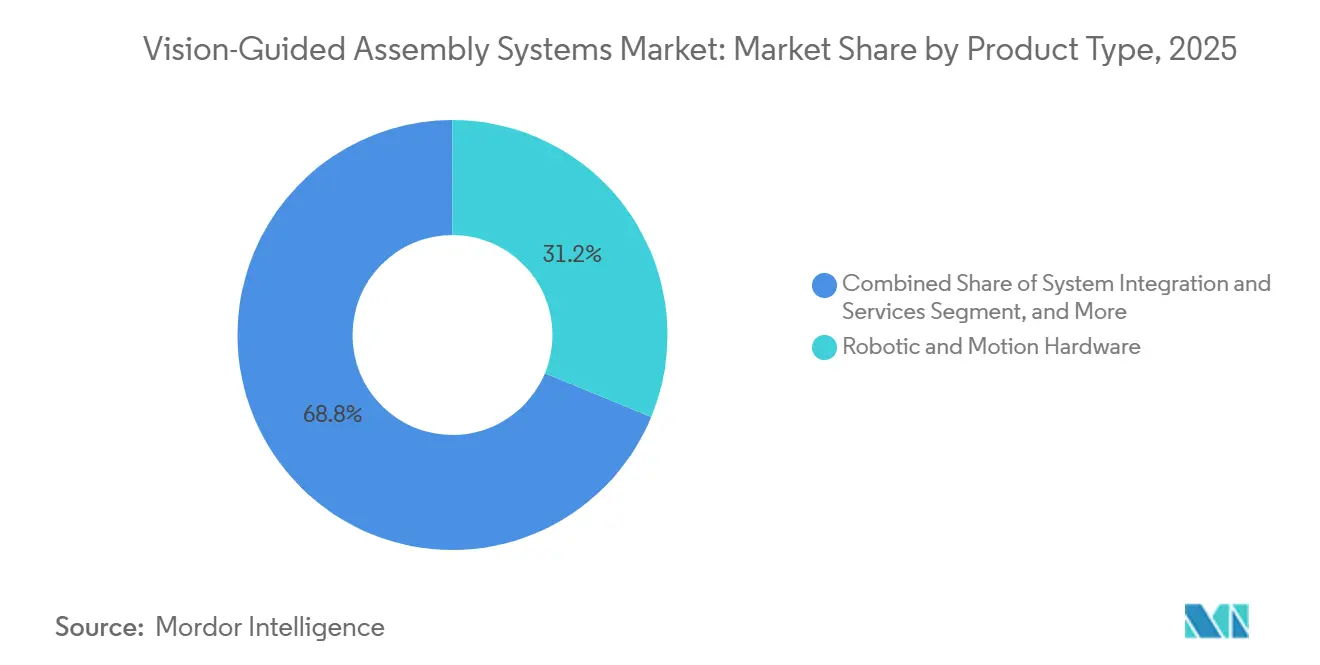
- コンポーネント別では、ロボット・モーションハードウェアが2025年のビジョンガイド組立システム市場シェアの31.23%を占め、ソフトウェアは2031年にかけてCAGR 14.32%で拡大する見込みです。
- ビジョン技術別では、2Dビジョンシステムが2025年のビジョンガイド組立システム市場シェアの55.45%を占め、マルチモーダルビジョンは2031年にかけてCAGR 14.11%で拡大する見込みです。
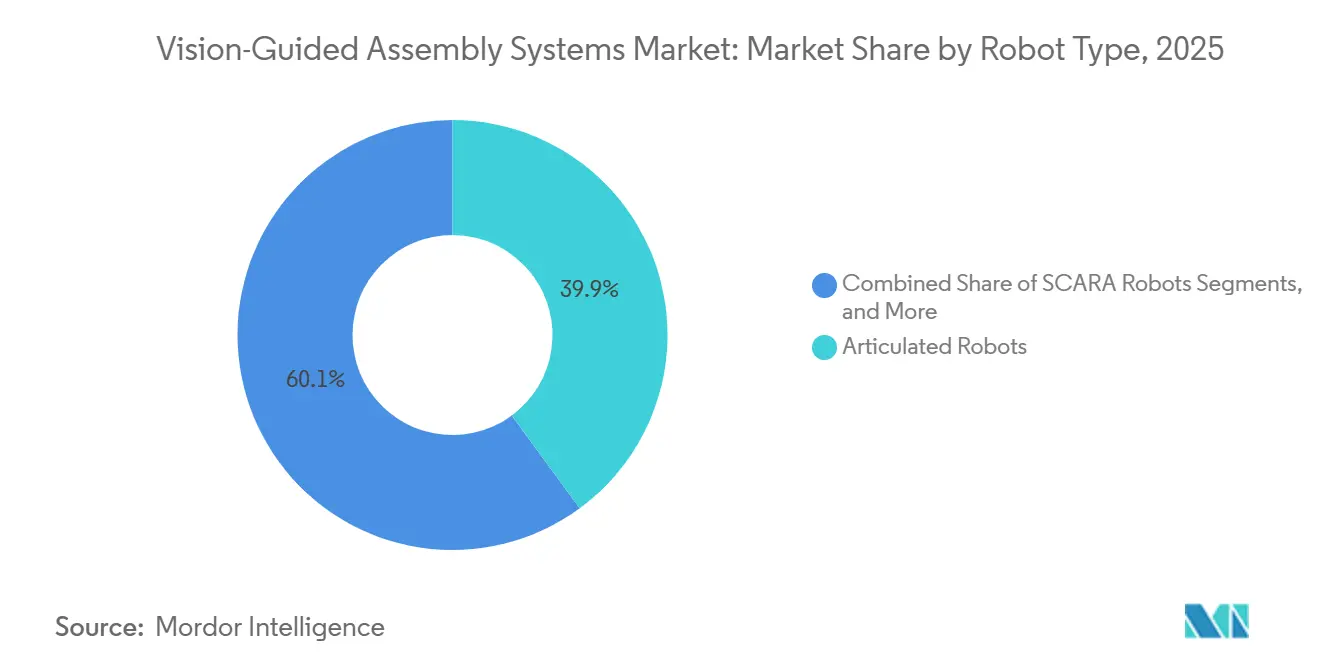
- ロボットタイプ別では、多関節ロボットが2025年の収益の39.91%を占め、モバイルロボットおよびAMRは2031年にかけてCAGR 14.35%で拡大する見込みです。
- アプリケーション別では、ピック&プレースおよびコンポーネント配置が2025年の収益の25.67%を占め、キッティングおよびコンポーネント組立は2031年にかけてCAGR 14.51%で拡大する見込みです。
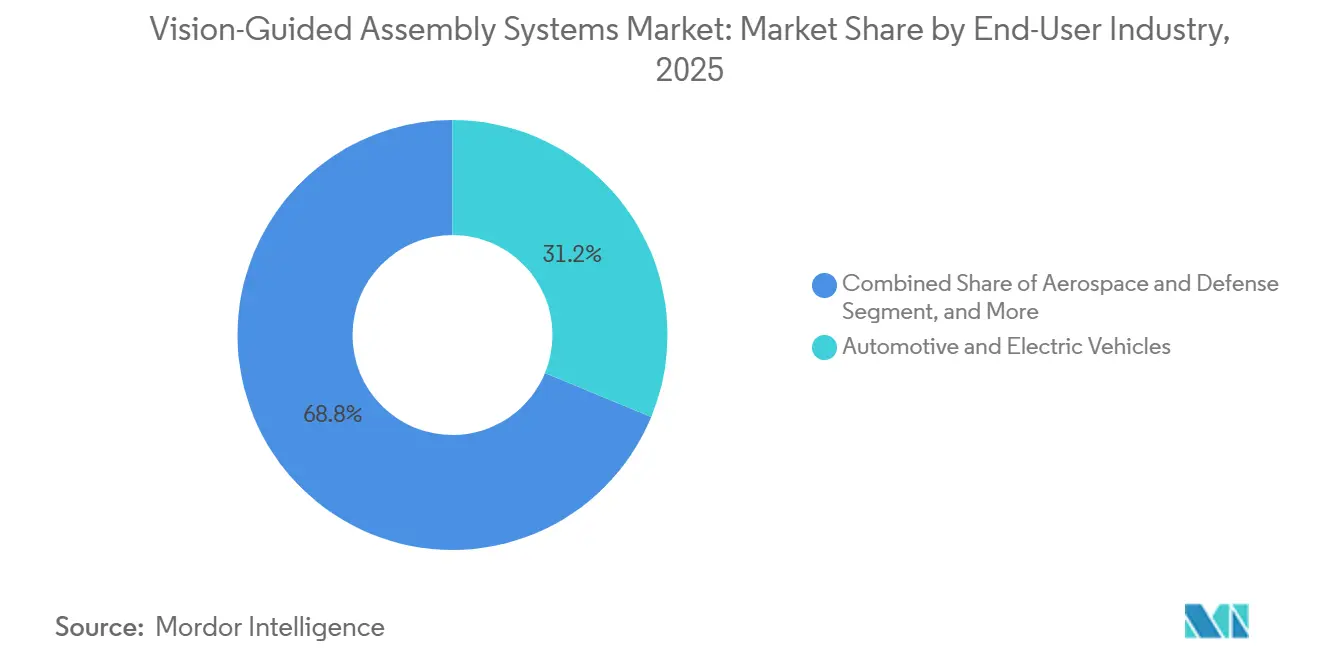
- エンドユーザー産業別では、自動車・電気自動車が2025年の収益の31.22%を占め、物流・倉庫業は2031年にかけてCAGR 14.69%で拡大する見込みです。
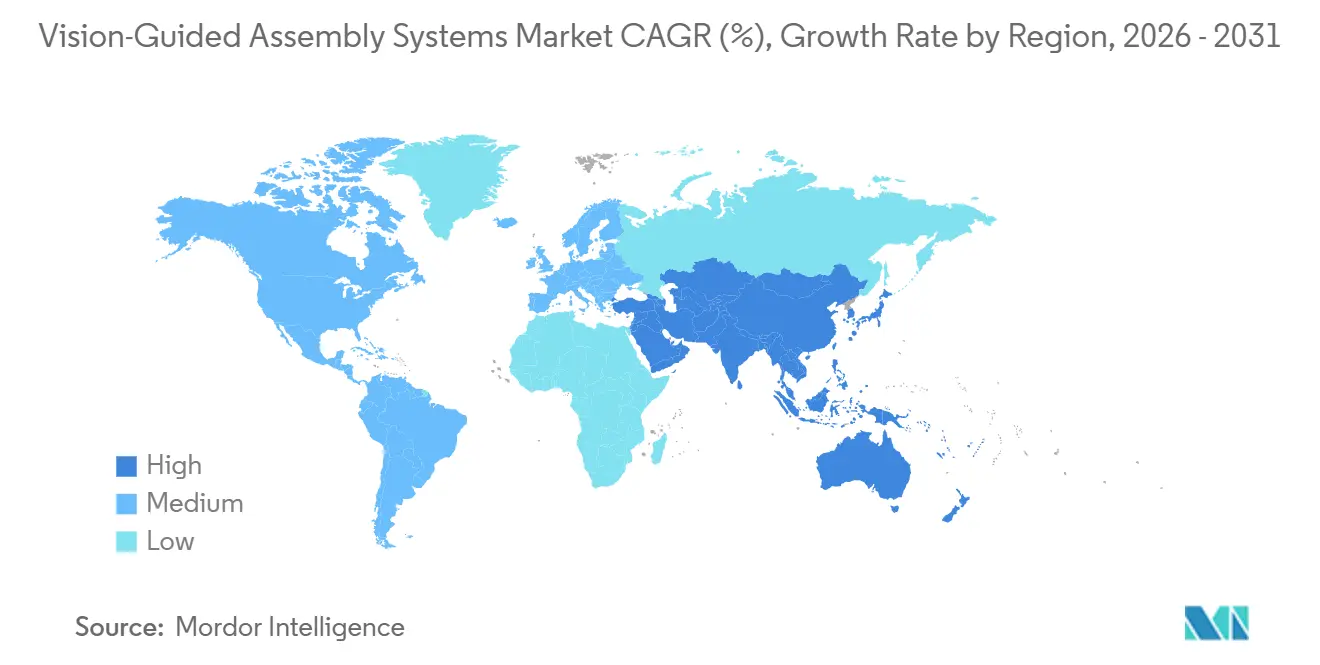
- 地域別では、アジア太平洋が2025年の収益の38.71%を占め、2031年にかけてCAGR 14.83%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルビジョンガイド組立システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オートメーションとスマートファクトリーへの投資 | +3.8% | グローバル(中国、ドイツ、米国で特に高い強度) | 長期(4年以上) |
| 労働力不足と人材補完 | +2.5% | 北米、西欧、日本(韓国およびインドへの波及あり) | 中期(2〜4年) |
| 高精度・ゼロ欠陥製造要件の高まり | +2.2% | グローバル(特にエレクトロニクス・半導体、航空宇宙・防衛、医療機器) | 長期(4年以上) |
| フレキシブルな高品種少量組立への需要拡大 | +1.8% | アジア太平洋中心(北米・欧州への波及あり) | 中期(2〜4年) |
| CAD学習型AIによるビジョンシステムの立ち上げ時間短縮 | +1.5% | グローバル(北米・アジア太平洋での早期採用) | 短期(2年以内) |
| 移動ライン組立へのリアルタイムガイダンス | +1.0% | ドイツ、米国、中国、韓国の自動車製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業オートメーションとスマートファクトリーへの投資
産業オートメーションへの投資は、ビジョンガイド組立システム市場のより広範な活用の基盤を提供しています。製造業者は固定オートメーションを、センサー、ソフトウェア、ロボット動作を組み合わせたセルに置き換えています。これらのセルは、変化する部品位置や生産条件の変化に対応できます。KUKA AGは2025年に2億1,300万ユーロ(2億3,300万 米ドル相当)のR&D支出を記録し、ビジョン知覚とロボットパス計画を組み合わせたAI支援オートメーションに充てました。[1] この支出は、ビジョンガイダンスがロボットサプライヤーにとってコアプラットフォーム機能になりつつあることを示しています。したがって、ビジョンガイド組立システム市場は、買い手が個別のカメラとロボットコントローラーではなく統合プラットフォームを選択する際に恩恵を受けます。
統合型のオファリングは、異なるサプライヤーの機器を接続するために必要な時間を短縮できます。また、ソフトウェア、サービス、将来のアップグレードに対するシステムプロバイダーの管理力を高めます。これはスタンドアロン製品を販売するカメラサプライヤーに圧力をかける可能性があります。また、完全なセル設計を提供する企業の価値を高める可能性もあります。VDMAは、2025年の2%の収益減少後、産業オートメーション支出と生産AI採用に支えられ、欧州のビジョンセクターが2026年に拡大に転じると予測しました。これらの状況は、確立された製造地域全体でビジョンガイド組立システム市場への継続的な投資を支援します。工場プログラムがイメージング、モーション、検証、生産ソフトウェアを孤立した設備購入ではなく連携した要件として扱うようになっており、このような購買アプローチがサプライヤーに対して組立プロセス全体を通じて連携する製品を開発する動機を与えています。
労働力不足と人材補完
労働力不足は、ビジョンガイド組立セルのビジネスケースを短縮しています。熟練した組立作業者へのアクセスが限られている工場では、より多くの稼働時間を維持できるシステムが必要です。ビジョンガイダンスは、部品の位置や外観が変化するタスクをロボットが処理するのを支援できます。これは、手作業がシフト数を制限している施設で特に有用です。したがって、ビジョンガイド組立システム市場は、人員の増加なしに生産能力の拡大を支援できます。このドライバーは、製造業者が生産労働力の持続的な必要性に直面している北米、西欧、日本、韓国、インドで最も強く現れています。
必要とされているのは追加の労働力だけではありません。製造業者はまた、製品ミックスの頻繁な変更に対応できるオートメーションも必要としています。AIガイドロボットは、従来のティーチペンダントシステムでは繰り返しの再プログラミングが必要なタスクに対して、ビジョンと知覚ソフトウェアを使用できます。[2] これはコンポーネントのバリアントが頻繁に変わるエレクトロニクス生産に関連しています。これにより、スタッフはプロセス監視と例外処理に集中できます。ビジョンガイド組立システム市場は、サプライヤーがこれらのシステムを工場チームが設定・保守しやすくすることで恩恵を受けます。採用は依然として、結果として生じるプロセスを検証し、適切なカメラとロボット動作を選択し、視覚データの信頼性を確認し、生産変更後に機器を保守できるエンジニアへのアクセスに依存しており、ソフトウェアが手動ロボット教示の量を削減する場合でも、実際の立ち上げ能力が重要であり続けます。
高精度・ゼロ欠陥製造要の高まり
品質要件の高まりにより、工程内の視覚的検証の必要性が増しています。エレクトロニクス、医療機器、航空宇宙の生産はすべて、繰り返し可能な位置決めと文書化された確認を必要とします。従来のオートメーションは、機器の摩耗や工程条件の変化によって精度が低下する場合があります。ビジョンガイダンスは、稼働中にこれらの偏差を特定し、補正動作を支援できます。2025年の研究では、閉ループ位置決め精度0.231 mm以内を達成したマシンビジョンベースの位置決め補正システムが報告されました。[3] この能力は、生産エラーが高いコンプライアンスまたは保証コストをもたらすビジョンガイド組立システム市場における需要を支援します。
ISO 9001:2015、21 CFR Part 820、およびAS9100は、関連する生産ラインに期待される文書化を増加させています。これらの要件は、エラープルーフィングを単純な生産性ツール以上のものにします。プロセスステップを検証し、記録を保持できるシステムに価値を置きます。電気自動車のバッテリー組立もまた、IEC 62619に基づくセル配置とトルク関連手順の確認を必要とします。ビジョンシステムは、生産フロー内でこれらの組立チェックに対応できます。したがって、ビジョンガイド組立システム市場は、品質保証ニーズとスループット要件の両方に結びついています。製造業者は高価値の生産ラインでの中断を避けながらプロセス記録を維持しなければならず、稼働中に配置を検証したりエラーを検出したりするシステムは、同じ組立セル内で両方のニーズに対応できます。
フレキシブルな高品種少量組立への需要拡大
製品バリアントの幅が広がることで、固定治具と長い段取り替えプログラムの適合性が低下しています。自動車、民生用エレクトロニクス、産業機械のメーカーは、共有セル内で異なる部品を識別できる設備を必要としています。ビジョンガイドロボットは、剛性のある機械的位置決めだけに頼らずに新しい部品を特定できます。これは、複数の製品が同じ設備を通過する組立設定を支援します。ビジョンガイド組立システム市場は、順序の正確さが不可欠なキッティングおよびコンポーネント組立に特に関連性があります。フレキシブルなセルはまた、新しい在庫管理単位が生産に入る際の長時間のダウンタイムを製造業者が回避するのに役立ちます。
CAD学習型モデルは、ビジョンシステムの初期設定を簡素化できます。入力資料によると、ビジョンガイドロボットは学習済みCADモデルを通じて200〜400ミリ秒で部品を再ローカライズでき、従来のオートメーションに関連する2〜4週間の段取り替え期間を回避できます。このような能力は、頻繁な段取り替えの運用負担を軽減します。また、固定セルでは変動が大きすぎて自動化できなかった作業を自動化することも実用的になります。キッティングおよびコンポーネント組立の需要は、2031年にかけてCAGR 14.51%で拡大する見込みです。ビジョンガイド組立システム市場は、工場が混合コンポーネントセットの信頼性の高い取り扱いをめる中で恩恵を受ける立場にあります。特に、各新しいバリアントのために物理的なレイアウトを再構築することなく、異なる部品を認識・順序付け・確認できる設備を必要とするチームにとって、頻繁な段取り替え中も一貫したプロセス検証を維持しながら対応できるシステムが求められています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本コストと統合コスト | -2.8% | グローバル(南米および東南アジアで特に深刻) | 長期(4年以上) |
| ビジョンシステム統合人材の不足 | -2.0% | 北米、欧州、新興アジア太平洋市場 | 中期(2〜4年) |
| ブラウンフィールドのインターフェースとキャリブレーションの複雑さ | -1.5% | 欧州、日本、北米の確立された製造地域 | 中期(2〜4年) |
| ロボット・カメラ・コントローラーエコシステム間の相互運用性の限界 | -1.0% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストと統合コスト
高い初期支出は、ビジョンガイド組立システム市場における主要な採用障壁であり続けています。完全な導入には、カメラ、ロボット機器、エンジニアリング作業、ソフトウェア、オペレーターのトレーニングが含まれる場合があります。中小規模の製造業者は、これらのコストを複数の施設に分散させる能力が限られている場合があります。また、調達チームは設置後の再キャリブレーションとソフトウェアメンテナンスも考慮しなければなりません。この問題は、資本予算が制約される可能性がある南米および東南アジアでより深刻です。これにより、プロセスが適切であっても消費財や食品・飲料施設での使用が制限される可能性があります。
大規模な製造業者は複数の工場にわたってシステムを標準化し、財務的なケースを改善できます。中小企業は多くの場合、そのスケールメリットなしに単一のセルを評価します。Cognex Corporationは、OneVisionフレームワークがマルチサイトのスケーリングコストを最大50%削減できると述べました。ただし、エンタープライズソフトウェアの評価には依然として内部エンジニアリング能力が必要です。総所有コスト計画が不完全だと、初めての買い手が予期しないサービスニーズにさらされる可能性があります。ビジョンガイド組立システム市場は、より広い製造業者グループにリーチするためにより簡単な導入モデルに依存することになります。これには、コストをより予測可能にし、カスタムエンジニアリングの量を制限し、プロジェクト開始前にシステムのメンテナンス、キャリブレーション、ソフトウェアサポートの継続的な要件を購買チームが理解するのを支援するアプローチが含まれます。
ビジョンシステム統合人材の不足
ビジョンガイドセルには、光学、組み込みソフトウェア、ロボット動作、製造プロセスの専門知識が必要です。この組み合わせは多くの生産拠点では容易に入手できません。この不足はプロジェクトの立ち上げを遅らせ、外部インテグレーターへの依存を高める可能性があります。また、元のプロジェクトチームが去った後のメンテナンスをより困難にする可能性もあります。ビジョンガイド組立システム市場は、設置時に必要な専門家の判断の数を減らす製品を必要としています。ノーコードインターフェース、AI支援キャリブレーション、CAD学習型モデルはこのニーズを満たすために設計されています。
Inbolt SASは、シカゴで開催れたAutomate 2026でロボットプログラミングを発表し、CADモデルから直接ロボット組立アプリケーションを構築しました。同社は、このソフトウェアが100以上の工場の200以上のロボットに導入されており、ダウンタイムの削減とサイクルタイムの短縮が報告されていると述べました。このタイプの製品は、手動ティーチング作業を短縮できます。また、異なる技術リソースを持つサイト間での導入を標準化するのにも役立ちます。オペレーターがトレーニングを受けていない場合、メンテナンス後のキャリブレーションが不十分になるリスクが残ります。サプライヤーは、プロジェクト納品にビジョンヘルスモニタリングとプロセスコントロールを含めることで対応しており、ユーザーは段階的なキャリブレーション問題を特定し、サービス作業後も信頼性の高い画像品質を維持し、経験豊富な統合スペシャリストの小グループだけに頼ることなく、異なる施設間でより一貫した手順を使用できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアの収益優位の中でソフトウェア需要が加速
ロボット・モーションハードウェアは2025年のビジョンガイド組立システム市場シェアの31.23%を占めました。この結果は、ロボットアームおよび関連モーション機器の高い資本コストを反映しています。このハードウェアは、位置決め、取り扱い、ツール動作のための機械的基盤を提供します。ビジョンハードウェアは、カメラ、レンズ、照明、組み込みコンピューティングを通じて次の主要な収益プールを形成しました。より高いセンサー解像度とマルチカメラセル設計がエレクトロニクス組立における需要を支援します。エンドオブアームツーリングは、グリッパーとプロセスツールがビジョンガイダンスと連携して動作する必要がある場合に価値を付加します。システム統合とサービスも、エンタープライズ導入が最初の展開後にサポートを必要とするため、引き続き重要です。
ソフトウェアは2031年にかけてCAGR 14.32%で拡大する見込みです。ソフトウェアのビジョンガイド組立システム市場規模は、アプリケーション開発をハードウェア交換サイクルから切り離すクラウドからエッジへのプラットフォームによって支えられています。これらのツールにより、中央でトレーニングされたAIモデルを生産エッジデバイスに展開できます。Cognex Corporationは、100以上のエンタープライズ顧客のベースを構築した後、2026年5月にOneVisionを一般提供しました。Cognex Corporationは、マルチサイト導入後に歩留まりを倍増させ、誤検出を削減した顧客としてSchneider Electric SEを挙げました。IEC 62443に関連するソフトウェアガバナンス要件は、システム購入におけるソフトウェアの役割をさらに高める可能性があります。ビジョンガイド組立システム産業は、機器販売と並行して定期的なソフトウェアおよびサポート収益へと移行しています。中央モデルトレーニング、エッジ展開、サイバーセキュリティガバナンス、継続的なパフォーマンス管理は、ロボットやカメラが設置された後も引き続き関連性があり、顧客がソフトウェア能力をシステム全体の決定の一部として評価する理由を与えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


ビジョン技術別:2Dビジョンが規模を維持しながらマルチモーダルシステムが複雑な作業に対応
2Dビジョンシステムは2025年のビジョンガイド組立システム市場シェアの55.45%を占めました。その地位は、広範なアプリケーションライブラリと有利なコスト対ピクセル性能によって支えられています。平坦な部品や高スループットの検査タスクに適しています。2Dツールはまた、物体の提示が制御された確立されたプロセスをサポートします。3Dビジョンシステムは、ビンピッキング、圧入検証、自動車ボディ組立に対応します。これらのアプリケーションは深度情報と正確なZ軸位置決めを必要とします。2026年のScientific Reports誌の研究では、1,200回のビジョンガイドピック&プレース試験で0.54 mmの位置決め精度と98.7%の成功率が報告されました。
マルチモーダルビジョンは2031年にかけてCAGR 14.11%で拡大する見込みです。RGB画像と深度データを組み合わせ、熱または偏光信号を含めることができます。このアプローチは、単一の撮像方法では解決できない場面の変動に対処します。部品の向きや表面状態が不確かな場合に有用です。ビジョンガイド組立システム市場は、非構造化および高品種の生産作業にこの能力を必要としています。Mech-Mind Roboticsは、2025年の収益でAIおよび3Dビジョンガイドロボットコンポーネントのグローバルシェア22.1%を報告し、出荷シェアは27%を超えました。同社の地位は、組み合わされた3DビジョンとAIアーキテクチャの商業的重要性を示しています。特に、深度情報、部品認識、プロセス決定が連携して機能する必要があるアプリケーション、および従来のカメラ設置では多様または不確かな生産条件を十分に明確に把握できないアプリケーションにおいて重要です。
ロボットタイプ別:多関節ロボットが生産ラインをリードしながらAMRがオートメーションを拡張
多関節ロボットは2025年のロボットタイプ収益の39.91%を占めました。このカテゴリーは、広いリーチ、ペイロードの柔軟性、および構造化された組立ステーションでの確立された使用から恩恵を受けています。自動車、航空宇宙、エレクトロニクス工場は、定義された作業エリア内での繰り返しタスクに多関節システムを使用しています。SCARAロボットおよびデカルト・ガントリーロボットは、空間的な柔軟性よりも繰り返し精度が重要な高速平面プロセスをサポートします。協働ロボットは、共有ワークスペースを必要とする最終組立セルで使用されます。その力・トルクセンシングは、ビジョンガイドによる挿入と締結を補完できます。デルタおよびパラレルリンク設計を含むその他のロボットタイプは、特殊な高速ピック&プレース作業に対応します。
モバイルロボットおよびAMRは2031年にかけてCAGR 14.35%で拡大する見込みです。ビジョンガイド組立システム市場は、固定ワークステーションから稼働中の工場内の材料移動へと拡大しています。ForwardXは、2026年3月に奇瑞汽車の大連施設で計画された435台のAMRのうち270台以上が稼働していると報告しました。これらのユニットは、1日800〜1,000台の車両を生産する溶接および最終立ワークショップ全体で稼働しました。ABB Ltd.はまた、ビジュアルSLAM AMRポートフォリオの一部としてFlexley Stack F712自律フォークリフトを発表しました。ISO 3691-4は、AMRを含む産業用トラックの安全性と認証要件を引き続き形成しており、開発者はビジョンベースのナビゲーションを車両設計完了後に追加される別機能として扱うのではなく、展開計画の一部として信頼性の高い知覚、安全な車両移動、適切な操作制御を考慮しなければなりません。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:ピック&プレースが数量を維持しながらキッティングが製品多様性に対応
ピック&プレースおよびコンポーネント配置は2025年のビジョンガイド組立システム市場シェアの25.67%を占めました。このアプリケーションは、エレクトロニクスPCB実装、自動車サブ組立、消費財包装に使用されています。その広さが設備数量の中核的な源泉となっています。ビジョンガイダンスは、ピックアップ前に部品を識別し、配置前に向きを確認できます。部品アライメントと向き、挿入と圧入、締結と接合が次のアプリケーショングループを形成します。これらのプロセスは、盲目的な挿入エラーを減らすために力補正を伴う視覚フィードバックを使用できます。接着剤・シーラント塗布は、ビード配置が熱管理と安全性に影響を与えるため、電気自動車バッテリーシーリングにおいて関連性が高まっています。
キッティングおよびコンポーネント組立は2031年にかけてCAGR 14.51%で拡大する見込みです。このタスクは、ロボットへの提示前に多様なコンポーネントを識別・順序付け・確認するシステムを必要とします。部品の組み合わせが頻繁に変わる場合、固定治具オートメーションは適合性が低くなります。ビジョンガイド組立システム市場は、これらのワークフローにより適応性の高い方法を提供できます。AAAI 2026 RoCo Challengeを通じて発表された研究では、スペシャリスト+ジェネラリストのデュアルモデルフレームワークが、長期的・マルチタスクのロボット組立においてシングルモデルアプローチよりも優れたパフォーマンスを示しました。この研究は、複雑なキッティングプロセスのソフトウェア設計に関連しています。組立検証とエラープルーフィングも需要に貢献しています。製造業者は組立ステップが完了したことの文書化された証拠を必要としており、この要件はタスクがすでに大部分自動化されている場合でも視覚的確認を関連性のあるものにします。正しい部品、位置、プロセス順序が達成されたことを示す価値があるためです。
エンドユーザー産業別:自動車が需要をリードしながら物流が急速に拡大
自動車・電気自動車は2025年のビジョンガイド組立システム市場シェアの31.22%を占めました。自動車工場は、正確なコンポーネント位置決めとプロセス確認を必要とするステーションの密度が高いです。電気自動車のバッテリーとパワートレインの作業はさらなる精度要件を追加します。エレクトロニクスおよび半導体は、パッケージングラインが5マイクロメートル未満の欠陥検出を必要とするため、技術的に要求が高い状態が続いています。航空宇宙・防衛および医療機器は、AS9100および21 CFR Part 820要件をサポートするために文書化された組立記録を使用します。消費財・家電および産業機械は追加の導入機会を提供します。食品・飲料は、洗浄条件が以前は設置を制限していた場所で衛生的なIP67定格ビジョンハードウェアを採用できます。
物流・倉庫業は2031年にかけてCAGR 14.69%で拡大する見込みです。Eコマースの注文多様性、継続的なスループットニーズ、労働力不足が流通業務への導入を支援しています。ビジョンソフトウェアは、同じ施設内でアイテム認識とAMRナビゲーションの両方をサポートできます。これにより、歴史的に別々に購入されていた2つのシステム機能を接続できます。ビジョンガイド組立システム市場は、ロボットピッキングと材料移動が一緒に導入される場合に機会があります。入力資料はまた、具体化されたインテリジェンスと高頻度稼働環境に焦点を当てた2025年の組立ロボット工学における資金調達活動を特定しています。これは、繰り返しの動作にわたって信頼性の高い知覚を必要とする物流ユースケースへの注目を支援します。同じビジョンシステムがアイテムを識別し、ロボットの移動をガイドし、変化する施設条件に対応しなければならない場合があり、ソフトウェアの信頼性と繰り返し可能な操作が組み合わされたロボット展開の価値の中心となります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年のビジョンガイド組立システム市場シェアの38.71%を占め、2031年にかけてCAGR 14.83%で拡大する見込みです。中国、日本、韓国、ASEANコリドーは、主要なエレクトロニクス、半導体、自動車生産を集中させています。この製造基盤は、固定組立セルとフレキシブルな材料取り扱いの両方への需要を支援します。中国はまた、力制御と自律パス計画における国内能力を開発しています。この地域の規模は、地元サプライヤーが確立された国際的なオートメーションプロバイダーと競争する機会を与えています。顧客は大規模な製造基盤と地元の生産ニーズを理解するサプライヤーを組み合わせることができ、確立された企業はエレクトロニクス、バッテリー、自動車組立の地域要件に合わせて製品と商業サポートを継続的に適応させなければなりません。
日本は、ロボット製造基盤と密度の高い自動車セクターのために引き続き重要です。三菱電機とSony Semiconductor Solutionsは2026年7月にAdvanced Vision Solutions Co., Ltd.の設立を発表し、三菱電機が60%、ソニーが40%を保有しています。このジョイントベンチャーは、工場オートメーション向けにイメージセンサー上で直接データを理するAIベースのビジョンセンサーを開発することを目的としています。このような製品は、センシングと制御機能間のデータ移動を削減できます。これは、迅速なローカル処理を必要とするアプリケーションにおけるビジョンガイド組立システム市場を支援します。アジア太平洋は、エンドユーザーの規模と積極的なオートメーション投資を組み合わせているため、引き続き主要な地域需要センターです。そのエレクトロニクス、半導体、自動車施設は、精密な固定組立セルから複雑な生産・流通環境内のビジョン支援材料移動まで、幅広い設備への需要を生み出しています。
北米と欧州は次の主要な需要ブロックを形成しており、リショアリング、AIチップセットの可用性、自動車・航空宇宙・半導体生産への投資によって支えられています。VDMAは、2025年に記録された2%の減少後、2026年に欧州のビジョンセクターが3%拡大すると予測しました。KUKA AGは2025年に4%の収益拡大を報告し、中国の収益は初めて10億ユーロ(10億9,000万 米ドル相当)を超えました。南米、中東、アフリカは、個別のプロジェクトによって採用が形成される初期段階の市場です。ブラジル、サウジアラビア、UAE、南アフリカは、自動車、エレクトロニクス、多様化プログラムが製造オートメーションを支援するため、焦点となっています。ただし、これらの地域での展開は依然として個別のプロジェクトと、新しいロボット工学およびビジョン設置のための資本、技術的専門知識、地元統合能力の可用性によって形成されています。

競合環境
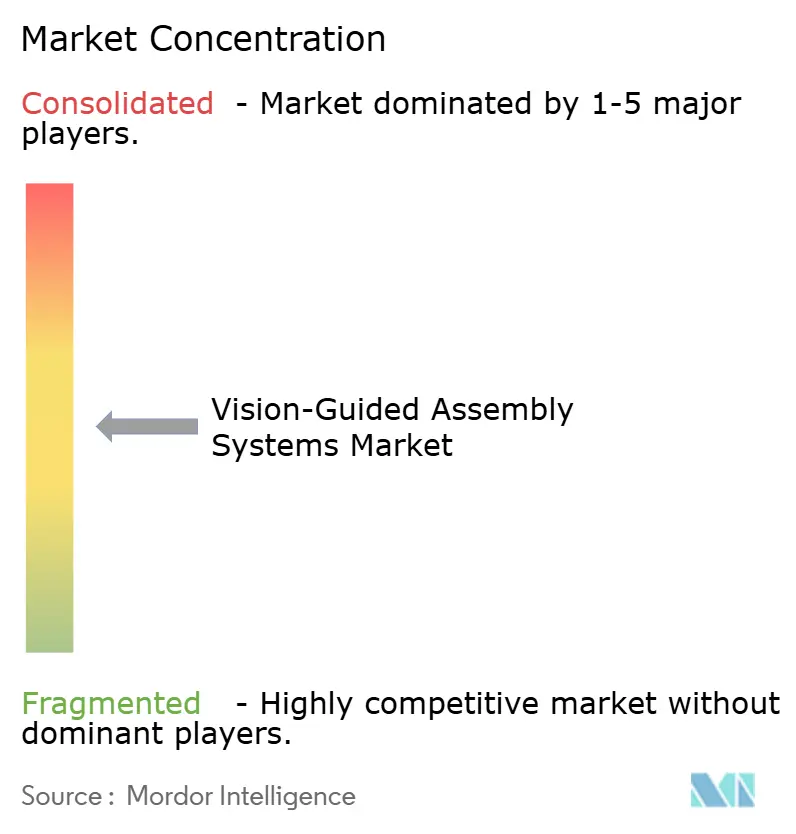
ビジョンガイド組立システム市場は適度に集中しています。産業オートメーショングループと専門マシンビジョンサプライヤーは、関連しているが異なる立場を占めています。Cognex CorporationとKeyence Corporationは、組み込みビジョンハードウェアとマシンビジョンソフトウェアで競合しています。ABB Ltd.、FANUC CORPORATION、KUKA AGなどのロボットサプライヤーは、より広範なロボットおよびソフトウェアポートフォリオ内にビジョンを統合しています。これにより、買い手は専門コンポーネントアプローチとより統合されたオートメーションプラットフォームの間で選択できます。競合バランスは、アプリケーションニーズ、システム統合能力、ソフトウェアサポートに置かれる価値に依存します。買い手は、確立された専門製品が既存の設備に適合できるか、またはより広範なオートメーションプロバイダーが統合されたロボット、ビジョン、サービス環境へのより実用的なルートを提供するかを決定しなければなりません。
Cognex Corporationは2026年5月にOneVisionを一般提供し、製造サイト全体での中央管理AIモデル展開に向けたオファリングを指向しました。このプラットフォーム戦略は、ハードウェア販売と並行して定期的なソフトウェア価値を追加しようとしています。ABB Ltd.は2025年9月にLandingAIに投資し、生成的ビジュアルAIをロボットソフトウェアスイートに統合しました。ABB Ltd.はまた2025年にOmniCore EyeMotionを発表し、カスタムビジョン統合と比較して立ち上げ時間を最大90%削減できると述べました。KUKA AGは2026年3月にオートメーション2.0戦略の一環としてAMPソフトウェアプラットフォームを発表しました。これらの動きは、主要サプライヤーがより簡単な展開とソフトウェア統合で競合していることを示しており、アプリケーションの構築と管理に必要な専門的な労力を削減しながら、設備供給を超えてモデル展開、立ち上げ、メンテナンス、顧客生産サイトの継続的なパフォーマンス管理へと役割を拡大することを目指しています。
ビジョンガイド組立システム市場には、中規模製造業者向けのローコード立ち上げツールのプロバイダーに余地があります。内部チームが組立プロセスを理解していても、ロボットプログラミング、光学、AIモデル設定の専門家がいない場合があり、よりシンプルなインターフェースとガイド付きセットアップが重要な競合要件となります。移動ライン向けのガイダンスで、高速イメージングとリアルタイムパス補正を組み合わせた需要も存在します。深度、触覚、力・トルク信号を組み合わせたマルチモーダルシステムは、複雑な組立のための別の開発領域を提供します。Inbolt SASとMech-Mind RoboticsはAIファーストアプローチで競合しようとしている企業を代表しています。Mech-Mind Roboticsは2026年9月に香港証券取引所に上場し、報告された時価総額は127億1,000万 香港ドル(16億3,000万 米ドル相当)でした。市場集中スコア:10点中3点。主要専門サプライヤーの報告された22.1%のシェアは、支配的なプレーヤーが存在せず、競合フィールドが分散していることを示しています。
ビジョンガイド組立システム産業リーダー
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
-
ABB Ltd.
-
FANUC CORPORATION
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年7月:三菱電機とSony Semiconductor SolutionsがAdvanced Vision Solutions Co., Ltd.の設立を発表しました。このジョイントベンチャーは三菱電機が60%、ソニーが40%を保有し、工場オートメーションアプリケーション向けにイメージセンサー上で直接データを分析するAIベースのビジョンセンサーを開発します。
- 2026年6月:Inbolt SASがシカゴで開催されたAutomate 2026でロボットプログラミングを発表しました。この製品はCADモデルから直接ロボット組立アプリケーションを構築可能にし、NVIDIAおよびUniversal Robots A/Sとの共同デモンストレーション、およびFANUC CRXコボットが移動するエンジンブロックのボルト締めを実演しました。
- 2026年5月:Cognex Corporationがグローバルで100以上のエンタープライズ顧客を持つOneVisionの一般提供を発表しました。Schneider Electric SEと3Mが、それぞれ歩留まりの倍増と展開の高速化を報告した顧客として挙げられました。Cognex Corporationはまた、2026年5月5日にQualcomm Dragonwingプラットフォームを搭載したIn-Sight 3900ビジョンシステムを発表しました。
- 2026年4月:Cognex CorporationがNVIDIA Jetsonを搭載したIn-Sight 6900ビジョンコントローラーを発表しました。このコントローラーは最大157 TOPSのAIパフォーマンスを提供し、10〜20枚のトレーニング画像による少数サンプル分類をサポートします。


グローバルビジョンガイド組立システム市場レポートの範囲
ビジョンガイド組立システム市場は、カメラ、センサー、照明、画像処理システム、人工知能などのマシンビジョン技術を使用して、自動または半自動の組立作業をガイド、監視、制御する統合ハードウェア、ソフトウェア、サービスの販売と展開で構成されています。
ビジョンガイド組立システム市場レポートは、コンポーネント(ビジョンハードウェア、ロボット・モーションハードウェア、エンドオブアームツーリング、ソフトウェア、システム統合・サービス)、ビジョン技術(2Dビジョンシステム、3Dビジョンシステム、マルチモーダルビジョン)、ロボットタイプ(多関節ロボット、SCARAロボット、デカルト・ガントリーロボット、協働ロボット、モバイルロボットおよびAMR、その他のロボットタイプ)、アプリケーション(ピック&プレースおよびコンポーネント配置、部品アライメントと向き、挿入と圧入、締結と接合、接着剤・シーラント塗布、キッティングおよびコンポーネント組立、組立検証とエラープルーフィング、その他のアプリケーション)、エンドユーザー産業(自動車・電気自動車、エレクトロニクス・半導体、航空宇宙・防衛、医療機器・医薬品、消費財・家電、産業機械、食品・飲料、物流・倉庫業、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ビジョンハードウェア |
| ロボット・モーションハードウェア |
| エンドオブアームツーリング |
| ソフトウェア |
| システム統合・サービス |
| 2Dビジョンシステム |
| 3Dビジョンシステム |
| マルチモーダルビジョン |
| 多関節ロボット |
| SCARAロボット |
| デカルト・ガントリーロボット |
| 協働ロボット |
| モバイルロボットおよびAMR |
| その他のロボットタイプ |
| ピック&プレースおよびコンポーネント配置 |
| 部品アライメントと向き |
| 挿入と圧入 |
| 締結と接合 |
| 接着剤・シーラント塗布 |
| キッティングおよびコンポーネント組立 |
| 組立検証とエラープルーフィング |
| その他のアプリケーション |
| 自動車・電気自動車 |
| エレクトロニクス・半導体 |
| 航空宇宙・防衛 |
| 医療機器・医薬品 |
| 消費財・家電 |
| 産業機械 |
| 食品・飲料 |
| 物流・倉庫業 |
| その他のエンドユーザー産 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| コンポーネント別 | ビジョンハードウェア | ||
| ロボット・モーションハードウェア | |||
| エンドオブアームツーリング | |||
| ソフトウェア | |||
| システム統合・サービス | |||
| ビジョン技術別 | 2Dビジョンシステム | ||
| 3Dビジョンシステム | |||
| マルチモーダルビジョン | |||
| ロボットタイプ別 | 多関節ロボット | ||
| SCARAロボット | |||
| デカルト・ガントリーロボット | |||
| 協働ロボット | |||
| モバイルロボットおよびAMR | |||
| その他のロボットタイプ | |||
| アプリケーション別 | ピック&プレースおよびコンポーネント配置 | ||
| 部品アライメントと向き | |||
| 挿入と圧入 | |||
| 締結と接合 | |||
| 接着剤・シーラント塗布 | |||
| キッティングおよびコンポーネント組立 | |||
| 組立検証とエラープルーフィング | |||
| その他のアプリケーション | |||
| エンドユーザー産業別 | 自動車・電気自動車 | ||
| エレクトロニクス・半導体 | |||
| 航空宇宙・防衛 | |||
| 医療機器・医薬品 | |||
| 消費財・家電 | |||
| 産業機械 | |||
| 食品・飲料 | |||
| 物流・倉庫業 | |||
| その他のエンドユーザー産 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||


レポートで回答される主要な質問
ビジョンガイド組立システム市場の規模はどのくらいですか?
市場は2025年に55億8,000万 米ドルと評価され、2026年には62億6,000万 米ドルと推定され、2031年までに116億3,000万 米ドルに達すると予測されており、CAGRは13.19%です。これは、統合されたロボット、ビジョン、ソフトウェア対応組立システムへの工場投資の拡大によって支えられています。
これらのシステムへの支出をリードするコンポーネントはどれですか?
ロボット・モーションハードウェアが2025年に31.23%の収益シェアでリードし、ソフトウェアは2031年にかけてCAGR 14.32%で拡大する見込みです。
最も急速に拡大しているビジョン技術はどれですか?
マルチモーダルビジョンは2031年にかけてCAGR 14.11%で拡大する見込みであり、2Dビジョンシステムは2025年に55.45%のシェアを占めました。
なぜ製造業者はビジョンガイド組立システムを採用しているのですか?
製造業者は、トレーサビリティの向上、エラープルーフィングのサポート、高品種組立作業における変化する部品位置の管理のためにこれらを使用しています。
どのエンドユーザーセクターが需要をリードしていますか?
自動車・電気自動車が2025年に31.22%の収益シェアでリードしています。バッテリーとパワートレインの組立には正確な位置決めと検証が必要なためです。
どの地域が最も強い需要を持っていますか?
アジア太平洋が2025年に38.71%のシェアを占め、2031年にかけてCAGR 14.83%で拡大する見込みです。エレクトロニクス、半導体、自動車生産によって支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。
