
Taille et part du marché des systèmes d'assemblage guidés par vision
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.26 Milliards de dollars |
| Taille du Marché (2031) | 11.63 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'assemblage guidés par vision par Mordor Intelligence
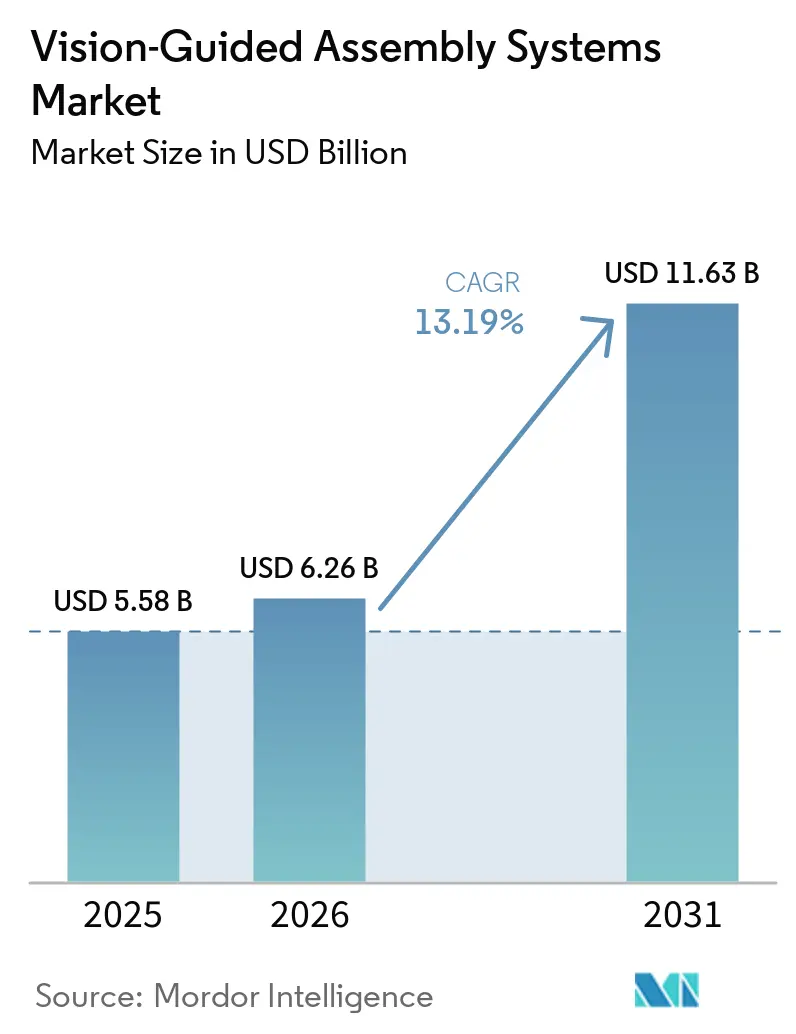
La taille du marché des systèmes d'assemblage guidés par vision était évaluée à 5,58 milliards USD en 2025 et devrait croître de 6,26 milliards USD en 2026 pour atteindre 11,63 milliards USD d'ici 2031, à un CAGR de 13,19 % durant la période de prévision (2026-2031). Le marché des systèmes d'assemblage guidés par vision est soutenu par les investissements industriels qui combinent la robotique, la détection et les logiciels de production, les fabricants recherchant des équipements capables de prendre des décisions à partir d'informations visuelles lors de l'assemblage et de répondre aux variations pratiques qui surviennent entre les pièces, les processus et les conditions d'exploitation sur les lignes de production modernes. Les fabricants utilisent ces systèmes pour améliorer la traçabilité et réduire les erreurs d'assemblage dans des environnements de production exigeants, où le placement correct, l'orientation, la séquence et l'état de chaque composant peuvent affecter la qualité du produit, la documentation réglementaire, l'exposition à la garantie et la capacité à maintenir une production fiable sur plusieurs équipes successives. Les investissements se déplacent vers des plateformes intégrées de robots et de vision, qui peuvent réduire la nécessité de connecter des produits provenant de plusieurs fournisseurs. Cela favorise les prestataires qui combinent l'imagerie, le contrôle du mouvement, les logiciels et le support à la mise en œuvre, car les acheteurs ont de plus en plus besoin d'un système capable de reconnaître les pièces, de guider un robot, d'enregistrer les données de vérification et de rester gérable à mesure que les applications et les exigences de production évoluent, plutôt que de produits séparés nécessitant un travail supplémentaire pour être coordonnés dans une usine. Les coûts d'acquisition élevés et le nombre limité de spécialistes en intégration restent des obstacles importants pour les petits fabricants, qui doivent évaluer les dépenses en équipement, ingénierie, formation, étalonnage et support ultérieur avant de s'engager dans un projet, tandis que les grandes organisations peuvent souvent standardiser un système sur plusieurs sites et tirer davantage de valeur de cet effort de mise en œuvre partagé.
Points clés du rapport
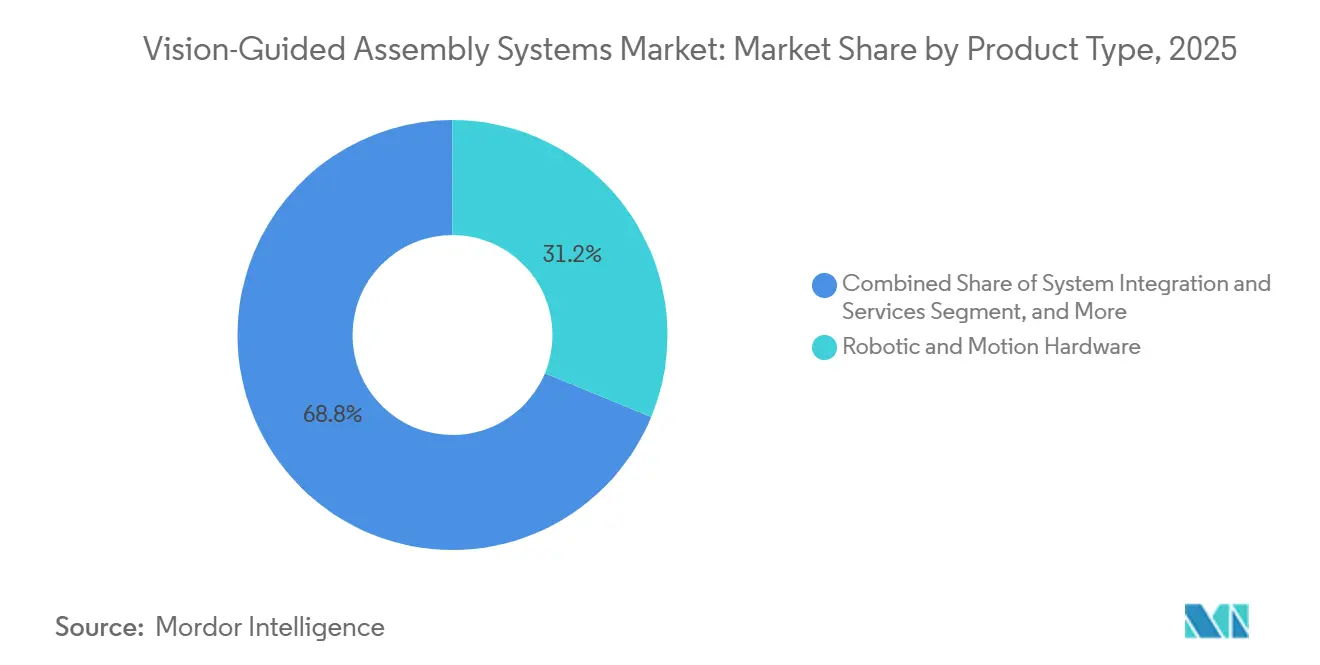
- Par composant, le matériel robotique et de mouvement détenait 31,23 % de la part du marché des systèmes d'assemblage guidés par vision en 2025, tandis que le logiciel devrait se développer à un CAGR de 14,32 % jusqu'en 2031.
- Par technologie de vision, les systèmes de vision 2D détenaient 55,45 % de la part du marché des systèmes d'assemblage guidés par vision en 2025, tandis que la vision multimodale devrait se développer à un CAGR de 14,11 % jusqu'en 2031.
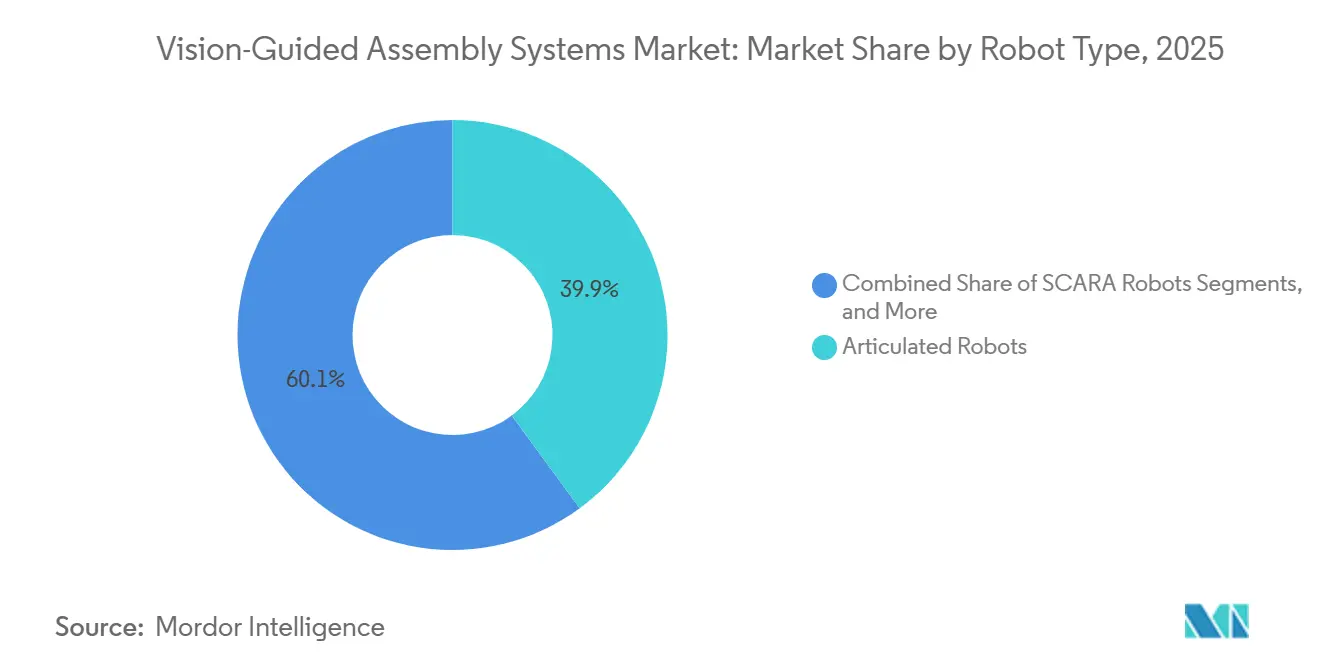
- Par type de robot, les robots articulés détenaient 39,91 % des revenus en 2025, tandis que les robots mobiles et les AMR devraient se développer à un CAGR de 14,35 % jusqu'en 2031.
- Par application, la prise et dépose et le placement de composants représentaient 25,67 % des revenus en 2025, tandis que le kitting et l'assemblage de composants devraient se développer à un CAGR de 14,51 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et les véhicules électriques détenaient 31,22 % des revenus en 2025, tandis que la logistique et l'entreposage devraient se développer à un CAGR de 14,69 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,71 % des revenus en 2025 et devrait se développer à un CAGR de 14,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'assemblage guidés par vision
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation industrielle et investissement dans les usines intelligentes | +3.8% | Mondial, avec une intensité maximale en Chine, en Allemagne et aux États-Unis | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre et augmentation des effectifs | +2.5% | Amérique du Nord, Europe occidentale, Japon, avec des répercussions en Corée du Sud et en Inde | Moyen terme (2-4 ans) |
| Exigences de précision accrue et de fabrication zéro défaut | +2.2% | Mondial, notamment l'électronique et les semi-conducteurs, l'aérospatiale et la défense, et les dispositifs médicaux | Long terme (≥ 4 ans) |
| Demande croissante d'assemblage flexible à haute variété et faible volume | +1.8% | Cœur Asie-Pacifique, avec des répercussions en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| IA entraînée sur CAO réduisant le temps de mise en service des systèmes de vision | +1.5% | Mondial, avec une adoption précoce en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Guidage en temps réel pour l'assemblage sur ligne en mouvement | +1.0% | Pôles de fabrication automobile en Allemagne, aux États-Unis, en Chine et en Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Automatisation industrielle et investissement dans les usines intelligentes
L'investissement dans l'automatisation industrielle constitue la base d'une utilisation plus large du marché des systèmes d'assemblage guidés par vision. Les fabricants remplacent l'automatisation fixe par des cellules qui combinent capteurs, logiciels et mouvements robotiques. Ces cellules peuvent répondre aux changements de position des pièces et aux variations des conditions de production. KUKA a enregistré 213 millions EUR de dépenses en R&D en 2025, soit l'équivalent de 233 millions USD, pour une automatisation assistée par IA qui associe la perception visuelle à la planification de trajectoire des robots.[1] Ces dépenses montrent que le guidage par vision devient une fonctionnalité de plateforme centrale pour les fournisseurs de robots. Le marché des systèmes d'assemblage guidés par vision bénéficie donc de la tendance des acheteurs à sélectionner des plateformes intégrées plutôt que des caméras et des commandes de robots séparées.
Les offres intégrées peuvent réduire le temps nécessaire pour connecter des équipements de différents fournisseurs. Elles donnent également aux fournisseurs de systèmes un meilleur contrôle sur les logiciels, les services et les futures mises à niveau. Cela peut exercer une pression sur les fournisseurs de caméras qui vendent des produits autonomes. Cela peut également augmenter la valeur des entreprises qui proposent une conception complète de cellule. La VDMA prévoyait un retour à l'expansion du secteur de la vision en Europe en 2026 après un recul de 2 % des revenus en 2025, soutenu par les dépenses d'automatisation industrielle et l'adoption de l'IA de production. Ces conditions soutiennent l'investissement continu dans le marché des systèmes d'assemblage guidés par vision dans les régions manufacturières établies, car les programmes d'usine traitent de plus en plus l'imagerie, le mouvement, la vérification et les logiciels de production comme des exigences interconnectées plutôt que comme des achats d'équipements isolés, et cette approche d'achat incite les fournisseurs à développer des produits qui fonctionnent ensemble tout au long du processus d'assemblage.
Pénuries de main-d'œuvre et augmentation des effectifs
Les pénuries de main-d'œuvre raccourcissent le délai de rentabilisation des cellules d'assemblage guidées par vision. Les usines disposant d'un accès limité à des assembleurs qualifiés ont besoin de systèmes capables de maintenir davantage d'heures de fonctionnement. Le guidage par vision peut aider les robots à gérer des tâches où la position et l'apparence des pièces varient. Cela est particulièrement utile lorsque le travail manuel limite un établissement à moins d'équipes. Le marché des systèmes d'assemblage guidés par vision peut donc soutenir l'expansion des capacités sans augmentation correspondante des effectifs. Ce moteur est le plus fort en Amérique du Nord, en Europe occidentale, au Japon, en Corée du Sud et en Inde, où les fabricants font face à un besoin persistant de main-d'œuvre de production.
L'exigence ne porte pas uniquement sur une capacité de main-d'œuvre supplémentaire. Les fabricants ont également besoin d'une automatisation capable de s'adapter aux changements fréquents de gamme de produits. Les robots guidés par IA peuvent utiliser des logiciels de vision et de perception pour des tâches qui nécessiteraient une reprogrammation répétée sur les systèmes traditionnels à boîtier d'apprentissage.[2] Cela est pertinent pour la production électronique, où les variantes de composants peuvent changer souvent. Cela permet au personnel de se concentrer sur la supervision des processus et la gestion des exceptions. Le marché des systèmes d'assemblage guidés par vision progresse lorsque les fournisseurs rendent ces systèmes plus faciles à configurer et à maintenir pour les équipes d'usine. L'adoption reste tributaire de l'accès à des ingénieurs capables de valider les processus résultants, de sélectionner les caméras et les mouvements de robots appropriés, de confirmer la fiabilité des données visuelles et de maintenir l'équipement après un changement de production, ce qui maintient la capacité pratique de mise en service importante même lorsque les logiciels réduisent la quantité d'apprentissage manuel des robots.
Exigences de précision accrue et de fabrication zéro défaut
Les exigences de qualité augmentent le besoin de vérification visuelle en cours de processus. La production d'électronique, de dispositifs médicaux et d'aérospatiale nécessite un positionnement répétable et une confirmation documentée. L'automatisation traditionnelle peut perdre en précision lorsque les équipements s'usent ou que les conditions de processus changent. Le guidage par vision peut identifier ces écarts pendant le fonctionnement et soutenir le mouvement correctif. Une étude de 2025 a rapporté un système de compensation de positionnement par vision artificielle ayant atteint une précision de positionnement en boucle fermée de 0,231 mm.[3] Cette capacité soutient la demande sur le marché des systèmes d'assemblage guidés par vision où les erreurs de production entraînent des coûts élevés de conformité ou de garantie.
La norme ISO 9001:2015, le 21 CFR Partie 820 et l'AS9100 augmentent la documentation attendue des lignes de production concernées. Ces exigences font de la prévention des erreurs bien plus qu'un simple outil de productivité. Elles valorisent les systèmes capables de vérifier une étape de processus et de conserver des enregistrements. L'assemblage de batteries pour véhicules électriques nécessite également la confirmation du placement des cellules et des procédures liées au couple dans le cadre de la norme IEC 62619. Les systèmes de vision peuvent répondre à ces contrôles d'assemblage dans le flux de production. Le marché des systèmes d'assemblage guidés par vision est donc lié à la fois aux besoins d'assurance qualité et aux exigences de débit, car les fabricants doivent maintenir des enregistrements de processus tout en évitant les interruptions sur les lignes de production à haute valeur ajoutée, et un système qui vérifie le placement ou détecte une erreur pendant le fonctionnement peut répondre aux deux besoins au sein de la même cellule d'assemblage.
Demande croissante d'assemblage flexible à haute variété et faible volume
Une gamme plus large de variantes de produits réduit l'adéquation des gabarits fixes et des programmes de reconfiguration prolongés. Les producteurs d'automobiles, d'électronique grand public et de machines industrielles ont besoin d'équipements capables d'identifier différentes pièces au sein d'une cellule partagée. Les robots guidés par vision peuvent localiser une nouvelle pièce sans s'appuyer uniquement sur un positionnement mécanique rigide. Cela prend en charge les environnements d'assemblage où plusieurs produits transitent par le même équipement. Le marché des systèmes d'assemblage guidés par vision est particulièrement pertinent pour le kitting et l'assemblage de composants, où la précision de la séquence est essentielle. Les cellules flexibles aident également les fabricants à éviter des temps d'arrêt prolongés lorsqu'une nouvelle référence entre en production.
Les modèles entraînés sur CAO peuvent simplifier la configuration initiale d'un système de vision. Les données d'entrée indiquent que les robots guidés par vision peuvent relocaliser des pièces grâce à des modèles CAO appris en 200 à 400 millisecondes, évitant ainsi la période de reconfiguration de 2 à 4 semaines associée à l'automatisation conventionnelle. De telles capacités réduisent la charge opérationnelle des changements fréquents. Elles rendent également pratique l'automatisation de travaux qui étaient auparavant trop variables pour une cellule fixe. La demande de kitting et d'assemblage de composants devrait se développer à un CAGR de 14,51 % jusqu'en 2031. Le marché des systèmes d'assemblage guidés par vision est bien positionné pour en bénéficier à mesure que les usines recherchent une manipulation fiable d'ensembles de composants mixtes, notamment lorsque les équipes ont besoin d'équipements capables de reconnaître, séquencer et confirmer différentes pièces sans reconstruire la disposition physique pour chaque nouvelle variante, tout en maintenant une vérification cohérente des processus lors des changements fréquents.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement initial et d'intégration élevés | -2.8% | Mondial, le plus aigu en Amérique du Sud et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Pénurie de talents en intégration de systèmes de vision | -2.0% | Amérique du Nord, Europe et marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Complexité de l'interface et de l'étalonnage en environnement existant | -1.5% | Régions manufacturières établies en Europe, au Japon et en Amérique du Nord | Moyen terme (2-4 ans) |
| Interopérabilité limitée entre les écosystèmes de robots, de caméras et de contrôleurs | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initial et d'intégration élevés
Les dépenses initiales élevées restent un obstacle majeur à l'adoption sur le marché des systèmes d'assemblage guidés par vision. Un déploiement complet peut inclure des caméras, des équipements robotiques, des travaux d'ingénierie, des logiciels et la formation des opérateurs. Les petits fabricants peuvent avoir une capacité limitée à répartir ces coûts sur plusieurs installations. Leurs équipes d'approvisionnement doivent également tenir compte du réétalonnage et de la maintenance des logiciels après l'installation. Le problème est plus aigu en Amérique du Sud et en Asie du Sud-Est, où les budgets d'investissement peuvent être contraints. Cela peut limiter l'utilisation dans les installations de biens de consommation et d'alimentation et boissons même lorsque le processus est adapté.
Les grands fabricants peuvent standardiser les systèmes sur plusieurs usines et améliorer le dossier financier. Les petites entreprises évaluent souvent une seule cellule sans cet avantage d'échelle. Cognex a déclaré que son cadre OneVision peut réduire les coûts de déploiement multi-sites jusqu'à 50 %. Cependant, l'évaluation des logiciels d'entreprise nécessite toujours une capacité d'ingénierie interne. Une planification incomplète du coût total de possession peut exposer les primo-acheteurs à des besoins de service imprévus. Le marché des systèmes d'assemblage guidés par vision dépendra de modèles de déploiement plus simples pour atteindre un groupe plus large de fabricants, notamment des approches qui rendent les coûts plus prévisibles, limitent la quantité d'ingénierie sur mesure et aident les équipes d'achat à comprendre les exigences continues de maintenance, d'étalonnage et de support logiciel du système avant le début d'un projet.
Pénurie de talents en intégration de systèmes de vision
Les cellules guidées par vision nécessitent une expertise en optique, en logiciels embarqués, en mouvement de robots et en processus de fabrication. Cette combinaison n'est pas facilement disponible dans de nombreux sites de production. La pénurie peut ralentir la mise en service des projets et accroître la dépendance vis-à-vis des intégrateurs externes. Elle peut également rendre la maintenance plus difficile après le départ de l'équipe de projet initiale. Le marché des systèmes d'assemblage guidés par vision a besoin de produits qui réduisent le nombre de décisions spécialisées requises lors de l'installation. Les interfaces sans code, l'étalonnage assisté par IA et les modèles entraînés sur CAO sont conçus pour répondre à ce besoin.
Inbolt SAS a lancé Robot Programming à Automate 2026 à Chicago pour créer des applications d'assemblage robotique directement à partir de modèles CAO. La société a déclaré que le logiciel avait été déployé sur plus de 200 robots dans plus de 100 usines, avec des réductions signalées des temps d'arrêt et des temps de cycle plus rapides. Les produits de ce type peuvent raccourcir le travail d'apprentissage manuel. Ils peuvent également aider à standardiser le déploiement sur des sites disposant de ressources techniques différentes. Un mauvais étalonnage après maintenance reste un risque lorsque les opérateurs manquent de formation. Les fournisseurs répondent en incluant la surveillance de l'état de la vision et les contrôles de processus dans la livraison des projets, afin que les utilisateurs puissent identifier les problèmes d'étalonnage progressifs, maintenir une qualité d'image fiable après les travaux de maintenance et utiliser des procédures plus cohérentes dans différentes installations sans dépendre uniquement d'un petit groupe de spécialistes expérimentés en intégration.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant, la demande de logiciels s'accélère malgré la prédominance des revenus du matériel
Le matériel robotique et de mouvement détenait 31,23 % de la part du marché des systèmes d'assemblage guidés par vision en 2025. Ce résultat reflète le coût en capital élevé des bras robotiques et des équipements de mouvement associés. Ce matériel constitue la base mécanique pour le positionnement, la manipulation et le mouvement des outils. Le matériel de vision formait le prochain grand bassin de revenus grâce aux caméras, objectifs, éclairages et informatique embarquée. La résolution plus élevée des capteurs et les conceptions de cellules à plusieurs caméras soutiennent la demande dans l'assemblage électronique. L'outillage en bout de bras ajoute de la valeur là où les préhenseurs et les outils de processus doivent fonctionner avec un guidage visuel. L'intégration de systèmes et les services restent également importants car les installations d'entreprise nécessitent un support après le premier déploiement.
Le logiciel devrait se développer à un CAGR de 14,32 % jusqu'en 2031. La taille du marché des systèmes d'assemblage guidés par vision pour les logiciels est soutenue par des plateformes cloud-vers-périphérie qui séparent le développement d'applications des cycles de remplacement du matériel. Ces outils permettent de déployer des modèles d'IA entraînés de manière centralisée sur des dispositifs périphériques de production. Cognex a rendu OneVision généralement disponible en mai 2026 après avoir constitué une base de plus de 100 clients entreprises. Cognex a cité Schneider Electric comme client ayant doublé son rendement et réduit les faux rejets après une mise en œuvre multi-sites. Les exigences de gouvernance des logiciels liées à la norme IEC 62443 peuvent encore accroître le rôle des logiciels dans les décisions d'achat de systèmes. Le secteur des systèmes d'assemblage guidés par vision évolue vers des revenus récurrents de logiciels et de support parallèlement aux ventes d'équipements, car la formation centralisée des modèles, le déploiement en périphérie, la gouvernance de la cybersécurité et la gestion continue des performances restent pertinents après l'installation d'un robot ou d'une caméra, donnant aux clients une raison d'évaluer la capacité logicielle dans le cadre de la décision globale sur le système.


Par technologie de vision, la vision 2D conserve son échelle tandis que les systèmes multimodaux traitent les travaux complexes
Les systèmes de vision 2D détenaient 55,45 % de la part du marché des systèmes d'assemblage guidés par vision en 2025. Leur position est soutenue par de vastes bibliothèques d'applications et des performances favorables en termes de coût par pixel. Ils sont bien adaptés aux pièces plates et aux tâches d'inspection à haut débit. Les outils 2D prennent également en charge les processus établis où la présentation des objets est contrôlée. Les systèmes de vision 3D servent au prélèvement en vrac, à la vérification d'emmanchement à force et à l'assemblage de carrosseries automobiles. Ces applications nécessitent des informations de profondeur et un positionnement précis sur l'axe Z. Une étude de Scientific Reports de 2026 a rapporté une précision de positionnement de 0,54 mm et un taux de réussite de 98,7 % sur 1 200 essais de prise et dépose guidés par vision.
La vision multimodale devrait se développer à un CAGR de 14,11 % jusqu'en 2031. Elle combine l'imagerie RVB avec des données de profondeur et peut inclure des signaux thermiques ou polarimètriques. Cette approche traite les variations de scène qu'une seule méthode d'imagerie peut ne pas résoudre. Elle peut être utile lorsque les pièces ont une orientation ou des conditions de surface incertaines. Le marché des systèmes d'assemblage guidés par vision a besoin de cette capacité pour les travaux de production non structurés et à haute variété. Mech-Mind Robotics a rapporté une part mondiale de 22,1 % des composants de robots guidés par IA et vision 3D par revenus en 2025, tandis que sa part en volume d'expéditions dépassait 27 %. La position de la société montre l'importance commerciale des architectures combinées de vision 3D et d'IA, notamment pour les applications où les informations de profondeur, la reconnaissance des pièces et les décisions de processus doivent fonctionner ensemble, et où une installation de caméra conventionnelle ne peut pas fournir une vue suffisamment claire des conditions de production variées ou incertaines.
Par type de robot, les robots articulés dominent les lignes de production tandis que les AMR étendent l'automatisation
Les robots articulés détenaient 39,91 % des revenus par type de robot en 2025. La catégorie bénéficie d'une large portée, d'une flexibilité de charge utile et d'une utilisation établie dans des postes d'assemblage structurés. Les usines automobiles, aérospatiales et électroniques utilisent des systèmes articulés pour des tâches répétées dans des zones de travail définies. Les robots SCARA et les robots cartésiens et à portique prennent en charge les processus planaires à grande vitesse où la répétabilité est plus importante que la flexibilité spatiale. Les robots collaboratifs sont utilisés dans les cellules d'assemblage final qui nécessitent des espaces de travail partagés. Leur détection force-couple peut compléter l'insertion et le serrage guidés par vision. Les autres types de robots, notamment les conceptions delta et à liaisons parallèles, traitent les travaux spécialisés de prise et dépose à grande vitesse.
Les robots mobiles et les AMR devraient se développer à un CAGR de 14,35 % jusqu'en 2031. Le marché des systèmes d'assemblage guidés par vision s'étend des postes de travail fixes au mouvement de matériaux dans les usines actives. ForwardX a rapporté que plus de 270 des 435 AMR prévus étaient opérationnels dans l'installation de Chery à Dalian en mars 2026. Les unités fonctionnaient dans des ateliers de soudage et d'assemblage final produisant 800 à 1 000 véhicules par jour. ABB a également présenté le chariot élévateur autonome Flexley Stack F712 dans le cadre de son portefeuille d'AMR à SLAM visuel. La norme ISO 3691-4 continue de façonner les exigences de sécurité et de certification pour les chariots industriels, y compris les AMR, ce qui signifie que les développeurs doivent considérer la perception fiable, le mouvement sécurisé des véhicules et les contrôles d'exploitation appropriés dans le cadre de la planification du déploiement plutôt que de traiter la navigation basée sur la vision comme une fonctionnalité séparée ajoutée après la conception du véhicule.
Par application, la prise et dépose maintient le volume tandis que le kitting gère la variété des produits
La prise et dépose et le placement de composants représentaient 25,67 % de la part du marché des systèmes d'assemblage guidés par vision en 2025. L'application est utilisée dans le peuplement de circuits imprimés électroniques, le sous-assemblage automobile et l'emballage de biens de consommation. Son étendue en fait une source centrale de volume d'équipements. Le guidage par vision peut identifier les pièces avant la prise et confirmer l'orientation avant le placement. L'alignement et l'orientation des pièces, l'insertion et l'emmanchement à force, et le serrage et l'assemblage forment le groupe suivant d'applications. Ces processus peuvent utiliser le retour visuel avec correction de force pour réduire les erreurs d'insertion à l'aveugle. La distribution d'adhésifs et de produits d'étanchéité gagne en pertinence dans l'étanchéité des batteries de véhicules électriques car le placement du cordon peut affecter la gestion thermique et la sécurité.
Le kitting et l'assemblage de composants devraient se développer à un CAGR de 14,51 % jusqu'en 2031. La tâche nécessite qu'un système identifie, séquence et confirme des composants variés avant la présentation au robot. L'automatisation à gabarit fixe est moins adaptée lorsque les combinaisons de pièces changent fréquemment. Le marché des systèmes d'assemblage guidés par vision peut fournir une méthode plus adaptable pour ces flux de travail. Des recherches présentées dans le cadre du défi RoCo de l'AAAI 2026 ont révélé qu'un cadre à double modèle Spécialiste-plus-Généraliste fonctionnait mieux que les approches à modèle unique dans l'assemblage robotique multi-tâches à long horizon. Ces travaux sont pertinents pour la conception de logiciels pour les processus de kitting complexes. La vérification d'assemblage et la prévention des erreurs contribuent également à la demande car les fabricants ont besoin de preuves documentées que les étapes d'assemblage ont été réalisées, et cette exigence peut rendre la confirmation visuelle pertinente même lorsqu'une tâche est déjà largement automatisée, car la valeur réside dans la démonstration que la pièce, la position et la séquence de processus correctes ont été atteintes.
Par secteur d'utilisation final, l'automobile mène la demande tandis que la logistique se développe rapidement
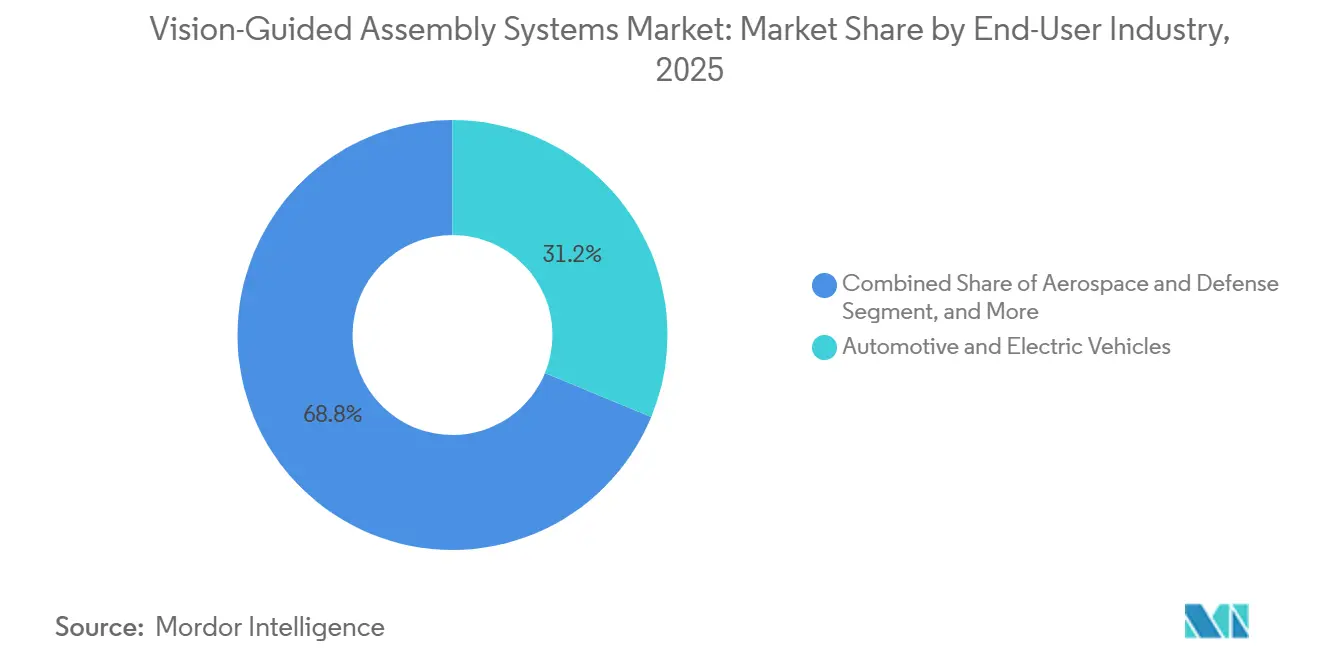
L'automobile et les véhicules électriques détenaient 31,22 % de la part du marché des systèmes d'assemblage guidés par vision en 2025. Les usines automobiles ont une forte densité de postes nécessitant un emplacement précis des composants et une confirmation des processus. Le travail sur les batteries et les groupes motopropulseurs des véhicules électriques ajoute des exigences de précision supplémentaires. L'électronique et les semi-conducteurs restent techniquement exigeants car les lignes d'emballage nécessitent une détection de défauts inférieure à 5 microns. L'aérospatiale et la défense et les dispositifs médicaux utilisent des enregistrements d'assemblage documentés pour répondre aux exigences de l'AS9100 et du 21 CFR Partie 820. Les biens de consommation et les appareils électroménagers et les machines industrielles offrent des opportunités de déploiement supplémentaires. L'alimentation et les boissons peuvent adopter du matériel de vision hygiénique de classe IP67 là où les conditions de lavage limitaient auparavant les installations.
La logistique et l'entreposage devraient se développer à un CAGR de 14,69 % jusqu'en 2031. La variété des commandes du commerce électronique, les besoins de débit continu et les pénuries de main-d'œuvre soutiennent le déploiement dans les opérations de distribution. Les logiciels de vision peuvent prendre en charge à la fois la reconnaissance des articles et la navigation des AMR au sein d'une même installation. Cela peut connecter deux fonctions système qui étaient historiquement achetées séparément. Le marché des systèmes d'assemblage guidés par vision a une opportunité là où la préhension robotique et le mouvement de matériaux sont déployés ensemble. Les données d'entrée identifient également une activité de financement dans la robotique d'assemblage en 2025 axée sur l'intelligence incarnée et les environnements d'exploitation à haute fréquence. Cela soutient l'attention sur les cas d'utilisation logistique qui nécessitent une perception fiable sur des mouvements répétés, où le même système visuel peut avoir à identifier des articles, guider le déplacement du robot et fonctionner dans des conditions d'installation changeantes, faisant de la fiabilité des logiciels et du fonctionnement répétable des éléments centraux de la valeur d'un déploiement robotique combiné.
Analyse géographique
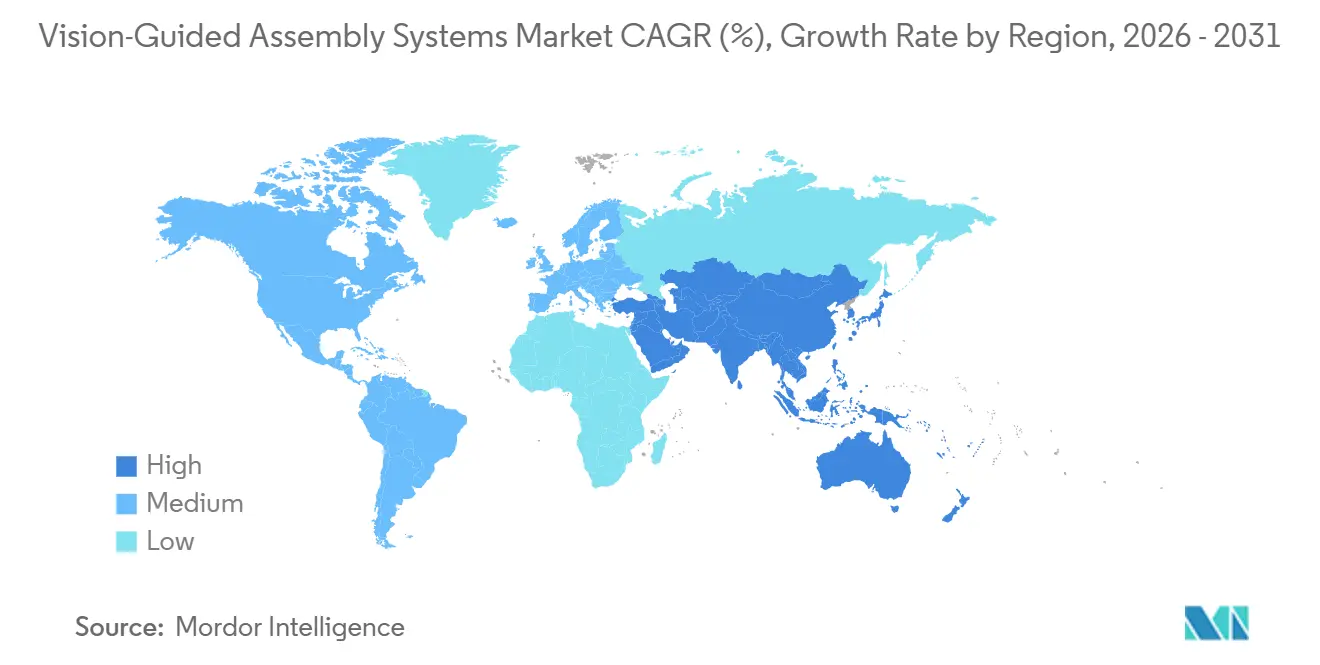
L'Asie-Pacifique détenait 38,71 % de la part du marché des systèmes d'assemblage guidés par vision en 2025 et devrait se développer à un CAGR de 14,83 % jusqu'en 2031. La Chine, le Japon, la Corée du Sud et le corridor ASEAN concentrent une production majeure d'électronique, de semi-conducteurs et d'automobiles. Cette base manufacturière soutient la demande à la fois pour les cellules d'assemblage fixes et la manutention flexible de matériaux. La Chine développe également des capacités nationales en contrôle de force et en planification de trajectoire autonome. L'échelle de la région donne aux fournisseurs locaux des opportunités de concurrencer les fournisseurs d'automatisation internationaux établis, car les clients peuvent combiner une grande base manufacturière avec des fournisseurs qui comprennent les besoins de production locaux, tandis que les entreprises établies doivent continuer à adapter leurs produits et leur support commercial aux exigences régionales pour l'électronique, les batteries et l'assemblage automobile.
Le Japon reste important en raison de sa base de fabrication de robots et de son dense secteur automobile. Mitsubishi Electric et Sony Semiconductor Solutions ont annoncé Advanced Vision Solutions Co., Ltd. en juillet 2026, Mitsubishi Electric détenant 60 % et Sony 40 %. La coentreprise est destinée à développer des capteurs de vision basés sur l'IA qui traitent les données directement sur les capteurs d'image pour l'automatisation des usines. De tels produits peuvent réduire le mouvement des données entre les fonctions de détection et de contrôle. Cela soutient le marché des systèmes d'assemblage guidés par vision dans les applications nécessitant un traitement local rapide. L'Asie-Pacifique reste le principal centre de demande régionale car elle combine l'échelle des utilisateurs finaux avec un investissement actif dans l'automatisation, et ses installations d'électronique, de semi-conducteurs et d'automobiles créent une demande pour une large gamme d'équipements, des cellules d'assemblage fixes précises au mouvement de matériaux assisté par vision dans des environnements de production et de distribution complexes.
L'Amérique du Nord et l'Europe forment le prochain grand bloc de demande, soutenu par la relocalisation, la disponibilité des puces IA et les investissements dans la production automobile, aérospatiale et de semi-conducteurs. La VDMA prévoyait une expansion de 3 % pour le secteur de la vision en Europe en 2026 après le recul de 2 % enregistré en 2025. KUKA a rapporté une expansion de 4 % de ses revenus en 2025 et des revenus en Chine supérieurs à 1 milliard EUR, soit l'équivalent de 1,09 milliard USD, pour la première fois. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce avec une adoption façonnée par des projets individuels. Le Brésil, l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud sont des points focaux car les programmes automobiles, électroniques et de diversification soutiennent l'automatisation de la fabrication, bien que le déploiement dans ces régions soit encore façonné par des projets individuels et la disponibilité de capitaux, d'expertise technique et de capacité d'intégration locale pour les nouvelles installations de robotique et de vision.

Paysage concurrentiel
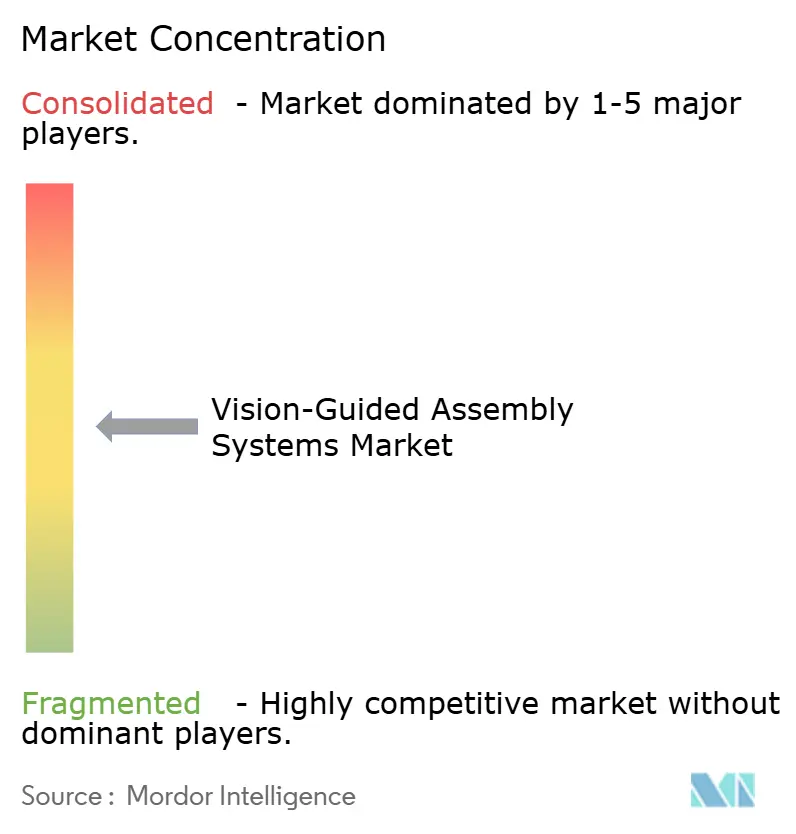
Le marché des systèmes d'assemblage guidés par vision est modérément concentré. Les groupes d'automatisation industrielle et les fournisseurs spécialisés en vision artificielle occupent des positions connexes mais distinctes. Cognex et Keyence sont en concurrence dans le matériel de vision embarqué et les logiciels de vision artificielle. Les fournisseurs de robotique tels qu'ABB, FANUC et KUKA intègrent la vision dans des portefeuilles plus larges de robots et de logiciels. Cela offre aux acheteurs le choix entre une approche de composants spécialisés et une plateforme d'automatisation plus intégrée. L'équilibre concurrentiel dépend des besoins applicatifs, de la capacité d'intégration des systèmes et de la valeur accordée au support logiciel, car les acheteurs doivent décider si un produit spécialisé établi peut s'adapter à leur équipement existant ou si un fournisseur d'automatisation plus large offre une voie plus pratique vers un environnement unifié de robots, de vision et de services.
Cognex a rendu OneVision généralement disponible en mai 2026, orientant son offre vers le déploiement centralisé de modèles d'IA sur les sites de fabrication. La stratégie de plateforme vise à ajouter une valeur logicielle récurrente parallèlement aux ventes de matériel. ABB a investi dans LandingAI en septembre 2025 pour intégrer l'IA visuelle générative à sa suite de logiciels robotiques. ABB a également lancé OmniCore EyeMotion en 2025, affirmant qu'il peut réduire le temps de mise en service jusqu'à 90 % par rapport à l'intégration de vision personnalisée. KUKA a présenté sa plateforme logicielle AMP en mars 2026 dans le cadre de sa stratégie Automation 2.0. Ces mouvements montrent que les principaux fournisseurs se concurrencent sur la facilité de déploiement et l'intégration logicielle, dans le but de réduire l'effort spécialisé nécessaire pour créer et gérer une application, tout en élargissant leur rôle au-delà de la fourniture d'équipements vers le déploiement de modèles, la mise en service, la maintenance et la gestion continue des performances pour les sites de production des clients.
Le marché des systèmes d'assemblage guidés par vision offre de la place aux fournisseurs d'outils de mise en service à faible code pour les fabricants de taille moyenne, où les équipes internes peuvent comprendre leur processus d'assemblage mais peuvent ne pas avoir de spécialistes en programmation de robots, en optique et en configuration de modèles d'IA, ce qui fait des interfaces plus simples et de la configuration guidée une exigence concurrentielle importante. Il existe également une demande pour un guidage sur ligne en mouvement qui combine une imagerie rapide avec une correction de trajectoire en temps réel. Les systèmes multimodaux qui combinent des signaux de profondeur, tactiles et force-couple offrent un autre domaine de développement pour l'assemblage complexe. Inbolt SAS et Mech-Mind Robotics représentent des entreprises cherchant à concurrencer grâce à des approches axées sur l'IA. Mech-Mind Robotics a été cotée à la Bourse de Hong Kong en septembre 2026, avec une capitalisation boursière rapportée de 12,71 milliards HKD, soit l'équivalent de 1,63 milliard USD. Score de concentration du marché : 3 sur 10, car la part rapportée de 22,1 % pour un fournisseur spécialisé de premier plan indique l'absence de joueur dominant et un champ concurrentiel dispersé.
Leaders du secteur des systèmes d'assemblage guidés par vision
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
-
ABB Ltd.
-
FANUC CORPORATION
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Mitsubishi Electric et Sony Semiconductor Solutions ont annoncé la création d'Advanced Vision Solutions Co., Ltd. La coentreprise est détenue à 60 % par Mitsubishi Electric et à 40 % par Sony, et elle développera des capteurs de vision basés sur l'IA qui analysent les données directement sur les capteurs d'image pour les applications d'automatisation des usines.
- Juin 2026 : Inbolt SAS a lancé Robot Programming à Automate 2026 à Chicago. Le produit permet de créer des applications d'assemblage robotique directement à partir de modèles CAO, avec des démonstrations aux côtés de NVIDIA et Universal Robots A/S et un cobot FANUC CRX effectuant le serrage de boulons sur un bloc moteur en mouvement.
- Mai 2026 : Cognex a annoncé la disponibilité générale d'OneVision avec plus de 100 clients entreprises dans le monde. Schneider Electric SE et 3M ont été cités comme clients rapportant respectivement un doublement du rendement et un déploiement plus rapide. Cognex a également lancé le système de vision In-Sight 3900 alimenté par les plateformes Qualcomm Dragonwing le 5 mai 2026.
- Avril 2026 : Cognex a lancé le contrôleur de vision In-Sight 6900 alimenté par NVIDIA Jetson. Le contrôleur offre jusqu'à 157 TOPS de performances IA et prend en charge la classification par peu d'échantillons avec 10 à 20 images d'entraînement.


Portée du rapport mondial sur le marché des systèmes d'assemblage guidés par vision
Le marché des systèmes d'assemblage guidés par vision comprend la vente et le déploiement de matériel, de logiciels et de services intégrés qui utilisent des technologies de vision artificielle, notamment des caméras, des capteurs, des éclairages, des systèmes de traitement d'images et l'intelligence artificielle, pour guider, surveiller et contrôler des opérations d'assemblage automatisées ou semi-automatisées.
Le rapport sur le marché des systèmes d'assemblage guidés par vision est segmenté par composant (matériel de vision, matériel robotique et de mouvement, outillage en bout de bras, logiciel, et intégration de systèmes et services), technologie de vision (systèmes de vision 2D, systèmes de vision 3D, et vision multimodale), type de robot (robots articulés, robots SCARA, robots cartésiens et à portique, robots collaboratifs, robots mobiles et AMR, et autres types de robots), application (prise et dépose et placement de composants, alignement et orientation des pièces, insertion et emmanchement à force, serrage et assemblage, distribution d'adhésifs/produits d'étanchéité, kitting et assemblage de composants, vérification d'assemblage et prévention des erreurs, et autres applications), secteur d'utilisation final (automobile et véhicules électriques, électronique et semi-conducteurs, aérospatiale et défense, dispositifs médicaux et produits pharmaceutiques, biens de consommation et appareils électroménagers, machines industrielles, alimentation et boissons, logistique et entreposage, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel de vision |
| Matériel robotique et de mouvement |
| Outillage en bout de bras |
| Logiciel |
| Intégration de systèmes et services |
| Systèmes de vision 2D |
| Systèmes de vision 3D |
| Vision multimodale |
| Robots articulés |
| Robots SCARA |
| Robots cartésiens et à portique |
| Robots collaboratifs |
| Robots mobiles et AMR |
| Autres types de robots |
| Prise et dépose et placement de composants |
| Alignement et orientation des pièces |
| Insertion et emmanchement à force |
| Serrage et assemblage |
| Distribution d'adhésifs / produits d'étanchéité |
| Kitting et assemblage de composants |
| Vérification d'assemblage et prévention des erreurs |
| Autres applications |
| Automobile et véhicules électriques |
| Électronique et semi-conducteurs |
| Aérospatiale et défense |
| Dispositifs médicaux et produits pharmaceutiques |
| Biens de consommation et appareils électroménagers |
| Machines industrielles |
| Alimentation et boissons |
| Logistique et entreposage |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par composant | Matériel de vision | ||
| Matériel robotique et de mouvement | |||
| Outillage en bout de bras | |||
| Logiciel | |||
| Intégration de systèmes et services | |||
| Par technologie de vision | Systèmes de vision 2D | ||
| Systèmes de vision 3D | |||
| Vision multimodale | |||
| Par type de robot | Robots articulés | ||
| Robots SCARA | |||
| Robots cartésiens et à portique | |||
| Robots collaboratifs | |||
| Robots mobiles et AMR | |||
| Autres types de robots | |||
| Par application | Prise et dépose et placement de composants | ||
| Alignement et orientation des pièces | |||
| Insertion et emmanchement à force | |||
| Serrage et assemblage | |||
| Distribution d'adhésifs / produits d'étanchéité | |||
| Kitting et assemblage de composants | |||
| Vérification d'assemblage et prévention des erreurs | |||
| Autres applications | |||
| Par secteur d'utilisation final | Automobile et véhicules électriques | ||
| Électronique et semi-conducteurs | |||
| Aérospatiale et défense | |||
| Dispositifs médicaux et produits pharmaceutiques | |||
| Biens de consommation et appareils électroménagers | |||
| Machines industrielles | |||
| Alimentation et boissons | |||
| Logistique et entreposage | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'assemblage guidés par vision ?
Le marché était évalué à 5,58 milliards USD en 2025, est estimé à 6,26 milliards USD en 2026, et devrait atteindre 11,63 milliards USD d'ici 2031 à un CAGR de 13,19 %, soutenu par un investissement industriel plus large dans des systèmes d'assemblage intégrés robotiques, visuels et à logiciels.
Quel composant représente les dépenses les plus importantes sur ces systèmes ?
Le matériel robotique et de mouvement était en tête avec une part de revenus de 31,23 % en 2025, tandis que le logiciel devrait se développer à un CAGR de 14,32 % jusqu'en 2031.
Quelle technologie de vision se développe le plus rapidement ?
La vision multimodale devrait se développer à un CAGR de 14,11 % jusqu'en 2031, tandis que les systèmes de vision 2D détenaient une part de 55,45 % en 2025.
Pourquoi les fabricants adoptent-ils des systèmes d'assemblage guidés par vision ?
Les fabricants les utilisent pour améliorer la traçabilité, soutenir la prévention des erreurs et gérer les positions changeantes des pièces dans les travaux d'assemblage à haute variété.
Quel secteur d'utilisation final mène la demande ?
L'automobile et les véhicules électriques étaient en tête avec une part de revenus de 31,22 % en 2025 car l'assemblage des batteries et des groupes motopropulseurs nécessite un positionnement et une vérification précis.
Quelle région présente la demande la plus forte ?
L'Asie-Pacifique détenait une part de 38,71 % en 2025 et devrait se développer à un CAGR de 14,83 % jusqu'en 2031, soutenue par la production d'électronique, de semi-conducteurs et d'automobiles.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
